
Marktwachstum, Trends und Nachfrage bei industriellen Vliesmembranen bis 2034
Marktgröße und Prognosen für industrielle Vliesstoffmembranen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Modul (Platten- und Rahmenvlies, Spiralwickelvlies, Hohlfaservlies, Schlauchvlies); Anwendung (Abwasserbehandlung, Lebensmittel und Getränke, Chemie und Biochemie, Pharmazeutika, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016543
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 18, 2026


Marktgröße 2025
2,79 US$ Mrd.
Basisjahrwert
Prognose für 2034
6,61 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
10.06 %
Wachstumsrate
Adressierbarer Markt
41,80 US$ Mrd.
(2026–2034)
Der Markt für industrielle Vliesmembranen wurde im Jahr 2025 auf 2,79 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,61 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 10,06 % von 2026 bis 2034 entspricht. Der Markt umfasst Membranträger und Filtervorrichtungen, die je nach Moduldesign in der Wasseraufbereitung, der Lebensmittelproduktion, der chemischen/biochemischen Verarbeitung und der pharmazeutischen Industrie eingesetzt werden.
Nordamerika wird aufgrund der Abwasserwiederverwendung, der Wassereinsparung in der Industrie, der pharmazeutischen Produktion und des Austauschs bestehender Filter weiterhin einer der technologisch fortschrittlichsten Märkte bleiben. Das Marktwachstum für industrielle Vliesmembranen in Nordamerika wird zudem durch strenge Einleitungsstandards und den Ausbau dezentraler Wasseraufbereitungsanlagen sowie durch geringe Verschmutzungsanfälligkeit und Kompaktheit der Membranen angetrieben.
Marktanalyse und Einblicke für industrielle Vliesstoffmembranen
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 20–24 % ausmachen wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % wachsen wird. wachsen wird . Unterstützt wird dies durch die Wiederverwendung von Industrieabwasser, die pharmazeutische Verarbeitung, die Nachrüstung von Membrananlagen und strengere Anforderungen an die Behandlungsleistung.
- USA: Es wird prognostiziert, dass die USA im Jahr 2025 einen Anteil von 76–80 % am nordamerikanischen Markt ausmachen werden , was einem jährlichen Wachstum von 9,1–10,1 % zwischen 2026 und 2034 entspricht. entspricht , da die industrielle Wasserwiederverwendung und die fortschrittliche Abwasserinfrastruktur ausgebaut werden.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 22–26 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen wird. wachsen wird , angeführt von Deutschland, Frankreich, Großbritannien, Italien und Spanien durch Initiativen zur Steigerung der Wassereffizienz und zur Reduzierung industrieller Abwässer.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird für 2025 auf 36–40 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % zwischen 2026 und 2034. Angeführt wird diese Entwicklung von China, Japan, Südkorea und Indien, die auf Produktionsausweitungen, Wasserknappheit und Infrastrukturinvestitionen zurückzuführen sind.
- Größtes Segment: Spiralwickelmodule werden im Jahr 2025 voraussichtlich einen Marktanteil von 38–42 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,6 % von 2026–2034. , was auf einen breiten Einsatz in der Industrie und in der Abwasserbehandlung zurückzuführen ist.
- Wachstumsstarkes Segment: Der Marktanteil von Pharmazeutika wird im Jahr 2025 auf 14–18 % geschätzt und soll von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–12,5 % wachsen. bedingt durch die Nachfrage nach hochreinem Prozesswasser und Bioprozessfiltration.
- Detaillierte Analyse der wichtigsten Unternehmen: Ahlstrom-Munksjö Oyj, Asahi Kasei Corporation, Berry Global Group, Inc., DuPont de Nemours, Inc., Exxon Mobil Corporation, Fitesa SA, Freudenberg Filtration Technologies SE & Co. KG, Johns Manville, Mitsui Chemicals, Inc., Toray Industries, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Das Verfahren hat zur Entwicklung von Membranen geführt, die ein optimales Verhältnis von Permeation, mechanischer Festigkeit, chemischer Stabilität und Foulingresistenz aufweisen. Vliesstoffe dienen zunehmend nicht mehr nur als Verstärkung, sondern auch als funktionale Trägermaterialien. Das Moduldesign bestimmt Druckbeständigkeit, Oberflächennutzung, Reinigungsaufwand und Austauschzyklen. Diese Entwicklungen werden das Wachstum des Marktes für industrielle Vliesmembranen in anspruchsvollen Anwendungen der Flüssigkeitstrennung vorantreiben.
Zukünftig wird die Expansion im asiatisch-pazifischen Raum, im Nahen Osten und in industriell belasteten Regionen erfolgen, wo die Wiederverwendung wirtschaftlich wird. Wachstumsbereiche für Investitionen umfassen modulare Verarbeitung, Rohstoffrückgewinnung, energieeffiziente Trennung und Produktion. Der zunehmende Regulierungsdruck in Bezug auf industrielle Abwässer und Wasserverbrauch wird die Akzeptanz fördern, während der Kapazitätsausbau in der Pharma- und Biotechnologiebranche eine weitere Nachfragequelle für hochreine Filtrationskonfigurationen darstellt.
Berichtsumfang zum Markt für industrielle Vliesstoffmembranen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,79 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,61 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 10,06 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Vliesstoffmembranen
Der Markt für industrielle Vliesmembranen ist maßgeblich von den steigenden Anforderungen an die Rückgewinnung, Reinigung und das Recycling von Industrieabwasser abhängig. Zu den Akteuren entlang der Wertschöpfungskette zählen Polymer- und Faserhersteller, Vliesstoffhersteller, Membranhersteller, Modulhersteller, Systemintegratoren, Ingenieurbüros und industrielle Anwender der Systeme. Materialeigenschaften beeinflussen Permeabilität, Benetzbarkeit, chemische Beständigkeit und mechanische Stabilität; daher sind die vorgelagerten Formulierungs- und Herstellungsprozesse entscheidende Wettbewerbsfaktoren.
Bei Verbrauchern steigt die Tendenz, Systeme zu bevorzugen, die den Gesamtwasserverbrauch reduzieren, anstatt lediglich Abwässer zu behandeln. Lebensmittelverarbeiter benötigen zudem die Rückgewinnung von Prozesswasser, während Chemieproduzenten Verunreinigungen abtrennen müssen. Pharmahersteller sind an reproduzierbaren, hochreinen Wasserströmen interessiert. Daher besteht ein Wettbewerb hinsichtlich Membranlebensdauer, Flussstabilität, Reinigungsfähigkeit, Moduldichte und Systemintegration.
Der Marktbericht für industrielle Vliesmembranen zeigt ein fragmentiertes Wettbewerbsumfeld, in dem die Differenzierung durch Membrandesign, Substratdesign, Anwendungs-Know-how und geografische Verfügbarkeit bestimmt wird. Ahlstrom-Munksjö Oyj und Freudenberg Filtration Technologies SE & Co. KG sind im Bereich der technischen Filtrationsmedien stark vertreten, während DuPont de Nemours, Inc., Asahi Kasei Corporation und Toray Industries, Inc. Membranen in ihre Trenntechnologien integrieren.
Die strategische Positionierung hängt zunehmend von regionaler Produktion und anwendungsorientierter Entwicklung ab. Unternehmen wie Berry Global Group, Inc., Fitesa SA, Johns Manville und Mitsui Chemicals, Inc. verfügen über Stärken in den Bereichen Werkstoffe bzw. technische Substrate, während die Exxon Mobil Corporation im Polymerbereich stark ist, der sich für Membranstrukturen eignet.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für industrielle Vliesstoffmembranen: Strategische Einblicke
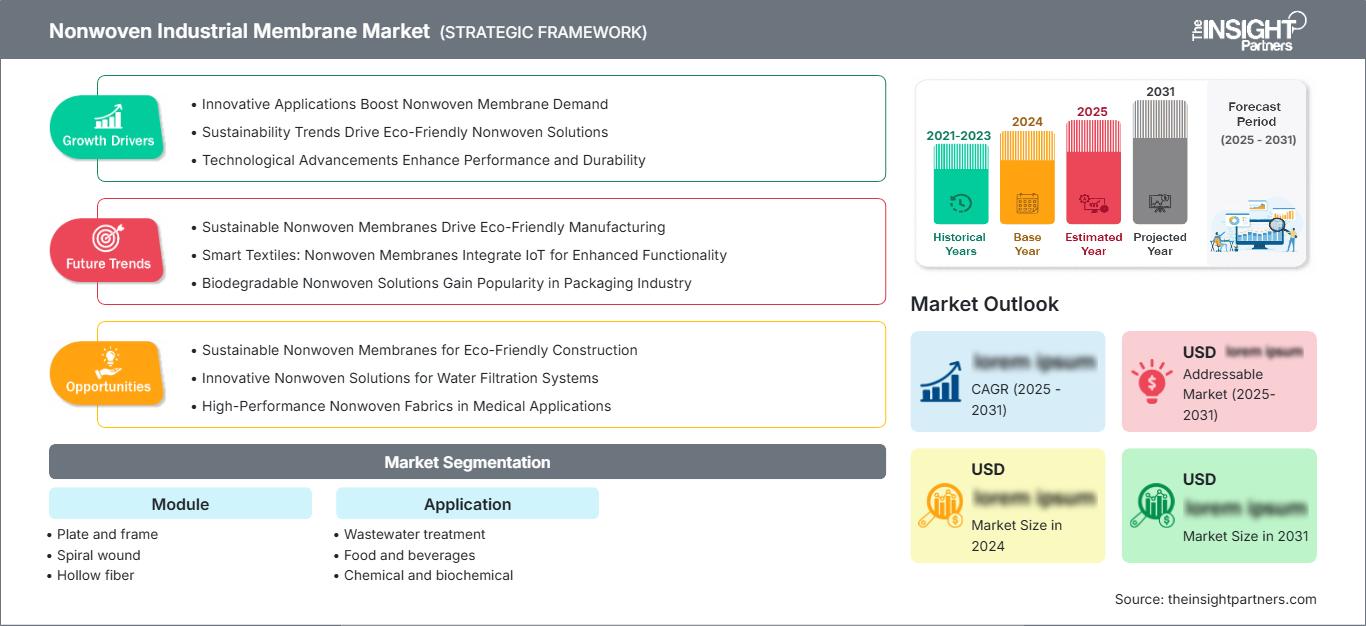
Regionale Einblicke
Markt für industrielle Vliesstoffe in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 20–24 % am Markt für industrielle Vliesmembranen halten, mit einem durchschnittlichen jährlichen Wachstum von 9,0–10,0 % von 2026 bis 2034. Die USA dominieren die regionale Nachfrage, da die Wiederverwendung von Industrieabwasser, die pharmazeutische Produktion, die Lebensmittelverarbeitung und die kommunale Wasserinfrastruktur zunehmend kompakte und effiziente Filtrationslösungen erfordern. Kanada trägt durch Anwendungen im Bergbau, der Lebensmittelverarbeitung und der Wasseraufbereitung zum Markt bei, während Mexiko von Investitionen in die Fertigungsindustrie und das industrielle Wassermanagement profitiert.
Die regionale Nachfrage nach Membrantechnologie mit reduzierten Betriebskosten und hoher Rückgewinnungsrate steigt. Industrieanlagen berücksichtigen neben Energienutzung und Reinigungsanforderungen nun auch die Membranwechselzyklen. Für 2025 wird ein Marktanteil der USA in Nordamerika von 76 bis 80 % prognostiziert, begleitet von zunehmender technischer Unterstützung durch regionale Anbieter und Membranhersteller aus anderen Ländern.
US-Markt für industrielle Vliesmembranen
Schätzungen zufolge werden die USA im Jahr 2025 76–80 % des nordamerikanischen Marktes ausmachen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–10,1 % wachsen. Industrielle Abwasserbehandlung, Wasserwiederverwendung, Lebensmittel- und Getränkeverarbeitung sowie die pharmazeutische Produktion sind wichtige Anwendungsgebiete. Große Industrieunternehmen betrachten die Membranfiltration zunehmend als Teil umfassenderer Wassereffizienzprogramme anstatt als isolierte Aufbereitungsanlage.
Die bestehende installierte Basis treibt die Nachfrage nach Ersatz- und Nachrüstungslösungen an, während Neuinstallationen den Einsatz kompakter Module und verbesserter Foulingresistenz ermöglichen. DuPont de Nemours, Inc., Johns Manville, Berry Global Group, Inc. und weitere Hersteller von Filtrationsmaterialien bleiben aufgrund ihrer Angebote an Membranen, Substraten und Filtrationssystemen weiterhin relevant. Zusätzliche Nachfrage entsteht durch die Halbleiter-, Biotechnologie- und Hightech-Industrie.
Europäischer Markt für industrielle Vliesmembranen
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 22–26 % ausmachen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen, wobei Deutschland weiterhin ein führender Markt bleibt. Die Industrie in Großbritannien, Deutschland, Frankreich, Italien und Spanien legt zunehmend Wert auf Wassereffizienz, Ressourcenrückgewinnung und ein strengeres Abwassermanagement.
Deutschland verfügt über Vorteile in der chemischen, Lebensmittel-, Pharma- und industriellen Verarbeitung, was einen Bedarf an effektiver Trennung zur Folge hat. In Großbritannien wird die Nachfrage durch Abwasserbehandlungs- und industrielle Wasserwiederverwendungsprogramme gedeckt. Lebensmittelverarbeitung, Chemie, Pharmazie und stark beanspruchtes Industriewasser in Frankreich, Italien und Spanien erhöhen die Nachfrage. Europäische Abnehmer analysieren Membranen anhand von Lebenszykluskosten, Energieverbrauch und Ressourcenrückgewinnung.
APAC-Markt für industrielle Vliesmembranen
Der Marktanteil für den asiatisch-pazifischen Raum (APAC) wird 2025 voraussichtlich bei rund 36–40 % liegen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–11,8 % weiter steigen. China ist die führende Region hinsichtlich der Nachfrage, gefolgt von Japan, Südkorea, Indien und Australien. Zu den Wachstumsfaktoren zählen das Wachstum des verarbeitenden Gewerbes, die Abwasserbehandlung in der Industrie und die Wasserknappheit.
China verfügt über ein hohes industrielles Entwicklungspotenzial und investiert beträchtlich in die Wasseraufbereitung, Japan konzentriert sich auf fortschrittliche Trennverfahren. Südkorea profitiert von der Entwicklung seiner Elektronik- und Chemieindustrie, Indien von der industriellen Entwicklung und der Wasserinfrastruktur, und Australien von Regelungen zur Wasserwiederverwendung. Die Entwicklung regionaler Strategien und verstärkte Investitionen in effiziente Fertigungsprozesse dürften dazu beitragen, den Markt für industrielle Vliesmembranen zu erhalten.
Markt für industrielle Vliesmembranen im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird von 2026 bis 2034 ein jährliches Wachstum von 9,4–10,4 % prognostiziert. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung dieser Technologien durch Entsalzung, industrielle Wassernutzung, petrochemische Verarbeitung und Infrastrukturinvestitionen. Südafrika stellt aufgrund seiner Anforderungen an industrielles Abwasser und Wassersicherheit einen wichtigen afrikanischen Markt dar.
Saudi-Arabien verfügt über ein enormes Potenzial für industrielle Diversifizierung und Wasserentwicklungsprojekte, während die Vereinigten Arabischen Emirate neben Strategien zur Ressourceneffizienz auch Entsalzungskapazitäten nutzen. Südafrika konzentriert sich auf Wasserrecyclingprozesse im Bergbau und in der verarbeitenden Industrie. Der Rest der MEA-Region ist stärker projektorientiert, wobei der Bedarf hauptsächlich vom Standort der Industrie oder von Gebieten mit Wasserknappheit abhängt.
Segmentierungsanalyse
Modul
Für das Modulsegment wird von 2026 bis 2034 ein jährliches Wachstum von 9,7–10,7 % erwartet. Die Konfiguration bestimmt Filtrationsfläche, Druckbeständigkeit, Reinigungseffizienz, Platzbedarf und Wirtschaftlichkeit des Austauschs. Spiralwickelmembranen bleiben für den breiten industriellen Einsatz wichtig, während Hohlfaser- und Rohrmembranen an Bedeutung gewinnen, wenn Verschmutzungseigenschaften oder die Zusammensetzung des Zulaufs eine spezielle Behandlung erfordern. Der Markt für industrielle Vliesmembranen variiert daher erheblich je nach Modulgeometrie und Prozessbedingungen.
- Platten- und Rahmenkonstruktion: Diese Bauweise ist weiterhin relevant, wenn einfacher Zugang, Inspektion und flexibler Membranwechsel wichtig sind. Ihre modulare Struktur eignet sich für Anwendungen, die häufige Wartung oder spezielle Prozesskonfigurationen erfordern.
- Spiralwickelmodule bieten eine große Membranfläche bei kompakter Bauweise und finden daher breite Anwendung in der industriellen Wasseraufbereitung. Ihre bewährte Systemarchitektur macht sie attraktiv für standardisierte und skalierbare Anlagen.
- Hohlfaser: Hohlfasermodule bieten eine hohe Oberflächendichte und eine effiziente Gehäusekonstruktion. Sie sind besonders wichtig dort, wo kompakte Anlagen, hoher Filtrationsdurchsatz und kontrollierte Trennleistung Priorität haben.
- Rohrförmig: Rohrförmige Module eignen sich für anspruchsvolle Fördermengen mit hohem Feststoff- oder Verschmutzungsgrad. Ihre Geometrie erleichtert die Reinigung und unterstützt Anwendungen, bei denen eine robuste hydraulische Handhabung wichtiger ist als eine maximale Packungsdichte.
Anwendung
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 10,2–11,2 % prognostiziert. Die Anwendungsanforderungen bestimmen die Membranchemie, die Modulkonfiguration, das Reinigungsverfahren und die Qualifizierungskriterien. Die Abwasserbehandlung bietet einen hohen Bedarf, während pharmazeutische Anwendungen höhere technische Anforderungen stellen. Der Markt für industrielle Vliesmembranen bevorzugt zunehmend anwendungsspezifische Produkte gegenüber universellen Membrankonstruktionen.
- Abwasserbehandlung: Die Abwasserbehandlung stellt einen zentralen Nachfragebereich dar, da Industrieunternehmen eine höhere Wasserrückgewinnung, geringere Abwassermengen und eine verbesserte Einhaltung von Vorschriften anstreben. Membransysteme unterstützen die Wiederverwendung und werden zunehmend in moderne Aufbereitungsanlagen integriert.
- Lebensmittel und Getränke: Lebensmittel- und Getränkehersteller benötigen zuverlässige Trennverfahren, hygienische Betriebsabläufe und eine kontrollierte Prozesswasserqualität. Membranen können die Klärung, Konzentration, Rückgewinnung und Wiederverwendung von Wasser unterstützen und gleichzeitig die Abhängigkeit von herkömmlichen Trennverfahren verringern.
- Chemische und biochemische Prozesse erfordern Beständigkeit gegenüber aggressiven Einsatzstoffen, Lösungsmitteln, Temperaturschwankungen und Fouling. Speziell entwickelte Membranstrukturen helfen Herstellern, die Selektivität zu verbessern und wertvolle Prozessströme zurückzugewinnen.
- Pharmazeutische Anwendungen legen Wert auf Reproduzierbarkeit, hochreines Wasser, Kontaminationskontrolle und validierte Prozessleistung. Die Nachfrage wird durch die Herstellung von Biologika, pharmazeutische Wasseraufbereitungssysteme und zunehmend anspruchsvollere nachgelagerte Aufreinigungsprozesse gedeckt.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Abwasserbehandlung |
Hoch |
Wasserwiederverwendung |
Reifen |
|
Speisen und Getränke |
Medium |
Prozesswiederherstellung |
Skalierung |
|
Chemische und biochemische |
Hoch |
Rohstoffrückgewinnung |
Skalierung |
|
Pharmazeutische |
Medium |
Hohe Reinheit |
Skalierung |
Markttreiber und Wirkungsanalyse für industrielle Vliesstoffmembranen
Industrielle Wasserwiederverwendung und Verschärfung der Einleitungsbestimmungen
Die zunehmende Wasserknappheit in der Industrie verschiebt die Prioritäten bei der Wasseraufbereitung von der einmaligen Reinigung hin zur kontinuierlichen Rückgewinnung und Wiederverwendung. Hersteller in der Chemie-, Lebensmittel-, Pharma- und Metallindustrie benötigen vermehrt Aufbereitungssysteme, die Wasser zurückgewinnen und gleichzeitig gelöste und suspendierte Verunreinigungen kontrollieren können. Membranbasierte Verfahren lassen sich mit biologischer Aufbereitung, Umkehrosmose und Feinreinigungsstufen kombinieren, sodass Betreiber die Aufbereitung an die spezifischen Anforderungen des jeweiligen Standorts anpassen können. Die wirtschaftlichen Vorteile reichen über den reinen Membranaustausch hinaus, da eine höhere Rückgewinnung den Frischwasserbezug, die Abwassermengen und die betriebswirtschaftlichen Kosten der Aufbereitung reduzieren kann. Vorschriften zur Qualität industrieller Abwässer fördern Investitionen zusätzlich dort, wo konventionelle Systeme die erforderlichen Parameter nicht dauerhaft erfüllen können. Angesichts der zunehmenden Wasserknappheit in Industrieanlagen sind Membrananbieter mit hoher Fouling-Resistenz, Chemikalienbeständigkeit und Reinigungsleistung gut positioniert, um Modernisierungs- und Erweiterungsprojekte zu realisieren.
Erweiterung der pharmazeutischen und bioprozessorientierten Fertigung
Die pharmazeutische und biotechnologische Produktion verzeichnet eine steigende Nachfrage nach Filtrationstechnologien, die kontrollierte und reproduzierbare Prozessbedingungen gewährleisten. Die Herstellung von Biologika erfordert hochreines Wasser sowie Trenn-, Klärungs- und Virusentfernungsverfahren. Dies eröffnet Chancen für Membranstrukturen, die auf engste Leistungsspezifikationen zugeschnitten sind. Qualifizierungsanforderungen erhöhen zudem die Markteintrittsbarrieren, da Lieferanten konsistente Materialien, Fertigungsqualität und Prozesszuverlässigkeit nachweisen müssen. Dieses Umfeld begünstigt Unternehmen, die Vliesträgerstrukturen mit fortschrittlicher Membranchemie und Modultechnik kombinieren können. Der Ausbau der Produktionskapazitäten im asiatisch-pazifischen Raum, in Nordamerika und Europa dürfte den Kundenstamm für spezialisierte Membranprodukte erweitern. Besonders relevant sind Anbieter, die über Standardfiltrationsmedien hinausgehen und anwendungsspezifische Materialien liefern können, die die strengen Anforderungen der pharmazeutischen Verarbeitung erfüllen.
Nachfrage nach kompakten und energieeffizienten Aufbereitungssystemen
Industrieunternehmen bewerten Investitionen in Filtration zunehmend anhand der Gesamtlebenszyklusökonomie anstatt der anfänglichen Anlagenkosten. Kompakte Membranmodule reduzieren den Platzbedarf, während verbesserte Permeabilität und Foulingresistenz den Bedarf an Pumpen, Reinigung und Austausch verringern. Dies ist besonders wichtig für Anlagen, in denen die Flächenverfügbarkeit, die Arbeitskosten und der Energieverbrauch die Erweiterung der Aufbereitungsanlagen einschränken. Modulare Architekturen ermöglichen zudem eine schrittweise Kapazitätserweiterung und reduzieren so den Bedarf an überdimensionierten Erstanlagen. Anbieter reagieren darauf mit Verbesserungen bei der Membranoberflächennutzung, der Modulpackungsdichte, der Vorbehandlungsintegration und der Reinigungskompatibilität. Digitale Überwachung ermöglicht es den Betreibern außerdem, Leistungsverschlechterungen zu erkennen, bevor es zu starker Verschmutzung kommt. Diese Entwicklungen erweitern das Potenzial von Vliesmembranen, da Leistungsverbesserungen messbare Betriebskosteneinsparungen über die gesamte Lebensdauer der Membran generieren können.
Zukunftstrends auf dem Markt für industrielle Vliesstoffmembranen
Fortschrittliche Antifouling-Membranarchitekturen
Die zukünftige Membranentwicklung im Markt für industrielle Vliesmembranen wird sich voraussichtlich verstärkt auf die Kontrolle von Fouling auf Material- und Modulebene konzentrieren. Oberflächenmodifizierung, hydrophile Behandlungen, optimierte Porenstrukturen und Verbundvliesträger können die Beständigkeit gegenüber organischen Ablagerungen, Ölen, Proteinen und Schwebstoffen verbessern. Anstatt allein die Anfangspermeabilität zu maximieren, werden Hersteller voraussichtlich einen stabilen Fluss über längere Betriebszeiten optimieren. Dieser Ansatz kann die Reinigungshäufigkeit reduzieren und die Austauschintervalle verlängern, was die Wirtschaftlichkeit über den gesamten Lebenszyklus verbessert. Anwendungsspezifisches Substrat-Engineering dürfte mit zunehmender Komplexität der Abwasserzusammensetzungen häufiger zum Einsatz kommen. Anbieter können zudem Membranleistungsdaten mit digitaler Überwachung kombinieren, um Fouling vorherzusagen und Reinigungspläne zu optimieren. Diese Entwicklungen dürften Unternehmen mit Kompetenzen in den Bereichen Polymere, Fasern, Membranchemie, Konvertierung und Modulentwicklung begünstigen, da so Leistungsverbesserungen über die gesamte Filtrationsarchitektur hinweg realisiert werden können.
Integrierte Membransysteme für die Kreislaufwirtschaft von Wasser
Die nächste Phase der Einführung wird voraussichtlich integrierte Aufbereitungsanlagen anstelle von eigenständigen Membraneinheiten umfassen. Industrieanlagen kombinieren zunehmend Ultrafiltration, Mikrofiltration, Umkehrosmose, Membranbioreaktoren, Verdampfung und Rohstoffrückgewinnungstechnologien, abgestimmt auf die Wasserchemie und die angestrebten Rückgewinnungsziele. Durch diese Integration lassen sich Abwasserströme in wiederverwendbares Wasser, konzentrierte Schadstoffe und rückgewinnbare Materialien trennen. Systemplaner werden daher der Kompatibilität zwischen Membranstufen, Vorbehandlungsanlagen, Sensoren und nachgelagerten Prozessen Priorität einräumen. Vliesmembranen bieten Vorteile, wenn eine robuste Vorbehandlung und Zwischenfiltration vor engeren Trennstufen erforderlich sind. Da Industriekunden minimale Flüssigkeitsabflüsse und geschlossene Wasserkreisläufe anstreben, erhalten Membranhersteller mit umfassendem Prozesswissen die Möglichkeit, sich frühzeitig in die Anlagenplanung einzubringen und die langfristige Technologieauswahl zu beeinflussen.
Marktchancen für industrielle Vliesstoffmembranen
Lokale Fertigung in wachstumsstarken Industrieregionen
Hersteller können regionale Chancen nutzen, indem sie Produktions-, Verarbeitungs- oder technische Supportkapazitäten näher an ihre Kunden im asiatisch-pazifischen Raum und anderen wasserarmen Märkten verlagern. Die Lokalisierung verkürzt Lieferzeiten, reduziert logistische Risiken und verbessert die Reaktionsfähigkeit auf anwendungsspezifische Anforderungen. China und Indien bieten besonders attraktive Bedingungen, da die industrielle Fertigung, die pharmazeutische Produktion und die Wasserinfrastruktur parallel expandieren. Japan und Südkorea bieten zusätzliche Möglichkeiten für die Entwicklung fortschrittlicher Membranen in Verbindung mit Elektronik, Chemie und Reinstwasseraufbereitung. Regionale Produktion ermöglicht zudem die Anpassung von Modulabmessungen, Substrateigenschaften und Filtrationsleistung ohne lange internationale Lieferketten. Strategische Partnerschaften mit Ingenieurbüros und Systemintegratoren für Aufbereitungsanlagen stärken den Marktzugang und senken gleichzeitig die Hürden bei der Kundenqualifizierung. Anbieter, die lokale Dienstleistungen mit global standardisierten Qualitätssystemen kombinieren, können sich in diesen Wachstumsmärkten differenzieren.
Hochwertige Membranlösungen zur Rohstoffrückgewinnung
Die Rohstoffrückgewinnung bietet im Markt für industrielle Vliesmembranen neben der konventionellen Abwasserbehandlung eine zweite Chance. Industrieunternehmen sind zunehmend bestrebt, Wasser, Salze, Chemikalien, Nährstoffe und andere wertvolle Komponenten aus Prozessströmen zurückzugewinnen, anstatt sie lediglich als Abfall zu behandeln. Membransysteme können in diesen Rückgewinnungsprozessen als selektive Trennstufen dienen, insbesondere in Kombination mit Kristallisations-, Konzentrations- oder Poliertechnologien. Chemie- und Biochemiehersteller können von der Rückgewinnung von Prozessbestandteilen profitieren, während Lebensmittelverarbeiter wertvolle Ströme auffangen und Entsorgungskosten senken können. Pharmahersteller können zudem fortschrittliche Filtrationstechniken einsetzen, um die Prozessausbeute zu verbessern und Materialverluste zu reduzieren. Anbieter sollten daher die Membranleistung nicht nur anhand der Schadstoffrückhaltung, sondern auch unter Berücksichtigung der Wirtschaftlichkeit der Rückgewinnung bewerten. Produkte, die für schwierige Zulaufströme, hohe Konzentrationsfaktoren und wiederholte Reinigungen ausgelegt sind, können einen höheren Wert erzielen und langfristige Kundenbeziehungen fördern.
Aktuelle Entwicklungen
- 14. Mai 2026: Integrated Water Services, Inc. schloss die Übernahme von Complete Filtration Resources ab und stärkte damit seine Kompetenzen in den Bereichen Prozessfiltration und industrielle Abwasserbehandlung. Die Transaktion vereint Membranbioreaktor- und Belüftungstechnologien mit spezialisierter Filtrationsexpertise, insbesondere für Kunden aus der Lebensmittel- und Getränkeindustrie. Die Unternehmen hoben modulare Aufbereitung, Abwasserwiederverwendung, digitale Überwachung und Lifecycle-Services als strategische Expansionsfelder hervor.
- 4. November 2025: PPG Industries, Inc. hat eine Ultrafiltrationsmembran mit Antifouling-Eigenschaften für anspruchsvolle industrielle Abwasseranwendungen vorgestellt. Das spiralgewickelte Element ist für ölhaltige und kontaminierte Abwässer konzipiert und verwendet ein firmeneigenes Verbundmaterial ohne absichtliche PFAS-Zusätze. Laut PPG reduziert die Technologie Ablagerungen, Wartungsaufwand und Ausfallzeiten und unterstützt gleichzeitig die industrielle Wasserwiederverwendung.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -