
Mercato dei trasformatori di gran potenza: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei trasformatori di potenza di grandi dimensioni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (trasmissione di energia, generazione di energia); utente finale (settore industriale, settore energetico e delle utility, infrastrutture) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012253
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
30,49 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
62,69 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,34 %
Tasso di crescita
Mercato di riferimento
418,40 miliardi di dollari USA
(2026-2034)
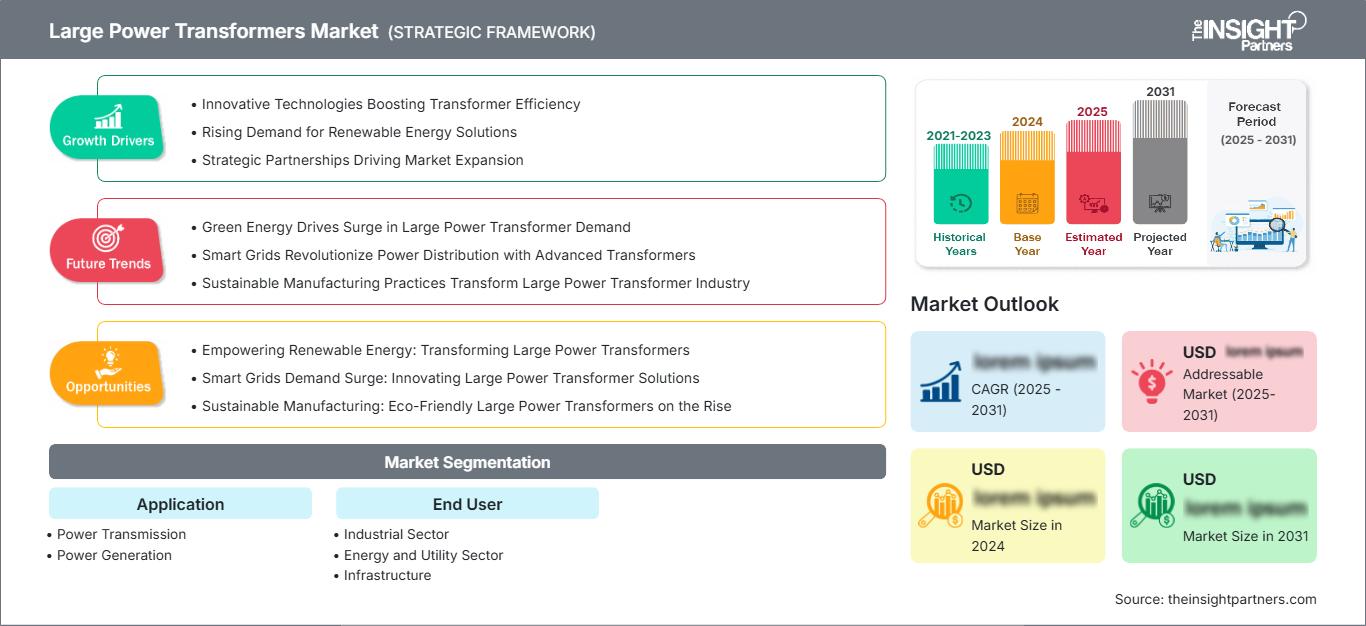
Il mercato dei trasformatori di potenza di grandi dimensioni aveva un valore di 30,49 miliardi di dollari nel 2025 e si prevede che raggiungerà i 62,69 miliardi di dollari entro il 2034, registrando un CAGR dell'8,34% nel periodo 2026-2034. Il mercato è influenzato dall'espansione delle reti di trasmissione, dalla sostituzione delle infrastrutture di rete obsolete, dall'integrazione delle energie rinnovabili e dalla crescente domanda di elettricità da parte di applicazioni industriali e infrastrutturali. Anche la crescente richiesta di apparecchiature ad alta e altissima tensione sta influenzando la capacità produttiva e le strategie di approvvigionamento a livello globale.
Si prevede che il Nord America manterrà una posizione significativa, grazie alla modernizzazione della rete, alla sostituzione delle flotte di trasformatori obsolete, al fabbisogno energetico dei data center e ai crescenti investimenti nella trasmissione. Si stima che la regione registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 7,2% e il 7,8% nel periodo 2026-2034. Cicli di approvvigionamento più lunghi, capacità produttiva limitata e la necessità di catene di approvvigionamento nazionali resilienti stanno incoraggiando le utility e gli acquirenti industriali a pianificare gli acquisti di trasformatori in fasi più precoci dei cicli di sviluppo dei progetti.
Analisi e approfondimenti sul mercato dei trasformatori di grande potenza.
- Nord America: si stima che la regione rappresenterà una quota di mercato dei trasformatori di potenza di grandi dimensioni pari al 24-28% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% nel periodo 2026-2034, grazie alla sostituzione delle reti elettriche, alla crescita della domanda, all'integrazione delle energie rinnovabili e al potenziamento delle linee di trasmissione.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034, a causa dell'infrastruttura obsoleta e delle connessioni ad alto carico.
- Europa: si stima che l'Europa deterrà una quota del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,4%, con Germania, Regno Unito, Francia, Italia e Spagna a supporto del potenziamento delle reti di trasmissione e dell'integrazione delle energie rinnovabili.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 42-46% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,0-8,6%, trainata da Cina, India, Giappone e Corea del Sud grazie all'espansione delle infrastrutture elettriche.
- Segmento più ampio: si stima che la trasmissione di energia elettrica deterrà una quota di mercato del 58-62% nel 2025 e crescerà a un CAGR dell'8,0-8,5%, a testimonianza dei continui investimenti nelle reti ad alta tensione.
- Segmento ad alta crescita: si stima che il settore industriale rappresenterà una quota del 24-28% nel 2025 e si espanderà a un CAGR dell'8,8-9,4%, sostenuto dall'elettrificazione e dai grandi consumi industriali.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Bharat Heavy Electricals Limited, CG Power and Industrial Solutions Limited, GE Vernova Inc., Hyosung Heavy Industries Corporation, Mitsubishi Electric Corporation, Siemens AG, Schneider Electric SE, SPX Transformer Solutions, Inc., Toshiba Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei trasformatori di potenza di grande capacità è passato dall'approvvigionamento tradizionale di trasformatori alla produzione di trasformatori ad alta capacità, specifici per determinate applicazioni e progettati per la crescente complessità delle reti di trasmissione. I produttori hanno risposto all'aumento delle specifiche di tensione, ai corridoi di generazione da fonti rinnovabili, al monitoraggio digitale delle condizioni, ai sistemi di isolamento e alla maggiore necessità di resilienza. La produzione continua a essere concentrata nelle mani di società di ingegneria già esistenti, mentre investimenti in produzioni specializzate ne aumentano la produzione in regioni chiave. Inoltre, i tempi di approvvigionamento si stanno allungando a causa della maggiore necessità di certezza in merito alla fornitura di materiali, alla capacità ingegneristica, ai test e al trasporto.
In termini di prospettive, i nuovi corridoi energetici nell'area Asia-Pacifico, Nord America, Medio Oriente e in alcune regioni europee genereranno un ulteriore fabbisogno di trasformatori. Gli investimenti nella rete elettrica stanno diventando sempre più importanti quanto quelli nella produzione di energia, con le energie rinnovabili e i grandi consumatori di elettricità che creano colli di bottiglia nelle interconnessioni. L'attenzione della regolamentazione sull'affidabilità della rete, la sicurezza energetica, la produzione interna e l'integrazione delle energie rinnovabili dovrebbe guidare la spesa in conto capitale per gli anni a venire. Il risultato finale è un contesto commerciale che avvantaggia i fornitori con ingegneria avanzata, collaudo delle unità, assistenza e accesso ad acciaio elettrico, rame, isolanti e altri componenti vitali.
Ambito del rapporto sul mercato dei trasformatori di grande potenza
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 30,49 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 62,69 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,34% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei trasformatori di grande potenza
La domanda nel mercato dei trasformatori di potenza di grandi dimensioni è strettamente legata alla capacità di trasmissione dell'energia elettrica, all'espansione della capacità di generazione e al rinnovo delle apparecchiature ad alta tensione esistenti e obsolete. La catena del valore comprende fornitori di acciaio elettrico e rame, progettisti di trasformatori, produttori di componenti, produttori di nuclei e avvolgimenti, stazioni di collaudo, servizi logistici, aziende di servizi pubblici, utenti industriali e costruttori di infrastrutture. I trasformatori di grandi dimensioni richiedono un notevole impegno ingegneristico e trasporti speciali, pertanto la pianificazione della produzione e la gestione del progetto diventano importanti criteri competitivi. Le prestazioni del ciclo di vita stanno diventando un criterio più importante nelle decisioni di acquisto rispetto al solo costo dell'apparecchiatura.
L'offerta nel mercato dei trasformatori di potenza di grandi dimensioni continua a risentire di cicli di produzione lunghi, disponibilità di manodopera specializzata, capacità di collaudo e prezzi dei materiali. I trasformatori di grandi dimensioni sono in genere realizzati su misura per i progetti, pertanto non esistono soluzioni alternative immediate in caso di carenza di capacità produttiva. Questo aspetto rende la capacità produttiva e le relazioni con i clienti fattori competitivi di fondamentale importanza. In particolare, le aziende di servizi pubblici e gli utenti industriali valutano sempre più i propri fornitori in base alle prestazioni di consegna, alla competenza ingegneristica, alla capacità di messa in servizio, alla disponibilità di pezzi di ricambio e ai servizi post-vendita, oltre che ai criteri tecnici e al costo.
Il posizionamento competitivo nel mercato dei trasformatori di potenza di grandi dimensioni si basa sempre più sulla capacità delle aziende di integrare la produzione di trasformatori e l'ingegneria di rete con sistemi di controllo digitale ed elettronica di potenza. ABB Ltd., Siemens AG, GE Vernova Inc., Mitsubishi Electric Corporation e Schneider Electric SE offrono vantaggi competitivi sotto forma di portafogli completi per l'elettrificazione e capacità di gestione di progetti a livello globale. Bharat Heavy Electricals Limited e CG Power and Industrial Solutions Limited sono attori chiave in India, mentre Hyosung Heavy Industries Corporation sta rafforzando la sua posizione nel segmento dell'alta tensione.
Alcuni altri operatori si distinguono per la loro competenza produttiva, la presenza regionale e le capacità di gestione dei progetti. Ad esempio, SPX Transformer Solutions, Inc. è fortemente orientata verso il Nord America, mentre Toshiba Corporation offre una consolidata esperienza nell'ingegneria dei trasformatori in Asia e nel resto del mondo. L'attenzione degli investimenti si sta gradualmente spostando verso l'espansione della capacità produttiva, la produzione locale, la digitalizzazione della gestione degli asset e le innovazioni tecnologiche per l'integrazione delle fonti di energia rinnovabile. Il posizionamento competitivo si modifica quindi, passando dalla fornitura di singoli componenti alla partecipazione alle infrastrutture di rete.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei trasformatori di potenza di grande capacità: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei trasformatori di potenza di grandi dimensioni
Si stima che il Nord America rappresenterà il 24-28% del mercato dei trasformatori di potenza di grandi dimensioni nel 2025 e registrerà un CAGR del 7,2-7,8% nel periodo 2026-2034. La sostituzione della rete elettrica sta diventando cruciale poiché le aziende di servizi pubblici si trovano a dover gestire infrastrutture obsolete e un aumento della domanda di energia dovuto a data center, delocalizzazione industriale, elettrificazione e fonti rinnovabili. Anche l'ammodernamento delle linee di trasmissione è diventato importante, in quanto i nuovi progetti di generazione richiedono una maggiore capacità di interconnessione.
Il contesto della catena di approvvigionamento regionale continua a essere limitato dai lunghi processi produttivi e dalle esigenze ingegneristiche, nonché dal numero limitato di slot di produzione ad alta capacità. Pertanto, le aziende di servizi pubblici si concentrano sulla qualificazione dei fornitori, sulla produzione nazionale, sul supporto durante l'intero ciclo di vita e sulla garanzia di consegna. Il Canada contribuisce con il rinnovamento del proprio sistema di trasmissione e con lo sviluppo delle energie rinnovabili, mentre gli Stati Uniti continueranno a rappresentare una fonte primaria di domanda. L'approvvigionamento nordamericano continuerà a privilegiare i fornitori che offrono servizi relativi a ingegneria, collaudo, trasporto, installazione e monitoraggio.
Mercato statunitense dei trasformatori di potenza di grandi dimensioni
Si stima che gli Stati Uniti rappresenteranno il 72-76% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034. La domanda è trainata dalla sostituzione degli impianti esistenti, dall'espansione della rete elettrica, dall'integrazione delle energie rinnovabili, dal carico dei data center e dalle esigenze di elettrificazione industriale. I fornitori stanno ponendo maggiore enfasi sulla sicurezza dell'approvvigionamento e sulla riduzione della loro esposizione ai rischi logistici internazionali.
Le tendenze attuali prevedono il potenziamento delle reti di trasmissione in prossimità di aree ad alta crescita con centri di consumo e siti di energia rinnovabile. Tra i fornitori con competenze in questi settori figurano GE Vernova Inc., Siemens AG, ABB Ltd., Hyosung Heavy Industries Corporation e SPX Transformer Solutions, Inc. I progetti ad alto carico generano una domanda di apparecchiature di grande capacità e i processi di approvvigionamento si basano sempre più su contratti a lungo termine.
Mercato europeo dei trasformatori di grande potenza
Si stima che l'Europa deterrà una quota del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. La Germania rappresenta un mercato chiave per la trasmissione di energia elettrica, data la necessità di potenziare la rete per trasmettere l'energia prodotta da fonti rinnovabili ai centri di consumo. Anche il Regno Unito avrà bisogno di potenziare la rete per poter collegare gli impianti eolici offshore e per far fronte all'aumento della domanda di elettricità.
Altri mercati di riferimento includono Francia, Italia e Spagna, grazie alla domanda generata dalla produzione di energia rinnovabile, dall'elettrificazione industriale, dall'interconnessione e dall'ammodernamento delle reti. L'Italia beneficerà di investimenti nella produzione di trasformatori, mentre la Spagna sta potenziando le reti legate alla crescente produzione di energia rinnovabile. La Francia presenta un mix di produzione di energia nucleare e da fonti rinnovabili.
Mercato dei trasformatori di potenza di grandi dimensioni nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà una quota del 42-46% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) dell'8,0-8,6% nel periodo 2026-2034. La Cina rimane il paese leader, grazie ai grandi progetti di trasmissione e alla domanda di elettricità industriale. L'India sta espandendo le infrastrutture di trasmissione per il trasporto di energia rinnovabile, mentre Giappone e Corea del Sud supportano la produzione di trasformatori tecnologicamente avanzati.
L'Australia contribuisce attraverso l'integrazione delle energie rinnovabili e i requisiti di trasmissione a lunga distanza. In tutta la regione, l'espansione industriale, l'urbanizzazione, gli obiettivi in materia di energie rinnovabili e la modernizzazione della rete stanno rafforzando la domanda. La capacità produttiva di Cina, India, Giappone e Corea del Sud supporta inoltre la resilienza dell'offerta regionale, sebbene i progetti di trasformatori ad alta capacità rimangano soggetti a cicli prolungati di progettazione, collaudo e consegna.
Mercato dei trasformatori di potenza di grandi dimensioni in Medio Oriente e Africa
Il rapporto sul mercato dei trasformatori di potenza di grandi dimensioni mostra che la domanda in Medio Oriente e Africa è sostenuta dall'espansione della produzione di energia, dallo sviluppo industriale, dall'ammodernamento delle reti di trasmissione e da importanti programmi infrastrutturali. L'Arabia Saudita rimane un mercato leader, mentre gli Emirati Arabi Uniti e il Sudafrica contribuiscono attraverso la modernizzazione delle reti e importanti progetti energetici. Si stima che la regione crescerà a un tasso annuo composto (CAGR) del 7,2-7,9% nel periodo 2026-2034.
L'Arabia Saudita riveste un'importanza particolare poiché la diversificazione industriale e i grandi investimenti infrastrutturali richiedono una capacità di trasmissione affidabile. Gli Emirati Arabi Uniti continuano a sviluppare le infrastrutture elettriche parallelamente all'espansione dei progetti urbani e industriali. Il Sudafrica necessita di investimenti nella rete per migliorare l'affidabilità e integrare ulteriori impianti di generazione. Nell'intera regione, la domanda di trasformatori è sempre più legata a progetti di energia rinnovabile, interconnessioni, corridoi industriali e iniziative per l'accesso all'elettricità.
Analisi di segmentazione
Applicazione
Le previsioni del mercato dei trasformatori di potenza di grandi dimensioni indicano che la trasmissione di energia elettrica dovrebbe rimanere l'applicazione dominante, con un CAGR (tasso di crescita annuale composto) dell'8,0-8,5% nel periodo 2026-2034. La domanda è sostenuta da nuove linee di trasmissione ad alta tensione, trasporto di energia da fonti rinnovabili, interconnessioni interregionali e sostituzione di apparecchiature obsolete. L'aumento dei flussi di elettricità su distanze maggiori richiede trasformatori ad alta capacità con elevate caratteristiche termiche, di isolamento e di affidabilità.
- Trasmissione di energia: l'espansione della rete ad alta tensione crea esigenze di approvvigionamento costanti, soprattutto laddove la produzione di energia rinnovabile si trova lontano dai principali centri di consumo. I progetti di trasmissione richiedono inoltre una pianificazione coordinata di trasformatori, sottostazioni e ingegneria di rete.
- Produzione di energia: gli impianti di generazione necessitano di trasformatori per collegare le centrali alle reti di trasmissione e gestire la conversione di tensione. La crescita è sostenuta da progetti di energia rinnovabile, dalla sostituzione della generazione convenzionale e dalle crescenti esigenze di stabilità della rete.
Utente finale
Si prevede che il settore industriale registrerà un CAGR (tasso di crescita annuale composto) dell'8,8-9,4% nel periodo 2026-2034, diventando così il segmento di utenti finali principali a più rapida crescita. L'elettrificazione della produzione manifatturiera, metallurgica, mineraria, chimica, delle infrastrutture dati e di altre attività ad alta intensità energetica sta aumentando la domanda di apparecchiature elettriche affidabili e ad alta capacità.
- Settore industriale: i grandi impianti industriali richiedono una conversione di potenza affidabile per garantire un funzionamento continuo. L'elettrificazione, l'espansione della produzione e le applicazioni ad alto carico stanno aumentando l'importanza dell'affidabilità e delle prestazioni del ciclo di vita dei trasformatori.
- Settore energetico e delle utility: le utility rimangono acquirenti centrali perché la modernizzazione delle reti di trasmissione, l'integrazione della generazione e i programmi di sostituzione richiedono flotte di trasformatori ad alta capacità su reti nazionali e regionali.
- Infrastrutture: aeroporti, ferrovie, sviluppi urbani, sistemi idrici e grandi programmi di costruzione creano una domanda laddove sono necessarie una fornitura di energia elettrica affidabile e sottostazioni ad alta capacità.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Trasmissione di potenza |
Alto |
Espansione della griglia |
Scalatura |
|
Generazione di energia |
Mezzo |
Evacuazione rinnovabile |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei trasformatori di potenza di grandi dimensioni
Integrazione delle energie rinnovabili ed espansione della rete di trasmissione
Con la crescente diffusione delle energie rinnovabili anche al di fuori delle tradizionali aree di consumo elettrico, aumenta la necessità di linee ad alta tensione. Ciò significa che gli impianti solari ed eolici necessitano di trasformatori e sottostazioni in grado di trasportare l'elettricità su distanze maggiori e di gestire carichi variabili. L'Agenzia Internazionale dell'Energia ha evidenziato il crescente squilibrio tra gli investimenti nelle reti e la capacità di generazione, mentre si prevede che gli investimenti globali nelle reti raggiungeranno i 400 miliardi di dollari entro il 2025. In tale contesto, per i produttori di trasformatori, le prospettive risiedono nella realizzazione di trasformatori di dimensioni maggiori, livelli di tensione più elevati e apparecchiature progettate per condizioni di carico variabili. Inoltre, le aziende di servizi pubblici stanno ora verificando le specifiche dei trasformatori alla luce delle loro esigenze di integrazione delle energie rinnovabili, sicurezza della rete e durata operativa. Pertanto, l'installazione di impianti per la produzione di energia rinnovabile ha un impatto sulla domanda di trasformatori sia diretto che indiretto.
Centri dati ed elettrificazione di grandi carichi
La rapida espansione del numero di data center e di altri edifici ad alto consumo energetico influenzerà i profili di carico in diversi paesi sviluppati e in via di sviluppo. I sistemi basati sull'intelligenza artificiale potrebbero essere caratterizzati da un'elevata domanda di capacità di generazione di energia elettrica, il che comporterebbe la necessità di costruire sottostazioni, linee di trasmissione e trasformatori ad alta capacità. Un altro esempio è la crescente domanda di elettrificazione dell'industria, che presuppone la sostituzione dei macchinari a combustione utilizzati negli impianti di produzione con dispositivi alimentati elettricamente. I produttori di trasformatori con solide competenze ingegneristiche avranno un'opportunità, poiché le operazioni ad alto carico sono generalmente progettate in base a specifiche esigenze elettriche e ad attività di installazione coordinate. Non si tratta solo di un singolo impianto, poiché un gruppo di applicazioni ad alto carico può comportare la necessità di potenziare la rete.
Infrastrutture della rete elettrica obsolete e necessità di sostituzione
La sostituzione dei parchi di trasformatori obsoleti sta diventando un fattore sempre più determinante per la domanda, soprattutto all'interno dei sistemi elettrici consolidati. I grandi trasformatori di potenza sono apparecchiature complesse e molto costose, con una lunga vita utile; pertanto, la sostituzione dei parchi trasformatori si protrae per diversi anni. È necessario pianificare la sostituzione tenendo conto anche dei nuovi requisiti di capacità, delle interruzioni di servizio, dei vincoli logistici e della disponibilità di fornitori qualificati. Con l'invecchiamento, i trasformatori possono diventare incompatibili con le condizioni in evoluzione della rete, man mano che la crescente diffusione delle energie rinnovabili, dell'energia distribuita e dei grandi carichi crea caratteristiche di flusso diverse. In questo contesto, le aziende elettriche hanno l'opportunità di dismettere le vecchie apparecchiature e investire in nuove con migliori capacità di monitoraggio, raffreddamento e manutenzione. Per i produttori, cogliere questa opportunità significa integrare la fornitura di nuovi trasformatori con servizi di ingegneria, diagnostica, ricambi e assistenza lungo tutto il ciclo di vita. L'effetto sul mercato sarà di natura strutturale, poiché la sostituzione è costante indipendentemente dalle fluttuazioni degli investimenti in nuove tecnologie di generazione.
Tendenze future del mercato dei trasformatori di grande potenza
Monitoraggio digitale delle risorse e manutenzione predittiva
Le tendenze del mercato dei trasformatori di potenza di grandi dimensioni indicano che il monitoraggio digitale è destinato a integrarsi sempre più profondamente nel processo di approvvigionamento dei trasformatori, poiché le aziende di servizi pubblici cercano una maggiore visibilità sulle condizioni degli asset e sulla loro vita utile residua. Sensori, analisi dei gas disciolti, monitoraggio della temperatura, misurazione del carico e piattaforme di manutenzione connesse possono aiutare gli operatori a identificare le anomalie prima che si verifichino guasti. La tendenza futura sarà probabilmente quella di passare da dispositivi di monitoraggio autonomi a sistemi integrati per il monitoraggio dello stato di salute degli asset, connessi alle piattaforme di manutenzione delle aziende di servizi pubblici. Questo approccio può migliorare la definizione delle priorità di manutenzione, ridurre le ispezioni non necessarie e supportare decisioni più informate in merito al carico e alla sostituzione. I produttori di trasformatori potrebbero differenziare sempre più le proprie apparecchiature attraverso la compatibilità software, le funzionalità di sicurezza informatica, le capacità di analisi e i modelli di assistenza per l'intero ciclo di vita. Poiché le flotte di trasformatori acquisiscono sempre più valore e sono difficili da sostituire rapidamente, i proprietari degli asset attribuiranno probabilmente maggiore importanza alle tecnologie che estendono la visibilità operativa e migliorano la gestione del rischio.
Sistemi ad alta tensione e flessibilità della rete
L'aumento della produzione di energia da fonti rinnovabili e del trasporto di elettricità su lunghe distanze è destinato a rafforzare la domanda di tecnologie per trasformatori ad alta tensione. I sistemi in corrente alternata ad altissima tensione e i progetti in corrente continua ad alta tensione possono trasferire grandi quantità di elettricità in modo efficiente su lunghe distanze, creando esigenze specifiche per la progettazione e il collaudo dei trasformatori. Anche i gestori di rete stanno esplorando tecnologie che migliorino la flessibilità della rete e aumentino l'utilizzo delle infrastrutture esistenti. La progettazione dei trasformatori potrebbe quindi integrare sempre più funzionalità adatte a carichi variabili, monitoraggio avanzato e flussi di potenza mutevoli. I produttori con esperienza nell'isolamento ad alta tensione, nella gestione termica, nel collaudo di grandi unità e nella logistica di progetto sono ben posizionati per beneficiare di questa tendenza. Nel tempo, si prevede che l'enfasi competitiva si sposterà verso soluzioni integrate in grado di supportare la trasmissione ad alta capacità, mantenendo al contempo l'affidabilità in condizioni operative sempre più dinamiche.
Opportunità di mercato per i trasformatori di potenza di grandi dimensioni
Produzione localizzata e resilienza della catena di approvvigionamento
I vincoli della catena di approvvigionamento creano un'opportunità per i produttori di stabilire o espandere la produzione regionale di trasformatori e l'approvvigionamento di componenti. L'acquisto di trasformatori di grandi dimensioni può richiedere diversi anni, rendendo il rischio di consegna un fattore rilevante per le aziende di servizi pubblici e gli sviluppatori di infrastrutture. La produzione locale può ridurre la complessità dei trasporti, migliorare la reattività nei confronti dei clienti e supportare i requisiti di qualificazione associati alle apparecchiature strategiche per la rete elettrica. Le opportunità sono particolarmente rilevanti in Nord America, India, Sud-est asiatico e altri mercati in cui l'espansione della rete elettrica si sta verificando parallelamente all'enfasi politica sulla capacità industriale nazionale. I produttori possono rafforzare la propria posizione espandendo le capacità di produzione di nuclei, avvolgimenti, serbatoi, collaudi e ingegneria, sviluppando al contempo ecosistemi di fornitori locali. Gli accordi di fornitura a lungo termine possono ulteriormente migliorare la visibilità della capacità produttiva e supportare le decisioni di investimento. Le aziende in grado di combinare la produzione regionale con gli standard ingegneristici globali possono potenzialmente assicurarsi una quota maggiore di progetti di trasmissione strategicamente importanti.
Servizi per trasformatori e ottimizzazione del ciclo di vita
I servizi per l'intero ciclo di vita rappresentano un'opportunità per generare valore oltre la vendita iniziale del trasformatore, in quanto le aziende di servizi pubblici gestiscono flotte di apparecchiature sempre più complesse e con risorse limitate. Test diagnostici, monitoraggio delle condizioni, ricondizionamento, pianificazione della sostituzione, gestione dei pezzi di ricambio, interventi di emergenza e consulenza tecnica possono aiutare i proprietari di asset a migliorare la disponibilità dei trasformatori e a gestire il rischio di sostituzione. Le opportunità di servizio sono particolarmente rilevanti per le flotte obsolete, dove gli operatori devono dare priorità agli investimenti su un elevato numero di asset. I produttori con una base installata possono utilizzare i dati storici di funzionamento per sviluppare programmi di manutenzione personalizzati in base alle condizioni delle singole apparecchiature. Le piattaforme digitali possono inoltre collegare la diagnostica con la pianificazione della manutenzione e il processo decisionale a livello di flotta. Ciò crea un'opportunità di servizio ricorrente, rafforzando al contempo le relazioni con i clienti durante l'intero ciclo di vita del trasformatore. I fornitori che combinano l'ingegneria delle apparecchiature con i servizi sul campo possono quindi differenziarsi dai concorrenti focalizzati principalmente sulla fornitura iniziale dell'hardware.
Sviluppi recenti
- Giugno 2026: Hitachi Energy ha annunciato un investimento di circa 2.000 crore di rupie per la costruzione di un nuovo stabilimento per la produzione di trasformatori di potenza di grandi dimensioni a Karjan, Vadodara. L'impianto rafforzerà la capacità produttiva indiana di trasformatori e soddisferà la crescente domanda proveniente da reti elettriche, sistemi HVDC, data center e applicazioni industriali.
- Settembre 2026: Waaree Transpower ha annunciato un investimento di 192 crore di rupie per espandere la propria capacità produttiva di trasformatori ad alta tensione. Il nuovo impianto produrrà trasformatori fino a 500 MVA e 400 kV, con l'avvio delle attività previsto per aprile 2027.
- Agosto 2026: GameChange Energy ha dato il via ai lavori per l'ampliamento di un importante stabilimento di produzione di trasformatori ad altissima tensione a Mumbai. L'impianto produrrà trasformatori ad alta capacità per infrastrutture energetiche critiche e si prevede che la produzione inizierà nel primo trimestre del 2028.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -