
Marché des transformateurs de grande puissance : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des transformateurs de grande puissance : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par application (transport d'énergie, production d'énergie) ; utilisateur final (secteur industriel, secteur de l'énergie et des services publics, infrastructures) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00012253
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


Taille du marché en 2025
30,49 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
62,69 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,34 %
taux de croissance
Marché adressable
418,40 milliards de dollars américains
(2026-2034)
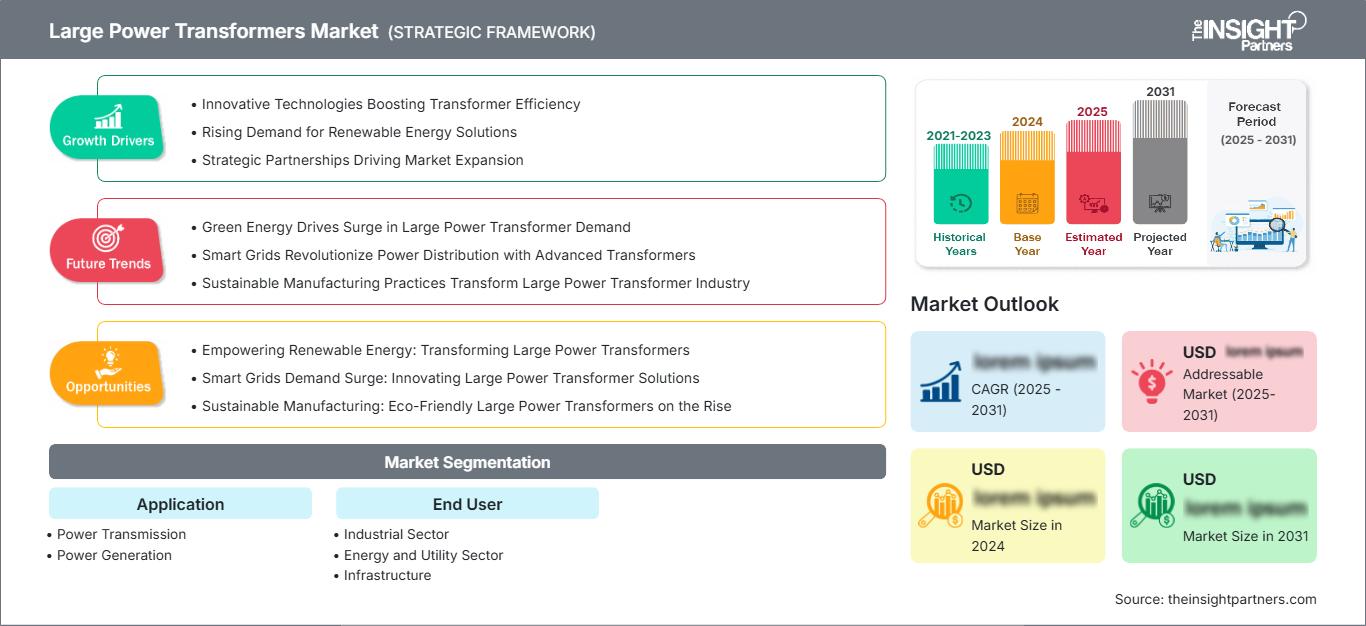
Le marché des transformateurs de grande puissance était évalué à 30,49 milliards de dollars américains en 2025 et devrait atteindre 62,69 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,34 % sur la période 2026-2034. Ce marché est façonné par l'expansion des réseaux de transport d'électricité, le remplacement des infrastructures vieillissantes, l'intégration des énergies renouvelables et la demande croissante d'électricité pour les applications industrielles et les infrastructures. Les besoins croissants en équipements haute et très haute tension influencent également les capacités de production et les stratégies d'approvisionnement à l'échelle mondiale.
L'Amérique du Nord devrait conserver une place prépondérante, grâce à la modernisation du réseau électrique, au remplacement des parcs de transformateurs vieillissants, aux besoins en électricité des centres de données et à l'augmentation des investissements dans le transport d'électricité. La région devrait enregistrer un taux de croissance annuel composé (TCAC) estimé entre 7,2 % et 7,8 % entre 2026 et 2034. L'allongement des cycles d'approvisionnement, la capacité de production limitée et la nécessité de disposer de chaînes d'approvisionnement nationales résilientes incitent les entreprises de services publics et les acheteurs industriels à planifier leurs achats de transformateurs plus tôt dans les cycles de développement de leurs projets.
Analyse et perspectives du marché des transformateurs de grande puissance
- Amérique du Nord : La région devrait représenter une part de marché de 24 à 28 % des grands transformateurs de puissance en 2025 et connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034, grâce au remplacement du réseau, à la croissance de la charge, à l'intégration des énergies renouvelables et au renforcement du transport d'électricité.
- États-Unis : On estime que les États-Unis représenteront 72 à 76 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034, sous l'effet du vieillissement des infrastructures et des interconnexions à forte charge.
- Europe : On estime que l'Europe détiendra une part de 20 à 24 % en 2025 et connaîtra une croissance annuelle composée de 6,8 à 7,4 %, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant le renforcement du réseau de transport et l'intégration des énergies renouvelables.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 42 à 46 % en 2025 et connaître une croissance annuelle composée de 8,0 à 8,6 %, tirée par la Chine, l'Inde, le Japon et la Corée du Sud, grâce au développement de ses infrastructures électriques.
- Segment le plus important : le transport d’énergie devrait représenter une part de marché de 58 à 62 % en 2025 et croître à un TCAC de 8,0 à 8,5 %, reflétant des investissements soutenus dans les réseaux à haute tension.
- Segment à forte croissance : Le secteur industriel devrait représenter une part de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 8,8 à 9,4 %, soutenue par l'électrification et les importantes charges industrielles.
- Principales entreprises analysées en détail : ABB Ltd., Bharat Heavy Electricals Limited, CG Power and Industrial Solutions Limited, GE Vernova Inc., Hyosung Heavy Industries Corporation, Mitsubishi Electric Corporation, Siemens AG, Schneider Electric SE, SPX Transformer Solutions, Inc., Toshiba Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des transformateurs de grande puissance a évolué, passant d'un approvisionnement traditionnel en transformateurs à la production de transformateurs haute capacité, adaptés à des applications spécifiques et conçus pour répondre à la complexité croissante des réseaux de transport. Les fabricants ont réagi à l'augmentation des exigences en matière de tension, au développement des corridors de production d'énergie renouvelable, à la surveillance numérique de l'état des réseaux, aux systèmes d'isolation et au besoin accru de résilience. La production reste concentrée chez les sociétés d'ingénierie existantes, tandis que des investissements dans la production spécialisée augmentent la production dans des régions clés. Par ailleurs, les délais d'approvisionnement s'allongent en raison des exigences accrues en matière de disponibilité des matériaux, de capacités d'ingénierie, d'essais et de transport.
Concernant les perspectives d'avenir, les nouveaux corridors électriques en Asie-Pacifique, en Amérique du Nord, au Moyen-Orient et dans certaines régions d'Europe engendreront des besoins accrus en transformateurs. L'investissement dans le réseau électrique devient aussi crucial que l'investissement dans la production d'électricité, les énergies renouvelables et les gros consommateurs d'électricité créant des goulets d'étranglement au niveau des interconnexions. L'accent mis par la réglementation sur la fiabilité du réseau, la sécurité énergétique, la production nationale et l'intégration des énergies renouvelables devrait stimuler les investissements dans les années à venir. Il en résultera un environnement commercial favorable aux fournisseurs disposant de services d'ingénierie de pointe, d'essais unitaires, de maintenance et d'un accès à l'acier électrique, au cuivre, à l'isolation et à d'autres composants essentiels.
Portée du rapport sur le marché des transformateurs de grande puissance
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 30,49 milliards de dollars américains |
| Taille du marché d'ici 2034 | 62,69 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,34% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des transformateurs de grande puissance
La demande sur le marché des transformateurs de grande puissance est étroitement liée à la capacité de transport d'électricité, à l'augmentation des capacités de production et au renouvellement des équipements haute tension vieillissants. La chaîne de valeur comprend les fournisseurs d'acier électrique et de cuivre, les concepteurs de transformateurs, les fabricants de composants, les producteurs de noyaux et d'enroulements, les stations d'essai, les services logistiques, les entreprises de services publics, les utilisateurs industriels et les constructeurs d'infrastructures. Les transformateurs de grande puissance nécessitent d'importants efforts d'ingénierie et un transport spécialisé ; la planification de la production et la gestion de projet deviennent donc des critères de compétitivité essentiels. La performance sur l'ensemble du cycle de vie devient un critère plus important que le simple coût de l'équipement dans les décisions d'achat.
L'offre sur le marché des transformateurs de grande puissance reste affectée par la longueur des cycles de production, la disponibilité des compétences, les capacités de test et le prix des matériaux. Les transformateurs de grande puissance étant généralement fabriqués sur mesure pour chaque projet, il n'existe pas de solutions de remplacement rapides en cas d'insuffisance de capacité de production. De ce fait, la capacité de production et les relations avec les clients constituent des atouts concurrentiels majeurs. En particulier, les entreprises de services publics et les industriels évaluent de plus en plus leurs fournisseurs sur la base de leurs performances de livraison, de leur expertise en ingénierie, de leurs capacités de mise en service, de la disponibilité des pièces détachées et des services après-vente, en plus des critères techniques et du coût.
Le positionnement concurrentiel sur le marché des transformateurs de grande puissance repose de plus en plus sur la capacité des entreprises à intégrer la production de transformateurs et l'ingénierie des réseaux électriques aux systèmes de contrôle numérique et à l'électronique de puissance. ABB Ltd., Siemens AG, GE Vernova Inc., Mitsubishi Electric Corporation et Schneider Electric SE offrent des avantages concurrentiels grâce à leurs gammes complètes de solutions d'électrification et à leur envergure internationale. Bharat Heavy Electricals Limited et CG Power and Industrial Solutions Limited sont des acteurs clés en Inde, tandis que Hyosung Heavy Industries Corporation renforce sa position sur le segment de la haute tension.
D'autres acteurs se distinguent par leur expertise en fabrication, leur présence régionale et leurs compétences en gestion de projet. Ainsi, par exemple, SPX Transformer Solutions, Inc. est fortement implantée en Amérique du Nord, et Toshiba Corporation propose des services d'ingénierie de transformateurs reconnus en Asie et à l'international. Les investissements se concentrent progressivement sur l'augmentation des capacités de production, la fabrication locale, la digitalisation de la gestion des actifs et les innovations technologiques pour l'intégration des énergies renouvelables. Le positionnement concurrentiel évolue donc de la fourniture d'équipements individuels vers la participation à l'infrastructure du réseau.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des transformateurs de grande puissance : Perspectives stratégiques
Perspectives régionales
Marché des transformateurs de puissance en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 24 et 28 % du marché des transformateurs de grande puissance en 2025 et enregistrera un TCAC de 7,2 à 7,8 % entre 2026 et 2034. Le remplacement des réseaux électriques devient crucial, car les entreprises de services publics doivent faire face au vieillissement des infrastructures et à une augmentation de la demande énergétique liée aux centres de données, à la relocalisation des activités industrielles, à l'électrification et aux énergies renouvelables. La modernisation des réseaux de transport est également devenue essentielle, car les nouveaux projets de production d'électricité nécessitent des capacités d'interconnexion supplémentaires.
L’environnement de la chaîne d’approvisionnement régionale demeure contraint par la longueur du processus de fabrication et les besoins en ingénierie, ainsi que par le nombre limité de capacités de production à haut rendement. Par conséquent, les entreprises de services publics privilégient la qualification des fournisseurs, la fabrication locale, le soutien tout au long du cycle de vie et la garantie des livraisons. Le Canada contribue à cet effort par le renouvellement de son réseau de transport et le déploiement des énergies renouvelables, tandis que les États-Unis demeureront une source importante de demande. L’approvisionnement nord-américain continuera de privilégier les fournisseurs offrant des services liés à l’ingénierie, aux essais, au transport, à l’installation et à la surveillance.
Marché américain des transformateurs de grande puissance
On estime que les États-Unis représenteront 72 à 76 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034. Cette demande est tirée par le remplacement des équipements, l'extension du réseau électrique, l'intégration des énergies renouvelables, la charge des centres de données et les besoins d'électrification industrielle. Les fournisseurs accordent une importance accrue à la sécurité d'approvisionnement et à la réduction de leur exposition aux risques logistiques internationaux.
Les tendances actuelles en matière d'utilisation de l'électricité mettent en évidence le renforcement des réseaux de transport d'énergie à proximité des zones à forte croissance, notamment celles où se concentrent les centres de consommation et les sites d'énergies renouvelables. Parmi les fournisseurs compétents dans ces domaines figurent GE Vernova Inc., Siemens AG, ABB Ltd., Hyosung Heavy Industries Corporation et SPX Transformer Solutions, Inc. Les projets à forte consommation engendrent une demande accrue d'équipements de grande capacité, et les processus d'approvisionnement s'appuient de plus en plus sur des contrats à long terme.
Marché européen des transformateurs de grande puissance
On estime que l'Europe détiendra une part de marché de 20 à 24 % en 2025 et connaîtra une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034. L'Allemagne est un marché clé pour le transport d'électricité en raison de la nécessité de renforcer son réseau afin d'acheminer l'électricité produite à partir de sources d'énergie renouvelables vers les centres de consommation. Le Royaume-Uni aura également besoin de renforcer son réseau pour intégrer l'énergie éolienne offshore et faire face à une demande croissante en électricité.
D'autres marchés, comme la France, l'Italie et l'Espagne, présentent une demande liée à la production d'énergies renouvelables, à l'électrification industrielle, à l'interconnexion et à la modernisation des réseaux. L'Italie bénéficiera d'un soutien en matière de fabrication de transformateurs et d'investissements, tandis que l'Espagne renforce ses réseaux pour accompagner la croissance de sa production d'énergies renouvelables. La France combine production d'énergie nucléaire et énergies renouvelables.
Marché des transformateurs de puissance de grande puissance en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 42 et 46 % du marché en 2025 et connaître une croissance annuelle composée de 8,0 à 8,6 % entre 2026 et 2034. La Chine demeure le pays leader, grâce à d'importants projets de transport d'électricité et à une forte demande industrielle. L'Inde développe ses infrastructures de transport pour l'évacuation des énergies renouvelables, tandis que le Japon et la Corée du Sud soutiennent la fabrication de transformateurs de pointe.
L'Australie contribue à cet effort par l'intégration des énergies renouvelables et ses besoins en transport d'électricité sur de longues distances. Dans toute la région, l'expansion industrielle, l'urbanisation, les objectifs en matière d'énergies renouvelables et la modernisation du réseau électrique renforcent la demande. L'importance du secteur manufacturier en Chine, en Inde, au Japon et en Corée du Sud contribue également à la résilience de l'approvisionnement régional, même si les projets de transformateurs de grande capacité restent soumis à des cycles d'ingénierie, d'essais et de livraison prolongés.
Marché des transformateurs de grande puissance au Moyen-Orient et en Afrique
Le rapport sur le marché des transformateurs de grande puissance indique que la demande au Moyen-Orient et en Afrique est soutenue par l'expansion de la production d'électricité, le développement industriel, la modernisation des réseaux de transport et d'importants programmes d'infrastructures. L'Arabie saoudite demeure un marché de premier plan, tandis que les Émirats arabes unis et l'Afrique du Sud y contribuent par la modernisation de leurs réseaux et d'importants projets énergétiques. La région devrait connaître une croissance annuelle composée (TCAC) de 7,2 % à 7,9 % entre 2026 et 2034.
L’Arabie saoudite revêt une importance particulière car la diversification industrielle et les importants investissements dans les infrastructures nécessitent une capacité de transport fiable. Les Émirats arabes unis poursuivent le développement de leur infrastructure électrique parallèlement à l’expansion de leurs projets urbains et industriels. L’Afrique du Sud a besoin d’investissements dans son réseau pour améliorer sa fiabilité et intégrer de nouvelles capacités de production. Dans l’ensemble de la région, la demande en transformateurs est de plus en plus liée aux projets d’énergies renouvelables, aux interconnexions, aux corridors industriels et aux initiatives d’accès à l’électricité.
Analyse de segmentation
Application
Les prévisions du marché des transformateurs de grande puissance indiquent que le transport d'électricité devrait rester l'application dominante, avec un TCAC de 8,0 à 8,5 % entre 2026 et 2034. La demande est soutenue par les nouvelles lignes de transport à haute tension, l'évacuation de l'énergie renouvelable, les interconnexions interrégionales et le remplacement des équipements vieillissants. L'augmentation des flux d'électricité sur de plus longues distances exige des transformateurs de grande capacité présentant des caractéristiques thermiques, d'isolation et de fiabilité élevées.
- Transport d'électricité : L'expansion des réseaux à haute tension engendre des besoins d'approvisionnement constants, notamment lorsque les centrales d'énergie renouvelable sont situées loin des grands centres de consommation. Les projets de transport nécessitent également une planification coordonnée des transformateurs, des postes de transformation et de l'ingénierie du réseau.
- Production d'électricité : Les centrales électriques nécessitent des transformateurs pour raccorder les installations aux réseaux de transport et gérer la conversion de tension. La croissance est soutenue par les énergies renouvelables, le remplacement des centrales conventionnelles et les exigences croissantes en matière de stabilité du réseau.
Utilisateur final
Le secteur industriel devrait enregistrer un TCAC de 8,8 % à 9,4 % entre 2026 et 2034, ce qui en fera le segment des principaux utilisateurs finaux connaissant la croissance la plus rapide. L'électrification des industries manufacturières, métallurgiques, minières, chimiques, des infrastructures de données et autres activités énergivores accroît la demande en équipements électriques fiables et de grande capacité.
- Secteur industriel : Les grandes installations industrielles nécessitent une conversion de puissance fiable pour un fonctionnement continu. L’électrification, l’expansion de la production et les applications à forte charge accroissent l’importance de la fiabilité et des performances tout au long du cycle de vie des transformateurs.
- Secteur de l'énergie et des services publics : les entreprises de services publics restent des acheteurs clés car la modernisation du transport, l'intégration de la production et les programmes de remplacement nécessitent des parcs de transformateurs de grande capacité sur les réseaux nationaux et régionaux.
- Infrastructures : Les aéroports, les chemins de fer, les aménagements urbains, les réseaux d'eau et les grands programmes de construction créent une demande nécessitant un approvisionnement en électricité fiable et des sous-stations de grande capacité.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
Transmission de puissance |
Haut |
Extension du réseau |
Mise à l'échelle |
|
Production d'énergie |
Moyen |
Évacuation renouvelable |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des transformateurs de grande puissance
Intégration des énergies renouvelables et expansion du réseau de transport
Avec le développement des énergies renouvelables en dehors des zones de consommation électrique traditionnelles, le besoin en lignes à haute tension s'accroît. Les installations solaires et éoliennes nécessitent donc des transformateurs et des sous-stations capables de transporter l'électricité sur de plus grandes distances et de gérer les variations de charge. L'Agence internationale de l'énergie (AIE) a souligné le déséquilibre croissant entre les investissements dans les réseaux et les capacités de production, alors que les investissements mondiaux dans les réseaux devraient atteindre 400 milliards de dollars américains d'ici 2025. Dans ce contexte, les fabricants de transformateurs voient leurs perspectives s'orienter vers des transformateurs de plus grande taille, des niveaux de tension plus élevés et des équipements conçus pour s'adapter aux variations de charge. Par ailleurs, les entreprises de services publics examinent désormais les spécifications des transformateurs en fonction de leurs besoins d'intégration des énergies renouvelables, de la sécurité du réseau et de la durée de vie de l'exploitation. Ainsi, l'installation d'énergies renouvelables a un impact direct et indirect sur la demande de transformateurs.
Centres de données et électrification des grandes charges
L'expansion rapide du nombre de centres de données et autres bâtiments consommateurs d'électricité aura un impact sur les profils de consommation dans de nombreux pays développés et en développement. Les systèmes pilotés par l'IA pourraient se caractériser par une forte demande en capacités de production d'électricité, entraînant la nécessité de construire des sous-stations, des lignes de transport et des transformateurs de forte puissance. La demande croissante d'électrification industrielle, qui suppose le remplacement des machines à combustion par des équipements électriques dans les usines de production, en est un autre exemple. Les fabricants de transformateurs possédant une solide expertise en ingénierie auront une opportunité à saisir, car les installations à forte consommation sont généralement conçues en fonction de besoins électriques spécifiques et nécessitent une coordination des opérations d'installation. Il ne s'agit pas d'une seule installation : un ensemble d'applications à forte consommation peut engendrer des besoins de renforcement du réseau.
Vieillissement des infrastructures de réseau et exigences de remplacement
Le remplacement des parcs de transformateurs vieillissants devient un facteur de demande de plus en plus important, notamment au sein des réseaux électriques établis. Les transformateurs de grande puissance sont des équipements complexes et très coûteux, dotés d'une longue durée de vie ; leur remplacement s'étale donc sur plusieurs années. Il est nécessaire de planifier ce remplacement tout en répondant aux nouveaux besoins en capacité, en gérant les pannes, les contraintes logistiques et en assurant la disponibilité de fournisseurs compétents. Avec le temps, les transformateurs peuvent devenir incompatibles avec l'évolution du réseau, notamment en raison du développement des énergies renouvelables, de l'énergie distribuée et des fortes charges, qui modifient les caractéristiques des flux. Les entreprises de services publics ont ainsi l'opportunité de mettre hors service les équipements anciens et d'investir dans de nouveaux équipements offrant de meilleures capacités de surveillance, de refroidissement et de maintenance. Pour les fabricants, saisir cette opportunité implique d'intégrer la fourniture de nouveaux transformateurs à l'ingénierie, aux diagnostics, aux pièces de rechange et aux services tout au long de leur cycle de vie. L'impact sur le marché sera structurel, le remplacement étant un processus continu, indépendamment des fluctuations des investissements dans les nouvelles productions d'électricité.
Tendances futures du marché des transformateurs de grande puissance
Surveillance des actifs numériques et maintenance conditionnelle
Les tendances du marché des transformateurs de grande puissance indiquent que la surveillance numérique devrait s'intégrer davantage au processus d'acquisition, les entreprises de services publics recherchant une meilleure visibilité sur l'état de leurs actifs et leur durée de vie restante. Capteurs, analyse des gaz dissous, surveillance de la température, mesure de la charge et plateformes de maintenance connectées permettent aux opérateurs d'identifier les anomalies avant toute panne. L'évolution future devrait passer de dispositifs de surveillance autonomes à des systèmes intégrés de gestion de l'état des actifs, connectés aux plateformes de maintenance des entreprises de services publics. Cette approche permet d'améliorer la priorisation de la maintenance, de réduire les inspections inutiles et de faciliter des décisions plus éclairées concernant la charge et le remplacement des transformateurs. Les fabricants de transformateurs pourraient différencier de plus en plus leurs équipements grâce à la compatibilité logicielle, aux fonctionnalités de cybersécurité, aux capacités d'analyse et aux modèles de service tout au long du cycle de vie. Face à la valeur croissante des parcs de transformateurs et à la difficulté de les remplacer rapidement, les propriétaires d'actifs accorderont probablement une importance accrue aux technologies qui améliorent la visibilité opérationnelle et la gestion des risques.
Systèmes à haute tension et flexibilité du réseau
L'essor des énergies renouvelables et le développement du transport d'électricité sur de longues distances devraient renforcer la demande en technologies de transformateurs haute tension. Les systèmes à courant alternatif à très haute tension et les projets à courant continu haute tension permettent de transporter efficacement d'importantes quantités d'électricité sur de longues distances, ce qui engendre des exigences en matière d'ingénierie et d'essais de transformateurs spécialisés. Les gestionnaires de réseau explorent également des technologies qui améliorent la flexibilité du réseau et optimisent l'utilisation des infrastructures existantes. La conception des transformateurs pourrait donc intégrer de plus en plus de fonctionnalités adaptées aux variations de charge, à la surveillance avancée et à l'évolution des flux de puissance. Les fabricants possédant une expertise en isolation haute tension, en gestion thermique, en essais d'unités de grande taille et en logistique de projet sont bien placés pour tirer profit de cette tendance. À terme, la concurrence devrait se déplacer vers des solutions intégrées capables de supporter un transport à haute capacité tout en garantissant la fiabilité dans des conditions d'exploitation de plus en plus dynamiques.
Opportunités du marché des transformateurs de grande puissance
Résilience de la production locale et de la chaîne d'approvisionnement
Les contraintes liées à la chaîne d'approvisionnement offrent aux fabricants l'opportunité d'établir ou de développer une production régionale de transformateurs et un approvisionnement local en composants. L'acquisition de transformateurs de grande taille peut prendre plusieurs années, ce qui rend le risque de livraison particulièrement important pour les entreprises de services publics et les développeurs d'infrastructures. La production locale permet de simplifier le transport, d'améliorer la réactivité client et de répondre aux exigences de qualification des équipements stratégiques du réseau. Ces opportunités sont particulièrement pertinentes en Amérique du Nord, en Inde, en Asie du Sud-Est et sur d'autres marchés où l'expansion du réseau s'accompagne d'une priorité politique accordée au développement des capacités industrielles nationales. Les fabricants peuvent consolider leur position en développant leurs compétences en matière de noyaux, d'enroulements, de cuves, de tests et d'ingénierie, tout en créant des écosystèmes de fournisseurs locaux. Des accords d'approvisionnement à long terme peuvent améliorer la visibilité des capacités et faciliter les décisions d'investissement. Les entreprises capables d'allier production régionale et normes d'ingénierie internationales peuvent potentiellement obtenir une part plus importante des projets de transport d'électricité stratégiques.
Services de transformation et optimisation du cycle de vie
Les services de cycle de vie représentent une opportunité de générer de la valeur ajoutée au-delà de la vente initiale des transformateurs, à mesure que les entreprises de services publics gèrent des parcs d'équipements de plus en plus complexes et contraints. Les tests de diagnostic, la surveillance de l'état, la remise à neuf, la planification du remplacement, la gestion des pièces de rechange, l'intervention d'urgence et le conseil technique peuvent aider les propriétaires d'actifs à améliorer la disponibilité des transformateurs et à maîtriser les risques liés au remplacement. Ces opportunités de services sont particulièrement pertinentes pour les parcs vieillissants, où les opérateurs doivent prioriser leurs investissements sur un grand nombre d'actifs. Les fabricants disposant de bases installées peuvent utiliser les données d'exploitation historiques pour élaborer des programmes de maintenance adaptés à l'état de chaque équipement. Les plateformes numériques permettent de mieux connecter les diagnostics à la planification de la maintenance et à la prise de décision à l'échelle du parc. Ceci crée une opportunité de service récurrente tout en renforçant les relations clients tout au long du cycle de vie des transformateurs. Les fournisseurs qui associent l'ingénierie des équipements aux services sur site peuvent ainsi se différencier de leurs concurrents, principalement axés sur la livraison initiale du matériel.
Développements récents
- Juin 2026 : Hitachi Energy a annoncé un investissement d’environ 2 000 crores de roupies pour la construction d’une nouvelle usine de transformateurs de grande puissance à Karjan, près de Vadodara. Cette usine renforcera les capacités de production de transformateurs en Inde et répondra à la demande croissante des réseaux électriques, des systèmes HVDC, des centres de données et du secteur industriel.
- Septembre 2026 : Waaree Transpower annonce un investissement de 192 crores de roupies pour accroître sa capacité de production de transformateurs haute tension. La nouvelle usine fabriquera des transformateurs jusqu’à 500 MVA et 400 kV, et sa mise en service est prévue pour avril 2027.
- Août 2026 : GameChange Energy a lancé les travaux d’agrandissement d’une importante usine de transformateurs THT à Mumbai. Cette usine fabriquera des transformateurs de grande capacité destinés aux infrastructures électriques critiques et devrait démarrer sa production au premier trimestre 2028.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -