
Markt für groß Energie Transformers: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Großtransformatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Anwendung (Energieübertragung, Energieerzeugung); Endnutzer (Industriesektor, Energie- und Versorgungssektor, Infrastruktur) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00012253
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 22, 2026


Marktgröße 2025
30,49 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
62,69 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,34 %
Wachstumsrate
Adressierbarer Markt
418,40 Mrd. US-Dollar
(2026–2034)
Der Markt für Großtransformatoren hatte 2025 ein Volumen von 30,49 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 62,69 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,34 % im Zeitraum 2026–2034 entspricht. Der Markt wird durch den Ausbau der Übertragungsnetze, die Erneuerung veralteter Netzanlagen, die Integration erneuerbarer Energien und den steigenden Strombedarf aus Industrie und Infrastruktur geprägt. Auch der zunehmende Bedarf an Hoch- und Höchstspannungstechnik beeinflusst weltweit die Produktionskapazitäten und Beschaffungsstrategien.
Nordamerika wird voraussichtlich seine bedeutende Position behaupten, gestützt durch die Modernisierung der Stromnetze, den Austausch veralteter Transformatoren, den Strombedarf von Rechenzentren und steigende Investitionen in die Übertragungsinfrastruktur. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) von 7,2–7,8 % prognostiziert. Längere Beschaffungszyklen, begrenzte Produktionskapazitäten und der Bedarf an resilienten inländischen Lieferketten veranlassen Energieversorger und Industriekunden, den Kauf von Transformatoren bereits in früheren Projektentwicklungszyklen zu planen.
Marktanalyse und Einblicke zu Großtransformatoren
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 24–28 % am Markt für große Leistungstransformatoren haben wird und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen wird. Unterstützt wird dies durch den Netzausbau, das Lastwachstum, die Integration erneuerbarer Energien und den Ausbau des Übertragungsnetzes.
- USA: Schätzungen zufolge werden die USA im Jahr 2025 72–76 % der nordamerikanischen Nachfrage ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen, was auf die alternde Infrastruktur und die hohe Anzahl an Verbindungen zurückzuführen ist.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 20–24 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,4 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien den Ausbau des Übertragungsnetzes und die Integration erneuerbarer Energien unterstützen.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 42–46 % liegen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen wird. Angeführt wird dieses Wachstum von China, Indien, Japan und Südkorea, da die elektrische Infrastruktur ausgebaut wird.
- Größtes Segment: Der Bereich Energieübertragung wird voraussichtlich im Jahr 2025 einen Marktanteil von 58–62 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,5 % wachsen, was auf anhaltende Investitionen in Hochspannungsnetze zurückzuführen ist.
- Wachstumsstarkes Segment: Der Industriesektor wird voraussichtlich im Jahr 2025 einen Anteil von 24–28 % ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen, unterstützt durch die Elektrifizierung und große industrielle Lasten.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Bharat Heavy Electricals Limited, CG Power and Industrial Solutions Limited, GE Vernova Inc., Hyosung Heavy Industries Corporation, Mitsubishi Electric Corporation, Siemens AG, Schneider Electric SE, SPX Transformer Solutions, Inc., Toshiba Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Großtransformatoren hat sich von der traditionellen Transformatorenbeschaffung hin zur Produktion von Hochleistungstransformatoren mit spezifischen Anwendungsanforderungen entwickelt, die auf die zunehmende Komplexität von Übertragungsnetzen zugeschnitten sind. Die Hersteller reagieren auf die gestiegenen Anforderungen an Spannung, den Ausbau erneuerbarer Energien, die digitale Zustandsüberwachung, Isolationssysteme und die erhöhte Ausfallsicherheit. Die Produktion konzentriert sich weiterhin auf bestehende Ingenieurbüros, während Investitionen in spezialisierte Produktionsanlagen die Fertigung in Schlüsselregionen steigern. Zudem verlängern sich die Beschaffungszeiten aufgrund des höheren Bedarfs an Planungssicherheit hinsichtlich Materialversorgung, Engineering-Kapazitäten, Prüfungen und Transport.
Mit Blick auf die Zukunft werden neue Stromkorridore im asiatisch-pazifischen Raum, Nordamerika, dem Nahen Osten und Teilen Europas den Bedarf an Transformatoren weiter erhöhen. Investitionen in das Stromnetz gewinnen zunehmend an Bedeutung und werden ebenso wichtig wie Investitionen in die Stromerzeugung, da erneuerbare Energien und große Stromverbraucher Engpässe bei der Netzanbindung verursachen. Der regulatorische Fokus auf Netzstabilität, Energiesicherheit, inländische Produktion und die Integration erneuerbarer Energien dürfte die Investitionen in den kommenden Jahren maßgeblich beeinflussen. Dies führt letztendlich zu einem Geschäftsumfeld, das Lieferanten durch fortschrittliche Entwicklung, Anlagentests, Serviceleistungen und den Zugang zu Elektrostahl, Kupfer, Isolierung und anderen wichtigen Komponenten begünstigt.
Berichtsumfang zum Markt für große Leistungstransformatoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 30,49 Milliarden US-Dollar |
| Marktgröße bis 2034 | 62,69 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,34 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für große Leistungstransformatoren
Die Nachfrage im Markt für Großtransformatoren ist eng mit der Stromübertragungskapazität, dem Ausbau der Erzeugungskapazität und der Erneuerung bestehender, veralteter Hochspannungsanlagen verknüpft. Die Wertschöpfungskette umfasst Lieferanten von Elektrostahl und Kupfer, Transformatorenentwickler, Komponentenhersteller, Kern- und Wicklungshersteller, Prüfstationen, Logistikdienstleister, Energieversorger, Industriekunden und Infrastrukturbetreiber. Großtransformatoren erfordern einen erheblichen Entwicklungsaufwand und spezielle Transporte, weshalb Produktionsplanung und Projektmanagement wichtige Wettbewerbskriterien darstellen. Die Leistung über den gesamten Lebenszyklus gewinnt bei Beschaffungsentscheidungen zunehmend an Bedeutung gegenüber den reinen Anschaffungskosten.
Die Angebotsseite des Marktes für Großtransformatoren wird weiterhin durch lange Produktionszyklen, Fachkräftemangel, begrenzte Testkapazitäten und Materialpreise beeinflusst. Da Großtransformatoren typischerweise projektspezifisch gefertigt werden, gibt es bei Produktionsengpässen keine schnellen Alternativen. Dies macht die Anlagenkapazität und die Kundenbeziehungen zu entscheidenden Wettbewerbsfaktoren. Insbesondere Energieversorger und Industriekunden bewerten ihre Lieferanten neben technischen Kriterien und Kosten zunehmend auch anhand von Liefertreue, technischer Expertise, Inbetriebnahmekompetenz, Ersatzteilverfügbarkeit und Kundendienst.
Die Wettbewerbspositionierung im Markt für Großtransformatoren basiert zunehmend auf der Fähigkeit der Unternehmen, Transformatorenproduktion und Netzplanung mit digitalen Steuerungssystemen und Leistungselektronik zu integrieren. ABB Ltd., Siemens AG, GE Vernova Inc., Mitsubishi Electric Corporation und Schneider Electric SE bieten Wettbewerbsvorteile durch umfassende Elektrifizierungsportfolios und ihre globalen Projektkapazitäten. Bharat Heavy Electricals Limited und CG Power and Industrial Solutions Limited sind wichtige Akteure in Indien, während Hyosung Heavy Industries Corporation ihre Position im Hochspannungssegment ausbaut.
Andere Akteure zeichnen sich durch ihre Fertigungskompetenz, regionale Präsenz und Projektmanagementfähigkeiten aus. So ist beispielsweise SPX Transformer Solutions, Inc. stark auf Nordamerika ausgerichtet, und die Toshiba Corporation bietet etablierte Transformatorenentwicklung in Asien und weltweit. Der Investitionsschwerpunkt verlagert sich zunehmend auf Kapazitätserweiterung, lokale Fertigung, Digitalisierung des Anlagenmanagements und technologische Innovationen zur Integration erneuerbarer Energien. Die Wettbewerbspositionierung verschiebt sich daher von der Lieferung einzelner Anlagenteile hin zur Beteiligung an der Netzinfrastruktur.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
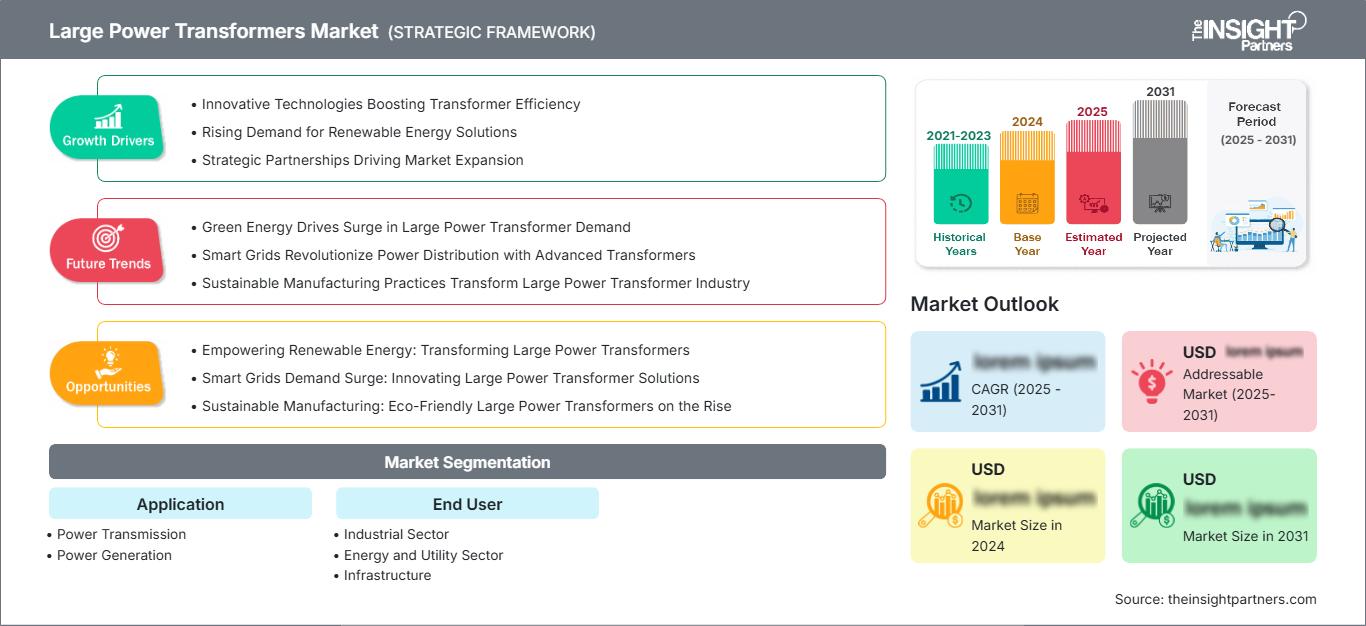
Markt für Großtransformatoren: Strategische Einblicke
Regionale Einblicke
Markt für große Leistungstransformatoren in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 24–28 % am Markt für Großtransformatoren ausmachen und im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,2–7,8 % verzeichnen. Der Netzausbau wird immer wichtiger, da Energieversorger mit einer alternden Infrastruktur und gleichzeitig mit einem steigenden Energiebedarf aufgrund von Rechenzentren, der Rückverlagerung von Industrieanlagen, der Elektrifizierung und des Ausbaus erneuerbarer Energien konfrontiert sind. Der Ausbau des Übertragungsnetzes ist daher unerlässlich, da neue Kraftwerksprojekte zusätzliche Kapazitäten für die Netzanbindung benötigen.
Die regionale Lieferkettenlandschaft ist weiterhin durch langwierige Fertigungsprozesse und den hohen Engineering-Aufwand sowie die begrenzte Anzahl an Produktionskapazitäten eingeschränkt. Daher konzentrieren sich Energieversorger auf die Qualifizierung von Lieferanten, die heimische Fertigung, die Unterstützung über den gesamten Lebenszyklus hinweg und die Sicherstellung der Lieferfähigkeit. Kanada leistet seinen Beitrag durch die Modernisierung seines Übertragungsnetzes und den Ausbau erneuerbarer Energien, während die USA weiterhin ein Hauptabnehmer bleiben. Nordamerikanische Lieferanten werden auch künftig bevorzugt Dienstleistungen in den Bereichen Engineering, Prüfung, Transport, Installation und Überwachung anbieten.
US-Markt für große Leistungstransformatoren
Es wird geschätzt, dass die USA im Jahr 2025 72–76 % des nordamerikanischen Strombedarfs ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen werden. Die Nachfrage wird durch Ersatzbeschaffung, Netzausbau, Integration erneuerbarer Energien, Rechenzentrumslast und den Bedarf an industrieller Elektrifizierung getrieben. Anbieter legen verstärkt Wert auf Versorgungssicherheit und die Reduzierung ihrer Anfälligkeit gegenüber internationalen Logistikrisiken.
Die aktuellen Nutzungstrends gehen hin zur Verstärkung von Übertragungssystemen in der Nähe von wachstumsstarken Gebieten mit Lastzentren und Anlagen zur Erzeugung erneuerbarer Energien. Zu den Anbietern mit entsprechenden Kompetenzen zählen GE Vernova Inc., Siemens AG, ABB Ltd., Hyosung Heavy Industries Corporation und SPX Transformer Solutions, Inc. Projekte mit hohem Lastbedarf erzeugen eine Nachfrage nach Anlagen mit hoher Kapazität, und die Beschaffungsprozesse basieren zunehmend auf langfristigen Verträgen.
Markt für große Leistungstransformatoren in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 20–24 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Deutschland ist ein Schlüsselmarkt für die Stromübertragung, da das Stromnetz verstärkt werden muss, um den aus erneuerbaren Energien erzeugten Strom in die Verbrauchszentren zu transportieren. Auch das Vereinigte Königreich wird aufgrund des Anschlusses von Offshore-Windenergieanlagen und des steigenden Strombedarfs einen Netzausbau benötigen.
Weitere Märkte sind Frankreich, Italien und Spanien, deren Nachfrage durch die Erzeugung erneuerbarer Energien, die Elektrifizierung der Industrie, die Vernetzung und den Ausbau der Netze bedingt ist. Italien wird durch Investitionen in die Transformatorenfertigung unterstützt, während Spanien seine Netze im Zuge der wachsenden Erzeugung erneuerbarer Energien verstärkt. Frankreich nutzt einen Mix aus Kernenergie und erneuerbaren Energien.
Markt für große Leistungstransformatoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 42–46 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen. China bleibt führend, gestützt durch große Übertragungsprojekte und den hohen industriellen Strombedarf. Indien baut seine Übertragungsinfrastruktur für die Einspeisung erneuerbarer Energien aus, während Japan und Südkorea die Herstellung technologisch fortschrittlicher Transformatoren fördern.
Australien leistet seinen Beitrag durch die Integration erneuerbarer Energien und den Bedarf an Fernübertragungskapazitäten. In der gesamten Region verstärken Industrieausbau, Urbanisierung, Ziele für erneuerbare Energien und die Modernisierung der Stromnetze die Nachfrage. Die hohe Fertigungskompetenz in China, Indien, Japan und Südkorea trägt ebenfalls zur regionalen Versorgungssicherheit bei, obwohl Projekte für Hochleistungstransformatoren weiterhin mit längeren Planungs-, Test- und Lieferzyklen verbunden sind.
Markt für große Leistungstransformatoren im Nahen Osten und Afrika
Der Bericht zum Markt für Großtransformatoren zeigt, dass die Nachfrage im Nahen Osten und in Afrika durch den Ausbau der Stromerzeugung, die industrielle Entwicklung, den Ausbau des Übertragungsnetzes und große Infrastrukturprogramme gestützt wird. Saudi-Arabien bleibt ein führender Markt, während die Vereinigten Arabischen Emirate und Südafrika durch die Modernisierung ihrer Netze und große Energieprojekte dazu beitragen. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,2–7,9 % prognostiziert.
Saudi-Arabien ist von besonderer Bedeutung, da die industrielle Diversifizierung und umfangreiche Infrastrukturinvestitionen eine zuverlässige Übertragungskapazität erfordern. Die VAE bauen ihre Strominfrastruktur parallel zu expandierenden Stadt- und Industrieprojekten weiter aus. Südafrika benötigt Investitionen in sein Netz, um die Zuverlässigkeit zu verbessern und zusätzliche Erzeugungskapazitäten zu integrieren. In der gesamten Region ist der Bedarf an Transformatoren zunehmend mit Projekten im Bereich erneuerbarer Energien, Verbindungsleitungen, Industriegebieten und Initiativen zum Zugang zu Elektrizität verknüpft.
Segmentierungsanalyse
Anwendung
Die Marktprognose für Großtransformatoren zeigt, dass die Energieübertragung mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,5 % im Zeitraum 2026–2034 voraussichtlich der dominierende Anwendungsbereich bleiben wird. Die Nachfrage wird durch neue Hochspannungsleitungen, die Einspeisung erneuerbarer Energien, überregionale Verbindungen und den Austausch veralteter Anlagen getrieben. Steigende Stromflüsse über größere Entfernungen erfordern Transformatoren mit hoher Kapazität und hervorragenden thermischen, Isolations- und Zuverlässigkeitseigenschaften.
- Energieübertragung: Der Ausbau von Hochspannungsnetzen erzeugt einen kontinuierlichen Beschaffungsbedarf, insbesondere dort, wo erneuerbare Energieerzeugungsanlagen weit von großen Verbrauchszentren entfernt liegen. Übertragungsprojekte erfordern zudem eine koordinierte Planung von Transformatoren, Umspannwerken und Netzinfrastruktur.
- Stromerzeugung: Erzeugungsanlagen benötigen Transformatoren, um die Kraftwerke mit den Übertragungsnetzen zu verbinden und die Spannungswandlung zu steuern. Das Wachstum wird durch Projekte im Bereich erneuerbarer Energien, den Ersatz konventioneller Kraftwerke und steigende Anforderungen an die Netzstabilität unterstützt.
Endbenutzer
Der Industriesektor wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 8,8–9,4 % verzeichnen und damit das am schnellsten wachsende Hauptsegment der Endverbraucher sein. Die Elektrifizierung der Fertigung, der Metall-, Bergbau-, Chemie- und Dateninfrastruktur sowie anderer energieintensiver Bereiche erhöht die Nachfrage nach zuverlässigen, leistungsstarken elektrischen Anlagen.
- Industriesektor: Große Industrieanlagen benötigen für den kontinuierlichen Betrieb eine zuverlässige Energieumwandlung. Elektrifizierung, Produktionsausweitung und Anwendungen mit hoher Last erhöhen die Bedeutung der Zuverlässigkeit und Lebensdauer von Transformatoren.
- Energie- und Versorgungssektor: Die Versorgungsunternehmen bleiben zentrale Abnehmer, da die Modernisierung des Übertragungsnetzes, die Integration der Stromerzeugung und Austauschprogramme leistungsstarke Transformatorenflotten in den nationalen und regionalen Netzen erfordern.
- Infrastruktur: Flughäfen, Eisenbahnen, städtische Entwicklungen, Wasserversorgungssysteme und große Bauprogramme schaffen Bedarf, wo eine zuverlässige Stromversorgung und leistungsstarke Umspannwerke erforderlich sind.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Energieübertragung |
Hoch |
Netzerweiterung |
Skalierung |
|
Stromerzeugung |
Medium |
Erneuerbare Evakuierung |
Skalierung |
Markttreiber und Wirkungsanalyse für große Leistungstransformatoren
Integration erneuerbarer Energien und Ausbau des Übertragungsnetzes
Da erneuerbare Energien auch außerhalb traditioneller Stromverbrauchsgebiete immer häufiger genutzt werden, steigt der Bedarf an Hochspannungsleitungen. Dies bedeutet, dass Solar- und Windkraftanlagen Transformatoren und Umspannwerke benötigen, die Strom über größere Entfernungen transportieren und schwankende Lasten bewältigen können. Die Internationale Energieagentur (IEA) hat auf das wachsende Ungleichgewicht zwischen Investitionen in Stromnetze und Erzeugungskapazität hingewiesen, während die weltweiten Investitionen in Stromnetze bis 2025 voraussichtlich 400 Milliarden US-Dollar erreichen werden. Für Transformatorenhersteller ergeben sich daher Perspektiven durch größere Transformatoren, höhere Spannungsebenen und Anlagen, die für variable Lastbedingungen ausgelegt sind. Darüber hinaus überprüfen Energieversorgungsunternehmen die Transformatorenspezifikationen im Hinblick auf die Integration erneuerbarer Energien, die Netzstabilität und die lange Lebensdauer. Somit beeinflusst die Installation erneuerbarer Energieanlagen die Nachfrage nach Transformatoren sowohl direkt als auch indirekt.
Rechenzentren und Großlast-Elektrifizierung
Die rasante Zunahme von Rechenzentren und anderen stromverbrauchenden Gebäuden wird die Lastprofile in zahlreichen Industrie- und Entwicklungsländern beeinflussen. KI-gestützte Systeme könnten durch einen hohen Bedarf an Stromerzeugungskapazitäten gekennzeichnet sein, was den Bau von Umspannwerken, Übertragungsleitungen und Hochleistungstransformatoren erforderlich macht. Ein weiteres Beispiel ist die steigende Nachfrage nach der Elektrifizierung der Industrie, die voraussetzt, dass elektrisch betriebene Geräte die in Produktionsanlagen eingesetzten, mit Brennstoff betriebenen Maschinen ersetzen. Transformatorenhersteller mit fundierten Ingenieurskenntnissen werden hier Chancen haben, da Großlastanlagen in der Regel nach spezifischen elektrischen Anforderungen und koordinierten Installationsarbeiten geplant werden. Es geht nicht nur um einzelne Anlagen; auch eine Gruppe von Großlastanwendungen kann einen Netzausbau erforderlich machen.
Alternde Netzanlagen und Ersatzbedarf
Die Erneuerung alternder Transformatorenflotten wird zunehmend zum Nachfragetreiber, insbesondere in etablierten Stromnetzen. Große Leistungstransformatoren sind komplexe und sehr kostspielige Anlagen mit langer Lebensdauer, weshalb die Erneuerung der Flotte ein mehrjähriger Prozess ist. Die Planung der Erneuerung muss unter Berücksichtigung neuer Kapazitätsanforderungen, Stromausfälle, logistischer Einschränkungen und der Verfügbarkeit qualifizierter Anbieter erfolgen. Mit zunehmendem Alter können Transformatoren den sich wandelnden Netzbedingungen nicht mehr gerecht werden, da der vermehrte Einsatz erneuerbarer Energien, dezentraler Energieerzeugung und hoher Lasten veränderte Flusscharakteristika hervorruft. Hier bietet sich den Energieversorgungsunternehmen die Chance, alte Anlagen außer Betrieb zu nehmen und in neue Anlagen mit verbesserter Überwachung, Kühlung und Wartung zu investieren. Für die Hersteller bedeutet die Nutzung dieser Chance die Integration der neuen Transformatorenlieferung mit Engineering, Diagnostik, Ersatzteilen und Serviceleistungen über den gesamten Lebenszyklus hinweg. Der Markteffekt wird struktureller Natur sein, da die Erneuerung unabhängig von den Schwankungen der Investitionen in neue Erzeugungsanlagen ein kontinuierlicher Prozess ist.
Markt für große Leistungstransformatoren: Zukunftstrends
Digitale Anlagenüberwachung und zustandsorientierte Instandhaltung
Die Markttrends für Großtransformatoren zeigen, dass die digitale Überwachung zunehmend in die Transformatorenbeschaffung integriert wird, da Energieversorger einen besseren Überblick über den Anlagenzustand und die verbleibende Nutzungsdauer anstreben. Sensoren, Gasanalysen, Temperaturüberwachung, Lastmessung und vernetzte Wartungsplattformen unterstützen Betreiber bei der frühzeitigen Erkennung von Anomalien, bevor es zu Ausfällen kommt. Zukünftig dürfte sich der Trend von eigenständigen Überwachungsgeräten hin zu integrierten Anlagenzustandssystemen verlagern, die mit den Wartungsplattformen der Energieversorger verbunden sind. Dieser Ansatz ermöglicht eine bessere Priorisierung der Wartung, reduziert unnötige Inspektionen und unterstützt fundiertere Entscheidungen hinsichtlich Belastung und Austausch. Transformatorenhersteller werden ihre Produkte zunehmend durch Softwarekompatibilität, Cybersicherheitsfunktionen, Analysefunktionen und Servicemodelle über den gesamten Lebenszyklus hinweg differenzieren. Da Transformatorenflotten immer wertvoller und schwieriger zu ersetzen werden, legen Anlagenbetreiber voraussichtlich größeren Wert auf Technologien, die die Betriebstransparenz verbessern und das Risikomanagement optimieren.
Hochspannungssysteme und Netzflexibilität
Der zunehmende Ausbau erneuerbarer Energien und die damit einhergehende Verbreitung von Strom über große Entfernungen werden die Nachfrage nach Hochspannungstransformatoren voraussichtlich verstärken. Höchstspannungs-Wechselstromsysteme und Hochspannungs-Gleichstromprojekte ermöglichen den effizienten Transport großer Strommengen über weite Strecken und erfordern daher spezialisierte Transformatorenentwicklung und -prüfung. Netzbetreiber erforschen zudem Technologien zur Verbesserung der Netzflexibilität und zur Optimierung der Auslastung bestehender Infrastrukturen. Transformatoren werden daher zunehmend Funktionen integrieren, die für variable Lasten, fortschrittliche Überwachung und sich ändernde Lastflussmuster geeignet sind. Hersteller mit Erfahrung in Hochspannungsisolierung, Wärmemanagement, Großanlagenprüfung und Projektlogistik sind gut positioniert, um von diesem Trend zu profitieren. Langfristig wird sich der Wettbewerbsschwerpunkt voraussichtlich auf integrierte Lösungen verlagern, die eine Übertragung hoher Kapazitäten ermöglichen und gleichzeitig die Zuverlässigkeit unter zunehmend dynamischen Betriebsbedingungen gewährleisten.
Marktchancen für große Leistungstransformatoren
Lokalisierte Fertigung und Resilienz der Lieferkette
Engpässe in der Lieferkette bieten Herstellern die Chance, die regionale Transformatorenproduktion und die Beschaffung von Komponenten aufzubauen oder zu erweitern. Die Beschaffung großer Transformatoren kann mehrere Jahre dauern, wodurch das Lieferrisiko für Energieversorger und Infrastrukturentwickler zu einem wichtigen Faktor wird. Lokale Fertigung kann die Transportkomplexität reduzieren, die Kundenorientierung verbessern und die Qualifizierungsanforderungen für strategische Netzausrüstung unterstützen. Diese Chancen sind besonders relevant in Nordamerika, Indien, Südostasien und anderen Märkten, in denen der Netzausbau parallel zu einem politischen Fokus auf die Förderung heimischer Industriekapazitäten stattfindet. Hersteller können ihre Marktposition stärken, indem sie ihre Kompetenzen in den Bereichen Kern, Wicklung, Kessel, Prüfung und Engineering ausbauen und gleichzeitig lokale Zulieferernetzwerke entwickeln. Langfristige Beschaffungsvereinbarungen können die Kapazitätsplanung weiter verbessern und Investitionsentscheidungen unterstützen. Unternehmen, die regionale Fertigung mit globalen Engineering-Standards kombinieren können, haben potenziell die Möglichkeit, einen größeren Anteil an strategisch wichtigen Übertragungsprojekten zu sichern.
Transformatorenservice und Lebenszyklusoptimierung
Lebenszyklus-Services bieten die Möglichkeit, über den reinen Transformatorenverkauf hinaus Mehrwert zu generieren, insbesondere da Energieversorger zunehmend komplexe und begrenzte Anlagenflotten verwalten müssen. Diagnosetests, Zustandsüberwachung, Instandsetzung, Ersatzteilplanung, Ersatzteilmanagement, Notfallmaßnahmen und technische Beratung unterstützen Anlagenbetreiber dabei, die Verfügbarkeit von Transformatoren zu verbessern und das Ersatzrisiko zu minimieren. Serviceangebote sind besonders relevant für ältere Anlagenflotten, bei denen die Betreiber Investitionen für eine große Anzahl von Anlagen priorisieren müssen. Hersteller mit installierter Basis können historische Betriebsdaten nutzen, um auf den jeweiligen Anlagenzustand zugeschnittene Wartungsprogramme zu entwickeln. Digitale Plattformen verknüpfen Diagnose, Wartungsplanung und Entscheidungsfindung auf Flottenebene. Dies schafft wiederkehrende Servicemöglichkeiten und stärkt gleichzeitig die Kundenbeziehungen über den gesamten Lebenszyklus des Transformators. Anbieter, die Anlagenentwicklung mit Außendienstleistungen kombinieren, können sich daher von Wettbewerbern abheben, die sich primär auf die Erstauslieferung von Hardware konzentrieren.
Aktuelle Entwicklungen
- Juni 2026: Hitachi Energy kündigte eine Investition von rund 2.000 Crore ₹ (ca. 250 Millionen Euro) in den Bau eines neuen Werks für Großtransformatoren in Karjan, Vadodara, an. Die Anlage wird die indische Transformatorenfertigung stärken und die wachsende Nachfrage in den Bereichen Stromnetze, HGÜ, Rechenzentren und Industrie decken.
- September 2026: Waaree Transpower kündigte eine Investition von 192 Crore ₹ (ca. 23,5 Mio. €) zur Erweiterung seiner Produktionskapazitäten für Hochspannungstransformatoren an. Die neue Anlage wird Transformatoren bis zu 500 MVA und 400 kV fertigen; die Inbetriebnahme ist für April 2027 geplant.
- August 2026: GameChange Energy hat mit dem Bau einer großen Erweiterung seines EHV-Transformatorwerks in Mumbai begonnen. Die Anlage wird Hochleistungstransformatoren für kritische Energieinfrastrukturen herstellen und soll voraussichtlich im ersten Quartal 2028 die Produktion aufnehmen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -