
Marché de l’automatisation du pétrole et du gaz : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'automatisation dans le secteur pétrolier et gazier : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par offre (matériel, logiciel, service) ; technologie (SCADA, PLC, DCS, PLM, IHM, autres) ; processus (amont, intermédiaire, aval) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010054
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
84,45 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
152,89 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,82 %
taux de croissance
Marché adressable
1 072,48 milliards de dollars américains
(2026-2034)
Le marché de l'automatisation dans le secteur pétrolier et gazier a atteint 84,45 milliards de dollars américains en 2025 et devrait atteindre 152,89 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 6,82 % entre 2026 et 2034. Ce marché témoigne d'investissements soutenus dans l'automatisation des installations de production, de transport, de traitement et de raffinage, les opérateurs privilégiant la continuité des activités, la visibilité, la sécurité, la fiabilité et l'efficacité accrue du personnel d'ingénierie et de maintenance dans un contexte d'interconnexion des infrastructures énergétiques.
Le marché de l'automatisation du secteur pétrolier et gazier en Amérique du Nord constitue un centre de demande stratégique, grâce à des infrastructures amont bien développées, un vaste réseau de pipelines, des usines de gaz naturel liquéfié, la modernisation des raffineries et l'adoption des technologies de contrôle numérique. L'Amérique du Nord devrait afficher un TCAC de 6,1 % à 6,6 % jusqu'en 2034, avec un intérêt accru pour la modernisation des installations existantes, les opérations à distance, la cybersécurité et la gestion des actifs par l'analyse de données.
Analyse et perspectives du marché de l'automatisation dans le secteur pétrolier et gazier
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 31 à 35 % en 2025 et connaîtra une croissance annuelle composée de 6,1 à 6,6 % entre 2026 et 2034, grâce à l'exploitation du gaz de schiste, aux projets de GNL, à la numérisation des pipelines et à la modernisation des raffineries.
- États-Unis : Les États-Unis représentent 74 à 78 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,5 % entre 2026 et 2034, tirée par l'automatisation en amont et les infrastructures de GNL.
- Europe : L'Europe détiendra une part de 24 à 28 % en 2025 et devrait croître à un TCAC de 6,2 à 6,7 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et la Norvège soutenant la demande de modernisation.
- Asie-Pacifique : L’Asie-Pacifique représente une part de 27 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,8 % entre 2026 et 2034, tirée par la Chine, l’Inde, le Japon et la Corée du Sud.
- Segment le plus important : Le matériel détient une part de marché de 46 à 50 % en 2025 et devrait croître à un TCAC de 6,2 à 6,7 % jusqu'en 2034, reflétant une infrastructure de contrôle installée étendue.
- Segment à forte croissance : Les logiciels détiennent une part de marché de 25 à 29 % en 2025 et devraient croître à un TCAC de 8,0 à 8,6 % jusqu'en 2034, grâce à l'analyse de données et aux opérations numériques.
- Principales entreprises analysées en détail : ABB Ltd, Emerson Electric Co., Honeywell International Inc., Johnson Controls International plc, Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG, Valmet Oyj et Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur de l'automatisation pétrolière et gazière a connu une évolution notable : d'une instrumentation et d'un contrôle de supervision isolés, il est passé à des architectures complètes reliant les instruments de terrain, les contrôleurs, les systèmes d'historisation, les applications d'entreprise et les systèmes de gestion de la performance des actifs. De plus en plus d'opérations de production intègrent des systèmes SCADA, des automates programmables (PLC), des systèmes de contrôle-commande distribués (DCS), des interfaces homme-machine (IHM) et des applications logicielles. Parallèlement, les équipes d'ingénierie s'appuient sur des jumeaux numériques pour optimiser la mise en service et la gestion de l'ensemble du cycle de vie. Cette tendance est particulièrement visible sur les sites industriels existants, où les opérateurs souhaitent moderniser leurs installations sans mettre au rebut les systèmes de contrôle en fonctionnement ni subir d'arrêts de production prolongés.
Les tendances futuristes se déploieront sur de nouveaux centres de production et des routes de GNL. Selon l'Agence internationale de l'énergie, les investissements dans l'industrie pétrolière et gazière en amont devraient atteindre moins de 570 milliards de dollars américains en 2025, tandis que les projets de GNL se renforceront entre 2026 et 2028. L'accent mis sur la gestion du méthane, la sécurité des procédés, la surveillance des émissions et la cybersécurité des infrastructures critiques devrait stimuler les investissements dans l'automatisation, malgré une croissance inégale de la demande d'hydrocarbures selon les régions.
Portée du rapport sur le marché de l'automatisation dans le secteur pétrolier et gazier
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 84,45 milliards de dollars américains |
| Taille du marché d'ici 2034 | 152,89 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,82% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'automatisation dans le secteur pétrolier et gazier
La demande est déterminée par la nécessité de maintenir une production fiable face à la complexité croissante des actifs. Les producteurs en amont ont besoin du contrôle des puits, du pompage artificiel, du forage et de la collecte, tandis que les producteurs en aval ont besoin de la gestion des pipelines, du contrôle des compresseurs, de la détection des fuites et d'une supervision centralisée. Les raffineries et les usines pétrochimiques, quant à elles, exigent une coordination étroite des contrôles lors des processus de raffinage et de transformation chimique. La chaîne de valeur comprend les capteurs et les contrôleurs, les logiciels, l'ingénierie, l'intégration, la maintenance et le support tout au long du cycle de vie du produit.
L'offre est dominée par des fournisseurs capables d'associer des compétences en contrôle matériel à des compétences en ingénierie et en développement logiciel. Le parc installé engendre des coûts de migration, notamment pour les systèmes de sécurité et les architectures de contrôle de processus destinés à rester en place pendant des décennies. Par ailleurs, les normes de communication ouvertes et la modularité des logiciels facilitent l'accès aux segments spécialisés de l'industrie du contrôle. De ce fait, le marché devient celui où les initiatives de modernisation portent de plus en plus sur des systèmes de contrôle existants complétés par l'analyse de données, l'informatique de périphérie, la cybersécurité et la surveillance à distance.
Dans le secteur de l'automatisation pétrolière et gazière, le positionnement concurrentiel exige une capacité accrue à lier l'automatisation à l'intelligence opérationnelle à l'échelle de l'entreprise. ABB Ltd, Emerson Electric Co., Honeywell International Inc., Siemens AG, Yokogawa Electric Corporation et Schneider Electric SE sont des acteurs majeurs de l'automatisation des procédés, tandis que Rockwell Automation, Inc. et Mitsubishi Electric Corporation excellent dans les contrôleurs et les logiciels industriels. Valmet Oyj est également un acteur important de l'automatisation des procédés, et Johnson Controls International plc propose des solutions de contrôle pour bâtiments et installations industrielles intégrées.
L'évolution des stratégies d'investissement s'oriente vers la création de valeur par le logiciel, au-delà du simple équipement. Le projet Beyond d'Emerson illustre cette approche des opérations industrielles pilotées par logiciel, tandis qu'Honeywell privilégie les solutions numériques basées sur l'IA et un portefeuille d'automatisation plus restreint. Les fournisseurs misent également sur les acquisitions, les offres existantes, les mises à niveau du cycle de vie des systèmes, la cybersécurité et les jumeaux numériques pour fidéliser leurs clients. La concurrence est favorable aux fournisseurs capables de fournir des résultats opérationnels mesurables sans remplacer les systèmes existants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'automatisation dans le secteur pétrolier et gazier : Perspectives stratégiques
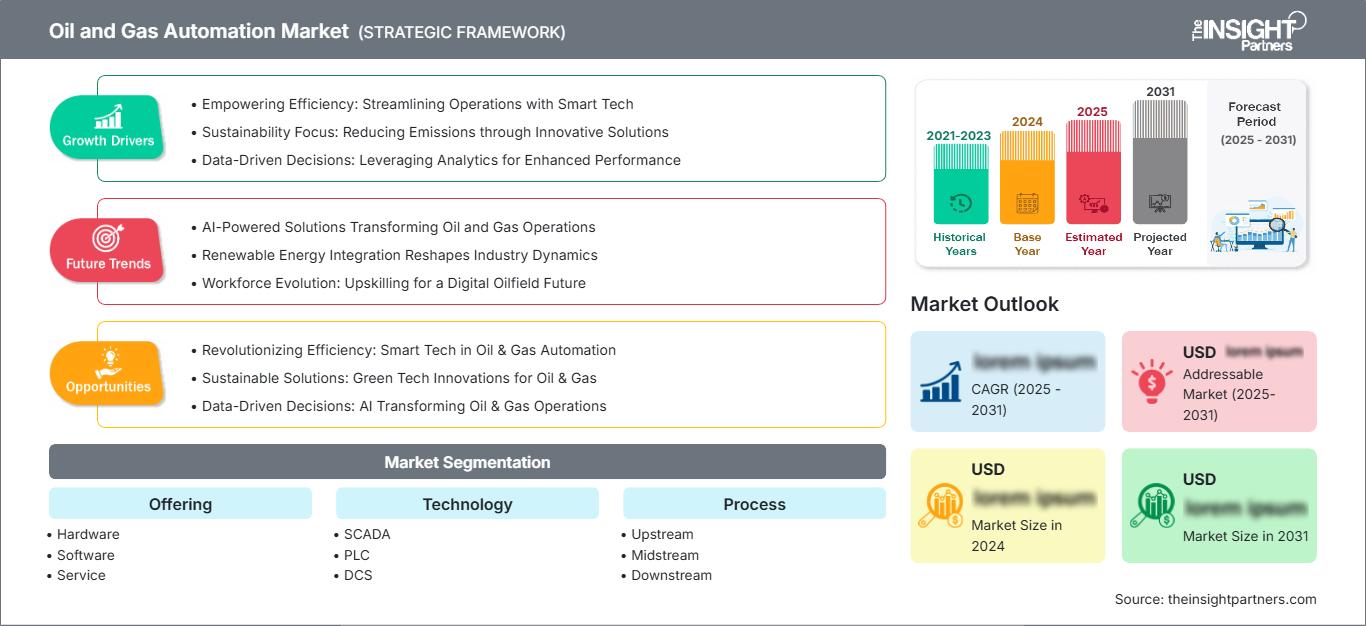
Perspectives régionales
marché de l'automatisation pétrolière et gazière en Amérique du Nord
L’Amérique du Nord devrait détenir une part de marché de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 6,1 à 6,6 % jusqu’en 2034. La région bénéficie d’une importante production de gaz de schiste, de réseaux de pipelines matures, du développement du GNL, d’opérations en mer et d’une grande capacité de raffinage. La demande en automatisation se concentre de plus en plus sur la supervision à distance, l’optimisation de la production, le contrôle des compresseurs, la surveillance de l’état des équipements et la cybersécurité des environnements technologiques opérationnels distribués.
Les États-Unis dominent la demande régionale, et le Canada y contribue grâce à ses activités liées aux sables bitumineux, aux pipelines, au gaz et au GNL. Le recours à des solutions de modernisation d'installations existantes est crucial, car il permet à l'exploitant d'optimiser les processus de mesure, de contrôle et de maintenance du système sans avoir à reconstruire l'intégralité des installations. D'excellentes compétences en ingénierie et une base installée conséquente contribuent à générer des revenus liés aux services tout au long du cycle de vie des infrastructures.
marché américain de l'automatisation pétrolière et gazière
Les États-Unis représenteront 74 à 78 % de la demande nord-américaine en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 6,0 à 6,5 %. La production de gaz de schiste, le développement du GNL, les réseaux de collecte de gaz, les raffineries et les installations offshore engendrent des besoins d'automatisation variés. La présence des fournisseurs s'étend au contrôle des procédés, aux automates programmables, aux systèmes SCADA, à l'analyse, à l'instrumentation et aux services de gestion du cycle de vie sur les principaux sites de production.
Les nouvelles tendances en matière d'application incluent la surveillance à distance, la maintenance prédictive, la mesure des émissions et la gestion centralisée des actifs. Le cycle d'investissement rapide du pétrole de schiste américain favorise une adoption rapide des nouvelles technologies, tandis que le développement du GNL privilégie l'automatisation de la liquéfaction, du stockage, de la compression et des exportations. Les parcs installés d'Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. et ABB Ltd permettent des mises à niveau périodiques.
marché européen de l'automatisation pétrolière et gazière
L'Europe représentera une part de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,7 % jusqu'en 2034. La Norvège est un marché de premier plan en Europe en termes de demande d'automatisation en raison de la production offshore, d'un niveau élevé de numérisation et de l'accent mis sur l'efficacité et le contrôle des émissions.
Le Royaume-Uni maintient sa demande en automatisation en mer du Nord, dans les terminaux, les raffineries et les services offshore. La demande est croissante en matière de gestion à distance des actifs, de gestion de l'intégrité et de mise à jour des systèmes de contrôle existants. L'Allemagne demeure un pôle technologique et d'ingénierie majeur, avec des entreprises telles que Siemens AG qui contribuent à la numérisation industrielle. La France, l'Italie et l'Espagne y contribuent également par le biais des raffineries, de l'industrie pétrochimique, des terminaux et des infrastructures énergétiques.
marché de l'automatisation pétrolière et gazière de la région Asie-Pacifique
En 2025, la part de marché de l'automatisation dans le secteur pétrolier et gazier en Asie-Pacifique se situait entre 27 et 31 %, et elle devrait croître à un TCAC de 7,2 à 7,8 % jusqu'en 2034. La Chine demeure un acteur clé de ce marché. La demande dans la région présente des dynamiques différentes de celles de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie, notamment en matière de raffinage, de GNL, de production offshore, de pipelines et de pétrochimie.
La croissance industrielle, la modernisation des raffineries, le développement du GNL et les politiques de sécurité énergétique favoriseront l'adoption de cette technologie. L'Inde privilégie l'exploration de ses propres ressources et le développement offshore, tandis que l'Australie a encore besoin d'un contrôle avancé des installations GNL et des sites isolés. La Chine, quant à elle, allie d'importantes capacités de raffinage et de pétrochimie à des technologies d'automatisation industrielle de pointe.
Marché de l'automatisation pétrolière et gazière du Moyen-Orient et de l'Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 6,7 à 7,3 % jusqu'en 2034. L'Arabie saoudite est en tête de la demande régionale, suivie des Émirats arabes unis, tandis que l'Afrique du Sud et le reste de la région MENA offrent des opportunités dans les secteurs du raffinage, des terminaux, du traitement du gaz et des infrastructures industrielles.
L'automatisation est motivée par la sécurité énergétique, l'augmentation de la production, l'intégration des raffineries et les grands projets d'infrastructure. Le contrôle des procédés, associé à la gestion de la performance des actifs, à la technologie des jumeaux numériques, aux systèmes de télécommande et à la cybersécurité, se généralise chez les producteurs de la région du Golfe. L'Arabie saoudite et les Émirats arabes unis ont un programme avancé d'adoption technologique. L'Afrique du Sud s'appuie sur les raffineries et les infrastructures industrielles pour satisfaire ses besoins énergétiques.
Analyse de segmentation
Offre
Le matériel reste la principale catégorie d'offres, soutenu par les besoins en contrôleurs, instruments, réseaux, équipements de sécurité et interfaces opérateur installés. Ce segment devrait connaître une croissance annuelle composée de 6,2 % à 6,7 % entre 2026 et 2034. La demande de services et de logiciels s'accompagne de plus en plus d'une modernisation du matériel, donnant naissance à des modèles d'approvisionnement intégrés.
- Matériel : Le matériel conserve une position de leader sur le marché car l'infrastructure de contrôle nécessite des appareils de terrain, des contrôleurs, des équipements de réseau, des systèmes de sécurité et des composants de rechange durables pour des actifs de production à longue durée de vie.
- Logiciels : La demande en logiciels se renforce à mesure que les opérateurs consolident leurs données opérationnelles, déploient des outils d’analyse, améliorent la visualisation et introduisent des capacités prédictives sans pour autant remplacer entièrement le matériel de contrôle existant.
- Services : Les services restent d'une importance stratégique pour l'ingénierie, la mise en service, la cybersécurité, la maintenance du cycle de vie, la migration et l'optimisation, en particulier lorsque les opérateurs modernisent des installations existantes dans le respect d'exigences strictes de disponibilité.
Technologie
L'adoption des technologies reflète la coexistence d'architectures de contrôle établies et de nouvelles couches numériques. Les solutions SCADA, PLC, DCS, PLM et IHM répondent à différents besoins opérationnels, tandis que l'interopérabilité devient un critère d'achat prioritaire. Le segment technologique devrait connaître une croissance annuelle composée de 6,5 % à 7 % jusqu'en 2034, à mesure que les installations connectent leurs environnements de contrôle aux systèmes d'analyse et aux systèmes d'entreprise.
- SCADA : Le système SCADA demeure essentiel aux opérations géographiquement distribuées, notamment les pipelines, les systèmes de collecte, les terminaux et les actifs de production à distance nécessitant une supervision centralisée et une gestion des événements.
- Automates programmables industriels (API) : L’adoption des API reste importante pour les applications de contrôle rapides et modulaires, les équipements préfabriqués, les compresseurs, les utilités et les sous-systèmes discrets au sein d’environnements de processus plus vastes.
- DCS : Les plateformes DCS conservent une importance stratégique dans le traitement en continu, notamment dans les raffineries et les installations gazières où le contrôle coordonné, la sécurité, la gestion des alarmes et la fiabilité tout au long du cycle de vie sont essentiels.
- PLM : Le PLM prend en charge la coordination de l’ingénierie et du cycle de vie en reliant les informations relatives aux produits, aux équipements, à la documentation, à la configuration et aux modifications dans le cadre de projets d’investissement complexes.
- IHM : Les systèmes IHM restent fondamentaux pour l’interaction avec l’opérateur, intégrant de plus en plus d’alarmes contextualisées, une visualisation plus riche, un accès mobile et des informations opérationnelles intégrées.
Processus
La demande en procédés varie selon la complexité des actifs, leur dispersion géographique et l'intensité du contrôle. Les opérations en amont nécessitent l'automatisation des puits, du forage, de la production et de la collecte ; le secteur intermédiaire repose fortement sur la surveillance distribuée ; le secteur aval exige un contrôle des procédés hautement coordonné. Le segment des procédés devrait connaître une croissance annuelle composée de 6,4 % à 6,9 % jusqu'en 2034.
- En amont : L'adoption en amont se concentre sur l'optimisation de la production, la surveillance à distance des puits, le pompage artificiel, l'automatisation du forage, les systèmes de sécurité et la maintenance basée sur les données pour des actifs de plus en plus distribués.
- Secteur intermédiaire : La demande dans le secteur intermédiaire met l’accent sur l’intégrité des pipelines, l’automatisation des compresseurs, la mesure de la traçabilité, la détection des fuites, le système SCADA centralisé et les communications sécurisées sur des réseaux géographiquement dispersés.
- En aval : Les installations en aval nécessitent un contrôle étroitement intégré pour le raffinage, le traitement du gaz, la pétrochimie, les services publics et la gestion des émissions, ce qui rend l’automatisation essentielle à la stabilité des processus et à la constance des produits.
Aperçu des opportunités
|
Processus |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
En amont |
Haut |
Opérations à distance |
Mise à l'échelle |
|
En milieu de chaîne |
Moyen |
Intelligence des pipelines |
Mise à l'échelle |
|
En aval |
Haut |
Optimisation des raffineries |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de l'automatisation dans le secteur pétrolier et gazier
Importance accrue accordée à la fiabilité des actifs et à l'efficacité de leur cycle de vie
Les opérateurs accordent une importance croissante à la rentabilité du cycle de vie, car les gisements matures et les installations de traitement exigent un fonctionnement fiable malgré le vieillissement des infrastructures. L'automatisation assure une visibilité continue de l'état des équipements, une identification plus rapide des pannes et des procédures d'exploitation plus uniformes sur l'ensemble des sites. L'impact commercial dépasse le simple contrôle de la production, car une meilleure information sur les actifs permet de réduire les interventions de maintenance inutiles et d'optimiser la planification des pièces de rechange. La modernisation des installations existantes est particulièrement pertinente, car les opérateurs peuvent mettre à niveau progressivement l'instrumentation, les contrôleurs, les réseaux et les logiciels plutôt que de procéder à un remplacement complet et perturbateur de l'ensemble de l'usine. La maîtrise des investissements restant essentielle dans le secteur des hydrocarbures, les fournisseurs proposant des services d'ingénierie, de migration, de cybersécurité et de gestion du cycle de vie peuvent générer une valeur ajoutée plus importante pour les projets. Ce facteur soutient également la demande de services récurrents, car les équipements d'automatisation installés nécessitent des mises à niveau périodiques, des correctifs de sécurité, un étalonnage, une gestion de la configuration et une optimisation des performances tout au long de leur durée de vie.
Extension des infrastructures interconnectées pour les systèmes de GNL et de gaz.
Les infrastructures de GNL, de traitement du gaz, de transport par pipeline et de compression nécessitent un contrôle coordonné des actifs géographiquement dispersés et des chaînes de processus complexes. L'automatisation permet aux opérateurs de relier les mesures de terrain à la supervision centralisée, aux diagnostics des équipements et à la planification de la production, améliorant ainsi la cohérence opérationnelle des réseaux. Les nouvelles capacités de GNL offrent également la possibilité de standardiser les architectures d'automatisation dès la conception des projets, plutôt que de procéder à des adaptations après la mise en service. L'impact sur le marché est le plus marqué pour les projets combinant plusieurs stations de compression, installations de stockage, terminaux et unités de traitement, car la coordination manuelle devient de plus en plus difficile à grande échelle. Les fournisseurs disposant de capacités intégrées de contrôle, de sécurité, de communication et d'analyse peuvent ainsi intervenir à différents niveaux du projet. Ce facteur renforce également la demande en matière d'accès distant sécurisé et de communications résilientes, notamment pour les installations fonctionnant avec un personnel réduit sur site ou confrontées à des conditions environnementales difficiles.
Exigences plus strictes en matière de cybersécurité des technologies opérationnelles
La convergence des réseaux industriels avec les environnements d'entreprise et de cloud renforce l'importance de la cybersécurité dans les processus d'acquisition de solutions d'automatisation. Les installations pétrolières et gazières exploitent des infrastructures critiques où une défaillance du système de contrôle peut impacter la production, la sécurité, la performance environnementale et la continuité d'approvisionnement. Par conséquent, les acheteurs évaluent, en plus des spécifications d'automatisation classiques, les architectures sécurisées, la gestion des identités, la segmentation du réseau, la surveillance, les procédures de sauvegarde et les capacités de réponse aux incidents. Cette évolution modifie la compétitivité des projets, la cybersécurité étant de plus en plus intégrée aux programmes de modernisation plutôt que considérée comme un achat informatique distinct. Les fournisseurs capables d'intégrer les contrôles de sécurité à l'ingénierie de l'automatisation peuvent simplifier le déploiement et améliorer la gouvernance du cycle de vie. Les opportunités d'investissement qui en résultent concernent le matériel, les logiciels, les services, les évaluations, la sécurité gérée et les mises à niveau périodiques, en fonction de l'évolution des menaces et des exigences réglementaires.
Tendances futures du marché de l'automatisation dans le secteur pétrolier et gazier
Aide à la décision opérationnelle assistée par l'IA
L'aide à la décision par IA dans le secteur de l'automatisation pétrolière et gazière devrait s'intégrer plus profondément aux flux de travail des salles de contrôle et de la gestion des actifs au cours de la période de prévision. Plutôt que de remplacer la logique de contrôle de base, les systèmes émergents interpréteront de plus en plus les alarmes, les historiques de fonctionnement, l'état des équipements et les contraintes de production afin de fournir des recommandations priorisées. Cette approche permet de réduire la surcharge d'informations pour les opérateurs tout en préservant leur autorité sur les décisions critiques. L'IA générative pourrait également simplifier l'accès à la documentation technique, aux historiques de maintenance et aux procédures d'exploitation grâce à des interfaces en langage naturel. Le succès commercial dépendra de la fiabilité des données, d'une gouvernance claire, de la cybersécurité et de la validation par rapport aux exigences de sécurité des procédés. À mesure que le déploiement se développera, les fournisseurs se différencieront probablement par des modèles spécifiques au domaine, l'explicabilité, l'intégration aux environnements DCS et SCADA existants et des améliorations mesurables en termes de rapidité de dépannage et de productivité des ingénieurs.
Migration vers des architectures d'automatisation modulaires et ouvertes
Les futurs projets d'automatisation privilégieront probablement les architectures séparant les fonctions de contrôle des données, des applications et des couches de visualisation. Les conceptions modulaires permettent aux opérateurs d'intégrer de nouvelles capacités d'analyse, d'informatique de périphérie ou d'IA sans remplacer la plateforme de contrôle sous-jacente. Ceci réduit la dépendance technologique et peut prolonger la durée de vie des infrastructures installées. Les interfaces ouvertes deviendront essentielles à mesure que les opérateurs combineront des équipements de différents fournisseurs et rechercheront des modèles de données communs à l'ensemble de leurs installations. Cette transition n'éliminera pas les systèmes propriétaires, notamment lorsque la certification de sécurité et le contrôle déterministe demeurent cruciaux, mais elle devrait accroître la demande en matière de couches d'interopérabilité et d'outils de migration du cycle de vie. Les fournisseurs capables de démontrer une coexistence sécurisée entre les systèmes existants et les systèmes modernes bénéficieront d'un avantage concurrentiel dans les grands environnements industriels où la continuité opérationnelle prime sur un remplacement technologique complet.
Opportunités du marché de l'automatisation dans le secteur pétrolier et gazier
Programmes de modernisation des infrastructures de contrôle vieillissantes
Le marché de l'automatisation pétrolière et gazière offre une opportunité considérable en matière de modernisation progressive des installations matures de production, de pipelines, de GNL et de raffinage. Nombre d'opérateurs ne peuvent justifier des arrêts prolongés ou le remplacement complet des systèmes de contrôle, ce qui engendre une demande pour des approches de migration préservant les équipements existants tout en intégrant progressivement des contrôleurs, des réseaux, des solutions de visualisation, d'analyse et de cybersécurité modernes. Les décisions d'investissement peuvent être priorisées en fonction des actifs présentant le risque opérationnel ou la charge de maintenance les plus élevés, permettant ainsi aux opérateurs d'étaler les dépenses d'investissement sur plusieurs cycles budgétaires. Les fournisseurs peuvent proposer des offres différenciées grâce à des solutions de migration standardisées, des tests basés sur la simulation, la réutilisation des solutions d'ingénierie et des contrats de services tout au long du cycle de vie. Cette opportunité est particulièrement intéressante lorsque les systèmes vieillissants sont confrontés à l'obsolescence de leurs composants, à un support technique limité ou à une exposition accrue aux cybermenaces. De tels projets génèrent également une demande indirecte en matière de formation des opérateurs, de mise à jour de la documentation, de surveillance à distance et d'optimisation des performances.
Modèles opérationnels numériques pour les pôles de production émergents
Les régions de production émergentes offrent la possibilité de concevoir des architectures d'automatisation autour de modèles opérationnels numériques dès le lancement des projets. Les nouveaux gisements offshore, les installations de traitement de gaz, les projets de GNL, les pipelines et les raffineries peuvent intégrer des opérations centralisées, la maintenance à distance, une connectivité sécurisée, des analyses avancées et des informations intégrées sur les actifs, sans les contraintes héritées des installations matures. Ceci ouvre la voie à des plateformes régionales standardisées, réplicables pour de multiples projets et unités opérationnelles. Les fournisseurs et les partenaires d'ingénierie peuvent créer de la valeur en combinant l'automatisation avec le développement des compétences des équipes, la cybersécurité, la gouvernance des données et le support tout au long du cycle de vie. Cette opportunité est particulièrement intéressante lorsque les gouvernements et les entreprises énergétiques nationales recherchent simultanément une production nationale, une efficacité opérationnelle accrue et une localisation technologique. Les partenariats d'ingénierie locaux et les programmes de formation peuvent améliorer les capacités de déploiement tout en réduisant la dépendance à un personnel d'automatisation spécialisé, souvent rare.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -