
Markt für Öl und Gas Automatisierung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Automatisierung in der Öl- und Gasindustrie (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Angebot (Hardware, Software, Service); Technologie (SCADA, SPS, DCS, PLM, HMI, Sonstige); Prozess (Upstream, Midstream, Downstream) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010054
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
84,45 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
152,89 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,82 %
Wachstumsrate
Adressierbarer Markt
1.072,48 Mrd. US-Dollar
(2026–2034)
Der Markt für Automatisierung in der Öl- und Gasindustrie erreichte 2025 ein Volumen von 84,45 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 152,89 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,82 % im Zeitraum 2026–2034 entspricht. Der Markt verzeichnet anhaltende Investitionen in die Automatisierung von Produktions-, Transport-, Verarbeitungs- und Raffinerieanlagen. Grund dafür ist der Fokus der Betreiber auf die Aufrechterhaltung der Geschäftskontinuität, Transparenz, Sicherheit und Zuverlässigkeit sowie auf die Steigerung der Effizienz des Ingenieur- und Wartungspersonals im Kontext der vernetzten Energieinfrastrukturen.
Der nordamerikanische Markt für Automatisierung in der Öl- und Gasindustrie stellt aufgrund seiner gut ausgebauten Upstream-Infrastruktur, des umfangreichen Pipeline-Netzes, der Flüssigerdgas-Anlagen, der Raffineriemodernisierungen und der zunehmenden Verbreitung digitaler Steuerungstechnologien ein strategisch wichtiges Nachfragezentrum dar. Für Nordamerika wird bis 2034 ein jährliches Wachstum von 6,1–6,6 % erwartet, wobei der Fokus verstärkt auf Brownfield-Modernisierungen, Fernsteuerung, Cybersicherheit und Anlagenmanagement mittels Analytik liegt.
Marktanalyse und Einblicke zur Automatisierung in der Öl- und Gasindustrie
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Anteil von 31–35 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen wird, unterstützt durch Schiefergasförderung, LNG-Projekte, Digitalisierung von Pipelines und Modernisierung von Raffinerien.
- USA: Die USA machen 2025 74–78 % der nordamerikanischen Nachfrage aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,0–6,5 % wachsen, wobei die vorgelagerte Automatisierung und die LNG-Infrastruktur die Haupttreiber sind.
- Europa: Europa hält im Jahr 2025 einen Anteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Norwegen die Modernisierungsnachfrage stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks am Gesamtmarkt wird im Jahr 2025 bei 27–31 % liegen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen, angeführt von China, Indien, Japan und Südkorea.
- Größtes Segment: Hardware hält im Jahr 2025 einen Marktanteil von 46–50 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen, was die umfangreiche installierte Steuerungsinfrastruktur widerspiegelt.
- Wachstumsstarkes Segment: Software hält im Jahr 2025 einen Marktanteil von 25–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen, unterstützt durch Analytik und digitale Prozesse.
- Die wichtigsten analysierten Unternehmen: ABB Ltd, Emerson Electric Co., Honeywell International Inc., Johnson Controls International plc, Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG, Valmet Oyj und Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Bereich der Öl- und Gasautomatisierung hat sich die Technologie von isolierten Instrumentierungs- und Überwachungssystemen hin zu umfassenden Architekturen entwickelt, die Feldinstrumente, Steuerungen, Datenspeicher, Unternehmensanwendungen und Anlagenleistungsmanagementsysteme miteinander verbinden. Immer mehr Produktionsanlagen integrieren SCADA, SPS, DCS, HMI und Softwareanwendungen. Gleichzeitig setzen die Engineering-Teams auf digitale Zwillinge, um die Inbetriebnahme und das Management des gesamten Lebenszyklus zu optimieren. Dieser Trend ist besonders deutlich bei Brownfield-Anlagen zu beobachten, wo Betreiber Modernisierungen anstreben, ohne bestehende Steuerungssysteme außer Betrieb zu nehmen oder längere Produktionsausfälle in Kauf zu nehmen.
Zukunftsweisende Trends werden sich auf neue Produktionszentren und LNG-Routen ausbreiten. Laut der Internationalen Energieagentur werden die Investitionen der vorgelagerten Öl- und Gasindustrie im Jahr 2025 insgesamt weniger als 570 Milliarden US-Dollar betragen, während LNG-Projekte in den Jahren 2026–2028 an Bedeutung gewinnen werden. Die Fokussierung auf Methanmanagement, Prozesssicherheit, Emissionsüberwachung und Cybersicherheit kritischer Infrastrukturen dürfte die Investitionen in die Automatisierung unabhängig vom ungleichen Wachstum des Kohlenwasserstoffbedarfs in verschiedenen Regionen ankurbeln.
Berichtsumfang zum Markt für Automatisierung in der Öl- und Gasindustrie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 84,45 Milliarden US-Dollar |
| Marktgröße bis 2034 | 152,89 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,82 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automatisierung in der Öl- und Gasindustrie
Die Nachfrage wird durch die Notwendigkeit bestimmt, die Produktionssicherheit angesichts zunehmend komplexer Anlagen zu gewährleisten. Upstream-Produzenten benötigen Bohrlochkontrolle, künstliche Förderung, Bohrungen und Sammelanlagen, während Midstream-Produzenten Pipeline-Management, Kompressorsteuerung, Leckageerkennung und zentrale Überwachung benötigen. Raffinerien und petrochemische Anlagen wiederum erfordern eine enge Abstimmung der Steuerungsmechanismen während der Raffinations- und chemischen Verarbeitungsprozesse. Die Wertschöpfungskette umfasst Sensoren und Steuerungen, Software, Engineering, Integration, Wartung und Support über den gesamten Produktlebenszyklus hinweg.
Der Markt wird von Anbietern dominiert, die Hardware-Steuerungsfunktionen mit Engineering- und Softwarekompetenzen kombinieren können. Bestehende Systeme verursachen Wechselkosten, insbesondere im Bereich von Sicherheitssystemen und Prozessleittechnik, die über Jahrzehnte hinweg im Einsatz bleiben sollen. Offene Kommunikationsstandards und modulare Software erleichtern hingegen den Einstieg in spezialisierte Segmente der Steuerungstechnik. Daher entwickelt sich der Markt zu einem Umfeld, in dem Modernisierungsinitiativen zunehmend bestehende Steuerungssysteme durch Analytik, Edge Computing, Cybersicherheit und Fernüberwachung ergänzen.
Um im Marktbericht für Automatisierung in der Öl- und Gasindustrie wettbewerbsfähig zu sein, ist die zunehmende Fähigkeit, Automatisierung und operative Intelligenz auf Unternehmensebene zu verknüpfen, unerlässlich. ABB Ltd., Emerson Electric Co., Honeywell International Inc., Siemens AG, Yokogawa Electric Corporation und Schneider Electric SE sind stark in der Prozessautomatisierung, während Rockwell Automation, Inc. und Mitsubishi Electric Corporation sich durch ihre Expertise in Steuerungen und Industriesoftware auszeichnen. Valmet Oyj ist ein weiterer Akteur im Bereich der Prozessautomatisierung, und Johnson Controls International plc bietet Gebäude- und Industriesteuerungen für integrierte Anlagen an.
Der Strategiewechsel bei Investitionen geht hin zu softwaregetriebener Wertschöpfung, die über reine Ausrüstung hinausgeht. Das Projekt „Beyond“ von Emerson veranschaulicht diesen Ansatz für softwaredefinierte industrielle Prozesse, während Honeywell sich auf KI-gestützte digitale Lösungen und ein engeres Automatisierungsportfolio konzentriert. Anbieter setzen zudem auf Akquisitionen, Angebote für die installierte Basis, Lebenszyklus-Upgrades, Cybersicherheit und digitale Zwillinge zur Kundenbindung. Der Wettbewerb ist für Anbieter günstig, die messbare operative Ergebnisse liefern können, ohne bestehende Systeme zu ersetzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Automatisierungsmarkt für die Öl- und Gasindustrie: Strategische Einblicke
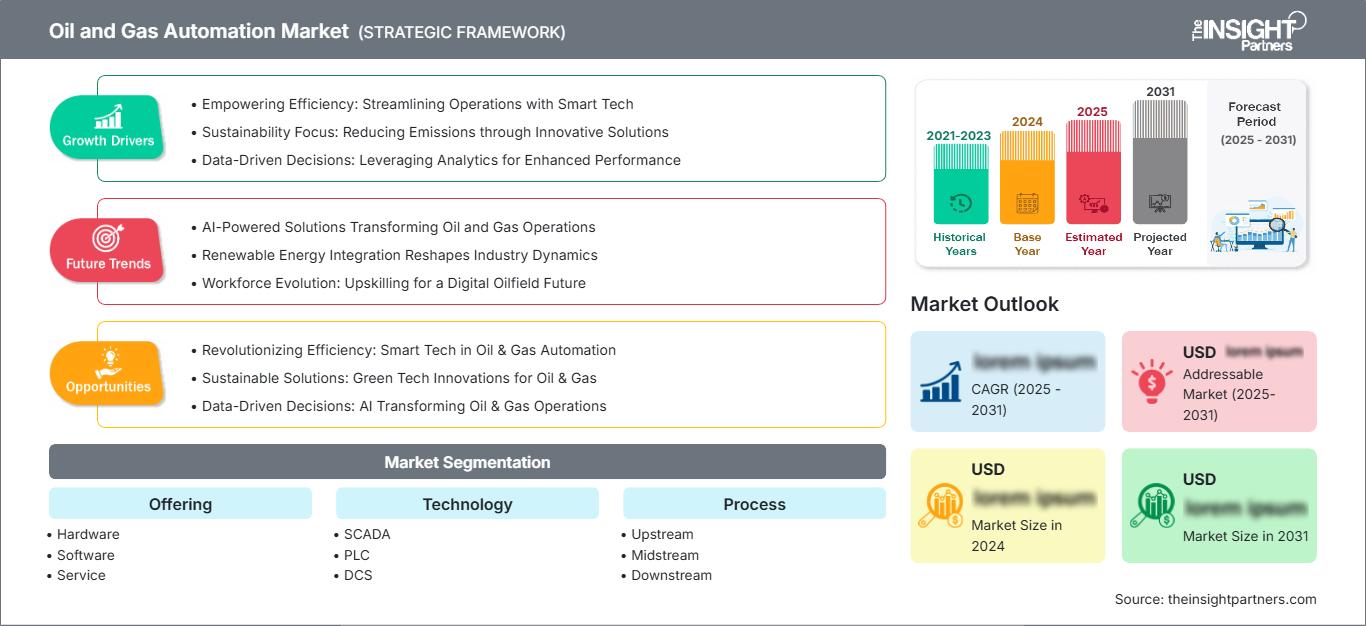
Regionale Einblicke
Automatisierungsmarkt für Öl und Gas in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 31–35 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,6 % wachsen. Die Region profitiert von einer umfangreichen Schiefergasförderung, ausgereiften Pipelinesystemen, der LNG-Entwicklung, Offshore-Aktivitäten und großen Raffineriekapazitäten. Der Automatisierungsbedarf konzentriert sich zunehmend auf Fernüberwachung, Produktionsoptimierung, Kompressorsteuerung, Zustandsüberwachung und Cybersicherheit für verteilte Betriebstechnologieumgebungen.
Die USA sind führend in der regionalen Nachfrage, Kanada trägt durch seine Aktivitäten in den Bereichen Ölsand, Pipelines, Gas und LNG dazu bei. Brownfield-Lösungen sind von entscheidender Bedeutung, da Betreiber so die Möglichkeit haben, die Prozesse zur Messung, Steuerung und Instandhaltung des Systems zu optimieren, ohne die gesamte Anlage neu bauen zu müssen. Hervorragende Ingenieurskompetenz und eine große installierte Basis tragen zur Generierung von Einnahmen aus Lifecycle-Services bei.
Automatisierungsmarkt für die Öl- und Gasindustrie in den USA
Die USA decken 2025 74–78 % des nordamerikanischen Bedarfs ab und werden voraussichtlich ein jährliches Wachstum von 6,0–6,5 % verzeichnen. Schiefergasförderung, LNG-Entwicklung, Gassammelsysteme, Raffinerien und Offshore-Anlagen führen zu vielfältigen Automatisierungsanforderungen. Die Präsenz von Anbietern erstreckt sich auf Prozesssteuerung, SPS-Systeme, SCADA-Systeme, Analytik, Instrumentierung und Lifecycle-Services an wichtigen Produktionsstandorten.
Zu den aufkommenden Anwendungstrends zählen Fernüberwachung, vorausschauende Wartung, Emissionsmessungen und die zentrale Anlagenverwaltung. Der schnelle Investitionszyklus im US-amerikanischen Schieferölsektor begünstigt die rasche Einführung neuer Technologien, während die LNG-Entwicklung die Automatisierung von Verflüssigung, Speicherung, Kompression und Export fördert. Die bestehenden Anlagen von Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. und ABB Ltd. ermöglichen regelmäßige Modernisierungen.
Europäischer Markt für Öl- und Gasautomatisierung
Europa wird 2025 einen Anteil von 24–28 % haben und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen. Norwegen ist aufgrund der Offshore-Produktion, des hohen Digitalisierungsgrades und des Fokus auf Effizienz und Emissionskontrolle ein führender Markt in Europa in Bezug auf die Nachfrage nach Automatisierung.
Großbritannien deckt seinen Automatisierungsbedarf weiterhin in der Nordsee, in Terminals, Raffinerien und Offshore-Anlagen ab. Die Nachfrage nach Fernüberwachung von Anlagen, Integritätsmanagement und der Modernisierung bestehender Steuerungssysteme steigt. Deutschland ist nach wie vor ein Technologie- und Ingenieurzentrum, in dem Unternehmen wie die Siemens AG und andere die industrielle Digitalisierung vorantreiben. Frankreich, Italien und Spanien leisten ihren Beitrag durch Raffinerien, die petrochemische Industrie, Terminals und Energieinfrastruktur.
Automatisierungsmarkt für Öl und Gas im asiatisch-pazifischen Raum
Der Marktanteil der Öl- und Gasautomatisierung im asiatisch-pazifischen Raum (APAC) wird 2025 bei 27–31 % liegen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen. China bleibt dabei der wichtigste Akteur. Die Region weist im Vergleich zu China, Japan, Südkorea, Indien und Australien unterschiedliche Nachfragedynamiken in den Bereichen Raffinerie, LNG, Offshore-Produktion, Pipelines und Petrochemie auf.
Industriewachstum, die Modernisierung von Raffinerien, die Entwicklung von LNG und energiepolitische Maßnahmen werden die Einführung dieser Technologie vorantreiben. Indien konzentriert sich verstärkt auf die Erschließung eigener Ressourcen und die Offshore-Entwicklung, während Australien weiterhin fortschrittliche Steuerungssysteme für LNG und abgelegene Anlagen benötigt. China vereint hohe Raffinerie- und Petrochemiekapazitäten mit fortschrittlichen Technologien zur industriellen Automatisierung.
Automatisierungsmarkt für Öl und Gas im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % steigen. Saudi-Arabien ist führend in der regionalen Nachfrage, gefolgt von den Vereinigten Arabischen Emiraten, während Südafrika und der Rest des Nahen Ostens und Afrikas Möglichkeiten in den Bereichen Raffinerie, Terminals, Gasverarbeitung und industrielle Infrastruktur bieten.
Die Automatisierung wird durch Energiesicherheit, Produktionssteigerungen, die Integration von Raffinerien und Megainfrastrukturprojekte vorangetrieben. Prozesssteuerung, Anlagenleistungsmanagement, digitale Zwillinge, Fernsteuerungssysteme und Cybersicherheit gewinnen in der Golfregion zunehmend an Bedeutung. Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über eine fortgeschrittene Technologiepipeline. Südafrika deckt seinen Energiebedarf hauptsächlich durch Raffinerien und industrielle Infrastruktur.
Segmentierungsanalyse
Angebot
Hardware bleibt die größte Angebotskategorie, gestützt durch den Bedarf an Steuerungen, Instrumenten, Netzwerken, Sicherheitsausrüstung und Bedienerschnittstellen in der bestehenden Infrastruktur. Für dieses Segment wird von 2026 bis 2034 ein jährliches Wachstum von 6,2–6,7 % erwartet. Die Nachfrage nach Dienstleistungen und Software ist zunehmend mit der Hardwaremodernisierung verbunden und führt zu integrierten Beschaffungsmodellen.
- Hardware: Hardware behält eine führende Marktposition, da die Steuerungsinfrastruktur langlebige Feldgeräte, Steuerungen, Netzwerkgeräte, Sicherheitssysteme und Ersatzteile für langlebige Produktionsanlagen erfordert.
- Software: Die Nachfrage nach Software steigt, da die Betreiber Betriebsdaten konsolidieren, Analysen einsetzen, die Visualisierung verbessern und Vorhersagefunktionen einführen, ohne die etablierte Steuerungshardware vollständig zu ersetzen.
- Service: Dienstleistungen bleiben von strategischer Bedeutung für Engineering, Inbetriebnahme, Cybersicherheit, Lebenszykluswartung, Migration und Optimierung, insbesondere dort, wo Betreiber Brownfield-Anlagen unter strengen Verfügbarkeitsanforderungen modernisieren.
Technologie
Die Einführung neuer Technologien spiegelt das Nebeneinander etablierter Steuerungsarchitekturen und moderner digitaler Ebenen wider. SCADA-, SPS-, DCS-, PLM- und HMI-Lösungen decken unterschiedliche Betriebsanforderungen ab, wobei Interoperabilität zunehmend zu einem wichtigen Kaufkriterium wird. Für den Technologiesektor wird bis 2034 ein jährliches Wachstum von 6,5–7,0 % erwartet, da Anlagenbetreiber Steuerungssysteme mit Analyse- und Unternehmenssystemen verknüpfen.
- SCADA: SCADA spielt weiterhin eine zentrale Rolle bei geografisch verteilten Betriebsabläufen, einschließlich Pipelines, Sammelsystemen, Terminals und entfernten Produktionsanlagen, die eine zentrale Überwachung und ein zentrales Ereignismanagement erfordern.
- SPS: Die Nutzung von SPS ist nach wie vor stark, insbesondere für schnelle, modulare Steuerungsanwendungen, Kompaktanlagen, Kompressoren, Versorgungsanlagen und diskrete Teilsysteme innerhalb größerer Prozessumgebungen.
- DCS: DCS-Plattformen behalten ihre strategische Bedeutung in der kontinuierlichen Prozessführung, insbesondere in Raffinerien und Gasanlagen, wo koordinierte Steuerung, Sicherheit, Alarmmanagement und Zuverlässigkeit über den gesamten Lebenszyklus hinweg unerlässlich sind.
- PLM: PLM unterstützt die Koordination von Entwicklung und Lebenszyklus durch die Verknüpfung von Produkt-, Geräte-, Dokumentations-, Konfigurations- und Änderungsinformationen über komplexe Investitionsprojekte hinweg.
- HMI: HMI-Systeme sind nach wie vor von grundlegender Bedeutung für die Interaktion des Bedieners und umfassen zunehmend kontextbezogene Alarme, eine umfassendere Visualisierung, mobilen Zugriff und integrierte Betriebsinformationen.
Verfahren
Der Prozessbedarf variiert je nach Anlagenkomplexität, geografischer Verteilung und Kontrollintensität. Im Upstream-Bereich ist die Automatisierung von Bohrungen, Förderung und Sammlung erforderlich; im Midstream-Bereich ist die dezentrale Überwachung stark notwendig; im Downstream-Bereich ist eine hochgradig koordinierte Prozesssteuerung erforderlich. Für das Prozesssegment wird bis 2034 ein jährliches Wachstum von 6,4–6,9 % erwartet.
- Upstream: Die Upstream-Einführung konzentriert sich auf Produktionsoptimierung, Fernüberwachung von Bohrungen, künstliche Förderung, Bohrautomatisierung, Sicherheitssysteme und datengestützte Wartung für zunehmend verteilte Anlagen.
- Midstream: Die Nachfrage im Midstream-Bereich legt Wert auf Pipeline-Integrität, Kompressorautomatisierung, Mengenmessung, Leckageerkennung, zentralisierte SCADA-Systeme und sichere Kommunikation über geografisch verteilte Netzwerke hinweg.
- Downstream: Downstream-Anlagen erfordern eine eng integrierte Steuerung für Raffinerieprozesse, Gasverarbeitung, Petrochemie, Versorgung und Emissionsmanagement, wodurch die Automatisierung für die Prozessstabilität und Produktkonsistenz unerlässlich wird.
Momentaufnahme der Chancen
|
Verfahren |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Upstream |
Hoch |
Fernbetrieb |
Skalierung |
|
Mittelstrom |
Medium |
Pipeline-Intelligenz |
Skalierung |
|
Flussabwärts |
Hoch |
Raffinerieoptimierung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Automatisierung in der Öl- und Gasindustrie
Zunehmender Fokus auf Anlagenzuverlässigkeit und Lebenszykluseffizienz
Betreiber legen zunehmend Wert auf die Wirtschaftlichkeit über den gesamten Lebenszyklus, da reife Felder und Verarbeitungsanlagen trotz alternder Infrastruktur einen zuverlässigen Betrieb erfordern. Automatisierung ermöglicht die kontinuierliche Überwachung des Anlagenzustands, eine schnellere Fehlererkennung und einheitlichere Betriebsabläufe über verteilte Anlagen hinweg. Die wirtschaftlichen Auswirkungen reichen über die Produktionssteuerung hinaus, da verbesserte Anlageninformationen unnötige Wartungseingriffe reduzieren und eine optimierte Ersatzteilplanung unterstützen können. Die Modernisierung bestehender Anlagen (Brownfield-Modernisierung) ist besonders relevant, da Betreiber Instrumente, Steuerungen, Netzwerke und Software schrittweise aktualisieren können, anstatt einen umfassenden Anlagenaustausch vorzunehmen. Da in der Kohlenwasserstoffförderung weiterhin eine wichtige Rolle spielt, können Anbieter, die Engineering, Migration, Cybersicherheit und Lebenszyklusdienstleistungen bündeln, einen höheren Projektwert erzielen. Dieser Faktor fördert auch die wiederkehrende Servicenachfrage, da installierte Automatisierungsanlagen während ihrer gesamten Betriebsdauer regelmäßige Aktualisierungen, Sicherheitspatches, Kalibrierungen, Konfigurationsmanagement und Leistungsoptimierungen benötigen.
Ausbau der vernetzten Infrastruktur in LNG- und Gassystemen
LNG, Gasverarbeitung, Pipelines und Kompressionsinfrastruktur erfordern eine koordinierte Steuerung geografisch verteilter Anlagen und komplexer Prozessketten. Automatisierung ermöglicht es Betreibern, Feldmessungen mit zentraler Überwachung, Gerätediagnose und Produktionsplanung zu verknüpfen und so die Betriebskonsistenz im gesamten Netzwerk zu verbessern. Neue LNG-Kapazitäten schaffen zudem die Möglichkeit, bereits in der Projektplanung standardisierte Automatisierungsarchitekturen zu entwickeln, anstatt Systeme nach der Inbetriebnahme nachzurüsten. Die Marktauswirkungen sind am größten, wenn Projekte mehrere Kompressorstationen, Speichereinrichtungen, Terminals und Verarbeitungseinheiten umfassen, da die manuelle Koordination in diesem Umfang zunehmend schwieriger wird. Anbieter mit integrierten Steuerungs-, Sicherheits-, Kommunikations- und Analysefunktionen können daher auf verschiedenen Projektebenen mitwirken. Dieser Trend verstärkt auch die Nachfrage nach sicherem Fernzugriff und ausfallsicherer Kommunikation, insbesondere dort, wo Anlagen mit begrenztem Personal vor Ort betrieben werden oder schwierigen Umgebungsbedingungen ausgesetzt sind.
Stärkere Anforderungen an die Cybersicherheit der Betriebstechnologie
Die Konvergenz industrieller Netzwerke mit Unternehmens- und Cloud-Umgebungen erhöht die Bedeutung der Cybersicherheit bei der Beschaffung von Automatisierungslösungen. Öl- und Gasanlagen betreiben kritische Infrastrukturen, bei denen eine Störung des Steuerungssystems Produktion, Sicherheit, Umweltverträglichkeit und Versorgungssicherheit beeinträchtigen kann. Daher bewerten Einkäufer neben herkömmlichen Automatisierungsspezifikationen auch sichere Architekturen, Identitätsmanagement, Netzwerksegmentierung, Überwachung, Datensicherungsverfahren und Maßnahmen zur Reaktion auf Sicherheitsvorfälle. Dies verändert die Wettbewerbsgrundlage von Projekten, da Cybersicherheit zunehmend in Modernisierungsprogramme integriert und nicht mehr als separate IT-Beschaffung betrachtet wird. Anbieter, die Sicherheitskontrollen in die Automatisierungstechnik integrieren können, reduzieren die Komplexität der Implementierung und verbessern das Lifecycle-Management. Das daraus resultierende Investitionspotenzial erstreckt sich auf Hardware, Software, Dienstleistungen, Bewertungen, Managed Security und regelmäßige Upgrades, um den sich wandelnden Bedrohungslagen und regulatorischen Anforderungen gerecht zu werden.
Zukunftstrends im Markt für Automatisierung in der Öl- und Gasindustrie
KI-gestützte operative Entscheidungsunterstützung
KI-gestützte Entscheidungsunterstützung im Bereich der Automatisierung in der Öl- und Gasindustrie wird sich im Prognosezeitraum voraussichtlich stärker in die Arbeitsabläufe von Leitständen und Anlagenmanagement integrieren. Anstatt die Kernsteuerungslogik zu ersetzen, werden die neuen Systeme zunehmend Alarme, historische Betriebsmuster, Anlagenzustände und Produktionsbeschränkungen interpretieren, um priorisierte Empfehlungen zu geben. Dieser Ansatz kann die Informationsflut für die Bediener reduzieren und gleichzeitig die menschliche Entscheidungsbefugnis erhalten. Generative KI kann zudem den Zugriff auf technische Dokumentationen, Wartungshistorien und Betriebsanweisungen durch natürlichsprachliche Schnittstellen vereinfachen. Der kommerzielle Erfolg hängt von vertrauenswürdigen Daten, klarer Governance, Cybersicherheit und der Validierung gemäß den Anforderungen der Prozesssicherheit ab. Mit zunehmender Reife der Systeme werden sich Anbieter voraussichtlich durch domänenspezifische Modelle, Erklärbarkeit, Integration in bestehende DCS- und SCADA-Systeme sowie messbare Verbesserungen bei der Fehlerbehebungsgeschwindigkeit und der Produktivität im Engineering differenzieren.
Migration hin zu modularen und offenen Automatisierungsarchitekturen
Zukünftige Automatisierungsprojekte werden voraussichtlich Architekturen bevorzugen, die Steuerungsfunktionen von Daten-, Anwendungs- und Visualisierungsebenen trennen. Modulare Designs ermöglichen es Betreibern, neue Analyse-, Edge-Computing- oder KI-Funktionen einzuführen, ohne die zugrunde liegende Steuerungsplattform ersetzen zu müssen. Dies reduziert die Abhängigkeit von bestimmten Technologien und kann die Nutzungsdauer der installierten Infrastruktur verlängern. Offene Schnittstellen gewinnen an Bedeutung, da Betreiber Geräte verschiedener Hersteller kombinieren und gemeinsame Datenmodelle für ihre Anlagen anstreben. Der Übergang wird proprietäre Systeme nicht vollständig ersetzen, insbesondere dort, wo Sicherheitszertifizierungen und deterministische Steuerung weiterhin unerlässlich sind. Er dürfte jedoch die Nachfrage nach Interoperabilitätsschichten und Tools für die Migration über den gesamten Lebenszyklus hinweg erhöhen. Anbieter, die eine sichere Koexistenz zwischen bestehenden und modernen Systemen nachweisen, werden in großen, bereits bestehenden Anlagen, in denen die Betriebskontinuität wichtiger ist als ein vollständiger Technologieaustausch, einen Vorteil haben.
Marktchancen für die Automatisierung in der Öl- und Gasindustrie
Modernisierungsprogramme für alternde Steuerungsinfrastruktur
Im Prognosemarkt für Automatisierung in der Öl- und Gasindustrie bietet sich eine erhebliche Chance durch die schrittweise Modernisierung bestehender Produktions-, Pipeline-, LNG- und Raffinerieanlagen. Viele Betreiber können lange Stillstände oder den kompletten Austausch von Steuerungssystemen nicht rechtfertigen. Daher besteht Bedarf an Migrationsansätzen, die die vorhandene Ausrüstung erhalten und gleichzeitig moderne Steuerungen, Netzwerke, Visualisierungs-, Analyse- und Cybersicherheitssysteme schrittweise integrieren. Investitionsentscheidungen können anhand der Anlagen mit dem höchsten Betriebsrisiko oder Wartungsaufwand priorisiert werden, sodass Betreiber die Investitionsausgaben über mehrere Budgetzyklen verteilen können. Anbieter können sich durch standardisierte Migrationspakete, simulationsbasierte Tests, die Wiederverwendung von Konstruktionskomponenten und Lifecycle-Serviceverträge differenzieren. Diese Chance ist besonders attraktiv, wenn veraltete Systeme mit Komponentenobsoleszenz, eingeschränktem technischem Support oder zunehmenden Cyberangriffen konfrontiert sind. Solche Projekte schaffen zudem Folgebedarf für Bedienerschulungen, Aktualisierungen der Dokumentation, Fernüberwachung und Leistungsoptimierung.
Digitale Betriebsmodelle für aufstrebende Produktionszentren
Neue Produktionsregionen bieten die Möglichkeit, Automatisierungsarchitekturen von Beginn an auf Basis digitaler Betriebsmodelle zu entwickeln. Neue Offshore-Felder, Gasanlagen, LNG-Projekte, Pipelines und Raffinerien können zentralisierte Betriebsabläufe, Fernwartung, sichere Konnektivität, fortschrittliche Analysen und integrierte Anlageninformationen nutzen, ohne die gleichen Altlasten wie etablierte Anlagen zu tragen. Dies schafft Potenzial für standardisierte regionale Plattformen, die sich auf mehrere Projekte und Betriebseinheiten übertragen lassen. Anbieter und Engineering-Partner können Mehrwert generieren, indem sie Automatisierung mit Mitarbeiterschulungen, Cybersicherheit, Datenmanagement und Lifecycle-Support kombinieren. Das größte Potenzial besteht dort, wo Regierungen und nationale Energieunternehmen gleichzeitig auf heimische Produktion, höhere Betriebseffizienz und Technologielokalisierung abzielen. Lokale Engineering-Partnerschaften und Schulungsprogramme können die Implementierungskapazität verbessern und gleichzeitig die Abhängigkeit von knappen Fachkräften im Bereich Automatisierung verringern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -