
Mercado de automatización de petróleo y gas: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado de automatización de petróleo y gas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por oferta (hardware, software, servicio); tecnología (SCADA, PLC, DCS, PLM, HMI, otros); proceso (exploración y producción, transporte y distribución, refinación y comercialización) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010054
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
84.450 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
152.890 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,82 %
Índice de crecimiento
Mercado potencial
US$ 1.072,48 mil millones
(2026-2034)
El mercado de automatización del petróleo y el gas alcanzó los 84.450 millones de dólares en 2025 y se prevé que llegue a los 152.890 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 6,82 % durante el período 2026-2034. El mercado muestra inversiones sostenidas en automatización en las áreas de producción, transporte, procesamiento e instalaciones de refinación, debido al enfoque de los operadores en mantener la continuidad del negocio, la visibilidad, la seguridad, la confiabilidad y una mayor eficiencia del personal de ingeniería y mantenimiento en medio de la conectividad de las infraestructuras energéticas.
El mercado de automatización de petróleo y gas en Norteamérica constituye un centro de demanda estratégicamente importante debido a su infraestructura de exploración y producción bien desarrollada, sus extensos oleoductos, plantas de gas natural licuado, modernizaciones de refinerías y la adopción de tecnología de control digital. Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,6 % hasta 2034, con un mayor enfoque en la modernización de instalaciones existentes, las operaciones remotas, la ciberseguridad y la gestión de activos mediante análisis de datos.
Evaluación y perspectivas del mercado de automatización de petróleo y gas
- América del Norte: Se estima que América del Norte representará una participación del 31-35% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,1-6,6% entre 2026 y 2034, impulsada por las operaciones de esquisto, los proyectos de GNL, la digitalización de oleoductos y la modernización de refinerías.
- EE. UU.: Estados Unidos representa entre el 74 % y el 78 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,5 % entre 2026 y 2034, impulsada por la automatización de la producción y la infraestructura de GNL.
- Europa: Europa representará entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y Noruega impulsando la demanda de modernización.
- Asia Pacífico: La región de Asia Pacífico representa una participación del 27-31% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,8% entre 2026 y 2034, liderada por China, India, Japón y Corea del Sur.
- Segmento más grande: El hardware representará entre el 46 % y el 50 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,7 % hasta 2034, lo que refleja la extensa infraestructura de control instalada.
- Segmento de alto crecimiento: El software representará entre el 25 % y el 29 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % hasta 2034, impulsado por el análisis de datos y las operaciones digitales.
- Empresas clave analizadas en detalle: ABB Ltd, Emerson Electric Co., Honeywell International Inc., Johnson Controls International plc, Mitsubishi Electric Corporation, Rockwell Automation, Inc., Schneider Electric SE, Siemens AG, Valmet Oyj y Yokogawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En el sector de la automatización del petróleo y el gas, se ha producido una evolución, pasando de la instrumentación y el control de supervisión aislados a arquitecturas integrales que conectan instrumentos de campo, controladores, sistemas de registro histórico, aplicaciones empresariales y sistemas de gestión del rendimiento de los activos. Cada vez más operaciones de producción incorporan SCADA, PLC, DCS, HMI y aplicaciones de software. Mientras tanto, los equipos de ingeniería recurren a gemelos digitales para una mejor puesta en marcha y gestión de todo el ciclo de vida. Esta tendencia es especialmente evidente en instalaciones existentes, donde los operadores buscan modernizarse sin desechar sistemas de control en funcionamiento ni sufrir largos periodos de inactividad en la producción.
Las tendencias futuristas se extenderán a nuevos centros de producción y rutas de GNL. Según la Agencia Internacional de Energía, las inversiones en la industria de exploración y producción de petróleo y gas en 2025 ascenderán a menos de 570 mil millones de dólares, mientras que los proyectos de GNL se consolidarán entre 2026 y 2028. Centrarse en la gestión del metano, la seguridad de los procesos, el monitoreo de emisiones y la ciberseguridad de infraestructuras críticas debería impulsar las inversiones en automatización, independientemente del crecimiento desigual de la demanda de hidrocarburos en las distintas regiones.
Alcance del informe de mercado de automatización de petróleo y gas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 84.450 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 152.890 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,82% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de automatización del petróleo y el gas
La demanda viene determinada por la necesidad de mantener la fiabilidad de la producción ante la creciente complejidad de los activos. Los productores de la fase inicial requieren control de pozos, levantamiento artificial, perforación y recolección, mientras que los productores de la fase intermedia necesitan gestión de oleoductos, control de compresores, detección de fugas y supervisión centralizada. A su vez, las refinerías y las plantas petroquímicas exigen una coordinación precisa de los controles durante los procesos de refinación y procesamiento químico. La cadena de valor incluye sensores y controladores, software, ingeniería, integración, mantenimiento y soporte a lo largo de todo el ciclo de vida del producto.
La oferta está dominada por proveedores capaces de combinar capacidades de control de hardware con capacidades de ingeniería y software. La base instalada genera costes de cambio, especialmente aquellos relacionados con sistemas de seguridad y arquitecturas de control de procesos que deben permanecer en funcionamiento durante décadas. Por otro lado, los estándares de comunicación abiertos y la modularidad del software facilitan el acceso a segmentos especializados de la industria del control. Por lo tanto, el mercado se convierte en un entorno donde las iniciativas de modernización incorporan cada vez más sistemas de control heredados complementados con análisis de datos, computación perimetral, ciberseguridad y monitorización remota.
El posicionamiento competitivo en el mercado de automatización de petróleo y gas exige una mayor capacidad para integrar la automatización con la inteligencia operativa a nivel empresarial. ABB Ltd, Emerson Electric Co., Honeywell International Inc., Siemens AG, Yokogawa Electric Corporation y Schneider Electric SE son líderes en automatización de procesos, mientras que Rockwell Automation, Inc. y Mitsubishi Electric Corporation destacan en controladores y software industrial. Valmet Oyj es otro actor importante en la automatización de procesos, y Johnson Controls International plc ofrece sistemas de control para edificios e instalaciones industriales integradas.
La estrategia de inversión está cambiando hacia la creación de valor impulsada por software, más allá del mero equipamiento. El proyecto Beyond de Emerson ejemplifica este enfoque hacia las operaciones industriales definidas por software, mientras que Honeywell se ha centrado en soluciones digitales con IA y una cartera de automatización más reducida. Los proveedores también recurren a adquisiciones, ofertas para la base instalada, actualizaciones del ciclo de vida, ciberseguridad y gemelos digitales para la fidelización de clientes. La competencia favorece a los proveedores capaces de ofrecer resultados operativos medibles sin reemplazar los sistemas existentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
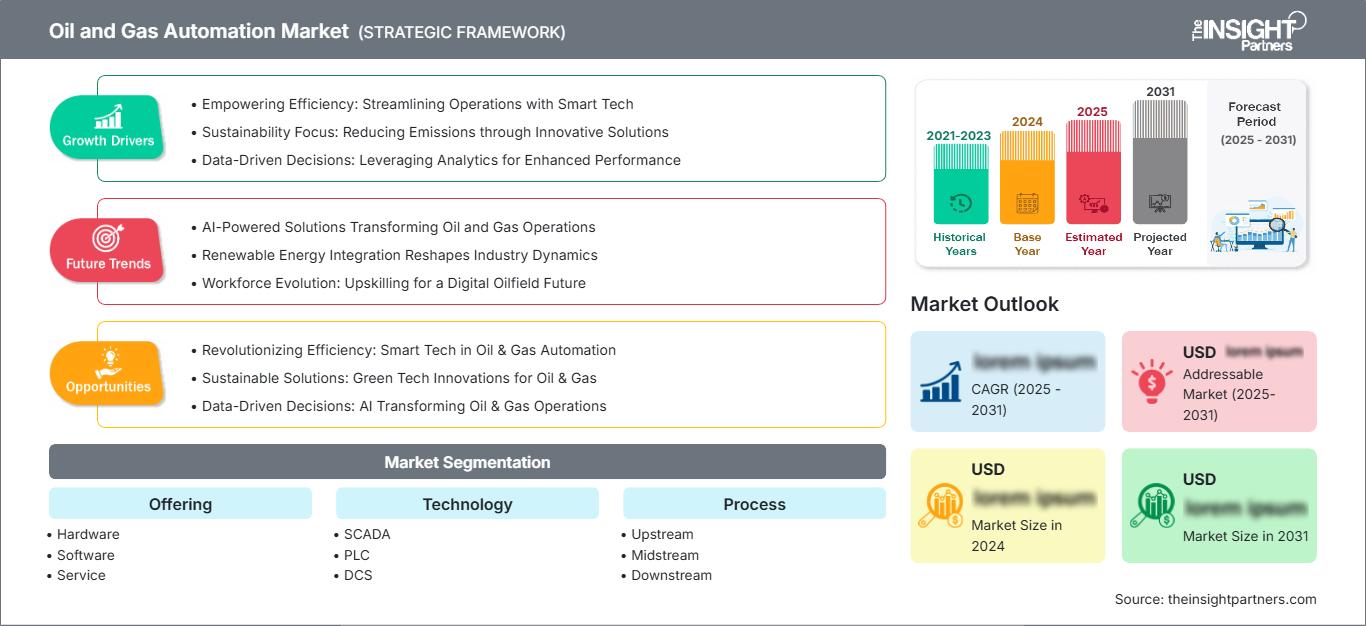
Mercado de automatización del petróleo y el gas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de automatización del sector del petróleo y el gas
Se estima que Norteamérica tendrá una participación del 31-35% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,1-6,6% hasta 2034. La región se beneficia de una extensa producción de gas de esquisto, sistemas de oleoductos maduros, desarrollo de GNL, operaciones en alta mar y una gran capacidad de refinación. La demanda de automatización se centra cada vez más en la supervisión remota, la optimización de la producción, el control de compresores, el monitoreo de condiciones y la ciberseguridad para entornos de tecnología operativa distribuidos.
Estados Unidos lidera la demanda regional, y Canadá contribuye a través de las actividades de sus sectores de arenas bituminosas, oleoductos, gas y GNL. La necesidad de soluciones para instalaciones existentes es crucial, ya que el operador tiene la oportunidad de optimizar el proceso de medición, control y mantenimiento del sistema sin necesidad de reconstruir toda la planta. La excelente capacidad de ingeniería y la sólida base instalada contribuyen a generar ingresos por servicios durante todo el ciclo de vida.
Mercado estadounidense de automatización del petróleo y el gas
En 2025, Estados Unidos representará entre el 74 % y el 78 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (TCAC) prevista del 6,0 % al 6,5 %. La producción de gas de esquisto, el desarrollo de GNL, los sistemas de recolección de gas, las refinerías y las instalaciones marinas generan diversas necesidades de automatización. La presencia de proveedores abarca el control de procesos, PLC, SCADA, análisis, instrumentación y servicios de ciclo de vida en las principales zonas de producción.
Las tendencias emergentes en aplicaciones incluyen la monitorización remota, el mantenimiento predictivo, la medición de emisiones y la gestión centralizada de activos. El rápido ciclo de inversión en el petróleo de esquisto estadounidense favorece la rápida adopción de nuevas tecnologías, mientras que el desarrollo del GNL impulsa la automatización para la licuefacción, el almacenamiento, la compresión y la exportación. Las bases instaladas de Emerson Electric Co., Honeywell International Inc., Rockwell Automation, Inc. y ABB Ltd permiten actualizaciones periódicas.
Mercado europeo de automatización del petróleo y el gas
Europa representará entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % hasta 2034. Noruega es uno de los principales mercados de Europa en cuanto a la demanda de automatización, debido a la producción en alta mar, el alto nivel de digitalización y el enfoque en la eficiencia y el control de emisiones.
Por su parte, el Reino Unido mantiene su demanda de automatización en el Mar del Norte, terminales, refinerías y servicios offshore. Existe una creciente demanda de gestión remota de activos, gestión de la integridad y actualización de sistemas de control consolidados. Alemania sigue siendo un centro neurálgico para las tecnologías y la ingeniería, con empresas como Siemens AG, entre otras, que contribuyen a la digitalización industrial. Francia, Italia y España aportan su granito de arena a través de refinerías, la industria petroquímica, terminales e infraestructuras energéticas.
Mercado de automatización de petróleo y gas en Asia-Pacífico
La cuota de mercado de la automatización del sector de petróleo y gas en la región Asia-Pacífico se sitúa entre el 27 % y el 31 % en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % hasta 2034, con China como actor clave. La región presenta dinámicas de demanda diferentes en China, Japón, Corea del Sur, India y Australia en los sectores de refinación, GNL, producción en alta mar, oleoductos y petroquímicos.
El crecimiento de la industria, la modernización de las refinerías, el desarrollo del GNL y las políticas de seguridad energética impulsarán la adopción de esta tecnología. India se centra cada vez más en la exploración de sus propios recursos y el desarrollo en alta mar, mientras que Australia aún requiere un control avanzado del GNL y de las instalaciones remotas. China se distingue por la combinación de una alta capacidad de refinación y petroquímica con tecnologías avanzadas de automatización industrial.
Mercado de automatización de petróleo y gas de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % hasta 2034. Arabia Saudita lidera la demanda regional, seguida de los Emiratos Árabes Unidos, mientras que Sudáfrica y el resto de Oriente Medio y África ofrecen oportunidades en los sectores de refinación, terminales, procesamiento de gas e infraestructura industrial.
La automatización está impulsada por la seguridad energética, el aumento de la producción, la integración de refinerías y los megaproyectos de infraestructura. El control de procesos, junto con la gestión del rendimiento de los activos, la tecnología de gemelos digitales, los sistemas de control remoto y la ciberseguridad, se están volviendo más comunes entre los productores de la región del Golfo. Arabia Saudita y los Emiratos Árabes Unidos cuentan con una cartera avanzada de adopción de tecnología. Sudáfrica depende de refinerías e infraestructura industrial para satisfacer sus necesidades energéticas.
Análisis de segmentación
Ofrenda
El hardware sigue siendo la categoría de mayor oferta, respaldada por la demanda de controladores, instrumentación, redes, equipos de seguridad e interfaces de operador. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % entre 2026 y 2034. La demanda de servicios y software está cada vez más ligada a la modernización del hardware, lo que genera modelos de adquisición integrados.
- Hardware: El hardware mantiene una posición de liderazgo en el mercado porque la infraestructura de control requiere dispositivos de campo duraderos, controladores, equipos de red, sistemas de seguridad y componentes de repuesto para activos de producción de larga duración.
- Software: La demanda de software está aumentando a medida que los operadores consolidan los datos operativos, implementan análisis, mejoran la visualización e introducen capacidades predictivas sin reemplazar por completo el hardware de control ya establecido.
- Servicio: Los servicios siguen siendo estratégicamente importantes para la ingeniería, la puesta en marcha, la ciberseguridad, el mantenimiento del ciclo de vida, la migración y la optimización, especialmente cuando los operadores modernizan instalaciones existentes bajo estrictos requisitos de tiempo de actividad.
Tecnología
La adopción de tecnología refleja la coexistencia de arquitecturas de control consolidadas y nuevas capas digitales. Las soluciones SCADA, PLC, DCS, PLM y HMI satisfacen diferentes requisitos operativos, mientras que la interoperabilidad se está convirtiendo en una prioridad de compra. Se prevé que el segmento tecnológico crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,0 % hasta 2034, a medida que las instalaciones conecten sus entornos de control con sistemas de análisis y empresariales.
- SCADA: El sistema SCADA sigue siendo fundamental para las operaciones distribuidas geográficamente, incluidos los oleoductos, los sistemas de recolección, las terminales y los activos de producción remotos que requieren supervisión centralizada y gestión de eventos.
- PLC: La adopción de PLC sigue siendo sólida para aplicaciones de control modulares y rápidas, equipos compactos, compresores, servicios auxiliares y subsistemas discretos dentro de entornos de procesos más amplios.
- DCS: Las plataformas DCS conservan una importancia estratégica en el procesamiento continuo, especialmente en refinerías e instalaciones de gas, donde el control coordinado, la seguridad, la gestión de alarmas y la fiabilidad del ciclo de vida son esenciales.
- PLM: PLM facilita la coordinación de la ingeniería y del ciclo de vida al vincular la información sobre productos, equipos, documentación, configuración y cambios en proyectos de capital complejos.
- Interfaz hombre-máquina (HMI): Los sistemas HMI siguen siendo fundamentales para la interacción con el operador, e incorporan cada vez más alarmas contextualizadas, una visualización más completa, acceso móvil e información operativa integrada.
Proceso
La demanda de procesos varía según la complejidad de los activos, la dispersión geográfica y la intensidad del control. Las operaciones de exploración y producción requieren automatización para pozos, perforación, producción y recolección; las de transporte y distribución dependen en gran medida del monitoreo distribuido; y las de refinación y comercialización requieren un control de procesos altamente coordinado. Se prevé que el segmento de procesos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 6,9 % hasta 2034.
- Exploración y producción: La adopción de estas tecnologías se centra en la optimización de la producción, la monitorización remota de pozos, el levantamiento artificial, la automatización de la perforación, los sistemas de seguridad y el mantenimiento basado en datos en activos cada vez más distribuidos.
- Transporte y almacenamiento: La demanda en el sector de transporte y almacenamiento hace hincapié en la integridad de los oleoductos, la automatización de compresores, la medición de custodia, la detección de fugas, los sistemas SCADA centralizados y las comunicaciones seguras a través de redes geográficamente dispersas.
- Fase posterior a la producción: Las instalaciones de esta fase requieren un control estrechamente integrado para el refinado, el procesamiento de gas, los productos petroquímicos, los servicios públicos y la gestión de emisiones, lo que hace que la automatización sea esencial para la estabilidad del proceso y la consistencia del producto.
Resumen de la oportunidad
|
Proceso |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Río arriba |
Alto |
Operaciones remotas |
Escalada |
|
Centro de la corriente |
Medio |
Inteligencia de oleoductos |
Escalada |
|
Río abajo |
Alto |
Optimización de refinerías |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de automatización de petróleo y gas.
Mayor énfasis en la fiabilidad de los activos y la eficiencia del ciclo de vida.
Los operadores están dando mayor importancia a la economía del ciclo de vida, ya que los yacimientos maduros y los activos de procesamiento requieren una operación confiable a pesar del envejecimiento de la infraestructura. La automatización proporciona visibilidad continua del estado, una identificación de fallas más rápida y procedimientos operativos más consistentes en instalaciones distribuidas. El impacto comercial va más allá del control de la producción, ya que una mejor información sobre los activos puede reducir las intervenciones de mantenimiento innecesarias y respaldar una mejor planificación de repuestos. La modernización de instalaciones existentes es particularmente relevante porque los operadores pueden actualizar la instrumentación, los controladores, las redes y el software de forma incremental en lugar de realizar un reemplazo disruptivo de toda la planta. Dado que la disciplina de capital sigue siendo importante en las operaciones de hidrocarburos, los proveedores que ofrecen servicios integrales de ingeniería, migración, ciberseguridad y ciclo de vida pueden obtener un mayor valor del proyecto. Este factor también respalda la demanda recurrente de servicios, ya que los activos de automatización instalados requieren actualizaciones periódicas, parches de seguridad, calibración, gestión de la configuración y optimización del rendimiento a lo largo de su vida útil.
Expansión de la infraestructura conectada en los sistemas de GNL y gas.
La infraestructura de GNL, procesamiento de gas, gasoductos y compresión requiere un control coordinado entre activos geográficamente dispersos y cadenas de procesos complejas. La automatización permite a los operadores conectar las mediciones de campo con la supervisión centralizada, el diagnóstico de equipos y la planificación de la producción, mejorando la consistencia operativa en todas las redes. La nueva capacidad de GNL también crea oportunidades para arquitecturas de automatización estandarizadas durante el diseño del proyecto, en lugar de adaptar los sistemas después de la puesta en marcha. El impacto en el mercado es mayor cuando los proyectos combinan múltiples estaciones de compresión, instalaciones de almacenamiento, terminales y unidades de procesamiento, ya que la coordinación manual se vuelve cada vez más difícil a gran escala. Por lo tanto, los proveedores con capacidades integradas de control, seguridad, comunicaciones y análisis pueden participar en varias capas del proyecto. Este factor también está fortaleciendo la demanda de acceso remoto seguro y comunicaciones resilientes, particularmente donde las instalaciones operan con personal limitado en el sitio o enfrentan condiciones ambientales difíciles.
Requisitos más estrictos de ciberseguridad para la tecnología operativa
La convergencia de las redes industriales con los entornos empresariales y en la nube está incrementando la importancia de la ciberseguridad en la adquisición de sistemas de automatización. Las instalaciones de petróleo y gas operan infraestructuras críticas donde una interrupción en el sistema de control puede afectar la producción, la seguridad, el desempeño ambiental y la continuidad del suministro. En consecuencia, los compradores evalúan arquitecturas seguras, gestión de identidades, segmentación de red, monitorización, procedimientos de respaldo y capacidades de respuesta a incidentes, además de las especificaciones de automatización convencionales. Este impacto está transformando la competitividad de los proyectos, ya que la ciberseguridad se integra cada vez más en los programas de modernización, en lugar de considerarse una compra de tecnología de la información independiente. Los proveedores capaces de integrar los controles de seguridad con la ingeniería de automatización pueden reducir la complejidad de la implementación y mejorar la gobernanza del ciclo de vida. La oportunidad de inversión resultante abarca hardware, software, servicios, evaluaciones, seguridad gestionada y actualizaciones periódicas, a medida que evolucionan las amenazas y las expectativas regulatorias.
Tendencias futuras del mercado de automatización del petróleo y el gas
Soporte para la toma de decisiones operativas asistido por IA
Se prevé que la automatización del sector del petróleo y el gas, con su apoyo a la toma de decisiones mediante IA, se integre cada vez más en los flujos de trabajo de las salas de control y la gestión de activos durante el periodo de pronóstico. En lugar de sustituir la lógica de control central, los sistemas emergentes interpretarán cada vez más las alarmas, los patrones operativos históricos, el estado de los equipos y las restricciones de producción para ofrecer recomendaciones priorizadas. Este enfoque puede reducir la sobrecarga de información para los operadores, manteniendo al mismo tiempo la autoridad humana sobre las decisiones críticas. La IA generativa también puede simplificar el acceso a la documentación de ingeniería, los historiales de mantenimiento y los procedimientos operativos mediante interfaces de lenguaje natural. La oportunidad comercial dependerá de la fiabilidad de los datos, una gobernanza clara, la ciberseguridad y la validación conforme a los requisitos de seguridad de los procesos. A medida que la implementación madure, es probable que los proveedores se diferencien mediante modelos específicos del dominio, explicabilidad, integración con los entornos DCS y SCADA existentes y mejoras cuantificables en la velocidad de resolución de problemas y la productividad de la ingeniería.
Migración hacia arquitecturas de automatización modulares y abiertas.
Es probable que los futuros proyectos de automatización favorezcan arquitecturas que separen las funciones de control de las capas de datos, aplicaciones y visualización. Los diseños modulares permiten a los operadores incorporar nuevas capacidades de análisis, computación perimetral o IA sin necesidad de reemplazar la plataforma de control subyacente. Esto reduce la dependencia tecnológica y puede extender la vida útil de la infraestructura instalada. Las interfaces abiertas cobrarán mayor importancia a medida que los operadores combinen equipos de diversos proveedores y busquen modelos de datos comunes en todas las instalaciones. Esta transición no eliminará los sistemas propietarios, especialmente donde la certificación de seguridad y el control determinista siguen siendo fundamentales, pero debería aumentar la demanda de capas de interoperabilidad y herramientas de migración del ciclo de vida. Los proveedores que demuestren una coexistencia segura entre sistemas heredados y modernos tendrán ventaja en grandes entornos de infraestructura obsoleta, donde la continuidad operativa es más importante que el reemplazo tecnológico completo.
Oportunidades de mercado en la automatización del sector del petróleo y el gas
Programas de modernización para infraestructuras de control obsoletas
Existe una importante oportunidad en la modernización por etapas de activos maduros de producción, oleoductos, GNL y refinación en el mercado de automatización de petróleo y gas. Muchos operadores no pueden justificar paradas prolongadas ni la sustitución completa de los sistemas de control, lo que genera demanda de enfoques de migración que preserven los equipos existentes al tiempo que incorporan progresivamente controladores modernos, redes, visualización, análisis y ciberseguridad. Las decisiones de inversión pueden priorizarse en torno a los activos con mayor riesgo operativo o carga de mantenimiento, lo que permite a los operadores distribuir el gasto de capital a lo largo de varios ciclos presupuestarios. Los proveedores pueden crear propuestas diferenciadas mediante paquetes de migración estandarizados, pruebas basadas en simulación, reutilización de ingeniería y acuerdos de servicio de ciclo de vida. La oportunidad es particularmente atractiva cuando los sistemas antiguos se enfrentan a la obsolescencia de componentes, soporte técnico limitado o una creciente exposición a la ciberseguridad. Dichos proyectos también generan demanda posterior de capacitación de operadores, actualizaciones de documentación, monitoreo remoto y optimización del rendimiento.
Modelos operativos digitales para centros de producción emergentes
Las regiones de producción emergentes ofrecen oportunidades para diseñar arquitecturas de automatización basadas en modelos operativos digitales desde el inicio del proyecto. Los nuevos yacimientos marinos, las plantas de procesamiento de gas, los proyectos de GNL, los gasoductos y las refinerías pueden incorporar operaciones centralizadas, mantenimiento remoto, conectividad segura, análisis avanzados e información integrada de activos, sin las limitaciones heredadas de las instalaciones consolidadas. Esto crea el potencial para plataformas regionales estandarizadas que pueden replicarse en múltiples proyectos y unidades operativas. Los proveedores y socios de ingeniería pueden generar valor al combinar la automatización con la capacitación del personal, la ciberseguridad, la gobernanza de datos y el soporte del ciclo de vida. La oportunidad es mayor donde los gobiernos y las empresas energéticas nacionales buscan simultáneamente la producción nacional, una mayor eficiencia operativa y la localización de la tecnología. Las alianzas de ingeniería locales y los programas de capacitación pueden mejorar la capacidad de implementación y, al mismo tiempo, reducir la dependencia del escaso personal especializado en automatización.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -