
ペインティングロボット市場:需要・予測 2034
塗装ロボット市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(壁掛け式塗装ロボット、床置き式塗装ロボット、レール式塗装ロボット、その他)、用途別(外装塗装、内装塗装)、エンドユーザー別(航空宇宙、自動車、建設、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPMC00002708
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
29億7000 万米ドル
基準年値
2034年の予測
71億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.29 %
成長率
対象市場
450億3000 万米ドル
(2026年~2034年)
世界の製造現場では、手動の塗装ブースが自動化されたロボットアームに徐々に置き換えられつつあり、塗装ロボット市場はこの変化の中心に位置しています。2025年には29億7000万米ドルと評価された同市場は、自動車、航空宇宙、建設業界における塗装自動化の導入加速に伴い、2026年から2034年にかけて年平均成長率(CAGR)10.29%で拡大し、2034年には71億7000万米ドルに達すると予測されています。
北米の自動化基盤は、自動車組立の国内回帰と環境保護庁が施行する厳格な揮発性有機化合物排出基準を背景に拡大している。熟練塗装作業における労働力不足が地域別塗装ロボット市場規模の拡大を支えており、OEMおよびティア1サプライヤーは2034年まで米国、カナダ、メキシコ全域でロボット仕上げラインを優先的に導入する見込みである。
塗装ロボット市場の評価と洞察
- 北米:この地域は、国内回帰の取り組みや排出量規制に支えられた確立された自動化基盤を有しており、2025年には27~31%のシェアを占め、2034年まで年平均成長率(CAGR)9.4~10.1%で成長すると予測されている。
- 米国:米国は自動車の再設計や航空宇宙用コーティングのアップグレードを通じて地域展開をリードしており、2025年には26~30%のシェアを占め、2026年から2034年にかけて年平均成長率9.5~10.2%で成長すると予測されている。
- ヨーロッパ:ドイツ、イタリア、スウェーデンは成熟した自動車および機械産業基盤を支えており、ドイツのエンジニアリング密度に牽引され、2025年にはヨーロッパの市場シェアは24~28%に達し、2034年まで年平均成長率9.0~9.8%で成長すると予測されている。
- アジア太平洋地域:中国、日本、韓国が量産主導型の自動車および電子機器製造を牽引し、2025年には同地域が30~34%のシェアを獲得、2034年まで年平均成長率(CAGR)11.5~12.4%と最も速い成長率を示すと予測されている。
- 最大のセグメント:壁掛け式塗装ロボットシステムは、スペース効率と既存システムへの後付け互換性により、2025年には設置台数の38~42%を占め、2034年まで年平均成長率9.8~10.6%で拡大すると予測されています。
- 高成長分野:レール式塗装ロボットシステムは最も急速な拡大を見せており、2025年には18~22%のシェアを占め、大型車両塗装の需要により2034年まで年平均成長率(CAGR)12.0~12.9%で成長すると予測されている。
- 詳細に分析された主要企業:CMA Robotics SpA、ABB Ltd.、Epistolio Srl、Dürr Systems AG、FANUC Corporation、Krautzberger GmbH、川崎重工業株式会社、KUKA AG、安川電機株式会社、およびStäubli International AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動塗装の歴史は、固定式の自動車塗装機に接続された柔軟性のない単軸アームから始まりましたが、生産現場は、航空機の機体、建設機械、モジュール式家具など、複雑な形状にも対応できる柔軟な多軸ロボットアームへと進化しました。ビジョン誘導によるキャリブレーション、静電噴霧、オーバースプレーのリサイクルといった技術の融合により、塗料の無駄が削減され、均一な仕上がりが保証され、段取り替え時間が短縮されたことで、従来は手作業による噴霧が主流だったセミスケール生産環境への設備投資が可能になりました。
今後、東南アジアや東欧に新たに出現する製造拠点において、部品メーカーがサプライチェーンの多様化を図るために生産拠点を移転する動きが広がり、ロボットの利用はますます普及していくと予想されます。職場における許容曝露レベルや排出量上限に関する有利な規制に加え、プライベートエクイティファンドによるロボットおよび自動化ソリューションへの関心の高まりは、資金の流れを維持し、ロボット仕上げ装置の対象市場を拡大させるものと期待されます。
塗装ロボット市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 29億7000万米ドル |
| 2034年までの市場規模 | 71億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 10.29% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
塗装ロボット市場分析
自動塗装システムの需要は、車両、航空機、建設機械など、大量生産において再現性の高い塗装性能が求められる用途向けに、新しいプラットフォームがどれだけ迅速に開発されるかに大きく左右されます。塗装ロボット市場は、熟練した塗装作業員の人件費の高騰に加え、塗装作業中の溶剤への人体曝露を制限することへの懸念の高まりによって牽引されています。
サプライチェーンには、ロボットアームメーカー、スプレーガンおよび噴霧部品サプライヤー、システムインテグレーター、塗料メーカーなどが含まれるが、個々の部品のコストよりも、システム統合がプロジェクトスケジュールを左右する重要な要素になりつつある。供給側は依然としてサーボモーターと精密ベアリングの供給に大きく依存している一方、システムインテグレーターは、コモディティ化が進む市場において競合他社との差別化を図るため、ソフトウェア、ビジョンセンサー、サービス体制の統合にますます注力している。
塗装ロボット市場の分析における競争は、多様な産業用ロボット製造企業と塗装技術プロバイダーの複合企業の存在によって決定されます。ABB Ltd.、FANUC Corporation、KUKA AG、Yaskawa Electric Corporation、Kawasaki Heavy Industries Ltd.、Stäubli International AGなどの企業は、製品の多軸精度とソフトウェア機能で競合する一方、Dürr Systems AG、Krautzberger GmbH、CMA Robotics SpA、Epistolio Srlは、ターンキー塗装ブースと特定のスプレー技術で競合します。
投資対象は、塗装装置の校正用ビジョン誘導ソフトウェア、低オーバースプレー静電塗装ガン、および予測保守ソフトウェアであり、これらによって自動生産ラインのダウンタイムを削減します。戦略的な地位は、アフターサービスネットワークと地域市場への統合能力に依存します。なぜなら、メーカーは迅速なライン試運転とオペレーターのトレーニングが可能なサプライヤーを好むからです。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
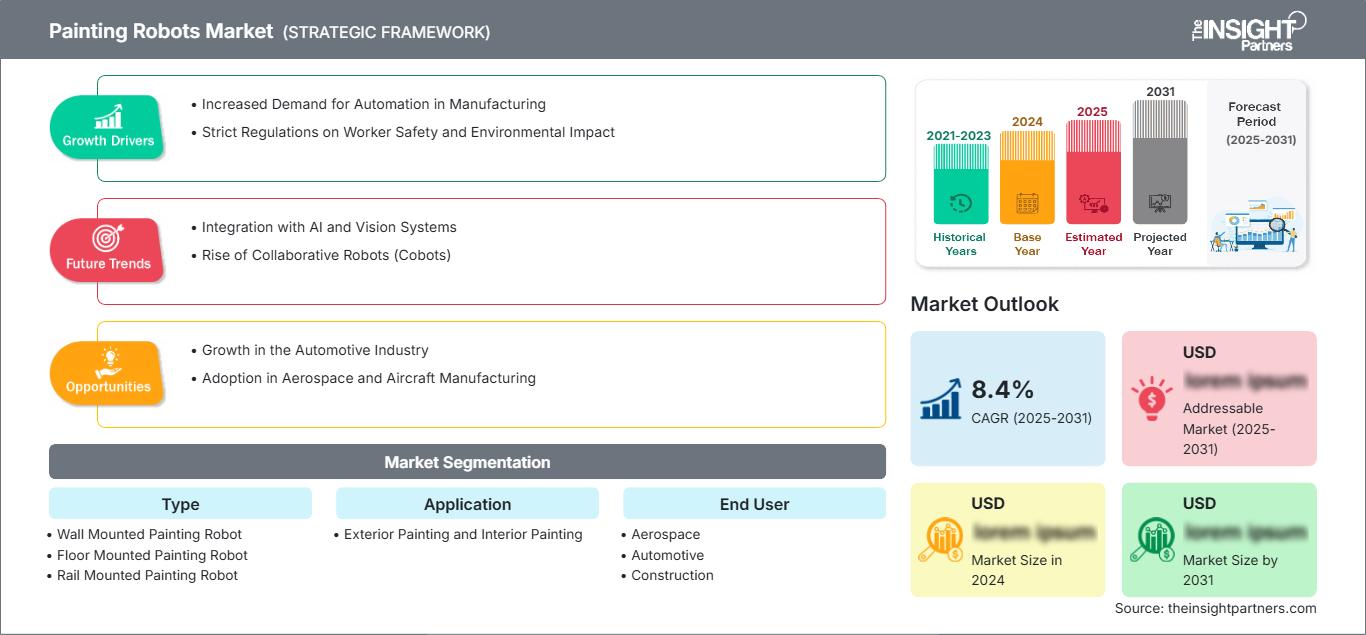
塗装ロボット市場:戦略的洞察
地域別分析
北米塗装ロボット市場
北米は2025年時点で塗装ロボット市場の27~31%のシェアを占め、2034年まで年平均成長率(CAGR)9.4~10.1%で拡大すると予測されている。この成長は、自動車産業の国内回帰、複数の州で施行されている厳格な揮発性有機化合物(VOC)規制、そしてボーイング社とその広範なサプライヤーネットワークによる航空宇宙製造近代化への継続的な設備投資に支えられている。
塗装業界における熟練労働者の慢性的な不足は、ティア1自動車部品サプライヤーや重機メーカーの間でロボット導入を加速させている。カナダの自動車部品セクターとメキシコの拡大するマキラドーラ基盤も需要増加に貢献しており、地域サプライチェーンはニアショアリングを優先し、メーカーは今後10年間、国境を越えた生産ネットワーク全体で一貫性のある、規格に準拠した塗装能力を求めている。
米国塗装ロボット市場
2025年には、北米の塗装ロボット市場において米国が26~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.5~10.2%を記録すると予測されている。米国中西部および南部の自動車組立工場は、バッテリー筐体や車体塗装における特殊な塗装工程を必要とする電気自動車製造のニーズにより、依然として最大の顧客基盤を形成している。
航空宇宙産業では、民間航空機の受注残が積み上がり、主要および二次航空機メーカーの製造期間が長期化しているため、ロボットによる塗装の利用が増加している。また、建設機械業界でも、重機にロボットによる塗装を行うなど、ロボット技術の応用例が見られる。
欧州塗装ロボット市場
欧州は2025年時点で市場シェアの24~28%を占め、2034年まで年平均成長率(CAGR)9.0~9.8%で成長すると予測されている。ドイツは自動車産業と機械製造業の基盤が強固であることから、この成長を牽引する主要国と位置づけられている。国内需要は、ロボット制御の塗装工場を推奨するREACH規則による溶剤規制によって支えられている。
地域別ではドイツが最大の貢献国であり、これは高品質な自動車メーカーや機械輸出業者が精密仕上げラインに投資したことによるものです。英国では、航空宇宙部品のコーティングや自動車のタイヤ再生プログラムが製品の採用を促進しています。イタリアの産業機械産業、フランスの自動車組立産業、スペインの部品製造業がこれに続きます。
アジア太平洋地域の塗装ロボット市場
アジア太平洋地域は、2025年には世界の需要の30~34%を占め、2034年まで年平均成長率(CAGR)11.5~12.4%で最も速いペースで拡大すると予測されている。この地域の膨大な需要は中国によって支えられており、中国は自動車および電子機器の大規模な製造能力と、輸出生産施設でのロボット利用を促進する産業オートメーション政策を基盤としている。
日本と韓国は、自動車および電子機器組立における精密コーティングのハイテク応用を進めており、インドからの自動車部品需要の増加やオーストラリアからの鉱山機械需要の増加も地域経済の成長を後押ししている。労働コストの上昇とスマート製造プログラムの発展も、この地域における自動化を促進し続けている。
中東・アフリカの塗装ロボット市場
中東・アフリカ地域は、サウジアラビアの「ビジョン2030」に基づく産業多角化政策に牽引され、2034年まで年平均成長率(CAGR)8.6~9.3%で成長すると予測されている。この政策では、新たに設立された工業地帯全体で自動車組立および重機製造能力が拡大しており、自動化された仕上げインフラが必要となる。
アラブ首長国連邦は、インフラ拡張に関連した航空宇宙機器のメンテナンスや建設機械のコーティング用途を通じて、導入を推進している。南アフリカの自動車輸出部門は、依然としてアフリカ大陸で最も確立された需要基盤であり、中東・アフリカのその他の地域では、エネルギー分野のインフラおよび機器製造への投資に関連した初期段階の導入が見られる。
セグメンテーション分析
タイプ
塗装ロボット市場は、ロボットの構成を設備レイアウトや生産量に合わせて分類することで、タイプ別セグメンテーションによって市場範囲が決定されます。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.8~11.2%で拡大すると予測されています。壁掛け式システムは省スペース性の高さから主流となっていますが、レール式プラットフォームは大型用途で注目を集めており、自動車や重機の生産環境全体で、柔軟で設置面積を最適化した自動化への幅広いシフトを反映しています。
- 壁掛け式塗装ロボット:コンパクトな生産ラインに最適な構成で、設置面積が最小限で済み、既存のコンベア式自動車塗装ブースや一般産業用塗装ブースとの互換性が高いため、広く採用されています。
- 床置き型塗装ロボット:広範囲の作業範囲と高い可搬重量が求められる重作業用途に最適で、建設機械や大型産業部品の仕上げ作業などで広く使用されています。
- レール式塗装ロボット:長尺の生産ラインや大型ワークピースへの採用がますます進んでおり、航空宇宙機の機体や商用車の塗装工程において、複数のステーションを連続的にカバーすることを可能にする。
応用
外装塗装は依然として市場を牽引しており、自動車のボディ仕上げや防錆基準との直接的な関連性から、2026年から2034年にかけて年平均成長率(CAGR)9.9~10.8%で成長すると予測されている。一方、内装塗装も着実に拡大しており、メーカー各社はキャビン、コックピット、エンクロージャーの塗装工程を自動化することで、限られた作業空間内でのより精密な噴霧制御と低い排出許容度に対応できるようになっている。
- 外装塗装:ロボット導入を推進する主要な用途であり、自動車の車体、航空機の胴体、建設機械の外装など、耐久性、耐候性、均一な仕上がり品質が求められる分野を網羅している。
- 内装塗装:キャビン内装、コントロールパネル、密閉型部品表面など、精密な微粒化とオーバースプレーの低減が規制遵守のために不可欠な用途分野として成長を続けている。
エンドユーザー
自動車分野は依然として最大のエンドユーザーカテゴリーであり、大量生産の要求と厳格な仕上げ品質基準を背景に、2026年から2034年にかけて年平均成長率(CAGR)10.1~11.0%を記録すると予測されている。航空宇宙および建設分野も着実に拡大しており、メーカー各社は世界中で自動化が進む最終組立および部品仕上げ工程において、塗装の一貫性、規制遵守、および人件費削減を追求している。
- 航空宇宙分野:商用機および防衛機プログラム全体にわたる厳しい耐腐食性と重量一貫性の要件により、機体パネルおよび構造部品に対する高精度ロボットコーティングが求められている。
- 自動車分野:最大の最終ユーザー層であり、車体塗装、電気自動車用バッテリー筐体、高スループット組立ラインの一貫性要件に対応するためにロボット塗装を活用している。
- 建設:インフラ投資の増加と設備製造の自動化に支えられ、重機の腐食防止および構造部品の仕上げにロボットによる塗装を採用しています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
EV筐体コーティング |
成熟した |
|
航空宇宙 |
中くらい |
胴体の精度 |
スケーリング |
|
工事 |
中くらい |
機器の腐食防止 |
スケーリング |
塗装ロボット市場の成長要因と影響分析
厳格な排出規制および職場における曝露規制
塗装ロボット市場の予測によると、北米とヨーロッパの様々な規制機関が溶剤系塗料の許容曝露レベルを引き下げ続けており、業界はスプレー塗装工程を自動化されたプロセスの一部であり、適切な換気システムを備えた密閉型ブース内に移動せざるを得なくなっている。ロボットによる塗装工程は、作業員の揮発性有機化合物への直接曝露を低減すると同時に、オーバースプレーの捕捉量を向上させる。このような要素は、監視の頻度と量が多い自動車車体工場にとって特に重要である。規制を遵守しないと生産ラインが停止する可能性があるため、ロボットの使用は効率的であるだけでなく、必要不可欠となっている。規制が新たな地域に拡大するにつれ、この要因は2034年まで機器需要を牽引すると予想される。
塗装作業における熟練労働者の慢性的な不足
手作業によるスプレー塗装は、依然として過酷で健康に配慮が必要な職業であり、先進的な製造業経済圏では労働力参加率が低下している。自動車、航空機、建設機械のメーカーは、熟練したスプレー技術者の長期欠員が、受注量が多い時期に製造生産性を制限していると報告している。塗装ロボットは、人員の確保状況に関わらず一貫して高品質の仕上げを提供することで、この制約を克服するのに役立ち、同時に新しいスプレーオペレーターの採用と訓練にかかるコストを削減する。この傾向は、高齢化が進み、タイムリーに代替できない産業労働力を抱える分野で特に顕著である。景気循環産業で需要が回復するにつれ、メーカーは人員不足による仕上げ能力リスクを軽減するために、自動化に注力している。
塗料材料と廃棄物削減圧力の高まり
塗料やコーティング剤の原材料価格の変動が激しいため、メーカーはオーバースプレーや手直しを最小限に抑える塗布精度を優先するようになっています。静電噴霧とクローズドループ式材料供給を備えたロボットシステムは、塗布効率において手動塗布を常に上回り、単位あたりのコーティング消費量を直接削減します。この経済的要因は、メーカーが機関投資家や規制当局に材料廃棄物の指標を報告する機会が増えていることから、持続可能性への取り組みと相まって、さらに重要性を増しています。ロボット仕上げに移行した施設では、溶剤の廃棄量とそれに伴う有害廃棄物処理コストの大幅な削減が報告されています。コーティング剤の配合が、より高付加価値でVOC含有量が少なく、価格も高くなる代替品へと移行するにつれて、精密ロボット塗布の経済的メリットはさらに高まり、予測期間を通じてコストに敏感な中規模生産セグメント全体での導入が促進されるでしょう。
塗装ロボット市場の将来動向
視覚誘導型適応コーティングシステムの統合
塗装ロボット市場の最新動向は、機械視覚と適応型経路計画ソフトウェアの統合が進む方向を示しています。これにより、ロボットアームは部品形状の変化に応じてリアルタイムでスプレー経路を再調整できるようになります。これは、あらかじめプログラムされた固定的な経路への依存度を低減し、生産ラインで複数の製品バリエーションを扱う際の切り替え時間を短縮します。これらのシステムを試験導入しているメーカーは、特に部品のばらつきが一般的な自動車や建設機械分野において、混合モデル組立ライン全体で仕上がりの一貫性が向上したと報告しています。センサーコストの低下とソフトウェアプラットフォームの成熟に伴い、適応型塗装機能は、2030年代初頭までに、中級ロボット塗装システムにおいてプレミアム機能から標準仕様へと移行すると予想されます。
予知保全と遠隔監視の拡大
塗装装置メーカーは、ロボット仕上げセルに状態監視センサーとクラウド接続機能を組み込む動きを強めており、これにより予測保全のスケジュール管理が可能になり、高スループットラインにおける予期せぬダウンタイムを削減できる。この変化は、単一ラインの停止が下流の組立作業に支障をきたす可能性がある連続生産環境において特に有効である。また、リモート診断により、インテグレーターは中央サービスハブから複数の拠点をサポートできるため、現場技術者の出張頻度を減らすことができる。産業用接続規格が成熟し、サイバーセキュリティプロトコルが強化されるにつれ、予測保全の導入は、自動車、航空宇宙、重機製造施設など世界中のあらゆる分野における新規ロボット塗装設備の標準的な調達要件になると予想される。
塗装ロボットの市場機会
中規模メーカー向けモジュール式改修システム
建設機械や特殊車両分野の中規模メーカーは、ロボット導入の機会が十分に活用されていない市場です。多くのメーカーは、ロボットラインの導入には多額の初期投資が必要だと認識しているため、依然として手作業による仕上げに頼っています。既存の設備スペース内に迅速に導入できるよう設計されたモジュール式のプレエンジニアリングロボットセルは、投資額と導入期間を大幅に削減します。完全にカスタマイズされたシステムではなく、標準化された用途別モジュールを提供するインテグレーターは、このセグメントをより効率的に開拓できます。サービスとしての機器(Equipment-as-a-Service)などの資金調達構造が産業オートメーション分野で普及するにつれ、小規模メーカーは多額の初期投資をすることなくロボット導入への現実的な道筋を得ることができ、従来の大量生産を行う自動車や航空宇宙産業以外の顧客層にも対象を広げることができます。
新興拠点における地域的な製造業の多様化
サプライチェーンの多様化戦略により、部品および車両の組立能力が東南アジア、東欧、および一部のラテンアメリカの製造拠点へと移転しており、ロボット塗装システムインテグレーターにとって新たなビジネスチャンスが生まれています。これらの地域では、手作業による塗装作業を行う人材インフラが不足していることが多く、ロボットによる設置は代替手段ではなく、第一の選択肢となっています。早期に地域サービスおよびトレーニングのパートナーシップを確立した機器サプライヤーは、これらの製造拠点が生産量を拡大するにつれて、大きなシェアを獲得できる可能性があります。いくつかの新興拠点における政府支援の産業奨励プログラムは、自動化投資の実質的な資本コストをさらに削減し、より広範な地域製造能力の拡大に先立って地域密着型のサポートインフラを構築しようとするインテグレーターにとって、短期的なビジネスケースを強化しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -