
Mercado de robots de pintura: tamaño, demanda y previsiones 2034
Tamaño del mercado de robots de pintura y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (robot de pintura montado en la pared, robot de pintura montado en el suelo, robot de pintura montado en rieles y otros); aplicación (pintura exterior y pintura interior); usuario final (aeroespacial, automotriz, construcción y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPMC00002708
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
2.970 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
7.170 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
10,29 %
Índice de crecimiento
Mercado potencial
45.030 millones de dólares estadounidenses
(2026-2034)
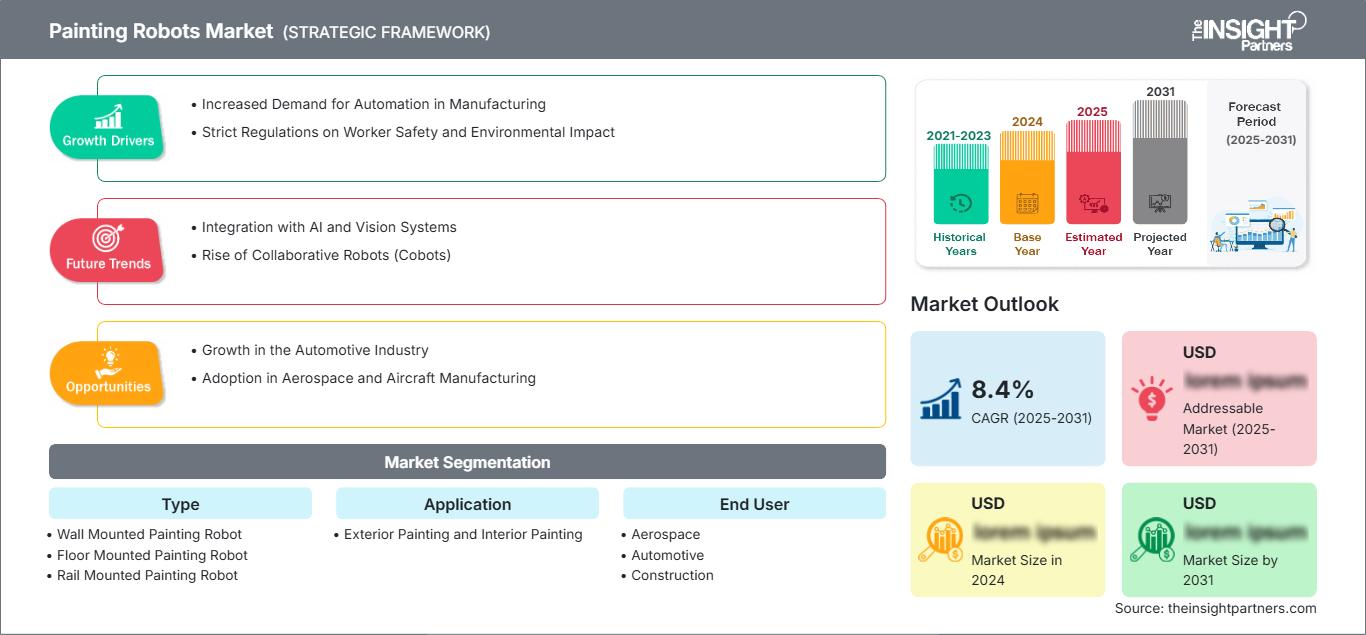
Las plantas de fabricación globales están reemplazando progresivamente las cabinas de pintura manuales con brazos automatizados, y el mercado de robots de pintura se encuentra en el centro de esta transformación. Con un valor estimado de 2970 millones de dólares en 2025, se prevé que el mercado alcance los 7170 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 10,29 % entre 2026 y 2034, a medida que los sectores automotriz, aeroespacial y de la construcción aceleran la adopción de la automatización del recubrimiento.
La base de automatización de Norteamérica se está expandiendo gracias a la relocalización del ensamblaje automotriz y a las estrictas normas sobre emisiones de compuestos orgánicos volátiles impuestas por la Agencia de Protección Ambiental. El crecimiento del mercado regional de robots de pintura se ve impulsado por la escasez de mano de obra especializada en operaciones de recubrimiento, lo que lleva a los fabricantes de equipos originales (OEM) y a los proveedores de primer nivel (Tier 1) a priorizar las líneas de acabado robóticas en Estados Unidos, Canadá y México hasta 2034.
Análisis y perspectivas del mercado de robots de pintura
- América del Norte : La región cuenta con una base de automatización consolidada, respaldada por iniciativas de relocalización de la producción y mandatos de cumplimiento de emisiones, con una cuota de mercado del 27-31% en 2025 y un crecimiento anual compuesto del 9,4-10,1% hasta 2034.
- EE. UU .: Estados Unidos lidera el despliegue regional mediante la modernización de la industria automotriz y la mejora de los recubrimientos aeroespaciales, contribuyendo con una cuota del 26-30 % en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 9,5-10,2 % entre 2026 y 2034.
- Europa : Alemania, Italia y Suecia constituyen la base de una industria automotriz y de maquinaria consolidada, lo que otorga a Europa una cuota de mercado del 24-28% en 2025, con un crecimiento anual compuesto del 9,0-9,8% hasta 2034, impulsado por la alta concentración de empresas de ingeniería en Alemania.
- Asia Pacífico : China, Japón y Corea del Sur impulsan la fabricación de automóviles y productos electrónicos basada en el volumen, lo que otorga a la región una participación del 30-34% en 2025 y la tasa de crecimiento anual compuesta (CAGR) más rápida del 11,5-12,4% hasta 2034.
- Segmento más grande : Los sistemas de robots de pintura montados en la pared dominan las instalaciones con una cuota del 38-42% en 2025, expandiéndose a una tasa de crecimiento anual compuesta (CAGR) del 9,8-10,6% hasta 2034 debido a la eficiencia del espacio y la compatibilidad con la modernización.
- Segmento de alto crecimiento : Los sistemas de robots de pintura montados sobre raíles experimentan la expansión más rápida, alcanzando una cuota de mercado del 18-22% en 2025 y creciendo a una tasa de crecimiento anual compuesta (CAGR) del 12,0-12,9% hasta 2034, impulsada por la demanda de recubrimientos para vehículos de gran formato.
- Empresas clave analizadas en detalle : CMA Robotics SpA, ABB Ltd., Epistolio Srl, Dürr Systems AG, FANUC Corporation, Krautzberger GmbH, Kawasaki Heavy Industries Ltd., KUKA AG, Yaskawa Electric Corporation y Stäubli International AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La historia del recubrimiento automatizado comenzó con brazos rígidos de un solo eje conectados a máquinas de pintura de automóviles fijas. Sin embargo, los entornos de producción han evolucionado hacia brazos robotizados multieje flexibles capaces de trabajar con formas irregulares en fuselajes aeroespaciales, maquinaria de construcción y mobiliario modular. La calibración guiada por visión, la pulverización electrostática y el reciclaje del exceso de pulverización han reducido el desperdicio de material de recubrimiento, garantizado un acabado uniforme y disminuido el tiempo de cambio, lo que permite a los productores invertir capital en entornos de producción a escala reducida donde predominaba la pulverización manual tradicional.
De cara al futuro, su uso se está generalizando entre los nuevos centros de fabricación que surgen en el sudeste asiático y Europa del Este, donde los fabricantes de componentes están trasladando sus instalaciones de producción para diversificar sus cadenas de suministro. Las regulaciones favorables en cuanto a los niveles permitidos de exposición laboral y los límites de emisiones, junto con un mayor interés de los fondos de capital privado en soluciones de robótica y automatización, prometen mantener el flujo de capital y ampliar el mercado potencial para los equipos de acabado robótico.
Alcance del informe de mercado de robots de pintura
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.970 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 7.170 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 10,29% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de robots de pintura
La demanda de sistemas de recubrimiento automatizados depende en gran medida de la rapidez con la que se desarrollen nuevas plataformas para vehículos, aeronaves y maquinaria de construcción, que requieren un rendimiento repetible en los procesos de recubrimiento a gran escala. El mercado de robots de pintura se ve impulsado por el aumento de los costes laborales en las cabinas de pintura especializadas, junto con la creciente preocupación por limitar la exposición humana a los disolventes durante el proceso de pintura.
La cadena de suministro incluye fabricantes de brazos robóticos, pistolas pulverizadoras y proveedores de componentes de atomización, integradores de sistemas y fabricantes de materiales de recubrimiento. La integración de sistemas se está convirtiendo en un factor determinante en los plazos de los proyectos, más que en el coste de los componentes individuales. La oferta sigue dependiendo en gran medida de los servomotores y los rodamientos de precisión, mientras que los integradores de sistemas recurren cada vez más a la integración de software, sensores de visión y servicios para diferenciarse de la competencia en un mercado dominado por las materias primas.
La rivalidad competitiva en el análisis del mercado de robots de pintura estará determinada por la presencia de diversos conglomerados de empresas fabricantes de robots industriales y proveedores de tecnologías de recubrimiento. Empresas como ABB Ltd., FANUC Corporation, KUKA AG, Yaskawa Electric Corporation, Kawasaki Heavy Industries Ltd. y Stäubli International AG competirán en función de la precisión multieje y las capacidades de software de sus productos, mientras que Dürr Systems AG, Krautzberger GmbH, CMA Robotics SpA y Epistolio Srl competirán en cabinas de recubrimiento llave en mano y tecnologías de pulverización específicas.
Las inversiones se destinarán a software de visión artificial para la calibración de equipos de pintura, pistolas electrostáticas de baja pulverización y software de mantenimiento predictivo para reducir el tiempo de inactividad en las líneas de producción automatizadas. La posición estratégica se basará en una red de servicio posventa y en la capacidad de integración en los mercados regionales, ya que los fabricantes prefieren proveedores que puedan realizar una puesta en marcha rápida de las líneas y capacitar a los operarios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de robots de pintura: Perspectivas estratégicas
Perspectivas regionales
Mercado de robots de pintura en Norteamérica
América del Norte representó entre el 27 % y el 31 % del mercado de robots de pintura en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,4 % al 10,1 % hasta 2034. Este crecimiento se basa en la relocalización de la producción automotriz, las estrictas regulaciones sobre compuestos orgánicos volátiles aplicadas en varios estados y la inversión sostenida en la modernización de la fabricación aeroespacial por parte de Boeing y su extensa red de proveedores en toda la región.
La persistente escasez de mano de obra calificada en el sector del acabado por pulverización está acelerando la adopción de la robótica entre los proveedores automotrices de primer nivel y los fabricantes de maquinaria pesada. El sector de autopartes de Canadá y la creciente base de maquiladoras de México también contribuyen a una mayor demanda, ya que las cadenas de suministro regionales priorizan la relocalización cercana y los fabricantes buscan una capacidad de acabado consistente y que cumpla con las normativas en sus redes de producción transfronterizas durante la próxima década.
Mercado de robots de pintura en EE. UU.
En 2025, Estados Unidos representaría entre el 26 % y el 30 % de la cuota de mercado de robots de pintura en Norteamérica, y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 9,5 % al 10,2 % entre 2026 y 2034. Las plantas de ensamblaje de automóviles en el Medio Oeste y el Sur de Estados Unidos siguen constituyendo la mayor base de clientes debido a la necesidad de fabricar vehículos eléctricos, lo que implica operaciones de recubrimiento específicas para la carcasa de la batería y la carrocería.
La industria aeroespacial está experimentando un mayor uso del recubrimiento robótico debido a la acumulación de pedidos de aviones comerciales y, por consiguiente, a los prolongados plazos de fabricación de los productores de aeronaves, tanto primarios como secundarios. También existen aplicaciones en la industria de la maquinaria de construcción, donde se recubre maquinaria pesada mediante robots.
Mercado europeo de robots para pintar
Europa representó entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,0 % al 9,8 % hasta 2034. Alemania se posiciona como el principal contribuyente gracias a su sólida base en los sectores automotriz y de fabricación de maquinaria. La demanda local se ve impulsada por las restricciones a los disolventes derivadas de la iniciativa REACH, que priorizan las plantas de recubrimiento controladas por robótica.
La principal contribución regional proviene de Alemania, gracias a las inversiones realizadas por fabricantes de automóviles de alta calidad y exportadores de maquinaria en líneas de acabado de precisión. En el Reino Unido, los programas de recubrimiento de componentes aeroespaciales y de recauchutado de neumáticos para automóviles impulsan la adopción de estos productos. La industria italiana de maquinaria industrial, el ensamblaje de automóviles francés y la fabricación de componentes española completan la lista.
Mercado de robots de pintura en la región Asia-Pacífico
La región de Asia-Pacífico lideró la demanda mundial con una participación del 30-34% en 2025 y se prevé que experimente el mayor crecimiento anual compuesto (CAGR) del 11,5-12,4% hasta 2034. El gran volumen de esta región está asegurado por China, gracias a su gran capacidad de fabricación de automóviles y productos electrónicos y a su política de automatización industrial que fomenta el uso de la robótica en las instalaciones de producción para la exportación.
Japón y Corea del Sur incorporan aplicaciones de alta tecnología de recubrimientos de precisión en el ensamblaje de automóviles y productos electrónicos, mientras que la creciente demanda de componentes automotrices por parte de India y de equipos mineros por parte de Australia también impulsa el crecimiento regional. El aumento de los costos laborales y el desarrollo de programas de fabricación inteligente siguen fomentando la automatización en la región.
Mercado de robots de pintura en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,6 % al 9,3 % hasta 2034, impulsada por la agenda de diversificación industrial de Arabia Saudí en el marco de la Visión 2030, que está ampliando la capacidad de ensamblaje de automóviles y fabricación de maquinaria pesada, lo que requiere una infraestructura de acabado automatizada en las zonas industriales de reciente creación.
Los Emiratos Árabes Unidos están impulsando la adopción de esta tecnología mediante aplicaciones de recubrimiento para equipos de mantenimiento aeroespacial y construcción, vinculadas a la expansión de infraestructuras. El sector de exportación automotriz de Sudáfrica sigue siendo la base de demanda más consolidada del continente, mientras que el resto de la región de Oriente Medio y África muestra una adopción inicial relacionada con la inversión en infraestructura y fabricación de equipos para el sector energético.
Análisis de segmentación
Tipo
La segmentación por tipo define el alcance del mercado de robots de pintura al alinear la configuración del robot con la distribución de las instalaciones y el volumen de producción. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 11,2 % entre 2026 y 2034. Los sistemas montados en la pared predominan debido a su eficiencia espacial, mientras que las plataformas montadas sobre rieles están ganando terreno en aplicaciones de gran formato, lo que refleja un cambio más amplio hacia la automatización flexible y optimizada en cuanto al espacio en los entornos de producción de automóviles y maquinaria pesada a nivel mundial.
- Robot de pintura montado en la pared : La configuración líder para líneas de producción compactas, preferida por su mínimo espacio ocupado, su sencilla instalación de adaptación y su compatibilidad con las cabinas de recubrimiento existentes para la industria automotriz y general basadas en cintas transportadoras.
- Robot de pintura montado en el suelo : Preferible para aplicaciones de trabajo pesado que requieren un mayor alcance y capacidad de carga útil, comúnmente utilizado en equipos de construcción y operaciones de acabado de componentes industriales de gran tamaño.
- Robot de pintura montado sobre raíles : Cada vez se adopta más para líneas de producción alargadas y piezas de trabajo de gran tamaño, lo que permite una cobertura continua en múltiples estaciones durante los procesos de recubrimiento de fuselajes aeroespaciales y vehículos comerciales.
Solicitud
La pintura exterior mantiene su predominio, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,9 % al 10,8 % entre 2026 y 2034, dada su relación directa con el acabado de la carrocería y las normas de protección contra la corrosión. Mientras tanto, la pintura interior se expande de forma constante a medida que los fabricantes automatizan los procesos de recubrimiento de cabinas, habitáculos y cerramientos, lo que requiere un control de atomización más preciso y menores tolerancias de emisiones en espacios de trabajo reducidos.
- Pintura exterior : La principal aplicación que impulsa la adopción de la robótica, que abarca carrocerías de automóviles, fuselajes de aeronaves y exteriores de equipos de construcción que requieren un acabado duradero, resistente a la intemperie y de calidad uniforme.
- Pintura de interiores : Un segmento de aplicación en auge que abarca interiores de cabinas, paneles de control y superficies de componentes cerrados, donde la atomización precisa y la reducción del exceso de pulverización son fundamentales para el cumplimiento de la normativa.
Usuario final
El sector automotriz sigue siendo la categoría de usuario final más grande, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 10,1 % al 11,0 % entre 2026 y 2034, debido a los altos volúmenes de producción y los estrictos estándares de calidad de acabado. Los sectores aeroespacial y de la construcción se expanden de manera constante, ya que los fabricantes buscan uniformidad en los recubrimientos, cumplimiento normativo y reducción de costos laborales en operaciones de ensamblaje final y acabado de componentes cada vez más automatizadas en todo el mundo.
- Sector aeroespacial : Exige un recubrimiento robótico de alta precisión para los paneles del fuselaje y los componentes estructurales, debido a los estrictos requisitos de resistencia a la corrosión y uniformidad de peso en los programas de aeronaves comerciales y de defensa.
- Automoción : La mayor base de usuarios finales, que aprovecha la pintura robótica para el acabado de carrocerías en blanco, las carcasas de baterías de vehículos eléctricos y los requisitos de uniformidad de las líneas de montaje de alto rendimiento.
- Construcción : Adopta el recubrimiento robótico para la protección contra la corrosión de equipos pesados y el acabado de componentes estructurales, respaldado por la creciente inversión en infraestructura y la automatización de la fabricación de equipos.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Recubrimiento de la carcasa del vehículo eléctrico |
Maduro |
|
Aeroespacial |
Medio |
Precisión del fuselaje |
Escalada |
|
Construcción |
Medio |
Protección contra la corrosión de los equipos |
Escalada |
Factores que impulsan el crecimiento del mercado de robots de pintura y análisis de su impacto
Normativa estricta sobre emisiones y exposición en el lugar de trabajo.
El pronóstico del mercado de robots de pintura muestra que diversas agencias reguladoras en Norteamérica y Europa continúan reduciendo los niveles de exposición permitidos para recubrimientos a base de solventes, lo que obliga a la industria a trasladar su proceso de pintura por pulverización a cabinas cerradas que forman parte de procesos automatizados e incorporan sistemas de ventilación adecuados. Los procesos de aplicación robótica reducen la exposición directa de los trabajadores a los compuestos orgánicos volátiles, al tiempo que mejoran la cantidad de exceso de pulverización capturado. Este factor es especialmente importante para los talleres de carrocería automotriz debido al alto volumen y frecuencia de monitoreo. El incumplimiento puede resultar en la parada de las líneas de producción, por lo que el uso de robots no solo es eficiente, sino también necesario. Con la expansión de las regulaciones a nuevas regiones, se espera que este factor impulse la demanda de equipos hasta 2034.
Escasez persistente de mano de obra calificada en las operaciones de recubrimiento.
El acabado manual por pulverización sigue siendo una profesión ardua y exigente en cuanto a salud, que experimenta una disminución en la participación laboral en las economías manufactureras avanzadas. Los fabricantes de automóviles, aeronaves y maquinaria de construcción han reportado vacantes prolongadas para técnicos de pulverización capacitados, lo que limita la productividad de la producción cuando los niveles de pedidos son altos. Los robots de pintura ayudan a superar esta limitación al proporcionar acabados de alta calidad de forma constante, independientemente de la disponibilidad de mano de obra, al tiempo que reducen los costos de reclutamiento y capacitación de nuevos operadores de pulverización. Esta tendencia es especialmente evidente en aquellas áreas con una fuerza laboral industrial envejecida, que no puede ser reemplazada de manera oportuna. A medida que se recuperan los niveles de demanda en las industrias cíclicas, los fabricantes se están centrando en la automatización para mitigar el riesgo de su capacidad de acabado derivado de los problemas de disponibilidad de mano de obra.
Aumento de la presión en materia de materiales de revestimiento y reducción de residuos
La volatilidad de los costes de las materias primas para pinturas y recubrimientos está impulsando a los fabricantes a priorizar la precisión en la aplicación, minimizando así la pulverización excesiva y el retrabajo. Los sistemas robóticos equipados con atomización electrostática y suministro de material en circuito cerrado superan sistemáticamente la eficiencia de transferencia de la aplicación manual, reduciendo directamente el consumo de recubrimiento por unidad. Este factor económico se ve reforzado por los compromisos de sostenibilidad, ya que los fabricantes informan cada vez más sobre las métricas de residuos de material a los inversores institucionales y a los organismos reguladores. Las instalaciones que adoptan el acabado robótico registran reducciones significativas en los volúmenes de eliminación de disolventes y en los costes asociados a la gestión de residuos peligrosos. A medida que las formulaciones de recubrimientos se orientan hacia alternativas de mayor valor, con menor contenido de COV y precios más elevados, la justificación económica para la aplicación robótica de precisión se fortalece aún más, impulsando su adopción en los segmentos de fabricación de volumen medio, sensibles a los costes, durante el periodo previsto.
Tendencias futuras del mercado de robots de pintura
Integración de sistemas de recubrimiento adaptativo guiados por visión
Las tendencias emergentes del mercado de robots de pintura apuntan a una mayor integración de la visión artificial y el software de planificación de trayectorias adaptativo, lo que permite a los brazos robóticos recalibrar las trayectorias de pulverización en tiempo real según la variación de la geometría de la pieza. Esto reduce la dependencia de trayectorias rígidas preprogramadas y acorta los tiempos de cambio cuando las líneas de producción manejan múltiples variantes de producto. Los fabricantes que prueban estos sistemas informan de una mayor uniformidad en el acabado en líneas de montaje de modelos mixtos, especialmente en los segmentos de automoción y maquinaria de construcción, donde la variación de piezas es común. A medida que disminuyen los costes de los sensores y maduran las plataformas de software, se espera que la capacidad de recubrimiento adaptativo pase de ser una característica premium a una especificación estándar en los sistemas de acabado robótico de gama media a principios de la década de 2030.
Expansión del mantenimiento predictivo y la monitorización remota.
Los fabricantes de equipos de recubrimiento están incorporando cada vez más sensores de monitorización de estado y conectividad en la nube en las células de acabado robóticas, lo que permite programar el mantenimiento predictivo y reducir el tiempo de inactividad no planificado en líneas de alto rendimiento. Este cambio es especialmente valioso en entornos de producción continua, donde una sola parada de línea puede interrumpir las operaciones de ensamblaje posteriores. El diagnóstico remoto también permite a los integradores brindar soporte a múltiples instalaciones desde centros de servicio centralizados, lo que reduce la necesidad de que los técnicos se desplacen a las instalaciones. A medida que los estándares de conectividad industrial maduran y los protocolos de ciberseguridad se fortalecen, se espera que la adopción del mantenimiento predictivo se convierta en un requisito estándar de adquisición para las nuevas instalaciones de recubrimiento robótico en las plantas de fabricación de automóviles, aeroespaciales y de maquinaria pesada en todo el mundo.
Oportunidades de mercado para robots de pintura
Sistemas modulares de modernización para fabricantes de volumen medio
Los fabricantes de volumen medio en los segmentos de maquinaria de construcción y vehículos especializados representan una oportunidad poco explotada, ya que muchos aún dependen del acabado manual debido a la alta inversión inicial que implican las instalaciones de líneas robóticas completas. Las celdas robóticas modulares y prediseñadas, diseñadas para un despliegue rápido dentro de las instalaciones existentes, reducen considerablemente el umbral de inversión y el tiempo de instalación. Los integradores que ofrecen módulos estandarizados y específicos para cada aplicación, en lugar de sistemas totalmente personalizados, pueden captar este segmento de manera más eficiente. A medida que las estructuras de financiación, como el modelo de equipo como servicio (EaaS), ganan terreno en la automatización industrial, los fabricantes más pequeños encuentran una vía viable para la adopción de la robótica sin comprometerse con grandes desembolsos iniciales, ampliando así su base de clientes potenciales más allá de las cuentas tradicionales de alto volumen de los sectores automotriz y aeroespacial.
Diversificación de la producción manufacturera regional en centros emergentes
Las estrategias de diversificación de la cadena de suministro están reubicando la capacidad de ensamblaje de componentes y vehículos hacia el sudeste asiático, Europa del Este y algunos centros de fabricación latinoamericanos, creando nuevas oportunidades para los integradores de sistemas de recubrimiento robótico. Estas regiones suelen carecer de una infraestructura consolidada de mano de obra para el acabado manual por pulverización, lo que convierte la instalación robótica en la primera opción, en lugar de una decisión de reemplazo. Los proveedores de equipos que establezcan alianzas tempranas de servicio y capacitación regionales tienen la posibilidad de captar una cuota de mercado desproporcionada a medida que estas bases de fabricación aumenten sus volúmenes de producción. Los programas de incentivos industriales respaldados por el gobierno en varios centros emergentes reducen aún más los costos de capital efectivos para la inversión en automatización, lo que refuerza el argumento comercial a corto plazo para los integradores dispuestos a establecer una infraestructura de soporte localizada antes de una expansión más amplia de la capacidad de fabricación regional.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -