
Marché des robots de peinture : taille et prévisions 2034
Rapport d'analyse du marché des robots de peinture : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (robot de peinture mural, robot de peinture au sol, robot de peinture sur rail et autres) ; application (peinture extérieure et intérieure) ; utilisateur final (aérospatiale, automobile, construction et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMC00002708
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
2,97 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
7,17 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,29 %
taux de croissance
Marché adressable
45,03 milliards de dollars US
(2026-2034)
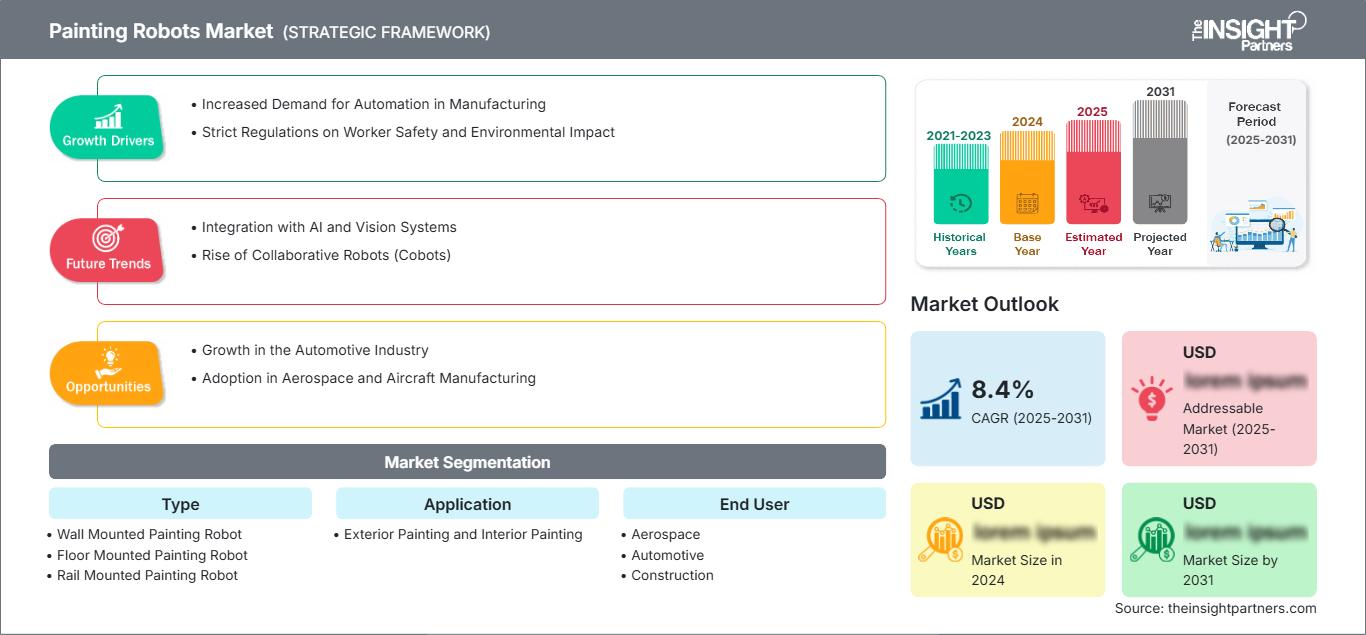
Dans le monde entier, les chaînes de production remplacent progressivement les cabines de peinture manuelles par des bras automatisés, et le marché des robots de peinture est au cœur de cette transformation. Évalué à 2,97 milliards de dollars américains en 2025, ce marché devrait atteindre 7,17 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 10,29 % entre 2026 et 2034, porté par l'adoption croissante de l'automatisation des procédés de revêtement dans les secteurs de l'automobile, de l'aérospatiale et de la construction.
L'automatisation en Amérique du Nord se développe grâce à la relocalisation de l'assemblage automobile et aux normes strictes d'émissions de composés organiques volatils (COV) imposées par l'Agence de protection de l'environnement (EPA). La croissance du marché régional des robots de peinture est soutenue par la pénurie de main-d'œuvre qualifiée dans les opérations de revêtement, incitant les équipementiers et les fournisseurs de premier rang à privilégier les lignes de finition robotisées aux États-Unis, au Canada et au Mexique jusqu'en 2034.
Analyse et perspectives du marché des robots de peinture
- Amérique du Nord : La région dispose d'une base d'automatisation bien établie, soutenue par des initiatives de relocalisation et des mandats de conformité aux émissions, détenant une part de 27 à 31 % en 2025 et progressant à un TCAC de 9,4 à 10,1 % jusqu'en 2034.
- États-Unis : Les États-Unis sont en tête du déploiement régional grâce à la modernisation de l'industrie automobile et à la mise à niveau des revêtements aérospatiaux, contribuant à hauteur de 26 à 30 % en 2025 et connaissant une croissance annuelle composée de 9,5 à 10,2 % entre 2026 et 2034.
- Europe : L'Allemagne, l'Italie et la Suède constituent un socle solide pour l'industrie automobile et mécanique, donnant à l'Europe une part de 24 à 28 % en 2025, avec une croissance annuelle composée de 9,0 à 9,8 % jusqu'en 2034, tirée par la forte densité d'ingénierie en Allemagne.
- Asie-Pacifique : La Chine, le Japon et la Corée du Sud sont les moteurs de la production automobile et électronique en volume, ce qui confère à la région une part de 30 à 34 % en 2025 et le TCAC le plus rapide de 11,5 à 12,4 % jusqu'en 2034.
- Segment le plus important : Les systèmes de robots de peinture muraux dominent les installations avec une part de 38 à 42 % en 2025, et connaîtront une croissance annuelle composée de 9,8 à 10,6 % jusqu'en 2034 grâce à leur efficacité en termes d'espace et à leur compatibilité avec les rénovations.
- Segment à forte croissance : Les systèmes de robots de peinture montés sur rails affichent la croissance la plus rapide, détenant une part de marché de 18 à 22 % en 2025 et connaissant une croissance annuelle composée de 12,0 à 12,9 % jusqu'en 2034 grâce à la demande de revêtements pour véhicules grand format.
- Principales entreprises analysées en détail : CMA Robotics SpA, ABB Ltd., Epistolio Srl, Dürr Systems AG, FANUC Corporation, Krautzberger GmbH, Kawasaki Heavy Industries Ltd., KUKA AG, Yaskawa Electric Corporation et Stäubli International AG.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'histoire du revêtement automatisé a débuté avec des bras mono-axe rigides reliés à des machines de peinture automobile stationnaires. Aujourd'hui, les environnements de production utilisent des bras robotisés multi-axes flexibles capables de traiter des formes complexes sur des fuselages d'avions, des engins de chantier et du mobilier modulaire. Le calibrage par vision, la pulvérisation électrostatique et le recyclage des excédents de peinture ont permis de réduire le gaspillage de produit, d'assurer une finition homogène et de diminuer les temps de changement de production. Les fabricants peuvent ainsi investir dans des environnements de production à échelle réduite, où la pulvérisation manuelle traditionnelle était la norme.
À l'avenir, l'utilisation de ces technologies se généralise dans les nouveaux centres de production qui émergent en Asie du Sud-Est et en Europe de l'Est, où les fabricants de composants délocalisent leurs sites de production afin de diversifier leurs chaînes d'approvisionnement. Une réglementation favorable concernant les niveaux d'exposition autorisés sur les lieux de travail et les plafonds d'émissions, ainsi qu'un intérêt accru des fonds de capital-investissement pour les solutions de robotique et d'automatisation, devraient maintenir les flux de capitaux et élargir le marché potentiel des équipements de finition robotisés.
Rapport sur le marché des robots de peinture : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,97 milliards de dollars américains |
| Taille du marché d'ici 2034 | 7,17 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 10,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des robots de peinture
La demande en systèmes de revêtement automatisés est fortement tributaire du rythme de développement des nouvelles plateformes pour les véhicules, les avions et les engins de chantier, qui exigent une performance constante des procédés de revêtement à grande échelle. Le marché des robots de peinture est stimulé par la hausse des coûts de main-d'œuvre dans les cabines de peinture spécialisées, ainsi que par les préoccupations croissantes concernant la limitation de l'exposition humaine aux solvants lors des opérations de peinture.
La chaîne d'approvisionnement comprend des fabricants de bras robotisés, des fournisseurs de pistolets de pulvérisation et de composants d'atomisation, des intégrateurs de systèmes et des fabricants de matériaux de revêtement. L'intégration des systèmes devient un enjeu majeur, déterminant davantage les calendriers de projet que le seul coût des composants individuels. Du côté des fournisseurs, la dépendance aux servomoteurs et aux roulements de précision demeure forte, tandis que les intégrateurs de systèmes misent de plus en plus sur l'intégration de logiciels, de capteurs de vision et de services pour se démarquer de la concurrence sur un marché dominé par les produits de base.
L'analyse du marché des robots de peinture révèle que la concurrence sera déterminée par la présence de divers conglomérats de fabricants de robots industriels et de fournisseurs de technologies de revêtement. Des entreprises comme ABB Ltd., FANUC Corporation, KUKA AG, Yaskawa Electric Corporation, Kawasaki Heavy Industries Ltd. et Stäubli International AG rivaliseront sur la précision multiaxes et les capacités logicielles de leurs produits, tandis que Dürr Systems AG, Krautzberger GmbH, CMA Robotics SpA et Epistolio Srl se positionneront sur le marché des cabines de peinture clés en main et des technologies de pulvérisation spécifiques.
Les investissements porteront sur des logiciels de vision pour le calibrage des équipements de peinture, des pistolets électrostatiques à faible pulvérisation et des logiciels de maintenance prédictive afin de réduire les temps d'arrêt sur les lignes de production automatisées. Le positionnement stratégique reposera sur un réseau après-vente performant et une capacité d'intégration aux marchés régionaux, les fabricants privilégiant les fournisseurs capables d'assurer une mise en service rapide des lignes et la formation des opérateurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des robots de peinture : Perspectives stratégiques
Perspectives régionales
Marché des robots de peinture en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 27 à 31 % sur le marché des robots de peinture en 2025 et devrait connaître une croissance annuelle composée de 9,4 à 10,1 % jusqu'en 2034. Cette croissance repose sur la relocalisation de la production automobile, des réglementations strictes sur les composés organiques volatils appliquées dans plusieurs États et des investissements soutenus dans la modernisation de la fabrication aérospatiale chez Boeing et son vaste réseau de fournisseurs dans toute la région.
La pénurie persistante de main-d'œuvre qualifiée dans le domaine de la finition par pulvérisation accélère l'adoption de la robotique par les équipementiers automobiles de premier rang et les fabricants d'équipement lourd. Le secteur canadien des pièces automobiles et l'expansion des maquiladoras au Mexique contribuent également à cette demande accrue, les chaînes d'approvisionnement régionales privilégiant la relocalisation et les fabricants recherchant des capacités de finition homogènes et conformes aux normes au sein de leurs réseaux de production transfrontaliers pour la prochaine décennie.
Marché américain des robots de peinture
Les États-Unis représentaient 26 à 30 % du marché nord-américain des robots de peinture en 2025 et devraient afficher un TCAC de 9,5 à 10,2 % entre 2026 et 2034. Les usines d'assemblage automobile du Midwest et du Sud des États-Unis constituent toujours la plus grande clientèle en raison des besoins liés à la fabrication de véhicules électriques, qui implique des opérations de revêtement spécifiques pour les boîtiers de batteries et la carrosserie.
L'industrie aérospatiale recourt de plus en plus au revêtement robotisé en raison du carnet de commandes bien rempli pour les avions commerciaux et des délais de production allongés qui en découlent chez les constructeurs aéronautiques, tant primaires que secondaires. On observe également des applications dans le secteur des engins de chantier, où des robots procèdent au revêtement de matériel lourd.
Marché européen des robots de peinture
L'Europe détenait entre 24 et 28 % du marché en 2025 et devrait connaître une croissance annuelle composée de 9,0 à 9,8 % jusqu'en 2034. L'Allemagne, forte de son important secteur automobile et de la construction mécanique, se positionne comme le principal contributeur. La demande locale est soutenue par les restrictions sur les solvants découlant du règlement REACH, qui privilégie les installations de revêtement robotisées.
L'Allemagne est la principale contributrice régionale, grâce aux investissements réalisés par les constructeurs automobiles et les exportateurs de machines haut de gamme dans des lignes de finition de précision. Au Royaume-Uni, les programmes de revêtement de composants aérospatiaux et de rechapage automobile favorisent l'adoption de ces produits. L'industrie italienne des machines industrielles, l'assemblage automobile français et la fabrication de composants espagnols complètent cette liste.
Marché des robots de peinture en Asie-Pacifique
La région Asie-Pacifique a dominé la demande mondiale avec une part de 30 à 34 % en 2025 et devrait connaître le taux de croissance annuel composé le plus rapide, de 11,5 à 12,4 %, jusqu'en 2034. Les volumes importants de cette région sont assurés par la Chine, grâce à son importante capacité de production automobile et électronique et à sa politique d'automatisation industrielle qui encourage l'utilisation de la robotique dans les usines de production destinées à l'exportation.
Le Japon et la Corée du Sud contribuent à la croissance régionale grâce à des applications de pointe en matière de revêtement de précision dans les secteurs de l'automobile et de l'électronique. La demande croissante de composants automobiles en provenance d'Inde et d'équipements miniers en provenance d'Australie stimule également la croissance régionale. La hausse des coûts de main-d'œuvre et le développement de programmes de fabrication intelligente continuent de favoriser l'automatisation dans la région.
Marché des robots de peinture au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 8,6 à 9,3 % jusqu'en 2034, sous l'impulsion du programme de diversification industrielle de l'Arabie saoudite dans le cadre de la Vision 2030, qui vise à développer les capacités d'assemblage automobile et de fabrication d'équipements lourds nécessitant une infrastructure de finition automatisée dans les nouvelles zones industrielles créées.
Les Émirats arabes unis accélèrent l'adoption de ces technologies grâce à des applications de revêtement pour la maintenance aérospatiale et les engins de chantier, liées à l'expansion des infrastructures. Le secteur automobile sud-africain à l'exportation demeure le principal moteur de la demande sur le continent, tandis que le reste de la région MENA montre des signes d'adoption précoce, liés aux investissements dans les infrastructures et la fabrication d'équipements du secteur énergétique.
Analyse de segmentation
Taper
La segmentation par type définit le périmètre du marché des robots de peinture en alignant la configuration du robot sur l'agencement des installations et le volume de production, ce segment devant croître à un TCAC de 9,8 à 11,2 % entre 2026 et 2034. Les systèmes muraux dominent en raison de leur efficacité en termes d'espace, tandis que les plateformes sur rails gagnent du terrain pour les applications grand format, reflétant une évolution plus large vers une automatisation flexible et optimisée en termes d'encombrement dans les environnements de production automobile et d'équipement lourd à l'échelle mondiale.
- Robot de peinture mural : Configuration de référence pour les lignes de production compactes, privilégiée pour son encombrement au sol minimal, son installation de modernisation simple et sa compatibilité avec les cabines de peinture existantes à convoyeur pour l'automobile et l'industrie générale.
- Robot de peinture monté sur pied : Idéal pour les applications intensives nécessitant une portée et une capacité de charge importantes, couramment déployé sur les engins de chantier et dans les opérations de finition de composants industriels de grande taille.
- Robot de peinture sur rails : De plus en plus utilisé pour les lignes de production allongées et les pièces surdimensionnées, il permet une couverture continue multi-stations pour les processus de revêtement des fuselages aérospatiaux et des véhicules commerciaux.
Application
La peinture extérieure conserve sa position dominante, avec un taux de croissance annuel composé (TCAC) attendu de 9,9 % à 10,8 % entre 2026 et 2034, compte tenu de son lien direct avec la finition des carrosseries automobiles et les normes de protection contre la corrosion. Parallèlement, la peinture intérieure est en constante expansion, les constructeurs automatisant les processus de revêtement des cabines, des postes de conduite et des cloisons, ce qui exige un contrôle plus précis de l'atomisation et des tolérances d'émission plus strictes dans des espaces de travail restreints.
- Peinture extérieure : Principale application à l'origine de l'adoption de la robotique, elle concerne les carrosseries automobiles, les fuselages d'avions et les extérieurs d'engins de chantier nécessitant une finition durable, résistante aux intempéries et uniforme.
- Peinture intérieure : Un segment d'application en pleine croissance qui couvre les intérieurs de cabine, les panneaux de commande et les surfaces des composants fermés, où une atomisation précise et une réduction des projections sont essentielles pour la conformité.
Utilisateur final
Le secteur automobile demeure le principal utilisateur final, avec un taux de croissance annuel composé (TCAC) prévu de 10,1 % à 11,0 % entre 2026 et 2034, compte tenu des exigences de production à haut volume et des normes strictes de qualité de finition. Les secteurs de l'aérospatiale et de la construction sont en expansion constante, les fabricants s'efforçant d'assurer la constance des revêtements, la conformité réglementaire et la réduction des coûts de main-d'œuvre grâce à des opérations d'assemblage final et de finition des composants de plus en plus automatisées à l'échelle mondiale.
- Aérospatiale : Exige un revêtement robotisé de haute précision pour les panneaux de fuselage et les composants structurels, motivé par des exigences strictes en matière de résistance à la corrosion et de constance du poids dans les programmes d'avions commerciaux et de défense.
- Automobile : Le plus grand nombre d'utilisateurs finaux, tirant parti de la peinture robotisée pour la finition des carrosseries en blanc, les boîtiers de batteries des véhicules électriques et les exigences de constance des chaînes de montage à haut débit.
- Construction : Adopte un revêtement robotisé pour la protection anticorrosion des équipements lourds et la finition des composants structurels, soutenu par l'augmentation des investissements dans les infrastructures et l'automatisation de la fabrication des équipements.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Revêtement pour boîtier de véhicule électrique |
Mature |
|
Aérospatial |
Moyen |
Précision du fuselage |
Mise à l'échelle |
|
Construction |
Moyen |
Protection contre la corrosion des équipements |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des robots de peinture
Réglementation stricte en matière d'émissions et d'exposition au travail
Les prévisions du marché des robots de peinture indiquent que diverses agences de réglementation en Amérique du Nord et en Europe continuent de réduire les niveaux d'exposition autorisés aux revêtements à base de solvants, contraignant ainsi l'industrie à transférer ses processus de peinture au pistolet dans des cabines fermées, intégrées à des processus automatisés et dotées de systèmes de ventilation adéquats. L'application robotisée réduit l'exposition directe des travailleurs aux composés organiques volatils tout en améliorant la récupération des brouillards de pulvérisation. Ce facteur est particulièrement important pour les ateliers de carrosserie automobile en raison du volume et de la fréquence élevés des contrôles. Le non-respect des réglementations peut entraîner l'arrêt des chaînes de production, rendant ainsi l'utilisation de robots non seulement efficace, mais aussi indispensable. Avec l'extension de ces réglementations à de nouvelles régions, ce facteur devrait stimuler la demande d'équipements jusqu'en 2034.
Pénurie persistante de main-d'œuvre qualifiée dans les opérations de revêtement
La finition au pistolet manuelle demeure un métier exigeant et soucieux de la santé, mais connaît une baisse de sa participation au marché du travail dans les économies manufacturières de pointe. Les constructeurs automobiles, aéronautiques et d'engins de chantier signalent des pénuries prolongées de techniciens de peinture qualifiés, ce qui limite la productivité en période de forte activité. Les robots de peinture contribuent à pallier cette limitation en garantissant des finitions de haute qualité constantes, indépendamment de la disponibilité de la main-d'œuvre, tout en réduisant les coûts de recrutement et de formation de nouveaux opérateurs. Cette tendance est particulièrement marquée dans les régions où la main-d'œuvre industrielle vieillissante ne peut être remplacée rapidement. Avec la reprise de la demande dans les secteurs cycliques, les fabricants privilégient l'automatisation afin de limiter les risques liés à la pénurie de main-d'œuvre et donc à leurs capacités de finition.
Pression de réduction des matériaux de revêtement et des déchets
La volatilité des coûts des matières premières pour les peintures et les revêtements incite les fabricants à privilégier la précision d'application afin de minimiser les surpulvérisations et les retouches. Les systèmes robotisés, équipés d'une atomisation électrostatique et d'un système d'alimentation en matériau en circuit fermé, surpassent systématiquement l'application manuelle en termes d'efficacité de transfert, réduisant ainsi directement la consommation de revêtement par unité. Ce facteur économique s'ajoute aux engagements en matière de développement durable, les fabricants étant de plus en plus tenus de communiquer leurs données sur le gaspillage de matériaux aux investisseurs institutionnels et aux organismes de réglementation. Les installations qui adoptent la finition robotisée constatent des réductions significatives des volumes de solvants éliminés et des coûts associés à la gestion des déchets dangereux. À mesure que les formulations de revêtements évoluent vers des alternatives à plus forte valeur ajoutée et à plus faible teneur en COV, mais plus onéreuses, l'intérêt économique de l'application robotisée de précision se renforce, favorisant son adoption dans les segments de production de moyennes séries sensibles aux coûts au cours de la période prévisionnelle.
Tendances futures du marché des robots peintres
Intégration des systèmes de revêtement adaptatifs guidés par vision
Les tendances émergentes du marché des robots de peinture indiquent une intégration accrue de la vision industrielle et des logiciels de planification de trajectoires adaptatives. Ces derniers permettent aux bras robotisés de recalibrer en temps réel les trajectoires de pulvérisation en fonction des variations géométriques des pièces. Cette approche réduit la dépendance aux trajectoires rigides et préprogrammées et raccourcit les temps de changement de production sur les lignes gérant plusieurs variantes de produits. Les fabricants testant ces systèmes constatent une meilleure homogénéité de finition sur les lignes d'assemblage multi-modèles, notamment dans les secteurs de l'automobile et des engins de chantier où les variations de pièces sont fréquentes. Avec la baisse des coûts des capteurs et la maturation des plateformes logicielles, la capacité de revêtement adaptatif devrait passer d'une option haut de gamme à une spécification standard des systèmes de finition robotisés de milieu de gamme d'ici le début des années 2030.
Développement de la maintenance prédictive et de la surveillance à distance
Les fabricants d'équipements de revêtement intègrent de plus en plus de capteurs de surveillance et de connectivité au cloud dans les cellules de finition robotisées, permettant ainsi une planification de la maintenance prédictive qui réduit les temps d'arrêt imprévus sur les lignes à haut débit. Cette évolution est particulièrement précieuse dans les environnements de production continue où un simple arrêt de ligne peut perturber les opérations d'assemblage en aval. Le diagnostic à distance permet également aux intégrateurs d'assurer le support de plusieurs sites depuis des plateformes de services centralisées, réduisant ainsi les déplacements des techniciens sur site. À mesure que les normes de connectivité industrielle se développent et que les protocoles de cybersécurité se renforcent, l'adoption de la maintenance prédictive devrait devenir une exigence standard pour l'acquisition de nouvelles installations de revêtement robotisées dans les secteurs de l'automobile, de l'aérospatiale et des équipements lourds à l'échelle mondiale.
Opportunités du marché des robots de peinture
Systèmes de modernisation modulaires pour les fabricants de moyenne série
Les fabricants de moyenne série d'engins de chantier et de véhicules spéciaux représentent un marché encore largement inexploité, car nombre d'entre eux privilégient toujours la finition manuelle en raison du coût perçu des installations de lignes robotisées complètes. Les cellules robotisées modulaires et pré-conçues, conçues pour un déploiement rapide au sein des installations existantes, réduisent considérablement le seuil d'investissement et les délais d'installation. Les intégrateurs proposant des modules standardisés et adaptés à des applications spécifiques, plutôt que des systèmes entièrement personnalisés, peuvent conquérir ce segment plus efficacement. À mesure que des structures de financement telles que l'équipement en tant que service (EaaS) gagnent en popularité dans l'automatisation industrielle, les petits fabricants bénéficient d'une voie d'accès viable à la robotique sans avoir à réaliser d'importants investissements initiaux, élargissant ainsi leur clientèle potentielle au-delà des grands comptes traditionnels des secteurs automobile et aérospatial.
Diversification régionale de la production dans les pôles émergents
Les stratégies de diversification des chaînes d'approvisionnement relocalisent les capacités d'assemblage de composants et de véhicules vers l'Asie du Sud-Est, l'Europe de l'Est et certains pôles de production d'Amérique latine, créant ainsi de nouvelles opportunités pour les intégrateurs de systèmes de revêtement robotisés. Ces régions manquent souvent d'infrastructures de main-d'œuvre qualifiée pour la finition par pulvérisation manuelle, ce qui fait de l'installation de robots une solution de premier choix plutôt qu'une solution de remplacement. Les fournisseurs d'équipements qui établissent rapidement des partenariats régionaux de service et de formation sont susceptibles de capter une part de marché disproportionnée à mesure que ces bases de production augmentent leurs volumes. Les programmes d'incitation industrielle soutenus par les gouvernements dans plusieurs pôles émergents réduisent encore les coûts d'investissement effectifs pour l'automatisation, renforçant ainsi la rentabilité à court terme pour les intégrateurs disposés à mettre en place une infrastructure de soutien locale avant une expansion plus large des capacités de production régionales.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -