
注入式セメント市場:予測、動向、市場シェアレポート
注入式セメント市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(低粘度セメント、中粘度セメント、高粘度セメント)、用途別(人工関節周囲骨折、骨盤骨折、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007412
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 15, 2026


2025 Market Size
US$ 1.74 万円Bn
Base year value
2034 Forecast
US$ 2.24 万円Bn
Projected by 2034
CAGR 2026-2034
2.85 %
Growth rate
Addressable Market
US$ 18.07 万円Bn
(2026-2034)
The global Injectable Cement market was valued at US$ 1.74 billion in 2025 and is expected to reach US$ 2.24 billion by 2034; it is estimated to record a CAGR of 2.85% during 2026-2034.
Injectable Cement Market Assessment and Insights
- North America: North America is expected to hold a 39–43% share in 2025 and expand at a CAGR of 3.5–4.0% between 2026–2034, supported by mature orthopedic infrastructure, reimbursement coverage, and established supplier networks.
- US: The US is estimated to represent 31–35% of the global market in 2025 and grow at a CAGR of 3.5–4.0% during 2026–2034, led by high procedure intensity and advanced orthopedic care.
- Europe: Europe is estimated at a 28–32% share in 2025 and is projected to grow at 3.0–3.5% CAGR through 2034, with Germany, France, the UK, Italy, and Spain forming major demand centers.
- Asia Pacific: Asia Pacific is estimated to account for 20–24% of 2025 demand and grow at a 4.0–4.5% CAGR through 2034, led by China, Japan, South Korea, India, and Australia.
- Largest Segment: High Viscosity Cements represent an estimated 42–46% market share in 2025 and are projected to grow at a 3.2–3.7% CAGR through 2034, supported by controlled injection and handling.
- High Growth Segment: Low Viscosity Cements hold an estimated 27–31% share in 2025 and are expected to grow at a 3.8–4.3% CAGR, supported by applications requiring enhanced flow and penetration.
- Key companies analyzed in detail: Alphatec Holdings, Inc., B. Braun Melsungen SE, Enovis Corporation, Heraeus Medical GmbH, DePuy Synthes, Inc., Medacta International SA, Medtronic plc, Stryker Corporation, Tecres S.p.A., TEKNIMED SAS, Zimmer Biomet Holdings, Inc., and Smith & Nephew plc.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
Controlling polymerization reaction, viscosity, mechanical characteristics, radiopacity, and delivery is key in product development. There is significant importance of PMMA owing to its mechanical performance and regulation, while there is progress towards developing other materials that would counteract thermal changes, stiffness, bioactivity, infection prevention and biological compatibility. Rheology researches also seek to define the difference between low and high viscosity for better injection.
北米やヨーロッパといった成熟市場以外での事業拡大が予測されており、アジア太平洋地域や中東の一部の国々で整形外科分野の生産能力が拡大すると見込まれています。開発は、製剤の最適化、混合の自動化、送達システム、抗菌効果、および生物活性に重点が置かれるでしょう。材料の特性評価、滅菌、機械的強度、および処置の安全性は、規制当局にとって重要な懸念事項となります。
注入式セメント市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億4000万米ドル |
| 2034年までの市場規模 | 22億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.85% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
注入式セメント市場分析
需要は、整形外科再建、骨折固定、再手術、および注入可能な充填剤または固定剤を必要とする低侵襲手術に関連しています。サプライチェーンは、メタクリル酸メチルやポリマー、放射線不透過性材料、開始剤、添加剤、包装、滅菌製造プロセスなどの材料に基づいており、その後、製剤化、品質管理、物流、病院での購入へと続きます。製品の性能は、粘度、硬化時間、硬化プロセス、機械的強度、および投与の容易さによって決まります。
サプライチェーンは、大量生産だけでなく、医療材料の生産と規制当局の承認要件によっても定義されます。サプライヤーの競争力は、配合の安定性、臨床データ、配送の容易さ、整形外科用機器との互換性といった要素によって決まります。セメントメーカーとインプラントメーカー間の市場統合が進むことで、プロセスの効率化に役立ち、病院の購買部門も業務効率を重視するようになります。
注入型セメント市場レポートは、多様な整形外科関連企業とセメント企業がひしめく環境における競争を浮き彫りにしています。ストライカー社は、骨セメントとその混合・投与システムを含む多様な製品ラインを提供しており、一方、ジマー・バイオメット・ホールディングス社は、セメントと関節再建の専門知識を組み合わせています。ヘラウス・メディカル社、テクレス社、テクニメド社は、骨セメントとその整形外科用途の分野で専門的な地位を確立しています。
この分野への投資は、骨セメントそのものよりも、差別化された製剤、手順システム、ワークフローを中心に展開されています。DePuy Synthes Inc.、Enovis Corporation、Medacta International SA、Smith & Nephew plc、B. Braun Melsungen AGは、既存の整形外科関連企業のネットワークを活用する可能性があり、専門企業は製剤に関する専門知識を活かして差別化を図る可能性があります。したがって、注射用セメント分野は、製品と臨床ワークフローの両面において競争が激しいと言えます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
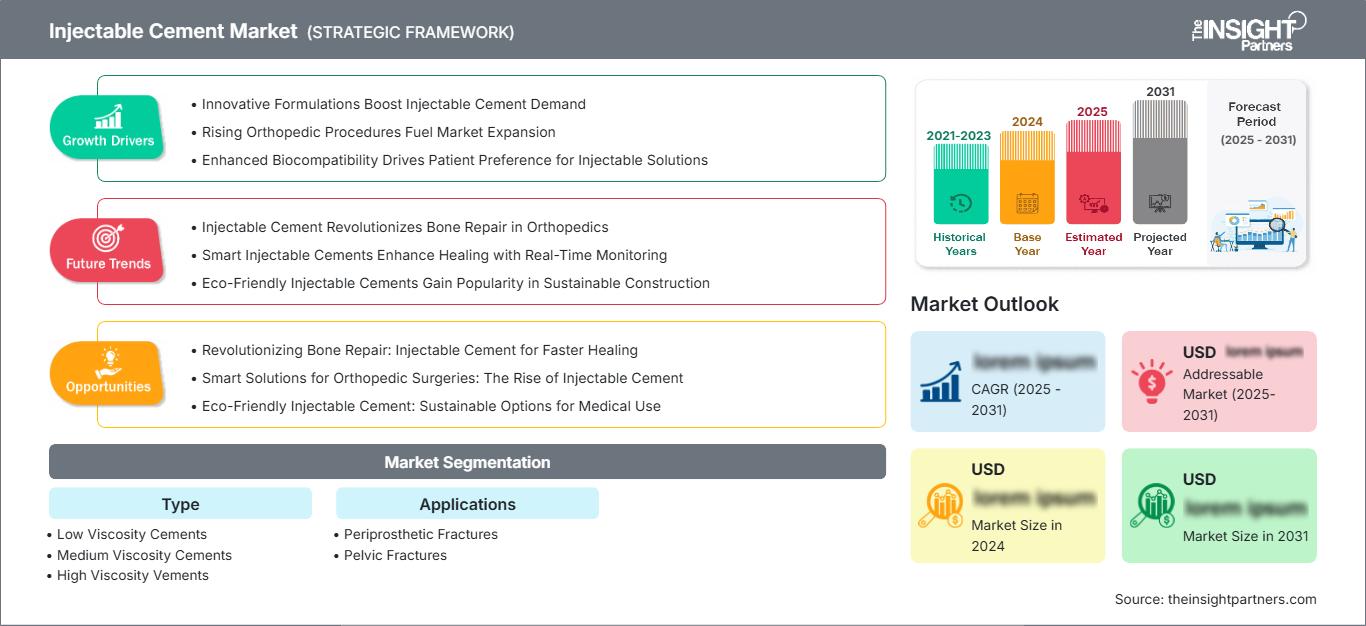
注入式セメント市場:戦略的洞察
地域別分析
北米の注入式セメント市場
北米は、2025年には注入型セメント市場の39~43%を占めると推定されており、2034年まで年平均成長率(CAGR)3.5~4.0%で拡大すると予測されている。この地域は、高度な整形外科病院、確立された調達システム、専門外科医、そして比較的迅速な手術技術の導入といった利点を有している。米国は、広範な関節再建インフラと確立された椎体増強技術に支えられ、依然として主要な需要拠点となっている。
カナダからの需要は比較的小さいものの、公的医療制度と整形外科サービスが充実しているため、より体系化されている。この地域では、製品選定において、粘度制御、作業時間、X線不透過性、混合効率、および搬送効率が考慮される。セメント、混合、搬送のための統合的な製品群を持つサプライヤーは、その効率的な手順を競争優位性として活用できる。ストライカー社はそのような企業の1つである。
米国における注入用セメント市場
米国は2025年までに北米の注入式セメント市場の80~84%のシェアを占め、2025年から2034年にかけて年平均成長率(CAGR)3.5~4.0%で成長すると予測されています。これは、整形外科手術における高い能力、医療費償還制度、および供給業者の豊富さによるものです。整形外科および脊椎手術に関連するこれらの供給業者の中で最も重要な企業としては、Stryker Corporation、Zimmer Biomet Holdings, Inc.、DePuy Synthes, Inc.、Medtronic plc、およびEnovis Corporationなどが挙げられます。
近年の用途では、供給の一貫性、作業時間管理、放射線不透過性、低侵襲手術への適合性に重点が置かれる傾向が強まっています。PMMA骨セメントは米国ではクラスII医療機器に分類され、特別な規制の対象となるため、規制要件についても言及しておくことが重要です。そのため、市販前に機械的特性、取り扱い、滅菌、使用に関するパラメータに関する情報を提供する必要があります。
欧州注入セメント市場
欧州は2025年には世界市場の28~32%を占めると推定され、2034年まで年平均成長率(CAGR)3.0~3.5%で成長すると予測されている。ドイツが首位で、フランス、英国、イタリア、スペインがそれに続く。この地域は、整形外科分野における豊富な生産能力と、強力な国内医療機器製造基盤の恩恵を受けている。
英国とドイツは、人工関節置換術や外傷治療における既存のインフラが整っているため、引き続き重要な市場となっています。特にドイツは、医療技術の製造・開発産業が大規模であり、整形外科分野における専門知識も豊富であるという強みを持っています。フランスとイタリアは、専門的な流通チャネルとともに、引き続き高い手術件数を維持しています。一方、スペインは需要の中心地として台頭しており、整形外科サービスの成長によってその需要は強化されています。ヨーロッパのメーカーは、エビデンス、製品のトレーサビリティ、製造における標準化といった、より厳格な要求に直面しています。
アジア太平洋地域の注入用セメント市場
アジア太平洋地域は、2025年には需要の20~24%を占めると推定され、2034年まで年平均成長率(CAGR)4.0~4.5%で成長すると予測されている。中国、日本、韓国、インド、オーストラリアが主要市場である。整形外科施設の発展、高齢化の進展、医療投資の拡大が、同地域の需要を牽引している。
中国は規模の経済を実現する上で最適な市場です。日本と韓国は技術面では成熟市場です。インドとオーストラリアは、医療施設の拡大と既存の専門医の存在を背景に、相互補完的な市場となっています。地域メーカーと国際企業は、地域密着型の流通、規制当局の承認、費用対効果の高い配合、製品配送システムにますます注力しています。韓国は、PMMA用低弾性セメント配合の開発に関して活発な研究が行われている地域の一つです。
中東・アフリカの注入式セメント市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)3.0~3.5%を記録すると予測されている。サウジアラビアとアラブ首長国連邦は湾岸地域における主要市場であり、南アフリカはサハラ以南アフリカで最も強固な既存市場となっている。インフラ投資と専門医療の発展が需要を支えている。
サウジアラビアは医療インフラと病院の発展から恩恵を受けており、アラブ首長国連邦は地域における医療ツーリズムと専門医療の中心地としての役割を果たしている。南アフリカは比較的発達した整形外科環境を提供している一方、中東・アフリカのその他の地域は整形外科製品の輸入に大きく依存している。したがって、市場の成長は、病院の建設、専門医の存在、調達予算、そして整形外科材料の国際的な承認に左右される。
セグメンテーション分析
タイプ
注入用セメント市場のタイプ別セグメントは、低粘度セメント、中粘度セメント、高粘度セメントで構成されています。高粘度セメントは現在最大のカテゴリーを占めており、これは臨床医が注入時の取り扱いやすさと不要な移動の低減を重視しているためです。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.7%で成長すると予測されています。低粘度製品は、流動性と浸透性が優先される用途で依然として重要であり、中粘度製品は中間的な取り扱いやすさを特徴としています。
- 低粘度セメント:これらの製剤は優れた流動性を持ち、複雑な空間への浸透が重要な用途に対応できます。その戦略的な重要性は、注入制御、より細い経路への送達、および手順固有の取り扱い要件に関連しています。
- 中粘度セメント:中粘度製剤は、流動性と取り扱い安定性のバランスが取れています。高粘度システムに見られるような急速な増粘特性を伴わずに、制御された注入を必要とする処置において需要が高まっています。
- 高粘度セメント:高粘度製剤は、即時的な取り扱い安定性、制御された配置、および予測可能な相互嵌合を重視しています。その高い地位は、注入中の一貫性を維持し、制御不能な移動を低減する材料に対する臨床医の嗜好を反映しています。
応用
注入型セメント市場の用途分野は、椎体圧迫骨折、骨粗鬆症性骨折、骨転移、その他の整形外科的用途を含みます。需要は主に、構造的安定化とセメントの注入制御を必要とする低侵襲手術によって支えられています。高齢化の進展と骨粗鬆症および変性性骨格疾患の罹患率の上昇に伴い、この用途分野は拡大すると予想されます。臨床医の選択は、治療成績、処置の複雑さ、画像誘導、および使用するセメントの物理的特性によって左右されます。
- 椎体圧迫骨折:これは、特に椎体増強術において、注入型セメントの主要な応用分野です。需要は、弱体化または骨折した椎体を安定させ、低侵襲治療アプローチによって構造的支持力を向上させる必要性によって支えられています。
- 骨粗鬆症性骨折:注入式セメントは、骨密度低下や構造的脆弱性を伴う骨折の治療において、特定の処置に用いられます。高齢者人口の増加と骨粗鬆症の罹患率の上昇に伴い、セメントを制御された効果的な注入を必要とする安定化技術への需要が高まっています。
- 骨転移:注入型セメントは、転移性疾患の影響を受けた骨、特に骨格の脆弱化によって骨折リスクが高まる部位の構造的支持に利用できます。低侵襲治療へのニーズの高まりが、より広範な患者管理戦略を補完する治療法として、この治療法の需要を支えています。
- その他の整形外科用途:このカテゴリーには、注入可能なセメントが固定、構造補強、または治療特有の送達要件をサポートする、特定の整形外科的安定化および増強処置が含まれます。低侵襲整形外科技術の革新により、これらの特殊な用途の重要性がさらに高まることが期待されます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
椎体圧迫骨折 |
高い |
椎体増強術 |
成熟した |
|
骨粗鬆症性骨折 |
高い |
骨粗鬆症の治療 |
スケーリング |
|
骨転移 |
中くらい |
腫瘍安定化 |
スケーリング |
|
その他の整形外科用途 |
中くらい |
低侵襲 |
新興 |
注入式セメント市場の成長要因と影響分析
整形外科における再建手術および再手術の需要増加
重要な構造的要因の一つは、関節インプラントを用いた再建および再置換手術に対する臨床的ニーズの拡大です。インプラントが長期間使用されるようになるにつれ、医療システムは固定、欠損管理、および骨折安定化のための専門的なアプローチをますます必要とするようになっています。人工関節周囲骨折は、骨とインプラントの複雑な界面に関わる場合があり、信頼性の高い機械的サポートと予測可能な操作性を提供する材料の必要性が高まっています。注射可能な製剤は、解剖学的に困難な部位への的確な送達を可能にするため、これらの手術に活用できます。市場への影響はセメントの使用量にとどまらず、複雑な手術では、適合する混合、送達、および再置換用器具に対する需要が高まる可能性があります。したがって、統合された手術ソリューションを提供できるサプライヤーは、作業時間、粘度、機械的特性、および送達制御によって製品を差別化しながら、さらなる価値を獲得することができます。
処置固有のセメント性能への重点強化
臨床現場における需要は、汎用的なセメントの選択から、手術手技に特化した性能要件へと移行しつつあります。外科医は、解剖学的部位や手術手技に応じて、粘度、硬化時間、機械的強度、放射線不透過性、抗生物質との適合性、注入挙動などをますます重視するようになっています。2025年に発表された研究では、過剰な重合熱、高い剛性、弱い生体統合性、感染関連の懸念といった制約に対処するため、PMMAシステムの改良に向けた継続的な取り組みが強調されています。この進展により、従来製品だけに頼るのではなく、差別化された製剤の開発機会が生まれています。商業的な影響は、プレミアム製剤、特殊な送達システム、そして的を絞った臨床的エビデンスに裏付けられた製品を通じて現れると考えられます。研究室での改良を予測可能な手術室での取り扱いへと転換できるメーカーは、専門外科医や病院の調達チームの間で製品の採用を強化できるでしょう。
低侵襲骨折治療の拡大
低侵襲整形外科手術の普及に伴い、制御されたアクセスポイントから注入可能な注射剤に対する需要が高まっています。セメント注入は、特定の骨折治療において、開放手術による再建手術ほどの露出を必要とせずに安定化を可能にします。臨床的価値は、不要な血管外漏出を抑制しつつ、注入液の流れ、硬化、視認性、および注入位置を制御することにかかっています。ストライカー社の椎体増強製品群は、セメント製品が単独の材料として販売されるのではなく、カニューレ、ミキサー、バルーン、および注入プラットフォームと統合される傾向が強まっていることを示しています。このようなエコシステムアプローチは、病院が手術全体のワークフローを評価する可能性があるため、購入決定に影響を与える可能性があります。したがって、互換性のある機器とトレーニング能力を備えたメーカーは、製品の普及を促進し、整形外科センターとのより強固な関係を構築することができます。
注入式セメント市場の将来動向
多機能性および生体活性セメント配合
注入型セメント市場の製品開発動向は、機械的固定にとどまらず、構造性能と生物学的機能または抗菌機能を組み合わせた多機能セメントシステムへと移行すると予想されています。研究では、親水性改質、生物活性充填剤、制御放出型薬剤、抗菌成分、および骨伝導性を向上させるためのアプローチが検討されています。2025年のレビューでは、親水性モノマーと充填剤を組み込んだ自己膨張型PMMAシステムが紹介され、他の研究では実験的な抗菌セメントの概念が実証されています。商業的な採用は、一貫した機械的性能、生体適合性、保存安定性、製造可能性、および規制上の承認を実証できるかどうかにかかっています。これらの要件が満たされれば、多機能製剤によって差別化された製品層が生まれ、注入型材料の臨床的役割が拡大する可能性があります。
データ支援型注入とワークフロー最適化
次の開発段階では、セメント配合の改良と、より制御された注入ワークフローを組み合わせることが考えられます。セメントの粘度は混合、注入、硬化の過程で変化し、浸透性や配置に影響を与えるため、レオロジー特性評価の重要性がますます高まっています。2025年の研究では、低粘度および高粘度PMMAセメントの粘弾性挙動を記述するモデルが開発され、検証されました。このような研究は、注入器の設計、手順計画、および操作条件全体にわたる一貫性の向上に役立ちます。将来のシステムでは、標準化された混合、時間制御された注入、圧力フィードバック、および手順固有のセメント選択がますます組み合わされる可能性があります。商業的な意味合いとしては、セメント、注入装置、および臨床ワークフローが1つのシステムとして最適化された統合型手順プラットフォームへの移行が挙げられます。
注入式セメント市場の機会
地域密着型の製造および地域流通プラットフォーム
アジア太平洋地域および一部の中東市場は、注射用セメント市場のメーカーにとって、現地での流通、包装、または製造体制を確立する機会を提供します。市場参入戦略としては、整形外科インフラが拡大しているものの、輸入医療機器サプライチェーンが依然として重要な国に焦点を当てることができます。専門販売業者、病院グループ、整形外科研修センターとの提携は、物流の複雑さを軽減しながら、医師の製品への理解を加速させます。現地化は、さまざまな医療費償還環境に適した価格戦略を支援することもできます。これらの市場に参入する企業は、規制当局への登録、外科医の教育、在庫の確保、および手術に特化した製品のポジショニングを優先すべきです。最も大きな機会は、完全に独立した製品ポートフォリオではなく、確立されたグローバルな製剤と現地に適合させた販売モデルの組み合わせから生まれる可能性が高いでしょう。
セメントと配送システムを統合したプラットフォーム
2つ目の機会は、注入用セメントと混合、送達、カニューレ、および処置用アクセサリーを組み合わせることにあります。統合プラットフォームはワークフローの一貫性を向上させ、複数の処置タイプにわたって継続的な需要を生み出すことができます。整形外科分野で実績のある企業は、既存の病院顧客にセメントシステムをクロスセルすることができ、専門メーカーはデバイスメーカーと提携してより広範な流通網を獲得することができます。投資の優先事項には、自動混合、制御された注入、人間工学に基づいた送達システム、および製剤の互換性が含まれるべきです。ストライカーのAutoPlex M4は、高粘度セメントの自動混合および移送という商業的な方向性を示しており、このシステムは処置の制御と送達効率を中心に設計されています。
最近の動向
- 2026年8月:レナトゥス・グループの主力建材ブランドであるレナコンは、RENAFLEX繊維セメント板(FCB)を発売し、総合的な建築ソリューションへの事業拡大と、持続可能な建設への取り組みを強化しました。
- 2026年7月:欧州の研究機関であるセメント・イノベーション・フォー・クライメート(CI4C)は、欧州初の純酸素燃料セメントの研究開発(R&D)施設で操業を開始し、地域セメント産業全体の二酸化炭素(CO2)排出量削減を目指している。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -