
Previsioni e quote di mercato del cemento iniettabile fino al 2034
Dimensioni e previsioni del mercato dei cementi iniettabili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (cementi a bassa viscosità, cementi a media viscosità, cementi ad alta viscosità); applicazioni (fratture periprotesiche, fratture pelviche, altre) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00007412
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
1,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,24 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,85 %
Tasso di crescita
Mercato di riferimento
18,07 miliardi di dollari USA
(2026-2034)
Il mercato globale del cemento iniettabile valeva 1,74 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,24 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 2,85% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato del cemento iniettabile
- Nord America: si prevede che il Nord America deterrà una quota di mercato compresa tra il 39% e il 43% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% tra il 2026 e il 2034, grazie a un'infrastruttura ortopedica consolidata, alla copertura dei rimborsi e a reti di fornitori consolidate.
- USA: Si stima che gli Stati Uniti rappresenteranno il 31-35% del mercato globale nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 3,5-4,0% nel periodo 2026-2034, grazie all'elevata intensità delle procedure e alle cure ortopediche avanzate.
- Europa: si stima che l'Europa deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,5% fino al 2034, con Germania, Francia, Regno Unito, Italia e Spagna a costituire i principali centri di domanda.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 20-24% della domanda nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: i cementi ad alta viscosità rappresentano una quota di mercato stimata tra il 42% e il 46% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,2-3,7% fino al 2034, grazie al controllo dell'iniezione e della movimentazione.
- Segmento in forte crescita: i cementi a bassa viscosità detengono una quota di mercato stimata tra il 27% e il 31% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,8-4,3%, supportati da applicazioni che richiedono maggiore fluidità e penetrazione.
- Aziende chiave analizzate nel dettaglio: Alphatec Holdings, Inc., B. Braun Melsungen SE, Enovis Corporation, Heraeus Medical GmbH, DePuy Synthes, Inc., Medacta International SA, Medtronic plc, Stryker Corporation, Tecres SpA, TEKNIMED SAS, Zimmer Biomet Holdings, Inc. e Smith & Nephew plc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il controllo della reazione di polimerizzazione, della viscosità, delle caratteristiche meccaniche, della radiopacità e del rilascio è fondamentale nello sviluppo dei prodotti. Il PMMA riveste un'importanza significativa grazie alle sue prestazioni meccaniche e alla possibilità di regolarlo, mentre si stanno compiendo progressi nello sviluppo di altri materiali in grado di contrastare le variazioni termiche, migliorare la rigidità, la bioattività, prevenire le infezioni e garantire la biocompatibilità. La ricerca reologica mira inoltre a definire la differenza tra bassa e alta viscosità per ottimizzare l'iniezione.
Si prevede che l'espansione avverrà al di fuori dei mercati maturi del Nord America e dell'Europa, con una crescita della capacità ortopedica nella regione Asia-Pacifico e in alcuni paesi selezionati del Medio Oriente. Lo sviluppo si concentrerà sull'ottimizzazione delle formulazioni, sull'automazione della miscelazione, sui sistemi di rilascio, sugli effetti antibatterici e sulla bioattività. La caratterizzazione dei materiali, la sterilizzazione, la resistenza meccanica e la sicurezza delle procedure saranno aspetti importanti per le autorità regolatorie.
Ambito del rapporto sul mercato del cemento iniettabile
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,74 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 2,24 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,85% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del cemento iniettabile
La domanda è associata alla ricostruzione ortopedica, alla fissazione delle fratture, agli interventi di revisione e alle procedure minimamente invasive che richiedono materiali di riempimento o fissativi in forma iniettabile. La catena di approvvigionamento si basa su materiali come metacrilato di metile e polimeri, materiali radiopachi, iniziatore, additivi, confezionamento e processo di produzione sterile, a cui seguono poi la formulazione, il controllo qualità, la logistica e l'acquisto da parte degli ospedali. Le prestazioni del prodotto dipendono dalla sua viscosità, dal tempo di presa, dal processo di polimerizzazione, dalla resistenza meccanica e dalla facilità di somministrazione.
La catena di approvvigionamento è definita dalla produzione di materiali medicali e dai requisiti di approvazione normativa, non solo dalla produzione di massa. La competitività dei fornitori è determinata da fattori quali la stabilità della formula, i dati clinici, la facilità di consegna e la compatibilità con i dispositivi ortopedici. Un maggiore consolidamento del mercato tra i produttori di cementi e i produttori di impianti può contribuire all'efficienza dei processi, e sempre più uffici acquisti negli ospedali tengono conto anche dell'efficienza delle procedure.
Il rapporto sul mercato dei cementi iniettabili evidenzia la concorrenza in un contesto caratterizzato da aziende ortopediche e produttrici di cemento diversificate. Stryker Corporation offre diverse linee di prodotti che comprendono cementi ossei e sistemi di miscelazione e somministrazione, mentre Zimmer Biomet Holdings Inc. combina la sua produzione di cemento con l'esperienza nella ricostruzione articolare. Heraeus Medical GmbH, Tecres SpA e TEKNIMED SAS occupano posizioni specializzate nel settore dei cementi ossei e delle loro applicazioni ortopediche.
Gli investimenti in questo settore si concentrano su formulazioni differenziate, sistemi procedurali e flussi di lavoro, piuttosto che sul cemento osseo in sé. DePuy Synthes Inc., Enovis Corporation, Medacta International SA, Smith & Nephew plc e B. Braun Melsungen AG potrebbero sfruttare la rete esistente di aziende ortopediche, mentre le aziende specializzate potrebbero differenziarsi grazie alla loro esperienza nella formulazione. Pertanto, il settore dei cementi iniettabili è competitivo sia dal punto di vista dei prodotti che dei flussi di lavoro clinici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del cemento iniettabile: approfondimenti strategici
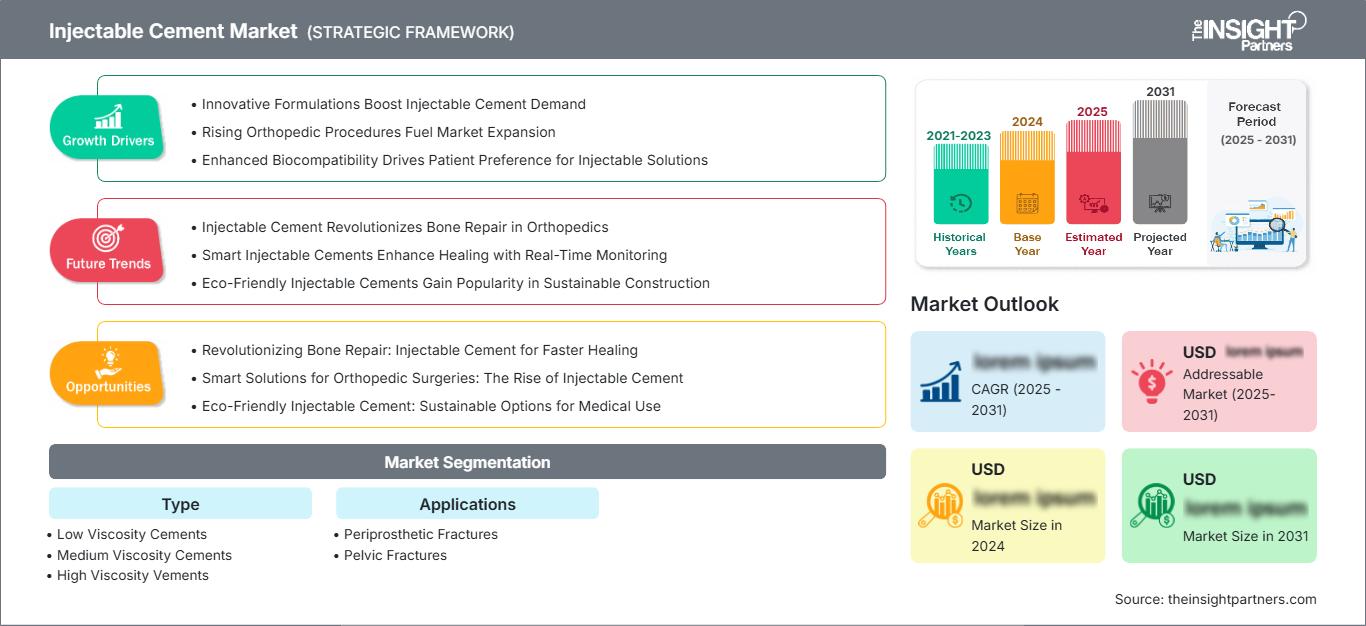
Approfondimenti regionali
Mercato del cemento iniettabile in Nord America
Si stima che il Nord America rappresenterà il 39-43% della quota di mercato del cemento iniettabile nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,5-4,0% fino al 2034. La regione beneficia di ospedali ortopedici all'avanguardia, sistemi di approvvigionamento consolidati, chirurghi specializzati e una diffusione relativamente rapida delle tecnologie procedurali. Gli Stati Uniti rimangono il principale centro di domanda, supportati da un'ampia infrastruttura per la ricostruzione articolare e da consolidate capacità di aumento vertebrale.
La domanda proveniente dal Canada è relativamente contenuta ma più strutturata grazie al suo sistema sanitario pubblico e ai servizi ortopedici. In quest'area, la scelta dei prodotti tiene conto del controllo della viscosità, del tempo di lavorazione, della radiopacità, dell'efficienza di miscelazione e dell'efficienza di consegna. I fornitori che offrono una gamma integrata di prodotti per la cementazione, la miscelazione e la consegna possono sfruttare l'efficienza delle loro procedure come vantaggio competitivo. Una di queste aziende è Stryker.
Mercato statunitense del cemento iniettabile
Nel 2025, gli Stati Uniti detengono una quota di mercato del cemento iniettabile compresa tra l'80% e l'84% in Nord America, con una crescita annua composta (CAGR) del 3,5-4,0% dal 2025 al 2034. Ciò è dovuto all'elevata capacità di esecuzione di procedure ortopediche, al sistema di rimborso e alla disponibilità di fornitori. Tra questi fornitori, le aziende più rilevanti per le procedure ortopediche e spinali correlate includono Stryker Corporation, Zimmer Biomet Holdings, Inc., DePuy Synthes, Inc., Medtronic plc ed Enovis Corporation.
Le tendenze applicative in crescita si concentrano sulla coerenza nell'erogazione, sul controllo dei tempi di lavoro, sulla radiopacità e sull'idoneità per procedure minimamente invasive. È importante menzionare i requisiti normativi, poiché il cemento osseo in PMMA rientra nella categoria dei dispositivi medici di Classe II negli Stati Uniti ed è soggetto a controlli speciali. Per questo motivo, è necessario fornire informazioni sui parametri meccanici, di manipolazione, di sterilizzazione e di utilizzo prima del lancio commerciale.
Mercato europeo del cemento iniettabile
Si stima che l'Europa rappresenterà il 28-32% del mercato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,0-3,5% fino al 2034. La Germania è il paese leader, seguita da Francia, Regno Unito, Italia e Spagna. La regione beneficia di un'ampia capacità produttiva nel settore ortopedico e di una solida base produttiva nazionale di dispositivi medici.
Il Regno Unito e la Germania continuano a rappresentare mercati significativi grazie alle infrastrutture già esistenti nel campo dell'artroplastica e delle procedure traumatologiche. La Germania, in particolare, beneficia di un'industria di notevoli dimensioni per la produzione e lo sviluppo di tecnologie mediche, nonché di competenze ortopediche specializzate. Francia e Italia continuano a registrare volumi di interventi chirurgici elevati, unitamente a canali di distribuzione specializzati, mentre la Spagna si sta affermando come mercato emergente in termini di centri di domanda, una tendenza rafforzata dalla crescita dei servizi ortopedici. I produttori europei si trovano ad affrontare requisiti più stringenti in termini di documentazione, tracciabilità dei prodotti e standardizzazione della produzione.
Mercato del cemento iniettabile nella regione Asia-Pacifico
Si stima che la regione APAC rappresenterà il 20-24% della domanda nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,0-4,5% fino al 2034. Cina, Giappone, Corea del Sud, India e Australia sono i mercati chiave. Lo sviluppo di strutture ortopediche, l'invecchiamento della popolazione e gli investimenti nel settore sanitario trainano la domanda nella regione.
La Cina rappresenta il mercato migliore per raggiungere economie di scala. Giappone e Corea del Sud sono mercati maturi dal punto di vista tecnologico. India e Australia sono mercati complementari grazie all'espansione delle strutture sanitarie e alla presenza di studi specialistici consolidati. I produttori regionali e gli operatori internazionali si concentrano sempre più sulla distribuzione localizzata, sulle approvazioni normative, sulle formulazioni economicamente vantaggiose e sui sistemi di consegna dei prodotti. La Corea del Sud è una delle regioni più attive nella ricerca per quanto riguarda lo sviluppo di formulazioni di cemento a basso modulo per PMMA.
Mercato del cemento iniettabile in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 3,0-3,5% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti rappresentano i principali mercati del Golfo, mentre il Sudafrica costituisce il mercato consolidato più forte nell'Africa subsahariana. Gli investimenti infrastrutturali e lo sviluppo di strutture sanitarie specializzate sostengono la domanda.
L'Arabia Saudita beneficia dei progressi nelle infrastrutture sanitarie e nel settore ospedaliero, mentre gli Emirati Arabi Uniti fungono da centro regionale per il turismo medico e la specializzazione. Il Sudafrica offre un ambiente ortopedico relativamente sviluppato, mentre il resto del Medio Oriente e dell'Africa dipende maggiormente dalle importazioni di prodotti ortopedici. Pertanto, la crescita del mercato dipende dalla costruzione di ospedali, dalla presenza di specialisti, dai budget per gli acquisti e dall'approvazione internazionale dei materiali ortopedici.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato dei cementi iniettabili comprende cementi a bassa viscosità, cementi a media viscosità e cementi ad alta viscosità. I cementi ad alta viscosità rappresentano attualmente la categoria più ampia, poiché i medici apprezzano la maneggevolezza controllata e la riduzione della migrazione indesiderata durante l'iniezione. Si stima che questo segmento crescerà a un tasso annuo composto (CAGR) del 3,2-3,7% tra il 2026 e il 2034. I prodotti a bassa viscosità rimangono rilevanti laddove la fluidità e la penetrazione sono prioritarie, mentre i prodotti a media viscosità occupano una posizione intermedia in termini di maneggevolezza.
- Cementi a bassa viscosità: queste formulazioni offrono migliori caratteristiche di fluidità e sono adatte ad applicazioni in cui la penetrazione in spazi complessi è fondamentale. La loro rilevanza strategica è legata al controllo dell'iniezione, alla somministrazione attraverso percorsi più piccoli e ai requisiti di manipolazione specifici della procedura.
- Cementi a viscosità media: le formulazioni a viscosità media bilanciano fluidità e stabilità di manipolazione. La domanda è soddisfatta da procedure che richiedono un'erogazione controllata, senza le caratteristiche di rapido addensamento tipiche dei sistemi ad alta viscosità.
- Cementi ad alta viscosità: le formulazioni ad alta viscosità privilegiano la stabilità immediata durante la manipolazione, il posizionamento controllato e l'interdigitazione prevedibile. La loro solida posizione riflette la preferenza dei clinici per materiali che mantengono la consistenza durante l'iniezione e riducono la migrazione incontrollata.
Applicazione
Il segmento delle applicazioni nel mercato del cemento iniettabile comprende le fratture da compressione vertebrale, le fratture osteoporotiche, le metastasi ossee e altre applicazioni ortopediche. La domanda è sostenuta principalmente dalle procedure minimamente invasive che richiedono stabilizzazione strutturale e rilascio controllato del cemento. Si prevede che il segmento delle applicazioni si espanderà con l'invecchiamento della popolazione e l'aumento della prevalenza di osteoporosi e patologie degenerative dello scheletro. La preferenza clinica è influenzata dai risultati del trattamento, dalla complessità della procedura, dalla guida per immagini e dalle caratteristiche fisiche del cemento utilizzato.
- Fratture da compressione vertebrale: questa è una delle principali aree di applicazione del cemento iniettabile, in particolare nelle procedure di aumento vertebrale. La domanda è sostenuta dalla necessità di stabilizzare le vertebre indebolite o fratturate e di migliorare il supporto strutturale attraverso approcci terapeutici minimamente invasivi.
- Fratture osteoporotiche: il cemento iniettabile viene utilizzato in procedure selezionate che coinvolgono fratture associate a ridotta densità ossea e debolezza strutturale. La crescente popolazione anziana e l'incidenza sempre maggiore dell'osteoporosi alimentano la domanda di tecniche di stabilizzazione che richiedono un rilascio controllato ed efficace del cemento.
- Metastasi ossee: il cemento iniettabile può essere utilizzato per fornire supporto strutturale alle ossa colpite da metastasi, in particolare laddove l'indebolimento scheletrico aumenta il rischio di frattura. La domanda è supportata dalla necessità di interventi minimamente invasivi che possano integrare strategie di gestione del paziente più ampie.
- Altre applicazioni ortopediche: questa categoria comprende procedure selezionate di stabilizzazione e aumento ortopedico in cui il cemento iniettabile supporta la fissazione, il rinforzo strutturale o i requisiti di somministrazione specifici del trattamento. Si prevede che l'innovazione nelle tecniche ortopediche minimamente invasive amplierà la rilevanza di queste applicazioni specializzate.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Fratture da compressione vertebrale |
Alto |
Aumento vertebrale |
Maturo |
|
Fratture osteoporotiche |
Alto |
Cura dell'osteoporosi |
Scalatura |
|
Metastasi ossee |
Mezzo |
Stabilizzazione del tumore |
Scalatura |
|
Altre applicazioni ortopediche |
Mezzo |
Minimamente invasivo |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato del cemento iniettabile
Aumento delle esigenze di ricostruzione e revisione ortopedica
Un importante fattore strutturale è la crescente esigenza clinica di procedure di ricostruzione e revisione che coinvolgono impianti articolari. Poiché i dispositivi impiantati rimangono in uso per periodi più lunghi, i sistemi sanitari richiedono sempre più approcci specializzati per la fissazione, la gestione dei difetti e la stabilizzazione delle fratture. Le fratture periprotesiche possono coinvolgere interfacce complesse tra osso e impianto, aumentando la necessità di materiali che forniscano un supporto meccanico affidabile e una manipolazione prevedibile. Le formulazioni iniettabili possono essere inserite in queste procedure perché consentono un rilascio mirato in aree anatomicamente difficili. L'impatto sul mercato si estende oltre il volume del cemento, poiché le procedure complesse possono aumentare la domanda di strumentazione compatibile per la miscelazione, l'erogazione e la revisione. I fornitori in grado di offrire soluzioni procedurali integrate possono quindi acquisire un valore aggiunto, differenziando i prodotti in base al tempo di lavorazione, alla viscosità, alle proprietà meccaniche e al controllo dell'erogazione.
Maggiore enfasi sulle prestazioni del cemento specifiche per la procedura
La domanda clinica si sta spostando dalla selezione di cementi generici verso requisiti prestazionali specifici per la procedura. I chirurghi valutano sempre più spesso viscosità, tempo di indurimento, resistenza meccanica, radiopacità, compatibilità con gli antibiotici e comportamento all'iniezione in base alla sede anatomica e alla tecnica procedurale. Una ricerca pubblicata nel 2025 evidenzia i continui sforzi per modificare i sistemi in PMMA al fine di affrontare limitazioni quali l'eccessivo calore di polimerizzazione, l'elevata rigidità, la scarsa integrazione biologica e le problematiche legate alle infezioni. Questo sviluppo crea opportunità per formulazioni differenziate, anziché affidarsi esclusivamente a prodotti convenzionali. L'impatto commerciale si manifesterà probabilmente attraverso formulazioni premium, sistemi di rilascio specializzati e prodotti supportati da evidenze cliniche mirate. I produttori che traducono i miglioramenti di laboratorio in una gestione prevedibile in sala operatoria possono favorire l'adozione da parte di chirurghi specialisti e team di approvvigionamento ospedalieri.
Espansione della gestione minimamente invasiva delle fratture
Le procedure ortopediche minimamente invasive stanno creando una crescente domanda di materiali iniettabili che possono essere somministrati attraverso punti di accesso controllati. L'iniezione di cemento consente la stabilizzazione senza richiedere la stessa esposizione della ricostruzione a cielo aperto in determinate procedure di gestione delle fratture. Il valore clinico dipende dal controllo del flusso, della polimerizzazione, della visibilità e del posizionamento, limitando al contempo l'estravasazione indesiderata. Il portfolio di Stryker per l'aumento vertebrale dimostra come i prodotti a base di cemento vengano sempre più integrati con cannule, miscelatori, palloncini e piattaforme di somministrazione, anziché essere commercializzati come materiali isolati. Questo approccio ecosistemico può influenzare le decisioni di acquisto, poiché gli ospedali possono valutare l'intero flusso di lavoro procedurale. Di conseguenza, i produttori con attrezzature compatibili e capacità di formazione possono migliorare l'adozione dei prodotti e instaurare relazioni più solide con i centri ortopedici.
Tendenze future del mercato del cemento iniettabile
Formulazioni di cemento multifunzionali e bioattive
Si prevede che lo sviluppo di prodotti nel mercato dei cementi iniettabili si sposterà dalla fissazione meccanica verso sistemi cementizi multifunzionali che combinano prestazioni strutturali con funzionalità biologiche o antimicrobiche. La ricerca sta esaminando modifiche idrofile, riempitivi bioattivi, rilascio controllato di farmaci, componenti antibatterici e approcci progettati per migliorare il comportamento osteoconduttivo. Una revisione del 2025 ha descritto sistemi PMMA autoespandibili che incorporano monomeri e riempitivi idrofili, mentre altre ricerche hanno dimostrato concetti sperimentali di cemento antibatterico. L'adozione commerciale dipenderà dalla dimostrazione di prestazioni meccaniche costanti, biocompatibilità, stabilità a scaffale, producibilità e accettabilità normativa. Se questi requisiti saranno soddisfatti, le formulazioni multifunzionali potrebbero creare livelli di prodotto differenziati ed espandere il ruolo clinico dei materiali iniettabili.
Iniezione assistita dai dati e ottimizzazione del flusso di lavoro
La prossima fase di sviluppo probabilmente combinerà miglioramenti nella formulazione del cemento con flussi di lavoro di somministrazione più controllati. La caratterizzazione reologica sta diventando sempre più importante perché la viscosità del cemento cambia durante la miscelazione, l'iniezione e la polimerizzazione, influenzando la penetrazione e il posizionamento. La ricerca del 2025 ha sviluppato e validato modelli che descrivono il comportamento viscoelastico del cemento PMMA a bassa e alta viscosità. Tale lavoro può supportare una migliore progettazione degli iniettori, la pianificazione delle procedure e la coerenza tra le diverse condizioni operative. I sistemi futuri potrebbero combinare sempre più miscelazione standardizzata, somministrazione temporizzata, feedback di pressione e selezione del cemento specifica per la procedura. L'implicazione commerciale è un passaggio verso piattaforme procedurali integrate in cui cemento, apparecchiature di somministrazione e flusso di lavoro clinico sono ottimizzati come un unico sistema.
Opportunità di mercato per il cemento iniettabile
Piattaforme di produzione localizzata e distribuzione regionale.
L'area Asia-Pacifico e alcuni mercati del Medio Oriente offrono ai produttori del mercato dei cementi iniettabili l'opportunità di stabilire accordi di distribuzione, confezionamento o produzione a livello locale. Le strategie di ingresso nel mercato possono concentrarsi sui paesi in cui le infrastrutture ortopediche sono in espansione, ma le catene di approvvigionamento di dispositivi medici importati rimangono importanti. Le partnership con distributori specializzati, gruppi ospedalieri e centri di formazione ortopedica possono accelerare la familiarizzazione dei medici con il prodotto, riducendo al contempo la complessità logistica. La localizzazione può anche supportare strategie di prezzo adatte ai diversi contesti di rimborso sanitario. Le aziende che entrano in questi mercati dovrebbero dare priorità alla registrazione normativa, alla formazione dei chirurghi, alla disponibilità di magazzino e al posizionamento del prodotto specifico per la procedura. L'opportunità più promettente deriverà probabilmente da una combinazione di formulazioni globali consolidate e modelli commerciali adattati localmente, piuttosto che da portafogli di prodotti completamente indipendenti.
Piattaforme integrate per la produzione e la distribuzione di cemento.
Una seconda opportunità risiede nella combinazione del cemento iniettabile con sistemi di miscelazione, somministrazione, cannule e accessori procedurali. Le piattaforme integrate possono migliorare la coerenza del flusso di lavoro e creare una domanda ricorrente per diverse tipologie di procedure. Le aziende con un portafoglio ortopedico consolidato possono proporre i sistemi di cementazione ai clienti ospedalieri esistenti, mentre i produttori specializzati possono collaborare con aziende produttrici di dispositivi per ottenere una distribuzione più ampia. Le priorità di investimento dovrebbero includere la miscelazione automatizzata, l'iniezione controllata, i sistemi di somministrazione ergonomici e la compatibilità delle formulazioni. L'AutoPlex M4 di Stryker dimostra la direzione commerciale verso la miscelazione e il trasferimento automatizzati di cemento ad alta viscosità, con un sistema progettato per il controllo procedurale e l'efficienza di somministrazione.
Sviluppi recenti
- Agosto 2026: Renacon, il marchio di punta del Gruppo Renaatus nel settore dei materiali da costruzione, ha lanciato i pannelli in fibrocemento RENAFLEX (FCB), segnando la sua espansione nelle soluzioni edili complete e rafforzando il suo impegno per l'edilizia sostenibile.
- Luglio 2026: la società di ricerca europea Cement Innovation for Climate (CI4C) ha avviato le attività del primo impianto europeo di ricerca e sviluppo (R&S) per la produzione di cemento con ossicombustione pura, con l'obiettivo di ridurre le emissioni di anidride carbonica (CO2) nell'intero settore cementiero regionale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -