
Potenzial und Treiber des globalen Marktes für injizierbaren Zement bis 2034
Marktgröße und Prognosen für injizierbare Zemente (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (niedrigviskose Zemente, mittelviskose Zemente, hochviskose Zemente); Anwendungen (periprothetische Frakturen, Beckenfrakturen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007412
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
1,74 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,24 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,85 %
Wachstumsrate
Adressierbarer Markt
18,07 Mrd. US-Dollar
(2026–2034)
Der globale Markt für injizierbaren Zement wurde im Jahr 2025 auf 1,74 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 2,24 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,85 % erwartet.
Marktanalyse und Einblicke für injizierbaren Zement
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 39–43 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen wird, unterstützt durch eine ausgereifte orthopädische Infrastruktur, eine ausreichende Kostenerstattung und etablierte Lieferantennetzwerke.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 31–35 % am globalen Markt ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen werden, wobei die hohe Intensität der Eingriffe und die fortschrittliche orthopädische Versorgung die Haupttreiber sind.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 28–32 % geschätzt und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 3,0–3,5 % wachsen. Deutschland, Frankreich, Großbritannien, Italien und Spanien bilden dabei die wichtigsten Nachfragezentren.
- Asien-Pazifik: Es wird geschätzt, dass der asiatisch-pazifische Raum 2025 20–24 % der Nachfrage ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,5 % wachsen wird, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Hochviskose Zemente werden im Jahr 2025 schätzungsweise einen Marktanteil von 42–46 % erreichen und sollen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,7 % wachsen, unterstützt durch kontrollierte Injektion und Handhabung.
- Wachstumsstarkes Segment: Niedrigviskose Zemente werden im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen, was auf Anwendungen zurückzuführen ist, die eine verbesserte Fließfähigkeit und Penetration erfordern.
- Detaillierte Analyse der wichtigsten Unternehmen: Alphatec Holdings, Inc., B. Braun Melsungen SE, Enovis Corporation, Heraeus Medical GmbH, DePuy Synthes, Inc., Medacta International SA, Medtronic plc, Stryker Corporation, Tecres SpA, TEKNIMED SAS, Zimmer Biomet Holdings, Inc. und Smith & Nephew plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Kontrolle der Polymerisationsreaktion, der Viskosität, der mechanischen Eigenschaften, der Röntgensichtbarkeit und der Applikation ist entscheidend für die Produktentwicklung. PMMA spielt aufgrund seiner mechanischen Eigenschaften und der Möglichkeit zur Regulierung eine wichtige Rolle. Gleichzeitig werden Fortschritte bei der Entwicklung anderer Materialien erzielt, die thermischen Veränderungen entgegenwirken, Steifigkeit, Bioaktivität, Infektionsprävention und biologische Kompatibilität verbessern sollen. Rheologische Untersuchungen zielen zudem darauf ab, den Unterschied zwischen niedriger und hoher Viskosität für eine optimierte Injektion zu definieren.
Es wird erwartet, dass die Expansionen außerhalb der etablierten Märkte Nordamerikas und Europas stattfinden werden, mit einem Ausbau der orthopädischen Kapazitäten im asiatisch-pazifischen Raum und in ausgewählten Ländern des Nahen Ostens. Die Entwicklung konzentriert sich auf die Optimierung von Formulierungen, die Automatisierung des Mischprozesses, Applikationssysteme, antibakterielle Wirkung und Bioaktivität. Die Charakterisierung von Materialien, Sterilisation, mechanische Festigkeit und Verfahrenssicherheit sind wichtige Anliegen der Zulassungsbehörden.
Berichtsumfang zum Markt für injizierbaren Zement
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,74 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,24 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für injizierbaren Zement
Die Nachfrage besteht im Zusammenhang mit orthopädischen Rekonstruktionen, Frakturfixierungen, Revisionsoperationen und minimalinvasiven Eingriffen, die Füll- oder Fixierungsmaterialien in injizierbarer Form erfordern. Die Lieferkette basiert auf Materialien wie Methylmethacrylat und Polymeren, röntgendichten Materialien, Initiatoren, Additiven, Verpackungen und einem sterilen Herstellungsverfahren. Darauf folgen Formulierung, Qualitätskontrolle, Logistik und der Einkauf im Krankenhaus. Die Produktleistung hängt von Viskosität, Abbindezeit, Aushärtungsprozess, mechanischer Festigkeit und Applikationsfreundlichkeit ab.
Die Lieferkette wird nicht nur durch die Massenproduktion, sondern auch durch die Herstellung medizinischer Materialien und die Anforderungen an die behördliche Zulassung bestimmt. Die Wettbewerbsfähigkeit der Lieferanten hängt von Faktoren wie Rezepturstabilität, klinischen Daten, einfacher Lieferung und Kompatibilität mit orthopädischen Implantaten ab. Eine zunehmende Konsolidierung des Marktes zwischen Zement- und Implantatherstellern kann die Prozesseffizienz steigern, und auch Einkaufsabteilungen in Krankenhäusern berücksichtigen vermehrt die Effizienz der Verfahren.
Der Marktbericht für injizierbare Zemente beleuchtet den Wettbewerb in einem Umfeld diversifizierter Orthopädie- und Zementhersteller. Die Stryker Corporation bietet ein breites Produktsortiment an, das Knochenzemente sowie Misch- und Applikationssysteme umfasst. Zimmer Biomet Holdings Inc. kombiniert seine Zemente mit Expertise im Bereich Gelenkrekonstruktionen. Heraeus Medical GmbH, Tecres SpA und TEKNIMED SAS sind spezialisierte Anbieter von Knochenzementen und deren orthopädischen Anwendungen.
Investitionen in diesem Bereich konzentrieren sich weniger auf den Knochenzement selbst, sondern vielmehr auf differenzierte Formulierungen, Verfahrenssysteme und Arbeitsabläufe. DePuy Synthes Inc., Enovis Corporation, Medacta International SA, Smith & Nephew plc und B. Braun Melsungen AG könnten das bestehende Netzwerk von Orthopädieunternehmen nutzen, während sich spezialisierte Unternehmen durch ihre Formulierungskompetenz differenzieren könnten. Der Markt für injizierbare Zemente ist daher sowohl hinsichtlich der Produkte als auch der klinischen Arbeitsabläufe wettbewerbsintensiv.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
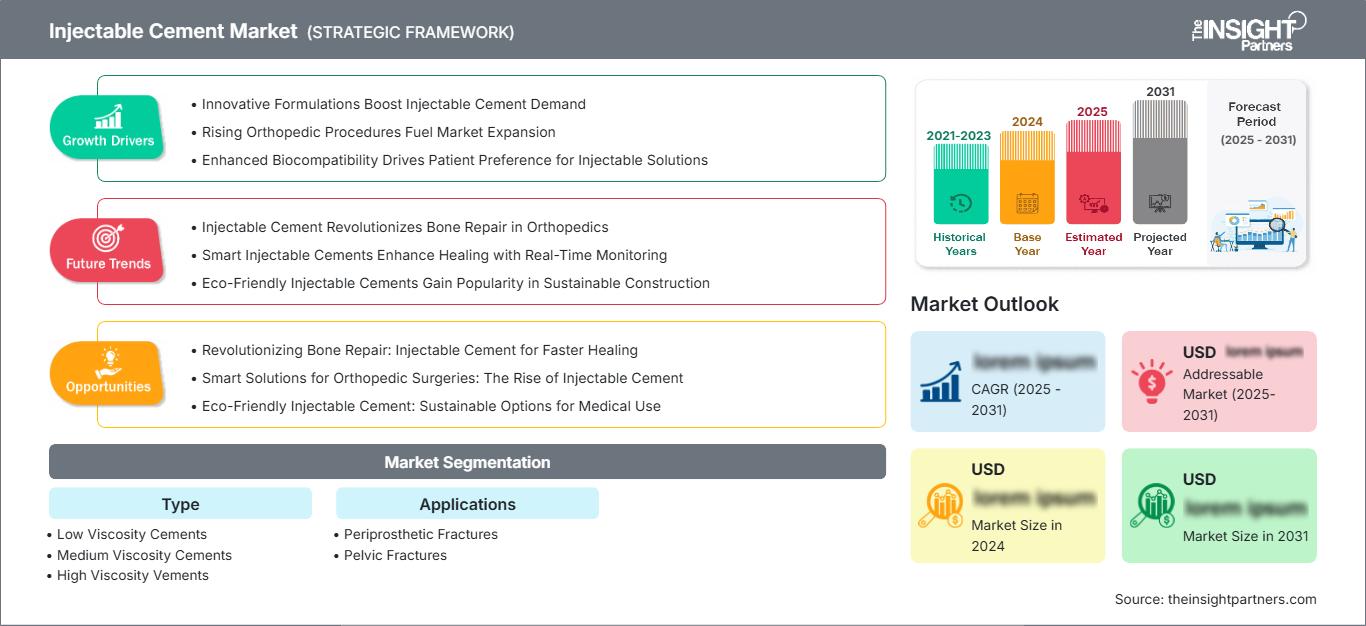
Markt für injizierbaren Zement: Strategische Einblicke
Regionale Einblicke
Markt für injizierbaren Zement in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 39–43 % am injizierbaren Zement ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,5–4,0 % wachsen. Die Region profitiert von hochentwickelten orthopädischen Kliniken, etablierten Beschaffungssystemen, spezialisierten Chirurgen und einer vergleichsweise schnellen Einführung neuer Verfahrenstechnologien. Die USA bleiben der wichtigste Nachfragemarkt, unterstützt durch eine umfassende Infrastruktur für Gelenkrekonstruktionen und etablierte Kompetenzen im Bereich der Wirbelsäulenaugmentation.
Die Nachfrage aus Kanada ist zwar vergleichsweise gering, aber aufgrund der dortigen öffentlichen Gesundheitsversorgung und der damit verbundenen orthopädischen Leistungen besser strukturiert. Bei der Produktauswahl in diesem Bereich werden Viskositätskontrolle, Verarbeitungszeit, Röntgensichtbarkeit, Misch- und Applikationseffizienz berücksichtigt. Anbieter mit einem integrierten Produktsortiment für Zement, Mischung und Applikation können ihre Verfahrenseffizienz als Wettbewerbsvorteil nutzen. Ein solches Unternehmen ist Stryker.
US-Markt für injizierbaren Zement
Die USA halten 2025 einen Marktanteil von 80–84 % am nordamerikanischen Markt für injizierbare Zemente und werden von 2025 bis 2034 ein jährliches Wachstum von 3,5–4,0 % verzeichnen. Dies ist auf die hohe Kompetenz im Bereich orthopädischer Eingriffe, die Kostenerstattung und die Verfügbarkeit von Anbietern zurückzuführen. Zu den wichtigsten Anbietern im Bereich angrenzender orthopädischer und Wirbelsäuleneingriffe zählen Stryker Corporation, Zimmer Biomet Holdings, Inc., DePuy Synthes, Inc., Medtronic plc und Enovis Corporation.
Zunehmende Anwendungstrends konzentrieren sich auf gleichbleibende Applikationseigenschaften, kontrollierte Arbeitszeiten, Röntgensichtbarkeit und Eignung für minimalinvasive Eingriffe. Da PMMA-Knochenzement in den USA als Medizinprodukt der Klasse II eingestuft wird und besonderen Kontrollen unterliegt, sind regulatorische Anforderungen zu beachten. Daher ist es notwendig, vor der Markteinführung Informationen zu mechanischen, Handhabungs-, Sterilisations- und anwendungsbezogenen Parametern bereitzustellen.
Europäischer Markt für injizierbare Zemente
Europa wird Schätzungen zufolge im Jahr 2025 28–32 % des Weltmarktes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,5 % wachsen. Deutschland ist führend, gefolgt von Frankreich, Großbritannien, Italien und Spanien. Die Region profitiert von umfassenden Kapazitäten im Bereich Orthopädie und einer starken heimischen Medizintechnikindustrie.
Großbritannien und Deutschland bleiben aufgrund ihrer bestehenden Infrastrukturen in der Endoprothetik und Traumabehandlung bedeutende Märkte. Deutschland profitiert insbesondere von einer großen Industrie für die Herstellung und Entwicklung von Medizintechnik sowie von spezialisierter orthopädischer Expertise. Frankreich und Italien weisen weiterhin hohe Fallzahlen und spezialisierte Vertriebskanäle auf, während sich Spanien zu einem aufstrebenden Markt mit vielen Nachfragezentren entwickelt hat, dessen Bedeutung durch wachsende orthopädische Dienstleistungen weiter gestärkt wird. Die europäischen Hersteller sehen sich zunehmend strengeren Anforderungen an Nachweisbarkeit, Produktrückverfolgbarkeit und Standardisierung in der Fertigung gegenüber.
Markt für injizierbaren Zement im asiatisch-pazifischen Raum
Die APAC-Region wird Schätzungen zufolge im Jahr 2025 20–24 % der Nachfrage ausmachen und bis 2034 voraussichtlich ein jährliches Wachstum von 4,0–4,5 % verzeichnen. China, Japan, Südkorea, Indien und Australien sind die wichtigsten Märkte. Der Ausbau orthopädischer Einrichtungen, die zunehmende Alterung der Bevölkerung und Investitionen im Gesundheitswesen treiben die Nachfrage in der Region an.
China bietet die besten Voraussetzungen für Skaleneffekte. Japan und Südkorea sind technologisch ausgereifte Märkte. Indien und Australien ergänzen sich durch den Ausbau des Gesundheitswesens und die bestehenden Facharztpraxen. Regionale Hersteller und internationale Akteure konzentrieren sich zunehmend auf lokale Vertriebskanäle, behördliche Zulassungen, kosteneffiziente Rezepturen und Applikationssysteme. Südkorea zählt zu den aktivsten Forschungsregionen im Bereich der Entwicklung von Zementformulierungen mit niedrigem Elastizitätsmodul für PMMA.
Markt für injizierbaren Zement im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von 3,0–3,5 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die führenden Märkte am Golf, während Südafrika den stärksten etablierten Markt in Subsahara-Afrika darstellt. Infrastrukturinvestitionen und der Ausbau spezialisierter Gesundheitseinrichtungen stützen die Nachfrage.
Saudi-Arabien profitiert von Fortschritten in der Gesundheitsinfrastruktur und im Krankenhauswesen, während die VAE als regionales Zentrum für Medizintourismus und Spezialisierung fungieren. Südafrika bietet ein relativ gut entwickeltes orthopädisches Umfeld, wohingegen der Rest des Nahen Ostens und Afrikas stärker auf Importe orthopädischer Produkte angewiesen ist. Das Marktwachstum hängt daher vom Bau neuer Krankenhäuser, der Präsenz von Spezialisten, den Beschaffungsbudgets und der internationalen Zulassung orthopädischer Materialien ab.
Segmentierungsanalyse
Typ
Das Segment „Typ“ im Markt für injizierbare Zemente umfasst niedrigviskose, mittelviskose und hochviskose Zemente. Hochviskose Zemente stellen derzeit die größte Kategorie dar, da Kliniker Wert auf kontrollierte Handhabung und reduzierte unerwünschte Migration während der Injektion legen. Für dieses Segment wird ein jährliches Wachstum von 3,2–3,7 % zwischen 2026 und 2034 prognostiziert. Niedrigviskose Produkte bleiben relevant, wenn Fließfähigkeit und Penetration im Vordergrund stehen, während mittelviskose Produkte eine Zwischenstellung in puncto Handhabung einnehmen.
- Niedrigviskose Zemente: Diese Formulierungen bieten bessere Fließeigenschaften und eignen sich für Anwendungen, bei denen das Eindringen in komplexe Bereiche wichtig ist. Ihre strategische Bedeutung liegt in der Injektionskontrolle, der Applikation durch kleinere Kanäle und den verfahrensspezifischen Handhabungsanforderungen.
- Mittelviskose Zemente: Mittelviskose Formulierungen bieten ein ausgewogenes Verhältnis zwischen Fließfähigkeit und Verarbeitungsstabilität. Sie eignen sich für Verfahren, die eine kontrollierte Dosierung ohne die für hochviskose Systeme typische schnelle Verdickung erfordern.
- Hochviskose Zemente: Hochviskose Formulierungen zeichnen sich durch sofortige Stabilität in der Handhabung, kontrollierte Platzierung und vorhersagbare Verzahnung aus. Ihre starke Position spiegelt die Präferenz von Klinikern für Materialien wider, die während der Injektion Konsistenz bewahren und unkontrollierte Migration reduzieren.
Anwendung
Das Anwendungssegment im Markt für injizierbare Knochenzemente umfasst Wirbelkörperkompressionsfrakturen, osteoporotische Frakturen, Knochenmetastasen und weitere orthopädische Anwendungen. Die Nachfrage wird primär durch minimalinvasive Eingriffe getrieben, die eine strukturelle Stabilisierung und eine kontrollierte Zementapplikation erfordern. Es wird erwartet, dass dieses Anwendungssegment mit der alternden Bevölkerung und der zunehmenden Prävalenz von Osteoporose und degenerativen Skeletterkrankungen wachsen wird. Die klinische Präferenz wird von den Behandlungsergebnissen, der Komplexität des Eingriffs, der Bildgebung und den physikalischen Eigenschaften des verwendeten Zements beeinflusst.
- Wirbelkörperkompressionsfrakturen: Dies ist ein wichtiges Anwendungsgebiet für injizierbaren Knochenzement, insbesondere bei Wirbelkörperaugmentationsverfahren. Die Nachfrage wird durch den Bedarf an Stabilisierung geschwächter oder frakturierter Wirbelkörper und Verbesserung der strukturellen Unterstützung durch minimalinvasive Behandlungsverfahren gestützt.
- Osteoporotische Frakturen: In ausgewählten Eingriffen bei Frakturen mit verminderter Knochendichte und struktureller Schwäche wird injizierbarer Knochenzement eingesetzt. Die wachsende Zahl älterer Menschen und die zunehmende Häufigkeit von Osteoporose erhöhen den Bedarf an Stabilisierungstechniken, die eine kontrollierte und effektive Zementapplikation erfordern.
- Knochenmetastasen: Injizierbarer Knochenzement kann zur strukturellen Unterstützung von Knochen mit metastasierter Erkrankung eingesetzt werden, insbesondere dort, wo eine Schwächung des Skeletts das Frakturrisiko erhöht. Die Nachfrage wird durch den Bedarf an minimalinvasiven Eingriffen gestützt, die umfassendere Behandlungsstrategien ergänzen können.
- Weitere orthopädische Anwendungen: Diese Kategorie umfasst ausgewählte orthopädische Stabilisierungs- und Augmentationsverfahren, bei denen injizierbarer Zement die Fixierung, die strukturelle Verstärkung oder behandlungsspezifische Anforderungen unterstützt. Innovationen bei minimalinvasiven orthopädischen Techniken werden die Relevanz dieser Spezialanwendungen voraussichtlich erweitern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Wirbelkompressionsfrakturen |
Hoch |
Wirbelvergrößerung |
Reifen |
|
Osteoporotische Frakturen |
Hoch |
Osteoporose-Behandlung |
Skalierung |
|
Knochenmetastasen |
Medium |
Tumorstabilisierung |
Skalierung |
|
Weitere orthopädische Anwendungsgebiete |
Medium |
Minimalinvasiv |
Aufkommen |
Markt für injizierbaren Zement: Wachstumstreiber und Wirkungsanalyse
Steigende Anforderungen an orthopädische Rekonstruktion und Revision
Ein wichtiger struktureller Treiber ist der steigende klinische Bedarf an Rekonstruktions- und Revisionsverfahren mit Gelenkimplantaten. Da implantierte Medizinprodukte immer länger im Einsatz bleiben, benötigen Gesundheitssysteme zunehmend spezialisierte Verfahren zur Fixierung, Defektversorgung und Frakturstabilisierung. Periprothetische Frakturen können komplexe Knochen-Implantat-Grenzflächen aufweisen, wodurch der Bedarf an Materialien mit zuverlässiger mechanischer Unterstützung und vorhersagbarer Handhabung steigt. Injizierbare Formulierungen eignen sich für diese Verfahren, da sie eine gezielte Applikation in anatomisch schwierige Bereiche ermöglichen. Die Marktauswirkungen reichen über das Zementvolumen hinaus, da komplexe Eingriffe die Nachfrage nach kompatiblen Instrumenten für Mischung, Applikation und Revision erhöhen können. Anbieter, die integrierte Verfahrenslösungen anbieten, können daher einen Mehrwert generieren und ihre Produkte durch Verarbeitungszeit, Viskosität, mechanische Eigenschaften und Applikationskontrolle differenzieren.
Stärkere Betonung der verfahrensspezifischen Zementleistung
Die klinischen Anforderungen verlagern sich von der Auswahl generischer Zemente hin zu verfahrensspezifischen Leistungsanforderungen. Chirurgen bewerten zunehmend Viskosität, Aushärtungszeit, mechanische Festigkeit, Röntgensichtbarkeit, Antibiotikaverträglichkeit und Injektionsverhalten in Abhängigkeit von der anatomischen Lage und der Operationstechnik. Studien aus dem Jahr 2025 unterstreichen die kontinuierlichen Bemühungen, PMMA-Systeme zu modifizieren, um Einschränkungen wie übermäßige Polymerisationswärme, hohe Steifigkeit, schwache biologische Integration und Infektionsrisiken zu beheben. Diese Entwicklung eröffnet Möglichkeiten für differenzierte Formulierungen anstelle der ausschließlichen Verwendung konventioneller Produkte. Kommerzielle Auswirkungen werden sich voraussichtlich durch Premium-Formulierungen, spezialisierte Applikationssysteme und Produkte mit gezielter klinischer Evidenz zeigen. Hersteller, die Verbesserungen aus dem Labor in eine vorhersagbare Handhabung im OP übertragen, können die Akzeptanz bei Fachchirurgen und Einkaufsabteilungen von Krankenhäusern stärken.
Erweiterung der minimalinvasiven Frakturbehandlung
Minimalinvasive orthopädische Eingriffe steigern die Nachfrage nach injizierbaren Materialien, die über kontrollierte Zugangspunkte appliziert werden können. Die Zementinjektion ermöglicht die Stabilisierung des Gewebes, ohne bei bestimmten Frakturbehandlungen die gleiche Exposition wie bei einer offenen Rekonstruktion zu erfordern. Der klinische Nutzen beruht auf der Kontrolle von Fluss, Aushärtung, Sichtbarkeit und Platzierung bei gleichzeitiger Minimierung unerwünschter Extravasation. Das Portfolio von Stryker zur Wirbelsäulenaugmentation veranschaulicht, wie Zementprodukte zunehmend in Kanülen, Mischer, Ballons und Applikationssysteme integriert werden, anstatt als isolierte Materialien vermarktet zu werden. Dieser ganzheitliche Ansatz kann Kaufentscheidungen beeinflussen, da Krankenhäuser den gesamten Behandlungsablauf bewerten können. Hersteller mit kompatibler Ausrüstung und Schulungsangeboten können somit die Produktakzeptanz steigern und engere Beziehungen zu orthopädischen Zentren aufbauen.
Markt für injizierbaren Zement – Zukunftstrends
Multifunktionale und bioaktive Zementformulierungen
Die Produktentwicklung im Markt für injizierbare Zemente wird sich voraussichtlich von der rein mechanischen Fixierung hin zu multifunktionalen Zementsystemen entwickeln, die strukturelle Leistungsfähigkeit mit biologischer oder antimikrobieller Funktionalität kombinieren. Die Forschung untersucht hydrophile Modifikationen, bioaktive Füllstoffe, kontrollierte Wirkstofffreisetzung, antibakterielle Komponenten und Ansätze zur Verbesserung der Osteokonduktivität. Ein Review aus dem Jahr 2025 beschrieb selbstexpandierende PMMA-Systeme mit hydrophilen Monomeren und Füllstoffen, während andere Studien experimentelle antibakterielle Zementkonzepte vorstellten. Die Markteinführung hängt von der Demonstration konsistenter mechanischer Leistungsfähigkeit, Biokompatibilität, Lagerstabilität, Herstellbarkeit und regulatorischer Akzeptanz ab. Werden diese Anforderungen erfüllt, könnten multifunktionale Formulierungen differenzierte Produktkategorien schaffen und das klinische Anwendungsspektrum injizierbarer Materialien erweitern.
Datengestützte Injektion und Workflow-Optimierung
Die nächste Entwicklungsphase wird voraussichtlich Verbesserungen der Zementformulierung mit kontrollierteren Applikationsabläufen kombinieren. Die rheologische Charakterisierung gewinnt zunehmend an Bedeutung, da sich die Zementviskosität während des Mischens, der Injektion und der Aushärtung verändert und somit Penetration und Platzierung beeinflusst. Im Jahr 2025 wurden in der Forschung Modelle entwickelt und validiert, die das viskoelastische Verhalten von PMMA-Zement mit niedriger und hoher Viskosität beschreiben. Solche Arbeiten können die Entwicklung von Injektoren, die Verfahrensplanung und die Konsistenz unter verschiedenen Betriebsbedingungen verbessern. Zukünftige Systeme werden möglicherweise zunehmend standardisiertes Mischen, zeitgesteuerte Applikation, Druckrückmeldung und verfahrensspezifische Zementauswahl kombinieren. Die kommerzielle Konsequenz ist eine Verlagerung hin zu integrierten Verfahrensplattformen, in denen Zement, Applikationsgeräte und klinischer Arbeitsablauf als ein System optimiert sind.
Marktchancen für injizierbaren Zement
Lokalisierte Fertigung und regionale Vertriebsplattformen
Der asiatisch-pazifische Raum und ausgewählte Märkte im Nahen Osten bieten Herstellern im prognostizierten Markt für injizierbaren Zement die Möglichkeit, lokale Vertriebs-, Verpackungs- oder Produktionsvereinbarungen aufzubauen. Markteintrittsstrategien können sich auf Länder konzentrieren, in denen die orthopädische Infrastruktur wächst, aber importierte Lieferketten für Medizinprodukte weiterhin eine wichtige Rolle spielen. Partnerschaften mit spezialisierten Distributoren, Klinikgruppen und orthopädischen Ausbildungszentren können die Bekanntheit der Produkte bei Ärzten steigern und gleichzeitig die logistische Komplexität reduzieren. Die Lokalisierung kann zudem Preisstrategien unterstützen, die auf unterschiedliche Erstattungssysteme im Gesundheitswesen zugeschnitten sind. Unternehmen, die in diese Märkte eintreten, sollten der behördlichen Zulassung, der Schulung von Chirurgen, der Warenverfügbarkeit und der verfahrensspezifischen Produktpositionierung Priorität einräumen. Die größten Chancen ergeben sich voraussichtlich aus einer Kombination etablierter globaler Rezepturen und lokal angepasster Geschäftsmodelle anstatt aus völlig unabhängigen Produktportfolios.
Integrierte Zement- und Liefersystemplattformen
Eine zweite Chance bietet die Kombination von injizierbarem Zement mit Misch-, Applikations-, Kanülen- und Eingriffszubehör. Integrierte Plattformen können die Konsistenz der Arbeitsabläufe verbessern und eine wiederkehrende Nachfrage für verschiedene Eingriffsarten generieren. Unternehmen mit etablierten orthopädischen Produktportfolios können Zementsysteme an bestehende Krankenhauskunden verkaufen, während spezialisierte Hersteller mit Medizintechnikunternehmen zusammenarbeiten können, um einen breiteren Vertrieb zu erreichen. Investitionsprioritäten sollten automatisiertes Mischen, kontrollierte Injektion, ergonomische Applikationssysteme und die Kompatibilität der Formulierungen umfassen. Strykers AutoPlex M4 demonstriert die kommerzielle Entwicklung hin zum automatisierten Mischen und Übertragen von hochviskosem Zement. Das System ist auf Eingriffskontrolle und Applikationseffizienz ausgelegt.
Aktuelle Entwicklungen
- August 2026: Renacon, die führende Baustoffmarke der Renaatus-Gruppe, brachte RENAFLEX Faserzementplatten (FCB) auf den Markt und unterstrich damit ihre Expansion in den Bereich umfassender Baulösungen sowie ihr Engagement für nachhaltiges Bauen.
- Juli 2026: Das europäische Forschungsunternehmen Cement Innovation for Climate (CI4C) nahm den Betrieb in Europas erster reiner Oxyfuel-Zement-Forschungs- und Entwicklungsanlage auf, mit dem Ziel, den Kohlendioxidausstoß (CO2) in der regionalen Zementindustrie zu reduzieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -