
赤外線LED市場:規模・成長・予測 2034
赤外線LED市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:スペクトル範囲(700nm~1500nm、1500nm~1750nm、1750nm以上)、用途(イメージング、照明、監視、生体認証、光学センシング)、エンドユース(航空宇宙・防衛、自動車、一般照明産業、家電、BFSI、ヘルスケア、小売、その他)、地域(北米、欧州、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002038
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
8億991 万米ドル
基準年値
2034年の予測
20億3533 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
10.78 %
成長率
対象市場
125億9075 万米ドル
(2026年~2034年)
赤外線LED市場は、2025年には8億991万米ドルと評価され、2034年には20億3533万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)10.78%を記録する見込みです。この市場は、センシング、イメージング、監視、生体認証、自動車モニタリング、ヘルスケア機器など、赤外線エミッターの導入拡大を反映しており、光学効率、熱管理、パッケージング、波長制御の進歩により、大量生産および高性能アプリケーションにおける採用が強化されています。
北米市場は、自動車用センシング、生体認証、ヘルスケアモニタリング、セキュリティインフラストラクチャに支えられ、2034年まで年平均成長率(CAGR)9.6~10.4%で成長すると予測されています。この地域は、確立された半導体設計能力と高付加価値のシステム統合の恩恵を受けています。また、医療センシングの精度に対する規制当局の注目や、車両、建物、産業環境におけるカメラベースのモニタリング技術の導入拡大も、赤外線LED市場の規模拡大に影響を与えています。
赤外線LED市場の評価と洞察
- 北米: 北米は、自動車用センシング、ヘルスケア機器、セキュリティシステム、および高度な画像処理インフラストラクチャに支えられ、2025年には赤外線LED市場の21~25%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)9.6~10.4%で拡大すると予想されています。
- 米国: 米国は、2025年には北米全体の収益の74~78%を占め、ヘルスケア、防衛、自動車、生体認証アプリケーションに牽引され、年平均成長率(CAGR)9.6~10.4%で成長すると予測されている。
- 欧州: 欧州は2025年には17~21%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.9~9.7%で成長すると見込まれています。ドイツ、英国、フランス、イタリア、スペインが、自動車用センシング、産業用イメージング、ヘルスケアの需要を支えています。
- アジア太平洋地域: アジア太平洋地域は2025年には47~51%のシェアを占めると推定されており、中国、日本、韓国、台湾、インドが電子機器製造と自動車技術を通じて牽引し、年平均成長率(CAGR)は10.9~11.7%になると予想されている。
- 最大のセグメントで ある家電製品は、2025年には市場シェアの43~47%を占めると推定されており、2026年から2034年にかけては、大量生産されるセンシングおよび認証デバイスに支えられ、年平均成長率(CAGR)は9.8~10.6%になると見込まれています。
- 高成長分野で ある自動車分野は、2025年には市場シェアの13~17%を占めると推定されており、ADAS(先進運転支援システム)や車内センシングの普及を反映して、2034年まで年平均成長率(CAGR)11.8~12.8%で成長すると予想されている。
- Key companies analyzed in detail: Epileds, Epistar, Everlight Electronics, Nichia, Vishay Intertechnology, OSRAM Opto Semiconductors, Kinbright Electronics, High Power Lighting, Lextar Electronics, and Excelitas Technologies.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
The Infrared LED market has seen its application expand beyond traditional remote-control and lighting uses to more advanced sensing applications. Modern thin-film devices, better epitaxial layers, miniaturized form factors, and enhanced thermal management have all helped increase output intensities despite shrinking form factors. Precision in wavelength, eye safety properties, stable pulsing, and temperature stability are becoming important criteria as automotive cabin sensing, biometric cameras, machine vision, and medical wearables proliferate.
Future demand is expected to become broader as developing markets increase their numbers of connected devices, car electronics, surveillance technology, and medical services. Automotive certification will drive demand for more reliable emitters, while medical device certification will drive preference towards those vendors that can demonstrate reliability of their optical output. Increasing regional manufacturing of electronics is driving more localization in packaging, testing, and application engineering of infrared LEDs. All of this points towards a more specialized supplier base.
Infrared LED Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 809.91 Million |
| Market Size by 2034 | US$ 2,035.33 Million |
| Global CAGR (2026 - 2034) | 10.78% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Infrared LED Market Analysis
The Infrared LED market is becoming more associated with sensing intensity, and not just illumination volume. Automotive OEMs deploy infrared light sources along with cameras for driver and passenger sensing, whereas phones, access control devices, and wearables use light sources for identity authentication and physiology measurement purposes. The value chain involves epitaxy, wafer, chip, packaging, optics, driver, module, and system integration. As a result, the demand for the components depends not only on the specifications of the components but also on their wins among downstream designs.
As a matter of fact, supply continues to be defined by Asian semiconductor capacities and availability of materials, in particular gallium based compounds which are widely used in infrared optoelectronics. Wafer costs, packaging, qualification cycles impact the cost of components and delivery schedules. The availability of components with various wavelengths and packages will allow addressing the different needs of the customers, while automotive and medical device projects require long qualification cycles.
赤外線LED市場レポートによると、この市場は競争構造となっており、主要な光電子企業に加え、LEDおよびフォトニック部品の専門サプライヤーが参入している。日亜化学工業とオスラム・オプトセミコンダクターズは高性能LEDと用途指向型光学部品に注力し、ビシェイ・インターテクノロジーとエバーライト・エレクトロニクスは赤外線部品の包括的なラインナップを提供している。エピスター、エピレッズ、レクスター・エレクトロニクスは半導体とパッケージングの専門知識を有し、エクセリタス・テクノロジーズはフォトニクスとセンシングに重点を置いている。
開発の優先事項としては、放射効率の向上、小型化、車載規格への適合、波長の多様化などが挙げられます。LED単体ではなく、アプリケーションのニーズ全体に合わせてコンポーネントを配置する傾向が強まっています。これには、光学系とのマッチング、熱特性の考慮、信頼性試験、カメラやセンサーアーキテクチャのサポートなどが含まれます。競争力は、システムエンジニアリング、知的財産権、製造規模、そして試作段階から量産段階までの顧客サポートへと移行しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
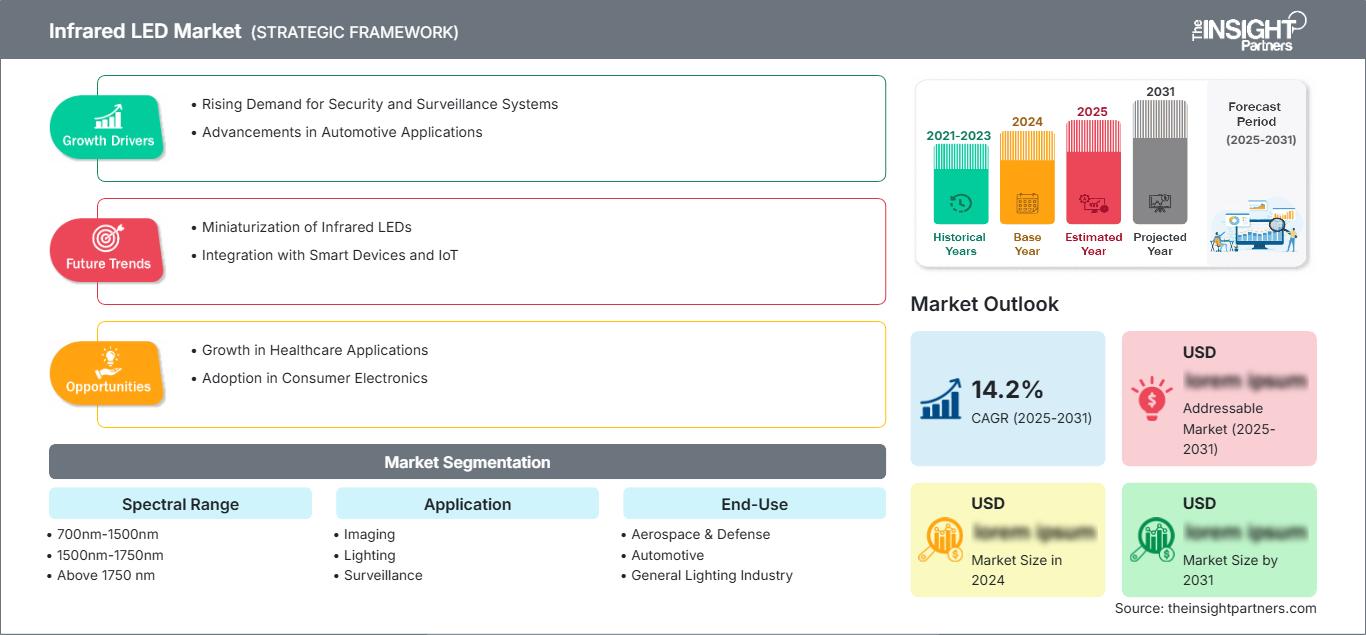
赤外線LED市場:戦略的洞察
地域別分析
北米赤外線LED市場
北米は2025年には世界の売上高の21~25%を占めると推定されており、2034年まで年平均成長率(CAGR)9.6~10.4%で拡大すると予測されている。地域需要の中心は米国であり、自動車用電子機器、軍事用途向け画像処理、生体認証を用いたアクセス制御、ヘルスケアアプリケーション、産業用マシンビジョンなどがその需要を支えている。カナダは航空宇宙、鉱業、センシングシステムを通じて貢献している。
自動車の車内監視は、安全システムが赤外線照明とカメラを組み合わせて運転者の注意力や乗客の乗降状況を評価するようになったことから、ますます重要性を増している。もう一つの主要な応用分野は医療分野であり、光学機器の性能予測が困難なため、技術的に高度なアプリケーションが求められている。
米国赤外線LED市場
米国は2025年には北米赤外線LED市場の74~78%を占めると推定されており、2034年まで9.6~10.4%の成長が見込まれています。この市場は、防衛画像処理、生体認証、ヘルスケアモニタリング、自動車用センサー、セキュリティ機器などのニーズによって牽引されています。Vishay IntertechnologyやExcelitas Technologiesといった企業は、国内のアプリケーション開発ニーズに対応しています。
自動車およびヘルスケア分野において、小型赤外線エミッターと検出器を組み合わせたソリューションへのニーズが高まっている。ヘルスケア分野におけるパルスオキシメトリーは、制御された光学性能と検証の重要性を示しており、一方、自動車プロジェクトでは、様々な温度や振動条件下での信頼性が重要な要件となっている。
欧州赤外線LED市場
欧州は2025年までに赤外線LED市場の17~21%を占めると推定されており、年平均成長率(CAGR)は8.9~9.7%と予測されている。ドイツが地域をリードし、英国、フランス、イタリア、スペインがそれに続く。自動車工学、産業オートメーション、セキュリティ、ヘルスケア分野における需要がそれを支えており、車両安全規制も赤外線センサーの統合を促進している。
英国では、航空宇宙、防衛、医療、セキュリティ分野で需要が拡大している。ドイツは、自動車工学、産業機械、マシンビジョン用途に大きな可能性を見出している。フランスの需要は航空宇宙、防衛、医療産業から来ており、イタリアとスペインは自動車部品、産業オートメーション、小売セキュリティ、医療機器の分野で有望な見通しを示している。一定のスペクトルを持つエネルギー効率の高い発光体への需要が高まっている。
アジア太平洋地域における赤外線LED市場
アジア太平洋地域は、2025年には赤外線LED市場の47~51%を占めると推定されており、年平均成長率(CAGR)は10.9~11.7%と予測され、市場を牽引する地域となる見込みです。中国が首位で、次いで日本、韓国、インド、オーストラリアが続き、これらの国々は電子機器組立と自動車製造を主な需要源としています。
中国は光電子製造の発展から利益を得ており、日本と韓国はセンシングと民生用電子機器の分野で支援を提供している。インドは電子機器組立と自動車製造能力を拡大しており、オーストラリアは鉱業、セキュリティ、センシングの分野で支援を行っている。
中東・アフリカの赤外線LED市場
中東・アフリカの赤外線LED市場は規模は小さいものの、エネルギーインフラ、セキュリティシステム、医療の近代化、スマートビルディングへの投資に支えられ、拡大を続けている。サウジアラビアが地域を牽引し、アラブ首長国連邦と南アフリカがそれに続く一方、その他の中東・アフリカ地域は産業分野と公共分野に分散している。
この地域は2034年まで年平均成長率(CAGR)8.1~9.0%を記録すると予想されている。サウジアラビアとアラブ首長国連邦はスマートインフラとセキュリティを重視している一方、南アフリカは産業および鉱業分野での応用が強い。エネルギー分野の監視、境界監視、医療機器などは、過酷な環境条件下でも信頼性の高い動作が可能な堅牢な赤外線エミッターの需要を生み出している。
セグメンテーション分析
スペクトル範囲
スペクトル範囲セグメントは、2026年から2034年にかけて年平均成長率(CAGR)10.2~11.1%で拡大すると予測されています。近赤外線波長はカメラ、生体認証システム、センシングプラットフォームにおいて依然として中心的な役割を果たしており、一方、長波長は特殊な画像処理や材料分析用途において重要性を増しています。そのため、赤外線LED市場の範囲は、標準化された発光体から用途に特化したスペクトルソリューションへと拡大しています。
- 700nm~1500nm: この波長帯は、シリコンベースの検出器、カメラ、生体認証モジュール、車載センサーとの互換性が高いため、依然として主要な商用帯域となっています。需要としては、高い放射強度、小型パッケージ、そして優れた熱性能が求められます。
- 1500nm~1750nm: この波長帯は、従来の可視光や近赤外線画像では得られない情報をより長い波長で明らかにできる特殊なセンシングおよびイメージングシステムにおいて、その採用が集中している。短波長赤外線(SWIR)関連の用途が多様化するにつれ、その戦略的重要性は高まっている。
- 1750 nm以上: この帯域は、特殊な産業、科学、およびセンシングの要件に対応します。需要は用途によって異なり、調達の決定は、検出器の互換性、光学的損失、熱要件、およびシステムレベルの性能によって左右されます。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)10.6~11.5%を記録すると予測されています。画像処理、監視、生体認証、光学センシングといった分野では、制御された赤外線照明がますます必要とされており、既存のカメラやセキュリティシステムにおいても照明は依然として重要な役割を果たしています。この分野は、センサーの高度なインテリジェンスと、発光体を小型電子モジュールに直接統合する技術の進歩によって恩恵を受けています。
- 画像処理: 赤外線照明は、低照度条件下での画像取得性能を向上させ、マシンビジョン、医療画像処理、特殊検査などをサポートします。近年、ビームプロファイルを精密に制御した小型高出力エミッターへの需要が高まっています。
- 照明: 赤外線照明は、カメラの照明、暗視装置、および制御された環境において依然として重要です。購入者は、許容可能な熱特性を維持しながら、信頼性、効率性、およびイメージセンサーとの互換性を優先します。
- 監視: セキュリティカメラとアクセスシステムは、赤外線エミッターを使用して可視光照明なしで視界を確保します。接続型カメラ、境界監視、インテリジェントなビデオ分析の普及拡大により、成長が促進されています。
- 生体認証: 顔認証、虹彩認証、静脈認証システムには、安定した照明と一貫した波長性能が求められます。部品サプライヤーは、小型設計と大量生産の認証プラットフォームをサポートすることで、戦略的な価値を獲得できます。
- 光センシング: 光センシングは、赤外線光源を用いて距離、生理学的、環境的、および産業的な測定を行います。検出器の感度向上と、接続機器へのセンシング機能の統合の進展により、その普及が促進されています。
最終用途
エンドユース分野は、2026年から2034年にかけて年平均成長率(CAGR)10.9~11.8%で成長すると予測されています。家電製品は規模の経済性をもたらす一方、自動車やヘルスケア分野では、高性能で信頼性の高いエミッタへの需要が高まっています。この分野の構造は、標準化された部品から、用途に特化した設計、信頼性要件、そして統合型センシングアーキテクチャへの移行を反映しています。
- 航空宇宙・防衛分野: 赤外線エミッターは、信頼性と環境耐性が極めて重要な監視、標的設定、暗視、センシング機器を支えています。調達においては、認定部品と長い製品ライフサイクルが重視される傾向があります。
- 自動車分野: 自動車システムは、運転者モニタリング、乗員検知、ジェスチャー認識、高度なセンシングなどに赤外線光源を使用しています。電子部品の搭載量増加と安全システムとの統合により、部品に対する要求水準はますます高まっています。
- 一般照明業界: 赤外線発光体は、カメラやセンサーが不可視光照明を必要とする場合に、従来の照明を補完する役割を果たします。需要は、一般的な可視光アプリケーションよりも、特殊なシステムに集中しています。
- 家電製品: スマートフォン、ウェアラブル端末、カメラ、認証機器、スマートホーム機器などは、大量生産されるアプリケーションです。小型化、電力効率、および統合性は、購入における重要な検討事項となります。
- 銀行・金融サービス業界(BFSI): 銀行や金融機関は、本人確認と物理的なセキュリティを強化するために、赤外線対応の生体認証システムや監視システムを利用しています。こうした需要は、認証システムの近代化と不正対策インフラの整備に関連しています。
- 医療分野: 医療用モニタリング機器および診断機器は、生理学的測定や画像化に赤外線を使用します。構成部品の選定においては、再現性、性能検証済み、小型化、および患者の安全性への配慮がますます重視されるようになっています。
- 小売業: 小売業者は、赤外線を利用した監視システム、入退室管理システム、人物監視システム、自動化システムを導入しています。導入の可否は、カメラインフラ、分析機能の統合、そして目立たない照明に対する要件によって異なります。
- その他: その他の用途としては、産業用センシング、スマートインフラ、実験装置、特殊計測機器などが挙げられます。これらのニッチ市場は製品の多様化を支え、特殊な波長、出力レベル、パッケージ構成に対する需要を生み出しています。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
航空宇宙・防衛 |
中くらい |
暗視機能 |
スケーリング |
|
自動車 |
高い |
キャビンセンシング |
スケーリング |
|
一般照明業界 |
中くらい |
カメラ照明 |
成熟した |
|
家電 |
高い |
生体認証センシング |
成熟した |
|
金融サービス業界 |
中くらい |
安全なアクセス |
スケーリング |
|
健康管理 |
中くらい |
バイタルサインモニタリング |
スケーリング |
|
小売り |
低い |
スマート監視 |
スケーリング |
|
その他 |
低い |
産業用センシング |
新興 |
赤外線LED市場の成長要因と影響分析
自動車用センシング技術により、車両あたりの赤外線コンテンツが拡大
自動車用センシングにおいて、赤外線照明は新たな需要の牽引役となりつつあります。赤外線技術は、従来の暗視機能から、ドライバー、乗員、ジェスチャーのセンシング、さらには子供の存在検知へと拡大しています。カメラベースの安全機能の利用が増加するにつれ、車両1台あたりの照明需要も増加し、広角ビーム、高放射強度、堅牢性に対する需要も高まっています。電気自動車(EV)はさらに多くの電子機器を搭載し、車内インテリジェンスのための新たな機会を生み出しています。これは、発光体、光学系、ドライバーだけでなく、カメラモジュールにも影響を与えます。アプリケーションエンジニアリングの専門知識を持つサプライヤーは、設計サイクルが長くても、製品ライフサイクル全体を通して付加価値を高めることができ、認証取得に成功すれば安定した生産需要につながります。
生体認証により小型光エミッターの需要が増加
生体認証アプリケーションでは、携帯電話、アクセス制御システム、ATM、ネットワーク機器などで近赤外線波長のLEDに対する需要が高まっています。顔認証や虹彩認証ソリューションでは、さまざまな環境下で画像の完全性を維持するために照明制御が重要な考慮事項となり、適切な波長を選択し、照明の均一性を確保することが不可欠です。小型化により、より小型のカメラアセンブリにLEDを使用できるようになり、放射効率の向上はエネルギー消費量の削減に役立ちます。専用光源に頼るのではなく、最終製品にセンサーを組み込むサプライヤーが市場浸透を実現しています。銀行、空港、オフィス、住宅などのセキュリティ強化に加え、アクセス制御を通じて成長の機会があります。
医療モニタリングでは、検証済みの赤外線性能が求められる。
赤外線部品サプライヤーは、医療用途の拡大に伴い、調達環境がますます厳格化していくことを覚悟しなければなりません。パルスオキシメトリー、ウェアラブルモニター、光学診断機器では、光透過率と検出精度が求められるため、安定した発光体が不可欠です。また、規制上の制約から、メーカーは製品の様々な動作条件や多様なエンドユーザーを考慮する必要に迫られています。こうした状況下では、一貫した光学特性、製造プロセス、サプライチェーン能力を備えた製品を提供できるサプライヤーが競争優位性を獲得できるでしょう。医療用途における認証要件は、一般消費者向け用途に比べて厳しく、時間もかかりますが、承認されればより高い収益が見込めます。
赤外線LED市場の将来動向
高効率発光体により、より高密度なセンシングアーキテクチャが可能になる。
赤外線LED市場のトレンドとしては、放射効率の向上、熱負荷の低減、光学的フットプリントの縮小が挙げられます。将来の赤外線LEDは、高度な薄膜チップ設計と改良されたパッケージング光学系を採用することで、消費電力を比例的に増加させることなく、高い実効輝度を実現するでしょう。このような進化は、カメラモジュール内の発光体数の削減、民生機器の薄型化、そして熱設計の簡素化につながる可能性があります。車内監視では狭い車内での広いカバレッジが求められるため、このような進化は自動車用途において特に有用となるでしょう。同時に、業界は、検出器の感度向上と可視光による赤色放射の低減のために、既存の赤外線波長に基づいたより多くの波長オプションを提供することが期待されています。
用途に応じた波長により、センシング能力が拡大する
今後の製品開発においては、単なる照明以上の機能を必要とする製品において、波長のカスタマイズに重点を置くべきである。長波長赤外線は画像処理や識別を可能にする一方、近赤外線波長の最適化は生体認証カメラや車載カメラの機能を向上させることができる。さらに、センサーメーカーは、最適な性能を確保し、過剰な光パワーを低減するために、発光体と検出器を統合システムとして設計する必要がある。高密度発光は、機械的な課題や放熱に対処するために、高度なパッケージング技術が依然として必要となることを意味する。マシンビジョンシステム、健康モニタリングシステム、産業用センシングアプリケーションにおける進歩を踏まえると、波長構成機能を備え、エンジニアリングソリューションを提供する製品メーカーは、高付加価値プロジェクトへの参画に非常に適していると言えるだろう。
赤外線LED市場の機会
新興エレクトロニクス拠点近郊にパッケージングおよびアプリケーションエンジニアリング拠点を集中させる
赤外線LED市場の予測によると、拡大する電子機器クラスターの近くにパッケージング、テスト、およびアプリケーションエンジニアリングの能力を確立するサプライヤーにとって、大きなチャンスが生まれています。インド、東南アジア、および中央ヨーロッパの一部の地域は、成長を続ける自動車、家電、および産業分野の顧客へのアクセスを提供すると同時に、長い国際サプライチェーンへの依存度を低減できます。投資は、大量生産される標準化された製品だけでなく、複数のパッケージ形状と波長の組み合わせに対応できる柔軟な組立ラインを優先すべきです。現地の技術サポートは、認定サイクルを短縮し、顧客維持率を向上させることができます。カメラ、センサー、およびモジュールメーカーとの戦略的パートナーシップは、設計要件をより早期に把握することにもつながります。このような現地化は、既存のアジアのウェハー生産能力を補完すると同時に、回復力、対応力、および地域顧客への対応力を向上させることができます。
規制されたセンシングアプリケーション向けに統合型エミッタソリューションを構築する
2つ目の機会は、自動車、ヘルスケア、セキュリティ用途向けに設計された統合型赤外線ソリューションにあります。これらの分野では、認証要件が参入障壁となっています。サプライヤーは、エミッターと光学系、熱構造、ドライバ、または検出器マッチングガイダンスを組み合わせることで、顧客のシステム設計を簡素化できます。ヘルスケア用途では、ウェアラブルモニタリングに最適化された専用パッケージの可能性が広がり、自動車用途では、過酷な環境向けに認証された広角・高輝度製品の恩恵を受けることができます。投資は、信頼性試験、光学特性評価、および用途固有のリファレンスデザインに重点を置くべきです。モジュールメーカーとのパートナーシップは、検証済みのアーキテクチャにコンポーネントの性能を組み込むことで、導入を加速させることができます。このアプローチは、特に顧客が長期的な供給と文書化されたコンポーネントの動作を重視する場合、スイッチングコストを増加させ、コモディティ化された価格設定へのリスクを軽減することができます。
最近の動向
- 2026年6月:THEON Internationalは、Carlyleと独占契約を締結し、HGH Systèmes Infrarouges(HGH Infrared)を企業価値約3億ユーロで買収することになった。この買収により、THEONはマルチドメインのインテリジェンス、監視、偵察(ISR)および対UASソリューション分野へと事業を拡大することになる。
- 2026年3月:VIGO Photonicsは、InfraRed Associatesの資産を840万ドルで買収し、米国における事業基盤を強化するとともに、赤外線検出器の能力を増強した。この買収により、VIGOは防衛、産業、医療、科学分野における事業範囲を拡大する。
- 2026年6月:カーライルは、防衛、セキュリティ、産業用途向けの電気光学および赤外線技術を提供するHGHインフラレッドシステムズの株式売却に関して、THEONインターナショナルと独占交渉を開始した。提案されている取引は、THEONが発表したHGHの取引と同一のものであり、最終合意を条件としている。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -