
Marché des LED infrarouges : taille, part de marché et prévisions 2034
Taille et prévisions du marché des LED infrarouges (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par gamme spectrale (700-1500 nm, 1500-1750 nm et > 1750 nm) ; application (imagerie, éclairage, surveillance, biométrie et détection optique) ; utilisateur final (aérospatiale et défense, automobile, éclairage général, électronique grand public, banque, finance et assurance, santé, commerce de détail et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002038
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
809,91 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
2 035,33 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
10,78 %
taux de croissance
Marché adressable
12 590,75 millions de dollars américains
(2026-2034)
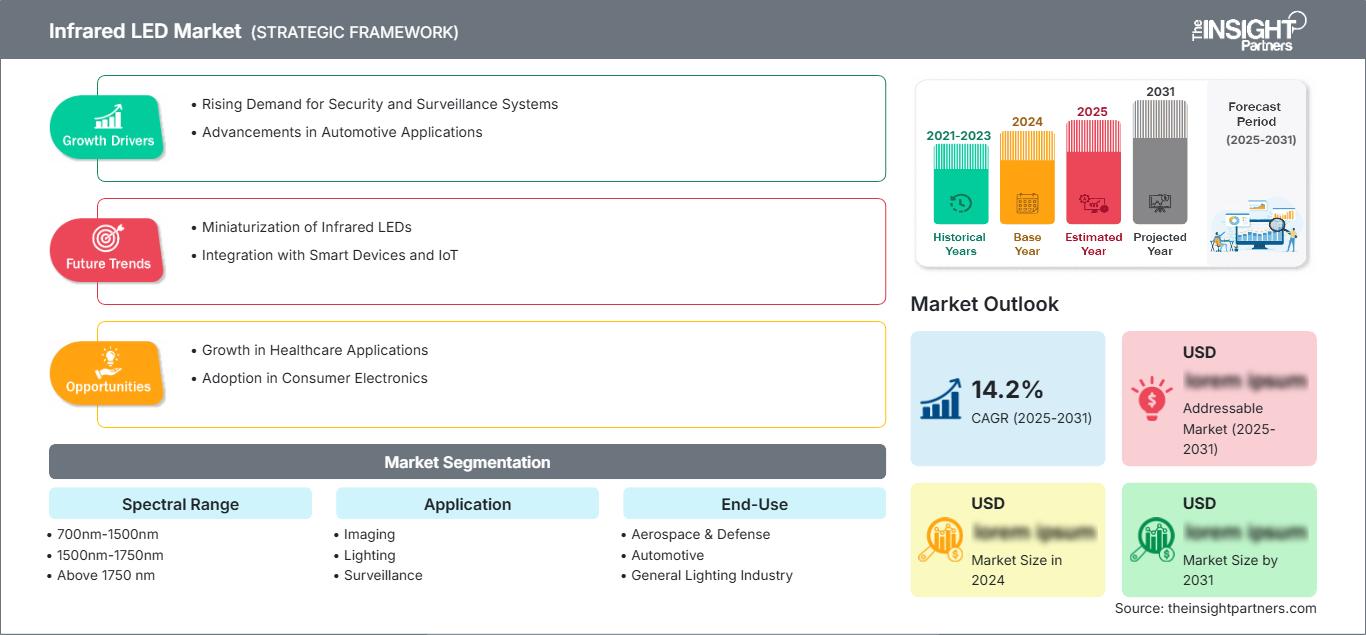
Le marché des LED infrarouges était évalué à 809,91 millions de dollars américains en 2025 et devrait atteindre 2 035,33 millions de dollars américains d’ici 2034, enregistrant un TCAC de 10,78 % sur la période 2026-2034. Ce marché reflète le déploiement croissant d’émetteurs infrarouges dans les domaines de la détection, de l’imagerie, de la surveillance, de la biométrie, du contrôle automobile et des équipements médicaux, les progrès réalisés en matière d’efficacité optique, de gestion thermique, de conditionnement et de contrôle de la longueur d’onde renforçant l’adoption de ces technologies dans les applications à grand volume et à hautes performances.
L'Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) estimée entre 9,6 % et 10,4 % d'ici 2034, portée par les capteurs automobiles, l'authentification biométrique, la surveillance médicale et les infrastructures de sécurité. La région bénéficie de compétences reconnues en conception de semi-conducteurs et en intégration de systèmes à forte valeur ajoutée. La taille de son marché des LED infrarouges est également influencée par l'attention portée par les autorités réglementaires à la précision des capteurs médicaux et par le déploiement croissant des technologies de surveillance par caméra dans les véhicules, les bâtiments et les environnements industriels.
Analyse et perspectives du marché des LED infrarouges
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 21 à 25 % pour les LED infrarouges en 2025 et connaître une croissance annuelle composée de 9,6 à 10,4 % entre 2026 et 2034, grâce aux capteurs automobiles, aux dispositifs médicaux, aux systèmes de sécurité et aux infrastructures d'imagerie avancées.
- États-Unis : On estime que les États-Unis représenteront 74 à 78 % des revenus nord-américains en 2025 et connaîtront une croissance annuelle composée de 9,6 à 10,4 %, tirée par les secteurs de la santé, de la défense, de l'automobile et des applications biométriques.
- Europe : L'Europe devrait représenter une part de 17 à 21 % en 2025 et progresser à un TCAC de 8,9 à 9,7 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande en matière de détection automobile, d'imagerie industrielle et de soins de santé.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché estimée entre 47 et 51 % en 2025 et devrait enregistrer un TCAC de 10,9 à 11,7 %, tirée par la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde grâce à la fabrication de produits électroniques et aux technologies automobiles.
- Segment le plus important : L’électronique grand public devrait représenter une part de marché estimée entre 43 et 47 % en 2025, avec un TCAC de 9,8 à 10,6 % entre 2026 et 2034, grâce aux dispositifs de détection et d’authentification à grand volume.
- Segment à forte croissance : Le secteur automobile devrait représenter une part de marché estimée entre 13 et 17 % en 2025 et devrait croître à un TCAC de 11,8 à 12,8 % jusqu'en 2034, reflétant l'adoption des systèmes ADAS et de la détection dans l'habitacle.
- Principales entreprises analysées en détail : Epileds, Epistar, Everlight Electronics, Nichia, Vishay Intertechnology, OSRAM Opto Semiconductors, Kinbright Electronics, High Power Lighting, Lextar Electronics et Excelitas Technologies.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des LED infrarouges a vu ses applications s'étendre au-delà des utilisations traditionnelles de télécommande et d'éclairage pour s'étendre à des applications de détection plus avancées. Les dispositifs à couches minces modernes, les couches épitaxiales améliorées, la miniaturisation et une gestion thermique optimisée ont permis d'accroître l'intensité lumineuse malgré la réduction de la taille des composants. La précision de la longueur d'onde, la sécurité oculaire, la stabilité des impulsions et la stabilité thermique deviennent des critères essentiels avec la multiplication des systèmes de détection dans les habitacles automobiles, des caméras biométriques, de la vision industrielle et des dispositifs médicaux portables.
La demande future devrait s'élargir à mesure que les marchés émergents augmentent le nombre d'objets connectés, d'électronique automobile, de technologies de surveillance et de services médicaux. La certification automobile stimulera la demande d'émetteurs plus fiables, tandis que la certification des dispositifs médicaux favorisera les fournisseurs capables de démontrer la fiabilité de leur signal optique. La régionalisation croissante de la production électronique encourage une plus grande localisation des processus d'encapsulation, de test et d'ingénierie d'application des LED infrarouges. Tous ces éléments convergent vers une base de fournisseurs plus spécialisés.
Rapport sur le marché des LED infrarouges : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 809,91 millions de dollars américains |
| Taille du marché d'ici 2034 | 2 035,33 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 10,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des LED infrarouges
Le marché des LED infrarouges est de plus en plus associé à l'intensité de détection, et non plus seulement au volume d'éclairage. Les constructeurs automobiles utilisent des sources lumineuses infrarouges avec des caméras pour la détection du conducteur et des passagers, tandis que les téléphones, les systèmes de contrôle d'accès et les objets connectés les utilisent pour l'authentification et les mesures physiologiques. La chaîne de valeur comprend l'épitaxie, la fabrication de plaquettes, la production de puces, le conditionnement, l'optique, le circuit de commande, le module et l'intégration système. Par conséquent, la demande pour ces composants dépend non seulement de leurs spécifications, mais aussi de leur attrait dans les applications en aval.
En réalité, l'offre reste tributaire des capacités de production de semi-conducteurs en Asie et de la disponibilité des matériaux, notamment des composés à base de gallium, largement utilisés en optoélectronique infrarouge. Le coût des plaquettes, le conditionnement et les cycles de qualification influent sur le prix des composants et les délais de livraison. La disponibilité de composants adaptés à différentes longueurs d'onde et conditionnements permettra de répondre aux divers besoins des clients, tandis que les projets pour l'automobile et les dispositifs médicaux exigent de longs cycles de qualification.
Le rapport sur le marché des LED infrarouges révèle une structure concurrentielle où s'affrontent les grands acteurs de l'optoélectronique et les fournisseurs spécialisés en LED et composants photoniques. Nichia et OSRAM Opto Semiconductors privilégient les LED hautes performances et les solutions optiques adaptées à des applications spécifiques ; Vishay Intertechnology et Everlight Electronics proposent des gammes complètes de composants infrarouges. Epistar, Epileds et Lextar Electronics apportent leur expertise en semi-conducteurs et en packaging, tandis qu'Excelitas Technologies se concentre sur la photonique et la détection.
Les priorités de développement incluent une efficacité radiante accrue, des formats plus compacts, la certification pour les véhicules et la diversification des longueurs d'onde. La tendance est au positionnement des composants en fonction de l'ensemble des besoins applicatifs, et non plus seulement des LED. Cela comprend l'intégration de l'optique, la prise en compte des contraintes thermiques, les tests de fiabilité et la compatibilité avec les architectures de caméras ou de capteurs. La compétitivité repose désormais sur l'ingénierie des systèmes, la protection de la propriété intellectuelle, l'échelle de production et le support client, du prototypage à la production en série.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des LED infrarouges : Perspectives stratégiques
Perspectives régionales
Marché des LED infrarouges en Amérique du Nord
L'Amérique du Nord devrait représenter de 21 à 25 % des revenus mondiaux en 2025 et sa croissance annuelle composée devrait se situer entre 9,6 et 10,4 % jusqu'en 2034. Les États-Unis concentrent la demande régionale, soutenue par l'électronique automobile, l'imagerie militaire, le contrôle d'accès biométrique, les applications médicales et la vision industrielle. Le Canada contribue quant à lui dans les secteurs de l'aérospatiale, des mines et des systèmes de détection.
La surveillance de l'habitacle automobile revêt une importance croissante, car les systèmes de sécurité utilisent l'éclairage infrarouge et des caméras pour évaluer la vigilance du conducteur et l'occupation des passagers. Un autre domaine d'application majeur est celui de la santé, où le besoin d'applications techniquement complexes se fait sentir en raison de la prévisibilité des performances des dispositifs optiques.
Marché américain des LED infrarouges
On estime que les États-Unis représenteront 74 à 78 % du marché nord-américain des LED infrarouges en 2025, avec une croissance annuelle de 9,6 à 10,4 % jusqu'en 2034. Ce marché est porté par les besoins en imagerie de défense, identification biométrique, surveillance médicale, capteurs automobiles et dispositifs de sécurité. Des entreprises comme Vishay Intertechnology et Excelitas Technologies répondent aux besoins nationaux en matière de développement d'applications.
On observe une demande croissante d'émetteurs infrarouges de petite taille associés à des détecteurs dans les secteurs automobile et médical. L'oxymétrie de pouls en santé illustre l'importance d'une performance optique contrôlée et vérifiée, tandis que la fiabilité face aux variations de température et aux vibrations est une exigence essentielle dans les projets automobiles.
Marché européen des LED infrarouges
On estime que l'Europe détiendra entre 17 et 21 % du marché des LED infrarouges en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,9 à 9,7 %. L'Allemagne est en tête dans la région, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. La demande est soutenue par l'ingénierie automobile, l'automatisation industrielle, la sécurité et les applications médicales, tandis que les réglementations en matière de sécurité des véhicules encouragent l'intégration de capteurs infrarouges.
Le Royaume-Uni connaît une demande croissante dans les secteurs de l'aérospatiale, de la défense, de la santé et de la sécurité. L'Allemagne entrevoit un fort potentiel dans l'ingénierie automobile, les machines industrielles et les applications de vision industrielle. La demande française provient des industries aérospatiale, de la défense et médicale, tandis que l'Italie et l'Espagne présentent des perspectives intéressantes pour les pièces automobiles, l'automatisation industrielle, la sécurité des commerces et les équipements médicaux. La préférence pour les émetteurs à haut rendement énergétique et à spectre constant s'accentue.
Marché des LED infrarouges en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 47 et 51 % du marché des LED infrarouges en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 10,9 à 11,7 %, ce qui en fait la région leader. La Chine est en tête, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie, dont les principaux moteurs de demande sont l'assemblage électronique et la fabrication automobile.
La Chine tire profit du développement de la fabrication optoélectronique, tandis que le Japon et la Corée du Sud apportent leur soutien dans les domaines de la détection et de l'électronique grand public. L'Inde accroît ses capacités d'assemblage électronique et de production automobile, tandis que l'Australie contribue aux secteurs minier, de la sécurité et de la détection.
Marché des LED infrarouges au Moyen-Orient et en Afrique
Le marché des LED infrarouges au Moyen-Orient et en Afrique est plus restreint mais en expansion, soutenu par les infrastructures énergétiques, les systèmes de sécurité, la modernisation des soins de santé et les investissements dans les bâtiments intelligents. L'Arabie saoudite domine le marché régional, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que le reste de la région MENA demeure fragmenté entre les applications industrielles et publiques.
La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 8,1 % à 9,0 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis privilégient les infrastructures intelligentes et la sécurité, tandis que l'Afrique du Sud mise davantage sur les applications industrielles et minières. La surveillance du secteur énergétique, la surveillance périmétrique et les équipements médicaux offrent des opportunités pour les émetteurs infrarouges robustes, capables de fonctionner de manière fiable dans des conditions environnementales difficiles.
Analyse de segmentation
Gamme spectrale
Le segment des gammes spectrales devrait connaître une croissance annuelle composée de 10,2 % à 11,1 % entre 2026 et 2034. Les longueurs d'onde du proche infrarouge restent essentielles pour les appareils photo, les systèmes biométriques et les plateformes de détection, tandis que les longueurs d'onde plus longues gagnent en importance dans les applications d'imagerie spécialisée et d'analyse des matériaux. Le marché des LED infrarouges s'étend donc des émetteurs standardisés aux solutions spectrales adaptées à des applications spécifiques.
- 700 nm-1500 nm : Cette gamme demeure la principale bande commerciale car elle offre une compatibilité élevée avec les détecteurs, caméras, modules biométriques et capteurs automobiles à base de silicium. La demande privilégie une forte intensité de rayonnement, des boîtiers compacts et une dissipation thermique efficace.
- 1500 nm-1750 nm : L’adoption de cette technologie se concentre dans les systèmes de détection et d’imagerie spécialisés, où les longueurs d’onde plus élevées permettent de révéler des informations inaccessibles par l’imagerie visible ou proche infrarouge conventionnelle. Son importance stratégique croît avec la diversification des applications liées à l’infrarouge à ondes courtes (SWIR).
- Au-delà de 1750 nm : cette bande répond à des besoins spécifiques dans les domaines industriel, scientifique et de la détection. La demande est davantage liée à l’application, les décisions d’achat étant influencées par la compatibilité des détecteurs, les pertes optiques, les exigences thermiques et les performances globales du système.
Application
Le segment des applications devrait enregistrer un TCAC de 10,6 % à 11,5 % entre 2026 et 2034. L'imagerie, la surveillance, la biométrie et la détection optique nécessitent de plus en plus un éclairage infrarouge contrôlé, tandis que l'éclairage demeure un élément important des architectures de caméras et de sécurité existantes. Ce segment bénéficie d'une intelligence accrue des capteurs et de l'intégration directe des émetteurs dans des modules électroniques compacts.
- Imagerie : L’éclairage infrarouge améliore la capture d’images en conditions de faible luminosité et est utilisé en vision industrielle, en imagerie médicale et pour les inspections spécialisées. La demande se porte de plus en plus sur des émetteurs compacts à haut rendement et à profil de faisceau précisément contrôlé.
- Éclairage : L’éclairage infrarouge demeure essentiel pour l’éclairage des caméras, la vision nocturne et les environnements contrôlés. Les acheteurs privilégient la fiabilité, l’efficacité et la compatibilité avec les capteurs d’image, tout en conservant des caractéristiques thermiques acceptables.
- Surveillance : Les caméras de sécurité et les systèmes de contrôle d’accès utilisent des émetteurs infrarouges pour assurer la visibilité sans éclairage visible. Le développement de ce secteur est favorisé par le déploiement accru de caméras connectées, la surveillance périmétrique et l’analyse vidéo intelligente.
- Biométrie : Les systèmes de reconnaissance faciale, irienne et veineuse nécessitent un éclairage stable et une longueur d’onde constante. Les fournisseurs de composants acquièrent une valeur stratégique en prenant en charge les conceptions miniatures et les plateformes d’authentification à haut débit.
- Détection optique : La détection optique utilise des sources infrarouges pour les mesures de distance, physiologiques, environnementales et industrielles. Son adoption est favorisée par l’amélioration de la sensibilité des détecteurs et l’intégration croissante des fonctions de détection dans les équipements connectés.
Utilisation finale
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 10,9 % à 11,8 % entre 2026 et 2034. L'électronique grand public assure la production à grande échelle, tandis que les applications automobiles et médicales exigent de plus en plus d'émetteurs qualifiés et performants. La structure de ce segment reflète une transition des composants standardisés vers des conceptions spécifiques à l'application, des exigences de fiabilité accrues et des architectures de détection intégrées.
- Aérospatiale et défense : Les émetteurs infrarouges sont utilisés dans les équipements de surveillance, de ciblage, de vision nocturne et de détection, où la fiabilité et la robustesse environnementale sont essentielles. Les achats privilégient généralement les composants qualifiés et les longs cycles de vie des produits.
- Automobile : Les systèmes automobiles utilisent des sources infrarouges pour la surveillance du conducteur, la détection des occupants, la reconnaissance gestuelle et la détection avancée. L’intégration croissante de l’électronique et des systèmes de sécurité renforce les exigences relatives aux composants.
- Industrie de l'éclairage général : Les émetteurs infrarouges complètent l'éclairage conventionnel lorsque des caméras ou des capteurs nécessitent un éclairage invisible. La demande se concentre sur les systèmes spécialisés plutôt que sur les applications courantes à lumière visible.
- Électronique grand public : smartphones, objets connectés, appareils photo, dispositifs d’authentification et équipements domotiques représentent des applications à grande échelle. La miniaturisation, l’efficacité énergétique et l’intégration sont des critères d’achat essentiels.
- Secteur BFSI : Les banques et les institutions financières utilisent des systèmes biométriques et de surveillance infrarouges pour renforcer la vérification d’identité et la sécurité physique. Cette demande est liée à la modernisation de l’authentification et des infrastructures de lutte contre la fraude.
- Santé : Les équipements de surveillance et de diagnostic médical utilisent la lumière infrarouge pour les mesures physiologiques et l’imagerie. Le choix des composants privilégie de plus en plus la reproductibilité, les performances validées, la compacité et la sécurité des patients.
- Commerce de détail : Les détaillants déploient des systèmes de surveillance infrarouge, de contrôle d’accès, de surveillance des personnes et des systèmes automatisés. L’adoption de ces systèmes dépend de l’infrastructure de caméras, de l’intégration des données analytiques et des exigences en matière d’éclairage discret.
- Autres applications : Parmi les autres domaines d’application, citons la détection industrielle, les infrastructures intelligentes, les équipements de laboratoire et l’instrumentation spécialisée. Ces créneaux favorisent la diversification des produits et créent une demande pour des longueurs d’onde, des niveaux de puissance et des configurations de boîtier inhabituels.
Aperçu des opportunités
|
Utilisation finale |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Aérospatiale et défense |
Moyen |
Vision nocturne |
Mise à l'échelle |
|
Automobile |
Haut |
Détection de cabine |
Mise à l'échelle |
|
Industrie générale de l'éclairage |
Moyen |
Éclairage de la caméra |
Mature |
|
Électronique grand public |
Haut |
Détection biométrique |
Mature |
|
BFSI |
Moyen |
Accès sécurisé |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Surveillance des signes vitaux |
Mise à l'échelle |
|
Vente au détail |
Faible |
Surveillance intelligente |
Mise à l'échelle |
|
Autres |
Faible |
Détection industrielle |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des LED infrarouges
Les capteurs automobiles augmentent la teneur en infrarouge par véhicule
Dans le domaine de la détection automobile, l'éclairage infrarouge devient un facteur de demande croissant, la technologie infrarouge s'étendant de la vision nocturne traditionnelle à la détection du conducteur, des occupants et des gestes, ainsi qu'à la détection de présence d'enfants. L'utilisation accrue de systèmes de sécurité basés sur des caméras implique un besoin d'éclairage plus important par véhicule, ainsi qu'une demande accrue de faisceaux larges, d'une intensité lumineuse élevée et d'une grande robustesse. Les véhicules électriques intègrent davantage d'électronique et offrent de nouvelles possibilités pour l'intelligence embarquée. Ceci affecte non seulement les émetteurs, les systèmes optiques et les capteurs, mais aussi les modules de caméra. Les fournisseurs possédant une expertise en ingénierie d'application peuvent ainsi apporter une plus grande valeur ajoutée tout au long du cycle de vie du produit, même si le cycle de conception est long, tandis qu'une qualification réussie garantit une demande de production stable.
L'authentification biométrique accroît la demande d'émetteurs optiques compacts
Dans le domaine de la vérification biométrique, la demande en LED à infrarouge proche est croissante pour les téléphones mobiles, les systèmes de contrôle d'accès, les distributeurs automatiques de billets et les appareils connectés. Pour les solutions de reconnaissance faciale et d'iris, la maîtrise de l'éclairage est essentielle pour préserver l'intégrité de l'image dans différents environnements. Il est donc crucial de choisir une longueur d'onde adaptée et de garantir l'uniformité de l'éclairage. La miniaturisation des composants permet l'intégration de LED dans des caméras plus petites, tandis qu'une meilleure efficacité lumineuse contribue à réduire la consommation d'énergie. La pénétration du marché est assurée par les fournisseurs qui intègrent des capteurs dans leurs produits finaux, plutôt que de recourir à des sources lumineuses dédiées. Outre les améliorations de sécurité dans les banques, les aéroports, les bureaux et les résidences, le contrôle d'accès offre également de réelles perspectives de croissance.
La surveillance des soins de santé accroît les exigences en matière de performances infrarouges validées
Les fournisseurs de composants infrarouges doivent se préparer à un environnement d'approvisionnement de plus en plus exigeant, notamment en raison des applications médicales. L'oxymétrie de pouls, les moniteurs portables et les diagnostics optiques nécessitent des émetteurs homogènes, compte tenu des exigences de contrôle de la transmission et de la détection de la lumière. Par ailleurs, les fabricants doivent désormais prendre en compte les diverses conditions de fonctionnement et les différents utilisateurs finaux de leurs produits, en raison des contraintes réglementaires. De ce fait, les fournisseurs capables de proposer des produits aux propriétés optiques, aux processus et à la chaîne d'approvisionnement constants bénéficieront d'un avantage concurrentiel. Les exigences de qualification dans le secteur de la santé sont plus strictes que pour les applications grand public et leur obtention est plus longue, mais plus rentable une fois approuvée.
Tendances futures du marché des LED infrarouges
Des émetteurs à plus haut rendement permettent des architectures de détection plus denses.
Les tendances du marché des LED infrarouges incluent l'amélioration de l'efficacité énergétique, la réduction de la dissipation thermique et la miniaturisation des composants optiques. Les futures LED infrarouges intégreront des puces à couches minces de conception avancée et des systèmes optiques d'encapsulation optimisés, permettant d'atteindre des intensités utiles élevées sans augmentation proportionnelle de la consommation d'énergie. Cette évolution pourrait se traduire par une réduction du nombre d'émetteurs dans les modules de caméras et la conception d'appareils grand public plus fins, tout en simplifiant la gestion thermique. Ces évolutions seraient particulièrement utiles pour les applications automobiles, la surveillance de l'habitacle nécessitant une couverture plus étendue dans des espaces restreints. Parallèlement, l'industrie devrait proposer davantage de longueurs d'onde, basées sur les longueurs d'onde infrarouges actuelles, pour une meilleure sensibilité des détecteurs et une réduction du rayonnement rouge visible.
Les longueurs d'onde spécifiques à l'application élargissent les capacités de détection
Le développement de produits à venir devrait privilégier la personnalisation de la longueur d'onde pour les produits nécessitant plus qu'un simple éclairage. L'infrarouge lointain pourrait permettre l'imagerie et l'identification, tandis que l'optimisation de la longueur d'onde du proche infrarouge peut améliorer les performances des caméras biométriques et automobiles. De plus, les fournisseurs de capteurs doivent concevoir l'émetteur et le détecteur comme un système intégré, garantissant des performances optimales et réduisant la consommation d'énergie optique excessive. L'émission à haute densité implique toujours le recours à des solutions de conditionnement avancées pour relever les défis mécaniques et la dissipation thermique. Compte tenu des progrès réalisés dans les systèmes de vision industrielle, les systèmes de surveillance de la santé et les applications de détection industrielle, les fournisseurs de produits offrant des capacités de configuration de la longueur d'onde et des solutions d'ingénierie seront bien placés pour participer à des projets à forte valeur ajoutée.
Opportunités du marché des LED infrarouges
Localiser l'ingénierie du conditionnement et des applications à proximité des pôles électroniques émergents
Les prévisions du marché des LED infrarouges mettent en évidence des opportunités pour les fournisseurs qui développent des capacités d'encapsulation, de test et d'ingénierie d'application à proximité des pôles électroniques en pleine expansion. L'Inde, l'Asie du Sud-Est et certaines régions d'Europe centrale offrent un accès à une clientèle croissante dans les secteurs de l'automobile, de l'électronique grand public et de l'industrie, tout en réduisant la dépendance aux longues chaînes d'approvisionnement internationales. Les investissements devraient privilégier les lignes d'assemblage flexibles, capables de prendre en charge de multiples géométries d'encapsulation et combinaisons de longueurs d'onde, plutôt que de se concentrer uniquement sur les produits standardisés à grand volume. Un support technique local peut raccourcir les cycles de qualification et améliorer la fidélisation de la clientèle. Des partenariats stratégiques avec les fabricants de caméras, de capteurs et de modules peuvent également permettre d'anticiper les exigences de conception. Cette localisation peut compléter les capacités de production de plaquettes existantes en Asie, tout en améliorant la résilience, la réactivité et la couverture régionale de la clientèle.
Concevoir des solutions d'émetteurs intégrés pour les applications de détection réglementées
Une seconde opportunité réside dans les solutions infrarouges intégrées destinées aux secteurs de l'automobile, de la santé et de la sécurité, où les exigences de qualification constituent des barrières à l'entrée. Les fournisseurs peuvent combiner les émetteurs avec des systèmes optiques, des structures thermiques, des circuits de commande ou des guides d'adaptation des détecteurs afin de simplifier la conception des systèmes pour leurs clients. Les applications médicales offrent un potentiel pour des solutions spécialisées optimisées pour la surveillance portable, tandis que les programmes automobiles peuvent tirer parti de produits à faisceau large et haute intensité, qualifiés pour les environnements exigeants. Les investissements doivent se concentrer sur les tests de fiabilité, la caractérisation optique et les conceptions de référence spécifiques à l'application. Les partenariats avec les fabricants de modules peuvent accélérer l'adoption en intégrant les performances des composants dans des architectures validées. Cette approche peut augmenter les coûts de changement et réduire l'exposition à la banalisation des prix, en particulier lorsque les clients privilégient la disponibilité à long terme et la documentation du comportement des composants.
Développements récents
- Juin 2026 : THEON International a conclu un accord d’exclusivité avec Carlyle pour l’acquisition de HGH Systèmes Infrarouges (HGH Infrared) pour une valeur d’entreprise d’environ 300 millions d’euros. Cette acquisition permettrait à THEON d’étendre ses activités aux solutions de renseignement, de surveillance et de reconnaissance (ISR) multidomaines et de lutte anti-drones.
- Mars 2026 : VIGO Photonics a finalisé l’acquisition des actifs d’InfraRed Associates pour 8,4 millions de dollars, renforçant ainsi sa présence aux États-Unis et ajoutant des capacités de détection infrarouge. Cette opération étend la portée de VIGO sur les marchés de la défense, de l’industrie, du médical et de la recherche scientifique.
- Juin 2026 : Carlyle a entamé des négociations exclusives avec THEON International en vue de la vente de sa participation dans HGH Infrared Systems, fournisseur de technologies électro-optiques et infrarouges pour les secteurs de la défense, de la sécurité et de l’industrie. L’opération proposée est identique à celle annoncée par THEON concernant HGH et reste soumise à la conclusion d’accords définitifs.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -