
電子洗浄サルヴァント市場:規模・成長・予測 2034
電子機器洗浄溶剤市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品タイプ別(グリコールおよびグリコールエーテル、臭素系溶剤、フッ素系溶剤、配合炭化水素溶剤、その他)、用途別(機器製造、サービス、修理)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008071
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
28億4000 万米ドル
基準年値
2034年の予測
55億 2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.66 %
成長率
対象市場
376億4000 万米ドル
(2026年~2034年)
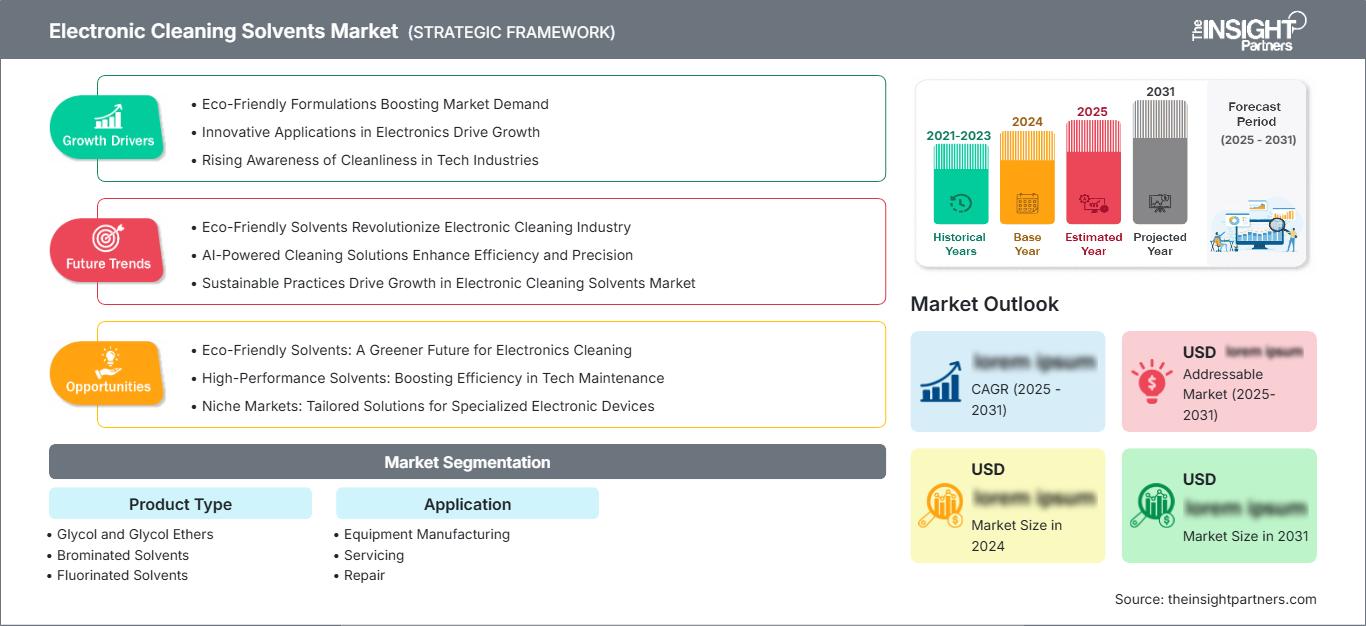
電子機器洗浄溶剤市場の規模は、2025年に28億4,000万米ドルと評価され、2034年までに55億2,000万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は7.66%です。この市場は、電子機器アセンブリや機器からフラックス、油、微粒子、酸化物、水分、その他の汚染物質を除去するために使用される特殊化学品を対象としています。製品タイプ別では、グリコールおよびグリコールエーテル、臭素系溶剤、フッ素系溶剤、配合炭化水素系溶剤に分類され、用途別では、機器製造、保守、修理に分類されます。
北米は、半導体製造、航空宇宙エレクトロニクス、自動車エレクトロニクス、データセンターインフラ、産業機器メンテナンスに支えられた、成熟しているものの技術的に要求水準の高い市場です。同地域は、2025年には世界の電子機器洗浄溶剤市場の約29%を占めると推定され、2034年まで年平均成長率(CAGR)約6.8%で拡大すると予測されています。高毒性および高環境負荷の化学物質に対する規制圧力により、ユーザーは地球温暖化係数(GWP)が低く、不燃性で残留物のない代替品を選定するよう促されています。2025年1月、通電中の電気機器洗浄におけるパークロロエチレンの使用に関する米国の規制ガイダンスにより、溶剤の選択、プロセス制御、およびより安全な代替品の重要性がさらに高まりました。
電子機器洗浄溶剤市場の評価と洞察
- 北米:この地域は2025年時点で世界の電子機器洗浄溶剤市場の約29%を占め、年平均成長率(CAGR)は約6.8%で成長すると予測されています。成熟した電子機器、航空宇宙、産業制御、自動車の生産基盤が継続的な需要を支える一方、環境および労働安全衛生上の要件が製品の改良を加速させています。これは、汎用洗浄液ではなく、用途に特化した化学物質への緩やかな移行を意味します。
- 米国:米国は2025年時点で北米市場の約84%を占め、年平均成長率(CAGR)約6.7%で拡大すると予測されている。半導体、防衛、航空宇宙、データセンター、自動車エレクトロニクスといった用途が需要を支える一方、化学物質規制により、メーカーは従来の塩素系溶剤やその他の懸念される溶剤に代わる代替品の開発を促されている。
- 欧州:欧州は2025年時点で世界市場の約25%を占め、年平均成長率(CAGR)は約6.9%で成長すると予測されています。ドイツ、英国、フランス、イタリアは、エレクトロニクス、自動車、産業、航空宇宙分野において大きな需要を誇っています。規制遵守、作業員の安全、VOC管理、低GWP化学物質といった要素は、単なる洗浄力よりも強力な差別化要因となっています。
- アジア太平洋地域:アジア太平洋地域は2025年までに世界の需要の約37%を占め、年平均成長率(CAGR)約9.1%で成長すると予測されています。中国、日本、韓国、インドは、電子機器製造、半導体投資、自動車用電子機器生産、そして拡大する修理エコシステムを統合しています。この地域のサプライチェーンの深さは、溶剤サプライヤーにとって、地域に特化した配合や技術サービスを開発する機会を与えています。
- 最大のセグメント:機器製造は最大のアプリケーションセグメントであり、年平均成長率(CAGR)約8.0%で拡大すると予想されています。洗浄は、プリント基板の組み立て、部品製造、精密機器の製造、最終検査のワークフローに直接組み込まれているため、プロセスの信頼性と残留物管理が重要な購入基準となります。
- 高成長分野:配合型炭化水素溶剤は、年平均成長率(CAGR)約8.8%を記録すると予想されています。その成長は、速乾性、残留物のない洗浄、特定のプラスチックやエラストマーとの適合性、そして規制対象の化学物質に代わる実用的な代替品を求めるユーザーからの需要によって支えられています。
- 詳細に分析された主要企業: 3M社、AWチェスタートン社、アルベマール社、CRCインダストリーズ社、マクダーミッド・アルファ・エレクトロニクス・ソリューションズのブランドであるエレクトロルーブ社、ハネウェル・インターナショナル社、ライオンデルバセル・インダストリーズ社、ミラー・スティーブンソン社、イリノイ・ツール・ワークス社、ゼストロン社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
電子機器洗浄業界は、脱脂洗浄から精密洗浄へと進化を遂げてきました。現代の回路基板、コネクタ、センサー、光ファイバーケーブル、小型組立部品は、形状がより複雑化し、プラスチック、コーティング剤、ゴム状物質、金属材料の影響を受けやすくなっています。そのため、メーカー各社が提供する溶剤は、残留物レベル、蒸発速度、材料適合性、可燃性、溶解力、環境への配慮といった要素を考慮して選定されています。これらの溶剤には、従来のアルコール系および炭化水素系洗浄液に加え、臭素系およびフッ素系精密洗浄液が含まれます。
生産条件も同時に変化しています。洗浄剤の選定は、装置の選定、処理温度、攪拌、乾燥、密閉、回収方法などと並行して行われます。単一の溶媒では極性および非極性の汚染物質を効果的に溶解できない場合、共溶媒システムがますます普及しています。電子機器洗浄技術の最近の進歩は、汚染物質の種類、基材、洗浄プロセスを考慮した適切な溶媒の選定に重点を置いています。
今後2034年まで、商業化の動向としては、可能な限り低GWP、低残留性、不燃性、PFAS(パーフルオロアルキル化合物)に配慮した製剤が主流となるでしょう。電子機器メーカーは、短い認証プロセスと製造拠点に近い場所での信頼性の高い化学物質供給を求めるため、サプライチェーンは地域化が進むと考えられます。アジア太平洋地域における半導体および自動車用電子機器製造の集積、その他ハイテク製造への投資は、現地での製剤開発と技術サポート能力の向上に貢献するでしょう。
規制環境は製品選定において重要な要素となるでしょう。PCEなどの化学物質に対する規制上の制約や、フッ素系化学物質に対する規制強化により、認証取得はより困難かつ高コストになっています。一方、精密な洗浄が求められるため、代替溶剤が洗浄効果と材料適合性を維持する必要があり、単純な切り替えは不可能です。こうした状況は、サプライヤーにとって、化学物質、プロセス認証、機器適合性、溶剤回収を組み合わせたソリューションを提供する機会を生み出しています。
電子機器洗浄溶剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億4000万米ドル |
| 2034年までの市場規模 | 55億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.66% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電子機器洗浄溶剤市場分析
一般的なメンテナンスよりも、汚染に敏感な製造工程からの需要が高まっています。これらの工程には、プリント基板(PCB)組立によるフラックスやはんだの残留物、精密部品製造による油や微粒子、コネクタやスイッチの酸化、そして半導体製造におけるますますクリーンな表面などが含まれます。そのため、電子機器用洗浄溶剤の需要増加は、電子機器の生産量とアセンブリの機能密度の向上に直接的に結びついています。一例として、CRC Industries社は、接点、スイッチ、モーター、リレー、コネクタ、バスバー、センサー、および関連機器向けの電子機器用洗浄製品を販売しています。
バリューチェーンの観点から見ると、まず特殊化学品メーカーが溶剤や中間体を供給し、次に配合担当者が溶剤の特性最適化に取り組みます。機器メーカーは、スプレー、浸漬、超音波、蒸気脱脂、手動プロセスなど、さまざまな方法で配合性能をテストします。最後に、電子機器メーカーや保守会社は、部品の材質や汚染特性に基づいて配合を認定します。したがって、配合の切り替えコストは、プロセスの検証、適合性テスト、従業員のトレーニング、新しい安全ポリシーの設定といった作業から生じます。
電子機器洗浄溶剤市場レポートによると、競争は製品の入手可能性だけにとどまらないことが明らかになっています。ハネウェルは、Solstice PFを金属、プラスチック、電子部品向けの低GWP精密洗浄剤、および蒸気脱脂、回路洗浄、エアゾール用途向け製品として位置付けています。ミラー・スティーブンソンも同様に、迅速な蒸発、残留物除去、プラスチック、エラストマー、金属との適合性を重視した電子機器洗浄溶剤を販売しています。
新たな戦略パラダイムは、配合の専門化と環境性能に焦点を当てるだろう。電子材料製品ラインを確立している企業は、技術サービスと現地で入手可能な組立材料とともに、洗浄用化学薬品を提供できる。配合専門企業は、汚染物質に特化した化学薬品、地理的な配送、およびアプリケーションエンジニアリングに基づいて競争することができる。これは、一貫した洗浄性能を実証し、規制や環境上の配慮に基づき顧客の溶剤使用量を削減するのに役立つ企業にとって有利となる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電子機器洗浄溶剤市場:戦略的洞察
地域別分析
北米の電子機器洗浄溶剤市場
北米は2025年時点で世界市場の約29%を占め、年平均成長率(CAGR)約6.8%で拡大すると予測されている。同地域の需要は米国に集中しており、半導体製造、航空宇宙エレクトロニクス、防衛システム、自動車エレクトロニクス、産業制御、データセンター機器など、精密洗浄を必要とする分野が多岐にわたる。カナダは航空宇宙、エレクトロニクス、産業機器、先端製造業を通じて貢献している。
米国市場は、厳格なプロセス検証と化学物質管理要件が特徴です。PCEをはじめとする物質に対する規制当局の監視強化により、ユーザーはより安全な代替物質を検討し、運用管理を文書化するよう促されています。同時に、高価な電子機器や航空宇宙部品においては、故障、残留物、腐食が後工程で高額なコストにつながる可能性があるため、高性能な洗浄剤の使用が正当化されます。
米国電子機器洗浄溶剤市場
2025年時点で、北米における電子機器洗浄溶剤の需要の約84%は米国が占めており、年平均成長率(CAGR)は約6.7%で成長すると予測されています。需要を支えているのは、半導体製造、航空宇宙・防衛エレクトロニクス、自動車の電動化、データセンターインフラなどです。市場では、速乾性、低残留性、制御された可燃性、複雑な電子機器アセンブリとの適合性を備えた製品が好まれています。
同社の事業活動は、エレクトロニクスと先端製造業の重要性を改めて示している。3Mは半導体製造材料、電子機器組立、チップパッケージング、データセンター用途など幅広い分野で事業を展開しており、2026年に向けた光接続に関する事業活動は、高密度デジタルインフラに伴う汚染管理要件の拡大を如実に示している。
欧州電子機器洗浄溶剤市場
2025年時点で、欧州は世界市場の約25%を占め、年平均成長率(CAGR)約6.9%で拡大すると予測されている。ドイツは産業用および自動車用エレクトロニクス分野で強固な基盤を持ち、フランスは航空宇宙および産業用エレクトロニクスの需要に貢献している。英国は航空宇宙、防衛、エレクトロニクス、精密工学分野で重要な活動を展開しており、イタリアは産業機器および自動車関連の需要を支えている。
欧州のバイヤーは、化学物質の安全性、VOC(揮発性有機化合物)管理、材料適合性、および環境特性を非常に重視しています。その結果、市場構造は、改良された溶剤システムや、従来の化学物質に代わる技術的に検証された代替品に有利な状況となっています。プロセス認定と併せてコンプライアンス文書の作成をサポートできるサプライヤーは、代替需要を獲得できる立場にあります。
アジア太平洋地域の電子機器洗浄溶剤市場
電子機器洗浄溶剤市場の予測によると、2025年にはアジア太平洋地域が世界市場の約37%を占め、年平均成長率(CAGR)は約9.1%で拡大すると予測されています。中国は、広範な電子機器製造エコシステムと部品供給基盤を有するため、最大の地域需要拠点となっています。日本は、精密電子機器、自動車システム、産業機器、先端材料の製造を統合しています。韓国は半導体とディスプレイの製造に強みがあり、インドは電子機器組立と国内製造能力を拡大しています。
地域市場は、垂直統合と生産拠点の集中化によって恩恵を受けている。大量生産されるプリント基板(PCB)組立および部品製造では、定期的な洗浄が必要となる一方、高度な半導体およびディスプレイ製造施設では、より高い純度と厳格な汚染管理が求められる。電子機器メーカーは、製造拠点に近い場所での安定した供給と技術サポートを求めているため、現地での生産および流通能力の重要性がますます高まっている。
MEA電子機器洗浄溶剤市場
中東・アフリカ地域は、規模は小さいながらも成長を続ける市場であり、需要は産業メンテナンス、通信インフラ、自動車サービス、パワーエレクトロニクス、電子機器組立に集中している。湾岸諸国は産業の多角化とインフラ投資を通じてビジネスチャンスを提供しており、南アフリカはより広範な産業メンテナンス基盤を有している。需要は成熟した電子機器製造拠点に比べてサービス志向が強いものの、現地での組立・修理能力によって対象市場を拡大できる可能性がある。
セグメンテーション分析
グリコールおよびグリコールエーテル
グリコールおよびグリコールエーテルは、特定の汚染物質や基材に対して、制御された溶解性と適合性を必要とする洗浄用途をサポートします。この分野は、2034年まで年平均成長率(CAGR)約7.2%で成長すると予測されています。洗浄力、蒸発性、表面適合性、およびプロセス経済性のバランスを取る必要がある場合に、その重要性が最も高まります。
臭素系溶剤
臭素系溶剤は、高い溶解力と精密な洗浄性能が求められる用途で使用されます。規制や環境上の制約により従来の用途の一部が制限される中、この分野は年平均成長率(CAGR)約3.1%で成長すると予想されています。そのため、サプライヤーは環境負荷の低い配合や、性能要件が特殊な化学技術を必要とする特定の用途に注力しています。
フッ素化溶媒
フッ素系溶剤は、年平均成長率(CAGR)約6.4%で拡大すると予測されています。低表面張力、材料適合性、一部の配合における不燃性、速乾性といった特長から、精密洗浄において依然として重要な位置を占めています。ハネウェルのSolsticeシリーズは、精密洗浄および蒸気脱脂において、より地球温暖化係数(GWP)の低いフッ素系代替品への業界の移行を象徴するものです。
配合された炭化水素溶剤
配合型炭化水素溶剤は、年平均成長率(CAGR)約8.8%を記録すると予測されており、最も急速に成長している製品タイプです。これらの溶剤は、費用対効果の高い洗浄、特定の配合における迅速な蒸発、電気接点、部品、およびメンテナンス用途への適合性といった利点を有しています。CRCとMiller-Stephensonは、電子機器のメンテナンスにおいて、炭化水素系および混合型の精密洗浄剤が引き続き重要な役割を果たすことを実証しています。
設備製造
機器製造分野は年平均成長率(CAGR)約8.0%で成長すると予測されており、アプリケーション分野の中で最大のセグメントであり続ける。これには、プリント基板、電子部品、コネクタ、センサー、精密機器、その他のアセンブリの製造工程における洗浄が含まれる。購入者は、再現性、残留物制御、互換性、および自動または半自動洗浄装置との統合を重視する。
サービス
サービス事業は年平均成長率(CAGR)約7.3%で拡大すると予測されています。この事業は、汚染物質によって接触抵抗が増加したり、スイッチングが阻害されたり、腐食が促進されたりする可能性のある電気・電子システムのメンテナンスを対象としています。機器のダウンタイムを最小限に抑える必要がある場合、携帯型エアゾール製品や速乾性製剤が特に有効です。
修理
電子機器の複雑化と、修理技術者が扱う部品形状の精密化に伴い、修理需要は年平均約7.6%の成長率で拡大すると予測されています。需要の中心は、精密な接点洗浄、フラックス除去、酸化防止、残留物のないメンテナンスです。プラスチック、コーティング、エラストマー、および高感度部品との製品適合性は、依然として重要な選定基準となっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
設備製造 |
高い |
プロセス制御 |
成熟した |
|
サービス |
中くらい |
現場メンテナンス |
スケーリング |
|
修理 |
中くらい |
コンポーネント復旧 |
スケーリング |
電子機器洗浄溶剤市場の成長要因と影響分析
半導体および先端電子機器製造の拡大
半導体、先端パッケージング、プリント基板、センサー、電子部品の製造においては、汚染管理の厳格化がますます求められています。部品の形状が小型化し、プロセス公差が狭まるにつれ、これまで許容されていた残留物でも、電気的性能、接着性、耐腐食性、信頼性に影響を与える可能性があります。そのため、メーカーは管理された洗浄工程と検証済みの化学薬品を指定する頻度が高まっています。
これは、任意的な洗浄から工程上不可欠な洗浄への移行を意味する。適合性、残留物性能、再現性を文書化できるサプライヤーは、新しい製造ラインや認定プログラムへの参加において有利な立場に立つことができる。
従来の洗浄剤の規制上の代替
環境規制や労働安全衛生規制により、溶剤選定の経済性が変化しつつあります。PCE(ポリ塩化エチレン)に対する規制やフッ素系物質への監視強化は、製造業者に既存の洗浄プロセスの見直しを促しています。2025年にEPA(米国環境保護庁)が発行した、通電中の電気洗浄におけるPCE使用に関するコンプライアンスガイダンスは、規制が運用要件に直接影響を与える可能性を示しています。
代替溶剤は、プラスチック、コーティング、金属、エラストマーを損傷することなく、同等の洗浄性能を発揮する必要があるため、単純な代替は困難です。これは、より高付加価値な配合開発と技術検証を支えるものです。
電子アセンブリの複雑化
現代の電子機器は、小型化された部品、高密度な相互接続、接着剤、コーティング剤、フラックス、そして異種材料を組み合わせています。これらの組み合わせにより、単一の洗浄剤ではあらゆる種類の汚染物質に対応できない可能性が高まります。例えば、エレクトロルーブ社の製品ポートフォリオには、さまざまな汚染物質やプロセス要件に対応する専用の電子機器洗浄剤、フラックス除去剤、溶剤系洗浄剤、水系洗浄剤などが含まれています。
市場への影響としては、汎用的な洗浄剤よりも、用途に特化した配合やプロセスエンジニアリングに対する需要が高まることが挙げられる。
電子機器洗浄溶剤市場の将来動向
低GWP化学が製品の中核要件となる
電子機器洗浄溶剤市場のトレンドは、低GWPでありながら、速やかな蒸発性、高い溶解性、そして材料適合性を兼ね備えた製品へとますますシフトしています。ハネウェルのSolstice PFは、精密な洗浄性能と低GWP特性、そして蒸気脱脂や電子機器用途への適合性を兼ね備えることで、この方向性を体現しています。
この傾向は、2034年までの製品認定、機器の互換性、調達仕様、および交換サイクルに影響を与えるだろう。
共溶媒と個別処方が普及する
複雑な電子機器の汚染物質には極性残留物と非極性残留物の両方が含まれる可能性があるため、共溶媒プロセスはますます重要になっています。溶媒化剤と洗浄溶媒を組み合わせることで、汚染物質の除去効率を高めながら、材料適合性と乾燥挙動を制御できます。このアプローチにより、メーカーは単一の化学薬品に頼るのではなく、洗浄手順を最適化できます。
溶剤回収の統合が進む
溶剤回収は、より広範な洗浄プロセス設計の一部となりつつある。最近の機器開発は、電子機器や精密製造で使用される低沸点特殊溶剤の回収と再利用を目的としており、溶剤のコスト、入手可能性、廃棄物、および規制リスクの管理に対する圧力の高まりを反映している。
電子機器洗浄溶剤市場の機会
PFASに配慮した精密洗浄の代替手段
電子機器洗浄溶剤市場における最大のビジネスチャンスは、洗浄性能を維持しながら、より懸念される化学物質を代替できる精密配合製品にあります。電子機器メーカー、半導体サプライヤー、航空宇宙企業、受託製造業者は、大規模なプロセス設計変更なしに、材料適合性試験と汚染除去試験に合格できる代替品を求めています。低GWP化学物質と技術検証、そして機器との適合性を兼ね備えたサプライヤーは、北米とヨーロッパ全域で代替製品開発プログラムを獲得できるでしょう。
アジア太平洋地域における地域特化型製剤および回収サービス
アジア太平洋地域は、サプライヤーにとって、電子機器生産拠点に近い地域で、配合、技術サービス、溶剤回収といった能力を確立する絶好の機会を提供します。中国、韓国、日本、インドはそれぞれ異なる規制環境と製造プロファイルを有しており、単一のグローバル配合ではなく、地域に合わせた製品認証へのニーズが高まっています。現地での在庫管理、リサイクル支援、プロセス上の問題解決は、大量生産メーカーにとって、認証取得や供給継続における障壁を軽減するのに役立ちます。
最近の動向
- 2026年8月:3M社- 3M社とBOE社は、LCD、OLED、MLEDといったディスプレイ技術の発展を目指し、中国に共同研究所を開設しました。この提携により、3M社はアジアの大手ディスプレイメーカーとの電子材料分野における連携を拡大し、高密度電子システム向け高性能材料への注力を強化するとともに、先進的なディスプレイ製造における汚染制御および精密洗浄技術の新たな機会を創出します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -