
Mercado de disolventes de limpieza electrónica: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (glicol y éteres de glicol, disolventes bromados, disolventes fluorados, disolventes de hidrocarburos formulados, otros); aplicación (fabricación de equipos, mantenimiento, reparación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008071
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


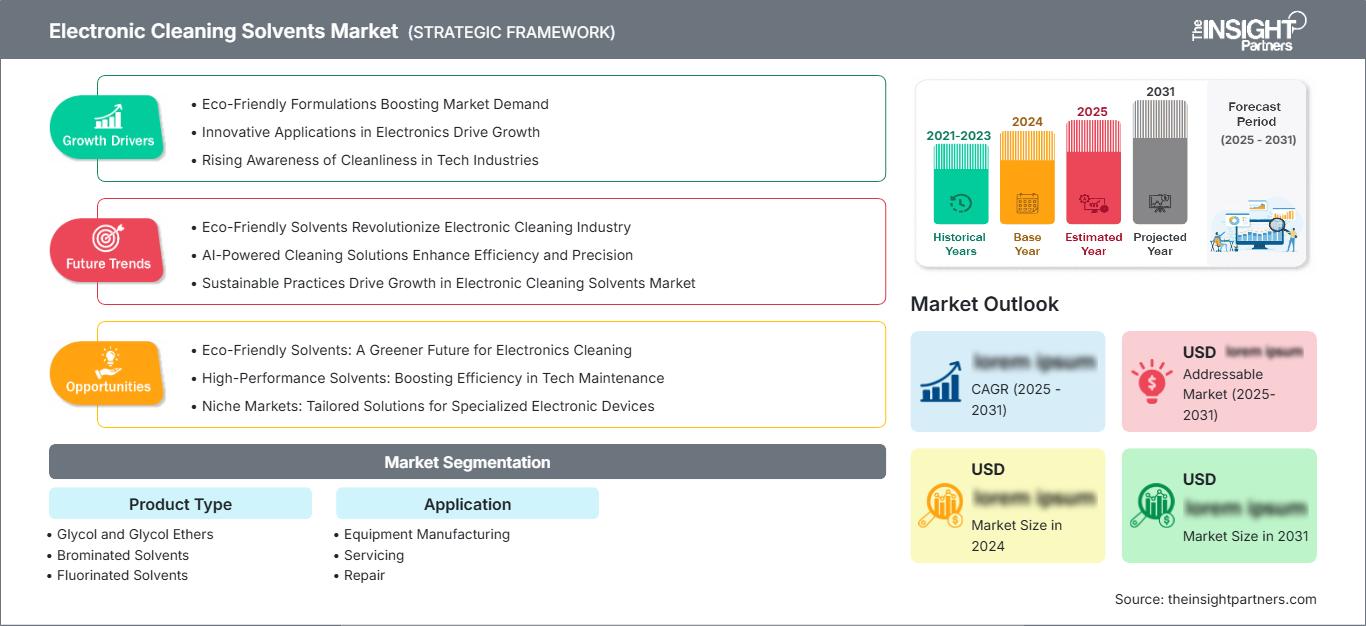
Tamaño del mercado en 2025
2.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.520 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,66 %
Índice de crecimiento
Mercado potencial
37.640 millones de dólares estadounidenses
(2026-2034)
El mercado de disolventes para limpieza electrónica alcanzó un valor de 2840 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 5520 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,66 % entre 2026 y 2034. Este mercado abarca productos químicos especializados utilizados para eliminar fundentes, aceites, partículas, oxidación, humedad y otros contaminantes de conjuntos y equipos electrónicos. Se segmenta por tipo de producto en glicol y éteres de glicol, disolventes bromados, disolventes fluorados y disolventes de hidrocarburos formulados, y por aplicación en fabricación, mantenimiento y reparación de equipos.
América del Norte representa un mercado maduro pero técnicamente exigente, impulsado por la fabricación de semiconductores, la electrónica aeroespacial, la electrónica automotriz, la infraestructura de centros de datos y el mantenimiento de equipos industriales. Se estima que la región representó aproximadamente el 29 % del mercado mundial de disolventes para limpieza electrónica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6,8 % hasta 2034. La presión regulatoria sobre los productos químicos de alta toxicidad y alto impacto ambiental está impulsando a los usuarios a buscar alternativas con menor potencial de calentamiento global (GWP), no inflamables y sin residuos. En enero de 2025, la normativa estadounidense sobre el uso de percloroetileno en la limpieza de equipos eléctricos energizados aumentó aún más la importancia de la selección de disolventes, los controles de proceso y las alternativas más seguras.
Análisis y perspectivas del mercado de disolventes para la limpieza electrónica
- América del Norte: En 2025, la región representaba aproximadamente el 29 % de la cuota de mercado mundial de disolventes para limpieza electrónica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,8 %. Su sólida base de producción en los sectores de electrónica, aeroespacial, controles industriales y automoción respalda la demanda constante, mientras que las exigencias medioambientales y laborales están impulsando la reformulación de productos. Esto implica una transición gradual hacia formulaciones químicas específicas para cada aplicación, en lugar de fluidos de limpieza genéricos.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente el 84 % del mercado norteamericano y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,7 %. Las aplicaciones en semiconductores, defensa, aeroespacial, centros de datos y electrónica automotriz impulsan la demanda, mientras que las restricciones químicas incentivan a los fabricantes a buscar alternativas a los disolventes clorados tradicionales y otros disolventes altamente preocupantes.
- Europa: Europa representó aproximadamente el 25 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,9 %. Alemania, el Reino Unido, Francia e Italia generan una demanda sustancial en los sectores de electrónica, automoción, industria y aeroespacial. El cumplimiento normativo, la seguridad laboral, la gestión de compuestos orgánicos volátiles (COV) y la química con bajo potencial de calentamiento global (PCG) son factores diferenciadores más importantes que la simple capacidad de limpieza.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente el 37 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 9,1 %. China, Japón, Corea del Sur e India combinan la fabricación de productos electrónicos, la inversión en semiconductores, la producción de electrónica para automóviles y ecosistemas de reparación en expansión. La solidez de la cadena de suministro de la región ofrece a los proveedores de solventes oportunidades para desarrollar formulaciones y servicios técnicos adaptados a las necesidades locales.
- Segmento más grande: La fabricación de equipos es el segmento de aplicación más grande y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8,0 %. La limpieza está integrada directamente en los flujos de trabajo de ensamblaje de PCB, fabricación de componentes, producción de equipos de precisión e inspección final, lo que convierte la confiabilidad del proceso y el control de residuos en criterios de compra importantes.
- Segmento de alto crecimiento: Se prevé que los disolventes de hidrocarburos formulados registren una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8,8 %. Su crecimiento se ve impulsado por la demanda de limpieza de secado rápido y sin residuos, la compatibilidad con determinados plásticos y elastómeros, y las oportunidades de sustitución que ofrecen los usuarios al buscar alternativas prácticas a los productos químicos regulados.
- Empresas clave analizadas en detalle: 3M Company; AW Chesterton Company; Albemarle Corporation; CRC Industries, Inc.; Electrolube, una marca de MacDermid Alpha Electronics Solutions; Honeywell International Inc.; LyondellBasell Industries NV; Miller-Stephenson, Inc.; Illinois Tool Works Inc.; y ZESTRON.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria de la limpieza electrónica ha evolucionado desde el desengrase hasta la limpieza de precisión. Las modernas placas de circuitos, conectores, sensores, interconexiones ópticas y componentes de ensamblaje en miniatura presentan geometrías más complejas y son más vulnerables a los plásticos, recubrimientos, materiales similares al caucho y materiales metálicos. Por consiguiente, los fabricantes deben considerar factores como el nivel de residuos, la velocidad de evaporación, la compatibilidad con los materiales, la inflamabilidad, el poder disolvente y las consideraciones medioambientales en la selección de disolventes. Entre estos tipos de disolventes se incluyen los tradicionales alcoholes y fluidos de limpieza de hidrocarburos, así como los fluidos de limpieza de precisión a base de bromo y flúor.
Las condiciones de producción están cambiando simultáneamente. La selección de la química de limpieza se realiza junto con la selección del equipo, la temperatura de procesamiento, la agitación, el secado, el confinamiento y los métodos de recuperación. Los sistemas de cosolventes son cada vez más populares cuando un solo solvente no logra disolver eficazmente la contaminación polar y no polar. Los avances recientes en la tecnología de limpieza de componentes electrónicos se centran en la selección adecuada de la química del solvente en función del tipo de contaminante, el material del sustrato y el proceso de limpieza.
Desde ahora hasta 2034, las tendencias de comercialización apuntan a la predominancia de formulaciones con bajo potencial de calentamiento global (PCG), bajos residuos, no inflamables y libres de PFAS, siempre que sea posible. Las cadenas de suministro tenderán a regionalizarse, ya que los fabricantes de productos electrónicos buscan procesos de cualificación cortos y un suministro químico fiable cerca de sus centros de producción. La concentración de la fabricación de semiconductores y electrónica para automóviles, junto con otras inversiones en fabricación de alta tecnología en la región de Asia-Pacífico, favorecerá el desarrollo de capacidades locales de formulación y soporte técnico.
El entorno regulatorio será un factor crítico en la selección de productos. Las restricciones regulatorias sobre sustancias químicas como el PCE, así como la mayor regulación de los compuestos fluorados, dificultan y encarecen su certificación. Por otro lado, las exigencias de limpieza precisas imposibilitan un simple reemplazo, debido a la necesidad de que el disolvente de sustitución mantenga la eficacia de limpieza y la compatibilidad con los materiales. Esto abre oportunidades para que los proveedores ofrezcan una combinación de química, certificación de procesos, compatibilidad con equipos y recuperación de disolventes.
Alcance del informe de mercado de disolventes para limpieza electrónica
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.520 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,66% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de disolventes para la limpieza electrónica
Existe una creciente demanda de productos derivados de procesos de fabricación sensibles a la contaminación, más que de tareas de mantenimiento generales. Estos procesos incluyen residuos de fundente y soldadura provenientes del ensamblaje de placas de circuito impreso; aceite y partículas de la fabricación de componentes de precisión; oxidación en conectores e interruptores; y superficies cada vez más limpias para el procesamiento de semiconductores. Por lo tanto, el crecimiento del mercado de disolventes de limpieza electrónica está directamente relacionado con el nivel de producción de componentes electrónicos y con el aumento de la densidad funcional de los ensamblajes. Un ejemplo es CRC Industries, que comercializa productos de limpieza electrónica para contactos, interruptores, motores, relés, conectores, barras colectoras, sensores y equipos asociados.
En cuanto a la cadena de valor, se incluye el suministro de disolventes e intermedios por parte de productores de productos químicos especializados, seguido por formuladores que optimizan las propiedades de los disolventes. Los fabricantes de equipos prueban el rendimiento de las formulaciones mediante diversos métodos, como pulverización, inmersión, ultrasonidos, desengrase por vapor o procesos manuales. Finalmente, los fabricantes de electrónica y las empresas de mantenimiento validan las formulaciones en función de las propiedades del material y la contaminación de sus componentes. Por lo tanto, el coste de cambiar de formulaciones se debe a la necesidad de validar procesos, probar la compatibilidad, capacitar al personal y establecer nuevas políticas de seguridad.
El informe de mercado de disolventes para limpieza electrónica muestra que la competencia se basa en algo más que la disponibilidad del producto. Honeywell posiciona a Solstice PF como un producto químico de limpieza de precisión con bajo potencial de calentamiento global (PCG) para piezas metálicas, plásticas y electrónicas, así como para desengrase por vapor, limpieza de circuitos y aplicaciones en aerosol. De manera similar, Miller-Stephenson destaca los disolventes para limpieza electrónica diseñados para una rápida evaporación, eliminación de residuos y compatibilidad con plásticos, elastómeros y metales.
El paradigma estratégico emergente se centrará en la especialización en formulación y el desempeño ambiental. Las empresas con líneas de productos de materiales electrónicos consolidadas pueden ofrecer productos químicos de limpieza con servicios técnicos y materiales de ensamblaje disponibles localmente. Los especialistas en formulación podrían competir en función de la química específica para cada contaminante, la distribución geográfica y la ingeniería de aplicaciones. Esto resulta ventajoso para las empresas capaces de demostrar una limpieza consistente y ayudar a sus clientes a reducir el uso de solventes en cumplimiento de las normativas o consideraciones ambientales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de disolventes para la limpieza electrónica: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de disolventes para la limpieza de productos electrónicos
América del Norte representó aproximadamente el 29 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6,8 %. La demanda de la región se concentra en Estados Unidos, donde la fabricación de semiconductores, la electrónica aeroespacial, los sistemas de defensa, la electrónica automotriz, los controles industriales y los equipos para centros de datos generan múltiples requisitos de limpieza de precisión. Canadá contribuye a través de los sectores aeroespacial, electrónico, de equipos industriales y de manufactura avanzada.
El mercado estadounidense se caracteriza por estrictos requisitos de validación de procesos y gestión de productos químicos. El escrutinio regulatorio del PCE y otras sustancias impulsa a los usuarios a evaluar alternativas más seguras y documentar los controles operativos. Al mismo tiempo, los componentes electrónicos y aeroespaciales de alto valor justifican el uso de productos químicos de limpieza de primera calidad, ya que las fallas, los residuos o la corrosión pueden generar altos costos posteriores.
Mercado estadounidense de disolventes para la limpieza de productos electrónicos
En 2025, Estados Unidos representó aproximadamente el 84 % de la demanda de disolventes para limpieza electrónica en Norteamérica y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,7 %. La demanda se ve impulsada por la producción de semiconductores, la electrónica aeroespacial y de defensa, la electrificación del sector automotriz y la infraestructura de centros de datos. El mercado prefiere productos que ofrezcan un secado rápido, baja generación de residuos, inflamabilidad controlada y compatibilidad con ensamblajes electrónicos complejos.
La actividad de la compañía refuerza la importancia de la electrónica y la fabricación avanzada. 3M continúa operando en los sectores de materiales para la producción de semiconductores, ensamblaje de productos electrónicos, empaquetado de chips y aplicaciones para centros de datos, mientras que su actividad prevista para 2026 en torno a la conectividad óptica ilustra los crecientes requisitos de control de la contaminación asociados a las infraestructuras digitales densas.
Mercado europeo de disolventes para la limpieza de productos electrónicos
Europa representó aproximadamente el 25 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6,9 %. Alemania cuenta con una sólida base en electrónica industrial y automotriz, mientras que Francia contribuye a la demanda de electrónica aeroespacial e industrial. El Reino Unido posee una importante actividad en los sectores aeroespacial, de defensa, electrónico y de ingeniería de precisión, mientras que Italia aporta equipos industriales y demanda relacionada con la automoción.
Los compradores europeos dan gran importancia a la seguridad química, la gestión de COV, la compatibilidad de los materiales y los atributos medioambientales. La estructura de mercado resultante favorece los sistemas de disolventes reformulados y las alternativas técnicamente validadas a las fórmulas químicas tradicionales. Los proveedores que pueden respaldar la documentación de cumplimiento junto con la cualificación del proceso están en posición de captar la demanda de sustitución.
Mercado de disolventes de limpieza electrónica en la región Asia-Pacífico
Según las previsiones del mercado de disolventes para limpieza electrónica, la región de Asia-Pacífico representó aproximadamente el 37 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 9,1 %. China es el principal centro de demanda regional debido a su extenso ecosistema de fabricación de productos electrónicos y su amplia base de suministro de componentes. Japón combina la fabricación de electrónica de precisión, sistemas automotrices, equipos industriales y materiales avanzados. Corea del Sur cuenta con una sólida industria de fabricación de semiconductores y pantallas, mientras que India está expandiendo su capacidad de ensamblaje de productos electrónicos y su producción nacional.
El mercado regional se beneficia de la integración vertical y la concentración de clústeres de producción. El ensamblaje de PCB y la fabricación de componentes a gran escala generan requisitos de limpieza recurrentes, mientras que las instalaciones avanzadas de semiconductores y pantallas exigen mayor pureza y controles de contaminación más estrictos. La capacidad de producción y distribución local es cada vez más importante, ya que los fabricantes de productos electrónicos buscan un suministro estable y asistencia técnica cerca de sus plantas de fabricación.
Mercado de disolventes de limpieza electrónica en Oriente Medio y África
La región de Oriente Medio y África (MEA) sigue siendo un mercado pequeño pero en desarrollo, con una demanda centrada en el mantenimiento industrial, la infraestructura de telecomunicaciones, el servicio automotriz, la electrónica de potencia y el ensamblaje de componentes electrónicos. Los países del Golfo ofrecen oportunidades a través de la diversificación industrial y la inversión en infraestructura, mientras que Sudáfrica cuenta con una base de mantenimiento industrial más amplia. La demanda está más orientada a los servicios que en los centros de fabricación de productos electrónicos consolidados, si bien las capacidades locales de ensamblaje y reparación pueden ampliar el mercado potencial.
Análisis de segmentación
Glicol y éteres de glicol
Los glicoles y éteres de glicol son útiles en aplicaciones de limpieza que requieren una solubilidad controlada y compatibilidad con contaminantes y sustratos específicos. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7,2 % hasta 2034. Su relevancia es mayor cuando los formuladores necesitan equilibrar la eficacia de la limpieza, la evaporación, la compatibilidad con superficies y la rentabilidad del proceso.
Disolventes bromados
Los disolventes bromados se utilizan cuando se requiere una alta capacidad de disolución y un rendimiento de limpieza preciso. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 3,1 %, ya que las consideraciones regulatorias y ambientales limitan algunas aplicaciones tradicionales. Por lo tanto, los proveedores se están centrando en formulaciones de menor impacto y en usos específicos donde los requisitos de rendimiento justifican una química especializada.
Disolventes fluorados
Se prevé que el mercado de disolventes fluorados crezca a una tasa compuesta anual de aproximadamente el 6,4 %. Siguen siendo relevantes para la limpieza de precisión debido a su baja tensión superficial, compatibilidad con diversos materiales, ininflamabilidad en formulaciones específicas y secado rápido. La gama Solstice de Honeywell ilustra la transición del sector hacia alternativas fluoradas con menor potencial de calentamiento global (PCG) para la limpieza de precisión y el desengrase por vapor.
Disolventes de hidrocarburos formulados
Se prevé que los disolventes de hidrocarburos formulados registren una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8,8 %, convirtiéndose en el tipo de producto de mayor crecimiento. Ofrecen ventajas como una limpieza rentable, una rápida evaporación en formulaciones específicas y su idoneidad para contactos eléctricos, componentes y aplicaciones de mantenimiento. CRC y Miller-Stephenson demuestran la importancia que siguen teniendo los limpiadores de precisión a base de hidrocarburos y sus derivados en el mantenimiento de equipos electrónicos.
Fabricación de equipos
Se prevé que la fabricación de equipos crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8,0 % y sigue siendo el segmento de aplicación más grande. Este segmento incluye la limpieza durante la producción de placas de circuito impreso (PCB), componentes electrónicos, conectores, sensores, instrumentos de precisión y otros ensamblajes. Los compradores priorizan la repetibilidad, el control de residuos, la compatibilidad y la integración con equipos de limpieza automatizados o semiautomatizados.
Mantenimiento
Se prevé que el sector de servicios crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7,3 %. Esta aplicación abarca el mantenimiento de sistemas eléctricos y electrónicos donde los contaminantes pueden aumentar la resistencia de contacto, afectar la conmutación o acelerar la corrosión. Los aerosoles portátiles y las formulaciones de secado rápido son especialmente relevantes cuando se debe minimizar el tiempo de inactividad de los equipos.
Reparar
Se prevé que el sector de reparaciones crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7,6 %, a medida que los equipos electrónicos se vuelven más complejos y los técnicos de reparación se enfrentan a geometrías de componentes más ajustadas. La demanda se centra en la limpieza precisa de contactos, la eliminación de fundente, el control de la oxidación y el mantenimiento sin residuos. La compatibilidad del producto con plásticos, recubrimientos, elastómeros y componentes sensibles sigue siendo un criterio de selección fundamental.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Fabricación de equipos |
Alto |
Control de procesos |
Maduro |
|
Mantenimiento |
Medio |
Mantenimiento de campo |
Escalada |
|
Reparar |
Medio |
Recuperación de componentes |
Escalada |
Factores que impulsan el crecimiento del mercado de disolventes para la limpieza electrónica y análisis de su impacto
Expansión de la fabricación de semiconductores y electrónica avanzada
La producción de semiconductores, encapsulados avanzados, placas de circuito impreso (PCB), sensores y componentes electrónicos exige un control de la contaminación cada vez más estricto. A medida que las geometrías de los componentes se reducen y las tolerancias de los procesos se estrechan, los residuos que antes eran aceptables pueden afectar el rendimiento eléctrico, la adhesión, la resistencia a la corrosión o la fiabilidad. Esto incrementa la frecuencia con la que los fabricantes especifican etapas de limpieza controladas y productos químicos validados.
Esto implica un cambio de la limpieza discrecional a la limpieza crítica del proceso. Los proveedores que puedan documentar la compatibilidad, el rendimiento en cuanto a residuos y la repetibilidad estarán mejor posicionados para participar en nuevas líneas de producción y programas de cualificación.
Sustitución reglamentaria de los productos químicos de limpieza tradicionales
Las normativas medioambientales y laborales están transformando la economía de la selección de disolventes. Las restricciones que afectan al PCE y el creciente control sobre las sustancias fluoradas impulsan a los fabricantes a reevaluar los procesos de limpieza establecidos. La guía de cumplimiento de la EPA publicada en 2025 para el uso de PCE en la limpieza de equipos eléctricos energizados demuestra cómo la regulación puede influir directamente en los requisitos operativos.
La sustitución no es sencilla, ya que los disolventes alternativos deben ofrecer un rendimiento de limpieza comparable sin dañar plásticos, recubrimientos, metales ni elastómeros. Esto favorece el desarrollo de formulaciones de mayor valor y la validación técnica.
Aumento de la complejidad de los ensamblajes electrónicos
La electrónica moderna combina componentes miniaturizados, interconexiones de alta densidad, adhesivos, recubrimientos, fundentes y materiales disímiles. Estas combinaciones aumentan la probabilidad de que un único producto químico de limpieza resulte insuficiente para todos los tipos de contaminación. El catálogo de Electrolube, por ejemplo, incluye limpiadores electrónicos específicos, removedores de fundente, limpiadores con solventes y sistemas a base de agua para diferentes requisitos de contaminación y procesos.
Esto implica para el mercado una mayor demanda de formulaciones y procesos de ingeniería específicos para cada aplicación, en lugar de un limpiador universal.
Tendencias futuras del mercado de disolventes para la limpieza electrónica
La química con bajo potencial de calentamiento global se convierte en un requisito fundamental del producto.
Las tendencias del mercado de disolventes para limpieza electrónica se centran cada vez más en formulaciones con bajo potencial de calentamiento global (PCG) que mantienen una rápida evaporación, alta capacidad de disolución y compatibilidad con los materiales. El Solstice PF de Honeywell ejemplifica esta tendencia al combinar un rendimiento de limpieza de precisión con un bajo PCG y su idoneidad para el desengrase por vapor y aplicaciones electrónicas.
Esta tendencia influirá en la calificación de los productos, la compatibilidad de los equipos, las especificaciones de adquisición y los ciclos de reemplazo hasta 2034.
Los cosolventes y las formulaciones a medida ganan terreno.
Los procesos con cosolventes están adquiriendo mayor relevancia debido a que la contaminación electrónica compleja puede contener residuos tanto polares como no polares. La combinación de un agente solvatante con un disolvente de enjuague puede mejorar la eliminación de contaminantes, controlando al mismo tiempo la compatibilidad del material y el comportamiento de secado. Este enfoque permite a los fabricantes optimizar la secuencia de limpieza en lugar de depender de una única química.
La recuperación de solventes se vuelve más integrada.
La recuperación de solventes se está integrando cada vez más en el diseño de procesos de limpieza más amplios. Los recientes avances en equipos se centran en la recuperación y reutilización de solventes de bajo punto de ebullición utilizados en electrónica y fabricación de precisión, lo que refleja la creciente presión para gestionar el costo, la disponibilidad, los residuos y la exposición regulatoria de los solventes.
Oportunidades de mercado en disolventes para la limpieza electrónica
Alternativas de limpieza de precisión sin PFAS
La oportunidad en el mercado de disolventes para limpieza electrónica se centra principalmente en formulaciones de precisión que pueden sustituir a los compuestos químicos más problemáticos, manteniendo al mismo tiempo un rendimiento de limpieza óptimo. Los fabricantes de electrónica, los proveedores de semiconductores, las empresas aeroespaciales y los fabricantes por contrato requieren alternativas que superen las pruebas de compatibilidad de materiales y eliminación de contaminantes sin necesidad de rediseñar sus procesos. Los proveedores que combinan una química de bajo potencial de calentamiento global (PCG) con validación técnica y compatibilidad con equipos pueden acceder a programas de sustitución en Norteamérica y Europa.
Servicios localizados de formulación y recuperación en la región Asia-Pacífico.
La región de Asia-Pacífico ofrece una oportunidad concreta para que los proveedores establezcan capacidades regionales de formulación, servicio técnico y recuperación de solventes cerca de los clústeres de producción electrónica. China, Corea del Sur, Japón e India presentan diferentes marcos regulatorios y perfiles de fabricación, lo que genera demanda de cualificación de productos localizada en lugar de una única formulación global. El inventario local, el apoyo al reciclaje y la resolución de problemas de proceso pueden reducir las barreras de cualificación y continuidad del suministro para los fabricantes de alto volumen.
Novedades recientes
- Agosto de 2026: 3M Company y BOE inauguraron un laboratorio conjunto en China para impulsar las tecnologías de visualización en aplicaciones LCD, OLED y MLED. Esta colaboración amplía la participación de 3M en el ámbito de los materiales electrónicos con un importante fabricante asiático de pantallas y refuerza su enfoque en materiales de alto rendimiento para sistemas electrónicos de alta densidad, lo que genera nuevas oportunidades para el control de la contaminación y las tecnologías de limpieza de precisión en la fabricación de pantallas avanzadas.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -