
中央ナーヴァスシステムスティムヤラント医薬品市場:規模・成長・予測 2034
中枢神経刺激薬市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:種類別(アンフェタミン、カフェイン、ニコチン、メタンフェタミン、その他)、用途別(ADHD、睡眠障害、うつ病、肥満、呼吸抑制)、最終用途別(小児、成人)、地域別(北米、欧州、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014224
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
10.99米ドル 億9000万
基準年値
2034年の予測
16.81米ドル 億1000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.83 %
成長率
対象市場
126.15米ドル 億5,000万
(2026年~2034年)
中枢神経刺激薬市場は、2025年には109億9000万米ドルと評価され、 2034年には168億1000万米ドルに達すると予測されています。同市場は、2026年から2034年にかけて年平均成長率(CAGR)4.83%を記録すると予想されています。記録すると見込まれています。需要は、注意欠陥・多動性障害、睡眠障害、うつ病、肥満、呼吸抑制などに対する継続的な治療ニーズに加え、小児および成人における神経学的・行動学的疾患の認知度の高まりによって支えられています。
北米における中枢神経刺激薬市場規模、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.0%で拡大すると予測されています。注意欠陥・多動性障害(ADHD)の高い診断率、確立された償還制度、専門医による治療への幅広いアクセスが、この地域の需要を支えています。徐放性製剤の継続的な採用と成人における治療開始の増加も処方パターンを変化させていますが、規制薬物規制と度重なる供給制約が製品の入手可能性に影響を与えています。
中枢神経刺激薬市場の評価と洞察
- 北米:この地域は2025年に中枢神経刺激薬市場の42~45%のシェアを占め、高いADHD診断率、専門医へのアクセス、確立された医薬品流通網に支えられ、2026~2034年の間に4.5~5.0%のCAGRを記録すると予測されています。
- 私たち: 2025年には北米の収益の86~89%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されている。
- ヨーロッパ:欧州は2025年には27~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.0~4.5%を記録すると予測されている。ドイツ、英国、フランス、イタリア、スペインは引き続き主要国市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年には20~23%のシェアを占め、中国、日本、インド、韓国、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.0%で拡大すると予測されている。
- 最大のセグメント:アンフェタミンは2025年に市場シェアの47~50%を占め、ADHDの処方が広まっていることを反映して、2026~2034年の間に年平均成長率(CAGR)4.7~5.2%を記録すると予想されている。
- 高成長セグメント:成人は2025年に市場シェアの55~58%を占め、成人ADHDの認知度向上に伴い、2026~2034年の間に年平均成長率(CAGR)5.2~5.7%を記録すると予測されています。
- 詳細に分析された主要企業: GSK plc、Johnson & Johnson Services, Inc.、Novartis AG、Pfizer Inc.、Teva Pharmaceutical Industries Ltd.、Astellas Pharma Inc.、Biogen Inc.、UCB Pharma SA、Eli Lilly and Company、およびF. Hoffmann-La Roche Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発においては、速効性経口薬から徐放性錠剤、カプセル剤、液剤、口腔内分散製剤、および時間制御型製剤へと移行が進んでいます。ここでは、朝の効き目、日中の症状の持続的なコントロール、および服用回数の削減が重視されています。製造に影響を与える要因としては、有効医薬品成分の割当、規制物質に関する問題、品質検査、および高濃度生産などが挙げられます。ジェネリック医薬品との競争により入手性は確保されますが、高度な放出技術と厳格な調達プロセスにより、供給の安定性が競争上の優位性となります。
予測期間中、臨床意識の向上と診断技術の改善により、アジア太平洋地域および一部の欧州諸国において商業化の機会が増加すると見込まれます。投資は、革新的な投与プラットフォーム、小児向け剤形、成人向け治療、およびデジタル化された服薬遵守プログラムに向けられるでしょう。規制当局による医薬品安全性監視、成長モニタリング、誤用防止、および適切な処方への重点的な取り組みは、確固たるエビデンスを生み出す企業に有利に働くでしょう。専門医、薬局、学校、遠隔医療サービスプロバイダーとの連携は、継続性と適切な患者識別の維持に役立つ可能性があります。
中枢神経刺激薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 109億9000万米ドル |
| 2034年までの市場規模 | 168億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.83% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
中枢神経刺激薬市場分析
注意欠陥・多動性障害(ADHD)の診断件数の増加は、中枢神経刺激薬市場の成長の主な要因であり、治療対象が小児期から成人期へと拡大している。米国疾病予防管理センター(CDC)の推計によると、ADHDは小児の9.8%、成人の4.4%に影響を与えており、相当数の患者が存在することを示している。また、ナルコレプシーや一部の肥満症など、臨床監督下での刺激薬の使用を必要とする疾患についても需要がある。
このサプライチェーンには、原材料供給業者、規制薬物製造業者、製剤会社、販売業者、薬局、処方医、支払者、規制当局が含まれます。サプライチェーンは、生産割当量の計算ミス、製造上の問題、販売業者への配分ミスに非常に敏感です。徐放性製剤は、学校や仕事の日に服用する回数が少なくて済むため、非常に重要です。
中枢神経刺激薬市場の分析によると、競争はブランド医薬品の革新、複雑なジェネリック医薬品、ライフサイクル管理医薬品の分野で展開されている。Teva Pharmaceutical Industries Ltd.は製造とジェネリック医薬品の両方の専門知識を有している一方、Johnson & Johnson Services, Inc.、Novartis AG、GSK plc、Pfizer Inc.は神経科学の専門知識または商業化プラットフォームを提供している。また、UCB Pharma SAとBiogen Inc.は神経科学研究環境全般を強化している。
現在、資本配分のトレンドは、放出制御技術、乱用防止技術、薬物動態学的差異、小児適応症、および実臨床における安全性データに焦点を当てています。イーライリリー・アンド・カンパニー、アステラス製薬、F・ホフマン・ラ・ロシュなどの企業は、神経疾患治療薬の開発に向けた研究プラットフォームを有していますが、ポートフォリオの重点分野はそれぞれ異なります。競争力強化は、供給、アクセス、小児・成人バランス、および表示・モニタリングの遵守に基づいて構築されるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
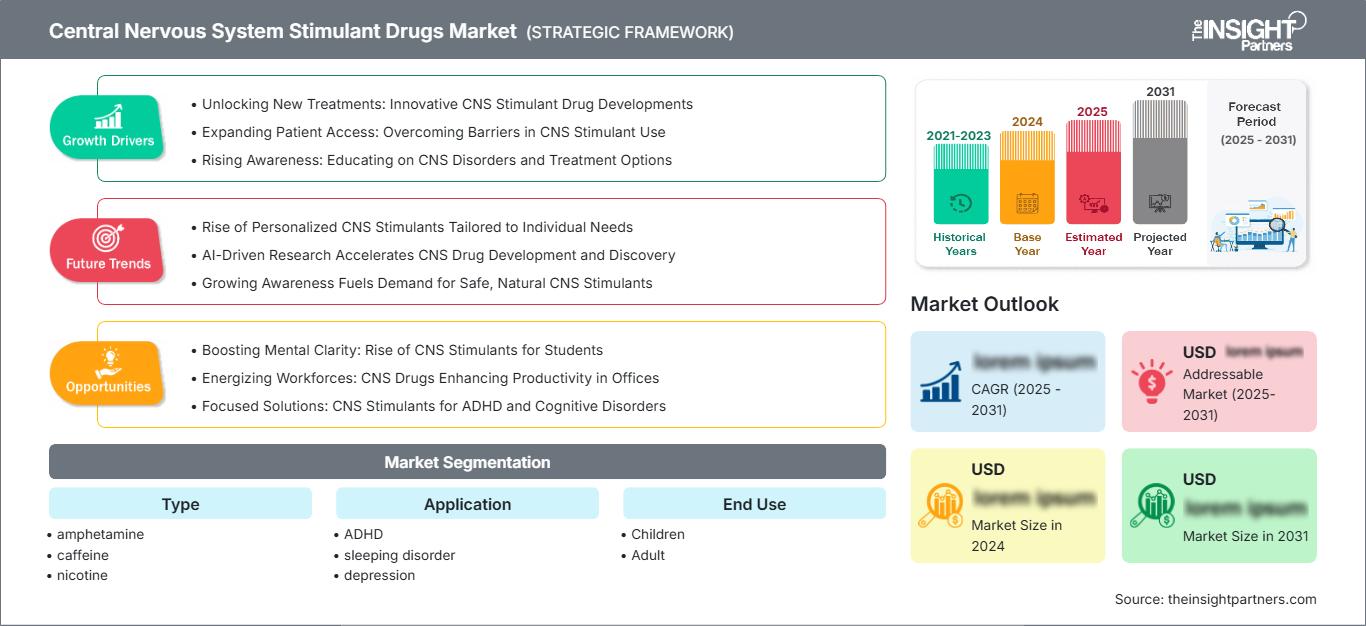
中枢神経刺激薬市場:戦略的洞察
地域別分析
北米中枢神経刺激薬市場
北米は2025年に中枢神経刺激薬市場の42~45%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.5~5.0%で拡大すると予測されています。この地域の強みとしては、診断ガイドラインの存在、発達したメンタルヘルスケアネットワーク、高い処方普及率、ブランド医薬品とジェネリック医薬品の保険適用などが挙げられます。需要の中心はADHDですが、ナルコレプシーや特定の摂食障害も需要量を押し上げています。
成人向け処方動向の変化は、従来小児向けだった市場に変化をもたらしている。徐放性製剤は、仕事中の服薬遵守や一日を通しての症状管理といった成人のニーズに応える一方、液剤やチュアブル錠は小児の嚥下困難に対応する。規制薬物に関する問題、例えば割り当て、供給不足、不正流用、肥満における安全性などは、事業運営上の制約となっている。そのため、バックアップ生産体制、優れた需要予測、そして物流システムを備えた企業が、この地域で優位に立つことができる。
米国における中枢神経刺激薬市場
2025年には北米の収益の86~89%を米国が占め、2026~2034年には年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。高い診断率、専門医の存在、学校でのスクリーニング、成人向け治療などが、高い処方率の維持に役立っています。FDA承認のブランド医薬品およびジェネリック医薬品は、即放性、徐放性、液剤、チュアブル錠、口腔内崩壊錠など、さまざまな形態で提供されており、処方医に多様な用量調節オプションを提供しています。
神経科学市場の参加企業には、Teva Pharmaceutical Industries Ltd.、Johnson & Johnson Services, Inc.、Pfizer Inc.、Eli Lilly and Companyなどが含まれ、いずれも国内で製造または研究活動を行っている。主な用途は注意欠陥多動性障害(ADHD)であり、ナルコレプシーや過食症への応用は、比較的小規模な市場機会となっている。FDAによるクラス警告、DEAによる規制、調剤制限、製品不足などが、市場へのアクセスに影響を与えている。そのため、各社は、強靭なサプライチェーンの構築、市販後監視、患者教育、製剤の差別化に注力している。
欧州中枢神経刺激薬市場
2025年には欧州が27~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.0~4.5%を記録すると予測されている。ドイツは、専門的な処方と償還制度に支えられ、国内市場として圧倒的なシェアを誇っている。英国では、国民保健サービス(NHS)のガイドラインに加え、成人におけるADHDの紹介件数が増加しているものの、待機リストが診断や治療開始の妨げとなる可能性がある。
ドイツは、確立された精神医療、薬局へのアクセス、エビデンスに基づいた処方、そして厳格な薬物管理による監視体制といった利点を享受している。また、国土の広さ、医療費償還制度、ジェネリック医薬品の普及といった強みも持ち合わせており、この地域におけるリーダーシップを発揮している。フランスは、刺激剤の処方に関して比較的慎重な姿勢を維持しているが、神経発達障害に関する知識の向上により、専門的な経路を通じて段階的に導入が進んでいる。
イタリアとスペインでは、医師の教育、小児検診、成人の精神保健治療の充実により、緩やかな成長が見られます。各国の医療費償還制度や処方箋の制限により、治療の利用可能性には差が生じています。ヨーロッパ全体では、投与の利便性から、長時間作用型医薬品への需要が高まっています。製品の市場浸透と成功には、供給体制の確保、多言語対応の文書化、医薬品安全性監視、各国の規制薬物法への準拠が不可欠です。
アジア太平洋地域における中枢神経刺激薬市場
アジア太平洋地域は2025年に20~23%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.5~6.0%で拡大すると予測されている。日本は、既存の神経疾患治療サービス、アクセス管理、比較的進んだ保険償還制度により、地域別収益でトップとなっている。中国とインドは、偏見、専門医の不足、規制薬物に関する問題にもかかわらず、診断技術の向上により将来的な成長の可能性を秘めている。
韓国とオーストラリアは、臨床ガイドラインの策定や成人における意識向上を通じて、新たな治療法の普及を促進している。地域における医療インフラの整備、現地生産、デジタル診療の普及は、患者の医療へのアクセス向上につながる。責任ある処方と医薬品安全性監視のためには、政策改革と専門家の育成が不可欠となる。
中東・アフリカにおける中枢神経刺激薬市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)3.0~3.5%を記録すると予測されている。サウジアラビアは、医療の近代化、専門病院の設立、保険制度の拡充により精神科医療へのアクセスが向上し、地域における需要を牽引している。アラブ首長国連邦は、民間の医療インフラと国際的に訓練を受けた臨床医の恩恵を受けている一方、輸入規制が医療サービスの利用可能性に影響を与えている。
南アフリカは、確立された薬局ネットワークと民間医療保険制度を通じて、サハラ以南アフリカにおける主要市場となっている。中東・アフリカのその他の地域では、診断能力の限界、費用負担の制約、そして流通の不均一性が利用を阻害している。病院の収容能力、デジタルヘルス、医薬品物流への投資によって、徐々にアクセスが改善される可能性がある。
セグメンテーション分析
タイプ
中枢神経刺激薬市場は、 2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。中枢神経刺激薬市場は、アンフェタミン、カフェイン、ニコチン、メタンフェタミンを種類別に網羅しています。処方箋によるアンフェタミンは規制された治療需要を支配していますが、カフェインとニコチンはより幅広い消費者向けおよび禁煙関連の用途に使用されています。臨床管理、依存リスク、投与経路、作用持続時間などが、これらの薬理学的に異なるカテゴリーにおける採用を左右します。
- アンフェタミン:アンフェタミンは、ADHDや特定の睡眠障害の治療に広く用いられているため、最も強力な商業的地位を占めています。長時間作用型塩製剤やプロドラッグ製剤は、服薬遵守、症状のカバー、そして多様な処方戦略を可能にします。
- カフェイン:カフェインは、覚醒剤や特定の呼吸器系疾患治療薬などの医薬品として、幅広い需要を維持している。認知度の高さ、低価格、確立された臨床用途が販売量を支えているものの、コモディティ化によって価値の拡大は制限されている。
- ニコチン:ニコチン製品は、医師の監督下で行われる禁煙治療において重要な役割を担っています。パッチ、ガム、トローチ、処方箋によるニコチン製剤は、投与量をコントロールし、燃焼式タバコへの曝露を減らしたい患者に利用されています。
- メタンフェタミン:メタンフェタミンは、厳格な規制と重大な乱用リスクのため、治療における位置づけが限られています。処方は、より従来型の代替療法が不適切であることが判明した場合に、専門医の監督が必要な特定の症例に限定されています。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)4.7~5.2%で成長すると予測されています。ADHDは、小児期の診断と成人における認知度の高まりに支えられ、最大の処方基盤を形成しています。睡眠障害は、ナルコレプシーや持続的な日中の眠気を中心とした専門的な機会を提供しています。うつ病、肥満、呼吸抑制は、代替療法、安全性に関する考慮事項、および適応症別のガイドラインによって刺激剤の使用が制限されるため、より限定的なアプリケーションとなっています。
- ADHD: ADHDは治療需要の中心であり、症状を迅速にコントロールするために刺激剤が頻繁に選択される。持続性製剤、個別化された用量調節、および行動療法との併用により、持続的な臨床的意義が強化される。
- 睡眠障害:睡眠障害は、ナルコレプシーおよび関連疾患における覚醒促進治療に対する専門的な需要を生み出します。睡眠専門医による診断と治療モニタリングは、比較的集中した、エビデンスに基づいた商業セグメントを形成しています。
- うつ病:治療抵抗性または医学的に複雑なうつ病において、刺激剤は補助療法として選択的に検討される場合がある。しかし、代替となる抗うつ薬の存在、乱用への懸念、および心血管系のモニタリングの必要性により、その戦略的な重要性は依然として限定的である。
- 肥満:肥満関連の使用は、特定の処方薬と厳選された患者に集中している。代謝性疾患に対する認識の高まりは評価を促進するものの、心血管リスクや競合するインクレチン系治療薬の存在が、より広範な普及を阻害している。
- 呼吸抑制:呼吸器系への応用は臨床的に限定されており、厳重な監視下で行われる。需要は主に、確立されたプロトコルに基づき刺激薬による呼吸促進が可能な特定の病院や新生児医療現場に限られる。
最終用途
最終用途は、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.4%で成長すると予測されています。ADHDは学齢期に発症することが多いため、小児の治療需要は依然として高いものの、持続的な症状がより広く認識されるようになるにつれ、成人における利用も急速に拡大しています。処方医は、各年齢層に適した製品を選択する際に、投与量、投与期間、併存疾患、心血管リスク、服薬遵守の必要性、および誤用の可能性をますます重視するようになっています。
- 小児:小児は、学校での観察、小児科医による評価、および家族の関与によって支えられている、確立された患者集団です。成長モニタリング、食欲への影響、睡眠障害、および年齢に応じた製剤は、治療の選択と継続に大きな影響を与えます。
- 成人:成人は、働き盛りの年齢層における診断の拡大に伴い、最も急速に成長しているエンドユーザー層を形成しています。終日症状をカバーし、目立たない投与が可能で、併存疾患の管理が可能であり、小児科医療からの継続性も備えているため、戦略的に重要な位置を占めています。
機会の概要
|
最終用途 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
子供たち |
高い |
小児向けフォーマット |
成熟した |
|
アダルト |
高い |
成人の診断 |
スケーリング |
中枢神経刺激薬市場の成長要因と影響分析
成人ADHDの認知度向上
成人ADHDは、以前はあまり認識されていなかった状態から、プライマリケアでのスクリーニング、精神科への紹介、小児科サービスからのスムーズな移行を含む明確な経路を持つ状態へと進化しています。注意、整理、衝動性の問題が職場でのパフォーマンスや日常生活に影響を与える可能性があり、これまで認識されていなかった成人が検査を受ける動機となることがあります。これは、市場が学校に通う子供たちを超えて広がっていることを意味し、したがって、終日効果のある薬を開発することが賢明です。ビジネスの観点からは、用量調節機能、投与の裁量性、遠隔医療によるモニタリング、有効性と不眠や食欲不振などの副作用のなさのバランスに対する需要が高まっています。上記の要求は、成人特有の情報を活用し、処方医を教育し、服薬遵守のサポートを提供し、支払者向けの資料を作成することで、製造業者が満たすことができます。
持続性製剤および患者に優しい製剤の拡充
従来の短時間作用型薬剤は繰り返し投与が必要であったり、症状のコントロールが不安定であったり、学校や勤務時間中に投与が困難であったりするため、薬剤放出設計は採用において重要な検討事項になりつつあります。カプセル、錠剤、溶液、チュアブル、口腔内溶解剤などの形態で利用可能な徐放性製剤は、柔軟な投与方法とより長い治療期間を提供することで、これらの問題をすべて解決します。小児用製剤は投与に伴う困難を克服するのに役立ち、遅延放出型薬剤は早朝の症状に対応できます。競合効果は利便性だけにとどまらず、薬物動態の差異は服薬遵守、継続性、処方医の信頼を高める可能性があります。ただし、一貫した薬剤放出、食事の影響、用量比例性、製造可能性が実証される必要があります。複雑な製剤を設計できる企業は、治療のギャップが存在する限り、ジェネリック医薬品の競合があっても、競争力のある製品ラインを構築できるでしょう。
診断および治療インフラの拡充
訓練を受けた精神科医、小児科医、神経科医、睡眠専門医、およびデジタル対応のケアチャネルの利用可能性が高まることで、刺激剤で治療される疾患の早期発見が促進されます。標準化された評価ツールと、家族、学校、雇用主、プライマリケア医の間での意識向上により紹介が容易になり、電子処方箋によって規制薬物の記録が改善されます。この影響は、これまで専門医へのアクセスが診断を制限していた、医療サービスが行き届いていない都市部および準都市部の住民において最も顕著です。インフラの拡充は、血圧、成長、睡眠、食欲、服薬遵守、および乱用指標のモニタリングもサポートし、より責任ある治療を可能にします。製薬会社は、非販促的な医学教育への資金提供、検証済みの患者支援リソースの開発、および薬局の利用可能性の強化によって、この推進力をさらに強化できます。持続可能な拡大は、診断量だけではなく、臨床の質と継続性に依存します。特に、規制当局が不適切な処方や転用を厳しく監視している場合はなおさらです。
中枢神経刺激薬市場の将来動向
精密なタイミング制御による薬剤送達
中枢神経刺激薬市場の動向は、単純な作用持続時間の延長ではなく、日々の症状パターンに合わせて設計された製剤にますます重点が置かれるようになるでしょう。多段階送達システムは、朝の作用発現の速さ、日中の曝露の制御、および夜間の刺激の軽減を実現できる可能性があります。開発者は、薬物動態モデリング、食事の影響分析、および患者が報告したタイミングデータを使用して、学校、仕事、およびシフト勤務の要件に合わせてプロファイルを最適化します。成功した製品は、追加投与を減らし、持続性を向上させる可能性がありますが、差別化は臨床的に意味のあるものでなければなりません。規制当局への申請には、再現性のある製造と堅牢な比較証拠が必要です。製剤専門家と既存の商業組織との間のライセンス契約は、規制市場全体における時間放出型製品の地理的拡大を加速させる可能性が高いです。
デジタルモニタリングと処方箋の統合
デジタルモニタリングは、臨床医が症状、服薬遵守、睡眠、食欲、治療タイミングに関する測定可能な情報を求めるにつれて、刺激剤の処方とより密接に結びつくようになるでしょう。安全なアプリケーションは、診察の合間に患者と介護者の構造化された観察データを収集し、医師が不十分な反応を服薬遵守不良や副作用と区別するのに役立ちます。薬局分析は、中断された補充や潜在的な重複を特定し、より安全な規制薬物管理を支援します。導入は、プライバシー保護、臨床検証、ワークフロー統合、および公平なアクセスに左右されます。製造業者は、アプリケーションをスタンドアロン製品として位置付けるのではなく、医療提供者と提携する可能性があります。時間の経過とともに、モニタリングされた治療から生成される実世界の証拠は、支払者との交渉、ラベルの拡張、および製剤設計に役立つ可能性があります。
中枢神経刺激薬市場の機会
成人を対象とした治療および支援プラットフォームを構築する
成人向けケアパスウェイは、製薬会社、専門ネットワーク、デジタルヘルスプロバイダーにとって実行可能な投資機会を生み出します。中枢神経刺激薬市場の予測では、診断の拡大と小児患者の治療継続に伴い、成人需要は小児需要よりも急速に増加するとされています。投資家は、徐放性製剤ポートフォリオ、臨床医の意思決定支援、移行プログラム、雇用や家族の責任を考慮した服薬遵守サービスを優先的に検討することができます。商業プログラムでは、併存する不安、睡眠障害、心血管スクリーニング、規制薬物管理に取り組む必要があります。プライマリケアグループや薬局とのパートナーシップにより、紹介のボトルネックを軽減できます。機能改善、責任あるモニタリング、予測可能な供給を実証する企業は、支払者アクセスと医師の信頼を確保する上で有利な立場に立つことができます。
アジア太平洋地域における複雑な製剤供給の現地化
地域での製造とライセンス供与は、輸入完成品への依存度を減らしつつ、アジア太平洋地域の需要を取り込むための道筋となります。企業は、規制物質規制に準拠した施設、徐放性製剤技術の移転、現地での生物学的同等性プログラム、および安全な流通システムに投資することができます。日本、オーストラリア、韓国、中国、インドでは、規制および商業化戦略が異なるため、申請書類の調整や医師の関与において、現地のパートナーシップが重要となります。機会評価においては、診断能力、償還、スケジュール規則、および刺激剤治療に対する文化的態度を考慮する必要があります。小児用液剤や低用量製剤は、特定のアクセス障壁に対処できる可能性があります。製造品質、医薬品安全性監視、処方医教育、および信頼できる有効成分調達を組み合わせた投資家は、診断の拡大によって地域需要が大幅に加速する前に、確固たる地位を築くことができます。
最近の動向
- 2026年7月:大塚製薬株式会社は、6歳以上で体重20kg以上の注意欠陥・多動性障害(ADHD)患者を対象とした、1日1回投与の徐放性センタナファジンカプセル剤「SIMTRIYO」について、米国FDAの承認を取得しました。このファーストインクラスのノルアドレナリン、ドーパミン、セロトニン再取り込み阻害薬は、4つの第3相臨床試験において有意な症状改善効果を示し、現在、米国麻薬取締局(DEA)による規制当局の承認待ちとなっています。
- 2026年1月:グラニュールズ・ファーマシューティカルズ社は、4種類の用量のジェネリックアンフェタミン徐放錠について、米国FDAから暫定承認を取得しました。この製品はDYANAVEL XRと治療的に同等であり、180日間の独占販売権が認められました。今回の承認により、同社の差別化された中枢神経系ジェネリック医薬品ポートフォリオが強化され、2025年12月に取得したアンフェタミン徐放口腔内崩壊錠の暫定承認に続くものとなります。
- 2025年10月:ナイト・セラピューティクス社は、ADHD(注意欠陥・多動性障害)の6~12歳の子どもを対象とした「JORNAY PM」をカナダで発売しました。この夜間投与型のメチルフェニデート製剤は、遅延放出および持続放出技術を用いて、起床時から日中を通して症状をコントロールします。発売は、カナダ保健省の承認と、カナダおよびラテンアメリカを対象とした独占販売契約締結を受けて行われました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -