
拡張・仮想リアリティ用医療市場:需要・予測 2034
医療分野における拡張現実および仮想現実市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(ヘッドマウント型デバイスおよびハンドヘルド型デバイス)、用途別(患者ケア管理、フィットネス管理、外科手術、医療トレーニングおよび教育、その他)、エンドユーザー別(病院およびクリニック、外科センター、研究機関および製薬会社、研究および診断検査機関、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPHC00002220
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
35億 2000万米ドル
基準年値
2034年の予測
182億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
20.07 %
成長率
対象市場
881億7000 万米ドル
(2026年~2034年)
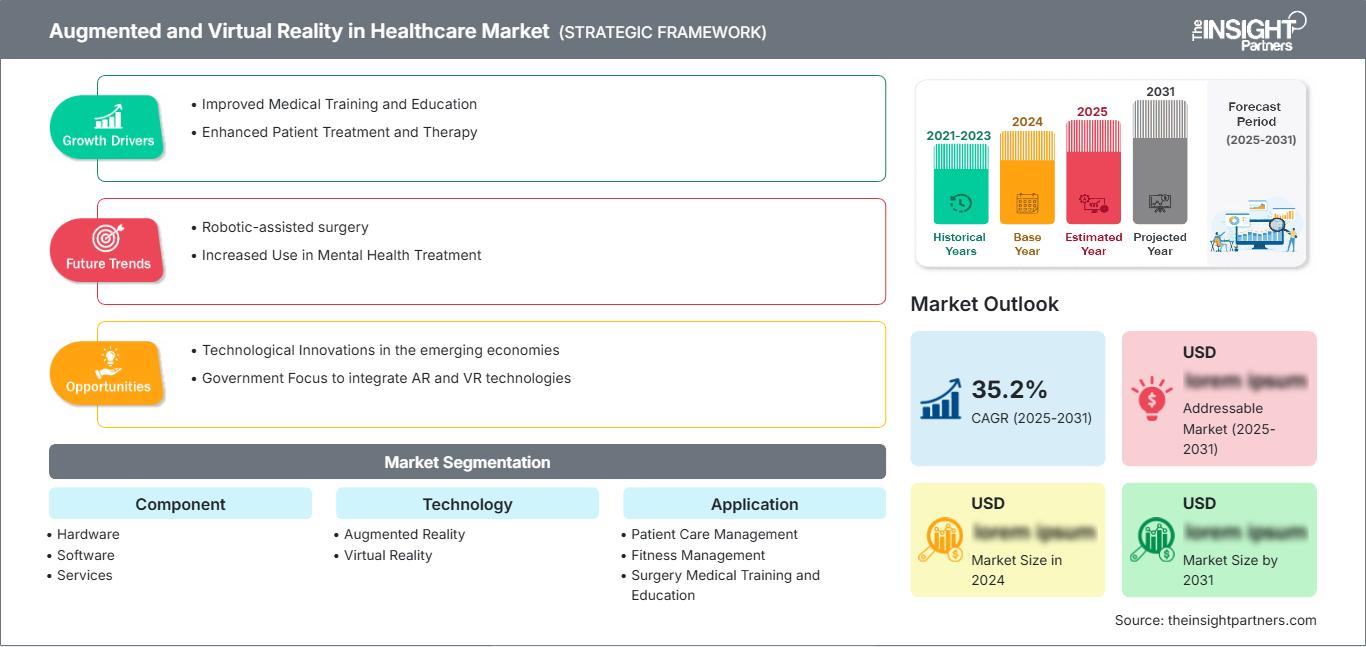
医療分野における拡張現実および仮想現実市場は、2025年には35億2000万米ドルと評価され、2026年から2034年にかけて年平均成長率(CAGR)20.07%で成長し、2034年には182億6000万米ドルに達すると予測されています。医療提供者が没入型の視覚化、シミュレーション、治療ツールを活用して臨床研修、手術計画、患者エンゲージメント、リハビリテーション成果を向上させるにつれ、導入は試験段階を超えつつあります。
北米は、病院のデジタル化、FDA承認済みのAR/VR医療機器、学術的なシミュレーションプログラム、そして没入型医療提供への企業投資に支えられ、最も成熟した導入地域となっています。病院が画像診断、AI支援による視覚化、処置シミュレーション、仮想療法ワークフローを専門医療現場全体で統合するにつれ、医療分野における拡張現実および仮想現実の市場規模は拡大しています。
医療分野における拡張現実および仮想現実市場の評価と洞察
- 北米:この地域は2025年には推定39~42%のシェアを占め、外科ナビゲーション、医療研修、疼痛管理などのユースケースに牽引され、2026年から2034年にかけて年平均成長率(CAGR)18~21%で成長すると予測されている。
- 米国:2025年には北米全体の収益の約78~82%を米国が占め、FDAの承認経路や病院の強力なイノベーション予算に支えられ、年平均成長率(CAGR)18~20%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定24~27%のシェアを占め、年平均成長率(CAGR)17~20%で拡大すると予想されており、英国、ドイツ、フランス、イタリア、スペインがトレーニングとリハビリテーションにおける導入を牽引する見込みです。
- アジア太平洋地域:2025年にはアジア太平洋地域が全体の約21~24%のシェアを占め、中国、日本、韓国、インド、オーストラリアがデジタル病院やシミュレーションセンターの規模を拡大するにつれて、年平均成長率(CAGR)22~25%で成長すると予測される。
- 最大のセグメント:ハードウェアは、2025年には推定55~60%の市場シェアを占め、ヘッドセット、センサー、ディスプレイ、および視覚化システムに対する需要を反映して、年平均成長率(CAGR)18~21%で成長すると予測されている。
- 高成長分野:ソフトウェアは、クラウドベースのコンテンツ、解剖学的構造の可視化、分析、およびAIを活用した没入型ワークフロープラットフォームに支えられ、2026年から2034年にかけて年平均成長率(CAGR)22~26%を記録すると予想されています。
- 詳細に分析された主要企業:Alphabet Inc.、General Electric Company、EON Reality Inc.、Layar BV、Hologic, Inc.、Koninklijke Philips NV、Siemens Healthineers AG、CAE Inc.、Intuitive Surgical, Inc.、TheraSim Inc.、Microsoft Corporation、DAQRI LLC、Psious Health、MindMaze SA、Firsthand Technology Inc.、Medical Realities Ltd.、Atheer, Inc.、Augmedix, Inc.、Meta Platforms, Inc.、3D Systems Corporation、VirtaMed AG、HTC Corporation、Virtually Better, Inc.、およびWorldViz, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
没入型ツールの臨床利用は、基本的な視覚化から、統合された意思決定支援およびトレーニングのエコシステムへと進化を遂げています。病院では、解剖学的構造の位置特定にARオーバーレイ、再現可能なシミュレーションにVRモジュール、そして処置前の医師の自信を高めるために複合インターフェースが活用されています。医療分野における拡張現実と仮想現実の市場成長は、より安全な処置リハーサル、遺体への依存度の低下、そしてデジタル治療に対する保険償還への関心の高まりによって促進されています。
予測期間中、投資は、画像診断ソリューション、電子カルテ、遠隔診療、およびデバイスレベルの分析機能を統合する相互運用可能なプラットフォームに集中するでしょう。新たな地域では、費用対効果の高いヘッドセット、現地の医療コンテンツ、および政府の研修プログラムによる恩恵が期待されます。規制環境は、購入決定のための臨床アプリケーションの妥当性を検証する上で重要な役割を果たすでしょう。
医療分野における拡張現実および仮想現実市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 35億2000万米ドル |
| 2034年までの市場規模 | 182億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 20.07% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
医療分野における拡張現実および仮想現実の市場分析
医療分野における拡張現実(AR)と仮想現実(VR)の市場分析によると、没入型ワークフローが測定可能な臨床上のボトルネックを解消する場合に需要が最も高いことが示されています。患者への対応状況にばらつきがあるため、医科大学や病院においては拡張可能なトレーニングシステムが求められています。VRトレーニングはリスクを伴わずに反復練習を可能にする一方、ARによる視覚化は、治療計画の策定、患者への説明、さらには処置の実施といった過程において、臨床医が解剖学的構造や画像を解釈する際に役立ちます。
ヘッドセット、画像化システム、医療機器、ヘルスケア情報技術企業間の連携が活発化し、供給ダイナミクスが高まっている。機器メーカーは、人間工学、画質、低遅延、ワークフロー統合といった面でより一層の努力を重ねている。一方、ソフトウェアメーカーは、検証済みコンテンツ、データセキュリティ、特殊モジュールといった面で独自の取り組みを行っている。
幅広い技術を提供するサプライヤーと、臨床に特化したソリューションプロバイダーの間には、それぞれ異なる競争セグメントが存在する。ARを実現するための技術プラットフォーム、ハードウェア、または技術を提供する企業には、Microsoft Corporation、Alphabet Inc.、Meta Platforms, Inc.、HTC Corporation、3D Systems Corporationなどがあり、一方、VirtaMed AG、MindMaze SA、Psious Health、Medical Realities Ltd.、Virtually Better, Inc.などは臨床に特化した組織である。
戦略的なポジショニングは、エビデンスの創出、規制への対応、病院の調達サイクルとの統合にますます依存するようになっている。トレーニング効率、手順の正確性、患者の遵守率、治療成果を実証できる企業は、パイロットプロジェクトを本格的な導入へと移行させる上で有利な立場にある。したがって、医療分野における拡張現実(AR)および仮想現実(VR)市場は、目新しさに基づく導入から、成果に結びついた商業化へと移行しつつある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
医療分野における拡張現実および仮想現実市場:戦略的洞察
地域別分析
北米における医療分野の拡張現実および仮想現実市場
北米は2025年時点で39~42%のシェアを維持し、2034年まで年平均成長率(CAGR)18~21%で成長すると予測されています。この地域は、高度な病院インフラ、画像誘導手術の早期導入、シミュレーションベースの教育への積極的な投資といった恩恵を受けています。FDAは、治療、診断、手術準備、リハビリテーション、患者ケアなど、幅広い分野でのAR/VRアプリケーションを認めており、規制対象製品の開発に向けた明確な道筋が示されています。
米国は、大規模な大学病院や専門外科病院が脳神経外科、整形外科、放射線科、行動療法、臨床研修向けに没入型プラットフォームを導入しているため、地域需要を牽引しています。カナダもデジタルヘルスプログラムやシミュレーションセンターを通じて導入を支援しています。こうした集中により、北米は2025年に医療分野における拡張現実および仮想現実市場で最大のシェアを獲得する見込みです。
米国における医療分野の拡張現実および仮想現実市場
2025年には北米全体の収益の78~82%を米国が占め、年平均成長率(CAGR)18~20%で拡大すると予測されています。FDAに登録されたAR/VR医療機器は、手術計画、視覚化、疼痛治療、リハビリテーションにおいて、規制された用途での利用が拡大しています。病院は、ワークフローの中断を減らし、測定可能なトレーニングや手順支援のメリットを提供するシステムをますます好むようになっています。
マイクロソフト、アルファベット、メタプラットフォームズ、オーグメディックス、ファーストハンド・テクノロジー、バーチャリー・ベター、3Dシステムズ、ワールドビズといった企業がソフトウェア、ハードウェア、シミュレーション、臨床コンテンツのエコシステムをサポートすることで、導入が促進されます。また、大学病院は、企業レベルでの検証や専門分野別の導入モデルのための参考サイトとしても機能します。
欧州における医療分野の拡張現実および仮想現実市場
2025年には欧州が市場シェアの24~27%を占めると推定され、年平均成長率(CAGR)は17~20%と予測されている。ドイツと英国は、強固な医療技術エコシステム、外科研修プログラム、デジタルヘルスへの投資により、導入を牽引している。フランスはリハビリテーション、教育、患者エンゲージメントにおいて没入型技術をより多く活用している一方、イタリアとスペインではシミュレーションベースの臨床研修に対する需要が高まっている。
欧州の購買担当者は、臨床的価値、データセキュリティ、ワークフローの検証を重視しています。病院は、専門医の診療経路や国境を越えた研究協力ネットワークと統合できるソリューションを好みます。地域的な展望は、医師養成改革、リハビリテーション施設の需要、大学、医療機器メーカー、ソフトウェア開発者間の研究協力によって牽引されています。
アジア太平洋地域における医療分野の拡張現実および仮想現実市場
アジア太平洋地域は2025年時点で21~24%のシェアを占め、年平均成長率(CAGR)22~25%で成長すると予測されており、最も急速に拡大する地域となる見込みです。中国と日本は、病院の近代化、ロボットの導入、デジタルプラットフォームを活用した研修などを通じて、この分野をリードしています。韓国では、高度な医療技術インフラが普及を支えており、インドとオーストラリアは、シミュレーションや遠隔医療を活用した医療提供を通じて、その普及拡大に取り組んでいます。
この地域では、専門医研修のニーズの高まり、ヘッドマウントディスプレイの価格低下、そしてデジタル病院に関する政策の推進が進んでいます。地域に特化した言語別解剖学モジュールの開発は、小規模病院や研修センターへのサービス提供において重要な役割を果たすでしょう。
中東・アフリカにおける医療分野の拡張現実および仮想現実市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)16~19%で成長すると予測されている。アラブ首長国連邦とサウジアラビアは、質の高い病院、賢明な医療政策、そして医療ツーリズムに支えられ、この分野を牽引している。南アフリカは、研修とリハビリテーションの分野で台頭しつつあるが、その他の中東・アフリカ地域は慎重な姿勢を崩していない。
導入は、外科施設、教育病院、および民間の医療施設で進んでいます。今後の展開は、インフラ整備、臨床医研修プログラム、および海外の医療技術サプライヤーとの連携にかかっています。没入型ソリューションは、遠隔研修、処置シミュレーション、および視覚化を通じて、専門医へのアクセスという課題の解決に役立つ可能性があります。
セグメンテーション分析
成分
当該コンポーネントは、2026年から2034年にかけて年平均成長率(CAGR)19~22%で成長すると予測されています。医療分野における拡張現実および仮想現実市場の範囲は、ハードウェア、ソフトウェア、サービスに及び、購入者はデバイス、検証済みソフトウェア、トレーニング、統合、臨床導入サポートを組み合わせたバンドル製品をますます好むようになっています。
- ハードウェア:病院では、没入型視覚化、手術支援、リハビリテーション、トレーニング環境のために、ヘッドセット、センサー、ディスプレイ、カメラ、コンピューティングユニットなどが必要となるため、ハードウェアが現在の収益を牽引しています。
- ソフトウェア:医療提供者が解剖学ライブラリ、シミュレーションモジュール、分析ダッシュボード、デジタルツイン、治療コンテンツ、画像処理システムや病院システムとの安全な統合を必要とするため、ソフトウェアの需要が高まっています。
- サービス:サービスは、導入、カスタマイズ、コンテンツの更新、臨床医のオンボーディング、ワークフローのマッピング、およびメンテナンスをサポートするため、病院ネットワーク全体にわたるエンタープライズ規模の導入において重要です。
テクノロジー
テクノロジー分野は年平均成長率(CAGR)19~23%で成長すると予測されている。拡張現実(AR)はオーバーレイベースの臨床ガイダンスをサポートし、仮想現実(VR)は没入型のトレーニング、治療、リハビリテーション、患者教育環境を提供する。これら2つの技術は、統合された拡張現実プログラムにおいて、ますます併用されるようになっている。
- 拡張現実:ARは、画像誘導手術、解剖学的構造の可視化、放射線画像のレビュー、および手術計画において戦略的に重要です。なぜなら、ARによって臨床医はデジタル情報を現実世界の状況の中で閲覧できるからです。
- バーチャルリアリティ:VRは、再現可能なシナリオを作成することで、学習者の関与度、一貫性、および測定可能な学習者からのフィードバックを向上させ、シミュレーション、疼痛治療、曝露療法、リハビリテーション、フィットネス管理、および教育を支援します。
応用
アプリケーション市場は年平均成長率(CAGR)20~24%で成長すると見込まれます。需要は教育分野から、患者ケア管理、手術、リハビリテーション、フィットネス関連の健康増進へと拡大しています。医療従事者は、トレーニング効率、手技への自信、回復、患者の治療遵守率に測定可能な効果を示すアプリケーションを好みます。
- 患者ケア管理:患者ケアアプリケーションは、複雑な医療情報をインタラクティブな視覚体験に変換することで、コミュニケーション、教育、術前準備、治療遵守、および患者参加を改善します。
- フィットネス管理:フィットネス管理では、没入型のコーチング、ゲーム化された運動、生体認証フィードバックを活用し、従来の臨床環境以外で、予防医療、リハビリテーションの継続性、患者のモチベーション向上を支援します。
- 外科医療研修および教育:病院や大学が没入型シミュレーションを使用して手順研修を標準化し、自信を高め、限られた実症例への依存度を減らすため、このアプリケーションは依然として中心的な役割を果たしています。
エンドユーザー
エンドユーザー市場は年平均成長率(CAGR)19~22%で成長すると予測されています。医療分野における拡張現実および仮想現実市場に関するレポートで強調されているように、病院や診療所が依然として最大の導入主体である一方、外科センター、研究機関、製薬会社、診断検査機関は、トレーニング、視覚化、研究、ワークフロー最適化のために没入型プラットフォームの利用を拡大しています。
- 病院と診療所:病院と診療所は、高い処置件数、専門医のトレーニングニーズ、画像診断インフラ、そして複数の部門にわたる患者対応のユースケースを兼ね備えているため、導入において圧倒的なシェアを占めています。
- 外科センター:外科センターでは、整形外科、脳神経外科、眼科、低侵襲手術などの分野において、手術計画、スタッフ研修、視覚化、効率化を支援するためにAR/VRツールを活用しています。
- 研究機関および製薬会社:研究機関や製薬会社のユーザーは、臨床教育、患者参加型研究、治療法の設計、製品デモンストレーション、治験支援のための視覚化などに没入型環境を活用しています。
- 研究・診断検査室:検査室では、トレーニング、複雑な解剖学的構造の可視化、診断ワークフローの教育、画像処理、病理学、専門家による解釈といった分野間の連携にAR/VRを活用しています。
機会の概要
|
アプリケーションセグメント |
収益貢献 |
トレンドタグ |
導入段階 |
|
患者ケア管理 |
中くらい |
ケアナビゲーション |
スケーリング |
|
フィットネスマネジメント |
低い |
没入型コーチング |
新興 |
|
外科医療研修および教育 |
高い |
外科手術シミュレーション |
成熟した |
医療分野における拡張現実および仮想現実市場の成長要因と影響分析
拡張可能な臨床研修に対するニーズの高まり
医療システムは、患者の安全性を損なうことなく、臨床医をより迅速に育成するという継続的なニーズに直面しています。没入型シミュレーションは、学生、研修医、専門医が、稀少で複雑かつリスクの高い処置を管理された環境で繰り返し練習することを可能にします。これにより、症例の入手可能性への依存度が軽減され、客観的なパフォーマンスフィードバックが提供されます。医療分野における拡張現実(AR)および仮想現実(VR)市場は、トレーニング予算を測定可能なスキル開発、エラー発生率の低下、病院、大学、継続教育プログラム全体における標準化された学習成果に結びつけることができるため、大きなメリットを享受しています。
画像誘導手術可視化の利用拡大
拡張現実(AR)を用いた手術ナビゲーションは、術者の視野に画像や解剖学的情報を重ね合わせることができるため、ますます重要性を増している。その利点は、外部モニターへの依存度を低減できること、そして複雑な手術を行う際の解釈を迅速化できることである。FDA承認済みのAR/VR技術が普及するにつれ、病院は規制対象製品の使用に安心感を抱くようになっている。手術におけるAR/VR技術の最大の活用分野としては、脳神経外科、整形外科、放射線科、低侵襲手術などが挙げられる。
没入型療法およびリハビリテーションの拡大
VRセラピーやVRリハビリテーションアプリケーションは、患者の積極的な参加を促し、反復可能なエクササイズを可能にし、遠隔医療とハイブリッド医療の両方のアプローチを促進することから、開発がますます進んでいます。VRを用いた疼痛管理、脳卒中リハビリテーション、不安症治療、身体回復など、あらゆる分野で、コントロールが可能で進捗状況を追跡できる環境が有益です。医療提供者は、これらのアプリケーションを従来の治療法を補完するものと捉えており、特に治療への順守率を高めたり、高額なセッションへの依存度を減らしたりするのに役立つと考えています。
医療分野における拡張現実および仮想現実市場の将来動向
AIを活用した没入型臨床ワークフロー
医療市場における拡張現実(AR)と仮想現実(VR)のトレンドは、シミュレーションのパーソナライズ、フィードバックの自動化、画像データのインタラクティブな解剖モデルへの変換など、AIを活用したワークフローを中心に展開すると予想されます。AIは、各患者に合わせた難易度、スキルギャップ、治療計画のカスタマイズを容易にします。病院における科学的根拠の必要性が高まるにつれ、視覚化と分析、意思決定支援システムを統合したプラットフォームが成功する可能性が高いでしょう。
相互運用可能なデジタルツインベースのケアモデル
デジタルツインの活用は、患者の画像、生理機能、処置をインタラクティブな環境で相互接続できるという意味で、没入型医療を大きく変革する可能性を秘めている。外科医、セラピスト、教育者が、リハーサル、同意に関する話し合い、回復計画などの目的で、患者固有のモデルを利用できるようになるかもしれない。スタンドアロン型のソリューションは拡張が難しいため、システムが病院システムと相互運用可能であることが重要となるだろう。
医療分野における拡張現実および仮想現実の市場機会
病院向けエンタープライズシミュレーションセンター
病院は、断片化された研修プログラムを、複数の専門分野、オンボーディング、資格認定、継続教育をサポートするエンタープライズシミュレーションセンターに変換できます。医療における拡張現実と仮想現実市場の予測では、外科、救急医療、放射線科、リハビリテーション、看護教育を単一のコンテンツフレームワークで提供するプラットフォームに大きな成長の可能性が示されています。検証済みのモジュール、分析、サービスサポートを提供するベンダーは、一度限りのデバイス販売ではなく、複数年にわたるパートナーシップを確保できます。
遠隔リハビリテーションおよび患者エンゲージメントプラットフォーム
遠隔リハビリテーションは、脳卒中リハビリテーション、筋骨格系疾患治療、慢性疼痛管理、術後ケアなどにおいて拡張性の高い技術への需要が高まっていることから、優れた投資機会を提供します。バーチャルリアリティ(VR)と拡張現実(AR)は、自宅で行う運動に楽しさを加えるとともに、医療従事者が患者の進捗状況を追跡できるようにします。この投資機会は、再入院率の低下、患者の治療遵守率の向上、病院外での事業拡大を目指す医療提供者にとって、非常に重要な意味を持ちます。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -