
Mercato della realtà aumentata e virtual in sanita: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della realtà aumentata e virtuale in ambito sanitario (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del report: per tecnologia (dispositivi indossabili e dispositivi portatili), applicazione (gestione dell'assistenza al paziente, gestione del fitness, formazione e istruzione medica in ambito chirurgico e altro), utente finale (ospedali e cliniche, centri chirurgici, organizzazioni di ricerca e aziende farmaceutiche, laboratori di ricerca e diagnostica e altro).
- Stato : Dati rilasciati
- Codice del report : TIPHC00002220
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
3,52 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
18,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
20,07 %
Tasso di crescita
Mercato di riferimento
88,17 miliardi di dollari USA
(2026-2034)
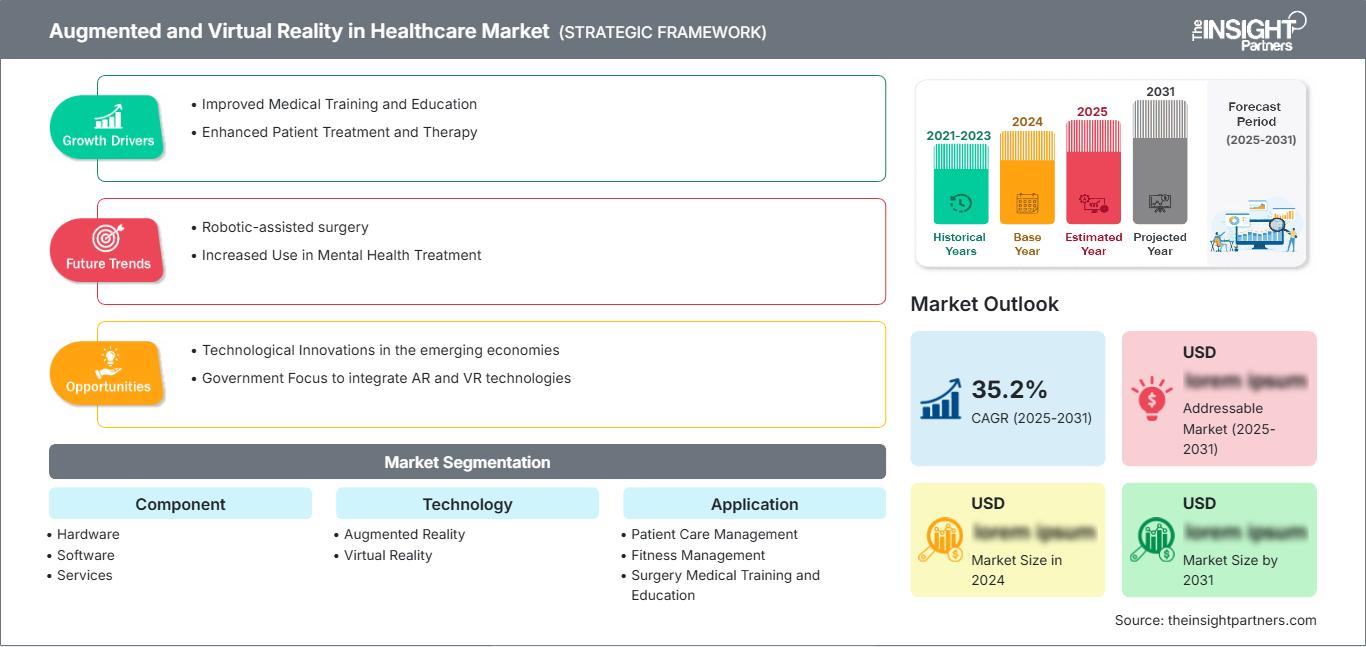
Il mercato della realtà aumentata e virtuale in ambito sanitario valeva 3,52 miliardi di dollari nel 2025 e si prevede che raggiungerà i 18,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 20,07% nel periodo 2026-2034. L'adozione sta andando oltre la fase pilota, con gli operatori sanitari che utilizzano strumenti immersivi di visualizzazione, simulazione e terapia per migliorare la formazione clinica, la pianificazione chirurgica, il coinvolgimento dei pazienti e i risultati della riabilitazione.
Il Nord America rimane il mercato più maturo per l'adozione di queste tecnologie, grazie alla digitalizzazione degli ospedali, ai dispositivi medici AR/VR approvati dalla FDA, ai programmi di simulazione accademici e agli investimenti aziendali nell'erogazione di cure immersive. Il mercato della realtà aumentata e virtuale in ambito sanitario è in espansione, poiché gli ospedali integrano l'imaging, la visualizzazione assistita dall'intelligenza artificiale, la simulazione di procedure e i flussi di lavoro di terapia virtuale in diversi contesti di cura specialistica.
Analisi e approfondimenti sul mercato della realtà aumentata e virtuale in ambito sanitario.
- Nord America: nel 2025 la regione rappresentava una quota stimata tra il 39% e il 42% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 18% e il 21% nel periodo 2026-2034, trainata dai casi d'uso relativi alla navigazione chirurgica, alla formazione medica e alla gestione del dolore.
- USA: Gli Stati Uniti hanno rappresentato circa il 78-82% del fatturato nordamericano nel 2025 e si prevede una crescita annua composta (CAGR) del 18-20%, supportata dalle procedure della FDA e da consistenti budget per l'innovazione ospedaliera.
- Europa: Si stima che nel 2025 l'Europa detenesse una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-20%, con Regno Unito, Germania, Francia, Italia e Spagna a trainare l'adozione di queste tecnologie nei settori della formazione e della riabilitazione.
- Asia-Pacifico: la regione APAC ha rappresentato una quota di mercato pari a circa il 21-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 22-25% grazie all'espansione degli ospedali digitali e dei centri di simulazione in Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: l'hardware ha dominato il mercato con una quota stimata tra il 55% e il 60% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-21%, a testimonianza della domanda di visori, sensori, display e sistemi di visualizzazione.
- Segmento ad alta crescita: si prevede che il software registrerà un CAGR del 22-26% nel periodo 2026-2034, supportato da contenuti basati su cloud, visualizzazione anatomica, analisi e piattaforme di flusso di lavoro immersive basate sull'intelligenza artificiale.
- Aziende chiave analizzate nel dettaglio: Alphabet Inc., General Electric Company, EON Reality Inc., Layar BV, Hologic, Inc., Koninklijke Philips NV, Siemens Healthineers AG, CAE Inc., Intuitive Surgical, Inc., TheraSim Inc., Microsoft Corporation, DAQRI LLC, Psious Health, MindMaze SA, Firsthand Technology Inc., Medical Realities Ltd., Atheer, Inc., Augmedix, Inc., Meta Platforms, Inc., 3D Systems Corporation, VirtaMed AG, HTC Corporation, Virtually Better, Inc. e WorldViz, LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'utilizzo clinico di strumenti immersivi si è evoluto dalla semplice visualizzazione a ecosistemi integrati di supporto decisionale e formazione. Gli ospedali utilizzano sovrapposizioni di realtà aumentata per la localizzazione anatomica, moduli di realtà virtuale per simulazioni ripetibili e interfacce miste per migliorare la sicurezza dei medici prima delle procedure. Questa crescita del mercato della realtà aumentata e virtuale in ambito sanitario è trainata da una simulazione procedurale più sicura, dalla riduzione della dipendenza da cadaveri fisici e dal crescente interesse per i rimborsi delle terapie digitali.
Nel periodo di previsione, gli investimenti saranno convogliati verso piattaforme interoperabili che integrano soluzioni di imaging, cartelle cliniche elettroniche, teleconsulti e analisi a livello di dispositivo. Nuove aree geografiche beneficeranno di visori economici, contenuti medici locali e programmi di formazione governativi. Il contesto normativo svolgerà un ruolo cruciale nella convalida delle applicazioni cliniche ai fini delle decisioni di acquisto.
Ambito del rapporto sul mercato della realtà aumentata e virtuale in ambito sanitario
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,52 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 18,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 20,07% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della realtà aumentata e virtuale in ambito sanitario
L'analisi di mercato sulla realtà aumentata e virtuale in ambito sanitario indica che la domanda è più forte laddove i flussi di lavoro immersivi risolvono colli di bottiglia clinici misurabili. Vi è la necessità di sistemi di formazione scalabili per quanto riguarda le facoltà di medicina e gli ospedali, a causa delle variazioni nell'esposizione dei pazienti. La formazione in realtà virtuale consente la ripetizione senza rischi, mentre la visualizzazione in realtà aumentata aiuta i medici nell'interpretazione dell'anatomia e delle immagini durante la pianificazione, l'informazione dei pazienti e persino l'esecuzione della procedura.
Si osserva un'intensificazione delle dinamiche di offerta, con collaborazioni tra produttori di visori, sistemi di visualizzazione, dispositivi medici e aziende di tecnologia informatica sanitaria. I produttori di dispositivi si impegnano maggiormente in termini di ergonomia, qualità dell'immagine, bassa latenza e integrazione con i flussi di lavoro. I produttori di software, invece, si distinguono per contenuti validati, sicurezza dei dati e moduli specifici.
Esistono segmenti competitivi distinti tra i fornitori di tecnologie di ampio respiro e i fornitori di soluzioni focalizzate sul settore clinico. Alcune delle aziende che offrono piattaforme tecnologiche, hardware o tecnologie per la realtà aumentata includono Microsoft Corporation, Alphabet Inc., Meta Platforms, Inc., HTC Corporation e 3D Systems Corporation, mentre VirtaMed AG, MindMaze SA, Psious Health, Medical Realities Ltd. e Virtually Better, Inc. sono organizzazioni focalizzate sul settore clinico.
Il posizionamento strategico dipende sempre più dalla generazione di evidenze, dalla conformità normativa e dall'integrazione con i cicli di approvvigionamento ospedaliero. Le aziende in grado di dimostrare l'efficacia della formazione, l'accuratezza delle procedure, l'aderenza dei pazienti o i risultati delle terapie sono in una posizione migliore per convertire i progetti pilota in implementazioni aziendali. Il mercato della realtà aumentata e virtuale in ambito sanitario si sta quindi spostando dall'adozione come novità alla commercializzazione legata ai risultati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della realtà aumentata e virtuale in ambito sanitario: spunti strategici
Approfondimenti regionali
Mercato nordamericano della realtà aumentata e virtuale nel settore sanitario
Nel 2025 il Nord America ha mantenuto una quota di mercato compresa tra il 39% e il 42% e si prevede una crescita annua composta (CAGR) del 18-21% fino al 2034. La regione beneficia di infrastrutture ospedaliere avanzate, dell'adozione precoce della chirurgia guidata dalle immagini e di forti investimenti nella formazione basata sulla simulazione. La FDA riconosce le applicazioni di realtà aumentata/virtuale in ambito terapeutico, diagnostico, di preparazione chirurgica, di riabilitazione e di assistenza al paziente, aprendo la strada allo sviluppo di prodotti regolamentati.
Gli Stati Uniti sono il punto di riferimento per la domanda regionale, poiché grandi centri medici universitari e ospedali chirurgici specializzati acquistano piattaforme immersive per neurochirurgia, ortopedia, radiologia, terapia comportamentale e formazione clinica. Anche il Canada supporta l'adozione attraverso programmi di sanità digitale e centri di simulazione. Questa concentrazione conferisce al Nord America la maggiore quota di mercato della realtà aumentata e virtuale in ambito sanitario nel 2025.
Mercato statunitense della realtà aumentata e virtuale in ambito sanitario
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 18-20%. I dispositivi medici AR/VR registrati presso la FDA dimostrano un utilizzo regolamentato in crescente aumento nella pianificazione chirurgica, nella visualizzazione, nella terapia del dolore e nella riabilitazione. Gli ospedali prediligono sempre più sistemi che riducono le interruzioni del flusso di lavoro e offrono vantaggi misurabili in termini di formazione o supporto procedurale.
La presenza delle aziende rafforza l'adozione, con Microsoft Corporation, Alphabet Inc., Meta Platforms, Inc., Augmedix, Inc., Firsthand Technology Inc., Virtually Better, Inc., 3D Systems Corporation e WorldViz, LLC a supporto di ecosistemi di software, hardware, simulazione o contenuti clinici. Gli ospedali universitari fungono anche da siti di riferimento per la convalida aziendale e per i modelli di implementazione specifici per specialità.
Mercato europeo della realtà aumentata e virtuale in ambito sanitario
Nel 2025, l'Europa rappresentava una quota stimata tra il 24% e il 27% del mercato, con una crescita prevista a un tasso annuo composto (CAGR) del 17-20%. Germania e Regno Unito sono i Paesi trainanti nell'adozione di queste tecnologie grazie ai loro solidi ecosistemi di tecnologie mediche, ai programmi di formazione chirurgica e agli investimenti nella sanità digitale. La Francia utilizza le tecnologie immersive soprattutto in ambito riabilitativo, educativo e di coinvolgimento dei pazienti, mentre in Italia e Spagna si registra una forte domanda di formazione clinica basata sulla simulazione.
Gli acquirenti europei apprezzano il valore clinico, la sicurezza dei dati e la convalida dei flussi di lavoro. Gli ospedali prediligono soluzioni che si integrano con percorsi specialistici e reti di collaborazione nella ricerca transfrontaliera. Il quadro regionale è influenzato dalla riforma della formazione medica, dalla domanda di strutture di riabilitazione e dalle collaborazioni di ricerca tra università, aziende di tecnologie mediche e sviluppatori di software.
Mercato della realtà aumentata e virtuale nel settore sanitario nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) del 22-25%, risultando la regione in più rapida espansione. Cina e Giappone sono all'avanguardia grazie alla modernizzazione degli ospedali, all'integrazione della robotica e alla formazione tramite piattaforme digitali. In Corea del Sud, l'adozione è supportata da infrastrutture avanzate di tecnologie mediche, mentre India e Australia puntano all'espansione attraverso la simulazione e l'erogazione di cure basate sulla telemedicina.
In questa regione, si registra una crescente necessità di formazione specialistica, una maggiore accessibilità economica dei visori per la realtà virtuale e politiche per la digitalizzazione degli ospedali. Lo sviluppo di moduli anatomici localizzati e specifici per lingua svolgerà un ruolo essenziale nel supportare gli ospedali più piccoli e i centri di formazione.
Mercato della realtà aumentata e virtuale nel settore sanitario in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 16-19% fino al 2034. Gli Emirati Arabi Uniti e l'Arabia Saudita sono leader del settore, grazie a ospedali di alta qualità, politiche sanitarie intelligenti e turismo sanitario. Il Sudafrica si distingue come stella nascente nel campo della formazione e della riabilitazione, mentre il resto della regione Medio Oriente e Africa adotta un approccio più cauto.
L'adozione di queste tecnologie avviene in strutture chirurgiche, ospedali universitari e strutture sanitarie private. Il futuro dipende dagli investimenti in infrastrutture, programmi di formazione per il personale medico e dalla cooperazione con fornitori esteri di tecnologie mediche. Le soluzioni immersive possono contribuire a risolvere il problema dell'accesso a specialisti attraverso la formazione a distanza, la simulazione di procedure e la visualizzazione.
Analisi di segmentazione
Componente
Si prevede che questo componente crescerà a un tasso annuo composto (CAGR) del 19-22% nel periodo 2026-2034. Il mercato della realtà aumentata e virtuale in ambito sanitario comprende hardware, software e servizi, con acquirenti che prediligono sempre più offerte integrate che combinano dispositivi, software validato, formazione, integrazione e supporto per l'implementazione clinica.
- Hardware: L'hardware rappresenta attualmente la principale fonte di fatturato perché gli ospedali necessitano di visori, sensori, display, telecamere e unità di elaborazione per la visualizzazione immersiva, la guida chirurgica, la riabilitazione e gli ambienti di formazione.
- Software: La domanda di software è in aumento poiché i fornitori necessitano di librerie anatomiche, moduli di simulazione, dashboard di analisi, gemelli digitali, contenuti terapeutici e integrazioni sicure con sistemi di imaging o ospedalieri.
- Servizi: I servizi supportano l'implementazione, la personalizzazione, gli aggiornamenti dei contenuti, l'inserimento del personale clinico, la mappatura dei flussi di lavoro e la manutenzione, risultando quindi fondamentali per le implementazioni su larga scala in reti ospedaliere.
Tecnologia
Si prevede che il settore tecnologico crescerà a un tasso annuo composto (CAGR) del 19-23%. La realtà aumentata supporta la guida clinica basata su sovrapposizioni, mentre la realtà virtuale offre ambienti immersivi per la formazione, la terapia, la riabilitazione e l'educazione del paziente. Entrambe le tecnologie vengono sempre più utilizzate insieme in programmi integrati di realtà estesa.
- Realtà aumentata: la realtà aumentata (AR) riveste un'importanza strategica nella chirurgia guidata da immagini, nella visualizzazione anatomica, nella revisione radiologica e nella pianificazione delle procedure, poiché consente ai medici di visualizzare le informazioni digitali in contesti reali.
- Realtà virtuale: la VR supporta la simulazione, la terapia del dolore, la terapia di esposizione, la riabilitazione, la gestione del fitness e la formazione, creando scenari ripetibili che migliorano il coinvolgimento, la coerenza e il feedback misurabile degli studenti.
Applicazione
Si prevede che il numero di applicazioni crescerà a un tasso annuo composto (CAGR) del 20-24%. La domanda si sta ampliando, passando dalla formazione alla gestione dell'assistenza al paziente, alla chirurgia, alla riabilitazione e al coinvolgimento in ambito sanitario legato al fitness. I fornitori di servizi sanitari prediligono applicazioni che dimostrino un impatto misurabile sull'efficienza della formazione, sulla sicurezza nelle procedure, sul recupero o sull'aderenza del paziente alle terapie.
- Gestione dell'assistenza al paziente: le applicazioni per l'assistenza al paziente migliorano la comunicazione, l'educazione, la preparazione preoperatoria, l'aderenza alla terapia e il coinvolgimento, trasformando informazioni mediche complesse in esperienze visive interattive.
- Gestione del fitness: la gestione del fitness utilizza un coaching immersivo, movimenti ludicizzati e feedback biometrici per supportare la cura preventiva, la continuità della riabilitazione e la motivazione del paziente al di fuori dei tradizionali ambienti clinici.
- Formazione e istruzione medica in chirurgia: questa applicazione rimane fondamentale, poiché ospedali e università utilizzano la simulazione immersiva per standardizzare la formazione procedurale, migliorare la sicurezza e ridurre la dipendenza dalla limitata esperienza pratica con casi reali.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 19-22%. Come evidenziato nel rapporto sul mercato della realtà aumentata e virtuale in ambito sanitario , ospedali e cliniche rimangono i maggiori utilizzatori, mentre centri chirurgici, organizzazioni di ricerca, aziende farmaceutiche e laboratori di diagnostica utilizzano sempre più piattaforme immersive per la formazione, la visualizzazione, la ricerca e l'ottimizzazione dei flussi di lavoro.
- Ospedali e cliniche: gli ospedali e le cliniche dominano l'adozione di queste tecnologie perché combinano un elevato volume di procedure, esigenze di formazione specialistica, infrastrutture di diagnostica per immagini e casi d'uso a diretto contatto con i pazienti in diversi reparti.
- Centri chirurgici: I centri chirurgici utilizzano strumenti di realtà aumentata/virtuale per supportare la pianificazione delle procedure, la formazione del personale, la visualizzazione e l'efficienza in ortopedia, neurochirurgia, oftalmologia e specialità minimamente invasive.
- Organizzazioni di ricerca e aziende farmaceutiche: gli utenti del settore della ricerca e dell'industria farmaceutica utilizzano ambienti immersivi per la formazione clinica, gli studi sul coinvolgimento dei pazienti, la progettazione di terapie, la dimostrazione di prodotti e la visualizzazione a supporto delle sperimentazioni cliniche.
- Laboratori di ricerca e diagnostica: i laboratori utilizzano la realtà aumentata/virtuale per la formazione, la visualizzazione di anatomie complesse, l'istruzione sui flussi di lavoro diagnostici e la collaborazione tra i reparti di imaging, patologia e interpretazione specialistica.
Panoramica dell'opportunità
|
Segmento applicativo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Gestione dell'assistenza al paziente |
Mezzo |
Orientamento all'assistenza |
Scalatura |
|
Gestione della salute |
Basso |
Coaching immersivo |
Emergenti |
|
Formazione e istruzione medica in ambito chirurgico. |
Alto |
Simulazione chirurgica |
Maturo |
Analisi dei fattori di crescita e dell'impatto della realtà aumentata e virtuale nel settore sanitario.
Crescente necessità di una formazione clinica scalabile
I sistemi sanitari si trovano costantemente ad affrontare la necessità di formare il personale clinico più rapidamente senza compromettere la sicurezza dei pazienti. La simulazione immersiva consente a studenti, specializzandi e specialisti di esercitarsi ripetutamente in procedure rare, complesse e ad alto rischio in ambienti controllati. Ciò riduce la dipendenza dalla disponibilità di casi clinici e favorisce un feedback oggettivo sulle prestazioni. Il mercato della realtà aumentata e virtuale in ambito sanitario trae vantaggio dal fatto che i budget per la formazione possono essere collegati allo sviluppo misurabile delle competenze, alla riduzione del rischio di errori e alla standardizzazione dei risultati di apprendimento in ospedali, università e programmi di formazione continua.
Utilizzo crescente della visualizzazione chirurgica guidata da immagini
La navigazione chirurgica basata sulla realtà aumentata sta acquisendo sempre maggiore importanza, poiché consente di sovrapporre immagini e dati anatomici al campo visivo del chirurgo. I vantaggi includono una minore dipendenza da monitor esterni e un'interpretazione più rapida durante l'esecuzione di procedure complesse. Con la crescente diffusione di tecnologie AR/VR approvate dalla FDA, gli ospedali si sentono più sicuri nell'utilizzare prodotti regolamentati. I principali ambiti di applicazione della tecnologia AR/VR in chirurgia includono la neurochirurgia, l'ortopedia, la radiologia e la chirurgia mininvasiva.
Espansione della terapia immersiva e della riabilitazione
Le applicazioni di terapia e riabilitazione in realtà virtuale sono sempre più diffuse, in quanto possono contribuire a migliorare il coinvolgimento dei pazienti, consentire esercizi ripetibili e facilitare approcci sanitari sia a distanza che ibridi. La gestione del dolore, la riabilitazione post-ictus, il trattamento dell'ansia e il recupero fisico possono tutti trarre vantaggio da un ambiente che offre controllo e permette di monitorare i progressi. Gli operatori sanitari considerano queste applicazioni un miglioramento rispetto ai metodi di trattamento tradizionali, soprattutto quando contribuiscono a migliorare l'aderenza alla terapia o a ridurre la necessità di costose sedute.
Tendenze future del mercato della realtà aumentata e virtuale in ambito sanitario.
Flussi di lavoro clinici immersivi basati sull'intelligenza artificiale
Si prevede che le tendenze del mercato sanitario relative alla realtà aumentata e virtuale si concentreranno su flussi di lavoro basati sull'intelligenza artificiale (IA) che personalizzano le simulazioni, automatizzano il feedback e convertono i dati di imaging in modelli anatomici interattivi. L'IA faciliterà la personalizzazione delle difficoltà, colmerà le lacune di competenze e creerà piani di trattamento su misura per ogni paziente. Con la crescente necessità di dati scientifici negli ospedali, è probabile che le piattaforme che integrano la visualizzazione con l'analisi dei dati e i sistemi di supporto alle decisioni avranno successo.
Modelli di assistenza interoperabili basati su gemelli digitali
L'utilizzo dei gemelli digitali potrebbe trasformare l'assistenza immersiva, consentendo l'interconnessione di immagini del paziente, dati fisiologici e procedure in un ambiente interattivo. Potrebbe quindi diventare possibile l'utilizzo di modelli specifici per il paziente da parte di chirurghi, terapisti e formatori a scopo di simulazione, colloqui con il consenso informato e pianificazione del recupero. Sarà fondamentale che il sistema sia interoperabile con i sistemi ospedalieri, poiché le soluzioni standalone sono difficili da scalare.
Opportunità di mercato per la realtà aumentata e virtuale nel settore sanitario
Centri di simulazione aziendale per ospedali
Gli ospedali possono convertire programmi di formazione frammentati in centri di simulazione aziendali che supportano diverse specialità, l'inserimento del personale, la certificazione e la formazione continua. Le previsioni di mercato per la realtà aumentata e virtuale in ambito sanitario indicano un forte potenziale di crescita per le piattaforme che offrono formazione in chirurgia, medicina d'urgenza, radiologia, riabilitazione e infermieristica attraverso un unico framework di contenuti. I fornitori che offrono moduli validati, analisi e supporto tecnico possono assicurarsi partnership pluriennali anziché vendite una tantum di dispositivi.
Piattaforme per la riabilitazione a distanza e il coinvolgimento dei pazienti
La riabilitazione a distanza rappresenta un'eccellente prospettiva di investimento, data la crescente domanda di tecnologie scalabili per la riabilitazione post-ictus, il trattamento muscoloscheletrico, la gestione del dolore cronico e l'assistenza post-operatoria. La realtà virtuale e la realtà aumentata aggiungeranno elementi ludici agli esercizi svolti a casa, consentendo al contempo ai medici di monitorare i progressi. Questa opportunità di investimento è particolarmente rilevante per gli operatori sanitari che mirano a ridurre i tassi di riammissione, migliorare l'aderenza dei pazienti alle terapie ed espandere la propria attività al di fuori degli ospedali.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -