
Markt für Augmented und Virtuell Realität in Gesundheitswesen: Größe & Prognose 2034
Marktgröße und Prognose für Augmented und Virtual Reality im Gesundheitswesen (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (Head-Mounted-Geräte und Handheld-Geräte), Anwendung (Patientenmanagement, Fitnessmanagement, chirurgische medizinische Ausbildung und Weiterbildung sowie Sonstiges), Endnutzer (Krankenhäuser und Kliniken, chirurgische Zentren, Forschungsorganisationen und Pharmaunternehmen, Forschungs- und Diagnoselabore sowie Sonstiges).
- Status : Veröffentlichte Daten
- Berichtscode : TIPHC00002220
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
3,52 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
18,26 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
20,07 %
Wachstumsrate
Adressierbarer Markt
88,17 Mrd. US-Dollar
(2026–2034)
Der Markt für Augmented und Virtual Reality im Gesundheitswesen wurde 2025 auf 3,52 Milliarden US-Dollar geschätzt und soll bis 2034 auf 18,26 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20,07 % im Zeitraum 2026–2034 entspricht. Die Anwendung geht über Pilotprojekte hinaus, da Anbieter immersive Visualisierungs-, Simulations- und Therapieinstrumente nutzen, um die klinische Ausbildung, die Operationsplanung, die Patienteneinbindung und die Rehabilitationsergebnisse zu verbessern.
Nordamerika bleibt der am weitesten entwickelte Markt für Augmented und Virtual Reality im Gesundheitswesen. Dies wird durch die Digitalisierung von Krankenhäusern, FDA-zugelassene medizinische AR/VR-Geräte, akademische Simulationsprogramme und Investitionen von Unternehmen in immersive Versorgungsmodelle begünstigt. Der Markt für Augmented und Virtual Reality im Gesundheitswesen wächst, da Krankenhäuser Bildgebung, KI-gestützte Visualisierung, Verfahrenssimulation und virtuelle Therapieabläufe in verschiedenen Fachbereichen integrieren.
Marktanalyse und Einblicke zu Augmented und Virtual Reality im Gesundheitswesen
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Marktanteil von 39–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–21 % wachsen, wobei die Anwendungsfälle für chirurgische Navigation, medizinische Ausbildung und Schmerztherapie an erster Stelle stehen.
- USA: Die USA repräsentierten im Jahr 2025 etwa 78–82 % des nordamerikanischen Umsatzes und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 18–20 % wachsen, unterstützt durch die Zulassungswege der FDA und hohe Innovationsbudgets der Krankenhäuser.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 24–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 17–20 % wachsen, wobei Großbritannien, Deutschland, Frankreich, Italien und Spanien die Einführung in der Ausbildung und Rehabilitation vorantreiben.
- Asien-Pazifik: Der Anteil des asiatisch-pazifischen Raums lag 2025 bei knapp 21–24 % und dürfte mit einer durchschnittlichen jährlichen Wachstumsrate von 22–25 % steigen, da China, Japan, Südkorea, Indien und Australien digitale Krankenhäuser und Simulationszentren aufbauen.
- Größtes Segment: Hardware führte mit einem geschätzten Marktanteil von 55–60 % im Jahr 2025 und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 18–21 % wachsen, was die Nachfrage nach Headsets, Sensoren, Displays und Visualisierungssystemen widerspiegelt.
- Wachstumsstarkes Segment: Für Software wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 22–26 % erwartet, unterstützt durch cloudbasierte Inhalte, Visualisierung der Anatomie, Analytik und KI-gestützte immersive Workflow-Plattformen.
- Detaillierte Analyse der wichtigsten Unternehmen: Alphabet Inc., General Electric Company, EON Reality Inc., Layar BV, Hologic, Inc., Koninklijke Philips NV, Siemens Healthineers AG, CAE Inc., Intuitive Surgical, Inc., TheraSim Inc., Microsoft Corporation, DAQRI LLC, Psious Health, MindMaze SA, Firsthand Technology Inc., Medical Realities Ltd., Atheer, Inc., Augmedix, Inc., Meta Platforms, Inc., 3D Systems Corporation, VirtaMed AG, HTC Corporation, Virtually Better, Inc. und WorldViz, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der klinische Einsatz immersiver Technologien hat sich von der einfachen Visualisierung hin zu integrierten Entscheidungshilfesystemen und Trainingsumgebungen entwickelt. Krankenhäuser nutzen AR-Overlays zur anatomischen Lokalisierung, VR-Module für reproduzierbare Simulationen und kombinierte Schnittstellen, um das Vertrauen der Ärzte vor Eingriffen zu stärken. Dieses Wachstum des Marktes für Augmented und Virtual Reality im Gesundheitswesen wird durch sicherere Verfahrensübungen, die geringere Abhängigkeit von physischen Leichen und das zunehmende Interesse der Kostenerstattung an digitalen Therapien begünstigt.
Im Prognosezeitraum werden Investitionen in interoperable Plattformen fließen, die Bildgebungslösungen, elektronische Patientenakten, Telekonsultationen und Analysen auf Geräteebene integrieren. Neue Regionen werden von kostengünstigen Headsets, lokalen medizinischen Inhalten und staatlichen Schulungsprogrammen profitieren. Das regulatorische Umfeld spielt eine entscheidende Rolle bei der Validierung klinischer Anwendungen für Kaufentscheidungen.
Berichtsumfang zum Markt für Augmented und Virtual Reality im Gesundheitswesen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,52 Milliarden US-Dollar |
| Marktgröße bis 2034 | 18,26 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 20,07 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Augmented und Virtual Reality im Gesundheitswesen
Die Marktanalyse für Augmented und Virtual Reality im Gesundheitswesen zeigt, dass die Nachfrage dort am größten ist, wo immersive Arbeitsabläufe messbare klinische Engpässe beheben. Aufgrund der unterschiedlichen Patientenkontakte besteht insbesondere für medizinische Fakultäten und Krankenhäuser ein Bedarf an skalierbaren Trainingssystemen. VR-Training ermöglicht risikofreies Wiederholen, während AR-Visualisierung Kliniker bei der Interpretation von Anatomie und Bildern unterstützt – sei es bei der Behandlungsplanung, der Patientenaufklärung oder sogar bei der Durchführung des Eingriffs.
Die Angebotsdynamik nimmt zu, was sich in der Zusammenarbeit zwischen Headset-Herstellern, Visualisierungssystemen, Medizingeräten und IT-Unternehmen im Gesundheitswesen widerspiegelt. Gerätehersteller investieren verstärkt in Ergonomie, Bildqualität, geringe Latenz und Workflow-Integration. Softwarehersteller differenzieren sich hingegen hinsichtlich validierter Inhalte, Datensicherheit und Spezialmodulen.
Es gibt separate Wettbewerbssegmente zwischen breit aufgestellten Technologieanbietern und Anbietern klinisch orientierter Lösungen. Zu den Unternehmen, die Technologieplattformen, Hardware oder Technologien für Augmented Reality anbieten, gehören Microsoft Corporation, Alphabet Inc., Meta Platforms, Inc., HTC Corporation und 3D Systems Corporation. VirtaMed AG, MindMaze SA, Psious Health, Medical Realities Ltd. und Virtually Better, Inc. hingegen sind klinisch orientierte Organisationen.
Die strategische Positionierung hängt zunehmend von der Generierung von Evidenz, der Einhaltung regulatorischer Vorgaben und der Integration in die Beschaffungsprozesse von Krankenhäusern ab. Unternehmen, die Schulungseffizienz, Verfahrensgenauigkeit, Patientenadhärenz oder Therapieergebnisse nachweisen können, sind besser positioniert, um Pilotprojekte in unternehmensweite Implementierungen zu überführen. Der Markt für Augmented und Virtual Reality im Gesundheitswesen wandelt sich daher von der anfänglichen Einführung neuer Technologien hin zu einer ergebnisorientierten Kommerzialisierung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Augmented und Virtual Reality im Gesundheitswesen: Strategische Einblicke
Regionale Einblicke
Markt für Augmented und Virtual Reality im Gesundheitswesen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 39–42 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–21 % wachsen. Die Region profitiert von einer fortschrittlichen Krankenhausinfrastruktur, der frühen Einführung bildgestützter Chirurgie und hohen Investitionen in simulationsbasierte Ausbildung. Die FDA erkennt AR/VR-Anwendungen in den Bereichen Behandlung, Diagnostik, Operationsvorbereitung, Rehabilitation und Patientenversorgung an und schafft damit einen klareren Weg für die Entwicklung regulierter Produkte.
Die USA sind der Haupttreiber der regionalen Nachfrage, da große akademische medizinische Zentren und spezialisierte chirurgische Kliniken immersive Plattformen für Neurochirurgie, Orthopädie, Radiologie, Verhaltenstherapie und klinische Ausbildung beschaffen. Kanada unterstützt die Einführung dieser Technologien ebenfalls durch digitale Gesundheitsprogramme und Simulationszentren. Diese Konzentration sichert Nordamerika im Jahr 2025 den größten Marktanteil für Augmented und Virtual Reality im Gesundheitswesen.
US-Markt für Augmented und Virtual Reality im Gesundheitswesen
Die USA trugen 2025 zu 78–82 % zum nordamerikanischen Umsatz bei und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–20 % wachsen. FDA-gelistete AR/VR-Medizinprodukte finden zunehmend Anwendung in der chirurgischen Planung, Visualisierung, Schmerztherapie und Rehabilitation. Krankenhäuser bevorzugen vermehrt Systeme, die Arbeitsabläufe weniger stören und messbare Vorteile in der Schulung oder bei Eingriffen bieten.
Die Präsenz von Unternehmen wie Microsoft Corporation, Alphabet Inc., Meta Platforms, Inc., Augmedix, Inc., Firsthand Technology Inc., Virtually Better, Inc., 3D Systems Corporation und WorldViz, LLC fördert die Akzeptanz und unterstützt entsprechende Ökosysteme für Software, Hardware, Simulationen und klinische Inhalte. Universitätskliniken dienen zudem als Referenzstandorte für die unternehmensweite Validierung und fachspezifische Implementierungsmodelle.
Europäischer Markt für Augmented und Virtual Reality im Gesundheitswesen
Europa wird 2025 voraussichtlich einen Marktanteil von 24–27 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–20 % wachsen. Deutschland und Großbritannien treiben die Verbreitung dieser Technologien aufgrund ihrer starken Medizintechnik-Ökosysteme, ihrer chirurgischen Ausbildungsprogramme und ihrer Investitionen in digitale Gesundheit voran. Frankreich nutzt immersive Technologien verstärkt in den Bereichen Rehabilitation, Ausbildung und Patienteneinbindung, während in Italien und Spanien eine Nachfrage nach simulationsbasierter klinischer Ausbildung besteht.
Europäische Käufer legen Wert auf klinischen Nutzen, Datensicherheit und Workflow-Validierung. Krankenhäuser bevorzugen Lösungen, die sich in spezialisierte Behandlungspfade und grenzüberschreitende Forschungsnetzwerke integrieren lassen. Die regionale Entwicklung wird von Reformen der ärztlichen Ausbildung, dem Bedarf an Rehabilitationseinrichtungen und Forschungskooperationen zwischen Universitäten, Medizintechnikunternehmen und Softwareentwicklern geprägt.
Markt für Augmented und Virtual Reality im Gesundheitswesen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 21–24 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 22–25 % wachsen. Damit ist er die am schnellsten wachsende Region. China und Japan sind führend durch die Modernisierung von Krankenhäusern, die Integration von Robotern und Schulungen über digitale Plattformen. In Südkorea wird die Einführung durch eine fortschrittliche Infrastruktur medizinischer Technologien unterstützt, während Indien und Australien den Ausbau der Versorgung durch Simulationen und telemedizinische Angebote vorantreiben.
In dieser Region besteht ein wachsender Bedarf an spezialisierter Ausbildung, zunehmend erschwinglichen Head-Mounted-Displays und Richtlinien für digitale Krankenhäuser. Die Entwicklung lokalisierter und sprachspezifischer Anatomiemodule wird für kleinere Krankenhäuser und Ausbildungszentren eine entscheidende Rolle spielen.
Markt für Augmented und Virtual Reality im Gesundheitswesen im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16–19 % wachsen. Die Vereinigten Arabischen Emirate und Saudi-Arabien sind führend, gestützt auf hochwertige Krankenhäuser, intelligente Gesundheitspolitik und Gesundheitstourismus. Südafrika gilt als aufstrebender Stern im Bereich Ausbildung und Rehabilitation, während die übrigen Regionen des Nahen Ostens und Afrikas eher zurückhaltend agieren.
Die Einführung erfolgt in chirurgischen Einrichtungen, Universitätskliniken und privaten Gesundheitseinrichtungen. Die Zukunft hängt von Investitionen in die Infrastruktur, Fortbildungsprogramme für Klinikpersonal und der Zusammenarbeit mit ausländischen Medizintechnikanbietern ab. Immersive Lösungen können dazu beitragen, den Zugang zu Spezialisten durch Fernschulungen, Verfahrenssimulationen und Visualisierungen zu verbessern.
Segmentierungsanalyse
Komponente
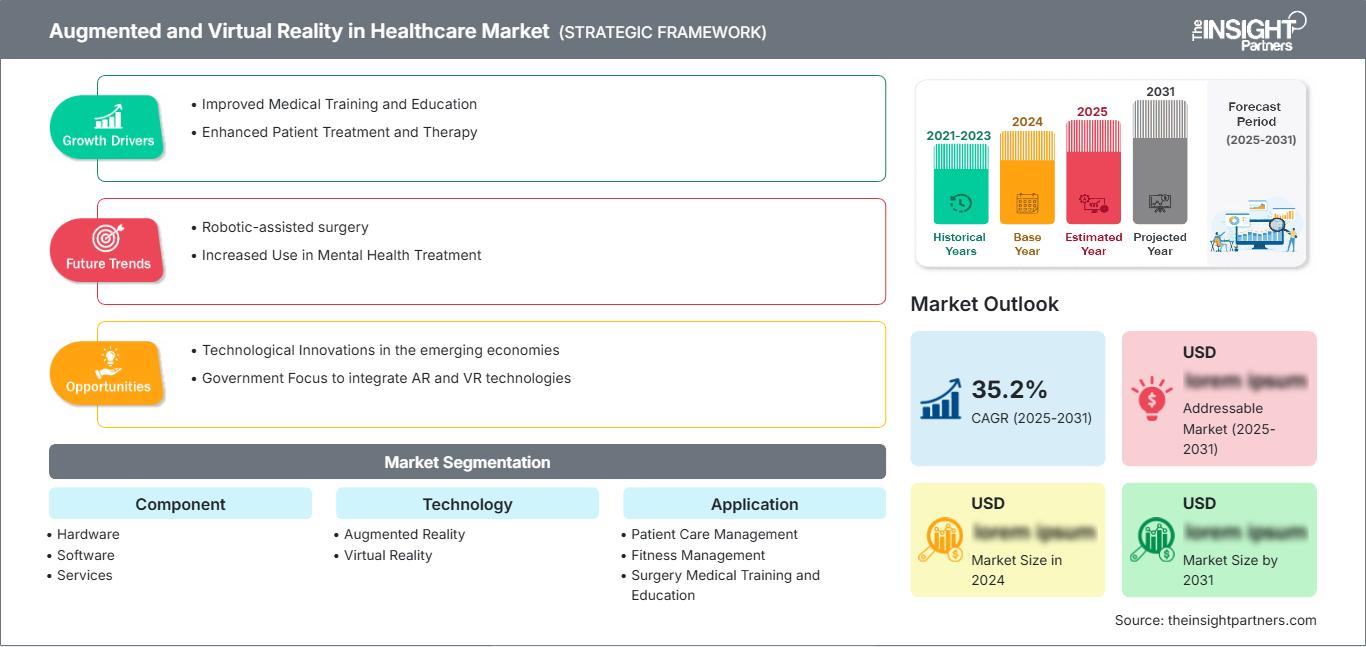
Komponente wird ein jährliches Wachstum von 19–22 % im Zeitraum 2026–2034 erwartet. Der Markt für Augmented und Virtual Reality im Gesundheitswesen umfasst Hardware, Software und Dienstleistungen, wobei Käufer zunehmend Komplettpakete bevorzugen, die Geräte, validierte Software, Schulungen, Integration und Unterstützung für den klinischen Einsatz kombinieren.
- Hardware: Derzeit ist Hardware der wichtigste Umsatzträger, da Krankenhäuser Headsets, Sensoren, Displays, Kameras und Recheneinheiten für immersive Visualisierung, chirurgische Navigation, Rehabilitation und Trainingsumgebungen benötigen.
- Software: Die Nachfrage nach Software steigt, da Anbieter Anatomiebibliotheken, Simulationsmodule, Analyse-Dashboards, digitale Zwillinge, Therapieinhalte und sichere Integrationen mit Bildgebungs- oder Krankenhaussystemen benötigen.
- Services: Services unterstützen die Implementierung, Anpassung, Inhaltsaktualisierungen, die Einarbeitung von Klinikern, die Workflow-Abbildung und die Wartung und sind daher für unternehmensweite Implementierungen in Krankenhausnetzwerken von großer Bedeutung.
Technologie
Es wird ein jährliches Wachstum der Technologie von 19–23 % prognostiziert. Augmented Reality unterstützt die klinische Beratung mittels Overlays, während Virtual Reality immersive Umgebungen für Training, Therapie, Rehabilitation und Patientenaufklärung bietet. Beide Technologien werden zunehmend in integrierten Extended-Reality-Programmen eingesetzt.
- Augmented Reality: AR ist von strategischer Bedeutung in der bildgestützten Chirurgie, der Visualisierung der Anatomie, der radiologischen Befundung und der Verfahrensplanung, da sie es Klinikern ermöglicht, digitale Informationen in realen Kontexten zu betrachten.
- Virtuelle Realität: VR unterstützt Simulation, Schmerztherapie, Expositionstherapie, Rehabilitation, Fitnessmanagement und Ausbildung durch die Schaffung wiederholbarer Szenarien, die das Engagement, die Konsistenz und das messbare Feedback der Lernenden verbessern.
Anwendung
Die Anwendung dürfte mit einer jährlichen Wachstumsrate von 20–24 % zunehmen. Die Nachfrage weitet sich von der Ausbildung hin zu Patientenmanagement, Chirurgie, Rehabilitation und fitnessbezogener Gesundheitsförderung aus. Anbieter bevorzugen Anwendungen, die messbare Auswirkungen auf die Trainingseffizienz, das Vertrauen in die Durchführung von Eingriffen, die Genesung oder die Therapietreue der Patienten zeigen.
- Patientenmanagement: Anwendungen für die Patientenversorgung verbessern die Kommunikation, die Aufklärung, die präoperative Vorbereitung, die Therapietreue und die Einbindung der Patienten, indem sie komplexe medizinische Informationen in interaktive visuelle Erlebnisse umwandeln.
- Fitnessmanagement: Beim Fitnessmanagement werden immersives Coaching, spielerische Bewegungsabläufe und biometrisches Feedback eingesetzt, um die Prävention, die Kontinuität der Rehabilitation und die Motivation der Patienten außerhalb traditioneller klinischer Umgebungen zu unterstützen.
- Chirurgische medizinische Ausbildung und Weiterbildung: Diese Anwendung bleibt von zentraler Bedeutung, da Krankenhäuser und Universitäten immersive Simulationen nutzen, um die Ausbildung in Eingriffen zu standardisieren, das Selbstvertrauen zu stärken und die Abhängigkeit von begrenzter Erfahrung mit realen Fällen zu verringern.
Endbenutzer
Der Endnutzerbereich wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–22 % wachsen. Dies geht aus dem Bericht zum Markt für Augmented und Virtual Reality im Gesundheitswesen hervor. hervorgehoben wird , sind Krankenhäuser und Kliniken weiterhin die größten Anwender, während chirurgische Zentren, Forschungseinrichtungen, Pharmaunternehmen und Diagnostiklabore immersive Plattformen zunehmend für Schulungen, Visualisierungen, Forschung und Workflow-Optimierung nutzen.
- Krankenhäuser und Kliniken: Krankenhäuser und Kliniken dominieren die Einführung, da sie ein hohes Eingriffsvolumen, einen Bedarf an spezialisierter Ausbildung, eine Bildgebungsinfrastruktur und patientennahe Anwendungsfälle in verschiedenen Abteilungen vereinen.
- Chirurgische Zentren: Chirurgische Zentren nutzen AR/VR-Tools zur Unterstützung der Operationsplanung, der Mitarbeiterschulung, der Visualisierung und der Effizienz in den Bereichen Orthopädie, Neurochirurgie, Augenheilkunde und minimalinvasive Fachrichtungen.
- Forschungsorganisationen und Pharmaunternehmen: Anwender in Forschung und Pharma setzen immersive Umgebungen für die klinische Ausbildung, Patienteneinbindungsstudien, Therapieentwicklung, Produktdemonstration und Visualisierung zur Unterstützung klinischer Studien ein.
- Forschungs- und Diagnostiklaboratorien: Labore nutzen AR/VR für Schulungen, die Visualisierung komplexer anatomischer Strukturen, die Schulung von diagnostischen Arbeitsabläufen und die Zusammenarbeit in den Bereichen Bildgebung, Pathologie und spezialisierte Befundinterpretation.
Momentaufnahme der Chancen
|
Anwendungssegment |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Patientenversorgungsmanagement |
Medium |
Pflegenavigation |
Skalierung |
|
Fitnessmanagement |
Niedrig |
Intensives Coaching |
Aufkommen |
|
Chirurgische medizinische Ausbildung und Weiterbildung |
Hoch |
Chirurgische Simulation |
Reifen |
Markt für Augmented und Virtual Reality im Gesundheitswesen: Wachstumstreiber und Wirkungsanalyse
Steigender Bedarf an skalierbaren klinischen Schulungen
Gesundheitssysteme stehen vor der ständigen Herausforderung, Klinikpersonal schneller auszubilden, ohne die Patientensicherheit zu gefährden. Immersive Simulationen ermöglichen es Studierenden, Assistenzärzten und Fachärzten, seltene, komplexe und risikoreiche Eingriffe wiederholt in kontrollierten Umgebungen zu üben. Dies reduziert die Abhängigkeit von der Fallverfügbarkeit und unterstützt ein objektives Leistungsfeedback. Der Markt für Augmented und Virtual Reality im Gesundheitswesen profitiert davon, dass Ausbildungsbudgets mit messbarer Kompetenzentwicklung, geringerer Fehlerquote und standardisierten Lernergebnissen in Krankenhäusern, Universitäten und Weiterbildungsprogrammen verknüpft werden können.
Zunehmende Nutzung bildgestützter chirurgischer Visualisierung
Die Navigation in der Chirurgie mittels Augmented Reality (AR) gewinnt zunehmend an Bedeutung, da sie die Einblendung von Bildern und anatomischen Strukturen in das Sichtfeld des Chirurgen ermöglicht. Zu den Vorteilen zählen die geringere Abhängigkeit von externen Monitoren sowie die beschleunigte Befundinterpretation bei komplexen Eingriffen. Angesichts der wachsenden Verbreitung FDA-zugelassener AR/VR-Technologien fühlen sich Krankenhäuser zunehmend sicher im Umgang mit diesen regulierten Produkten. Die wichtigsten Anwendungsgebiete für AR/VR-Technologie in der Chirurgie sind Neurochirurgie, Orthopädie, Radiologie und minimalinvasive Eingriffe.
Erweiterung der immersiven Therapie und Rehabilitation
VR-Therapie- und VR-Rehabilitationsanwendungen werden zunehmend entwickelt, da sie die Patientenmotivation steigern, wiederholbare Übungen ermöglichen und sowohl telemedizinische als auch hybride Behandlungsansätze unterstützen können. Schmerztherapie, Schlaganfallrehabilitation, Angstbehandlung und körperliche Genesung profitieren von einer Umgebung, die Kontrolle bietet und die Fortschrittsverfolgung ermöglicht. Anbieter sehen diese Anwendungen als Ergänzung zu traditionellen Behandlungsmethoden, insbesondere wenn sie die Therapietreue verbessern oder die Notwendigkeit kostspieliger Sitzungen verringern.
Markt für Augmented und Virtual Reality im Gesundheitswesen: Zukunftstrends
KI-gestützte, immersive klinische Arbeitsabläufe
Die Trends im Gesundheitsmarkt, insbesondere im Bereich Augmented und Virtual Reality, werden sich voraussichtlich auf KI-gestützte Arbeitsabläufe konzentrieren, die Simulationen personalisieren, Feedback automatisieren und Bilddaten in interaktive anatomische Modelle umwandeln. KI wird die individuelle Anpassung von Schwierigkeitsgraden, Kompetenzlücken und Behandlungsplänen für jeden Patienten ermöglichen. Angesichts des steigenden Bedarfs an wissenschaftlichen Erkenntnissen in Krankenhäusern ist es wahrscheinlich, dass Plattformen, die Visualisierung mit Analysen und Entscheidungshilfesystemen kombinieren, erfolgreich sein werden.
Interoperable, auf digitalen Zwillingen basierende Pflegemodelle
Der Einsatz digitaler Zwillinge könnte die immersive Patientenversorgung grundlegend verändern, indem Patientendaten, physiologische Parameter und Behandlungsabläufe in einer interaktiven Umgebung miteinander verknüpft werden. Die Verwendung patientenspezifischer Modelle durch Chirurgen, Therapeuten und Pädagogen für Übungszwecke, Aufklärungsgespräche und die Genesungsplanung könnte sich dadurch realisieren lassen. Wichtig ist die Interoperabilität des Systems mit bestehenden Krankenhaussystemen, da Insellösungen schwer skalierbar sind.
Marktchancen für Augmented und Virtual Reality im Gesundheitswesen
Unternehmensweite Simulationszentren für Krankenhäuser
Krankenhäuser können fragmentierte Ausbildungsprogramme in unternehmensweite Simulationszentren umwandeln, die verschiedene Fachrichtungen, die Einarbeitung, Zertifizierung und Weiterbildung unterstützen. Prognosen für den Markt für Augmented und Virtual Reality im Gesundheitswesen deuten auf ein starkes Wachstumspotenzial für Plattformen hin, die Chirurgie, Notfallmedizin, Radiologie, Rehabilitation und Pflegeausbildung mit einem einheitlichen Content-Framework abdecken. Anbieter validierter Module, Analysen und Service-Support können mehrjährige Partnerschaften anstelle einmaliger Geräteverkäufe sichern.
Plattformen für Fernrehabilitation und Patienteneinbindung
Die telemedizinische Rehabilitation bietet aufgrund der Nachfrage nach skalierbarer Technologie in der Schlaganfallrehabilitation, der Behandlung von Erkrankungen des Bewegungsapparates, der Therapie chronischer Schmerzen und der postoperativen Versorgung hervorragende Investitionsmöglichkeiten. Virtuelle und erweiterte Realität gestalten die Übungen zu Hause spielerischer und ermöglichen es Therapeuten gleichzeitig, den Therapiefortschritt zu verfolgen. Diese Investitionsmöglichkeit ist besonders relevant für Gesundheitsdienstleister, die Wiedereinweisungsraten senken, die Therapietreue ihrer Patienten verbessern und ihre Angebote über Krankenhäuser hinaus erweitern möchten.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -