
アルミ鋳造市場:シェア・成長・予測 2034
アルミニウム鋳造市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:プロセス別(ダイカスト、永久鋳型鋳造、砂型鋳造)、最終用途産業別(輸送、建築・建設、工業、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009480
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 17, 2026


2025年の市場規模
1111億 4000万米ドル
基準年値
2034年の予測
1,659億2,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.55 %
成長率
対象市場
1兆2577億5000万 米ドル
(2026年~2034年)
アルミニウム鋳造市場は、2025年には1,111億4,000万米ドルと評価され、2034年には1,659億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.55%を記録する見込みです。この業界は、輸送機器から産業機械、建設機械、エンジニアリング製品に至るまで、幅広い用途において、鉄系金属を軽量アルミニウム鋳造品に置き換える動きが拡大していることから、引き続き恩恵を受けています。鋳造技術の進歩、新しい合金設計、およびプロセスの自動化は、アルミニウム鋳造部品の生産性と品質の向上に貢献しています。
北米の製造業者は、軽量自動車部品、航空宇宙部品、省エネ産業機器への投資を継続しており、その結果、同地域におけるアルミニウム鋳造製品の需要が高まっている。北米のアルミニウム鋳造市場規模は、電気自動車の増加、生産プロセスの国内回帰、大型アルミニウム部品の高圧ダイカストといった要因により、予測期間中に年平均成長率(CAGR)4.0~4.5%で成長すると見込まれている。
アルミニウム鋳造市場の評価と洞察
- 北米:2025年には24~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.0~4.5%で成長すると予測されています。堅調な自動車生産、航空宇宙分野への投資、および工業製造業の近代化が、精密アルミニウム鋳造品に対する地域需要を支え続けています。
- 米国:2025年には北米の需要の74~78%を占め、電気自動車製造、防衛プログラム、国内鋳造能力の向上に支えられ、2034年まで年平均成長率(CAGR)4.1~4.6%を記録すると予測されている。
- 欧州:2025年には22~25%のシェアを占め、2026~2034年には年平均成長率(CAGR)3.8~4.3%で拡大すると予測されている。ドイツ、イタリア、フランス、英国は、自動車工学、産業機械、持続可能な製造イニシアチブに牽引され、引き続き主要な生産拠点となる。
- アジア太平洋地域:2025年には41~44%のシェアを獲得し、中国、インド、日本、韓国における自動車生産の拡大、インフラ投資、製造業の力強い成長に支えられ、2026~2034年には地域別で最高となる5.2~5.7%の年平均成長率(CAGR)を記録すると予想されている。
- 最大のセグメント – プロセス:ダイカスト:2025年には58~62%の市場シェアを占め、大量生産、寸法精度、軽量構造用途に適していることから、4.8~5.2%のCAGRを記録すると予想されています。
- 高成長セグメント – エンドユース産業:輸送:2025年には44~48%のシェアを占め、電気自動車、軽量モビリティプラットフォーム、商用車、鉄道の近代化に支えられ、年平均成長率(CAGR)5.1~5.6%で拡大すると予測されています。
- 詳細に分析された主要企業:アルコア・コーポレーション、ダイナキャスト、ウォルブロLLC、アルキャスト・テクノロジーズ社、中国アルミニウム株式会社(CHALCO)、ギブス・ダイ・カスティング・コーポレーション、リョービ株式会社、カイザー・アルミニウム・コーポレーション、マルティンレア・ホンゼル・ドイツGmbH、ボディン・アルミニウム社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
軽量エンジニアリング材料の利用拡大は、世界中のあらゆる製造業において、製造に関する考え方を大きく変えました。高圧ダイカスト、真空鋳造、自動金型ハンドリング、デジタル検査などの技術の活用により、生産性の向上とスクラップ発生量の最小化が実現しています。電気自動車、航空機、再生可能エネルギーシステム、産業機械向けの複雑な構造部品に対する需要の高まりは、機械的特性が向上した高度に統合された部品を製造できる、より先進的なアルミニウム鋳造工場への投資を促し続けています。
多国籍企業がサプライチェーンを多様化するにつれ、今後の成長は東南アジア、インド、メキシコ、東欧、そして中東の特定の製造拠点からもたらされる可能性が高い。国内製造業、軽量輸送ソリューション、リサイクルプログラム、産業の脱炭素化を支援する政府の取り組みは、自動化された人工知能ベースの品質検査と効率的な溶解技術を備えた新しいアルミニウム鋳造工場への投資を促進するだろう。
アルミニウム鋳造市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1111億4000万米ドル |
| 2034年までの市場規模 | 1,659億2,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.55% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アルミニウム鋳造市場分析
輸送、機械、再生可能エネルギー、建設業界における軽量素材へのニーズの高まりに伴い、世界のアルミニウム鋳造市場は引き続き急速な成長を遂げています。サプライチェーンは、アルミニウム生産者、アルミニウムリサイクル業者、合金メーカー、鋳造所、機械加工会社、部品組立業者、OEM(相手先ブランドによる製品製造)企業で構成されています。リサイクル可能なアルミニウムの供給量の増加と持続可能なアルミニウム製錬技術の活用により、原材料の機械的特性を損なうことなく、持続可能性が向上しています。
近年のサプライチェーン問題を受け、メーカー各社がサプライチェーンの現地化を進める傾向にあるため、供給のダイナミクスは変化し続けている。自動化技術、ロボットによるハンドリング、シミュレーションソフトウェア、予知保全技術の導入により、生産効率が向上し、廃棄物の発生量が削減されている。電気自動車の製造においてギガキャスティング技術の利用が拡大するにつれ、大容量アルミニウム鋳造機の需要も高まっている。
アルミニウム鋳造市場レポートでは、各社が自社の技術的独自性、生産能力の拡大、持続可能性、そしてOEMとの長期的な協力関係を重視しているため、競争の激しさは依然として高い。アルコア、ダイナキャスト、中国アルミニウム、リョービ、ギブス・ダイ・キャスティング、マルティンレア・ホンゼル・ドイツなどの企業は、軽量合金、自動製造ライン、リサイクルプロセスの開発において革新を続け、競争力を強化している。アルミニウム企業と自動車企業との連携は、電気自動車における次世代構造鋳造品の開発において重要な役割を果たしている。
現状では、高精度かつ低エネルギー消費で付加価値の高い精密鋳造品を製造できるデジタル鋳造工場への投資が活発化している。カイザー・アルミニウム、ボディン・アルミニウム、ウォルブロ、アルキャスト・テクノロジーズといった企業は、製造プロセスの最適化、持続可能性、品質保証において革新を続けている。同時に、シミュレーションに基づく金型設計、AIベースの欠陥検出プロセス、リサイクルプロセスを製造工程に導入している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
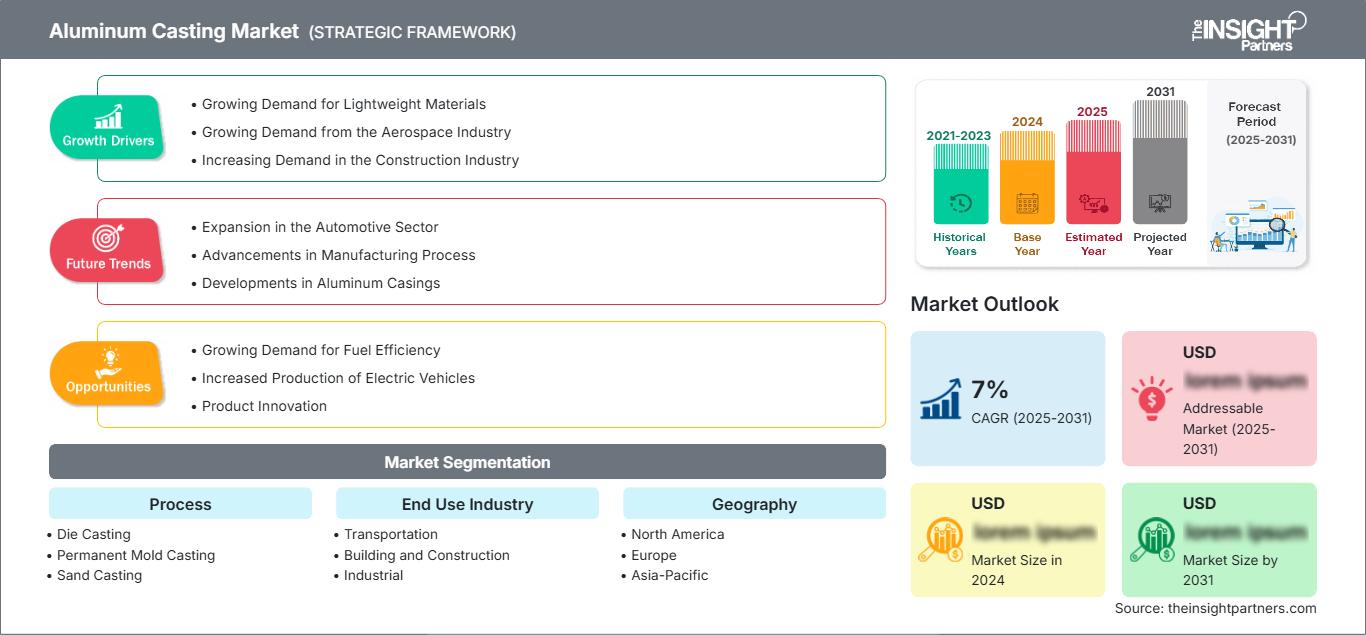
アルミニウム鋳造市場:戦略的洞察
地域別分析
北米アルミニウム鋳造市場
北米のアルミニウム鋳造市場におけるシェアは、2025年には28~32%に達し、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.6%で成長すると予測されています。堅調な自動車製造、航空宇宙製造、そして軽量産業機械への投資増加が、地域需要を牽引し続けています。USMCA協定は地域における製造業の統合を促進するものであり、アルミニウムのリサイクル性は、運輸業界や産業部門で設定されている持続可能性目標に合致しています。
メーカー各社は、バッテリー、車体、車両向けの高圧ダイカスト能力を拡大し続けている。防衛費の増加、航空機の近代化、インフラ整備などが、米国、カナダ、メキシコにおける鋳造需要を押し上げている。大手アルミニウムメーカー、自動車メーカー、サプライヤーの存在が、技術革新を促進し、原材料の安定供給を支えている。
米国アルミニウム鋳造市場
2025年には、米国の市場シェアは73~77%に達すると推定され、2026年から2034年までの年平均成長率(CAGR)は4.3~4.7%と推定されている。この地域における需要は、自動車の軽量化、航空宇宙部品、産業機械の製造といった用途から生まれると見込まれる。インフレ抑制法や国内製造業支援プログラムによる投資が、先進アルミニウム部品の生産能力拡大を牽引すると予想される。
電気自動車メーカーは、軽量化と容易な車両組み立てを可能にする大型アルミニウム鋳造品への関心を高めている。ギガ鋳造、リサイクル、サプライヤーによる投資の拡大は、国内製造能力の強化に貢献している。鋳造工場の自動化、シミュレーション、ロボット技術による近代化も継続している。
欧州アルミニウム鋳造市場
2025年時点で欧州の市場シェアは24~28%でしたが、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.4%で成長すると予測されています。自動車、産業機械、エンジニアリングなどの分野における自動車排出ガス規制、循環型経済イニシアチブ、先進的な製造プロセスにより、アルミニウム鋳造品の需要は増加し、ドイツが欧州をリードする国となるでしょう。
航空宇宙部品の製造、高級自動車の製造、そして低炭素アルミニウム製造技術への投資は、英国にとって有益となるだろう。電気自動車の普及と様々な産業における脱炭素化対策の将来的な発展は、軽量鋳造品の安定的な需要を確保するだろう。
ドイツは、高度に発達した自動車バリューチェーン、機械工学産業、そして鋳造企業のおかげで、今後もヨーロッパ最大のアルミニウム鋳造生産国であり続けるだろう。自動化された鋳造工場、ギガ鋳造、そしてリサイクルアルミニウム加工への投資は、ドイツに競争上の優位性をもたらす。
フランス、イタリア、スペインは、自動車製造、産業機器、鉄道インフラ、再生可能エネルギーを通じて、地域における大きな需要を生み出すだろう。リサイクルアルミニウム合金の利用拡大と持続可能な製造への投資は、南ヨーロッパにおける市場成長を促進する。
アジア太平洋地域のアルミニウム鋳造市場
アジア太平洋地域は2025年には39~43%のシェアを占め、予測期間中に年平均成長率(CAGR)5.1~5.5%で最も速い成長を遂げると予測されている。中国は、統合されたアルミニウムサプライチェーン、広範な自動車製造、大規模な産業機器部門により、この地域の生産を牽引している。日本、韓国、インドは、輸送およびエンジニアリング用途向けの精密鋳造能力を拡大し続けている。
電気自動車、再生可能エネルギーインフラ、産業近代化に対する政府支援は、地域需要の強化を継続的に促進している。オーストラリアは鉱山機械および資源加工産業を通じて貢献しており、東南アジアの製造業の拡大は、地域の鋳造生産能力をさらに高めている。
中東・アフリカのアルミニウム鋳造市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)4.4~4.8%で成長すると予測されています。サウジアラビアとアラブ首長国連邦は、豊富な一次アルミニウム生産と産業多角化への取り組みに支えられ、アルミニウム加工の下流工程への投資を継続しています。製造活動の活発化は、付加価値の高い鋳造製品の新たな機会を生み出しています。
南アフリカは、自動車産業および産業機器産業を支える重要な地域製造拠点であり続けている。インフラ整備、エネルギー多様化プロジェクト、そして工業生産の現地化の進展により、中東・アフリカ地域全体でアルミニウム鋳造の需要が徐々に高まることが予想される。
セグメンテーション分析
プロセス
プロセス分野は、2026年から2034年にかけて年平均成長率(CAGR)4.5~4.9%で拡大すると予測されています。アルミニウム鋳造市場は、寸法精度の向上、機械加工要件の削減、軽量かつ高強度な部品の製造を目的として、メーカー各社が高度な鋳造プロセスをますます採用するにつれて、拡大を続けています。プロセス選択は、生産量、部品の複雑さ、合金特性、そして輸送、産業機器、建設用途における最終用途要件によって異なります。
- ダイカストは、大量生産が可能で、寸法精度が高く、複雑な形状の部品を優れた表面仕上げで製造できるため、最大の製造プロセス分野となっています。自動車のパワートレイン、構造部品、電子機器、産業機械など、一貫した品質と生産効率が求められる用途で幅広く使用されています。
- 永久鋳型鋳造– 優れた機械的特性と表面品質の向上が求められる中量生産に最適なプロセスです。このプロセスは、耐久性の向上と気孔率の低減を実現した航空宇宙部品、産業機器、ポンプ、バルブ、商用輸送機器部品の製造を可能にします。
- 砂型鋳造は、設計の柔軟性と金型投資の少なさから、大型部品、特注部品、少量生産部品の製造に広く利用されています。重機、建設機械、船舶システム、産業工学分野などにおいて、この製法に対する安定した需要が継続的に生み出されています。
最終用途産業
最終用途産業分野は、2034年まで年平均成長率(CAGR)4.7~5.1%を記録すると予測されています。需要は主に、輸送の電化、インフラの近代化、および産業オートメーションによって支えられています。アルミニウム鋳造部品は、優れた強度対重量比、耐腐食性、およびリサイクル性により、より重い材料に取って代わり続けており、複数の産業における効率改善を支えています。
- 輸送業界は、乗用車、商用車、電気自動車、鉄道、船舶、航空宇宙など、幅広い用途で利用される主要な最終用途産業です。メーカーは、車両重量の軽減、燃費の向上、バッテリー航続距離の延長、そしてより厳格な排出ガス規制への対応を目的として、アルミニウム鋳造部品の採用をますます進めています。
- 建築・建設業界において、アルミニウム鋳造製品は、耐腐食性、耐久性、メンテナンスの手間が少ないことから、構造用金物、建築システム、建築設備、インフラプロジェクトなどにますます広く採用されています。持続可能な建築への取り組みも、長期的な需要を支え続けています。
- 産業分野– 産業機器メーカーは、ポンプ、コンプレッサー、モーター、工作機械、ロボット、農業機械、エネルギーシステムなどにアルミニウム鋳造品を使用しています。工場の自動化の進展、再生可能エネルギーの導入、製造施設の近代化が、安定した消費を支え続けています。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
交通機関 |
高い |
EVの軽量化 |
成熟した |
|
建築・建設 |
中くらい |
グリーンビルディング |
スケーリング |
|
工業 |
高い |
スマートマニュファクチャリング |
スケーリング |
アルミニウム鋳造市場の成長要因と影響分析
輸送分野における軽量部品の採用拡大
自動車、電気自動車、航空宇宙、商用輸送といった各分野で軽量素材への需要が高まっていることが、アルミニウム鋳造の普及に大きな影響を与えています。自動車メーカーは、従来の鋼鉄製部品をアルミニウム鋳造部品に置き換えることで、車体全体の軽量化、エネルギー効率の向上、電気自動車の航続距離の延長を図っています。構造用鋳造部品、バッテリーハウジング、統合型車両部品の大規模な採用は、先進的なダイカスト技術への投資を促進しています。車両の電動化への移行は、機械的性能と製造精度が向上した複雑なアルミニウム部品への需要をさらに加速させています。この傾向は、アルミニウム生産者、鋳造会社、自動車メーカー間のサプライヤー関係を強化するとともに、輸送用途における継続的なプロセス革新を支えるものと期待されます。
電気自動車製造およびギガキャスティング技術の拡大
電気自動車(EV)生産の急速な拡大は、特に大規模鋳造技術の採用を通じて、高度なアルミニウム鋳造ソリューションに新たな機会をもたらしています。自動車メーカーは、組み立ての複雑さを軽減し、部品点数を最小限に抑え、製造効率を向上させるために、一体型アルミニウム構造の利用をますます進めています。ギガ鋳造は、一体鋳造部品によって大型車両セクションの製造を可能にし、溶接の必要性と生産時間を削減します。自動車OEMおよびティア1サプライヤーによるEV専用製造施設への投資の増加は、鋳造会社に設備のアップグレード、高度な合金の開発、デジタル製造システムの導入を促しています。これらの進展は、次世代モビリティ用途向けに設計された高精度鋳造能力と特殊アルミニウム合金への需要を高めることで、サプライチェーンを再構築しています。
再生アルミニウムと持続可能な製造業に対する需要の高まり
業界全体にわたるサステナビリティへの取り組みにより、一次アルミニウム生産に比べてエネルギー消費量が少ない再生アルミニウムの鋳造工程への採用が加速しています。製造業者は、材料効率の向上、生産コストの削減、そして企業のサステナビリティ目標の達成を目指し、クローズドループリサイクルシステムの導入をますます進めています。自動車および産業分野の顧客は、トレーサブルな原材料調達による低炭素アルミニウム部品を提供できるサプライヤーを優先的に求めています。特にヨーロッパと北米では、循環型経済の実践に対する規制上の重視が、リサイクルインフラとエネルギー効率の高い鋳造工場への投資を促進しています。再生アルミニウム原料の入手可能性が高まることで、持続可能な鋳造手法が支えられ、製造業者は輸送、建設、産業用途において製品の性能と競争力を維持することができます。
アルミニウム鋳造市場の将来動向
人工知能とデジタルファウンドリ技術の統合
アルミニウム鋳造市場の動向は、人工知能、予測分析、デジタル製造プラットフォームの普及拡大によって形成されると予想されます。鋳造工場は、スマートセンサー、リアルタイム監視システム、シミュレーション技術を導入し、鋳造パラメータの最適化、欠陥の削減、生産の一貫性向上を図っています。デジタルツインにより、製造業者は実際の生産前に部品の性能を評価できるようになり、開発サイクルと材料の無駄を削減できます。複雑な自動車部品や産業部品の需要が高まるにつれ、高度なプロセス制御は品質基準を維持するために不可欠となるでしょう。自動化、データ分析、ロボット工学の組み合わせにより、従来の鋳造作業は、カスタマイズされた生産要件をサポートできる、非常に効率的で接続された製造環境へと変革されると期待されています。
高性能用途向け先進アルミニウム合金の開発
アルミニウム鋳造メーカーは、強度、耐熱性、耐食性、疲労特性を向上させた先進合金の開発にますます注力しています。これらの材料は、電気自動車、航空宇宙システム、再生可能エネルギー機器、産業機械などからの需要増を支えることが期待されています。研究は、耐久性を損なうことなく軽量化を実現するための合金組成の改良に集中しています。将来の合金革新は、より大型の構造部品、バッテリー関連部品、精密加工製品の製造を支えるでしょう。材料供給業者、鋳造会社、最終用途メーカー間の連携強化は、次世代アルミニウム合金の商業化を加速させると予想されます。これらの進歩は、用途を拡大し、代替材料と比較したアルミニウムの競争力を向上させるでしょう。
アルミニウム鋳造市場の機会
電動モビリティ部品向けアルミニウム鋳造能力の拡張
電気自動車への移行が進むにつれ、鋳造メーカーはEV専用部品に特化した生産能力を拡大する大きな機会を得ています。高圧ダイカスト設備、先進合金の開発、バッテリートレイ、モーターハウジング、車両構造部品向けに設計された自動製造システムへの投資機会が存在します。大型鋳造技術の専門知識を培っている企業は、地域密着型のサプライチェーンを求める自動車OEMとのパートナーシップの拡大から恩恵を受けることができます。アルミニウム鋳造市場の予測によると、EV生産の継続的な成長は、メーカーが自動車産業集積地の近くに専用施設を設立することを促すでしょう。リサイクル能力、プロセス自動化、軽量部品エンジニアリングへの戦略的な投資は、サプライヤーの競争力を強化すると同時に、世界の輸送市場からの長期的な需要を支えることができます。
持続可能な鋳造ソリューションの業界全体での採用拡大
炭素排出量削減と循環型経済への関心の高まりは、低炭素アルミニウム鋳造ソリューションを提供する企業にとって新たな機会を生み出しています。製造業者は、リサイクルアルミニウムの利用、再生可能エネルギーの統合、環境に配慮した鋳造操業などを通じて、他社との差別化を図ることができます。産業顧客、建設会社、輸送機器メーカーは、技術力だけでなく、持続可能性に関する実績に基づいてサプライヤーを評価する傾向を強めています。クローズドループ材料システムの開発、エネルギー効率の向上、トレーサブルなアルミニウムサプライチェーンの提供など、様々な機会が存在します。持続可能な技術に投資する企業は、顧客との関係を強化し、進化する環境規制に対応することができます。これらの取り組みは、耐久性とリサイクル性を備えた材料ソリューションを求める様々な業界において、アルミニウム鋳造の用途を拡大しながら、長期的な市場競争力を支えるものと期待されています。
最近の動向
- 2025年10月22日: Alucast Ltdは、鉄道、航空宇宙、防衛分野向けアルミニウム鋳造能力を強化するため、ウェンズベリー工場における新たな機械設備と研究開発に約100万ポンドを投資しました。この投資には、新型低圧ダイカスト機の導入と、部品重量を削減しながら高強度を実現する軽量合金ALU-HP1の開発が含まれています。この取り組みは、輸送および産業分野における高度なアルミニウム鋳造ソリューションへの需要の高まりを反映したものです。
- 2025年5月27日:ゴールデン・アルミニウム社は、SMSグループとの提携により、コロラド州フォート・ラプトンにある同社工場で、ネクスキャスト・アルミニウムストリップ鋳造技術の商業運転を開始しました。この先進的な連続鋳造システムは、溶融アルミニウムを熱間圧延コイルに直接変換することを可能にし、生産効率、合金の柔軟性、および持続可能性性能を向上させます。この開発は、加工工程の削減と資源効率の向上を目指した次世代鋳造技術への業界の注目の高まりを象徴するものです。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -