
Mercado de fundición de aluminio: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de fundición de aluminio y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por proceso (fundición a presión, fundición en molde permanente, fundición en arena); industria de uso final (transporte, construcción, industria, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009480
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 17, 2026


Tamaño del mercado en 2025
111.140 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
165.920 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,55 %
Índice de crecimiento
Mercado potencial
1.257,75 mil millones de dólares estadounidenses
(2026-2034)
El mercado de la fundición de aluminio alcanzó un valor de 111.140 millones de dólares en 2025 y se prevé que llegue a los 165.920 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,55% entre 2026 y 2034. El sector sigue beneficiándose de la creciente sustitución de metales ferrosos por piezas de fundición de aluminio ligero en aplicaciones que abarcan desde el transporte hasta la maquinaria industrial y los equipos de construcción, así como en productos de ingeniería. Los avances en las técnicas de fundición, el diseño de nuevas aleaciones y la automatización de procesos contribuyen a mejorar la productividad y la calidad de las piezas de fundición de aluminio.
Los fabricantes norteamericanos siguen invirtiendo en piezas ligeras para automóviles, componentes aeroespaciales y equipos industriales de bajo consumo energético, lo que impulsa la demanda de productos de fundición de aluminio en la región. En Norteamérica, el mercado de fundición de aluminio crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período previsto, debido al creciente número de vehículos eléctricos, la relocalización de procesos de producción y la fundición a presión de piezas de aluminio de gran tamaño.
Evaluación y perspectivas del mercado de fundición de aluminio
- América del Norte: Representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,5 % durante el período 2026-2034. La sólida producción automotriz, las inversiones aeroespaciales y la modernización de la fabricación industrial siguen impulsando la demanda regional de piezas fundidas de aluminio de precisión.
- EE. UU.: Representó entre el 74 % y el 78 % de la demanda norteamericana en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,1 % al 4,6 % hasta 2034, impulsada por la fabricación de vehículos eléctricos, los programas de defensa y el aumento de la capacidad de fundición nacional.
- Europa: Mantenía una cuota de mercado del 22-25% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8-4,3% durante el periodo 2026-2034. Alemania, Italia, Francia y el Reino Unido siguen siendo centros de producción líderes, impulsados por la ingeniería automotriz, la maquinaria industrial y las iniciativas de fabricación sostenible.
- Asia Pacífico: Capturó una cuota de mercado del 41-44% en 2025 y se espera que registre la tasa de crecimiento anual compuesta (CAGR) regional más alta, del 5,2-5,7% , durante el período 2026-2034, gracias a la expansión de la producción automotriz, las inversiones en infraestructura y el fuerte crecimiento de la industria manufacturera en China, India, Japón y Corea del Sur.
- Segmento más grande – Proceso: Fundición a presión: Representaba entre el 58 % y el 62 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,2 % debido a su idoneidad para la fabricación en grandes volúmenes, la precisión dimensional y las aplicaciones estructurales ligeras.
- Segmento de alto crecimiento – Industria de uso final: Transporte: representó entre el 44 % y el 48 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,1 % al 5,6 % , impulsado por los vehículos eléctricos, las plataformas de movilidad ligera, los vehículos comerciales y la modernización del ferrocarril.
- Empresas clave analizadas en detalle: Alcoa Corporation, Dynacast, Walbro LLC, Alcast Technologies Ltd., Aluminum Corporation of China Limited (CHALCO), Gibbs Die Casting Corporation, Ryobi Limited, Kaiser Aluminum Corporation, Martinrea Honsel Germany GmbH, Bodine Aluminum, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mayor uso de materiales de ingeniería ligeros ha transformado radicalmente los procesos de fabricación en todos los sectores industriales del mundo. El uso de la fundición a alta presión, la fundición al vacío, la manipulación automatizada de moldes y la inspección digital ha contribuido a aumentar la productividad y minimizar la cantidad de desechos. La creciente demanda de piezas estructurales complejas para automóviles eléctricos, aviones, sistemas de energía renovable y maquinaria industrial sigue impulsando las inversiones en fundiciones de aluminio más avanzadas, capaces de fabricar piezas altamente integradas con propiedades mecánicas mejoradas.
Es probable que el crecimiento futuro provenga de centros de fabricación del sudeste asiático, India, México, Europa del Este y algunos centros de Oriente Medio, a medida que las multinacionales diversifiquen sus cadenas de suministro. Las iniciativas gubernamentales que apoyan la fabricación nacional, las soluciones de transporte ligero, los programas de reciclaje y la descarbonización industrial probablemente incentivarán las inversiones en nuevas fundiciones de aluminio con inspección de calidad automatizada basada en inteligencia artificial y tecnología de fusión eficiente.
Alcance del informe de mercado de fundición de aluminio
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 111.140 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 165.920 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,55% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fundición de aluminio
Ante la creciente demanda de materiales más ligeros en los sectores del transporte, la maquinaria, las energías renovables y la construcción, el mercado mundial de la fundición de aluminio continúa experimentando un rápido crecimiento. La cadena de suministro está compuesta por productores de aluminio, recicladores, fabricantes de aleaciones, fundiciones, empresas de mecanizado, ensambladores de componentes y fabricantes de equipos originales (OEM). Gracias a la mayor disponibilidad de aluminio reciclable y al uso de tecnologías sostenibles de fundición, se han logrado mejoras en la sostenibilidad de la materia prima sin afectar sus propiedades mecánicas.
La dinámica de la cadena de suministro continúa cambiando, ya que los fabricantes tienden a localizar sus cadenas de suministro tras los problemas experimentados recientemente. Gracias a las tecnologías de automatización, la manipulación robótica, el software de simulación y el mantenimiento predictivo, se han logrado avances en la eficiencia de la producción, reduciendo la generación de residuos. El creciente uso de tecnologías de gigafundición en la fabricación de vehículos eléctricos incrementa la necesidad de máquinas de fundición de aluminio de alta capacidad.
La competencia en el mercado de la fundición de aluminio sigue siendo intensa, ya que los actores destacan su singularidad tecnológica, el aumento de su capacidad, la sostenibilidad y la cooperación a largo plazo con los fabricantes de equipos originales (OEM). Empresas como Alcoa Corporation, Dynacast, Aluminum Corporation of China Limited, Ryobi Limited, Gibbs Die Casting Corporation y Martinrea Honsel Germany GmbH continúan innovando en el desarrollo de aleaciones ligeras, líneas de producción automatizadas y procesos de reciclaje para fortalecer su posición competitiva. La colaboración entre las empresas de aluminio y las automotrices desempeña un papel fundamental en el desarrollo de piezas fundidas estructurales de nueva generación para la movilidad eléctrica.
En la situación actual, las inversiones se dirigen a la fundición digital, capaz de producir piezas fundidas de precisión con mayor valor añadido, mayor exactitud y menor consumo energético. Empresas como Kaiser Aluminum Corporation, Bodine Aluminum, Inc., Walbro LLC y Alcast Technologies Ltd. continúan innovando en la optimización de procesos de fabricación, la sostenibilidad y el control de calidad. Al mismo tiempo, incorporan diseños de moldes basados en simulación, procesos de detección de defectos mediante inteligencia artificial y procesos de reciclaje a sus operaciones de fabricación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fundición de aluminio: Perspectivas estratégicas
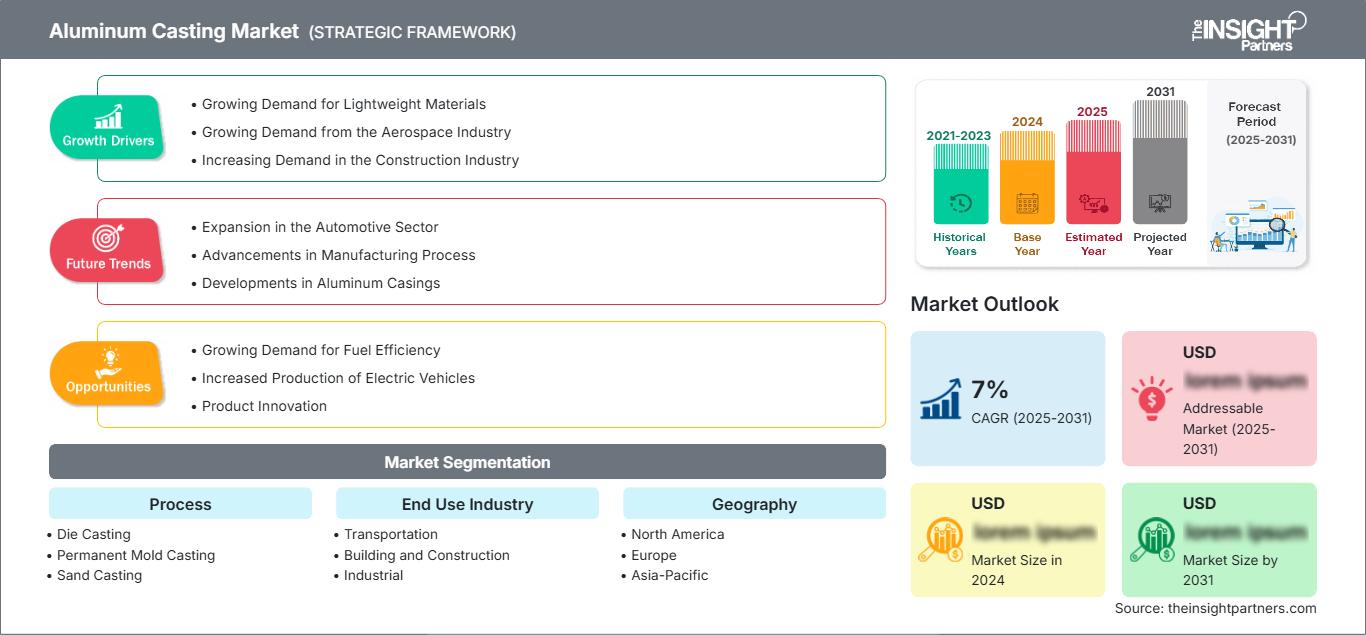
Perspectivas regionales
Mercado de fundición de aluminio en Norteamérica
América del Norte alcanzó una cuota de mercado de entre el 28 % y el 32 % en la fundición de aluminio en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,6 % entre 2026 y 2034. La sólida industria automotriz, la industria aeroespacial y la creciente inversión en maquinaria industrial ligera impulsan la demanda regional. El acuerdo T-MEC favorece la integración regional de la manufactura, mientras que las propiedades reciclables del aluminio se ajustan a los objetivos de sostenibilidad establecidos tanto en el sector del transporte como en el sector industrial.
Los fabricantes siguen aumentando su capacidad de fundición a alta presión para baterías, carrocerías y vehículos. El creciente gasto en defensa, la modernización de aeronaves y el desarrollo de infraestructuras impulsan la demanda de fundición en Estados Unidos, Canadá y México. La disponibilidad de los principales fabricantes de aluminio, fabricantes de automóviles y proveedores fomenta las innovaciones tecnológicas y garantiza el suministro de materias primas.
Mercado estadounidense de fundición de aluminio
En 2025, se estimaba que Estados Unidos tendría una cuota de mercado del 73-77%, y su tasa de crecimiento anual compuesta (TCAC) entre 2026 y 2034 se estimaba en un 4,3-4,7%. La demanda en la región provendría de aplicaciones como la reducción de peso en la industria automotriz, los componentes aeroespaciales y la producción de maquinaria industrial. Se espera que las inversiones que se realicen con el apoyo de la Ley de Reducción de la Inflación y los programas de manufactura nacional impulsen el crecimiento de la capacidad de producción de piezas avanzadas de aluminio.
Los fabricantes de vehículos eléctricos muestran un creciente interés en las piezas de fundición de aluminio de gran tamaño, que facilitan el ensamblaje de los vehículos y reducen su peso. El auge de la fundición a gran escala, el reciclaje y las inversiones de los proveedores contribuyen a fortalecer la capacidad de producción nacional. La modernización de las fundiciones mediante la automatización, la simulación y la robótica continúa.
Mercado europeo de fundición de aluminio
Europa representaba entre el 24 % y el 28 % del mercado en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,4 % entre 2026 y 2034. La demanda de piezas fundidas de aluminio aumentará debido a las normas sobre emisiones de vehículos, las iniciativas de economía circular y los procesos de fabricación avanzados en los sectores de la automoción, la maquinaria industrial y la ingeniería, siendo Alemania el país líder en Europa.
La fabricación de componentes aeroespaciales, la producción de automóviles de lujo y la inversión en tecnologías de fabricación de aluminio con bajas emisiones de carbono beneficiarán al Reino Unido. El futuro desarrollo de la movilidad eléctrica y las medidas de descarbonización en diversos sectores garantizarán una demanda estable de piezas fundidas ligeras.
Alemania seguirá siendo el mayor productor europeo de piezas de aluminio fundido gracias a su cadena de valor automotriz altamente desarrollada, su industria de ingeniería mecánica y sus empresas de fundición. Las inversiones en fundiciones automatizadas, fundición a gran escala y procesamiento de aluminio reciclado le brindarán una ventaja competitiva.
Francia, Italia y España generarán una importante demanda regional a través de la fabricación de automóviles, equipos industriales, infraestructura ferroviaria y energías renovables. El creciente uso de aleaciones de aluminio reciclado y las inversiones en fabricación sostenible impulsarán el crecimiento del mercado en el sur de Europa.
Mercado de fundición de aluminio en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 39 % y el 43 % del mercado en 2025, y se espera que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,5 % durante el período de pronóstico. China domina la producción regional gracias a su cadena de suministro de aluminio integrada, su extensa industria automotriz y su amplio sector de equipos industriales. Japón, Corea del Sur e India continúan expandiendo su capacidad de fundición de precisión para aplicaciones de transporte e ingeniería.
El apoyo gubernamental a los vehículos eléctricos, la infraestructura de energías renovables y la modernización industrial sigue fortaleciendo la demanda regional. Australia contribuye a través de la industria de equipos mineros y procesamiento de recursos, mientras que la expansión manufacturera del sudeste asiático mejora aún más la capacidad de producción de fundición en la región.
Mercado de fundición de aluminio de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,8 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos continúan invirtiendo en el procesamiento de aluminio, impulsados por una abundante producción de aluminio primario y por iniciativas de diversificación industrial. El creciente volumen de actividad manufacturera está generando oportunidades adicionales para productos fundidos de valor añadido.
Sudáfrica sigue siendo un importante centro manufacturero regional que abastece a las industrias automotriz y de equipos industriales. Se prevé que el desarrollo de infraestructuras, los proyectos de diversificación energética y la creciente localización de la producción industrial fortalezcan gradualmente la demanda de fundición de aluminio en toda la región de Oriente Medio y África.
Análisis de segmentación
Proceso
Se prevé que el segmento de Procesos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 4,9 % durante el período 2026-2034. El mercado de la fundición de aluminio continúa expandiéndose a medida que los fabricantes adoptan cada vez más procesos de fundición avanzados para mejorar la precisión dimensional, reducir los requisitos de mecanizado y producir componentes ligeros pero de alta resistencia. La selección del proceso depende del volumen de producción, la complejidad del componente, las características de la aleación y los requisitos de uso final en aplicaciones de transporte, equipos industriales y construcción.
- Fundición a presión : El segmento de procesos más importante debido a su capacidad para fabricar componentes complejos, de gran volumen y con dimensiones precisas, que además ofrecen un excelente acabado superficial. Se utiliza ampliamente en aplicaciones de sistemas de propulsión automotriz, estructuras, electrónica y maquinaria industrial que requieren calidad constante y eficiencia de producción.
- Fundición en molde permanente : Preferible para la producción de volumen medio donde se requieren propiedades mecánicas superiores y una mejor calidad superficial. Este proceso permite la fabricación de componentes aeroespaciales, equipos industriales, bombas, válvulas y piezas para el transporte comercial con mayor durabilidad y menor porosidad.
- Fundición en arena : Ampliamente utilizada para componentes grandes, personalizados y de bajo volumen debido a su flexibilidad de diseño y menor inversión en utillaje. La maquinaria pesada, los equipos de construcción, los sistemas marinos y las aplicaciones de ingeniería industrial siguen generando una demanda estable para este proceso.
Industria de uso final
Se prevé que el segmento de la industria de uso final registre una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,1 % hasta 2034. La demanda se sustenta principalmente en la electrificación del transporte, la modernización de la infraestructura y la automatización industrial. Los componentes de aluminio fundido siguen sustituyendo a materiales más pesados gracias a su excelente relación resistencia-peso, resistencia a la corrosión y reciclabilidad, lo que contribuye a mejorar la eficiencia en diversos sectores.
- Transporte : El sector de uso final dominante está impulsado por vehículos de pasajeros, vehículos comerciales, vehículos eléctricos, ferrocarriles, aplicaciones marítimas y aeroespaciales. Los fabricantes adoptan cada vez más piezas fundidas de aluminio para reducir el peso de los vehículos, mejorar el consumo de combustible, aumentar la autonomía de las baterías y cumplir con las normativas de emisiones más estrictas.
- Edificación y construcción : Los productos de aluminio fundido se incorporan cada vez más a herrajes estructurales, sistemas arquitectónicos, equipamiento de edificios y proyectos de infraestructura debido a su resistencia a la corrosión, durabilidad y bajos requisitos de mantenimiento. Las iniciativas de construcción sostenible siguen impulsando la demanda a largo plazo.
- Industria : Los fabricantes de equipos industriales utilizan piezas de aluminio fundido en bombas, compresores, motores, máquinas herramienta, robótica, maquinaria agrícola y sistemas energéticos. La creciente automatización de las fábricas, el despliegue de energías renovables y la modernización de las instalaciones de fabricación siguen impulsando un consumo constante.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Transporte |
Alto |
Aligeramiento de peso en vehículos eléctricos |
Maduro |
|
Edificación y construcción |
Medio |
Edificios verdes |
Escalada |
|
Industrial |
Alto |
Fabricación inteligente |
Escalada |
Factores de crecimiento del mercado de fundición de aluminio y análisis de su impacto
Mayor adopción de componentes ligeros en el transporte
La creciente demanda de materiales ligeros en los sectores automotriz, de vehículos eléctricos, aeroespacial y de transporte comercial está impulsando significativamente la adopción de la fundición de aluminio. Los fabricantes de vehículos están reemplazando los componentes de acero convencionales con piezas de fundición de aluminio para reducir el peso total, mejorar la eficiencia energética y aumentar la autonomía de los vehículos eléctricos. La adopción a gran escala de piezas fundidas estructurales, carcasas de baterías y componentes integrados para vehículos está fomentando las inversiones en tecnologías avanzadas de fundición a presión. El cambio hacia la electrificación de vehículos está acelerando aún más la demanda de componentes de aluminio complejos con un rendimiento mecánico y una precisión de fabricación superiores. Se espera que esta tendencia fortalezca las relaciones entre proveedores, productores de aluminio, fundiciones y fabricantes de automóviles, al tiempo que impulsa la innovación continua de procesos en todas las aplicaciones de transporte.
Expansión de la fabricación de vehículos eléctricos y las tecnologías de gigafundición.
La rápida expansión de la producción de vehículos eléctricos está generando nuevas oportunidades para soluciones avanzadas de fundición de aluminio, especialmente mediante la adopción de tecnologías de fundición a gran escala. Los fabricantes de automóviles utilizan cada vez más estructuras de aluminio integradas para reducir la complejidad del ensamblaje, minimizar el número de componentes y mejorar la eficiencia de la fabricación. La gigafundición permite la producción de secciones de vehículos más grandes a partir de componentes fundidos de una sola pieza, lo que reduce los requisitos de soldadura y el tiempo de producción. El aumento de las inversiones de los fabricantes de equipos originales (OEM) y los proveedores de primer nivel (Tier 1) en instalaciones dedicadas a la fabricación de vehículos eléctricos está impulsando a las empresas de fundición a modernizar sus equipos, desarrollar aleaciones avanzadas e implementar sistemas de fabricación digital. Estos avances están transformando las cadenas de suministro al incrementar la demanda de capacidades de fundición de alta precisión y aleaciones de aluminio especializadas diseñadas para aplicaciones de movilidad de próxima generación.
Creciente demanda de aluminio reciclado y fabricación sostenible
Las iniciativas de sostenibilidad en todos los sectores están acelerando la adopción del aluminio reciclado en las operaciones de fundición debido a sus menores requerimientos energéticos en comparación con la producción de aluminio primario. Los fabricantes están integrando cada vez más sistemas de reciclaje de ciclo cerrado para mejorar la eficiencia de los materiales, reducir los costos de producción y cumplir con los objetivos de sostenibilidad corporativa. Los clientes de los sectores automotriz e industrial priorizan a los proveedores capaces de ofrecer componentes de aluminio con bajas emisiones de carbono y un origen de materiales trazable. El énfasis normativo en las prácticas de economía circular, particularmente en Europa y Norteamérica, está incentivando las inversiones en infraestructura de reciclaje y operaciones de fundición energéticamente eficientes. La creciente disponibilidad de materia prima de aluminio reciclado respalda las prácticas de fundición sostenibles, al tiempo que permite a los fabricantes mantener el rendimiento y la competitividad de sus productos en aplicaciones de transporte, construcción e industriales.
Tendencias futuras del mercado de fundición de aluminio
Integración de la inteligencia artificial y las tecnologías de fundición digital.
Se prevé que las tendencias del mercado de la fundición de aluminio se vean influenciadas por la creciente adopción de inteligencia artificial, análisis predictivo y plataformas de fabricación digital. Las fundiciones están implementando sensores inteligentes, sistemas de monitorización en tiempo real y tecnologías de simulación para optimizar los parámetros de fundición, reducir los defectos y mejorar la consistencia de la producción. Los gemelos digitales permiten a los fabricantes evaluar el rendimiento de los componentes antes de la producción física, lo que reduce los ciclos de desarrollo y el desperdicio de material. A medida que aumenta la demanda de componentes industriales y automotrices complejos, el control avanzado de procesos será fundamental para mantener los estándares de calidad. Se espera que la combinación de automatización, análisis de datos y robótica transforme las operaciones de fundición tradicionales en entornos de fabricación conectados y altamente eficientes, capaces de satisfacer requisitos de producción personalizados.
Desarrollo de aleaciones de aluminio avanzadas para aplicaciones de alto rendimiento.
Los fabricantes de piezas fundidas de aluminio se centran cada vez más en el desarrollo de aleaciones avanzadas con mayor resistencia, resistencia térmica, comportamiento ante la corrosión y propiedades de fatiga mejoradas. Se espera que estos materiales satisfagan la creciente demanda de vehículos eléctricos, sistemas aeroespaciales, equipos de energía renovable y maquinaria industrial. Los esfuerzos de investigación se concentran en mejorar la composición de las aleaciones para permitir diseños ligeros sin comprometer la durabilidad. Las futuras innovaciones en aleaciones permitirán la producción de componentes estructurales de mayor tamaño, piezas para baterías y productos de ingeniería de precisión. Se prevé que la creciente colaboración entre proveedores de materiales, empresas de fundición y fabricantes de productos finales acelere la comercialización de las aleaciones de aluminio de próxima generación. Estos avances ampliarán las oportunidades de aplicación y mejorarán la competitividad del aluminio frente a otros materiales.
Oportunidades de mercado en la fundición de aluminio
Ampliación de la capacidad de fundición de aluminio para componentes de movilidad eléctrica.
La creciente transición hacia la movilidad eléctrica crea importantes oportunidades para que los fabricantes de fundición amplíen su capacidad de producción, centrándose en componentes específicos para vehículos eléctricos. Existen oportunidades de inversión en instalaciones de fundición a alta presión, desarrollo de aleaciones avanzadas y sistemas de fabricación automatizados diseñados para bandejas de baterías, carcasas de motores y componentes estructurales de vehículos. Las empresas que desarrollan experiencia en tecnologías de fundición de gran formato pueden beneficiarse de una mayor colaboración con fabricantes de equipos originales (OEM) del sector automotriz que buscan cadenas de suministro localizadas. Las previsiones del mercado de fundición de aluminio indican que el continuo crecimiento de la producción de vehículos eléctricos incentivará a los fabricantes a establecer instalaciones especializadas cerca de los clústeres automotrices. Las inversiones estratégicas en capacidades de reciclaje, automatización de procesos e ingeniería de componentes ligeros pueden fortalecer la competitividad de los proveedores y, al mismo tiempo, respaldar la demanda a largo plazo de los mercados de transporte globales.
Mayor adopción de soluciones de fundición sostenibles en todos los sectores.
El creciente énfasis en la reducción de carbono y las prácticas de economía circular crea oportunidades para las empresas que ofrecen soluciones de fundición de aluminio con bajas emisiones de carbono. Los fabricantes pueden diferenciarse mediante el uso de aluminio reciclado, la integración de energías renovables y operaciones de fundición optimizadas ambientalmente. Los clientes industriales, las empresas de construcción y los fabricantes de transporte evalúan cada vez más a los proveedores en función de su desempeño en sostenibilidad, además de sus capacidades técnicas. Existen oportunidades para desarrollar sistemas de materiales de ciclo cerrado, mejorar la eficiencia energética y proporcionar cadenas de suministro de aluminio trazables. Las empresas que invierten en tecnologías sostenibles pueden fortalecer las relaciones con sus clientes y alinearse con las regulaciones ambientales en constante evolución. Se espera que estas iniciativas respalden la competitividad del mercado a largo plazo, al tiempo que expanden las aplicaciones de la fundición de aluminio en industrias que buscan soluciones de materiales duraderos y reciclables.
Novedades recientes
- 22 de octubre de 2025: Alucast Ltd invirtió aproximadamente 1 millón de libras esterlinas en nueva maquinaria y actividades de investigación en su planta de Wednesbury para fortalecer sus capacidades de fundición de aluminio para aplicaciones ferroviarias, aeroespaciales y de defensa. La inversión incluye una nueva máquina de fundición a baja presión y el desarrollo de la aleación ligera ALU-HP1, diseñada para ofrecer alta resistencia y, al mismo tiempo, reducir el peso de los componentes. Esta iniciativa refleja la creciente demanda de soluciones avanzadas de fundición de aluminio en los sectores del transporte y la industria.
- 27 de mayo de 2025: Golden Aluminum Inc., en colaboración con SMS Group, inició las operaciones comerciales de su tecnología de fundición de flejes de aluminio Nexcast en su planta de Fort Lupton, Colorado. El avanzado sistema de fundición continua permite la conversión directa de aluminio fundido en bobinas laminadas en caliente, a la vez que mejora la eficiencia de la producción, la flexibilidad de las aleaciones y el desempeño en materia de sostenibilidad. Este desarrollo pone de manifiesto el creciente interés de la industria en las tecnologías de fundición de última generación para reducir los pasos del proceso y optimizar la eficiencia de los recursos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -