
Mercato della fundizione di alluminio: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della fusione di alluminio (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per processo (pressofusione, fusione in stampo permanente, fusione in sabbia); settore di utilizzo finale (trasporti, edilizia e costruzioni, industria, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009480
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 17, 2026


Dimensioni del mercato nel 2025
111,14 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
165,92 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,55 %
Tasso di crescita
Mercato di riferimento
1.257,75 miliardi di dollari USA
(2026-2034)
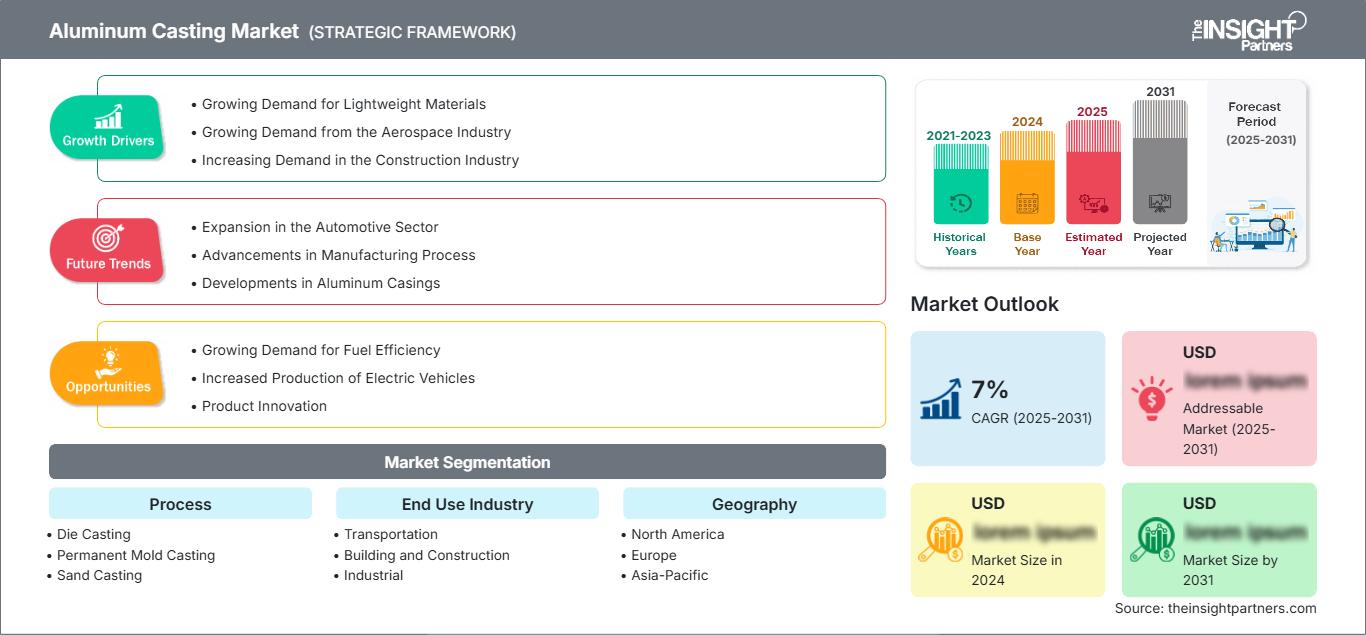
Il mercato delle fusioni di alluminio valeva 111,14 miliardi di dollari nel 2025 e si prevede che raggiungerà i 165,92 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,55% nel periodo 2026-2034. Il settore continua a trarre profitto dalla crescente sostituzione dei metalli ferrosi con fusioni di alluminio leggere in applicazioni che spaziano dai trasporti alle macchine industriali e alle attrezzature per l'edilizia, nonché ai prodotti ingegnerizzati. I progressi nelle tecniche di fusione, la progettazione di nuove leghe e l'automazione dei processi contribuiscono ad aumentare la produttività e la qualità dei componenti in alluminio fuso.
I produttori nordamericani continuano a investire in componenti automobilistici leggeri, componenti aerospaziali e apparecchiature industriali a risparmio energetico, aumentando così la domanda di prodotti in fusione di alluminio nella regione. In Nord America, il mercato della fusione di alluminio crescerà a un CAGR del 4,0-4,5% nel periodo di previsione, grazie al crescente numero di veicoli elettrici, al rientro in patria dei processi produttivi e alla pressofusione ad alta pressione di grandi componenti in alluminio.
Analisi e approfondimenti sul mercato della fusione di alluminio
- Nord America: nel 2025 rappresentava una quota di mercato del 24-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,5% nel periodo 2026-2034. La forte produzione automobilistica, gli investimenti nel settore aerospaziale e la modernizzazione della produzione industriale continuano a sostenere la domanda regionale di fusioni di alluminio di precisione.
- USA: Nel 2025 ha rappresentato il 74-78% della domanda nordamericana e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,1-4,6% fino al 2034, grazie alla produzione di veicoli elettrici, ai programmi di difesa e all'aumento della capacità di fusione nazionale.
- Europa: deteneva una quota di mercato del 22-25% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,3% nel periodo 2026-2034. Germania, Italia, Francia e Regno Unito rimangono i principali centri produttivi, trainati dall'ingegneria automobilistica, dai macchinari industriali e dalle iniziative di produzione sostenibile.
- Asia Pacifico: ha conquistato una quota di mercato del 41-44% nel 2025 e si prevede che registrerà il CAGR regionale più elevato, pari al 5,2-5,7% nel periodo 2026-2034, grazie all'espansione della produzione automobilistica, agli investimenti in infrastrutture e alla forte crescita del settore manifatturiero in Cina, India, Giappone e Corea del Sud.
- Segmento più ampio – Processo: Pressofusione: deteneva una quota di mercato del 58-62% nel 2025 e si prevede che registrerà un CAGR del 4,8-5,2% grazie alla sua idoneità per la produzione ad alto volume, la precisione dimensionale e le applicazioni strutturali leggere.
- Segmento ad alta crescita – Settore di utilizzo finale: Trasporti: ha rappresentato una quota del 44-48% nel 2025 e si prevede che si espanderà a un CAGR del 5,1-5,6% , grazie ai veicoli elettrici, alle piattaforme di mobilità leggera, ai veicoli commerciali e alla modernizzazione ferroviaria.
- Aziende chiave analizzate nel dettaglio: Alcoa Corporation, Dynacast, Walbro LLC, Alcast Technologies Ltd., Aluminum Corporation of China Limited (CHALCO), Gibbs Die Casting Corporation, Ryobi Limited, Kaiser Aluminum Corporation, Martinrea Honsel Germany GmbH, Bodine Aluminum, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il crescente utilizzo di materiali leggeri per l'ingegneria ha profondamente modificato le dinamiche produttive in tutti i settori manifatturieri del mondo. L'impiego di tecniche come la pressofusione ad alta pressione, la fusione sottovuoto, la movimentazione automatizzata degli stampi e l'ispezione digitale ha contribuito ad aumentare la produttività e a ridurre al minimo gli scarti. La crescente domanda di componenti strutturali complessi per auto elettriche, aeroplani, sistemi di energia rinnovabile e macchinari industriali continua a stimolare investimenti in fonderie di alluminio all'avanguardia, in grado di realizzare componenti altamente integrati con proprietà meccaniche migliorate.
La crescita futura proverrà probabilmente dal Sud-est asiatico, dall'India, dal Messico, dall'Europa orientale e da alcuni centri manifatturieri del Medio Oriente, in quanto le multinazionali diversificheranno le proprie catene di approvvigionamento. Le iniziative governative a sostegno della produzione nazionale, delle soluzioni di trasporto leggere, dei programmi di riciclaggio e della decarbonizzazione industriale incoraggeranno probabilmente gli investimenti in nuove fonderie di alluminio dotate di sistemi di controllo qualità automatizzati basati sull'intelligenza artificiale e di tecnologie di fusione efficienti.
Ambito del rapporto sul mercato della fusione di alluminio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 111,14 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 165,92 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,55% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della fusione di alluminio
Con la crescente necessità di materiali più leggeri nei settori dei trasporti, dei macchinari, delle energie rinnovabili e delle costruzioni, il mercato globale della fusione di alluminio continua a crescere a un ritmo accelerato. La catena di approvvigionamento comprende produttori di alluminio, riciclatori di alluminio, produttori di leghe, fonderie, aziende di lavorazione meccanica, assemblatori di componenti e OEM. Grazie alla maggiore disponibilità di alluminio riciclabile e all'utilizzo di tecnologie di fusione dell'alluminio sostenibili, si sono registrati miglioramenti nella sostenibilità della materia prima senza comprometterne le proprietà meccaniche.
Le dinamiche dell'offerta continuano a cambiare, poiché i produttori tendono a localizzare le proprie catene di approvvigionamento a seguito delle recenti problematiche riscontrate. Grazie alle tecnologie di automazione, alla movimentazione robotizzata, ai software di simulazione e alle tecnologie di manutenzione predittiva, si sono registrati progressi nell'efficienza produttiva e una riduzione degli sprechi. Il crescente utilizzo di tecnologie di gigacasting nella produzione di veicoli elettrici aumenta la necessità di macchine per la fusione dell'alluminio ad alta capacità.
Il mercato delle fusioni di alluminio rimane caratterizzato da un'elevata intensità competitiva, poiché i principali operatori del settore pongono l'accento sulla loro unicità tecnologica, la crescita della capacità produttiva, la sostenibilità e la collaborazione a lungo termine con i produttori di apparecchiature originali (OEM). Aziende come Alcoa Corporation, Dynacast, Aluminum Corporation of China Limited, Ryobi Limited, Gibbs Die Casting Corporation e Martinrea Honsel Germany GmbH continuano a innovare nello sviluppo di leghe leggere, linee di produzione automatizzate e processi di riciclaggio per rafforzare la propria posizione competitiva. La collaborazione tra le aziende produttrici di alluminio e quelle del settore automobilistico riveste un ruolo fondamentale nello sviluppo di fusioni strutturali di nuova generazione per la mobilità elettrica.
Nella situazione attuale, gli investimenti si concentrano sulle fonderie digitali, in grado di produrre fusioni di precisione a valore aggiunto con maggiore accuratezza e minore consumo energetico. Aziende come Kaiser Aluminum Corporation, Bodine Aluminum, Inc., Walbro LLC e Alcast Technologies Ltd. continuano a innovare nell'ottimizzazione dei processi produttivi, nella sostenibilità e nella garanzia della qualità. Allo stesso tempo, le aziende introducono nelle proprie attività produttive la progettazione di stampi basata sulla simulazione, processi di rilevamento dei difetti basati sull'intelligenza artificiale e processi di riciclo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della fusione dell'alluminio: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della fusione di alluminio
Nel 2025, il Nord America deteneva una quota di mercato nella fusione di alluminio pari al 28-32% e si prevede una crescita a un tasso annuo composto (CAGR) del 4,2-4,6% dal 2026 al 2034. La solida produzione automobilistica e aerospaziale, unita ai crescenti investimenti in macchinari industriali leggeri, continua a trainare la domanda regionale. L'accordo USMCA favorisce l'integrazione produttiva regionale, mentre le proprietà di riciclabilità dell'alluminio si allineano agli obiettivi di sostenibilità stabiliti sia nel settore dei trasporti che in quello industriale.
I produttori continuano ad ampliare la propria capacità di pressofusione ad alta pressione per batterie, carrozzerie e veicoli. L'aumento della spesa per la difesa, l'ammodernamento degli aeromobili e lo sviluppo delle infrastrutture continuano ad alimentare la domanda di fusione negli Stati Uniti, in Canada e in Messico. La presenza di importanti produttori di alluminio, case automobilistiche e fornitori continua a stimolare l'innovazione tecnologica e a garantire l'approvvigionamento di materie prime.
Mercato statunitense della fusione di alluminio
Nel 2025, si stimava che gli Stati Uniti avrebbero avuto una quota di mercato del 73-77%, con un tasso di crescita annuo composto (CAGR) stimato tra il 4,3% e il 4,7% dal 2026 al 2034. La domanda nella regione sarebbe derivata da applicazioni quali l'alleggerimento del settore automobilistico, i componenti aerospaziali e la produzione di macchinari industriali. Si prevede che gli investimenti, sostenuti dall'Inflation Reduction Act e dai programmi di produzione nazionale, stimoleranno la crescita della capacità produttiva di componenti in alluminio avanzati.
I produttori di veicoli elettrici sono sempre più interessati alle grandi fusioni di alluminio, utilizzate per facilitare l'assemblaggio dei veicoli e ridurne il peso. La crescita della gigafusione, del riciclo e degli investimenti dei fornitori contribuisce a rafforzare le capacità produttive nazionali. Prosegue la modernizzazione delle fonderie con automazione, simulazione e robotica.
Mercato europeo della fusione di alluminio
Nel 2025, la quota di mercato europea si attestava tra il 24% e il 28%, e si prevede una crescita a un tasso annuo composto (CAGR) del 4,0-4,4% tra il 2026 e il 2034. La domanda di fusioni di alluminio aumenterà grazie agli standard sulle emissioni dei veicoli, alle iniziative per l'economia circolare e ai processi produttivi avanzati nei settori automobilistico, dei macchinari industriali e dell'ingegneria, con la Germania leader in Europa.
La produzione di componenti aerospaziali, la produzione di automobili di lusso e gli investimenti in tecnologie di produzione di alluminio a basse emissioni di carbonio apporteranno benefici al Regno Unito. Il futuro sviluppo della mobilità elettrica e le misure di decarbonizzazione in vari settori garantiranno una domanda stabile di fusioni leggere.
La Germania rimarrà il principale paese produttore di fusioni di alluminio in Europa grazie alla sua filiera automobilistica altamente sviluppata, all'industria meccanica e alle aziende di fonderia. Gli investimenti in fonderie automatizzate, gigafusione e lavorazione dell'alluminio riciclato forniranno al paese un vantaggio competitivo.
Francia, Italia e Spagna forniranno una domanda regionale significativa attraverso la produzione automobilistica, le attrezzature industriali, le infrastrutture ferroviarie e le energie rinnovabili. Il crescente utilizzo di leghe di alluminio riciclato e gli investimenti nella produzione sostenibile alimenteranno la crescita del mercato nell'Europa meridionale.
Mercato della fusione di alluminio nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota di mercato compresa tra il 39% e il 43% e si prevede che registrerà la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 5,1-5,5% durante il periodo di previsione. La Cina domina la produzione regionale grazie alla sua catena di approvvigionamento integrata dell'alluminio, all'estesa produzione automobilistica e al vasto settore delle apparecchiature industriali. Giappone, Corea del Sud e India continuano ad espandere la capacità di fusione di precisione per applicazioni nel settore dei trasporti e dell'ingegneria.
Il sostegno governativo ai veicoli elettrici, alle infrastrutture per le energie rinnovabili e alla modernizzazione industriale continua a rafforzare la domanda regionale. L'Australia contribuisce attraverso le industrie di attrezzature minerarie e di lavorazione delle risorse, mentre l'espansione del settore manifatturiero nel Sud-est asiatico potenzia ulteriormente le capacità produttive regionali nel campo della fusione.
Mercato della fusione di alluminio in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,4-4,8% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nella lavorazione a valle dell'alluminio, supportati da un'abbondante produzione di alluminio primario e da iniziative di diversificazione industriale. La crescente attività manifatturiera sta creando ulteriori opportunità per prodotti fusi a valore aggiunto.
Il Sudafrica rimane un importante polo manifatturiero regionale al servizio dei settori automobilistico e delle apparecchiature industriali. Si prevede che lo sviluppo delle infrastrutture, i progetti di diversificazione energetica e la crescente localizzazione della produzione industriale rafforzeranno gradualmente la domanda di fusioni di alluminio in tutta la più ampia regione del Medio Oriente e dell'Africa.
Analisi di segmentazione
Processo
Si prevede che il segmento Processi crescerà a un CAGR del 4,5-4,9% nel periodo 2026-2034. Il mercato della fusione dell'alluminio continua ad ampliarsi, poiché i produttori adottano sempre più processi di fusione avanzati per migliorare la precisione dimensionale, ridurre le lavorazioni meccaniche e produrre componenti leggeri ma ad alta resistenza. La scelta del processo dipende dal volume di produzione, dalla complessità del componente, dalle caratteristiche della lega e dai requisiti di utilizzo finale nei settori dei trasporti, delle attrezzature industriali e delle costruzioni.
- Pressofusione – Il segmento di processo più ampio grazie alla sua capacità di produrre componenti complessi, dimensionalmente precisi e in grandi volumi, con un'eccellente finitura superficiale. Trova ampio impiego nei settori della propulsione automobilistica, delle strutture, dell'elettronica e dei macchinari industriali, dove è richiesta qualità costante ed efficienza produttiva.
- Fusione in stampo permanente – Preferibile per la produzione di volumi medi dove sono richieste proprietà meccaniche superiori e una migliore qualità superficiale. Il processo supporta la produzione di componenti aerospaziali, attrezzature industriali, pompe, valvole e parti per il trasporto commerciale con maggiore durata e porosità ridotta.
- Fusione in sabbia – Ampiamente utilizzata per componenti di grandi dimensioni, personalizzati e a basso volume grazie alla sua flessibilità di progettazione e ai minori investimenti in attrezzature. Macchinari pesanti, attrezzature edili, sistemi navali e applicazioni di ingegneria industriale continuano a generare una domanda stabile per questo processo.
Settore di utilizzo finale
Si prevede che il segmento dell'industria di utilizzo finale registrerà un CAGR del 4,7-5,1% fino al 2034. La domanda è sostenuta principalmente dall'elettrificazione dei trasporti, dalla modernizzazione delle infrastrutture e dall'automazione industriale. I componenti in alluminio pressofuso continuano a sostituire materiali più pesanti grazie al loro eccellente rapporto resistenza-peso, alla resistenza alla corrosione e alla riciclabilità, contribuendo a migliorare l'efficienza in diversi settori.
- Trasporti – Il settore di utilizzo finale dominante, trainato da veicoli passeggeri, veicoli commerciali, veicoli elettrici, ferrovie, applicazioni navali e aerospaziali. I produttori adottano sempre più spesso fusioni di alluminio per ridurre il peso dei veicoli, migliorare l'efficienza dei consumi, aumentare l'autonomia delle batterie e conformarsi a normative sulle emissioni più severe.
- Edilizia e costruzioni – I prodotti in fusione di alluminio sono sempre più utilizzati in componenti strutturali, sistemi architettonici, attrezzature per l'edilizia e progetti infrastrutturali grazie alla loro resistenza alla corrosione, alla durata e ai bassi requisiti di manutenzione. Le iniziative per l'edilizia sostenibile continuano a sostenere la domanda a lungo termine.
- Settore industriale – I produttori di apparecchiature industriali utilizzano fusioni di alluminio in pompe, compressori, motori, macchine utensili, robotica, macchinari agricoli e sistemi energetici. La crescente automazione industriale, la diffusione delle energie rinnovabili e la modernizzazione degli impianti di produzione continuano a sostenere un consumo costante.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Trasporti |
Alto |
Alleggerimento dei veicoli elettrici |
Maturo |
|
Edilizia e costruzioni |
Mezzo |
Edifici ecocompatibili |
Scalatura |
|
Industriale |
Alto |
Produzione intelligente |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato della fusione di alluminio.
Adozione crescente di componenti leggeri nel settore dei trasporti.
La crescente domanda di materiali leggeri nei settori automobilistico, dei veicoli elettrici, aerospaziale e dei trasporti commerciali sta influenzando significativamente l'adozione della fusione di alluminio. I produttori di veicoli stanno sostituendo i componenti in acciaio convenzionali con parti in alluminio fuso per ridurre il peso complessivo, migliorare l'efficienza energetica e aumentare l'autonomia dei veicoli elettrici. L'adozione su larga scala di fusioni strutturali, alloggiamenti per batterie e componenti integrati per veicoli sta incoraggiando gli investimenti in tecnologie avanzate di pressofusione. Il passaggio all'elettrificazione dei veicoli sta ulteriormente accelerando la domanda di componenti complessi in alluminio con prestazioni meccaniche e precisione di produzione migliorate. Si prevede che questa tendenza rafforzerà i rapporti di fornitura tra produttori di alluminio, fonderie e case automobilistiche, supportando al contempo la continua innovazione dei processi in tutte le applicazioni del settore dei trasporti.
Espansione della produzione di veicoli elettrici e delle tecnologie di gigafusione
La rapida espansione della produzione di veicoli elettrici sta creando nuove opportunità per soluzioni avanzate di fusione dell'alluminio, in particolare attraverso l'adozione di tecnologie di fusione su larga scala. Le case automobilistiche utilizzano sempre più strutture integrate in alluminio per ridurre la complessità dell'assemblaggio, minimizzare il numero di componenti e migliorare l'efficienza produttiva. La gigafusione consente la produzione di sezioni di veicoli di grandi dimensioni attraverso componenti fusi in un unico pezzo, riducendo le esigenze di saldatura e i tempi di produzione. I crescenti investimenti da parte dei produttori di apparecchiature originali (OEM) e dei fornitori di primo livello (Tier-1) del settore automobilistico in impianti di produzione dedicati ai veicoli elettrici stanno incoraggiando le aziende di fusione ad aggiornare le attrezzature, sviluppare leghe avanzate e implementare sistemi di produzione digitali. Questi sviluppi stanno rimodellando le catene di approvvigionamento, aumentando la domanda di capacità di fusione ad alta precisione e di leghe di alluminio specializzate progettate per le applicazioni di mobilità di nuova generazione.
Crescente domanda di alluminio riciclato e produzione sostenibile
Le iniziative di sostenibilità in diversi settori stanno accelerando l'adozione dell'alluminio riciclato nelle operazioni di fusione, grazie al suo minore fabbisogno energetico rispetto alla produzione di alluminio primario. I produttori stanno integrando sempre più sistemi di riciclo a ciclo chiuso per migliorare l'efficienza dei materiali, ridurre i costi di produzione e raggiungere gli obiettivi di sostenibilità aziendali. I clienti del settore automobilistico e industriale privilegiano i fornitori in grado di offrire componenti in alluminio a basse emissioni di carbonio con una tracciabilità completa dei materiali. L'enfasi normativa sulle pratiche di economia circolare, in particolare in Europa e Nord America, sta incoraggiando gli investimenti in infrastrutture di riciclo e in fonderie ad alta efficienza energetica. La crescente disponibilità di materie prime in alluminio riciclato supporta pratiche di fusione sostenibili, consentendo al contempo ai produttori di mantenere le prestazioni e la competitività dei prodotti nei settori dei trasporti, dell'edilizia e dell'industria.
Tendenze future del mercato della fusione di alluminio
Integrazione tra intelligenza artificiale e tecnologie di fonderia digitale
Si prevede che le tendenze del mercato della fusione dell'alluminio saranno plasmate dalla crescente adozione di intelligenza artificiale, analisi predittiva e piattaforme di produzione digitale. Le fonderie stanno implementando sensori intelligenti, sistemi di monitoraggio in tempo reale e tecnologie di simulazione per ottimizzare i parametri di fusione, ridurre i difetti e migliorare la coerenza della produzione. I gemelli digitali consentono ai produttori di valutare le prestazioni dei componenti prima della produzione fisica, riducendo i cicli di sviluppo e gli sprechi di materiale. Con l'aumento della domanda di componenti complessi per il settore automobilistico e industriale, il controllo avanzato dei processi diventerà essenziale per il mantenimento degli standard qualitativi. La combinazione di automazione, analisi dei dati e robotica dovrebbe trasformare le tradizionali operazioni di fusione in ambienti di produzione connessi ed altamente efficienti, in grado di supportare requisiti di produzione personalizzati.
Sviluppo di leghe di alluminio avanzate per applicazioni ad alte prestazioni
I produttori di fusioni di alluminio si stanno concentrando sempre più sullo sviluppo di leghe avanzate con migliori caratteristiche di resistenza, resistenza termica, resistenza alla corrosione e proprietà di resistenza alla fatica. Si prevede che questi materiali soddisferanno la crescente domanda proveniente da veicoli elettrici, sistemi aerospaziali, apparecchiature per le energie rinnovabili e macchinari industriali. Gli sforzi di ricerca si concentrano sul miglioramento delle composizioni delle leghe per consentire la realizzazione di progetti leggeri senza compromettere la durabilità. Le future innovazioni nel campo delle leghe supporteranno la produzione di componenti strutturali di grandi dimensioni, parti per batterie e prodotti di precisione. Si prevede che la crescente collaborazione tra fornitori di materiali, aziende di fusione e produttori di prodotti finiti accelererà la commercializzazione delle leghe di alluminio di nuova generazione. Questi progressi amplieranno le opportunità di applicazione e miglioreranno la competitività dell'alluminio rispetto ai materiali alternativi.
Opportunità di mercato nella fusione dell'alluminio
Ampliamento della capacità di fusione dell'alluminio per la produzione di componenti per la mobilità elettrica.
La crescente transizione verso la mobilità elettrica crea significative opportunità per i produttori di fusioni di espandere le proprie capacità produttive, concentrandosi su componenti specifici per i veicoli elettrici. Si aprono opportunità di investimento in impianti di pressofusione ad alta pressione, nello sviluppo di leghe avanzate e in sistemi di produzione automatizzati progettati per alloggiamenti per batterie, carter motore e componenti strutturali per veicoli. Le aziende che sviluppano competenze nelle tecnologie di fusione di grande formato possono beneficiare di una crescente collaborazione con i produttori di apparecchiature originali (OEM) del settore automobilistico, alla ricerca di catene di approvvigionamento localizzate. Le previsioni di mercato per la fusione di alluminio indicano che la continua crescita della produzione di veicoli elettrici incoraggerà i produttori a creare impianti dedicati in prossimità dei distretti automobilistici. Investimenti strategici in capacità di riciclaggio, automazione dei processi e ingegneria di componenti leggeri possono rafforzare la competitività dei fornitori, supportando al contempo la domanda a lungo termine proveniente dai mercati globali dei trasporti.
Adozione crescente di soluzioni di fusione sostenibili in tutti i settori industriali
La crescente attenzione alla riduzione delle emissioni di carbonio e alle pratiche di economia circolare crea opportunità per le aziende che offrono soluzioni di fusione dell'alluminio a basse emissioni di carbonio. I produttori possono differenziarsi attraverso l'utilizzo di alluminio riciclato, l'integrazione di energie rinnovabili e processi di fonderia ottimizzati dal punto di vista ambientale. Clienti industriali, imprese di costruzione e produttori di mezzi di trasporto valutano sempre più i fornitori in base alle prestazioni di sostenibilità, oltre che alle capacità tecniche. Esistono opportunità per sviluppare sistemi di materiali a ciclo chiuso, migliorare l'efficienza energetica e fornire catene di approvvigionamento dell'alluminio tracciabili. Le aziende che investono in tecnologie sostenibili possono rafforzare le relazioni con i clienti e allinearsi alle normative ambientali in continua evoluzione. Si prevede che queste iniziative sosterranno la competitività del mercato a lungo termine, ampliando al contempo le applicazioni della fusione dell'alluminio in tutti i settori che cercano soluzioni di materiali durevoli e riciclabili.
Sviluppi recenti
- 22 ottobre 2025: Alucast Ltd ha investito circa 1 milione di sterline in nuovi macchinari e attività di ricerca presso il suo stabilimento di Wednesbury per rafforzare le capacità di fusione dell'alluminio destinate ai settori ferroviario, aerospaziale e della difesa. L'investimento comprende una nuova macchina per pressofusione a bassa pressione e lo sviluppo della lega leggera ALU-HP1, progettata per offrire elevata resistenza riducendo al contempo il peso dei componenti. L'iniziativa riflette la crescente domanda di soluzioni avanzate di fusione dell'alluminio nei settori dei trasporti e dell'industria.
- 27 maggio 2025: Golden Aluminum Inc., in collaborazione con SMS Group, ha avviato le operazioni commerciali della sua tecnologia di colata continua di nastri di alluminio Nexcast presso il suo stabilimento di Fort Lupton, in Colorado. L'avanzato sistema di colata continua consente la conversione diretta dell'alluminio fuso in bobine laminate a caldo, migliorando al contempo l'efficienza produttiva, la flessibilità delle leghe e le prestazioni in termini di sostenibilità. Questo sviluppo evidenzia la crescente attenzione del settore verso le tecnologie di colata di nuova generazione, volte a ridurre le fasi di lavorazione e a migliorare l'efficienza delle risorse.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -