
Mercato del decapantes di pintura: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli sverniciatori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (a solvente, caustica, acida); applicazioni (manutenzione veicoli, riparazione industriale, ristrutturazione edifici, restauro mobili, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022654
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
2,01 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,30 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,66 %
Tasso di crescita
Mercato di riferimento
24,06 miliardi di dollari USA
(2026-2034)
Il mercato degli sverniciatori si posiziona come un mercato specializzato nella preparazione delle superfici, che comprende formulazioni a base di solventi, sostanze caustiche e acidi utilizzate nella manutenzione dei veicoli, nella riparazione industriale, nella ristrutturazione di edifici e nel restauro di mobili. Il mercato ha un valore di 2,01 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,30 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 5,66% nel periodo 2026-2034 . La pressione normativa e l'innovazione nelle formulazioni stanno rimodellando la selezione dei prodotti.
In Nord America, la domanda è sostenuta dalle attività di ristrutturazione, dalla riverniciatura dei veicoli, dalla manutenzione industriale e dalla transizione verso prodotti svernicianti a minore rischio. Si prevede che il mercato degli sverniciatori crescerà a un tasso annuo composto (CAGR) stimato tra il 5,2% e il 5,8% dal 2026 al 2034 , con la sostituzione dei prodotti a base di diclorometano che creerà ulteriori opportunità di formulazione. Le restrizioni dell'EPA sugli usi domestici e su molti usi commerciali rafforzano il passaggio a tecnologie alternative.
Analisi e approfondimenti sul mercato degli sverniciatori
- Nord America: Si stima che il Nord America rappresenti il 31-35% della quota di mercato degli sverniciatori nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,1-5,7% tra il 2026 e il 2034 , grazie al settore della ristrutturazione, della riverniciatura automobilistica, della manutenzione aerospaziale e alla riformulazione, imposta dalle normative, di sistemi di sverniciatura più sicuri.
- USA: Gli Stati Uniti rappresentano circa l'82-86% della quota nordamericana nel 2025 , con una crescita annua composta (CAGR) del 5,0-5,6% tra il 2026 e il 2034 , trainata dalla riqualificazione degli edifici, dalla riparazione dei veicoli, dalla manutenzione industriale e dalla sostituzione di sostanze chimiche con alternative più sicure.
- Europa: L'Europa detiene una quota di mercato pari a circa il 23-27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti, sostenuti dalla ristrutturazione e dalla conformità ambientale.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 35-39% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,2-7,0% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud, India e Australia costituiscono la principale base di domanda attraverso i settori automobilistico, edile, marittimo e manifatturiero.
- Segmento più ampio: il tipo di solvente rimane il segmento più ampio, con una quota di mercato del 45-49% nel 2025 e una crescita annua composta (CAGR) del 5,0-5,6% dal 2026 al 2034 , supportata da un'ampia performance di stripping.
- Segmento ad alta crescita: il tipo caustico è il segmento ad alta crescita, con una quota di mercato del 24-28% nel 2025 e un'espansione a un CAGR del 6,0-6,7% dal 2026 al 2034, grazie alla crescente diffusione di alternative industriali più sicure.
- Aziende chiave analizzate nel dettaglio: 3M Company, Akzo Nobel NV, Fiberlock Technologies, Rust-Oleum Corporation, Franmar Chemical, Inc., Green Products Co., GSP Products, Henkel AG & Co. KGaA, PPG Industries, Inc., United Gilsonite Laboratories.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato si sta allontanando dagli sverniciatori convenzionali altamente reattivi per orientarsi verso formulazioni meno tossiche, meno esposte a composti organici volatili, più delicate sui substrati e con tempi di posa ottimizzati. Le formulazioni in gel sono diventate importanti perché rimangono aderenti anche sulle superfici verticali, mentre l'uso di abrasivi in combinazione con prodotti chimici è indicato per metalli, legno, plastica e fibra di vetro. Le limitazioni normative stanno contribuendo alla riformulazione dei prodotti, soprattutto nel caso del diclorometano e di altri solventi pericolosi.
L'attenzione degli investimenti nel mercato degli sverniciatori si sta concentrando sempre più su formulazioni a base d'acqua, a base biologica, a basso odore e specifiche per determinate applicazioni. Opportunità di crescita si possono individuare nella regione Asia-Pacifico, grazie all'industrializzazione, alla produzione automobilistica, alle ristrutturazioni edili e alla manutenzione che stanno ampliando la base di mercato. Nei mercati sviluppati, la conformità, la sicurezza, il packaging e l'efficienza stanno ricevendo maggiore attenzione rispetto alla semplice espansione dei volumi.
Ambito del rapporto sul mercato degli sverniciatori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,01 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,30 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,66% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei solventi per vernici
La domanda nel mercato degli sverniciatori è trainata dalla necessità di ripristinare la superficie prima di riverniciare, riparare, rifinire o ispezionare. Il contesto di crescita comprende produttori di materie prime, aziende di formulazione, confezionatori, distributori, appaltatori, fornitori di servizi di manutenzione e industrie. La scelta del prodotto si basa sul tipo di rivestimento, sulla sensibilità della superficie, sul tempo di rimozione, sul controllo dei residui, sull'esposizione dell'operatore e sullo smaltimento dei rifiuti.
Le condizioni di fornitura nel mercato degli sverniciatori sono determinate dalla disponibilità e dal costo di solventi, sostanze caustiche, tensioattivi, addensanti, inibitori di corrosione e prodotti chimici speciali. I formulisti sviluppano prodotti con una reologia adeguata che garantisce che non colino dalle superfici verticali. I clienti commerciali tengono conto anche del fabbisogno idrico dopo la rimozione della vernice e della successiva preparazione della superficie. Pertanto, i formulisti che offrono flessibilità nella formulazione dei loro prodotti hanno un vantaggio competitivo.
La struttura competitiva del mercato degli sverniciatori è rimasta diversificata, con la presenza di multinazionali del settore chimico e dei rivestimenti, nonché di produttori specializzati di prodotti per la rimozione di vernici. Secondo lo studio, la competizione tra le grandi aziende si basa su rete distributiva, capacità tecniche, applicabilità e branding, mentre la differenziazione tra gli specialisti risiede nelle loro formulazioni in base ai substrati e nelle composizioni chimiche ecocompatibili. 3M Company offre una vasta gamma di sverniciatori e abrasivi. Henkel AG & Co. KGaA e PPG Industries, Inc. sono attori dominanti negli ecosistemi del trattamento e della rifinitura delle superfici industriali.
Si è registrato un aumento nell'utilizzo della sostituzione delle formulazioni e della specializzazione delle applicazioni come strategia di posizionamento. Akzo Nobel NV si rivolge agli ecosistemi di rivestimento dei settori industriale e aerospaziale, mentre Rust-Oleum Corporation si concentra sulla ristrutturazione e manutenzione per gli utenti. Fiberlock Technologies e Franmar Chemical, Inc. si sono focalizzate su soluzioni specializzate per la rimozione, mentre Green Products Co., GSP Products e United Gilsonite Laboratories hanno aumentato la loro attenzione alla nicchia delle soluzioni professionali e di restauro.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli sverniciatori: approfondimenti strategici
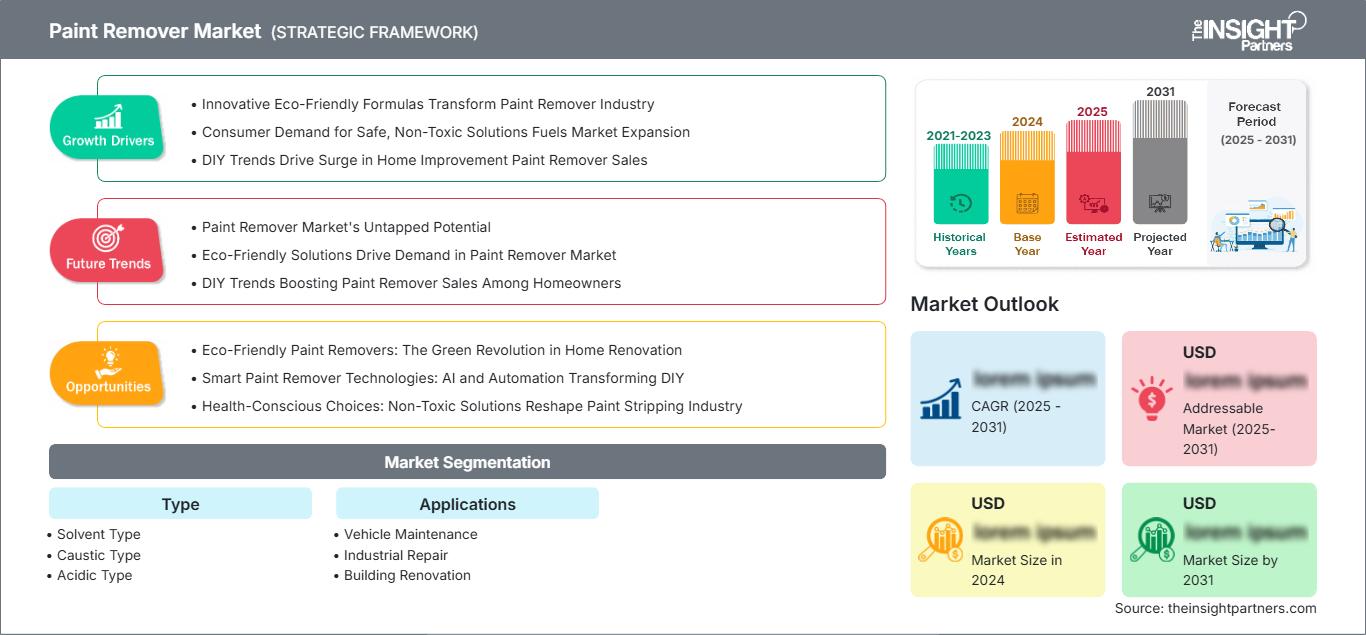
Approfondimenti regionali
Mercato nordamericano degli sverniciatori
Nel 2025, il Nord America rappresentava il 31-35% del mercato degli sverniciatori e si prevedeva una crescita annua composta (CAGR) del 5,1-5,7% dal 2026 al 2034. Gli Stati Uniti erano il paese leader nei consumi nella regione, trainati da ristrutturazioni residenziali, ristrutturazioni di edifici commerciali, riverniciatura di automobili, manutenzione industriale e servizi MRO (manutenzione, riparazione e revisione) nel settore aerospaziale. Le attività in Canada includevano il risanamento di edifici, la manutenzione dei trasporti e la riverniciatura di beni industriali. Le normative giocarono un ruolo chiave, in quanto hanno contribuito a orientare la scelta di prodotti chimici più adatti, abbandonando le opzioni più rischiose. Le normative EPA limitano l'uso del cloruro di metilene da parte dei consumatori per la rimozione di vernici e rivestimenti, seguite da una regolamentazione più ampia di quasi tutte le applicazioni di consumo e di molte applicazioni industriali.
La domanda di prodotti nel mercato degli sverniciatori si sta spostando verso rivestimenti in gel inodori, prodotti acquosi, sverniciatura con assistenza meccanica e applicazioni specifiche. La produttività è importante per i professionisti, mentre la facilità d'uso è fondamentale per i consumatori. Esiste inoltre una consolidata rete di distribuzione che comprende ferramenta, distributori industriali, fornitori di ricambi auto e vendita online. La presenza di una documentazione tecnica completa è fondamentale per i produttori che desiderano capitalizzare sulla domanda di sostituzione dei prodotti.
Mercato statunitense degli sverniciatori
Gli Stati Uniti contribuiscono per circa l'82-86% alla quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,6% dal 2026 al 2034. Le esigenze ricorrenti derivano da lavori di ristrutturazione, restauro di automobili, riparazioni industriali e manutenzione aerospaziale. La sostituzione dei requisiti normativi continua a essere un fattore cruciale per la domanda, poiché le restrizioni dell'EPA modificano la composizione e le modalità di fornitura.
Le aziende 3M, PPG Industries, Inc., Henkel AG & Co. KGaA, Rust-Oleum Corporation, Fiberlock Technologies e Franmar Chemical, Inc. offrono soluzioni per diverse applicazioni. Si sta diffondendo sempre più l'utilizzo di sverniciatori chimici in combinazione con metodi abrasivi e meccanici, soprattutto quando l'efficienza e la sicurezza del supporto sono fattori importanti. Per la ristrutturazione di edifici e la sverniciatura di mobili, è preferibile utilizzare prodotti ad azione controllata.
Mercato europeo degli sverniciatori
Nel 2025 l'Europa detiene una quota di mercato pari a circa il 23-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% fino al 2034, con la Germania a rappresentare il mercato nazionale leader. Insieme, Regno Unito, Germania, Francia, Italia e Spagna offrono una base diversificata che spazia dalla ristrutturazione alla manutenzione industriale, dalla riparazione di auto al restauro di mobili.
Il Regno Unito mantiene alta la domanda grazie alla necessità di ristrutturazioni e restauri residenziali, mentre la Germania beneficia ulteriormente della manutenzione di macchinari industriali e della produzione. La Francia ha bisogno di ristrutturazioni edili e prodotti per l'industria automobilistica, mentre l'Italia necessita di restauro di mobili e del legno. La Spagna, d'altro canto, trae vantaggio dalla riqualificazione edilizia, dai servizi automobilistici e dalla manutenzione di immobili commerciali. L'Europa richiede prodotti chimici più ecocompatibili, spingendo i produttori a riprogettare i propri prodotti senza compromettere il potere di rimozione.
Mercato degli sverniciatori nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenterà circa il 35-39% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-7,0%, risultando la regione principale a più rapida crescita. La Cina è leader nella domanda regionale, seguita da Giappone, Corea del Sud, India e Australia. I settori trainano i consumi: produzione automobilistica, cantieristica navale, produzione industriale e ristrutturazione edilizia.
La Cina combina la produzione su larga scala con il rinnovamento delle infrastrutture, mentre l'India beneficia dell'espansione delle attività di manutenzione e costruzione di veicoli. Giappone e Corea del Sud forniscono applicazioni industriali e marittime specializzate. L'Australia contribuisce attraverso la manutenzione e il restauro degli edifici. L'enfasi politica sulla sicurezza industriale e sulla gestione ambientale sta incoraggiando i fornitori a migliorare la qualità delle formulazioni, l'imballaggio e le pratiche di movimentazione, mantenendo al contempo la produttività.
Mercato degli sverniciatori in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,2-5,0% dal 2026 al 2034. L'Arabia Saudita è in testa alla domanda regionale grazie allo sviluppo di infrastrutture, impianti industriali e manutenzione di beni. Gli Emirati Arabi Uniti puntano su progetti di costruzione, ristrutturazioni commerciali, attività aeronautiche e marittime, mentre il Sudafrica contribuisce alle esigenze di manutenzione dei settori automobilistico, minerario e industriale.
La restante parte del Medio Oriente e dell'Africa rappresenta un mercato più piccolo, ma offre comunque opportunità per il rinnovamento delle infrastrutture e l'ammodernamento industriale. Le infrastrutture energetiche comportano esigenze ricorrenti di rivestimenti di manutenzione per serbatoi, macchinari, condotte e impianti. Le formulazioni devono essere in grado di resistere alle alte temperature, garantire un'applicazione controllata e una facile rimozione dei residui. Le reti di distribuzione e l'assistenza tecnica sono fondamentali a causa della disponibilità disomogenea di prodotti chimici specializzati rispetto ai mercati sviluppati.
Analisi di segmentazione
Tipo
La segmentazione per tipologia riflette le differenze nel meccanismo di rimozione, nella compatibilità con il substrato, nelle condizioni operative e nell'esposizione normativa. Si prevede che il segmento crescerà a un CAGR del 5,4-6,0% dal 2026 al 2034. I sistemi a solvente rimangono importanti per la loro ampia compatibilità con i rivestimenti, mentre le tecnologie caustiche e acide sono adatte ad applicazioni che richiedono una rimozione più forte o chimicamente selettiva.
- Tipo di solvente: Le formulazioni a base di solventi offrono un'ampia compatibilità con rivestimenti e substrati. La domanda rimane concentrata nella manutenzione professionale, nella riparazione e nel restauro di veicoli, dove la velocità di rimozione, la penetrazione e la rimozione controllata dei residui sono importanti criteri di acquisto.
- Tipo caustico: Le formulazioni caustiche vengono utilizzate laddove la chimica alcalina può disgregare efficacemente i rivestimenti. Il loro ruolo strategico è in aumento nella pulizia industriale e in specifiche applicazioni di ristrutturazione che richiedono elevate prestazioni di rimozione e una manipolazione controllata dei prodotti chimici.
- Tipo acido: Le formulazioni acide rispondono a esigenze di rimozione specifiche, in particolare laddove depositi minerali, prodotti di corrosione o rivestimenti chimicamente resistenti siano associati alla contaminazione superficiale. Il loro utilizzo dipende fortemente dalla compatibilità del substrato e dai requisiti di neutralizzazione post-trattamento.
Applicazioni
Le applicazioni determinano i requisiti di formulazione in base allo spessore del rivestimento, al substrato, all'ambiente operativo e al tempo di lavorazione accettabile. Si prevede che questo segmento crescerà a un CAGR del 5,7-6,3% dal 2026 al 2034, grazie all'espansione delle attività professionali di manutenzione e ristrutturazione nei settori dei trasporti, degli edifici, delle attrezzature industriali e dell'arredamento.
- Manutenzione dei veicoli: La manutenzione dei veicoli utilizza solventi per la preparazione alla riverniciatura, la correzione del rivestimento, il ripristino e la riparazione localizzata. I prodotti devono ridurre al minimo i danni al substrato, garantendo al contempo una rimozione prevedibile su diversi sistemi di rivestimento automobilistico.
- Riparazione industriale: La riparazione industriale richiede formulazioni ad alte prestazioni per macchinari, componenti metallici, attrezzature e risorse produttive. Gli utilizzatori danno priorità all'efficienza di sverniciatura, alla compatibilità, alla protezione dei lavoratori e all'integrazione con le procedure di manutenzione consolidate.
- Ristrutturazione edilizia: La ristrutturazione edilizia genera richieste di interventi su pareti, pavimenti, elementi in legno, muratura e architettura. Le tecnologie a base di gel e a basso odore sono particolarmente utili laddove è richiesta un'applicazione controllata e una migrazione ridotta.
- Restauro di mobili: Il restauro di mobili si concentra sulla rimozione controllata del colore da superfici in legno e decorative senza danneggiare eccessivamente il supporto. La domanda privilegia formulazioni con tempi di posa gestibili, basso residuo e adatte a lavori di restauro dettagliati.
Panoramica dell'opportunità
|
Applicazioni |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Manutenzione del veicolo |
Alto |
Rifinitura della flotta |
Maturo |
|
Riparazione industriale |
Alto |
Ripristino delle risorse |
Maturo |
|
Ristrutturazione dell'edificio |
Alto |
Ciclo di ristrutturazione |
Scalatura |
|
Restauro di mobili |
Mezzo |
Restauro del patrimonio |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli sverniciatori
Sostituzione regolamentare di sostanze chimiche di strippaggio ad alto rischio
Le restrizioni sull'uso di sostanze chimiche pericolose per la rimozione di vernici stanno costringendo produttori e utilizzatori a riconsiderare le formulazioni consolidate. Negli Stati Uniti, le restrizioni dell'EPA riguardano la rimozione di vernici e rivestimenti a base di cloruro di metilene per uso domestico e, a seguito della normativa sulla gestione del rischio del 2024, si estendono alla maggior parte degli usi industriali e commerciali, con eccezioni e percorsi di conformità definiti. Questo contesto normativo aumenta la domanda di miscele di solventi alternative, sistemi caustici, prodotti a base biologica e processi assistiti meccanicamente. I produttori che riformulano tempestivamente i loro prodotti possono preservare l'accesso alla distribuzione e ridurre le interruzioni dovute alla conformità. Anche gli acquirenti sono maggiormente incentivati a standardizzare gli elenchi di prodotti approvati nei diversi siti di manutenzione. Il conseguente ciclo di sostituzione supporta prezzi più elevati per i prodotti conformi quando le prestazioni rimangono comparabili. Nel tempo, è probabile che i portafogli di formulazioni diventino più diversificati, riducendo la dipendenza da singole sostanze chimiche soggette a restrizioni e incoraggiando l'innovazione in tecnologie di trattamento delle superfici più sicure.
Espansione delle attività di ristrutturazione e riqualificazione degli immobili.
Il rapporto sul mercato degli sverniciatori mostra che le ristrutturazioni creano esigenze ricorrenti di rimozione della vernice, poiché la riverniciatura e la riapplicazione di nuovi strati spesso richiedono la rimozione di superfici incompatibili, danneggiate o deteriorate. Le ristrutturazioni residenziali riguardano mobili, porte, infissi, pavimenti e superfici architettoniche, mentre le ristrutturazioni commerciali aumentano la domanda in uffici, strutture ricettive, edifici commerciali e infrastrutture pubbliche. Anche gli operatori industriali utilizzano prodotti svernicianti durante i fermi per manutenzione per preparare le attrezzature a nuove vernici protettive. L'impatto sul mercato è maggiore laddove il ripristino delle superfici prolunga la vita utile dei beni anziché richiederne la completa sostituzione. Gli appaltatori apprezzano sempre di più i prodotti che riducono i tempi di manodopera, minimizzano la necessità di raschiatura e mantengono l'integrità del substrato. I produttori possono quindi conquistare quote di mercato migliorando la uniformità dei tempi di posa, l'adesione verticale, la gestione dei residui e la compatibilità con le vernici successive. La domanda è inoltre rafforzata quando i budget per le ristrutturazioni aumentano nei periodi in cui i proprietari danno priorità al prolungamento della vita utile dei beni esistenti.
Crescente necessità di una preparazione efficiente delle superfici industriali
La manutenzione industriale richiede la rimozione prevedibile dei rivestimenti prima di ispezioni, saldature, riparazioni, trattamenti anticorrosione o riverniciature. Con l'aumento dei costi delle attrezzature e dei tempi di inattività, gli utenti valutano sempre più le soluzioni di sverniciatura in base al tempo totale di processo piuttosto che al solo prezzo del prodotto. I solventi chimici possono ridurre la necessità di abrasione manuale su geometrie complesse e superfici difficili da raggiungere. Le applicazioni nei settori aerospaziale, automobilistico, navale e della manutenzione dei macchinari offrono quindi interessanti opportunità per formulazioni specializzate. Gli sviluppatori di prodotti stanno rispondendo con gel, sistemi a basso residuo e combinazioni progettate per specifiche famiglie di rivestimenti. L'effetto competitivo è un graduale passaggio da prodotti di sverniciatura generici a soluzioni tecnicamente differenziate supportate da linee guida applicative. I fornitori in grado di dimostrare la compatibilità con il substrato, la rimozione controllata e le condizioni di processo prevedibili possono assicurarsi una domanda industriale ripetuta attraverso specifiche di manutenzione e programmi di prodotti approvati.
Tendenze future del mercato degli sverniciatori
Sviluppo di formulazioni a base biologica e a basso contenuto di VOC
Le tendenze del mercato degli sverniciatori indicano che la prossima fase di sviluppo delle formulazioni si concentrerà sempre più su materie prime di origine biologica, sistemi a basso contenuto di VOC (composti organici volatili), riduzione degli odori e miglioramento della biodegradabilità, senza compromettere le prestazioni di rimozione. Gli sviluppatori di prodotti stanno testando solventi rinnovabili, sostanze chimiche a base di esteri, sistemi compatibili con l'acqua e tensioattivi speciali per sostituire gli ingredienti convenzionali ad alto rischio. Questa tendenza sarà probabilmente più forte in Europa e Nord America, dove le aspettative ambientali e le restrizioni sull'uso di sostanze chimiche influenzano le decisioni di acquisto. Anche gli utenti professionali stanno diventando più ricettivi quando prodotti più sicuri offrono tempi di posa ed efficacia di rimozione comparabili. Il packaging si evolverà di pari passo con la chimica, con una comunicazione dei rischi e linee guida per l'applicazione più chiare. L'implicazione strategica è che le prestazioni delle formulazioni saranno valutate attraverso una matrice più ampia che comprende l'esposizione dei lavoratori, lo smaltimento, la protezione del substrato e le considerazioni relative al ciclo di vita. I fornitori che integrano questi fattori fin dalle prime fasi possono sviluppare prodotti differenziati adatti sia ai clienti professionali che a quelli sempre più attenti alla sostenibilità.
tecnologie di stripping specifiche per applicazioni
È probabile che i futuri portafogli di prodotti diventino sempre più specializzati in base alla famiglia di rivestimenti, al substrato e all'ambiente operativo. Invece di un unico solvente generico, i fornitori potranno offrire sistemi sempre più spesso ottimizzati per finiture automobilistiche, rivestimenti architettonici, resine epossidiche industriali, finiture per mobili o applicazioni aerospaziali. Tale specializzazione consente ai produttori di regolare la penetrazione, il tempo di posa, la viscosità, l'inibizione della corrosione e le caratteristiche dei residui per casi d'uso specifici. Il supporto tecnico digitale può rafforzare questa tendenza, aiutando gli utenti a selezionare i prodotti in base al tipo di rivestimento e al substrato. Il modello risultante riduce il consumo di prove ed errori e migliora la coerenza del processo. Le formulazioni specialistiche potrebbero anche garantire una maggiore fidelizzazione dei clienti, poiché i team di manutenzione preferiscono prodotti validati una volta dimostrata la compatibilità. Nel periodo di previsione, la chimica specifica per applicazione dovrebbe quindi diventare un importante strumento competitivo, in particolare negli ambienti industriali dove la complessità dei rivestimenti e i costi dei tempi di inattività giustificano soluzioni di maggior valore.
Opportunità di mercato per gli sverniciatori
Formulazioni di alta qualità conformi agli standard per i mercati regolamentati
I produttori possono generare valore aggiunto sviluppando formulazioni premium progettate specificamente per mercati con rigide restrizioni su solventi pericolosi ed emissioni di COV (composti organici volatili). L'opportunità va oltre la semplice sostituzione, poiché i clienti richiedono velocità di rimozione, sicurezza del substrato, stabilità di conservazione e facilità di applicazione comparabili. Le aziende dovrebbero dare priorità alle formulazioni che possono essere documentate attraverso chiare specifiche tecniche, dati di sicurezza e protocolli di applicazione. Le previsioni di mercato per gli sverniciatori indicano che la domanda di sostituzione può rimanere strutturalmente interessante anche quando il consumo complessivo cresce moderatamente, perché le modifiche normative impongono il ricambio dei prodotti indipendentemente dai cicli di ristrutturazione. I fornitori possono rivolgersi ad appaltatori professionisti, distributori industriali e organizzazioni di manutenzione con programmi di conversione dei prodotti. Le partnership con i distributori possono accelerare l'adozione fornendo dimostrazioni di applicazione e alternative approvate. Le proposte commerciali più efficaci combineranno una chimica più sicura con vantaggi misurabili in termini di produttività, piuttosto che presentare le prestazioni ambientali come unico criterio di acquisto.
Soluzioni specializzate per applicazioni industriali e di restauro.
Attrezzature industriali, edifici storici, componenti aeronautici, mobili e strutture complesse richiedono caratteristiche di sverniciatura differenti. Ciò offre ai fornitori l'opportunità di sviluppare prodotti specifici con tempi di posa controllati, compatibilità con substrati particolari e residui minimi. I progetti di restauro possono beneficiare di prodotti di alta qualità, poiché la conservazione del materiale di base è spesso più importante della minimizzazione dei costi dei prodotti chimici. Allo stesso modo, i clienti industriali apprezzano le prestazioni prevedibili, soprattutto quando i tempi di inattività e le rilavorazioni comportano conseguenze economiche significative. I produttori dovrebbero investire in laboratori di applicazione, database di compatibilità dei rivestimenti e team di assistenza tecnica in grado di raccomandare i sistemi più appropriati. Le piccole aziende specializzate possono competere efficacemente concentrandosi su casi d'uso specifici, dove i prodotti generici ad alto volume sono meno adatti. L'espansione attraverso distributori specializzati e reti di appaltatori può garantire un accesso efficiente al mercato. Questa strategia favorisce anche la fidelizzazione dei clienti, poiché la scelta della formulazione più adatta diventa parte integrante delle procedure di manutenzione e delle specifiche di progetto.
Sviluppi recenti
- Giugno 2025: Akzo Nobel NV — JSW Paints ha concordato l'acquisizione di una partecipazione del 74,76% in Akzo Nobel India per circa 1,05 miliardi di dollari, con un valore complessivo della transazione di circa 1,6 miliardi di dollari, inclusi i debiti. L'acquisizione dovrebbe rafforzare la posizione di JSW Paints in India e renderla la quarta azienda produttrice di vernici del paese per quota di mercato. Akzo Nobel manterrà il suo centro di ricerca e sviluppo indiano e la sua attività nel settore delle vernici in polvere.
- Novembre 2025: Akzo Nobel NV — AkzoNobel ha annunciato l'intenzione di fondersi con Axalta Coating Systems, dando vita a un gruppo combinato nel settore dei rivestimenti con un valore aziendale di circa 25 miliardi di dollari. La nuova società prevede risparmi sui costi annuali per 600 milioni di dollari, ricavi per circa 17 miliardi di dollari e un margine di profitto operativo del 20%, con completamento previsto tra la fine del 2026 e l'inizio del 2027.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -