
Marché des décapants pour peinture : taille, part de marché et prévisions 2034
Taille et prévisions du marché des décapants pour peinture (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (solvant, caustique, acide) ; applications (entretien automobile, réparation industrielle, rénovation de bâtiments, restauration de meubles, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00022654
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
2,01 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
3,30 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,66 %
taux de croissance
Marché adressable
24,06 milliards de dollars américains
(2026-2034)
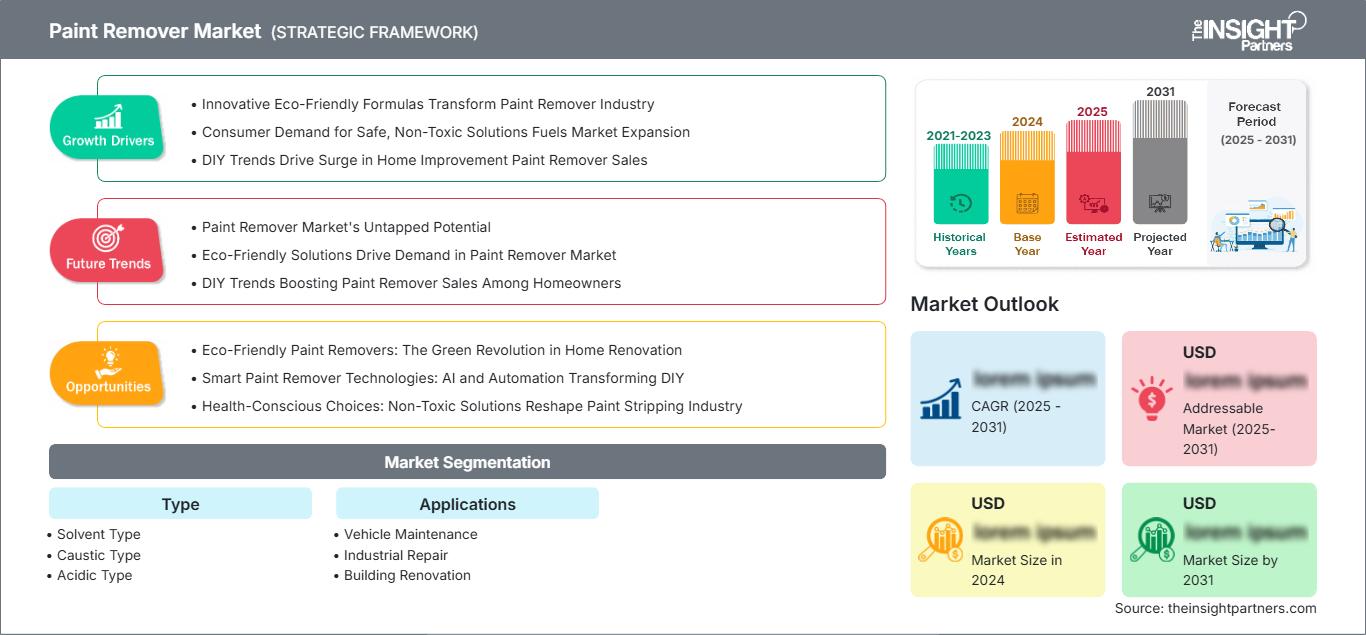
Le marché des décapants pour peinture se positionne comme un marché spécialisé de préparation de surfaces, englobant les formulations à base de solvants, de soude caustique et d'acides utilisées dans l'entretien automobile, la réparation industrielle, la rénovation de bâtiments et la restauration de meubles. Ce marché était évalué à 2,01 milliards de dollars américains en 2025 et devrait atteindre 3,30 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 5,66 % sur la période 2026-2034 . La pression réglementaire et l'innovation en matière de formulation redéfinissent le choix des produits.
La demande en Amérique du Nord est soutenue par les travaux de rénovation, la remise en état des véhicules, la maintenance industrielle et la transition vers des produits de décapage moins dangereux. Le marché des décapants pour peinture devrait croître à un TCAC estimé entre 5,2 % et 5,8 % entre 2026 et 2034 , le remplacement des produits à base de chlorure de méthylène créant de nouvelles opportunités de formulation. Les restrictions de l'EPA sur les usages grand public et commerciaux accentuent cette transition vers des technologies alternatives.
Analyse et perspectives du marché des décapants pour peinture
- Amérique du Nord : L'Amérique du Nord représente une part de marché estimée entre 31 et 35 % du marché des décapants pour peinture en 2025 et devrait connaître une croissance annuelle composée de 5,1 à 5,7 % entre 2026 et 2034 , soutenue par la rénovation, la remise en état des véhicules, la maintenance aérospatiale et la reformulation, sous l'impulsion de la réglementation, de systèmes de décapage plus sûrs.
- États-Unis : Les États-Unis représentent environ 82 à 86 % de la part de l'Amérique du Nord en 2025 , avec une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034 , tirée par la réhabilitation des bâtiments, la réparation des véhicules, la maintenance industrielle et la substitution de produits chimiques plus sûrs.
- Europe : L'Europe détenait environ 23 à 27 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,3 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne demeurent des marchés importants, soutenus par la rénovation et la conformité environnementale.
- Asie-Pacifique : L’Asie-Pacifique représente environ 35 à 39 % du marché en 2025 et devrait enregistrer un TCAC de 6,2 à 7,0 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud, l’Inde et l’Australie constituent la principale base de demande grâce aux secteurs de l’automobile, de la construction, du transport maritime et de la fabrication.
- Segment le plus important : Le type solvant reste le segment le plus important, détenant une part de marché de 45 à 49 % en 2025 et progressant à un TCAC de 5,0 à 5,6 % de 2026 à 2034 , soutenu par une performance de stripping généralisée.
- Segment à forte croissance : Le type caustique est le segment à forte croissance, représentant 24 à 28 % de parts de marché en 2025 et affichant un TCAC de 6,0 à 6,7 % de 2026 à 2034 à mesure que des alternatives industrielles plus sûres gagnent en popularité.
- Principales entreprises analysées en détail : 3M Company, Akzo Nobel NV, Fiberlock Technologies, Rust-Oleum Corporation, Franmar Chemical, Inc., Green Products Co., GSP Products, Henkel AG & Co. KGaA, PPG Industries, Inc., United Gilsonite Laboratories.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché délaisse les décapants conventionnels très réactifs au profit de formulations moins toxiques, moins exposées aux composés organiques volatils, respectueuses des supports et à temps de contact optimisé. Les formulations en gel sont devenues importantes grâce à leur adhérence sur les surfaces verticales, tandis que l'utilisation d'abrasifs est combinée à celle de produits chimiques pour le décapage des métaux, du bois, des plastiques et de la fibre de verre. Les contraintes réglementaires incitent à la reformulation des produits, notamment en ce qui concerne le chlorure de méthylène et autres solvants dangereux.
L'investissement dans le marché des décapants pour peinture se concentre de plus en plus sur les formulations à base d'eau, biosourcées, à faible odeur et adaptées à des applications spécifiques. La région Asie-Pacifique offre des perspectives de croissance intéressantes, portée par l'industrialisation, la production automobile, la rénovation et la maintenance des bâtiments, qui contribuent à l'expansion du marché. Sur les marchés développés, la conformité, la sécurité, le conditionnement et l'efficacité sont désormais privilégiés par rapport à la simple augmentation des volumes.
Portée du rapport sur le marché des décapants à peinture
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,01 milliards de dollars américains |
| Taille du marché d'ici 2034 | 3,30 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,66% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des décapants à peinture
La demande sur le marché des décapants est stimulée par la nécessité de restaurer les surfaces avant toute nouvelle application de peinture, réparation, finition ou inspection. Ce marché en pleine croissance regroupe les producteurs de matières premières, les formulateurs, les conditionneurs, les distributeurs, les entreprises de travaux publics, les prestataires de services de maintenance et les industries. Le choix du produit dépend du type de revêtement, de la sensibilité de la surface, du temps de décapage, du contrôle des résidus, de l'exposition de l'opérateur et du traitement des déchets.
Les conditions d'approvisionnement du marché des décapants sont déterminées par la disponibilité et le coût des solvants, des produits caustiques, des tensioactifs, des épaississants, des inhibiteurs de corrosion et des produits chimiques spéciaux. Les formulateurs élaborent des produits à la rhéologie adaptée, garantissant ainsi l'absence de coulures sur les surfaces verticales. Les clients professionnels tiennent également compte des besoins en eau après décapage et de la préparation des surfaces. Par conséquent, les formulateurs capables de proposer des formulations flexibles bénéficient d'un avantage concurrentiel.
La structure concurrentielle du marché des décapants reste diversifiée, avec la présence de multinationales de la chimie et des revêtements ainsi que de fabricants spécialisés de produits de décapage. Selon l'étude, la concurrence entre les grandes entreprises se joue sur le réseau de distribution, les capacités techniques, l'applicabilité et la notoriété de la marque, tandis que la différenciation entre les spécialistes repose sur leurs formulations adaptées aux supports et leurs compositions chimiques respectueuses de l'environnement. 3M propose une large gamme de décapants et d'abrasifs. Henkel AG & Co. KGaA et PPG Industries, Inc. sont des acteurs majeurs des écosystèmes du traitement et de la rénovation des surfaces industrielles.
On observe une augmentation du recours à la substitution de formulations et à la spécialisation des applications comme stratégie de positionnement. Akzo Nobel NV s'adresse aux écosystèmes de revêtements des industries et de l'aérospatiale, tandis que Rust-Oleum Corporation se concentre sur la rénovation et la maintenance. Fiberlock Technologies et Franmar Chemical, Inc. se sont spécialisées dans les solutions de décapage, tandis que Green Products Co., GSP Products et United Gilsonite Laboratories ont renforcé leur positionnement sur le créneau des solutions professionnelles et de restauration.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des décapants pour peinture : Perspectives stratégiques
Perspectives régionales
Marché des décapants à peinture en Amérique du Nord
L'Amérique du Nord représentait 31 à 35 % du marché des décapants pour peinture en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,1 à 5,7 % entre 2026 et 2034. Les États-Unis sont le principal consommateur de la région, une croissance tirée par la rénovation résidentielle et commerciale, la peinture automobile, la maintenance industrielle et les services de maintenance, de réparation et de révision (MRO) pour l'aérospatiale. Au Canada, les activités concernent la réhabilitation de bâtiments, l'entretien des transports et la remise en état d'actifs industriels. La réglementation jouera un rôle déterminant, car elle a favorisé une évolution des procédés chimiques, délaissant les options plus risquées. La réglementation de l'EPA restreint l'utilisation du chlorure de méthylène par les consommateurs pour le décapage des peintures et des revêtements, et une réglementation plus large devrait s'appliquer à la quasi-totalité des applications grand public et à de nombreuses applications industrielles.
La demande de produits sur le marché des décapants évolue vers les gels inodores, les produits aqueux, le décapage mécanique et les applications spécifiques. La productivité est primordiale pour les professionnels, tandis que la facilité d'utilisation est essentielle pour les consommateurs. Un réseau de distribution bien établi existe, comprenant les quincailleries, les distributeurs industriels, les fournisseurs de pièces automobiles et la vente en ligne. Une documentation technique complète est indispensable aux fabricants souhaitant tirer profit de la demande croissante de produits de remplacement.
Marché américain des décapants à peinture
Les États-Unis représentent environ 82 à 86 % de la part de marché nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034. Les besoins récurrents proviennent des travaux de rénovation, de la restauration automobile, des réparations industrielles et de la maintenance aérospatiale. L'évolution des exigences réglementaires demeure un facteur déterminant de la demande, les restrictions de l'EPA modifiant la composition et les modalités de distribution des produits.
Les entreprises 3M, PPG Industries, Inc., Henkel AG & Co. KGaA, Rust-Oleum Corporation, Fiberlock Technologies et Franmar Chemical, Inc. proposent des produits adaptés à diverses applications. On observe une tendance croissante à l'utilisation de décapants chimiques en complément des méthodes abrasives et mécaniques, notamment lorsque l'efficacité et la sécurité du support sont primordiales. Pour la rénovation de bâtiments et le décapage de meubles, il est préférable que les produits aient une action contrôlée.
Marché européen des décapants à peinture
L'Europe détenait environ 23 à 27 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,7 à 5,3 % jusqu'en 2034, l'Allemagne étant le principal marché national. Ensemble, le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne offrent un large éventail de services, allant de la rénovation à la maintenance industrielle, en passant par la réparation automobile et la restauration de meubles.
Le Royaume-Uni maintient sa demande grâce aux besoins de rénovation et de restauration de logements, tandis que l'Allemagne bénéficie d'un avantage supplémentaire lié à la maintenance des machines industrielles et à la production manufacturière. La France a besoin de rénovation de bâtiments et de produits automobiles, tandis que l'Italie recherche des services de restauration de meubles et de bois. L'Espagne, quant à elle, profite de la réhabilitation de bâtiments, des services d'entretien automobile et de la maintenance de biens immobiliers commerciaux. L'Europe exige des produits chimiques plus respectueux de l'environnement, incitant les producteurs à repenser leurs produits sans compromettre leur pouvoir décapant.
Marché des décapants de peinture en Asie-Pacifique
La région Asie-Pacifique représentera environ 35 à 39 % du marché en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 7,0 %, ce qui en fera la région majeure affichant la croissance la plus rapide. La Chine est le principal moteur de la demande régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La production automobile, la construction navale, la production industrielle et la rénovation du secteur du bâtiment soutiennent la consommation.
La Chine associe production à grande échelle et rénovation des infrastructures, tandis que l'Inde bénéficie du développement de ses activités de maintenance automobile et de construction. Le Japon et la Corée du Sud proposent des applications industrielles et maritimes spécialisées. L'Australie contribue à l'économie mondiale par le biais de la maintenance et de la restauration des bâtiments. L'accent mis par les politiques publiques sur la sécurité industrielle et la gestion environnementale incite les fournisseurs à améliorer la qualité des formulations, des emballages et des pratiques de manutention, tout en préservant leur productivité.
Marché des décapants pour peinture au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 4,2 % à 5,0 % entre 2026 et 2034. L'Arabie saoudite stimule la demande régionale grâce au développement des infrastructures, aux installations industrielles et à la maintenance des actifs. Les Émirats arabes unis misent sur les projets de construction, les rénovations commerciales, les opérations aériennes et maritimes, tandis que l'Afrique du Sud répond aux besoins en matière de maintenance automobile, minière et industrielle.
Le reste du marché de l'énergie du Moyen-Orient (MEA) est plus restreint, mais offre des perspectives de renouvellement des infrastructures et de modernisation industrielle. Les infrastructures énergétiques génèrent des besoins réguliers en revêtements d'entretien pour les réservoirs, les machines, les pipelines et les installations. Les formulations doivent résister aux hautes températures, permettre une application contrôlée et un élimination facile des résidus. Les réseaux de distribution et l'assistance technique sont essentiels en raison de la disponibilité inégale des produits chimiques spécialisés par rapport aux marchés développés.
Analyse de segmentation
Taper
La segmentation par type reflète les différences de mécanisme de décapage, de compatibilité avec les substrats, de conditions opératoires et de conformité réglementaire. Ce segment devrait connaître une croissance annuelle composée de 5,4 % à 6,0 % entre 2026 et 2034. Les systèmes à solvants conservent leur importance en raison de leur large compatibilité avec les revêtements, tandis que les technologies caustiques et acides répondent aux besoins des applications exigeant un décapage plus puissant ou chimiquement sélectif.
- Type de solvant : Les formulations à base de solvant offrent une large compatibilité avec les revêtements et les supports. La demande reste concentrée dans les secteurs de l’entretien professionnel, de la réparation et de la rénovation de véhicules, où la vitesse de décapage, la pénétration et l’élimination contrôlée des résidus sont des critères d’achat importants.
- Type caustique : Les formulations caustiques sont utilisées lorsque la chimie alcaline permet de dissoudre efficacement les revêtements. Leur rôle stratégique s’accroît dans le nettoyage industriel et certaines applications de rénovation exigeant une forte performance de décapage et une manipulation chimique maîtrisée.
- Type acide : Les formulations acides répondent à des exigences d’élimination spécifiques, notamment en présence de dépôts minéraux, de produits de corrosion ou de revêtements chimiquement résistants associés à une contamination de surface. Leur utilisation dépend fortement de la compatibilité avec le substrat et des exigences de neutralisation après traitement.
Applications
Les applications déterminent les exigences de formulation en fonction de l'épaisseur du revêtement, du substrat, de l'environnement d'exploitation et du temps de traitement acceptable. Ce segment devrait connaître une croissance annuelle composée de 5,7 % à 6,3 % entre 2026 et 2034, portée par l'expansion des activités professionnelles de maintenance et de rénovation dans les secteurs des transports, du bâtiment, des équipements industriels et du mobilier.
- Entretien des véhicules : L’entretien des véhicules utilise des décapants pour la préparation à la finition, la correction des revêtements, la restauration et les réparations localisées. Les produits doivent minimiser les dommages au support tout en assurant un décapage prévisible sur différents systèmes de revêtement automobile.
- Réparation industrielle : La réparation industrielle exige des formulations haute performance pour les machines, les pièces métalliques, les équipements et les moyens de production. Les utilisateurs privilégient l’efficacité du décapage, la compatibilité, la protection des travailleurs et l’intégration aux procédures de maintenance établies.
- Rénovation de bâtiments : La rénovation de bâtiments engendre une demande accrue pour les murs, les sols, les boiseries, la maçonnerie et les éléments architecturaux. Les technologies à base de gel et à faible odeur sont particulièrement utiles lorsqu’une application contrôlée et une migration réduite sont nécessaires.
- Rénovation de meubles : La rénovation de meubles consiste à éliminer les résidus de produits de manière contrôlée sur le bois et les surfaces décoratives, sans endommager excessivement le support. La demande se porte sur des formulations à temps de pose raisonnable, à faible résidu et adaptées aux travaux de restauration minutieux.
Aperçu des opportunités
|
Applications |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Entretien des véhicules |
Haut |
Rénovation de flotte |
Mature |
|
Réparation industrielle |
Haut |
Restauration des actifs |
Mature |
|
Rénovation du bâtiment |
Haut |
Cycle de rénovation |
Mise à l'échelle |
|
Rénovation de meubles |
Moyen |
Restauration du patrimoine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des décapants à peinture
Substitution réglementaire des produits chimiques de décapage à haut risque
Les restrictions imposées aux produits chimiques dangereux utilisés pour le décapage des peintures contraignent les fabricants et les utilisateurs à revoir leurs formulations. Aux États-Unis, les restrictions de l'EPA concernent le décapage des peintures et revêtements au chlorure de méthylène destiné aux consommateurs et, suite à la réglementation de 2024 sur la gestion des risques, s'étendent à la plupart des usages industriels et commerciaux, avec des exceptions et des procédures de conformité définies. Ce contexte réglementaire accroît la demande en mélanges de solvants alternatifs, systèmes caustiques, produits biosourcés et procédés mécaniques. Les fabricants qui reformulent leurs produits rapidement peuvent préserver leurs circuits de distribution et limiter les perturbations liées à la conformité. Les acheteurs sont également davantage incités à standardiser les listes de produits homologués sur l'ensemble des sites de maintenance. Le cycle de substitution qui en résulte justifie une tarification plus élevée pour les produits conformes lorsque leurs performances restent comparables. À terme, les gammes de formulations devraient se diversifier, réduisant ainsi la dépendance à l'égard de certains produits chimiques soumis à restrictions et encourageant l'innovation dans des technologies de traitement de surface plus sûres.
Développement des activités de rénovation et de remise en état des actifs
Le rapport sur le marché des décapants révèle que les rénovations engendrent des besoins récurrents de décapage, car les opérations de peinture et de revêtement nécessitent souvent l'élimination de couches incompatibles, endommagées ou détériorées. La rénovation résidentielle concerne le mobilier, les portes, les moulures, les sols et les surfaces architecturales, tandis que la rénovation commerciale accroît la demande dans les bureaux, les établissements hôteliers, les commerces et les infrastructures publiques. Les industriels utilisent également des décapants lors des arrêts pour maintenance afin de préparer les équipements à l'application de nouveaux revêtements protecteurs. L'impact sur le marché est le plus marqué lorsque la restauration des surfaces prolonge la durée de vie des actifs plutôt que d'exiger leur remplacement complet. Les entreprises du bâtiment privilégient de plus en plus les produits qui réduisent le temps de travail, minimisent le grattage et préservent l'intégrité du support. Les fabricants peuvent ainsi gagner des parts de marché en améliorant la constance du temps de contact, l'adhérence verticale, la gestion des résidus et la compatibilité avec les revêtements suivants. La demande est également renforcée lorsque les budgets de rénovation augmentent, notamment lorsque les propriétaires privilégient l'allongement de la durée de vie de leurs actifs existants.
Besoin croissant de préparation efficace des surfaces industrielles
La maintenance industrielle exige un décapage précis des revêtements avant inspection, soudage, réparation, traitement anticorrosion ou application d'un nouveau revêtement. Face à l'augmentation du coût des équipements et des temps d'arrêt, les utilisateurs privilégient de plus en plus le temps total de traitement des solutions de décapage au prix du seul produit. Les décapants chimiques permettent de réduire le recours au polissage manuel sur les géométries complexes et les surfaces difficiles d'accès. Les applications de maintenance dans les secteurs de l'aérospatiale, de l'automobile, du naval et des machines offrent ainsi des opportunités intéressantes pour les formulations spécialisées. Les développeurs de produits y répondent en proposant des gels, des systèmes à faibles résidus et des combinaisons conçues pour des familles de revêtements spécifiques. Cette dynamique concurrentielle se traduit par une évolution progressive des produits de décapage génériques vers des solutions techniquement différenciées, accompagnées de recommandations d'application. Les fournisseurs capables de démontrer la compatibilité avec le substrat, un décapage contrôlé et des conditions de traitement prévisibles peuvent fidéliser la clientèle industrielle grâce à des spécifications de maintenance et des programmes de produits homologués.
Tendances futures du marché des décapants à peinture
Développement de formulations biosourcées et à faible teneur en COV
Les tendances du marché des décapants indiquent que la prochaine étape du développement des formulations privilégiera de plus en plus les matières premières biosourcées, les systèmes à faible teneur en COV, la réduction des odeurs et l'amélioration de la biodégradabilité, sans compromettre l'efficacité du décapage. Les concepteurs de produits testent des solvants renouvelables, des formulations à base d'esters, des systèmes compatibles avec l'eau et des tensioactifs spéciaux pour remplacer les ingrédients conventionnels à haut risque. Cette tendance devrait être la plus marquée en Europe et en Amérique du Nord, où les exigences environnementales et les restrictions chimiques influencent les décisions d'achat. Les professionnels sont également de plus en plus réceptifs aux produits plus sûrs offrant des temps de contact et une efficacité de décapage comparables. L'emballage évoluera parallèlement à la chimie, avec une communication plus claire des risques et des instructions d'application. Sur le plan stratégique, l'efficacité des formulations sera évaluée selon une matrice plus large couvrant l'exposition des travailleurs, l'élimination, la protection du support et le cycle de vie. Les fournisseurs qui intègrent ces facteurs dès le début peuvent développer des produits différenciés, adaptés aussi bien aux professionnels qu'à une clientèle de plus en plus soucieuse de développement durable.
Technologies de décapage spécifiques à l'application
Les gammes de produits futures devraient se spécialiser davantage en fonction du type de revêtement, du substrat et de l'environnement d'utilisation. Au lieu d'un décapant universel, les fournisseurs pourront de plus en plus proposer des systèmes optimisés pour les finitions automobiles, les revêtements architecturaux, les époxydes industriels, les finitions de meubles ou les applications aérospatiales. Cette spécialisation permet aux fabricants d'ajuster la pénétration, le temps de contact, la viscosité, l'inhibition de la corrosion et les caractéristiques des résidus pour des cas d'utilisation précis. L'assistance technique numérique peut renforcer cette tendance en aidant les utilisateurs à sélectionner les produits en fonction du type de revêtement et du substrat. Le modèle ainsi créé réduit les essais et erreurs et améliore la constance des procédés. Les formulations spécialisées peuvent également fidéliser davantage la clientèle, car les équipes de maintenance privilégient les produits validés une fois leur compatibilité démontrée. Au cours de la période de prévision, la chimie spécifique à l'application devrait donc devenir un atout concurrentiel majeur, notamment dans les environnements industriels où la complexité des revêtements et les coûts d'arrêt de production justifient des solutions à plus forte valeur ajoutée.
Opportunités du marché des décapants à peinture
Formulations de qualité supérieure conformes aux normes pour les marchés réglementés
Les fabricants peuvent générer une valeur ajoutée en développant des formulations haut de gamme conçues spécifiquement pour les marchés soumis à des restrictions strictes concernant les solvants dangereux et les émissions de COV. L'opportunité dépasse la simple substitution, car les clients exigent une vitesse de décapage, une sécurité des supports, une stabilité au stockage et une facilité d'application comparables. Les entreprises doivent privilégier les formulations documentées par des spécifications techniques claires, des données de sécurité et des protocoles d'application. Les prévisions du marché des décapants indiquent que la demande de remplacement peut rester structurellement attractive même en cas de croissance modérée de la consommation globale, car les évolutions réglementaires imposent un renouvellement des produits indépendamment des cycles de rénovation. Les fournisseurs peuvent cibler les entrepreneurs professionnels, les distributeurs industriels et les organismes de maintenance avec des programmes de conversion de produits. Les partenariats avec les distributeurs peuvent accélérer l'adoption en proposant des démonstrations d'application et des alternatives homologuées. Les propositions commerciales les plus convaincantes associeront une chimie plus sûre à des gains de productivité mesurables, plutôt que de faire de la performance environnementale le seul critère d'achat.
Solutions spécialisées pour les applications industrielles et de restauration
Les équipements industriels, les bâtiments historiques, les composants aéronautiques, le mobilier et les structures complexes nécessitent des caractéristiques de décapage différentes. Cela offre aux fournisseurs l'opportunité de développer des produits ciblés, caractérisés par des temps de pose contrôlés, une compatibilité spécifique avec le substrat et des résidus minimaux. Les projets de restauration peuvent justifier l'utilisation de produits haut de gamme, car la préservation du matériau sous-jacent prime souvent sur la réduction des coûts chimiques. De même, les clients industriels privilégient des performances prévisibles, les arrêts de production et les reprises ayant des conséquences économiques importantes. Les fabricants devraient investir dans des laboratoires d'application, des bases de données de compatibilité des revêtements et des équipes de service technique capables de recommander les systèmes appropriés. Les petites entreprises spécialisées peuvent être compétitives en se concentrant sur des cas d'utilisation spécifiques, pour lesquels les produits généralistes à grand volume sont moins adaptés. Le développement via des distributeurs spécialisés et des réseaux d'entrepreneurs permet un accès efficace au marché. Cette stratégie favorise également la fidélisation de la clientèle, car le choix d'une formulation performante s'intègre aux procédures de maintenance et aux spécifications des projets.
Développements récents
- Juin 2025 : Akzo Nobel NV — JSW Paints a conclu un accord pour acquérir une participation de 74,76 % dans Akzo Nobel India pour environ 1,05 milliard de dollars américains, la transaction totale étant évaluée à environ 1,6 milliard de dollars américains, dette comprise. Cette acquisition devrait renforcer la position de JSW Paints en Inde et en faire le quatrième fabricant de peinture du pays en termes de parts de marché. Akzo Nobel conservera son centre de R&D indien et son activité de revêtements en poudre.
- Novembre 2025 : Akzo Nobel NV — AkzoNobel a annoncé son projet de fusion avec Axalta Coating Systems. Cette opération donnera naissance à un groupe de revêtements combiné d’une valeur d’entreprise d’environ 25 milliards de dollars américains. La nouvelle entité prévoit des économies annuelles de 600 millions de dollars américains, un chiffre d’affaires d’environ 17 milliards de dollars américains et une marge bénéficiaire de base de 20 %. La finalisation de l’opération est prévue entre fin 2026 et début 2027.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -