
Mercato dei sensori di rilevamento di metalli: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sensori di rilevamento metalli (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (tipo generale, tipo per metalli non ferrosi); applicazione (alimentare e bevande, industriale, sicurezza, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00024845
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
1,65 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,94 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,49 %
Tasso di crescita
Mercato di riferimento
21,68 miliardi di dollari USA
(2026-2034)
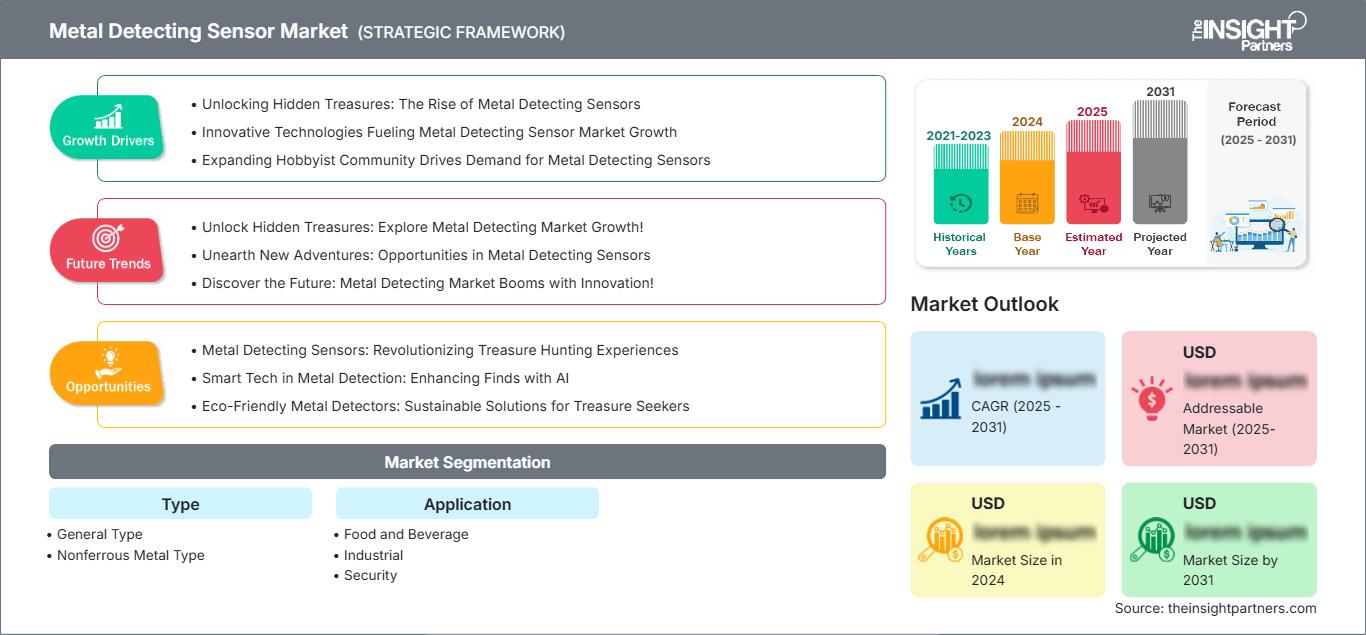
Il mercato dei sensori per il rilevamento di metalli aveva un valore di 1,65 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,94 miliardi di dollari entro il 2034, registrando un CAGR del 7,49% nel periodo 2026-2034. La crescente attenzione alla garanzia di qualità industriale, alla conformità in materia di sicurezza alimentare, ai controlli di sicurezza e alle tecnologie di ispezione avanzate continua a sostenere una costante espansione del mercato. I produttori stanno investendo in una maggiore precisione di rilevamento, nell'elaborazione digitale del segnale e in sistemi di rilevamento compatti per soddisfare le esigenze operative in continua evoluzione in diversi settori.
In tutto il Nord America, la modernizzazione tecnologica e le rigorose normative sulla qualità dei prodotti continuano a rafforzare la domanda del settore. Le dimensioni del mercato dei sensori per il rilevamento di metalli sono sostenute dalla crescente automazione nella produzione, dalla diffusione capillare negli impianti di trasformazione alimentare e dall'espansione delle infrastrutture di sicurezza presso i nodi di trasporto. Si stima che il mercato regionale crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034, grazie ai continui investimenti nell'automazione industriale e nelle iniziative di conformità normativa.
Analisi e approfondimenti sul mercato dei sensori per il rilevamento di metalli
- Nord America: Nel 2025 il Nord America rappresentava una quota stimata tra il 34% e il 38% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% nel periodo 2026-2034. La stabilità della produzione manifatturiera, le rigorose normative in materia di sicurezza alimentare e i continui investimenti nei sistemi di controllo di sicurezza aeroportuale e pubblica supportano la domanda regionale a lungo termine.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034, grazie all'automazione industriale, alla modernizzazione dei sistemi di ispezione alimentare e agli investimenti in sicurezza nazionale.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 26% e il 30% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,7-7,3% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna continuano a guidare l'adozione a livello regionale attraverso iniziative nel settore della produzione avanzata, della trasformazione alimentare e del controllo qualità industriale.
- Asia-Pacifico: Nel 2025, la regione Asia-Pacifico rappresentava circa il 24-28% della quota di mercato e si prevede che registrerà la crescita regionale più rapida, con un CAGR (tasso di crescita annuale composto) dell'8,2-8,8% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India stanno incrementando gli investimenti nell'automazione industriale, nella produzione di elettronica e nelle moderne tecnologie di ispezione.
- Segmento più ampio: Il settore alimentare e delle bevande ha rappresentato l'applicazione più importante, contribuendo con una quota di mercato stimata tra il 42% e il 46% nel 2025 e con una crescita prevista a un CAGR del 7,2-7,8% nel periodo 2026-2034, trainata dalle rigorose normative in materia di sicurezza alimentare e dai requisiti di garanzia della qualità negli impianti di trasformazione.
- Segmento ad alta crescita: si prevede che la sicurezza sarà l'applicazione in più rapida crescita, con una quota di mercato stimata tra il 24% e il 28% nel 2025 e un tasso di crescita annuo composto (CAGR) dell'8,5-9,1% nel periodo 2026-2034, supportato dai crescenti investimenti nella sicurezza dei trasporti, nelle infrastrutture pubbliche e nella protezione delle strutture critiche.
- Aziende chiave analizzate nel dettaglio: Minelab Electronics Pty Ltd., Bounty Hunter, Fisher Research Laboratory, Garrett Electronics Inc., Teknetics, White's Electronics, Titan Detectors, Tesoro Electronics, Makro Detector e Nokta Detection Technologies.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le moderne aziende manifatturiere utilizzano sempre più sistemi di ispezione intelligenti nei loro processi produttivi per migliorare la qualità dei prodotti, ridurre gli sprechi e soddisfare i requisiti di sicurezza imposti dalle normative. I recenti progressi nell'elaborazione del segnale e nel filtraggio tramite intelligenza artificiale hanno notevolmente aumentato la precisione del processo di rilevamento, riducendo al contempo il numero di falsi negativi. I sistemi portatili sono diventati più piccoli ed efficienti dal punto di vista energetico, mentre i sistemi industriali fissi sono stati integrati nei processi produttivi automatizzati.
La crescita futura sarà trainata dai progetti manifatturieri nel Sud-est asiatico, in Medio Oriente e in America Latina, grazie all'accelerazione del processo di automazione industriale. I requisiti imposti dagli enti regolatori in materia di sicurezza alimentare, infrastrutturale e ambientale hanno promosso l'utilizzo di piattaforme di rilevamento intelligenti. La crescita del mercato dei sensori per il rilevamento di metalli beneficerà anche delle iniziative per la fabbrica digitale, delle soluzioni di manutenzione predittiva e della crescente integrazione di apparecchiature di ispezione connesse, in grado di supportare il monitoraggio della produzione in tempo reale e la gestione della qualità basata sui dati.
Ambito del rapporto di mercato sui sensori di rilevamento dei metalli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,65 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,94 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,49% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sensori per il rilevamento di metalli
La domanda è in costante aumento, poiché le aziende prendono in considerazione problematiche quali la contaminazione, l'automazione e l'efficienza. Secondo l'analisi di mercato dei sensori per il rilevamento di metalli, le aziende del settore alimentare rappresentano i maggiori clienti, dato che le normative impongono l'identificazione delle particelle metalliche prima che i prodotti raggiungano i consumatori. Nel frattempo, i produttori industriali stanno utilizzando sempre più i sensori in nastri trasportatori, impianti di riciclaggio, processi minerari e imballaggi per eliminare le interruzioni di produzione e garantire l'uniformità dei prodotti.
L'evoluzione della catena di fornitura ha spinto i produttori a integrare sensori avanzati con controllori logici programmabili, piattaforme Internet of Things industriali e software di monitoraggio basati sul cloud. I fornitori di componenti puntano su una maggiore sensibilità, resistenza alle interferenze elettromagnetiche e un'architettura di sistema modulare che riduce le esigenze di manutenzione. I miglioramenti nelle tecnologie dei semiconduttori e nei processori embedded hanno inoltre consentito un'interpretazione più rapida dei segnali, supportando una maggiore produttività nelle ispezioni senza compromettere la precisione del rilevamento in ambienti operativi difficili.
La concorrenza continua a essere agguerrita in termini di innovazione costante dei prodotti offerti, personalizzazione delle applicazioni e capacità di distribuzione a livello globale. Tra i principali concorrenti figurano Minelab Electronics Pty Ltd., Garrett Electronics Inc., Fisher Research Laboratory, Teknetics, Nokta Detection Technologies, Makro Detector, Bounty Hunter, Titan Detectors, Tesoro Electronics e White's Electronics. Le loro strategie competitive si basano su innovazioni tecnologiche, aggiornamenti software, ergonomia nella progettazione dei prodotti ed espansione delle reti di assistenza.
L'interesse degli investitori si sta orientando sempre più verso la ricerca e lo sviluppo di rilevatori multifrequenza di piccole dimensioni, metodi di discriminazione basati sull'intelligenza artificiale e sistemi integrati per l'ispezione, compatibili con i processi di produzione automatizzati. Agenzie, produttori di prodotti alimentari e rappresentanti del settore continuano a investire in tecnologie di ispezione che possano contribuire al rispetto delle normative e all'aumento dell'efficacia. Con l'ulteriore espansione globale della produzione digitale, il mercato dovrebbe registrare una crescita in termini di domanda di sostituzione, modernizzazione tecnologica e implementazione in nuovi settori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori per il rilevamento di metalli: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori per il rilevamento di metalli
Nel 2025, il Nord America rappresentava una quota di mercato stimata tra il 34% e il 38% dei sensori per il rilevamento di metalli, e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. Il crescente utilizzo di tecnologie di ispezione automatizzata nei settori alimentare, farmaceutico, logistico e manifatturiero ha continuato a trainare la domanda regionale. Lo sviluppo delle infrastrutture aeroportuali e di sicurezza ha contribuito a una maggiore installazione di tali apparecchiature, mentre i rigorosi requisiti di sicurezza per i prodotti hanno promosso un costante miglioramento dei sistemi di ispezione avanzati.
Le aziende industriali di tutta la regione continuano a integrare l'uso del metal detector con l'automazione industriale e i sistemi di controllo qualità. In termini di contributo, gli Stati Uniti si distinguono per la loro industria ben sviluppata e le capacità di ricerca, mentre il Canada ha un vantaggio grazie alle sue attività minerarie e all'esportazione di prodotti alimentari. La sostituzione dei sistemi di ispezione tradizionali con rilevatori intelligenti multifrequenza contribuirà probabilmente alla crescita regionale.
Mercato statunitense dei sensori per il rilevamento di metalli
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano dei sensori per il rilevamento di metalli e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,9-7,5% durante il periodo di previsione. Le solide capacità produttive interne, gli elevati standard di conformità normativa e i crescenti investimenti nell'automazione industriale continuano a sostenere l'espansione del mercato. I produttori alimentari rimangono tra i maggiori utilizzatori, poiché i requisiti di prevenzione della contaminazione e di tracciabilità sono diventati sempre più stringenti negli impianti di trasformazione.
Il Paese dimostra inoltre una significativa adozione di queste tecnologie in aeroporti, strutture governative, centri logistici e impianti di produzione industriale. I principali fornitori di tecnologia mantengono attività di ricerca, ingegneria e distribuzione in tutti gli Stati Uniti, consentendo una rapida commercializzazione delle nuove tecnologie di rilevamento. La crescente integrazione con software di ispezione basati sull'intelligenza artificiale, piattaforme di manutenzione predittiva e infrastrutture dell'Internet delle cose industriale rafforza ulteriormente la posizione competitiva del Paese sul mercato globale.
Mercato europeo dei sensori per il rilevamento di metalli
Nel 2025, l'Europa ha rappresentato circa il 26-30% della domanda globale di sensori per il rilevamento di metalli e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,3% fino al 2034. La Germania continua a essere leader nell'adozione a livello regionale grazie alla produzione avanzata, all'automazione industriale e all'eccellenza ingegneristica. Il Regno Unito dimostra una forte domanda da parte dei settori della trasformazione alimentare, della produzione farmaceutica e della sicurezza dei trasporti, supportata da continui investimenti in moderne infrastrutture di ispezione e sistemi digitali di garanzia della qualità.
Francia, Italia e Spagna contribuiscono collettivamente in modo significativo alla domanda regionale attraverso l'espansione della produzione di alimenti confezionati, la modernizzazione industriale e le attività manifatturiere orientate all'esportazione. I requisiti normativi relativi alla sicurezza dei prodotti, al controllo della contaminazione e agli standard di qualità sul luogo di lavoro continuano a incentivare gli investimenti in tecnologie di ispezione avanzate. I produttori europei attribuiscono sempre maggiore importanza ad apparecchiature a basso consumo energetico, ambienti di produzione connessi e piattaforme di rilevamento intelligenti in grado di supportare le iniziative di Industria 4.0 in molteplici settori industriali.
Mercato dei sensori di rilevamento metalli nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresentasse il 24-28% del mercato globale dei sensori per il rilevamento di metalli nel 2025 e si prevede che registrerà il più alto tasso di crescita annuo composto (CAGR) regionale, pari all'8,2-8,8% fino al 2034. La Cina è leader nella domanda regionale grazie al suo esteso ecosistema manifatturiero, mentre Giappone e Corea del Sud continuano a investire in tecnologie di ispezione industriale di precisione e soluzioni di automazione avanzate.
In India e Australia si sta assistendo a una crescente diffusione di questi sistemi negli impianti di trasformazione alimentare, minerari e di produzione industriale. Le iniziative governative a sostegno della produzione nazionale, della trasformazione industriale digitale e della competitività delle esportazioni continuano ad accelerare l'adozione di sistemi intelligenti di rilevamento dei metalli in tutta la regione.
Mercato dei sensori di rilevamento metalli in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nella diversificazione industriale, nelle infrastrutture logistiche e nei progetti di modernizzazione aeroportuale, sostenendo la domanda di tecnologie di ispezione avanzate. Il Sudafrica rimane un mercato importante grazie alle attività minerarie e all'espansione della produzione industriale.
Lo sviluppo delle infrastrutture energetiche, gli investimenti nella trasformazione alimentare e la modernizzazione delle infrastrutture di trasporto continuano a creare nuove opportunità nel resto del Medio Oriente e in Africa. Si prevede che la crescente attenzione alla sicurezza industriale, alla garanzia della qualità e alla resilienza delle infrastrutture sosterrà una graduale espansione del mercato durante tutto il periodo di previsione.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un CAGR del 7,1-7,7% nel periodo 2026-2034. Il mercato dei sensori per il rilevamento di metalli continua ad ampliarsi, poiché le industrie richiedono una maggiore sensibilità di rilevamento, migliori capacità di discriminazione e un funzionamento affidabile in diversi ambienti di produzione. I continui progressi tecnologici nel rilevamento elettromagnetico, nel filtraggio digitale e nell'elaborazione multifrequenza stanno favorendo l'adozione di queste tecnologie in applicazioni di produzione industriale, sicurezza e ispezione alimentare.
- Tipo generale – Ampiamente utilizzato nella produzione industriale, nell'industria mineraria, nell'edilizia e nelle operazioni di sicurezza grazie alle prestazioni affidabili, alla semplicità operativa e alle capacità di ispezione economiche, adatte al rilevamento di routine di oggetti metallici.
- Tipo di metallo non ferroso – Sempre più adottato laddove l'identificazione precisa di alluminio, rame, ottone e altri materiali non ferrosi è essenziale, in particolare negli ambienti di produzione avanzata, riciclaggio, produzione di elettronica e controllo qualità industriale specializzato.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 7,4-8,0% durante il periodo di previsione. La domanda è trainata dall'automazione industriale in espansione, da normative più severe in materia di sicurezza dei prodotti e dai crescenti investimenti nelle infrastrutture di pubblica sicurezza. La conformità alle normative sulla sicurezza alimentare, l'efficienza operativa e la protezione delle infrastrutture continuano a favorire una più ampia diffusione delle tecnologie di rilevamento avanzate sia nelle economie mature che in quelle in via di sviluppo.
- Settore alimentare e delle bevande: rappresenta l'applicazione più importante grazie alle rigide normative sul controllo della contaminazione, alle linee di produzione automatizzate e ai crescenti investimenti in sistemi di garanzia della qualità che migliorano la sicurezza dei consumatori e la conformità normativa.
- Settore industriale: la forte domanda proviene dai settori manifatturiero, minerario, del riciclaggio, dell'imballaggio e della movimentazione dei materiali, dove un rilevamento affidabile dei metalli riduce al minimo i danni alle apparecchiature, i tempi di inattività della produzione e i costi di manutenzione, migliorando al contempo l'efficienza operativa.
- Sicurezza – La crescente adozione di queste tecnologie in aeroporti, snodi di trasporto, luoghi pubblici, strutture governative, istituti scolastici e infrastrutture critiche riflette i crescenti investimenti in tecnologie di screening avanzate progettate per rafforzare la sicurezza pubblica e le capacità di rilevamento delle minacce.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cibo e bevande |
Alto |
Rilevamento della contaminazione |
Maturo |
|
Industriale |
Alto |
Automazione di fabbrica |
Scalatura |
|
Sicurezza |
Mezzo |
Screening intelligente |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sensori per il rilevamento di metalli.
Espansione dei sistemi automatizzati di produzione e controllo qualità
L'introduzione della tecnologia Industria 4.0 sta portando alla trasformazione degli impianti di produzione nei settori alimentare, elettronico, automobilistico, farmaceutico e dei beni di consumo. Gli impianti di produzione con linee automatizzate devono disporre di un sistema di ispezione continua in grado di rilevare i metalli senza interrompere il flusso di lavoro; pertanto, i sensori di rilevamento dei metalli sono diventati una componente cruciale degli impianti di produzione odierni. I produttori stanno adottando sempre più sistemi di ispezione che interagiscono con PLC, sistemi di visione artificiale e piattaforme IoT industriali al fine di aumentare la visibilità del processo e ridurre al minimo le perdite di produzione. Ciò consente di rilevare la contaminazione in una fase precoce, riducendo così i richiami di prodotti e altre perdite come danni ai macchinari e tempi di fermo impianto. Incentiva inoltre la sostituzione dei vecchi sistemi di ispezione con sensori multifrequenza intelligenti.
Crescente attenzione globale alla sicurezza alimentare e alla conformità normativa.
I produttori alimentari continuano a impegnarsi nell'utilizzo di sistemi di ispezione sofisticati, a causa dei crescenti standard qualitativi imposti dalle autorità di regolamentazione e dai quadri normativi internazionali in materia di sicurezza alimentare. Le catene di approvvigionamento alimentare internazionali sono sempre più complesse e i produttori devono introdurre sistemi efficienti di rilevamento delle contaminazioni in tutte le fasi del processo produttivo e di confezionamento. I sensori per il rilevamento dei metalli possono contribuire a prevenire la contaminazione, tutelare il benessere dei consumatori ed evitare i rischi economici derivanti da richiami di prodotti e sanzioni. Le maggiori esigenze dei consumatori in termini di qualità dei prodotti alimentari consentono inoltre ai produttori di investire in sistemi di ispezione intelligenti che possono contribuire a mantenere lo stesso livello di efficienza produttiva, migliorando al contempo la tracciabilità.
Crescenti investimenti nelle infrastrutture di sicurezza e nelle strutture critiche
Si registra una crescita costante degli investimenti, da parte di governi e altri settori privati, in infrastrutture come trasporti, aree urbane, strutture pubbliche e sicurezza delle frontiere, con conseguente aumento della domanda di metal detector più efficienti. Si avverte quindi la crescente necessità di sistemi di controllo efficaci in aeroporti, stazioni ferroviarie, istituti scolastici, edifici governativi e persino durante gli eventi, in grado di rilevare qualsiasi materiale metallico in modo rapido ed efficiente, senza causare ritardi. I moderni sistemi di sicurezza saranno dotati di intelligenza artificiale ed elaborazione digitale del segnale per migliorare l'efficienza del rilevamento e ridurre al minimo i falsi allarmi.
Tendenze future del mercato dei sensori di rilevamento metalli
Intelligenza artificiale per migliorare la precisione del rilevamento
Si prevede che l'intelligenza artificiale ridefinirà le tendenze del mercato dei sensori per il rilevamento dei metalli, consentendo l'elaborazione adattiva del segnale, la calibrazione automatizzata e la discriminazione intelligente tra contaminanti e materiali metallici accettabili. Nei futuri sistemi di ispezione, gli algoritmi di apprendimento automatico saranno ampiamente utilizzati per ridurre al minimo i falsi positivi e aumentare l'efficienza. L'utilizzo di analisi in cloud, software di manutenzione predittiva e sistemi di produzione digitali contribuirà a ottimizzare le prestazioni dei sistemi di ispezione. Con l'adozione da parte dei produttori del concetto di fabbrica intelligente, si prevede che i sensori intelligenti diventeranno parte integrante degli ecosistemi industriali connessi, aumentando la produttività e la tracciabilità.
Espansione delle piattaforme di ispezione multifrequenza connesse
Si prevede che la prossima generazione di metal detector includerà funzionalità di rilevamento multifrequenza, comunicazione wireless e diagnostica, risultando al contempo sufficientemente portatili per l'utilizzo in contesti di produzione automatizzati. Si osserva una tendenza costante verso lo sviluppo di metal detector modulari, le cui funzionalità possono essere modificate tramite software, consentendo così l'integrazione con la robotica, i sistemi industriali IoT e i sistemi ERP (Enterprise Resource Planning). Questa tendenza contribuirà a ottenere una maggiore versatilità operativa, a ridurre al minimo la manutenzione e a prolungare la durata utile delle apparecchiature. L'ampia diffusione dei processi di produzione digitale nei mercati emergenti alimenterà ulteriormente l'adozione di tali tecnologie.
Opportunità di mercato per i sensori di rilevamento metalli
Espansione nei nuovi poli manifatturieri industriali
La rapida industrializzazione in tutto il Sud-est asiatico, in America Latina, in Medio Oriente e in alcune economie africane offre notevoli opportunità di investimento per i produttori di sensori e i fornitori di tecnologia. L'espansione della capacità di trasformazione alimentare, della produzione di elettronica, della produzione automobilistica e delle attività minerarie continua ad aumentare la domanda di apparecchiature di ispezione affidabili in grado di supportare gli standard di qualità internazionali. Le previsioni di mercato per i sensori di rilevamento dei metalli indicano che la produzione localizzata, le partnership di distribuzione regionali e lo sviluppo di prodotti specifici per le applicazioni diventeranno strategie competitive sempre più importanti. Le aziende che investono nel supporto tecnico regionale, in soluzioni industriali personalizzate e in capacità produttive economicamente efficienti saranno ben posizionate per intercettare la domanda generata dall'espansione delle infrastrutture industriali e dalle iniziative di modernizzazione nelle economie emergenti.
Sviluppo di soluzioni di rilevamento intelligenti e compatte per diverse applicazioni.
Esistono ampie possibilità di commercializzazione per dispositivi di rilevamento intelligenti, mobili ed efficienti dal punto di vista energetico. La diagnostica remota, le funzionalità wireless, la calibrazione tramite intelligenza artificiale e la manutenzione predittiva possono contribuire a soddisfare le esigenze di una clientela in continua evoluzione e a contenere i costi. Lo sviluppo nel campo dei semiconduttori, del software embedded e del monitoraggio basato su cloud rappresenterà un elemento distintivo per i prodotti futuri. Le aziende in grado di combinare un'elevata sensibilità di rilevamento con una perfetta integrazione nelle linee di produzione potranno beneficiare di un posizionamento migliore in futuro, grazie alla crescente necessità di sostituzione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -