
Mercado de sensores de detección de metales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de sensores de detección de metales y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (tipo general, tipo de metal no ferroso); aplicación (alimentos y bebidas, industrial, seguridad, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00024845
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
1.650 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
2.940 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,49 %
Índice de crecimiento
Mercado potencial
21.680 millones de dólares estadounidenses
(2026-2034)
El mercado de sensores de detección de metales alcanzó un valor de 1650 millones de dólares en 2025 y se prevé que llegue a los 2940 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,49 % entre 2026 y 2034. El creciente interés en el aseguramiento de la calidad industrial, el cumplimiento de la normativa de seguridad alimentaria, los controles de seguridad y las tecnologías de inspección avanzadas impulsan la expansión constante del mercado. Los fabricantes están invirtiendo en una mayor precisión de detección, procesamiento digital de señales y sistemas de detección compactos para satisfacer las necesidades operativas en constante evolución de diversos sectores.
En toda Norteamérica, la modernización tecnológica y las estrictas normativas de calidad de los productos siguen impulsando la demanda del sector. El mercado de sensores de detección de metales se ve favorecido por la creciente automatización en la fabricación, su amplia implementación en plantas procesadoras de alimentos y la expansión de la infraestructura de seguridad en los centros de transporte. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % entre 2026 y 2034, gracias a las inversiones sostenidas en automatización industrial e iniciativas de cumplimiento normativo.
Evaluación y perspectivas del mercado de sensores detectores de metales
- América del Norte: Se estima que América del Norte representó entre el 34 % y el 38 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el período 2026-2034. La producción manufacturera estable, las estrictas regulaciones de seguridad alimentaria y la continua inversión en sistemas de control de aeropuertos y seguridad pública respaldan la demanda regional a largo plazo.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 78 % y el 82 % del mercado norteamericano y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,9 % al 7,5 % durante el período 2026-2034, impulsado por la automatización industrial, la modernización de la inspección de alimentos y las inversiones en seguridad nacional.
- Europa: Se estima que Europa representó entre el 26 % y el 30 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España siguen liderando la adopción regional mediante iniciativas de fabricación avanzada, procesamiento de alimentos y control de calidad industrial.
- Asia Pacífico: Asia Pacífico representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre la expansión regional más rápida, con una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % durante el período 2026-2034. China, Japón, Corea del Sur e India están aumentando las inversiones en automatización industrial, fabricación de productos electrónicos y tecnologías de inspección modernas.
- Segmento más grande: El sector de alimentos y bebidas representó la mayor aplicación, contribuyendo con una cuota de mercado estimada del 42-46% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 7,2-7,8% durante el período 2026-2034, impulsado por las estrictas regulaciones de seguridad alimentaria y los requisitos de garantía de calidad en todas las instalaciones de procesamiento.
- Segmento de alto crecimiento: Se prevé que la seguridad sea la aplicación de más rápido crecimiento, representando una cuota de mercado estimada del 24-28% en 2025, mientras que avanzará a una tasa de crecimiento anual compuesta (CAGR) del 8,5-9,1% durante el período 2026-2034, respaldada por el aumento de las inversiones en seguridad del transporte, infraestructura pública y protección de instalaciones críticas.
- Empresas clave analizadas en detalle: Minelab Electronics Pty Ltd., Bounty Hunter, Fisher Research Laboratory, Garrett Electronics Inc., Teknetics, White's Electronics, Titan Detectors, Tesoro Electronics, Makro Detector y Nokta Detection Technologies.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las empresas manufactureras modernas utilizan cada vez más sistemas de inspección inteligentes en sus procesos de producción para mejorar la calidad de los productos, reducir el desperdicio y cumplir con los requisitos de seguridad vigentes. Los recientes avances en el procesamiento de señales y el filtrado mediante inteligencia artificial han aumentado considerablemente la precisión de la detección, al tiempo que han disminuido el número de falsos positivos. Los sistemas portátiles son ahora más pequeños y eficientes energéticamente, mientras que los sistemas industriales fijos se han integrado en los procesos de fabricación automatizados.
El crecimiento futuro estará impulsado por proyectos de fabricación en el sudeste asiático, Oriente Medio y Latinoamérica, a medida que la automatización industrial cobra mayor impulso. Las exigencias de los organismos reguladores en materia de seguridad alimentaria, infraestructura y entorno laboral han promovido el uso de plataformas de detección inteligente. El crecimiento del mercado de sensores de detección de metales también se beneficiará de las iniciativas de fábrica digital, las soluciones de mantenimiento predictivo y la creciente integración de equipos de inspección conectados capaces de soportar la monitorización de la producción en tiempo real y la gestión de la calidad basada en datos.
Alcance del informe de mercado de sensores de detección de metales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.650 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 2.940 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,49% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores detectores de metales
La demanda sigue en aumento, ya que las empresas consideran aspectos como la contaminación, la automatización y la eficiencia. Según el análisis del mercado de sensores de detección de metales, las empresas procesadoras de alimentos son los principales clientes, dado que la normativa exige la identificación de partículas metálicas antes de que lleguen al consumidor. Asimismo, los fabricantes industriales están utilizando cada vez más estos sensores en cintas transportadoras, plantas de reciclaje, procesos mineros y envasado para eliminar las interrupciones en la producción y lograr uniformidad en sus productos.
La evolución de la cadena de suministro ha impulsado a los fabricantes a integrar sensores avanzados con controladores lógicos programables, plataformas de Internet industrial de las cosas y software de monitorización en la nube. Los proveedores de componentes priorizan una mayor sensibilidad, resistencia a las interferencias electromagnéticas y una arquitectura de sistema modular que reduce los requisitos de mantenimiento. Las mejoras en las tecnologías de semiconductores y los procesadores integrados también han permitido una interpretación más rápida de las señales, lo que se traduce en un mayor rendimiento de las inspecciones sin comprometer la precisión de la detección en entornos operativos exigentes.
La competencia se mantiene gracias a la constante innovación en los productos ofrecidos, la personalización de sus aplicaciones y su capacidad de distribución global. Algunos de estos competidores son Minelab Electronics Pty Ltd., Garrett Electronics Inc., Fisher Research Laboratory, Teknetics, Nokta Detection Technologies, Makro Detector, Bounty Hunter, Titan Detectors, Tesoro Electronics y White's Electronics. Sus estrategias competitivas se basan en innovaciones tecnológicas, actualizaciones de software, ergonomía en el diseño de productos y la expansión de sus redes de servicio.
El interés de los inversores se centra cada vez más en la I+D de detectores multifrecuencia de pequeño tamaño, métodos de discriminación basados en IA y sistemas integrados de inspección compatibles con la automatización de procesos de fabricación. Agencias, fabricantes de alimentos y representantes del sector siguen invirtiendo en tecnologías de inspección que faciliten el cumplimiento de la normativa y aumenten la eficacia. Con la expansión global de la fabricación digital, se prevé un crecimiento del mercado en términos de demanda de reemplazo, modernización tecnológica e implementación en nuevos sectores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
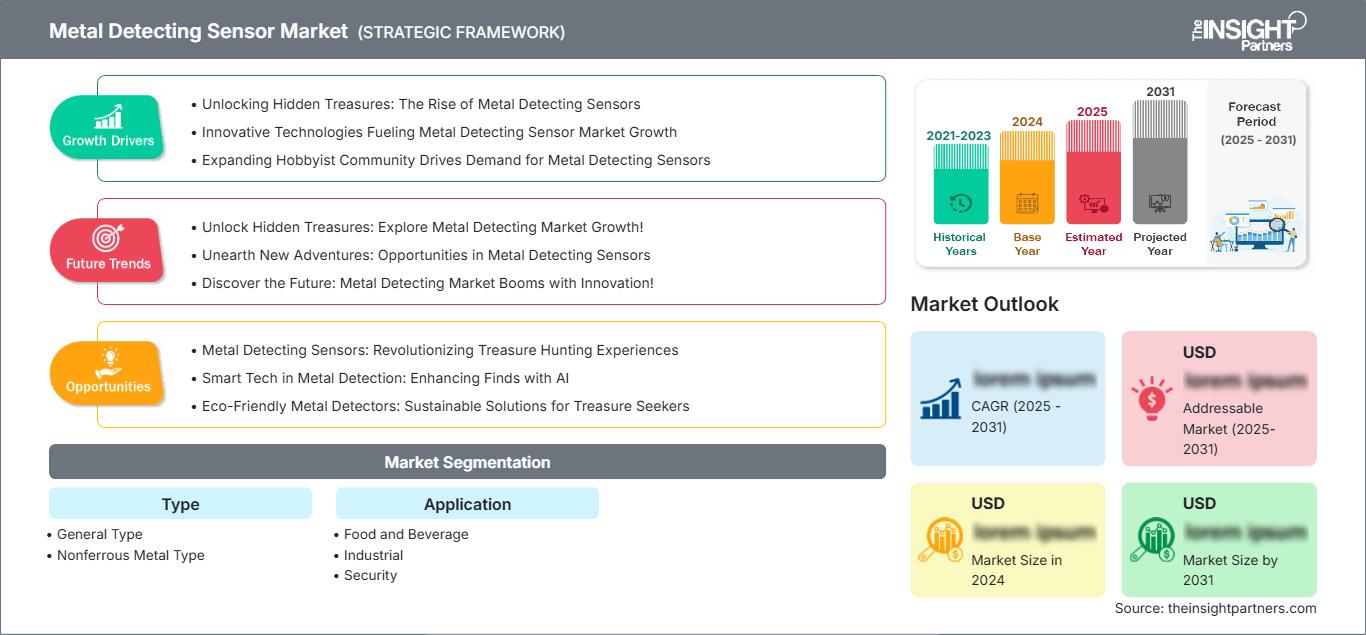
Mercado de sensores de detección de metales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sensores de detección de metales
En 2025, Norteamérica representó entre el 34 % y el 38 % de la cuota de mercado de sensores de detección de metales, y se prevé que su crecimiento anual compuesto (CAGR) alcance entre el 6,8 % y el 7,4 % hasta 2034. El creciente uso de tecnología de inspección automatizada en el procesamiento de alimentos, la industria farmacéutica, la logística y la manufactura ha impulsado la demanda regional. El desarrollo de infraestructuras aeroportuarias y de seguridad ha contribuido a una mayor instalación de estos equipos, mientras que los estrictos requisitos de seguridad para los productos han fomentado la mejora continua de los sistemas de inspección avanzados.
Las empresas industriales de la región siguen combinando la detección de metales con la automatización industrial y los sistemas de control de calidad. En cuanto a su contribución, Estados Unidos destaca por su industria y capacidad de investigación altamente desarrolladas, mientras que Canadá cuenta con una ventaja gracias a sus operaciones mineras y exportaciones de productos alimenticios. Es probable que la sustitución de los sistemas de inspección tradicionales por detectores inteligentes multifrecuencia impulse el crecimiento regional.
Mercado estadounidense de sensores de detección de metales
Estados Unidos representó aproximadamente entre el 78 % y el 82 % del mercado norteamericano de sensores de detección de metales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el período de pronóstico. La sólida capacidad de fabricación nacional, los altos estándares de cumplimiento normativo y el aumento de las inversiones en automatización industrial siguen impulsando la expansión del mercado. Los fabricantes de alimentos se mantienen entre los principales usuarios, ya que los requisitos de prevención de la contaminación y trazabilidad se han vuelto cada vez más estrictos en todas las plantas de procesamiento.
El país también demuestra una adopción significativa en aeropuertos, instalaciones gubernamentales, centros logísticos y plantas de producción industrial. Los principales proveedores de tecnología mantienen operaciones de investigación, ingeniería y distribución en todo Estados Unidos, lo que permite la rápida comercialización de nuevas tecnologías de detección. La creciente integración con software de inspección basado en inteligencia artificial, plataformas de mantenimiento predictivo e infraestructura de Internet industrial de las cosas fortalece aún más la posición competitiva del país en el mercado global.
Mercado europeo de sensores de detección de metales
Europa representó aproximadamente entre el 26 % y el 30 % de la demanda mundial del mercado de sensores de detección de metales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,3 % hasta 2034. Alemania sigue liderando la adopción regional gracias a su avanzada fabricación, automatización industrial y excelencia en ingeniería. El Reino Unido demuestra una fuerte demanda por parte de los sectores de procesamiento de alimentos, fabricación farmacéutica y seguridad del transporte, respaldada por las continuas inversiones en infraestructura de inspección moderna y sistemas digitales de garantía de calidad.
Francia, Italia y España contribuyen de forma sustancial a la demanda regional mediante la expansión de la producción de alimentos envasados, la modernización industrial y las actividades manufactureras orientadas a la exportación. Los requisitos normativos relacionados con la seguridad de los productos, el control de la contaminación y los estándares de calidad en el lugar de trabajo siguen impulsando las inversiones en tecnologías de inspección avanzadas. Los fabricantes europeos priorizan cada vez más los equipos de bajo consumo energético, los entornos de producción conectados y las plataformas de detección inteligentes capaces de respaldar las iniciativas de la Industria 4.0 en múltiples sectores industriales.
Mercado de sensores de detección de metales en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representó entre el 24 % y el 28 % del mercado mundial de sensores de detección de metales en 2025, y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) regional, entre el 8,2 % y el 8,8 %, hasta 2034. China lidera la demanda regional gracias a su extenso ecosistema manufacturero, mientras que Japón y Corea del Sur siguen invirtiendo en tecnologías de inspección industrial de precisión y soluciones de automatización avanzadas.
En India y Australia se observa un aumento en la implementación de estos sistemas en plantas procesadoras de alimentos, mineras y de fabricación industrial. Las iniciativas gubernamentales que apoyan la manufactura nacional, la transformación digital de la industria y la competitividad de las exportaciones siguen acelerando la adopción de sistemas inteligentes de detección de metales en toda la región.
Mercado de sensores de detección de metales en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos siguen invirtiendo en la diversificación industrial, la infraestructura logística y la modernización de aeropuertos, lo que impulsa la demanda de tecnologías de inspección avanzadas. Sudáfrica sigue siendo un mercado importante debido a la actividad minera y la expansión de la industria manufacturera.
El desarrollo de infraestructuras energéticas, las inversiones en el procesamiento de alimentos y la modernización de las infraestructuras de transporte siguen generando nuevas oportunidades en el resto de Oriente Medio y África. Se prevé que la creciente atención a la seguridad industrial, el control de calidad y la resiliencia de las infraestructuras impulse una expansión gradual del mercado durante todo el periodo de previsión.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos de Sensores crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,7 % durante el período 2026-2034. El mercado de sensores de detección de metales continúa expandiéndose a medida que las industrias demandan mayor sensibilidad de detección, mejores capacidades de discriminación y un funcionamiento fiable en diversos entornos de producción. Los continuos avances tecnológicos en detección electromagnética, filtrado digital y procesamiento multifrecuencia están impulsando su adopción en aplicaciones de fabricación industrial, seguridad e inspección de alimentos.
- Tipo general: Ampliamente utilizado en la producción industrial, la minería, la construcción y las operaciones de seguridad debido a su rendimiento fiable, su simplicidad operativa y sus capacidades de inspección rentables, adecuadas para la detección rutinaria de objetos metálicos.
- Tipo de metal no ferroso: cada vez se adopta más cuando la identificación precisa de aluminio, cobre, latón y otros materiales no ferrosos es esencial, particularmente en entornos de fabricación avanzada, reciclaje, producción de productos electrónicos y control de calidad industrial especializado.
Solicitud
Se prevé que el segmento de aplicaciones registre una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,0 % durante el período de pronóstico. La demanda se ve impulsada por la creciente automatización industrial, las normativas más estrictas sobre seguridad de los productos y el aumento de las inversiones en infraestructura de seguridad pública. El cumplimiento de las normas de seguridad alimentaria, la eficiencia operativa y la protección de la infraestructura siguen fomentando una mayor implementación de tecnologías de detección avanzadas tanto en economías desarrolladas como en desarrollo.
- Alimentos y bebidas: Representa la mayor aplicación debido a las estrictas normas de control de la contaminación, las líneas de procesamiento automatizadas y la creciente inversión en sistemas de garantía de calidad que mejoran la seguridad del consumidor y el cumplimiento normativo.
- Sector industrial: La fuerte demanda proviene de las operaciones de fabricación, minería, reciclaje, embalaje y manipulación de materiales, donde la detección fiable de metales minimiza los daños a los equipos, el tiempo de inactividad de la producción y los costes de mantenimiento, al tiempo que mejora la eficiencia operativa.
- Seguridad: La creciente adopción de estas tecnologías en aeropuertos, centros de transporte, espacios públicos, instalaciones gubernamentales, instituciones educativas e infraestructuras críticas refleja el aumento de las inversiones en tecnologías de control avanzadas diseñadas para reforzar la seguridad pública y las capacidades de detección de amenazas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Alimentos y bebidas |
Alto |
Detección de contaminación |
Maduro |
|
Industrial |
Alto |
Automatización de fábricas |
Escalada |
|
Seguridad |
Medio |
Detección inteligente |
Escalada |
Factores que impulsan el crecimiento del mercado de sensores de detección de metales y análisis de su impacto
Expansión de los sistemas automatizados de fabricación e inspección de calidad.
La introducción de la tecnología Industria 4.0 está transformando las plantas de fabricación de los sectores de procesamiento de alimentos, electrónica, automoción, farmacéutico y de bienes de consumo. Las plantas con líneas de producción automatizadas deben contar con un sistema de inspección continua capaz de detectar metales sin interrumpir el flujo de trabajo; por ello, los sensores de detección de metales son fundamentales en las plantas de fabricación actuales. Los fabricantes están adoptando cada vez más sistemas de inspección que funcionan con PLC, sistemas de visión artificial y una plataforma de IoT industrial para aumentar la visibilidad del proceso y minimizar las pérdidas de producción. Esto permite detectar la contaminación en una fase temprana, reduciendo así las retiradas de productos y otras pérdidas, como daños en la maquinaria y paradas de la planta. Además, fomenta la sustitución de los sistemas de inspección antiguos por sensores inteligentes multifrecuencia.
Mayor atención mundial a la seguridad alimentaria y al cumplimiento normativo.
Los productores de alimentos continúan sus esfuerzos por utilizar sistemas de inspección sofisticados debido a los crecientes estándares de calidad establecidos por las autoridades reguladoras y los marcos internacionales de seguridad alimentaria. Las cadenas de suministro internacionales de alimentos son cada vez más complejas, y los fabricantes necesitan implementar sistemas eficientes de detección de contaminación en todas las etapas del proceso de fabricación y envasado. Los sensores de detección de metales pueden ayudar a prevenir la contaminación, proteger el bienestar de los consumidores y evitar los riesgos económicos derivados de las retiradas de productos y las sanciones. Las mayores exigencias de los consumidores en cuanto a la calidad de los alimentos también permiten a los fabricantes invertir en sistemas de inspección inteligentes que ayudan a mantener el mismo nivel de eficiencia de producción, pero mejoran la trazabilidad.
Inversiones crecientes en infraestructura de seguridad e instalaciones críticas
Se observa un crecimiento continuo en las inversiones gubernamentales y del sector privado en infraestructuras como transporte, espacios públicos, instalaciones y seguridad fronteriza, lo que genera una mayor demanda de detectores de metales más avanzados. Existe una creciente necesidad de sistemas de control eficientes en aeropuertos, estaciones de tren, centros educativos, edificios gubernamentales e incluso durante eventos, capaces de detectar cualquier material metálico de manera eficaz y sin demoras. Los sistemas de seguridad modernos incorporarán inteligencia artificial y procesamiento digital de señales para mejorar la detección y minimizar las falsas alarmas.
Tendencias futuras del mercado de sensores de detección de metales
Inteligencia artificial que mejora la precisión de la detección
Se prevé que la inteligencia artificial transforme las tendencias del mercado de sensores de detección de metales al permitir el procesamiento adaptativo de señales, la calibración automatizada y la discriminación inteligente entre contaminantes y materiales metálicos aceptables. En los futuros sistemas de inspección, los algoritmos de aprendizaje automático se utilizarán ampliamente para minimizar la aparición de falsos positivos y aumentar la eficiencia. El uso de análisis en la nube, software de mantenimiento predictivo y sistemas de producción digital contribuirá a optimizar el rendimiento de los sistemas de inspección. A medida que los fabricantes adoptan el concepto de fábricas inteligentes, se espera que los sensores inteligentes se conviertan en parte integral de los ecosistemas industriales conectados, lo que incrementará la productividad y la trazabilidad.
Expansión de las plataformas de inspección multifrecuencia conectadas
Se prevé que la próxima generación de detectores de metales incorpore detección multifrecuencia, comunicación inalámbrica y funciones de diagnóstico, con la portabilidad necesaria para su uso en entornos de fabricación automatizada. Se observa una tendencia constante hacia el desarrollo de detectores de metales modulares, cuyas funcionalidades pueden modificarse mediante software, lo que permite su integración con tecnología robótica, sistemas industriales de IoT y sistemas de planificación de recursos empresariales (ERP). Esta tendencia contribuirá a lograr una mayor versatilidad operativa, minimizar el mantenimiento y prolongar la vida útil de los equipos. La adopción generalizada de procesos de fabricación digital en los mercados emergentes impulsará aún más la adopción de estas tecnologías.
Oportunidades de mercado en sensores de detección de metales
Expansión en centros de fabricación industrial emergentes
La rápida industrialización en el sudeste asiático, Latinoamérica, Oriente Medio y algunas economías africanas ofrece importantes oportunidades de inversión para fabricantes de sensores y proveedores de tecnología. La creciente capacidad de procesamiento de alimentos, la fabricación de productos electrónicos, la producción automotriz y las operaciones mineras siguen impulsando la demanda de equipos de inspección fiables que cumplan con los estándares de calidad internacionales. Las previsiones del mercado de sensores de detección de metales indican que la fabricación localizada, las alianzas de distribución regional y el desarrollo de productos específicos para cada aplicación se convertirán en estrategias competitivas cada vez más importantes. Las empresas que inviertan en soporte técnico regional, soluciones industriales personalizadas y capacidades de fabricación rentables estarán bien posicionadas para aprovechar la demanda generada por la expansión de la infraestructura industrial y las iniciativas de modernización en las economías emergentes.
Desarrollo de soluciones compactas de detección inteligente para diversas aplicaciones.
Existe un amplio potencial de comercialización para dispositivos de detección inteligentes, móviles y de bajo consumo energético. El diagnóstico remoto, la conectividad inalámbrica, la calibración mediante inteligencia artificial y el mantenimiento predictivo pueden ayudar a satisfacer las necesidades cambiantes de los clientes y a reducir costes. El desarrollo de semiconductores, software embebido y monitorización en la nube diferenciará los productos del futuro. Las empresas que logren combinar una alta sensibilidad de detección con una integración perfecta en las líneas de producción podrán obtener un mejor posicionamiento en el futuro debido a la creciente demanda de reemplazo.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -