
Previsioni e quote di mercato dei sensori di umidità fino al 2034
Dimensioni e previsioni del mercato dei sensori di umidità (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sensore di umidità assoluta, sensore di umidità relativa, igrometro ottico, igrometro oscillante, igrometro gravimetrico); settore verticale (alimentare e bevande, farmaceutico, industriale, agricolo, tessile, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004993
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 15, 2026


Dimensioni del mercato nel 2025
6,58 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,42 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,32 %
Tasso di crescita
Mercato di riferimento
81,46 miliardi di dollari USA
(2026-2034)
Il mercato globale dei sensori di umidità aveva un valore di 6,58 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,42 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 6,32% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei sensori di umidità
- Nord America: si prevede che la regione rappresenterà il 27-31% del fatturato globale nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,6-7,2% tra il 2026 e il 2034, grazie ai sistemi di controllo HVAC, alla produzione farmaceutica, all'automazione industriale e alle implementazioni di edifici intelligenti.
- USA: Gli Stati Uniti rappresentano il 78-82% del fatturato nordamericano nel 2025 e si prevede una crescita annua composta (CAGR) del 6,5-7,1% fino al 2034, trainata dal monitoraggio industriale e dagli edifici connessi.
- Europa: si stima che l'Europa deterrà una quota di mercato del 23-27% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 6,4-7,0% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a supporto delle applicazioni nei settori automobilistico, farmaceutico, industriale e dell'efficienza energetica.
- Asia-Pacifico: la regione Asia-Pacifico rappresenterà una quota di mercato del 34-38% nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 7,7-8,5%, con Cina, Giappone, Corea del Sud, India e Australia a trainare l'adozione di tecnologie nei settori dell'elettronica, della produzione, dell'agricoltura e delle infrastrutture.
- Il segmento più ampio, quello dei sensori di umidità relativa, detiene una quota di mercato stimata tra il 52% e il 56% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% nel periodo 2026-2034.
- Segmento ad alta crescita: le applicazioni nel settore farmaceutico rappresentano una quota del 13-17% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,8% fino al 2034, a causa dell'intensificarsi dei requisiti di controllo ambientale.
- Aziende chiave analizzate nel dettaglio: Bosch Sensortec GmbH, Baker Hughes Company, CTS Corporation, Continental AG, Hamamatsu Photonics KK, Hitachi Astemo, Ltd., Honeywell International Inc., HELLA GmbH & Co. KGaA, Melexis NV, Sensirion Holding AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
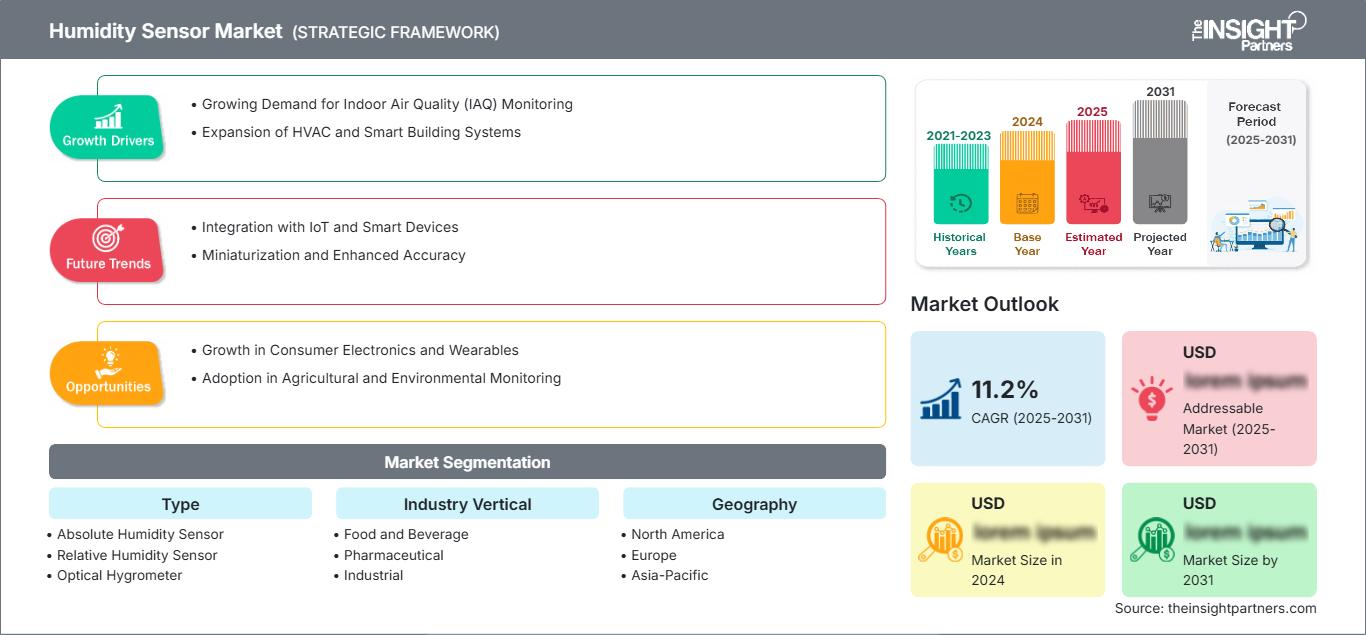
Lo sviluppo del mercato dei sensori di umidità prevede il passaggio da elementi di misurazione individuali a sensori miniaturizzati, compensati e connessi digitalmente. La riduzione delle dimensioni, del consumo energetico e l'aumento della ripetibilità sono stati ottenuti grazie alla tecnologia MEMS, all'integrazione CMOS, all'elettronica a basso consumo e alla progettazione compensata. La produzione si orienterà verso processi produttivi a volumi più elevati che prevedono tecniche di produzione di semiconduttori, calibrazione automatizzata e progettazione di package personalizzati. Gli utenti finali del settore automobilistico e industriale presteranno sempre maggiore attenzione alle problematiche relative alla sicurezza funzionale, alla resistenza alla condensa, alla resistenza ai contaminanti e alla stabilità a lungo termine.
Nel periodo di previsione, la crescita del mercato dovrebbe estendersi oltre le tradizionali applicazioni HVAC e di strumentazione, includendo edifici intelligenti, dispositivi alimentati a batteria, logistica farmaceutica, agricoltura e risorse industriali connesse. Gli investimenti dovrebbero concentrarsi su moduli multiparametrici, diagnostica, edge computing e progettazione di imballaggi robusti. La regolamentazione dell'efficienza energetica, della qualità farmaceutica, della conservazione degli alimenti e dell'ambiente interno guiderà la domanda; mentre la produzione in Asia offrirà l'opportunità di localizzare le soluzioni di sensoristica.
Ambito del rapporto sul mercato dei sensori di umidità
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,58 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 11,42 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,32% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei sensori di umidità
La crescita del mercato dei sensori di umidità è trainata dalla necessità di garantire livelli di umidità controllati negli ambienti di produzione, stoccaggio, trasporto e occupazione. La domanda proviene da produttori di apparecchiature, industrie di processo, aziende di automazione degli edifici, aziende di dispositivi medici e aziende di tecnologia agricola. La catena di fornitura comprende materiali sensibili, fabbricazione di MEMS e semiconduttori, confezionamento, calibrazione, condizionamento del segnale, software, distribuzione e integrazione di sistema. I sensori di umidità relativa sono i più diffusi grazie alle loro dimensioni ridotte e alla semplice integrazione nei sistemi digitali.
Le considerazioni relative all'offerta tendono sempre più a favorire le aziende in grado di integrare il sensore con la correzione della temperatura, il firmware, la diagnostica e il packaging specializzato. I cicli di qualificazione per gli utenti del settore automobilistico e industriale sono più lunghi, il che comporta costi di transizione e favorisce i fornitori già presenti sul mercato. Tuttavia, lo sviluppo rapido e la riduzione dei costi sono incoraggiati nelle applicazioni per il settore consumer e per l'edilizia. Ciò significa che la diversificazione nella produzione e distribuzione di semiconduttori diventa strategica dal punto di vista dell'offerta.
Nel mercato dei sensori di umidità, il posizionamento competitivo non si basa più esclusivamente sulla capacità di rilevamento preciso, sul tempo di risposta, sull'immunità alla contaminazione, sul consumo energetico, sul packaging e sul supporto software; al contrario, questi fattori sono sempre più cruciali. Bosch Sensortec GmbH sfrutta le proprie competenze nel rilevamento ambientale tramite MEMS e edge computing, mentre Sensirion Holding AG concentra le proprie attività sui sensori digitali di umidità e ambientali. Honeywell International Inc. e Baker Hughes Company mettono a frutto la loro esperienza nella strumentazione industriale.
Il settore automobilistico accresce la posizione di Continental AG, Hitachi Astemo, Ltd., HELLA GmbH & Co. KGaA e Melexis NV, poiché il rilevamento dell'umidità consente il controllo climatico, il rilevamento della condensa e la protezione dei componenti. CTS Corporation e Hamamatsu Photonics KK offrono competenze specifiche nel campo dei sensori e gli investimenti nel settore si stanno orientando verso dispositivi più piccoli, una maggiore integrazione, la qualificazione per ambienti difficili e sistemi multisensore che riducono il numero di componenti nei sistemi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori di umidità: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sensori di umidità
Si prevede che il Nord America genererà una quota di mercato dei sensori di umidità compresa tra il 27% e il 31% dei ricavi globali nel 2025 e che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,6% e il 7,2% fino al 2034. In Nord America, gli Stati Uniti si distinguono come il principale mercato regionale grazie alla produzione farmaceutica, al raffreddamento dei data center, alla lavorazione degli alimenti, all'automazione industriale e alle applicazioni per edifici connessi.
La regione beneficia del supporto di aziende di automazione, distributori di semiconduttori e della diffusione di unità HVAC a controllo digitale. Si registra una crescente domanda di sensori con bassa deriva, tempi di risposta rapidi e resistenza alla condensa e ai contaminanti. Un'ulteriore domanda è generata dagli impianti farmaceutici e biotecnologici, poiché il controllo dell'umidità ha un impatto sulla stabilità dei prodotti e sugli standard degli ambienti controllati. L'efficienza energetica degli edifici e la digitalizzazione industriale dovrebbero mantenere stabile la domanda per tutto il periodo di previsione.
Mercato statunitense dei sensori di umidità
Nel 2025, si stima che il mercato statunitense rappresenterà il 78-82% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,5-7,1% fino al 2034. Le applicazioni sono diversificate e includono grandi installazioni in ambito industriale, sanitario, nella produzione alimentare, nei semiconduttori e nei sistemi di controllo degli edifici.
Aziende come Bosch Sensortec GmbH, Honeywell International Inc., Baker Hughes Company, CTS Corporation, tra le altre, sono alcuni dei fornitori di tecnologia attualmente attivi in questo mercato. La manutenzione predittiva e il monitoraggio costante dell'ambiente sono diventati più importanti per le industrie rispetto alle letture manuali periodiche. Le applicazioni nella produzione e nello stoccaggio farmaceutico, nei data center, negli edifici intelligenti e nella produzione avanzata rappresentano le principali fonti di domanda, mentre il monitoraggio in agricoltura favorisce l'adozione di sensori a basso consumo energetico.
Mercato europeo dei sensori di umidità
Entro il 2025, la regione europea rappresenterà il 23-27% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% fino al 2034. Tra i paesi leader figurano Germania, Regno Unito, Francia, Italia e Spagna. I principali motori della domanda nella regione includono la produzione automobilistica, l'automazione industriale, l'industria farmaceutica, la produzione alimentare e l'efficienza energetica degli edifici.
La Germania è fortemente dipendente dai settori automobilistico e delle apparecchiature industriali, il che alimenta la domanda di tecnologie di sensori sofisticate in grado di funzionare in condizioni estreme di alte temperature e condensa. Il Regno Unito è caratterizzato da applicazioni nei settori farmaceutico, alimentare, delle analisi di laboratorio e della gestione degli edifici, con il monitoraggio digitale che traina la domanda di sostituzione. Francia, Italia e Spagna generano domanda attraverso la produzione industriale, la trasformazione alimentare, l'agricoltura, l'ammodernamento degli impianti HVAC e i progetti di efficienza energetica. In questa regione, i sensori digitali di dimensioni ridotte diventano i più richiesti.
Mercato dei sensori di umidità nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 34-38% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,7-8,5% fino al 2034. La Cina è il paese leader, seguita da Giappone, Corea del Sud, India e Australia. I settori chiave che trainano la domanda sono la produzione di elettronica, l'automazione industriale, l'agricoltura e la produzione farmaceutica.
Mentre la Cina ha accesso a grandi capacità nella produzione di elettronica, Giappone e Corea del Sud possono fornire applicazioni avanzate per il settore automobilistico e dei semiconduttori. L'India crescerà grazie ai settori farmaceutico, agricolo, infrastrutturale e alla digitalizzazione dell'industria. La domanda in Australia deriverà dall'agricoltura, dall'industria mineraria, dall'automazione degli edifici e dal monitoraggio ambientale. Per la diffusione, soprattutto dei piccoli sensori per dispositivi embedded, sono necessarie politiche industriali, la localizzazione della produzione di elettronica e l'espansione dei sistemi di produzione automatizzati.
Mercato dei sensori di umidità in Medio Oriente e Africa
Il Medio Oriente e l'Africa sono regioni più piccole e in via di sviluppo, ma che offrono il potenziale per una crescita annua composta (CAGR) del 5,8-6,6% dal 2021 al 2034. L'Arabia Saudita è in testa tra gli stati del Golfo, seguita da Emirati Arabi Uniti, Sudafrica e dal resto del Medio Oriente e dell'Africa. La spesa per le infrastrutture e la diversificazione industriale sono i principali motori del mercato.
In Arabia Saudita e negli Emirati Arabi Uniti, le aree di opportunità sono rappresentate dai sistemi HVAC, dalle infrastrutture energetiche, dallo stoccaggio alimentare, dalla logistica e dagli impianti industriali. In Sudafrica, le aree di opportunità includono l'industria mineraria, l'agricoltura, la trasformazione alimentare e gli edifici commerciali. Nel resto del Medio Oriente e dell'Africa, le opportunità sono più frammentate, ma aumenteranno con la diffusione di impianti industriali, infrastrutture sanitarie e agricoltura in ambiente controllato. Le condizioni meteorologiche estreme richiederanno sensori robusti in grado di resistere ad alti livelli di calore e umidità.
Analisi di segmentazione
Tipo
Il sensore di umidità relativa è la tipologia leader di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% dal 2026 al 2034. La sua ampia compatibilità con apparecchiature HVAC, elettroniche, automobilistiche, farmaceutiche, alimentari e industriali favorisce elevati volumi di implementazione. Le interfacce digitali, la calibrazione, la miniaturizzazione e la misurazione integrata della temperatura continuano a migliorare l'usabilità a livello di sistema.
- Sensore di umidità assoluta: i sensori di umidità assoluta sono ideali per applicazioni che richiedono la misurazione diretta del contenuto di umidità, in particolare nei processi industriali controllati. Il loro valore strategico aumenta laddove le variazioni di temperatura rendono le misurazioni relative meno adatte alle decisioni di processo.
- Sensore di umidità relativa: i dispositivi con sensore di umidità relativa trovano la più ampia gamma di applicazioni perché consentono di misurare l'umidità insieme alla temperatura in moduli compatti. La loro combinazione di convenienza, integrazione e output digitale favorisce un'ampia diffusione delle apparecchiature.
- Igrometro ottico: le tecnologie degli igrometri ottici sono adatte ad ambienti di misurazione esigenti, dove la resistenza alla contaminazione e il monitoraggio ad alta precisione sono fondamentali. Il loro posizionamento è particolarmente forte nelle applicazioni industriali e di laboratorio specializzate che richiedono tecniche di misurazione avanzate.
- Igrometro oscillante: i sistemi con igrometro oscillante rimangono rilevanti laddove la misurazione precisa dell'umidità e le architetture di strumentazione consolidate giustificano una maggiore complessità del sistema. Il monitoraggio dei processi industriali e le applicazioni analitiche specializzate garantiscono una domanda continua.
- Igrometro gravimetrico: La tecnologia dell'igrometro gravimetrico rimane strategicamente importante come approccio di misurazione orientato al riferimento. Il suo ruolo è concentrato nella calibrazione, nei laboratori, negli standard e nelle applicazioni ad alta precisione, piuttosto che nella sensoristica integrata per il mercato di massa.
Verticale di settore
Si prevede che le applicazioni farmaceutiche cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034. Il monitoraggio dell'umidità è importante in ambito produttivo, nei laboratori, nei magazzini, negli ambienti a catena del freddo e nelle celle frigorifere. La necessità di registrazioni continue e di condizioni ambientali stabili favorisce l'adozione di sistemi di rilevamento digitali calibrati.
- Settore alimentare e delle bevande: gli utilizzatori del settore alimentare e delle bevande implementano sistemi di rilevamento dell'umidità negli ambienti di lavorazione, stoccaggio, essiccazione, fermentazione, confezionamento e magazzino. Un monitoraggio affidabile garantisce la costanza del prodotto, la gestione della durata di conservazione e il controllo ambientale automatizzato.
- Settore farmaceutico: le applicazioni farmaceutiche richiedono un monitoraggio ambientale affidabile in tutte le fasi di produzione, stoccaggio, laboratorio e logistica. La tracciabilità dei sensori, la calibrazione, la funzionalità di allarme e l'integrazione dei dati rafforzano l'importanza strategica di questo segmento.
- Settore industriale: la domanda industriale spazia dalla produzione ai sistemi ad aria compressa, HVAC, controllo di processo, protezione delle apparecchiature e monitoraggio delle condizioni. Robustezza e stabilità a lungo termine sono fattori di selezione fondamentali.
- Agricoltura: Le applicazioni agricole utilizzano i dati di umidità per il controllo delle serre, il monitoraggio delle colture, lo stoccaggio, le decisioni relative all'irrigazione e l'agricoltura di precisione. I sensori wireless a basso consumo energetico possono ampliare l'implementazione in ambienti distribuiti.
- Tessile: Nell'industria tessile, il monitoraggio dell'umidità è fondamentale per stabilizzare le condizioni di lavorazione, la movimentazione dei materiali e la qualità della produzione. Un controllo ambientale costante è particolarmente importante laddove le fibre reagiscono fortemente all'umidità ambientale.
- Altri: Non descritti in conformità con le istruzioni specificate.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Cibo e bevande |
Alto |
Controllo dei casi |
Maturo |
|
Farmaceutico |
Mezzo |
Monitoraggio della camera bianca |
Scalatura |
|
Industriale |
Alto |
Fabbrica intelligente |
Maturo |
|
Agricoltura |
Mezzo |
Agricoltura di precisione |
Scalatura |
|
Tessile |
Mezzo |
Controllo dell'umidità |
Maturo |
|
Altri |
Basso |
Monitoraggio di nicchia |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei sensori di umidità.
Espansione del monitoraggio ambientale connesso
Il monitoraggio ambientale connesso sta aumentando il numero di punti in cui viene misurata l'umidità, anziché concentrare le misurazioni in strumentazione centralizzata. Edifici intelligenti, apparecchiature industriali, magazzini, data center ed elettrodomestici connessi utilizzano sempre più sensori distribuiti che comunicano con controller o piattaforme cloud. Questa architettura privilegia dispositivi digitali compatti con basso consumo energetico, calibrazione stabile e tempi di risposta rapidi. L'impatto commerciale va oltre la semplice sostituzione dei sensori, poiché ogni endpoint connesso può generare una domanda incrementale di rilevamento, condizionamento del segnale, comunicazione e integrazione software. I fornitori in grado di integrare la misurazione dell'umidità con la temperatura e altri parametri ambientali possono aumentare il valore del sistema riducendo al contempo il numero di componenti. Questo cambiamento modifica anche i criteri di acquisto, rendendo la compatibilità software, la diagnostica, il supporto del ciclo di vita e la documentazione di integrazione sempre più rilevanti, oltre alle tradizionali specifiche di precisione.
Controlli ambientali più rigorosi nella produzione regolamentata
Le attività nei settori farmaceutico, alimentare, di laboratorio e della produzione avanzata richiedono un controllo ambientale più rigoroso, poiché l'umidità può influire sulla qualità del prodotto, sul comportamento dei materiali, sulla stabilità di conservazione e sulla coerenza dei processi. Il monitoraggio continuo consente di attivare allarmi automatici e di creare registri storici più utili rispetto alle misurazioni manuali periodiche. Con l'automazione crescente dei sistemi di produzione, i sensori di umidità diventano sempre più spesso input per i circuiti di controllo, anziché indicatori indipendenti. Questo sviluppo supporta la domanda di prodotti calibrati con caratteristiche di deriva prevedibili, imballaggi robusti e prestazioni documentate. L'impatto è particolarmente rilevante per i fornitori in grado di soddisfare i requisiti di qualificazione, poiché i clienti potrebbero dare priorità all'affidabilità e alla tracciabilità rispetto al prezzo più basso dei componenti. L'espansione della capacità produttiva controllata nelle economie manifatturiere emergenti amplia ulteriormente la base installata potenziale e crea opportunità per i fornitori che offrono interfacce digitali standardizzate.
Elettrificazione del settore automobilistico e gestione dell'ambiente in cabina.
L'elettrificazione dei veicoli sta ampliando il ruolo dei sensori ambientali all'interno degli abitacoli, dei sistemi relativi alle batterie, dell'elettronica e delle architetture di gestione termica. Le informazioni sull'umidità possono aiutare a identificare i rischi di condensa, a migliorare le decisioni relative al controllo climatico e a proteggere i componenti elettronici sensibili. I requisiti di qualificazione automobilistica incoraggiano inoltre cicli di vita dei prodotti più lunghi e una maggiore resistenza a vibrazioni, cicli termici ed esposizione all'umidità. Con la crescente distribuzione dell'elettronica nei veicoli, i produttori possono integrare sensori di umidità compatti in moduli in cui lo spazio e i limiti di consumo energetico sono stringenti. L'impatto sul mercato si estende sia ai fornitori di sensori per il settore automobilistico già affermati, sia alle aziende specializzate nel rilevamento ambientale. La domanda dovrebbe privilegiare sempre più dispositivi che combinano la misurazione di umidità e temperatura, offrono tempi di risposta rapidi e supportano le funzioni diagnostiche, soprattutto perché le architetture software-defined dei veicoli creano maggiori opportunità di utilizzare i dati ambientali all'interno di strategie di controllo del veicolo più ampie.
Tendenze future del mercato dei sensori di umidità
Fusione di sensori ambientali multiparametrici
Si prevede che lo sviluppo futuro dei prodotti nel mercato dei sensori di umidità si sposterà dai sensori di umidità a variabile singola verso moduli ambientali multiparametrici che combinano umidità, temperatura, particolato, gas, pressione e misurazioni correlate. Tale integrazione può ridurre lo spazio occupato sulla scheda, semplificare la calibrazione e fornire dati più ricchi per decisioni automatizzate. I produttori di dispositivi probabilmente privilegeranno moduli con algoritmi integrati che compensano le misurazioni e forniscono output pronti per l'applicazione. Questo approccio può accorciare i cicli di sviluppo e migliorare la coerenza tra le famiglie di prodotti. Negli edifici e negli impianti industriali, la fusione dei sensori può supportare modelli ambientali più sofisticati che distinguono i rischi legati all'umidità dagli effetti della temperatura o della qualità dell'aria. La conseguenza strategica è uno spostamento del vantaggio competitivo verso i fornitori in grado di combinare hardware di rilevamento, algoritmi, packaging, calibrazione e supporto agli sviluppatori in una piattaforma coerente, anziché competere esclusivamente sulle singole specifiche di rilevamento.
Sicurezza funzionale e rilevamento resistente alla condensa
Le applicazioni automobilistiche e industriali probabilmente aumenteranno la domanda di sensori di umidità in grado di funzionare in modo affidabile in presenza di condensa, rapidi cambiamenti ambientali e condizioni critiche per la sicurezza. I requisiti di qualificazione influenzeranno sempre più la progettazione del prodotto, la documentazione, i controlli di produzione e le procedure di validazione. I sensori potrebbero integrare strutture di protezione migliorate, un recupero più rapido dopo la condensa, funzionalità diagnostiche e un'elaborazione del segnale più robusta. Nei veicoli, le informazioni sull'umidità possono supportare l'identificazione precoce dell'ingresso di umidità e contribuire alla gestione dell'ambiente interno ed elettronico. Anche le apparecchiature industriali possono trarre vantaggio da sensori che continuano a funzionare in modo affidabile se esposti a condizioni difficili. Questa tendenza favorisce i fornitori con processi di qualificazione consolidati e risorse di ingegneria applicativa. Nel tempo, è probabile che il rilevamento ambientale si integri sempre più strettamente nelle architetture di sicurezza funzionale e di monitoraggio delle condizioni.
Opportunità di mercato per i sensori di umidità
Produzione localizzata e ingegneria applicativa in Asia
L'Asia offre ai fornitori l'opportunità di rafforzare le capacità locali di produzione, distribuzione e ingegneria applicativa, in un contesto di espansione della produzione nei settori dell'elettronica, dell'automotive, del farmaceutico e dell'industria. Il supporto tecnico locale può abbreviare i cicli di progettazione e migliorare la personalizzazione per i produttori di apparecchiature ad alto volume. Le partnership con distributori regionali e produttori di apparecchiature originali (OEM) possono fornire accesso a mercati applicativi frammentati, difficili da raggiungere con la sola vendita diretta. I fornitori possono inoltre localizzare il packaging, i servizi di calibrazione, i progetti di riferimento e gli strumenti software senza modificare la tecnologia di rilevamento di base. Cina, India, Giappone e Corea del Sud presentano profili di domanda distinti, che richiedono strategie commerciali differenziate. Gli investimenti dovrebbero quindi dare priorità al supporto di prodotti specifici per l'applicazione e alla resilienza della catena di approvvigionamento, piuttosto che limitarsi ad aumentare la capacità produttiva. Un ecosistema regionale più solido può ridurre i tempi di consegna e aumentare la fidelizzazione dei clienti.
Monitoraggio integrato per la logistica farmaceutica e alimentare
La logistica controllata offre l'opportunità di combinare il rilevamento dell'umidità con la temperatura, la posizione, la connettività e gli avvisi automatici. I prodotti farmaceutici e alimentari possono essere soggetti a rischi per la qualità durante lo stoccaggio e il trasporto, anche quando le condizioni a livello di stabilimento sono controllate. I moduli sensore compatti consentono il monitoraggio continuo all'interno di container, magazzini, veicoli e punti di stoccaggio intermedi. I fornitori possono ottenere un valore aggiunto supportando l'acquisizione di dati calibrati, il funzionamento a basso consumo energetico, la connettività wireless e l'integrazione con piattaforme di monitoraggio. L'opportunità offerta dalle previsioni di mercato sui sensori di umidità è particolarmente rilevante laddove i clienti richiedono cronologie ambientali verificabili anziché semplici misurazioni puntuali. Investimenti strategici in design a basso consumo energetico, imballaggi robusti, infrastrutture di calibrazione e interfacce software possono aiutare i fornitori a passare dalla vendita di componenti a rapporti ricorrenti con apparecchiature e servizi di monitoraggio, ampliando al contempo l'utilizzo potenziale della misurazione dell'umidità.
Sviluppi recenti
- Giugno 2026: ELEGRP ha lanciato un nuovo sensore di umidità e interruttore di controllo della ventola con rilevamento digitale e controllo basato su microprocessore per gestire automaticamente l'umidità e la ventilazione degli ambienti interni. I prodotti sono destinati agli spazi residenziali e supportano gli standard di qualità dell'aria interna e di ventilazione.
- Gennaio 2025: Emerson ha lanciato il sensore di punto di rugiada AVENTICS DS1 per il monitoraggio in tempo reale di punto di rugiada, temperatura, umidità e qualità dell'aria compressa. Il sensore è progettato per prevenire problemi alle apparecchiature causati dall'umidità e migliorare l'affidabilità del processo.
- Giugno 2025: Sensirion ha presentato i sensori digitali di umidità e temperatura SHT40-AD1P-R2 e SHT41-AD1P-R2 con coperture protettive rimovibili. Questi sensori compatti sono ideali per applicazioni industriali, HVAC e di consumo che richiedono misurazioni ambientali affidabili.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -