
Potenzial und Treiber des globalen Marktes für Feuchtigkeitssensoren bis 2034
Marktgröße und Prognosen für Feuchtigkeitssensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Absoluter Feuchtigkeitssensor, Relativer Feuchtigkeitssensor, Optisches Hygrometer, Oszillierendes Hygrometer, Gravimetrisches Hygrometer); Branchen (Lebensmittel und Getränke, Pharmazeutika, Industrie, Landwirtschaft, Textilien, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004993
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 15, 2026


Marktgröße 2025
6,58 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,42 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,32 %
Wachstumsrate
Adressierbarer Markt
81,46 Mrd. US-Dollar
(2026–2034)
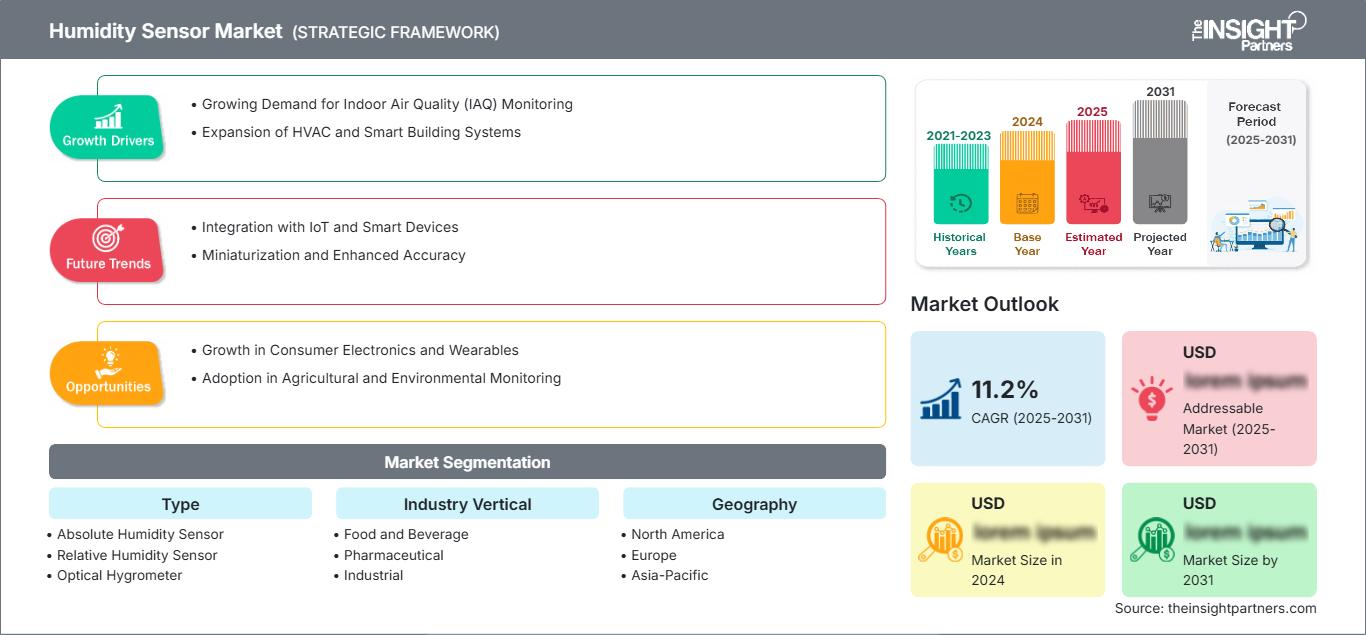
Der globale Markt für Feuchtigkeitssensoren wurde im Jahr 2025 auf 6,58 Milliarden US-Dollar geschätzt und soll bis 2034 auf 11,42 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,32 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke zum Thema Feuchtigkeitssensoren
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 27–31 % des weltweiten Umsatzes ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,6–7,2 % wachsen wird, unterstützt durch HLK-Steuerungen, pharmazeutische Produktion, industrielle Automatisierung und den Einsatz intelligenter Gebäude.
- USA: Die USA repräsentieren 2025 78–82 % des nordamerikanischen Umsatzes und werden laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,1 % wachsen, wobei die Bereiche industrielle Überwachung und vernetzte Gebäude die Haupttreiber sind.
- Europa: Der Anteil Europas wird für 2025 auf 23–27 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % im Zeitraum 2026–2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien unterstützen Anwendungen in den Bereichen Automobil, Pharmazie, Industrie und Energieeffizienz.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei 34–38 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7,7–8,5 % steigen. China, Japan, Südkorea, Indien und Australien sind die treibenden Kräfte bei der Einführung von Elektronik, Fertigung, Landwirtschaft und Infrastruktur.
- Größtes Segment: Der relative Feuchtigkeitssensor hält im Jahr 2025 voraussichtlich einen Marktanteil von 52–56 % und wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen.
- Wachstumsstarkes Segment: Anwendungen in der pharmazeutischen Industrie machen im Jahr 2025 einen Anteil von 13–17 % aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,0–8,8 % wachsen, da die Anforderungen an die Umweltkontrolle zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Bosch Sensortec GmbH, Baker Hughes Company, CTS Corporation, Continental AG, Hamamatsu Photonics KK, Hitachi Astemo, Ltd., Honeywell International Inc., HELLA GmbH & Co. KGaA, Melexis NV, Sensirion Holding AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung des Marktes für Feuchtigkeitssensoren umfasst den Wandel von einzelnen Messelementen hin zu miniaturisierten, kompensierten und digital vernetzten Sensoren. Durch MEMS-Technologie, CMOS-Integration, stromsparende Elektronik und kompensiertes Design konnten die Stellfläche und der Stromverbrauch reduziert sowie die Wiederholgenauigkeit erhöht werden. Die Produktion wird sich hin zu größeren Stückzahlen entwickeln, die Halbleiterfertigungstechniken, automatisierte Kalibrierung und kundenspezifische Gehäuseentwicklung einbeziehen. Anwender in der Automobil- und Industriebranche werden den Aspekten funktionaler Sicherheit, Kondensationsbeständigkeit, Schmutzresistenz und Langzeitstabilität zunehmend Aufmerksamkeit schenken.
Im Prognosezeitraum wird das Marktwachstum voraussichtlich über traditionelle Anwendungen in den Bereichen HLK und Messtechnik hinaus auf intelligente Gebäude, batteriebetriebene Geräte, Pharmalogistik, Landwirtschaft und vernetzte Industrieanlagen ausgeweitet. Der Investitionsschwerpunkt liegt voraussichtlich auf Multiparameter-Modulen, Diagnostik, Edge Computing und robusten Gehäusedesigns. Die Nachfrage wird durch die Regulierung von Energieeffizienz, pharmazeutischer Qualität, Lebensmittelkonservierung und Raumklima angetrieben; gleichzeitig bietet die Produktion in Asien die Möglichkeit zur Lokalisierung von Sensorlösungen.
Umfang des Marktberichts zu Feuchtigkeitssensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,58 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,42 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,32 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Feuchtigkeitssensoren
Das Wachstum des Marktes für Feuchtigkeitssensoren wird durch den Bedarf an kontrollierter Luftfeuchtigkeit in Produktion, Lagerung, Transport und Aufenthaltsräumen angetrieben. Die Nachfrage kommt von Geräteherstellern, der Prozessindustrie, Gebäudeautomationsunternehmen, Medizintechnikunternehmen und Agrartechnologieunternehmen. Die Lieferkette umfasst Sensormaterialien, MEMS- und Halbleiterfertigung, Verpackung, Kalibrierung, Signalaufbereitung, Software, Vertrieb und Systemintegration. Relative Feuchtigkeitssensoren finden aufgrund ihrer geringen Größe und der einfachen Integration in digitale Systeme immer breitere Anwendung.
Die Angebotslage verschiebt sich zunehmend zugunsten von Unternehmen, die Sensoren mit Temperaturkorrektur, Firmware, Diagnosefunktionen und speziellen Gehäusen integrieren können. Längere Qualifizierungszyklen für Anwender in der Automobil- und Industriebranche führen zu Wechselkosten und begünstigen etablierte Anbieter. Im Bereich der Konsumgüter- und Gebäudeanwendungen hingegen werden schnelle Entwicklung und Kostensenkung angestrebt. Daher gewinnt die Diversifizierung in der Halbleiterproduktion und im Vertrieb strategisch an Bedeutung für die Angebotslage.
Die Positionierung im Markt für Feuchtigkeitssensoren basiert nicht mehr allein auf Präzision, Reaktionszeit, Unempfindlichkeit gegenüber Verunreinigungen, Stromverbrauch, Gehäuse und Softwareunterstützung; vielmehr greifen diese Faktoren zunehmend ineinander. Die Bosch Sensortec GmbH nutzt ihre Kompetenzen in der Umweltsensorik mittels MEMS und Edge-Computing, während sich die Sensirion Holding AG auf digitale Feuchtigkeits- und Umweltsensoren konzentriert. Honeywell International Inc. und Baker Hughes Company bringen ihre Expertise im Bereich industrieller Messtechnik ein.
Die Automobilindustrie stärkt die Position von Continental AG, Hitachi Astemo, Ltd., HELLA GmbH & Co. KGaA und Melexis NV, da Feuchtigkeitssensoren Klimatisierung, Kondensationserkennung und den Schutz von Bauteilen ermöglichen. CTS Corporation und Hamamatsu Photonics KK bieten Expertise im Bereich Sensoren, und die Investitionen in der Branche zielen auf kleinere Gehäuse, höhere Integration, Qualifizierung für anspruchsvolle Umgebungen und Mehrsensorsysteme ab, die die Bauteilanzahl in Systemen reduzieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Feuchtigkeitssensoren: Strategische Einblicke
Regionale Einblicke
Markt für Feuchtigkeitssensoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 27 % bis 31 % am weltweiten Umsatz mit Feuchtigkeitssensoren erzielen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6 % bis 7,2 % wachsen. In Nordamerika ragen die USA aufgrund ihrer pharmazeutischen Produktion, der Kühlung von Rechenzentren, der Lebensmittelverarbeitung, der industriellen Automatisierung und der Anwendungen für vernetzte Gebäude als wichtigster regionaler Markt heraus.
Die Region profitiert von der Unterstützung durch Automatisierungsunternehmen, Halbleiterdistributoren und der weiten Verbreitung digital gesteuerter HLK-Anlagen. Es besteht eine steigende Nachfrage nach Sensoren mit geringer Drift, schneller Reaktionszeit und Beständigkeit gegenüber Kondensation und Verunreinigungen. Zusätzlich generiert die Pharma- und Biotechnologiebranche Bedarf, da die Feuchtigkeitskontrolle die Produktstabilität und die Einhaltung der Standards für kontrollierte Umgebungen beeinflusst. Energieeffizienz in Gebäuden und die Digitalisierung der Industrie dürften die Nachfrage im gesamten Prognosezeitraum stabil halten.
US-Markt für Feuchtigkeitssensoren
Im Jahr 2025 wird der US-Markt schätzungsweise 78-82 % des nordamerikanischen Umsatzes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5-7,1 % wachsen. Zu den vielfältigen Anwendungsbereichen gehören Großinstallationen in der Industrie, im Gesundheitswesen, in der Lebensmittelproduktion, in der Halbleiterindustrie und in Gebäudeleittechniksystemen.
Unternehmen wie Bosch Sensortec GmbH, Honeywell International Inc., Baker Hughes Company und CTS Corporation gehören zu den etablierten Technologieanbietern auf diesem Markt. Vorausschauende Wartung und kontinuierliche Umgebungsüberwachung haben in der Industrie gegenüber periodischen manuellen Messungen an Bedeutung gewonnen. Anwendungen in der pharmazeutischen Produktion und Lagerung, Rechenzentren, intelligenten Gebäuden und der fortgeschrittenen Fertigung stellen wichtige Nachfragequellen dar, während die Überwachung in der Landwirtschaft den Einsatz von Sensoren mit geringem Stromverbrauch fördert.
Europäischer Markt für Feuchtigkeitssensoren
Die europäische Region wird bis 2025 23–27 % des weltweiten Umsatzes generieren und voraussichtlich bis 2034 ein jährliches Wachstum von 6,4–7,0 % verzeichnen. Zu den führenden Ländern zählen Deutschland, Großbritannien, Frankreich, Italien und Spanien. Nachfragetreiber in der Region sind unter anderem die Automobilindustrie, die industrielle Automatisierung, die pharmazeutische Industrie, die Lebensmittelherstellung und die Energieeffizienz von Gebäuden.
Deutschland ist stark von der Automobil- und Industrieanlagenbranche geprägt, was die Nachfrage nach hochentwickelter Sensortechnik antreibt, die auch unter extremen Bedingungen wie hohen Temperaturen und Kondensation zuverlässig funktioniert. In Großbritannien dominieren Anwendungen in der Pharma-, Lebensmittel-, Labor- und Gebäudetechnikbranche, wobei die digitale Überwachung den Bedarf an Ersatzgeräten erhöht. Frankreich, Italien und Spanien generieren Nachfrage durch industrielle Fertigung, Lebensmittelverarbeitung, Landwirtschaft, die Modernisierung von Heizungs-, Lüftungs- und Klimaanlagen sowie Energieeffizienzprojekte. Digitale Sensoren mit kleinerem Formfaktor werden in dieser Region bevorzugt.
Markt für Feuchtigkeitssensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 34–38 % des weltweiten Umsatzes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,5 % wachsen. China ist führend, gefolgt von Japan, Südkorea, Indien und Australien. Elektronikfertigung, industrielle Automatisierung, Landwirtschaft und pharmazeutische Produktion sind die wichtigsten Nachfragetreiber.
Während China über große Kapazitäten in der Elektronikfertigung verfügt, können Japan und Südkorea fortschrittliche Anwendungen in der Automobil- und Halbleiterindustrie bereitstellen. Indien wird auf den Bereichen Pharmazie, Landwirtschaft, Infrastruktur und der Digitalisierung der Industrie wachsen. In Australien wird die Nachfrage aus Landwirtschaft, Bergbau, Gebäudeautomation und Umweltüberwachung stammen. Für die Markteinführung, insbesondere von kleinen Sensoren für eingebettete Systeme, sind Industriepolitik, die Lokalisierung der Elektronikfertigung und der Ausbau automatisierter Produktionssysteme erforderlich.
Markt für Feuchtigkeitssensoren im Nahen Osten und Afrika
Der Nahe Osten und Afrika bilden eine kleinere Entwicklungsregion mit einem potenziellen jährlichen Wachstum von 5,8–6,6 % von 2021 bis 2034. Saudi-Arabien führt die Liste der Golfstaaten an, gefolgt von den Vereinigten Arabischen Emiraten, Südafrika und den übrigen Ländern des Nahen Ostens und Afrikas. Infrastrukturinvestitionen und die Diversifizierung der Industrie treiben den Markt an.
In Saudi-Arabien und den VAE bieten sich Chancen in den Bereichen HLK-Systeme, Energieinfrastruktur, Lebensmittellagerung, Logistik und Industrieanlagen. In Südafrika liegen die Chancen im Bergbau, der Landwirtschaft, der Lebensmittelverarbeitung und im Gewerbebau. Die Chancen im übrigen Nahen Osten und Afrika sind verstreut, werden aber mit der zunehmenden Verbreitung von Industrieanlagen, Gesundheitsinfrastruktur und kontrollierter Landwirtschaft steigen. Extreme Wetterbedingungen erfordern robuste Sensoren, die hohen Temperaturen und Feuchtigkeit standhalten.
Segmentierungsanalyse
Typ
Der relative Feuchtigkeitssensor ist der führende Sensortyp und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % wachsen. Seine breite Kompatibilität mit Anlagen in den Bereichen HLK, Elektronik, Automobilindustrie, Pharmazie, Lebensmittelindustrie und Industrie ermöglicht einen hohen Einsatzumfang. Digitale Schnittstellen, Kalibrierung, Miniaturisierung und integrierte Temperaturmessung verbessern kontinuierlich die Systemnutzbarkeit.
- Absolutfeuchtesensor: Absolutfeuchtesensoren eignen sich für Anwendungen, die eine direkte Feuchtigkeitsmessung erfordern, insbesondere für kontrollierte industrielle Prozesse. Ihr strategischer Wert steigt dort, wo Temperaturschwankungen relative Messungen für Prozessentscheidungen weniger geeignet machen.
- Relative-Feuchte-Sensoren: Relative-Feuchte-Sensoren finden die breiteste Anwendung, da sie in kompakten Modulen neben der Temperatur auch die Luftfeuchtigkeit messen können. Ihre Kombination aus Erschwinglichkeit, Integrationsfähigkeit und digitalem Ausgang trägt zu einer weitverbreiteten Nutzung bei.
- Optisches Hygrometer: Optische Hygrometer eignen sich für anspruchsvolle Messumgebungen, in denen Unempfindlichkeit gegenüber Verunreinigungen und hochpräzise Überwachung wichtig sind. Ihre Stärke liegt in spezialisierten Industrie- und Laboranwendungen, die fortschrittliche Messtechniken erfordern.
- Oszillierende Hygrometer: Oszillierende Hygrometersysteme sind weiterhin relevant, wo präzise Feuchtigkeitsmessung und etablierte Instrumentierungsarchitekturen eine höhere Systemkomplexität rechtfertigen. Industrielle Prozessüberwachung und spezialisierte Analyseanwendungen sorgen für anhaltende Nachfrage.
- Gravimetrisches Hygrometer: Die Technologie des gravimetrischen Hygrometers ist nach wie vor von strategischer Bedeutung als referenzorientiertes Messverfahren. Ihr Einsatzgebiet konzentriert sich auf Kalibrierung, Laboranwendungen, Normalisierung und hochpräzise Anwendungen und weniger auf den Massenmarkt für integrierte Sensorik.
Branchensegment
Für pharmazeutische Anwendungen wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,8 % prognostiziert. Die Feuchtigkeitsüberwachung ist in der Produktion, in Laboren, Lagern, Kühlketten und Reinräumen unerlässlich. Der Bedarf an kontinuierlicher Datenerfassung und stabilen Umgebungsbedingungen spricht für den Einsatz kalibrierter digitaler Sensorsysteme.
- Lebensmittel und Getränke: Anwender in der Lebensmittel- und Getränkeindustrie setzen Feuchtigkeitssensoren in den Bereichen Verarbeitung, Lagerung, Trocknung, Fermentation, Verpackung und Lagerhaltung ein. Zuverlässige Überwachung unterstützt die Produktkonsistenz, die Haltbarkeitsverwaltung und die automatisierte Umgebungssteuerung.
- Pharmazeutische Industrie: Pharmazeutische Anwendungen erfordern eine zuverlässige Umgebungsüberwachung in Produktion, Lagerung, Laboren und Logistik. Rückverfolgbarkeit, Kalibrierung, Alarmfunktion und Datenintegration der Sensoren unterstreichen die strategische Bedeutung dieses Segments.
- Industrie: Der industrielle Bedarf erstreckt sich auf Fertigung, Druckluftsysteme, HLK, Prozesssteuerung, Anlagenschutz und Zustandsüberwachung. Robustheit und Langzeitstabilität sind wichtige Auswahlkriterien.
- Landwirtschaft: In der Landwirtschaft werden Feuchtigkeitsdaten für die Gewächshaussteuerung, die Pflanzenüberwachung, die Lagerung, Bewässerungsentscheidungen und die Präzisionslandwirtschaft genutzt. Drahtlose Sensoren mit geringem Stromverbrauch können den Einsatz in verteilten Umgebungen erweitern.
- Textilindustrie: In der Textilindustrie wird die Feuchtigkeitsüberwachung eingesetzt, um die Verarbeitungsbedingungen, die Materialhandhabung und die Produktionsqualität zu stabilisieren. Eine konstante Umgebungssteuerung ist besonders wichtig, wenn Fasern stark auf die Umgebungsfeuchtigkeit reagieren.
- Sonstige: Nicht gemäß der angegebenen Anweisung beschrieben.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Prozesssteuerung |
Reifen |
|
Pharmazeutische |
Medium |
Reinraumüberwachung |
Skalierung |
|
Industrie |
Hoch |
Intelligente Fabrik |
Reifen |
|
Landwirtschaft |
Medium |
Präzisionslandwirtschaft |
Skalierung |
|
Textil |
Medium |
Feuchtigkeitskontrolle |
Reifen |
|
Andere |
Niedrig |
Nischenüberwachung |
Aufkommen |
Markttreiber und Wirkungsanalyse für Feuchtigkeitssensoren
Erweiterung der vernetzten Umweltüberwachung
Vernetzte Umweltüberwachung erhöht die Anzahl der Messpunkte für die Luftfeuchtigkeit, anstatt die Messung auf zentrale Instrumente zu konzentrieren. Intelligente Gebäude, Industrieanlagen, Lagerhallen, Rechenzentren und vernetzte Geräte nutzen zunehmend verteilte Sensoren, die mit Steuerungen oder Cloud-Plattformen kommunizieren. Diese Architektur begünstigt kompakte digitale Geräte mit geringem Stromverbrauch, stabiler Kalibrierung und schneller Reaktionszeit. Die wirtschaftlichen Auswirkungen reichen über den reinen Sensoraustausch hinaus, da jeder vernetzte Endpunkt zusätzlichen Bedarf an Sensorik, Signalaufbereitung, Kommunikation und Softwareintegration erzeugen kann. Anbieter, die Luftfeuchtigkeitsmessungen mit Temperatur- und anderen Umweltparametern kombinieren können, steigern den Systemwert und reduzieren gleichzeitig die Anzahl der Komponenten. Diese Entwicklung verändert auch die Kaufkriterien: Softwarekompatibilität, Diagnose, Lebenszyklus-Support und Integrationsdokumentation gewinnen neben den traditionellen Genauigkeitsspezifikationen zunehmend an Bedeutung.
Strengere Umweltkontrollen in der regulierten Produktion
Pharmazeutische, Lebensmittel-, Labor- und Hightech-Fertigungsprozesse erfordern eine präzisere Umgebungssteuerung, da Feuchtigkeit die Produktqualität, das Materialverhalten, die Lagerstabilität und die Prozesskonsistenz beeinträchtigen kann. Kontinuierliche Messung ermöglicht automatisierte Alarme und historische Aufzeichnungen, die im Vergleich zu periodischen manuellen Messungen aussagekräftigere Maßnahmen ermöglichen. Mit zunehmender Automatisierung von Produktionssystemen fungieren Feuchtigkeitssensoren immer häufiger als Eingangsgrößen in Regelkreisen anstatt als eigenständige Indikatoren. Diese Entwicklung fördert die Nachfrage nach kalibrierten Produkten mit vorhersehbaren Driftcharakteristika, robuster Verpackung und dokumentierter Leistung. Dies ist besonders relevant für Lieferanten, die die Qualifikationsanforderungen erfüllen können, da Kunden Zuverlässigkeit und Rückverfolgbarkeit möglicherweise höher bewerten als den niedrigsten Komponentenpreis. Der Ausbau kontrollierter Produktionskapazitäten in aufstrebenden Produktionsländern erweitert die adressierbare installierte Basis und schafft Chancen für Lieferanten mit standardisierten digitalen Schnittstellen.
Fahrzeugelektrifizierung und Kabinenklimamanagement
Die Elektrifizierung von Fahrzeugen erweitert die Bedeutung der Umweltsensorik in Fahrgasträumen, Batteriesystemen, Elektronik und Thermomanagementarchitekturen. Feuchtigkeitsinformationen helfen, Kondensationsrisiken zu erkennen, die Klimatisierung zu optimieren und empfindliche Elektronik zu schützen. Die Anforderungen der Automobilindustrie fördern zudem längere Produktlebenszyklen und eine höhere Beständigkeit gegenüber Vibrationen, Temperaturschwankungen und Feuchtigkeit. Mit der zunehmenden Dezentralisierung der Fahrzeugelektronik können Hersteller kompakte Feuchtigkeitssensoren in Module integrieren, in denen Platz und Energiebedarf begrenzt sind. Die Auswirkungen auf den Markt betreffen sowohl etablierte Automobilsensorhersteller als auch spezialisierte Unternehmen im Bereich der Umweltsensorik. Die Nachfrage dürfte sich verstärkt auf Geräte konzentrieren, die Feuchtigkeits- und Temperaturmessung kombinieren, schnell reagieren und Diagnosefunktionen unterstützen, insbesondere da softwaredefinierte Fahrzeugarchitekturen mehr Möglichkeiten zur Nutzung von Umweltdaten im Rahmen umfassenderer Fahrzeugsteuerungsstrategien eröffnen.
Zukunftstrends auf dem Markt für Feuchtigkeitssensoren
Multi-Parameter-Umweltsensorfusion
Die zukünftige Produktentwicklung im Markt für Feuchtigkeitssensoren wird sich voraussichtlich von der Messung einzelner Feuchtigkeitsparameter hin zu Mehrparameter-Umweltmodulen verlagern, die Feuchtigkeit, Temperatur, Feinstaub, Gase, Druck und verwandte Messgrößen kombinieren. Diese Integration kann den Platzbedarf auf der Leiterplatte reduzieren, die Kalibrierung vereinfachen und umfassendere Daten für automatisierte Entscheidungen liefern. Gerätehersteller werden voraussichtlich Module mit integrierten Algorithmen bevorzugen, die Messwerte kompensieren und anwendungsfertige Ergebnisse liefern. Dieser Ansatz kann die Entwicklungszyklen verkürzen und gleichzeitig die Konsistenz innerhalb von Produktfamilien verbessern. In Gebäuden und Industrieanlagen kann die Sensorfusion komplexere Umweltmodelle unterstützen, die feuchtigkeitsbedingte Risiken von Temperatur- oder Luftqualitätseinflüssen unterscheiden. Die strategische Konsequenz ist eine Verschiebung des Wettbewerbsvorteils hin zu Anbietern, die Sensorhardware, Algorithmen, Gehäuse, Kalibrierung und Entwicklerunterstützung in einer kohärenten Plattform vereinen können, anstatt ausschließlich über einzelne Sensorspezifikationen zu konkurrieren.
Funktionale Sicherheit und kondensationsbeständige Sensorik
Anwendungen im Automobil- und Industriebereich werden voraussichtlich die Nachfrage nach Feuchtigkeitssensoren erhöhen, die auch unter Kondensation, schnellen Umweltveränderungen und sicherheitskritischen Bedingungen zuverlässig funktionieren. Qualifizierungsanforderungen werden zunehmend Einfluss auf Produktdesign, Dokumentation, Fertigungssteuerung und Validierungsverfahren haben. Sensoren können verbesserte Schutzstrukturen, eine schnellere Wiederherstellung nach Kondensation, Diagnosefunktionen und eine robustere Signalverarbeitung aufweisen. In Fahrzeugen können Feuchtigkeitsinformationen die frühzeitige Erkennung von Feuchtigkeitseintritt unterstützen und zur Steuerung der Kabinen- und Elektronikumgebung beitragen. Auch Industrieanlagen profitieren von Sensoren, die auch unter anspruchsvollen Bedingungen zuverlässig arbeiten. Dieser Trend begünstigt Anbieter mit etablierten Qualifizierungsprozessen und Ressourcen im Bereich der Anwendungsentwicklung. Zukünftig wird die Umweltsensorik voraussichtlich enger in Architekturen für funktionale Sicherheit und Zustandsüberwachung integriert werden.
Marktchancen für Feuchtigkeitssensoren
Lokalisierte Fertigung und Anwendungstechnik in Asien
Asien bietet Zulieferern die Chance, ihre lokalen Fertigungs-, Vertriebs- und Anwendungsentwicklungskapazitäten im Zuge des Wachstums der Elektronik-, Automobil-, Pharma- und Industrieproduktion zu stärken. Lokaler technischer Support kann Entwicklungszyklen verkürzen und die Anpassungsmöglichkeiten für Hersteller von Großseriengeräten verbessern. Partnerschaften mit regionalen Distributoren und Originalgeräteherstellern ermöglichen den Zugang zu fragmentierten Anwendungsmärkten, die über den Direktvertrieb allein schwer zu erreichen sind. Zulieferer können zudem Verpackungen, Kalibrierdienstleistungen, Referenzdesigns und Softwaretools lokalisieren, ohne die Kernsensorik zu verändern. China, Indien, Japan und Südkorea weisen unterschiedliche Nachfrageprofile auf, die differenzierte Vertriebsstrategien erfordern. Investitionen sollten daher anwendungsspezifische Produktunterstützung und die Resilienz der Lieferkette priorisieren, anstatt lediglich Produktionskapazitäten auszubauen. Ein stärkeres regionales Ökosystem kann Lieferzeiten verkürzen und die Kundenbindung erhöhen.
Integriertes Monitoring für die Pharma- und Lebensmittellogistik
Kontrollierte Logistik bietet die Möglichkeit, Feuchtigkeitsmessung mit Temperatur-, Standort-, Konnektivitäts- und automatisierten Alarmierungsfunktionen zu kombinieren. Pharmazeutische Produkte und Lebensmittel können während Lagerung und Transport Qualitätsrisiken ausgesetzt sein, selbst wenn die Bedingungen in den Anlagen kontrolliert werden. Kompakte Sensormodule ermöglichen die kontinuierliche Überwachung in Containern, Lagerhallen, Fahrzeugen und Zwischenlagern. Anbieter können durch die Unterstützung kalibrierter Datenerfassung, energieeffizientem Betrieb, drahtloser Konnektivität und Integration in Überwachungsplattformen einen Mehrwert generieren. Die Chancen im Markt für Feuchtigkeitssensoren sind besonders relevant, wenn Kunden nachvollziehbare Umgebungsdaten anstelle einfacher Einzelmessungen benötigen. Strategische Investitionen in energiesparende Designs, robuste Gehäuse, Kalibrierungsinfrastruktur und Softwareschnittstellen können Anbietern helfen, vom Komponentenverkauf zu wiederkehrenden Geräte- und Überwachungsbeziehungen überzugehen und gleichzeitig die Einsatzmöglichkeiten der Feuchtigkeitsmessung zu erweitern.
Aktuelle Entwicklungen
- Juni 2026: ELEGRP hat einen neuen Feuchtigkeitssensor und einen Lüftersteuerungsschalter mit digitaler Sensorik und mikroprozessorgesteuerter Regelung zur automatischen Steuerung von Luftfeuchtigkeit und Belüftung in Innenräumen auf den Markt gebracht. Die Produkte sind für Wohnräume konzipiert und erfüllen die geltenden Normen für Raumluftqualität und Belüftung.
- Januar 2025: Emerson brachte den Taupunktsensor AVENTICS DS1 zur Echtzeitüberwachung von Taupunkt, Temperatur, Luftfeuchtigkeit und Druckluftqualität auf den Markt. Der Sensor wurde entwickelt, um feuchtigkeitsbedingte Geräteausfälle zu vermeiden und die Prozesssicherheit zu verbessern.
- Juni 2025: Sensirion hat die digitalen Feuchtigkeits- und Temperatursensoren SHT40-AD1P-R2 und SHT41-AD1P-R2 mit abnehmbaren Schutzkappen vorgestellt. Die kompakten Sensoren eignen sich für industrielle Anwendungen, die Klimatechnik und den Konsumgüterbereich und erfordern zuverlässige Umweltmessungen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -