
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de sensores de humedad.
Tamaño del mercado de sensores de humedad y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (sensor de humedad absoluta, sensor de humedad relativa, higrómetro óptico, higrómetro oscilante, higrómetro gravimétrico); sector industrial (alimentos y bebidas, farmacéutico, industrial, agrícola, textil, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004993
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 15, 2026


2025 Market Size
US$ 6.58 Bn
Base year value
2034 Forecast
US$ 11.42 Bn
Projected by 2034
CAGR 2026-2034
6.32 %
Growth rate
Addressable Market
US$ 81.46 Bn
(2026-2034)
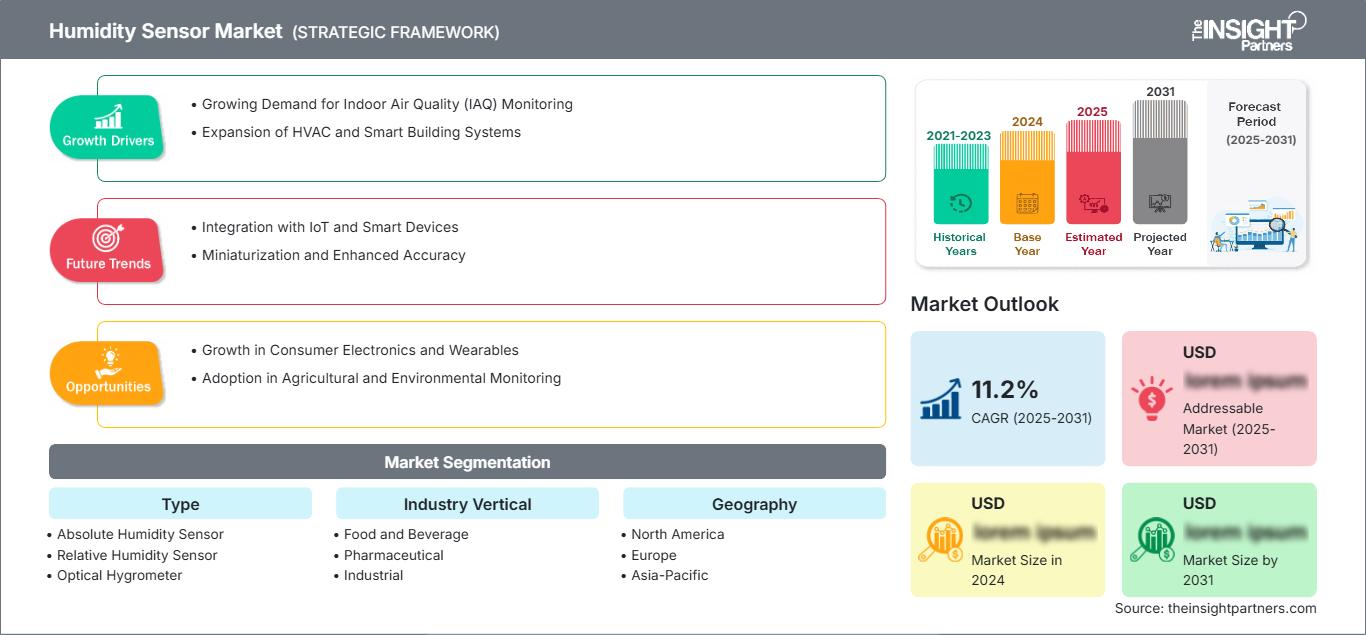
The global Humidity Sensor market was valued at US$ 6.58 billion in 2025 and is expected to reach US$ 11.42 billion by 2034; it is estimated to record a CAGR of 6.32% during 2026-2034.
Humidity Sensor Market Assessment and Insights
- North America: The region is expected to account for 27–31% of global revenue in 2025 and expand at a 6.6–7.2% CAGR between 2026–2034, supported by HVAC controls, pharmaceutical manufacturing, industrial automation, and smart-building deployments.
- US: The US represents 78–82% of North American revenue in 2025 and is modeled to grow at 6.5–7.1% CAGR through 2034, led by industrial monitoring and connected buildings.
- Europe: Europe is estimated at 23–27% share in 2025 and 6.4–7.0% CAGR during 2026–2034, with Germany, the UK, France, Italy, and Spain supporting automotive, pharmaceutical, industrial, and energy-efficiency applications.
- Asia Pacific: Asia Pacific represents 34–38% share in 2025 and is projected at 7.7–8.5% CAGR, with China, Japan, South Korea, India, and Australia driving electronics, manufacturing, agriculture, and infrastructure adoption.
- Largest Segment: Relative Humidity Sensor holds a modeled 52–56% market share in 2025 and is expected to grow at 7.0–7.6% CAGR during 2026–2034.
- High Growth Segment: Pharmaceutical industry applications represent 13–17% share in 2025 and are modeled to expand at 8.0–8.8% CAGR through 2034 as environmental control requirements intensify.
- Key companies analyzed in detail: Bosch Sensortec GmbH, Baker Hughes Company, CTS Corporation, Continental AG, Hamamatsu Photonics K.K., Hitachi Astemo, Ltd., Honeywell International Inc., HELLA GmbH & Co. KGaA, Melexis NV, Sensirion Holding AG.
Source: The Insight Partners' analysis based on proprietary research, government publications, company annual reports, investor presentations, industry databases, and expert interviews.
Humidity Sensor Market development involves shifting from individual measurement elements to miniaturized, compensated and digitally connected sensors. Reduction of footprint, power consumption, and increased repeatability was achieved due to MEMS technology, CMOS integration, low power electronics, and compensated design. Production will move towards higher volumes of manufacturing process that involves semiconductor production techniques, automated calibration, and custom package design. Automotive and industrial end-users will pay increasing attention to the issues of functional safety, condensation resistance, contaminant resistance, and long-term stability.
During the forecast period, market growth is supposed to extend beyond traditional HVAC and instruments applications into intelligent buildings, battery-powered devices, pharma logistics, agriculture, and connected industrial assets. The focus of investments is supposed to be made on multi-parameter modules, diagnostics, edge computing, and robust packaging design. The regulation of energy efficiency, pharmaceutical quality, food preservation, and indoor environment will drive the demand; while production in Asia will provide the opportunity of localization of sensor solutions.
Humidity Sensor Market Report Scope
| Report Attribute | Details |
|---|---|
| Market size in 2025 | US$ 6.58 Billion |
| Market Size by 2034 | US$ 11.42 Billion |
| Global CAGR (2026 - 2034) | 6.32% |
| Historical Data | 2021-2024 |
| Forecast period | 2026-2034 |
Humidity Sensor Market Analysis
The growth in the Humidity Sensor Market is driven by the requirement to provide controlled moisture levels in production, storage, transportation, and occupant environments. The demand arises from equipment manufacturers, process industries, building automation firms, medical device companies, and agricultural technology companies. The supply chain includes sensing material, MEMS and semiconductor fabrication, packaging, calibration, signal conditioning, software, distribution, and system integration. Relative humidity sensors are used more widely due to their small size and simple integration into digital systems.
Supply considerations are increasingly tipping in favor of firms that are capable of integrating the sensor with temperature correction, firmware, diagnostics, and specialized packaging. There are longer qualification cycles for automotive and industrial users, leading to switching costs and favoring incumbent suppliers. However, fast-paced development and cost reduction are encouraged in consumer and building applications. It means that diversification in the production and distribution of semiconductors becomes strategic for supply considerations.
El posicionamiento competitivo en el mercado de sensores de humedad ya no se basa únicamente en la precisión de detección, el tiempo de respuesta, la inmunidad a la contaminación, el consumo de energía, el embalaje y el soporte de software; en cambio, depende cada vez más de estos factores. Bosch Sensortec GmbH aprovecha su experiencia en detección ambiental mediante MEMS y procesamiento en el borde, mientras que Sensirion Holding AG concentra sus actividades en sensores digitales de humedad y ambientales. Honeywell International Inc. y Baker Hughes Company aportan su experiencia en instrumentación industrial.
El sector automotriz impulsa la posición de Continental AG, Hitachi Astemo, Ltd., HELLA GmbH & Co. KGaA y Melexis NV, ya que la detección de humedad permite el control climático, la detección de condensación y la protección de componentes. CTS Corporation y Hamamatsu Photonics KK ofrecen experiencia en sensores, y la inversión en la industria se orienta hacia encapsulados más pequeños, mayor integración, certificación para entornos exigentes y sistemas de sensores múltiples que reducen el número de componentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores de humedad: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores de humedad en Norteamérica
Se prevé que Norteamérica genere entre el 27 % y el 31 % de los ingresos globales del mercado de sensores de humedad en 2025, y se pronostica que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,2 % hasta 2034. En Norteamérica, Estados Unidos destaca como el principal mercado regional debido a su industria farmacéutica, la refrigeración de centros de datos, el procesamiento de alimentos, la automatización industrial y las aplicaciones para edificios conectados.
La región se beneficia del apoyo de empresas de automatización, distribuidores de semiconductores y la proliferación de sistemas de climatización (HVAC) con control digital. Existe una creciente demanda de sensores con baja deriva, rápida capacidad de respuesta y resistencia a la condensación y los contaminantes. A esto se suma la demanda generada por las plantas farmacéuticas y biotecnológicas, dado que el control de la humedad influye en la estabilidad de los productos y en los estándares de los entornos controlados. La eficiencia energética de los edificios y la digitalización industrial deberían mantener la demanda estable durante todo el período previsto.
Mercado de sensores de humedad de EE. UU.
Se estima que en 2025 el mercado estadounidense representará entre el 78 % y el 82 % de los ingresos de Norteamérica, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,1 % hasta 2034. Entre sus diversas aplicaciones se incluyen grandes instalaciones en la industria, el sector sanitario, la producción de alimentos, los semiconductores y los sistemas de control de edificios.
Empresas como Bosch Sensortec GmbH, Honeywell International Inc., Baker Hughes Company y CTS Corporation, entre otras, son algunos de los proveedores de tecnología que operan en este mercado. El mantenimiento predictivo y la monitorización constante del entorno se han vuelto más importantes en la industria que las lecturas manuales periódicas. Las aplicaciones en la fabricación y el almacenamiento de productos farmacéuticos, los centros de datos, los edificios inteligentes y la fabricación avanzada constituyen fuentes clave de demanda, mientras que la monitorización agrícola contribuye a la adopción de sensores de bajo consumo.
Mercado europeo de sensores de humedad
La región europea representará entre el 23 % y el 27 % de los ingresos mundiales para 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,0 % hasta 2034. Entre los países líderes se encuentran Alemania, el Reino Unido, Francia, Italia y España. Los principales impulsores de la demanda en la región incluyen la fabricación de automóviles, la automatización industrial, la industria farmacéutica, la industria alimentaria y la eficiencia energética en la construcción.
Alemania está fuertemente influenciada por los sectores de automoción y equipos industriales, lo que impulsa la demanda de tecnología de sensores sofisticada capaz de funcionar en condiciones extremas de altas temperaturas y condensación. El Reino Unido se caracteriza por aplicaciones en las industrias farmacéutica, alimentaria, de análisis de laboratorio y de gestión de edificios, donde la monitorización digital impulsa la demanda de reemplazo. Francia, Italia y España generan demanda a través de la fabricación industrial, el procesamiento de alimentos, la agricultura, la modernización de sistemas de climatización y los proyectos de eficiencia energética. En la región, se prefieren los sensores digitales de menor tamaño.
Mercado de sensores de humedad en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 34 % y el 38 % de los ingresos globales en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,7 % al 8,5 % hasta 2034. China es el país líder, seguido de Japón, Corea del Sur, India y Australia. La fabricación de productos electrónicos, la automatización industrial, la agricultura y la producción farmacéutica son los principales impulsores de la demanda.
Si bien China cuenta con una gran capacidad de fabricación de productos electrónicos, Japón y Corea del Sur pueden ofrecer aplicaciones avanzadas para la industria automotriz y de semiconductores. India crecerá gracias a los sectores farmacéutico, agrícola, de infraestructura y a la digitalización de la industria. En Australia, la demanda provendrá de la agricultura, la minería, la automatización de edificios y la monitorización ambiental. Se requieren políticas industriales, la localización de la producción electrónica y la expansión de los sistemas de producción automatizados para su implementación, especialmente en el caso de sensores pequeños para equipos integrados.
Mercado de sensores de humedad de Oriente Medio y África
Oriente Medio y África es una región más pequeña y en desarrollo, pero que ofrece un potencial de crecimiento anual compuesto (CAGR) del 5,8 % al 6,6 % entre 2021 y 2034. Arabia Saudita lidera el grupo de estados del Golfo, seguida por los Emiratos Árabes Unidos, Sudáfrica y el resto de Oriente Medio y África. El gasto en infraestructura y la diversificación industrial impulsan el mercado.
En Arabia Saudita y los Emiratos Árabes Unidos, las áreas de oportunidad son los sistemas de climatización, la infraestructura energética, el almacenamiento de alimentos, la logística y las instalaciones industriales. En Sudáfrica, las áreas de oportunidad son la minería, la agricultura, el procesamiento de alimentos y los edificios comerciales. En el resto de Oriente Medio y África, las áreas de oportunidad están dispersas, pero aumentarán si se generalizan las instalaciones industriales, la infraestructura sanitaria y la agricultura en ambientes controlados. Las condiciones climáticas extremas exigirán el uso de sensores robustos que soporten altas temperaturas y niveles de humedad.
Análisis de segmentación
Tipo
El sensor de humedad relativa es el tipo líder y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,6 % entre 2026 y 2034. Su amplia compatibilidad con sistemas de climatización, electrónica, automoción, productos farmacéuticos, alimentos y equipos industriales permite un alto volumen de implementación. Las interfaces digitales, la calibración, la miniaturización y la medición de temperatura integrada mejoran continuamente la usabilidad del sistema.
- Sensor de humedad absoluta: Los sensores de humedad absoluta se utilizan en aplicaciones que requieren la medición directa del contenido de humedad, especialmente en procesos industriales controlados. Su valor estratégico aumenta cuando la variación de temperatura dificulta la toma de decisiones en el proceso mediante mediciones relativas.
- Sensor de humedad relativa: Los sensores de humedad relativa tienen una amplia gama de aplicaciones, ya que permiten medir la humedad junto con la temperatura en módulos compactos. Su asequibilidad, facilidad de integración y salida digital facilitan su adopción generalizada.
- Higrómetro óptico: Las tecnologías de higrómetro óptico se utilizan en entornos de medición exigentes donde la resistencia a la contaminación y la monitorización de alta precisión son fundamentales. Su posición más sólida se encuentra en aplicaciones industriales y de laboratorio especializadas que requieren técnicas de medición avanzadas.
- Higrómetro oscilante: Los sistemas de higrómetro oscilante siguen siendo relevantes donde la medición precisa de la humedad y las arquitecturas de instrumentación establecidas justifican una mayor complejidad del sistema. El monitoreo de procesos industriales y las aplicaciones analíticas especializadas generan una demanda constante.
- Higrómetro gravimétrico: La tecnología del higrómetro gravimétrico sigue siendo estratégicamente importante como método de medición de referencia. Su función se concentra en la calibración, el laboratorio, los estándares y las aplicaciones de alta precisión, más que en la detección integrada para el mercado masivo.
Sector vertical de la industria
Se prevé que las aplicaciones farmacéuticas crezcan a una tasa compuesta anual del 8,0 % al 8,8 % durante el período 2026-2034. El control de la humedad es fundamental en la fabricación, los laboratorios, los almacenes, los entornos de cadena de frío y las salas con temperatura controlada. La necesidad de registros continuos y condiciones ambientales estables favorece la adopción de sistemas de detección digital calibrados.
- Alimentos y bebidas: Los usuarios de la industria alimentaria y de bebidas utilizan sensores de humedad en los procesos de producción, almacenamiento, secado, fermentación, envasado y en los almacenes. La monitorización fiable garantiza la consistencia del producto, la gestión de su vida útil y el control ambiental automatizado.
- Industria farmacéutica: Las aplicaciones farmacéuticas requieren una monitorización ambiental fiable en producción, almacenamiento, laboratorios y logística. La trazabilidad de los sensores, la calibración, la capacidad de alarma y la integración de datos refuerzan la importancia estratégica de este segmento.
- Industrial: La demanda industrial abarca la fabricación, los sistemas de aire comprimido, la climatización (HVAC), el control de procesos, la protección de equipos y la monitorización de estado. La robustez y la estabilidad a largo plazo son factores clave en la selección.
- Agricultura: Las aplicaciones agrícolas utilizan datos de humedad para el control de invernaderos, el monitoreo de cultivos, el almacenamiento, la toma de decisiones sobre riego y la agricultura de precisión. La detección inalámbrica de bajo consumo puede ampliar su implementación en entornos distribuidos.
- Textil: En la industria textil, el monitoreo de la humedad se utiliza para estabilizar las condiciones de procesamiento, la manipulación de materiales y la calidad de la producción. Un control ambiental constante es especialmente importante cuando las fibras reaccionan fuertemente a la humedad ambiental.
- Otros: No se describe de acuerdo con las instrucciones especificadas.
Resumen de la oportunidad
|
Sector vertical de la industria |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Alimentos y bebidas |
Alto |
Control de procesos |
Maduro |
|
Farmacéutico |
Medio |
Monitoreo de salas limpias |
Escalada |
|
Industrial |
Alto |
Fábrica inteligente |
Maduro |
|
Agricultura |
Medio |
Agricultura de precisión |
Escalada |
|
Textil |
Medio |
Control de la humedad |
Maduro |
|
Otros |
Bajo |
Monitoreo de nichos |
Emergente |
Factores que impulsan el crecimiento del mercado de sensores de humedad y análisis de su impacto
Expansión de la monitorización ambiental conectada
La monitorización ambiental conectada está aumentando el número de puntos de medición de la humedad, en lugar de concentrar la medición en instrumentación centralizada. Los edificios inteligentes, los equipos industriales, los almacenes, los centros de datos y los electrodomésticos conectados utilizan cada vez más sensores distribuidos que se comunican con controladores o plataformas en la nube. Esta arquitectura favorece los dispositivos digitales compactos con bajo consumo energético, calibración estable y respuesta rápida. El impacto comercial va más allá de la sustitución de sensores, ya que cada punto final conectado puede generar una demanda adicional de detección, acondicionamiento de señal, comunicaciones e integración de software. Los proveedores capaces de integrar la medición de humedad con la temperatura y otros parámetros ambientales pueden aumentar el valor del sistema a la vez que reducen el número de componentes. Este cambio también modifica los criterios de compra, haciendo que la compatibilidad del software, el diagnóstico, el soporte durante todo el ciclo de vida y la documentación de integración sean cada vez más relevantes, junto con las especificaciones de precisión tradicionales.
Control ambiental más estricto en la producción regulada
Las operaciones farmacéuticas, alimentarias, de laboratorio y de fabricación avanzada requieren un control ambiental más estricto, ya que la humedad puede afectar la calidad del producto, el comportamiento de los materiales, la estabilidad del almacenamiento y la consistencia del proceso. La detección continua permite generar alarmas automáticas y registros históricos más útiles que las mediciones manuales periódicas. A medida que los sistemas de producción se automatizan, los sensores de humedad funcionan cada vez más como entradas a los bucles de control, en lugar de indicadores independientes. Este desarrollo respalda la demanda de productos calibrados con características de deriva predecibles, embalaje robusto y rendimiento documentado. El impacto es particularmente relevante para los proveedores capaces de cumplir con los requisitos de calificación, ya que los clientes pueden priorizar la confiabilidad y la trazabilidad sobre el precio más bajo de los componentes. La expansión de la capacidad de producción controlada en las economías manufactureras emergentes amplía aún más la base instalada potencial y crea oportunidades para los proveedores que ofrecen interfaces digitales estandarizadas.
Electrificación automotriz y gestión del ambiente en el habitáculo
La electrificación de los vehículos está ampliando el papel de la detección ambiental en los habitáculos, los sistemas de baterías, la electrónica y las arquitecturas de gestión térmica. La información sobre la humedad puede ayudar a identificar riesgos de condensación, mejorar las decisiones de climatización y proteger los componentes electrónicos sensibles. Los requisitos de cualificación del sector automovilístico también fomentan ciclos de vida más largos de los productos y una mayor resistencia a las vibraciones, los cambios de temperatura y la exposición a la humedad. A medida que la electrónica de los vehículos se distribuye, los fabricantes pueden integrar sensores de humedad compactos en módulos donde el espacio y el consumo energético son muy limitados. El impacto en el mercado se extiende a los proveedores de sensores para automoción ya establecidos y a las empresas especializadas en detección ambiental. La demanda debería favorecer cada vez más los dispositivos que combinan la medición de la humedad y la temperatura, ofrecen una respuesta rápida y admiten funciones de diagnóstico, especialmente a medida que las arquitecturas de vehículos definidas por software crean más oportunidades para utilizar datos ambientales en estrategias de control de vehículos más amplias.
Tendencias futuras del mercado de sensores de humedad
Fusión de sensores ambientales multiparamétricos
Se prevé que el desarrollo futuro de productos en el mercado de sensores de humedad evolucione desde la detección de humedad de una sola variable hacia módulos ambientales multiparamétricos que combinen humedad, temperatura, partículas, gases, presión y mediciones relacionadas. Esta integración puede reducir el espacio en la placa, simplificar la calibración y proporcionar datos más completos para la toma de decisiones automatizadas. Es probable que los fabricantes de dispositivos prefieran módulos con algoritmos integrados que compensen las mediciones y ofrezcan resultados listos para su aplicación. Este enfoque puede acortar los ciclos de desarrollo y, al mismo tiempo, mejorar la coherencia entre las familias de productos. En edificios e instalaciones industriales, la fusión de sensores puede dar soporte a modelos ambientales más sofisticados que distingan los riesgos derivados de la humedad de los efectos de la temperatura o la calidad del aire. La consecuencia estratégica es un cambio en la ventaja competitiva hacia los proveedores que puedan combinar hardware de detección, algoritmos, encapsulado, calibración y soporte para desarrolladores en una plataforma coherente, en lugar de competir únicamente en función de las especificaciones de detección individuales.
Seguridad funcional y detección resistente a la condensación
Es probable que las aplicaciones automotrices e industriales aumenten la demanda de sensores de humedad capaces de operar de manera confiable en condiciones de condensación, cambios ambientales rápidos y entornos críticos para la seguridad. Los requisitos de calificación influirán cada vez más en el diseño del producto, la documentación, los controles de fabricación y los procedimientos de validación. Los sensores pueden incorporar estructuras de protección mejoradas, una recuperación más rápida tras la condensación, capacidades de diagnóstico y un procesamiento de señal más robusto. En los vehículos, la información sobre la humedad puede ayudar a identificar precozmente la entrada de humedad y a gestionar los entornos de la cabina y los sistemas electrónicos. Los equipos industriales también pueden beneficiarse de sensores que sigan operando de manera confiable incluso en condiciones adversas. Esta tendencia favorece a los proveedores con procesos de calificación establecidos y recursos de ingeniería de aplicaciones. Con el tiempo, es probable que la detección ambiental se integre cada vez más en las arquitecturas de seguridad funcional y monitoreo de condiciones.
Oportunidades de mercado para sensores de humedad
Fabricación localizada e ingeniería de aplicaciones en Asia
Asia ofrece a los proveedores la oportunidad de fortalecer sus capacidades locales de fabricación, distribución e ingeniería de aplicaciones a medida que se expande la producción electrónica, automotriz, farmacéutica e industrial. El soporte técnico local puede acortar los ciclos de diseño y mejorar la personalización para los fabricantes de equipos de alto volumen. Las alianzas con distribuidores regionales y fabricantes de equipos originales pueden brindar acceso a mercados de aplicaciones fragmentados, difíciles de alcanzar únicamente mediante ventas directas. Los proveedores también pueden adaptar localmente el empaquetado, los servicios de calibración, los diseños de referencia y las herramientas de software sin modificar la tecnología central de detección. China, India, Japón y Corea del Sur presentan perfiles de demanda distintos, lo que requiere estrategias comerciales diferenciadas. Por lo tanto, la inversión debe priorizar el soporte de productos específicos para cada aplicación y la resiliencia de la cadena de suministro, en lugar de simplemente aumentar la capacidad de producción. Un ecosistema regional más sólido puede reducir los plazos de entrega y aumentar la fidelización de los clientes.
Monitoreo integrado para la logística farmacéutica y alimentaria
La logística controlada ofrece la oportunidad de combinar la detección de humedad con la temperatura, la ubicación, la conectividad y las alertas automatizadas. Los productos farmacéuticos y alimenticios pueden sufrir riesgos de calidad durante el almacenamiento y el transporte, incluso cuando las condiciones de las instalaciones están controladas. Los módulos de sensores compactos permiten la monitorización continua en contenedores, almacenes, vehículos y puntos de almacenamiento intermedios. Los proveedores pueden obtener valor añadido al ofrecer captura de datos calibrada, funcionamiento eficiente en el consumo de batería, conectividad inalámbrica e integración con plataformas de monitorización. La oportunidad que ofrece el mercado de sensores de humedad es especialmente relevante cuando los clientes requieren historiales ambientales auditables en lugar de simples mediciones puntuales. La inversión estratégica en diseños de bajo consumo, embalajes robustos, infraestructura de calibración e interfaces de software puede ayudar a los proveedores a pasar de la venta de componentes a la gestión recurrente de equipos y relaciones de monitorización, ampliando así el uso potencial de la medición de humedad.
Novedades recientes
- Junio de 2026: ELEGRP lanzó un nuevo sensor de humedad y un interruptor de control de ventilador con detección digital y control por microprocesador para gestionar automáticamente la humedad y la ventilación en interiores. Estos productos están dirigidos a espacios residenciales y cumplen con los estándares de calidad del aire interior y ventilación.
- Enero de 2025: Emerson lanzó el sensor de punto de rocío AVENTICS DS1 para el monitoreo en tiempo real del punto de rocío, la temperatura, la humedad y la calidad del aire comprimido. El sensor está diseñado para prevenir problemas en los equipos relacionados con la humedad y mejorar la confiabilidad del proceso.
- Junio de 2025: Sensirion presentó los sensores digitales de humedad y temperatura SHT40-AD1P-R2 y SHT41-AD1P-R2 con cubiertas protectoras extraíbles. Estos sensores compactos están diseñados para aplicaciones industriales, de climatización y de consumo que requieren mediciones ambientales fiables.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -