
Mercato del feldespato: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei feldspati (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (feldspato plagioclasio, feldspato potassico); utilizzo finale (vetro, ceramica, riempitivi, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008072
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
6,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
18,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,80 %
Tasso di crescita
Mercato di riferimento
106,55 miliardi di dollari USA
(2026-2034)
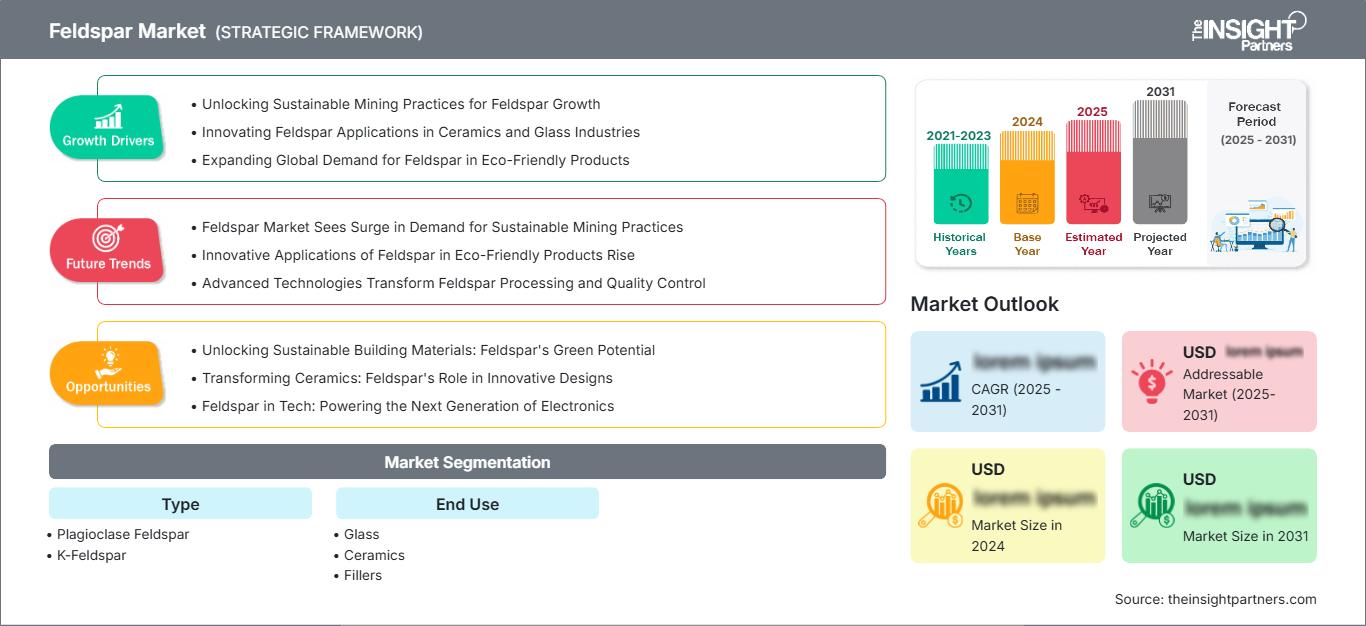
Il mercato del feldspato aveva un valore di 6,18 miliardi di dollari nel 2025 e si prevede che raggiungerà i 18,27 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 12,80% nel periodo 2026-2034 . La crescita è sostenuta dal crescente consumo di feldspato come agente fondente nel vetro e nella ceramica, nonché dal maggiore utilizzo di gradi lavorati in applicazioni di riempimento. La domanda è sempre più influenzata da purezza, uniformità granulometrica, contenuto di ferro, efficienza del processo di arricchimento e vicinanza ai principali distretti produttivi di ceramica e vetro.
In tutto il Nord America, il mercato del feldspato si sta sviluppando attorno alla produzione di vetro, prodotti ceramici, materiali ingegnerizzati e riempitivi con specifiche precise. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 10,2-11,2% fino al 2034. La sostituzione di materie prime minerali più costose o meno idonee, gli investimenti nella lavorazione a livello nazionale e la domanda di gradi di purezza costanti e a basso contenuto di impurità stanno rafforzando le strategie di approvvigionamento regionali e supportando una maggiore enfasi su una fornitura minerale affidabile.
Analisi e approfondimenti sul mercato dei feldspati
- Nord America: Nel 2025 il Nord America rappresentava circa il 18-22% della quota di mercato del feldspato e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,2% nel periodo 2026-2034 , grazie alla produzione di vetro, ceramica, lavorazione di minerali a livello nazionale e alla domanda di riempitivi con specifiche controllate.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 58-62% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,8-10,8% tra il 2026 e il 2034 , trainati da vetro, ceramica e minerali industriali lavorati.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 24-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,8% nel periodo 2026-2034 , con Germania, Italia, Spagna, Francia e Regno Unito che rappresentano importanti centri di domanda per la ceramica e il vetro.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 38-42% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 14-15% nel periodo 2026-2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia grazie all'espansione della produzione di ceramica e vetro.
- Segmento più ampio: il vetro rappresentava circa il 42-46% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR dell'11,5-12,5% nel periodo 2026-2034 , grazie ai requisiti di efficienza di fusione e di fusione.
- Segmento ad alta crescita: il feldspato di potassio (K-Feldspar) rappresentava circa il 52-56% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 13,5-14,5% nel periodo 2026-2034 , grazie alle applicazioni nel settore ceramico.
- Principali aziende analizzate nel dettaglio: Eczacıbaşı Holding Anonim Şirketi; Gruppo micronizzato; Ceramiche Imerys; Sibelco; La Corporazione del quarzo; Asia Mineral Processing Co., Ltd.; Gimpex Ltd.; iMinerals Inc.; Gruppo chimico i-ecam; Polat Maden Sanayi ve Ticaret A.Ş.; Kaltun Maden San. ve Tic. COME.; Quarzwerke GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato del feldspato si è evoluto da un mercato di risorse minerarie dominato dall'offerta a un mercato di prodotti di qualità specifica, fabbricati mediante frantumazione, vagliatura, macinazione, separazione magnetica, flottazione e miscelazione. Ciò consente ai fornitori di controllare i livelli di ferro, la granulometria, la bianchezza e la composizione chimica. Sebbene la Turchia continui a essere una fonte di approvvigionamento importante, sia l'India che la Cina offrono una capacità significativa di produzione e lavorazione. Nel suo rapporto sulle materie prime del 2025, l'USGS ha indicato una produzione totale di 450.000 tonnellate metriche di feldspato commercializzabile negli Stati Uniti e la Turchia come principale produttore mondiale.
Nel periodo previsto, gli investimenti saranno probabilmente orientati verso la valorizzazione dei minerali, la logistica, l'estensione della vita utile delle miniere e processi di lavorazione a minore impatto ambientale. La crescita dei centri di domanda in India, nel Sud-est asiatico e in Medio Oriente spingerà i fornitori a investire in capacità di lavorazione orientate all'esportazione in prossimità dei centri dell'industria ceramica. Si prevede che i requisiti ambientali relativi al ripristino del territorio, all'uso dell'acqua, all'efficienza energetica e all'estrazione mineraria responsabile acquisiranno maggiore rilevanza.
Ambito del rapporto sul mercato dei feldspati
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 18,27 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,80% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del feldspato
La crescita del mercato del feldspato dipende dall'economia produttiva degli articoli in vetro e ceramica. Il feldspato è un agente fondente che contribuisce a ridurre la temperatura di fusione e a controllare la viscosità e la vetrificazione. Il processo inizia con le fasi di estrazione, lavorazione, micronizzazione, miscelazione e confezionamento, per poi proseguire con la distribuzione e i servizi tecnici. Le aziende che hanno accesso a fonti di approvvigionamento costanti possono aumentare la fidelizzazione dei clienti offrendo formulazioni adatte alle loro specifiche miscele e non semplicemente la materia prima.
Il rapporto sul mercato del feldspato mostra che la catena di approvvigionamento è influenzata da fattori quali la qualità del minerale, la necessità di arricchimento, l'economia del trasporto e la distanza dalle infrastrutture portuali. Alcune delle principali fonti di approvvigionamento provengono da Turchia, India, Cina e da alcuni produttori europei selezionati, mentre anche i consumatori nordamericani importano quantità a seconda delle loro specifiche. Il consumo energetico e l'impatto ambientale associati alla macinazione e alla lavorazione dei minerali hanno reso indispensabile per le aziende investire in sistemi di macinazione efficienti, trattamento delle acque e gestione delle miniere.
La concorrenza nel mercato dei feldspati è caratterizzata dalla frammentazione, con la presenza di aziende internazionali del settore dei minerali industriali, imprese minerarie locali e trasformatori specializzati. Sibelco miscela i suoi minerali feldspatici con una più ampia gamma di minerali industriali, mentre Imerys Ceramics si concentra sulle materie prime minerali per la ceramica e sui relativi prodotti di trasformazione. Eczacıbaşı Holding Anonim Şirketi, Gimpex Ltd., Polat Maden Sanayi ve Ticaret A.Ş. e Kaltun Maden San. ve Tic. A.Ş. rafforzano le fonti di approvvigionamento turche e indiane attraverso il possesso di risorse e impianti di trasformazione.
Il posizionamento strategico nel mercato del feldspato si basa oggi maggiormente sulla costanza del prodotto, sulla diversificazione geografica e sulle capacità tecniche a valle. Quartz Corporation, Quarzwerke GmbH, Micronized Group, Asia Mineral Processing Co., Ltd., i-ecam Chemicals Group e iMinerals Inc. sono esempi di altri fornitori specializzati o diversificati. I nuovi investimenti si stanno spostando verso il miglioramento del prodotto per ottenere gradi a valore aggiunto, piuttosto che verso l'aumento del volume di estrazione, poiché gli utilizzatori finali di ceramiche e vetro richiedono sempre più costanza chimica, basso contenuto di ferro, controllo sulla granulometria e affidabilità delle consegne.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei feldspati: approfondimenti strategici
Approfondimenti regionali
Mercato dei feldspati in Nord America
Nel 2025, il Nord America rappresentava circa il 18-22% del mercato dei feldspati e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10,2-11,2% nel periodo 2026-2034. Gli Stati Uniti continuano a essere il principale mercato regionale, grazie alla disponibilità di contenitori in vetro, vetro piano, ceramiche e riempitivi minerali con proprietà specifiche. Il paese produce i materiali necessari sul proprio territorio; inoltre, alcune forniture provengono dall'estero. È fondamentale tenere conto dei costi di energia elettrica industriale, gas naturale, trasporto e estrazione mineraria nella produzione di questi materiali.
Per quanto riguarda l'industria manifatturiera statunitense, la necessità di materiali con composizione e granulometria costanti è elevata. Nella produzione del vetro, il feldspato viene utilizzato perché, grazie alla presenza di alcali, favorisce la fusione e la fusione, mentre nella ceramica contribuisce alla vetrificazione e alla cottura. Le risorse minerarie, unitamente a quelle specifiche per determinati usi industriali, possono essere reperite in Canada, mentre il Messico rappresenta un importante centro di produzione per la ceramica e il vetro.
Mercato statunitense del feldspato
Nel 2025, gli Stati Uniti rappresentavano circa il 58-62% del mercato nordamericano del feldspato e si prevede una crescita annua composta (CAGR) del 9,8-10,8% nel periodo 2026-2034. La domanda di questo materiale è destinata alla produzione di vetro, prodotti ceramici e alcuni riempitivi. L'ultimo rapporto USGS sulle materie prime ha registrato una produzione interna commercializzabile di 450.000 tonnellate metriche, con una dipendenza netta dalle importazioni pari a circa il 33%.
L'industria del vetro continua a essere una delle principali applicazioni del feldspato, grazie alla sua capacità di abbassare le temperature di fusione e di contribuire a migliorarne la viscosità. Anche nell'industria ceramica si prediligono i feldspati di potassio e di sodio a basso contenuto di ferro. Giacimenti minerari, sia di provenienza nazionale che importati, contribuiscono a fornire diverse qualità di feldspato. Nella maggior parte dei casi, sarà necessario un processo di lavorazione tecnica dei prodotti.
Mercato europeo del feldspato
Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 24-28% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,8% nel periodo 2026-2034. Germania, Italia, Spagna, Francia e Regno Unito rappresentano importanti centri di consumo. La Germania trae la sua forza da un efficiente sistema industriale e di lavorazione dei minerali, mentre Italia e Spagna sono importanti produttori di ceramica che necessitano di minerali fondenti affidabili. La logistica europea attribuisce sempre maggiore importanza alle credenziali ambientali, alla tracciabilità e all'efficienza nell'utilizzo delle materie prime.
Il Regno Unito continua a richiedere vetro, ceramica e minerali speciali, con importazioni che soddisfano determinati requisiti. La Germania sfrutta una combinazione di risorse minerarie nazionali, processi di lavorazione avanzati e applicazioni tecniche. La Francia soddisfa il fabbisogno di produzione di ceramica e vetro, oltre allo sfruttamento di minerali industriali, mentre Italia e Spagna continuano a essere associate alla produzione di piastrelle, sanitari, stoviglie e fritta.
Mercato del feldspato nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato pari a circa il 38-42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 14-15% nel periodo 2026-2034. La Cina rappresenta il principale mercato regionale, seguita da India, Giappone, Corea del Sud e Australia. Le elevate capacità produttive di ceramica e vetro, lo sviluppo delle infrastrutture e la crescente trasformazione interna contribuiscono all'aumento dei consumi.
I mercati cinese e indiano si distinguono per il loro contributo alla produzione e alla lavorazione, mentre i paesi giapponese e coreano sono impegnati nello sviluppo di applicazioni tecnicamente complesse nel settore della ceramica e del vetro. L'Australia riveste ancora un ruolo importante grazie allo sviluppo delle sue risorse minerarie. L'attenzione delle politiche regionali alla modernizzazione industriale, all'estrazione e alla lavorazione ecocompatibili e all'efficienza produttiva incentiva la trasformazione di minerali di valore.
Mercato del feldspato in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) dell'11,5-12,5% nel periodo 2026-2034. La domanda di materiali in vetro e ceramica legata al settore edile traina la crescita in Arabia Saudita e negli Emirati Arabi Uniti. Il Sudafrica contribuisce alla crescita grazie ai suoi settori minerario e manifatturiero. Gli altri paesi del Medio Oriente e dell'Africa hanno mercati più piccoli, ma potrebbero offrire un ulteriore potenziale di crescita con l'espansione della capacità industriale.
L'Arabia Saudita beneficia del suo settore edile, della diversificazione della sua produzione manifatturiera e degli investimenti nei materiali da costruzione a valle. Gli Emirati Arabi Uniti sono avvantaggiati dalla domanda di vetro, ceramica e materiali ingegnerizzati legata all'edilizia e alle infrastrutture. Il Sudafrica è un paese con risorse minerarie e una forte domanda di prodotti manifatturieri. Energia, reti di trasporto, sviluppo minerario e diversificazione industriale nella regione saranno fattori importanti per l'approvvigionamento di feldspato.
Analisi di segmentazione
Tipo
La segmentazione per tipologia distingue il feldspato plagioclasico dal feldspato potassico , e si prevede che il segmento nel suo complesso si espanderà di pari passo con la produzione di vetro e ceramica. Si stima che il segmento crescerà a un tasso annuo composto (CAGR) di circa il 12,8-13,8% nel periodo 2026-2034 . La selezione del prodotto dipende dalla composizione alcalina, dal contenuto di ferro, dal comportamento di fusione, dalla bianchezza e dai requisiti di formulazione dei produttori a valle.
- Feldspato plagioclasico: i feldspati plagioclasici sono importanti minerali contenenti sodio e calcio, utilizzati nelle formulazioni di vetro e ceramica. La loro posizione commerciale dipende dalla consistenza chimica, dalla qualità del processo e dalla compatibilità con specifiche condizioni di cottura o fusione.
- Feldspato di potassio: Il feldspato di potassio occupa una posizione di rilievo nelle formulazioni ceramiche grazie alla sua composizione chimica ricca di potassio, che favorisce la vetrificazione e le proprietà di cottura. La domanda è particolarmente rilevante per piastrelle, sanitari, stoviglie, fritte e specifici prodotti ceramici tecnici.
Uso finale
Il segmento "Utilizzo finale" comprende vetro , ceramica e riempitivi , e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 12,9-13,9% nel periodo 2026-2034 . I modelli di consumo sono influenzati dalla produzione industriale, dalla formulazione delle materie prime, dall'efficienza energetica e dalla domanda di gradi minerali con composizione chimica e granulometria controllate.
- Vetro: Il vetro rappresenta l'applicazione principale perché il feldspato funge da fondente e contribuisce al contenuto di allumina e alcali. La domanda spazia dalla produzione di vetro per contenitori, vetro piano, vetroresina e vetro speciale, dove il controllo del comportamento di fusione è commercialmente importante.
- Ceramica: La ceramica rappresenta un'importante applicazione ad alto valore aggiunto in settori quali piastrelle, sanitari, stoviglie e prodotti tecnici. Il feldspato favorisce la vetrificazione, l'efficienza di cottura, la resistenza e le caratteristiche superficiali, rendendo fondamentale la costanza della composizione chimica dei minerali per la produzione di ceramica su larga scala.
- Materiali di riempimento: Le applicazioni dei materiali di riempimento utilizzano feldspato lavorato, le cui caratteristiche quali durezza, resistenza chimica, brillantezza e granulometria controllata offrono vantaggi funzionali. La domanda comprende rivestimenti, polimeri, materie plastiche, adesivi e formulazioni speciali selezionate che richiedono un rinforzo minerale.
Panoramica dell'opportunità
|
Uso finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Bicchiere |
Alto |
Efficienza di fusione |
Maturo |
|
Ceramica |
Alto |
Controllo della vetrificazione |
Maturo |
|
Riempitivi |
Mezzo |
Minerale funzionale |
Scalatura |
Fattori trainanti della crescita del mercato dei feldspati e analisi del loro impatto
Espansione della produzione di piastrelle in ceramica e sanitari
L'aumento della capacità produttiva di ceramiche e sanitari è un chiaro fattore di domanda, poiché il feldspato è un componente essenziale della formulazione per ottenere le caratteristiche di vetrificazione e cottura desiderate. I paesi con ecosistemi chiave nel settore della produzione ceramica includono India, Cina, Sud-est asiatico, Turchia, Italia e Spagna, configurandosi come hub geografici con necessità di materie prime minerali affidabili. Le dimensioni maggiori delle piastrelle e la maggiore qualità delle superfici ceramiche rendono inoltre ancora più importante disporre di una composizione chimica e di una distribuzione granulometrica affidabili, riducendo le tolleranze di formulazione. Le aziende che operano in queste regioni sono quindi in grado di valorizzare maggiormente i propri prodotti, offrendo servizi di arricchimento e miscelazione, nonché assistenza tecnica, anziché limitarsi alla semplice vendita di materie prime minerali. Questo effetto è particolarmente rilevante per i gradi di feldspato potassico, spesso utilizzati nelle formulazioni ceramiche.
Crescente domanda di produzione di vetro a basso consumo energetico
L'efficienza del forno, l'efficienza di produzione e l'efficienza di fusione sono alcuni dei principali ambiti di miglioramento per i produttori di vetro, a causa dell'aumento dei costi energetici. I feldspati aggiungono alcali e allumina alle miscele di vetro e possono ridurre le esigenze di fusione, risultando utili nella produzione di vetro per contenitori, vetro piano, fibra di vetro e vetri speciali. Tuttavia, l'impatto commerciale non è dovuto solo alla domanda di feldspati, ma anche alla crescente necessità dei produttori di vetro di uniformità nella composizione chimica dei minerali, al fine di garantire l'efficienza del forno e prodotti di alta qualità. I fornitori di feldspati in grado di produrre materiale a basso contenuto di ferro e con una distribuzione granulometrica prevedibile avranno un vantaggio nel fornire prodotti con specifiche più elevate. Inoltre, il riciclo influenzerà il fabbisogno di materie prime, poiché un maggiore utilizzo di rottami di vetro modificherà la composizione chimica delle miscele e i minerali necessari per il bilanciamento.
Preferenza industriale per i riempitivi minerali lavorati
Gli utilizzatori industriali valutano sempre più i riempitivi minerali in base alle prestazioni funzionali piuttosto che al semplice costo per tonnellata. Il feldspato può fornire durezza, resistenza chimica, inerzia, brillantezza e caratteristiche di particelle controllate in rivestimenti, polimeri, materie plastiche, adesivi e formulazioni speciali selezionati. Ciò crea un percorso per i produttori per diversificare oltre i tradizionali clienti del vetro e della ceramica. La micronizzazione, la classificazione, il trattamento superficiale e la rimozione delle impurità possono ampliare la gamma di formulazioni che accettano riempitivi a base di feldspato. L'effetto commerciale è una maggiore valorizzazione delle risorse minerarie esistenti, poiché la lavorazione può convertire il materiale standard in gradi specifici per l'applicazione. I produttori beneficiano anche della diversificazione dell'approvvigionamento quando il feldspato può sostituire parzialmente o integrare riempitivi minerali alternativi. Nel tempo, questo fattore dovrebbe incoraggiare i fornitori a sviluppare laboratori tecnici, test applicativi e formulazioni specifiche per il cliente, in particolare in Europa, Nord America e nei distretti manifatturieri asiatici più avanzati, dove le specifiche di prestazione sono relativamente rigorose.
Tendenze future del mercato dei feldspati
Maggiore adozione di gradi a basso contenuto di ferro e ad alta purezza
Le tendenze del mercato del feldspato si concentrano sempre più sulla purezza minerale, sulla composizione chimica controllata e sui gradi a basso contenuto di ferro, poiché i produttori a valle cercano un maggiore controllo su colore, trasparenza e comportamento in cottura. Piastrelle ceramiche di alta qualità, sanitari, vetri speciali e ceramiche tecniche attribuiscono maggiore importanza alla consistenza della materia prima rispetto alle applicazioni convenzionali di massa. Di conseguenza, i produttori stanno investendo in processi di arricchimento, flottazione, separazione magnetica, micronizzazione e analisi di laboratorio. Questa tendenza dovrebbe aumentare la differenziazione tra il feldspato standard e i gradi specifici per determinate applicazioni. Turchia, India, Europa e alcuni fornitori nordamericani selezionati sono ben posizionati per trarre vantaggio laddove i giacimenti possono supportare prodotti a basso contenuto di impurità e infrastrutture di lavorazione. Anche il monitoraggio digitale della qualità diventerà probabilmente più importante, poiché i clienti richiedono specifiche più rigorose e lotti tracciabili. Nel tempo, la competitività dei fornitori dovrebbe dipendere sempre più dalla capacità di combinare la qualità delle risorse con prestazioni di lavorazione ripetibili e una logistica affidabile.
Efficienza delle risorse e lavorazione dei minerali a basso impatto ambientale
Si prevede che i produttori di minerali daranno maggiore importanza al riciclo dell'acqua, alla macinazione a basso consumo energetico, al ripristino ambientale delle miniere, alla minimizzazione dei rifiuti e all'ottimizzazione della logistica. Queste pratiche stanno acquisendo rilevanza commerciale poiché le autorizzazioni ambientali e i costi operativi incidono sempre più sulla redditività dei progetti minerari industriali. L'arricchimento del feldspato può includere frantumazione, vagliatura, separazione magnetica, flottazione e macinazione, creando opportunità per ridurre l'intensità energetica e idrica attraverso una migliore progettazione dei processi. Le aziende con una maggiore durata delle miniere e infrastrutture di lavorazione integrate possono distribuire gli investimenti in sostenibilità su volumi di produzione più elevati. Le aspettative normative europee probabilmente accelereranno l'adozione di queste pratiche, mentre i produttori asiatici stanno rispondendo sempre più alle richieste dei clienti in materia di approvvigionamento responsabile. Questa tendenza favorisce anche l'efficienza delle risorse attraverso il recupero di frazioni minerali utilizzabili da giacimenti che in precedenza generavano maggiori rifiuti. Ciò può migliorare l'utilizzo dei giacimenti riducendo al contempo la pressione per lo sviluppo di nuove aree di estrazione.
Opportunità di mercato per i feldspati
Sviluppo di centri regionali di valorizzazione e trasformazione dei prodotti
Le previsioni di mercato sul feldspato indicano che i centri di lavorazione regionali possono creare interessanti opportunità laddove la produzione di ceramica e vetro si espande più rapidamente rispetto all'offerta locale di minerali di alta qualità. India, Sud-est asiatico, Medio Oriente e alcuni mercati africani offrono il potenziale per impianti di frantumazione, macinazione, classificazione, separazione magnetica e miscelazione situati in prossimità dei clienti a valle. Tali centri possono ridurre i costi di trasporto, accorciare i cicli di consegna e consentire la produzione di gradi personalizzati per specifiche formulazioni di ceramica o vetro. Gli investimenti dovrebbero dare priorità ai giacimenti con composizione chimica favorevole e una durata di vita mineraria sufficiente, seguiti da una capacità di lavorazione modulare che possa essere scalata in base agli impegni dei clienti. Le partnership tra produttori di minerali, fornitori di attrezzature e produttori di ceramica possono ridurre il rischio di ingresso nel mercato allineando le specifiche del prodotto alle effettive esigenze di produzione. Questo approccio consente inoltre ai fornitori di convertire le risorse disponibili localmente in prodotti a maggior valore aggiunto, anziché competere esclusivamente sul prezzo del minerale sfuso.
Espansione nel settore dei riempitivi speciali e delle applicazioni tecniche
Il feldspato lavorato può offrire l'opportunità di diversificare le entrate, andando oltre il vetro e la ceramica convenzionali, puntando ad applicazioni di riempimento speciali. I gradi ad elevata purezza e micronizzati possono essere utilizzati in formulazioni in cui durezza, resistenza chimica, brillantezza, comportamento ottico e controllo della granulometria sono caratteristiche preziose. Le potenziali applicazioni includono polimeri, rivestimenti, adesivi, compositi tecnici e formulazioni selezionate per il settore dentale o dei materiali ingegnerizzati. I fornitori possono migliorare le prospettive commerciali creando laboratori di applicazione e sviluppando gradi in base ai requisiti prestazionali dei clienti, anziché commercializzare solo la composizione chimica del minerale. Questa strategia è particolarmente rilevante per i produttori che dispongono già di infrastrutture di macinazione e classificazione, poiché la lavorazione incrementale può ampliare la base di applicazioni potenziali. Le partnership tecniche con compoundatori, formulisti di rivestimenti e produttori di materie plastiche possono accelerare la qualificazione. A lungo termine, le applicazioni speciali possono anche ridurre l'esposizione alla domanda ciclica legata al settore edile, aumentando la partecipazione a mercati industriali orientati alle prestazioni.
Sviluppi recenti
- Marzo 2025: Imerys — Il progetto EMILI è stato aggiunto all'elenco europeo dei progetti strategici. Imerys ha dichiarato che il progetto proseguirà nel rispetto degli impegni ambientali e sociali; l'azienda ha inoltre deciso di abbandonare la produzione di feldspato presso il sito di Beauvoir per ridurre l'utilizzo di sostanze chimiche associate al progetto.
- Gennaio 2025: Atlantic Lithium Limited, società di esplorazione e sviluppo del litio focalizzata sull'Africa e con l'obiettivo di realizzare la prima miniera di litio del Ghana, ha annunciato una stima aggiornata delle risorse minerarie conforme allo standard JORC (2012) pari a 36,8 milioni di tonnellate con una concentrazione di feldspato del 41,9% ("Responsabilità Mineraria di Feldspato") per il suo progetto di punta Ewoyaa Lithium ("Ewoyaa" o il "Progetto") in Ghana, Africa occidentale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -