
Mercado de feldespato: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones del feldespato (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (feldespato plagioclasa, feldespato potásico); uso final (vidrio, cerámica, rellenos, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008072
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
6.180 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
18.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,80 %
Índice de crecimiento
Mercado potencial
106.550 millones de dólares estadounidenses
(2026-2034)
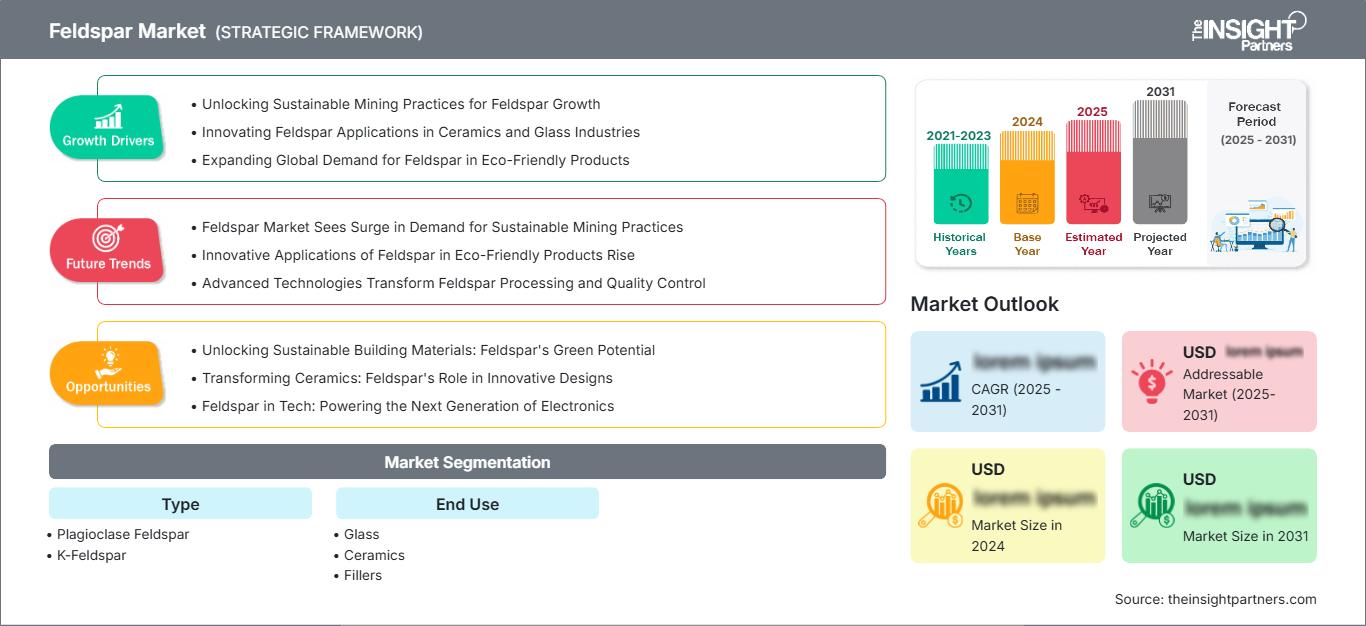
El mercado del feldespato alcanzó un valor de 6180 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 18 270 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 12,80 % entre 2026 y 2034. Este crecimiento se ve impulsado por el creciente consumo de feldespato como fundente en vidrio y cerámica, así como por el uso cada vez mayor de grados procesados como relleno. La demanda está cada vez más influenciada por la pureza, la uniformidad del tamaño de partícula, el contenido de hierro, la eficiencia del procesamiento y la proximidad a los principales centros de fabricación de cerámica y vidrio.
En toda Norteamérica, el mercado del feldespato se está desarrollando en torno a la fabricación de vidrio, productos cerámicos, materiales de ingeniería y rellenos con especificaciones precisas. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 10,2 % y el 11,2 % hasta 2034. La sustitución de insumos minerales más costosos o menos adecuados, la inversión en el procesamiento nacional y la demanda de grados de baja impureza consistentes están fortaleciendo las estrategias de abastecimiento regionales y respaldando un mayor énfasis en un suministro mineral fiable.
Análisis y perspectivas del mercado del feldespato
- América del Norte: América del Norte representó aproximadamente entre el 18 % y el 22 % de la cuota de mercado del feldespato en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,2 % al 11,2 % durante el período 2026-2034 , impulsada por la producción de vidrio, la cerámica, el procesamiento nacional de minerales y la demanda de rellenos con especificaciones controladas.
- EE. UU.: En 2025 , Estados Unidos representaba aproximadamente entre el 58 % y el 62 % de Norteamérica , y se prevé que experimente un crecimiento anual compuesto del 9,8 % al 10,8 % durante el período 2026-2034 , impulsado por el vidrio, la cerámica y los minerales industriales procesados.
- Europa: Europa representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,8 % durante el período 2026-2034 , siendo Alemania, Italia, España, Francia y el Reino Unido importantes centros de demanda de cerámica y vidrio.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 15,0 % durante el período 2026-2034 , liderada por China, India, Japón, Corea del Sur y Australia a través de la expansión de la fabricación de cerámica y vidrio.
- Segmento más importante: El vidrio representó aproximadamente entre el 42 % y el 46 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 12,5 % durante el período 2026-2034 , impulsado por los requisitos de fundente y eficiencia de fusión.
- Segmento de alto crecimiento: El feldespato potásico representó aproximadamente entre el 52 % y el 56 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 14,5 % durante el período 2026-2034 , impulsado por las aplicaciones de grado cerámico.
- Empresas clave analizadas en detalle: Eczacıbaşı Holding Anonim Şirketi; Grupo Micronizado; Cerámica Imerys; Sibelco; La Corporación Quartz; Asia Mineral Processing Co., Ltd.; Gimpex Ltd.; iMinerals Inc.; Grupo de productos químicos i-ecam; Polat Maden Sanayi y Ticaret A.Ş.; Kaltun Maden San. y tic. COMO.; Quarzwerke GmbH.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del feldespato ha pasado de ser un mercado de recursos minerales dominado por la oferta a un mercado de productos de grado específico fabricados mediante trituración, cribado, molienda, separación magnética, flotación y mezcla. Esto permite a los proveedores controlar los niveles de hierro, el tamaño de partícula, la blancura y la composición química. Si bien Turquía sigue siendo una importante fuente de suministro, tanto India como China ofrecen una capacidad significativa de producción y procesamiento. El Servicio Geológico de Estados Unidos (USGS) indicó una producción total de 450 000 toneladas métricas de feldespato comercializable en EE. UU., y a Turquía como el principal productor mundial en su informe de materias primas de 2025.
Es probable que, durante el período previsto, las inversiones se dirijan hacia el procesamiento de minerales, la logística, la extensión de la vida útil de las minas y procesos de menor impacto ambiental. El crecimiento de los centros de demanda en India, el sudeste asiático y Oriente Medio impulsará a los proveedores a invertir en capacidad de procesamiento orientada a la exportación cerca de los centros de la industria cerámica. Se espera que los requisitos ambientales relacionados con la rehabilitación de tierras, el uso del agua, la eficiencia energética y la extracción responsable de minerales adquieran mayor relevancia.
Alcance del informe de mercado del feldespato
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 18.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,80% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado del feldespato
El crecimiento del mercado del feldespato depende de la rentabilidad de la producción de artículos de vidrio y cerámica. El feldespato es un fundente que ayuda a reducir la temperatura de fusión y a controlar la viscosidad y la vitrificación. El proceso abarca desde la extracción, el procesamiento, la micronización, la mezcla y el envasado, hasta la distribución y los servicios técnicos. Las empresas con acceso a fuentes de suministro constantes pueden fidelizar a sus clientes ofreciéndoles formulaciones adaptadas a sus mezclas específicas, en lugar de simplemente materia prima.
El informe del mercado del feldespato muestra que la cadena de suministro está influenciada por factores como la calidad del mineral, la necesidad de procesamiento, la economía del transporte y la distancia a las instalaciones portuarias. Algunas de las principales fuentes de suministro provienen de Turquía, India, China y productores europeos selectos, mientras que los consumidores norteamericanos también importan cierta cantidad según sus especificaciones. El consumo de energía y el impacto ambiental asociados con la molienda y el procesamiento de minerales han hecho imprescindible que las empresas inviertan en una molienda eficiente, el tratamiento del agua y la gestión de las minas.
La competencia en el mercado del feldespato se caracteriza por la fragmentación entre las empresas internacionales de minerales industriales, las mineras locales y los procesadores especializados. Sibelco integra sus minerales feldespáticos en una gama más amplia de minerales industriales, mientras que Imerys Ceramics se centra en las materias primas cerámicas y sus productos de procesamiento. Eczacıbaşı Holding Anonim Şirketi, Gimpex Ltd., Polat Maden Sanayi ve Ticaret A.Ş. y Kaltun Maden San. ve Tic. A.Ş. refuerzan las fuentes de suministro turcas e indias mediante la posesión de recursos e instalaciones de procesamiento.
El posicionamiento estratégico en el mercado del feldespato ahora depende en mayor medida de la consistencia del producto, la diversificación geográfica y la capacidad técnica en la cadena de suministro. Quartz Corporation, Quarzwerke GmbH, Micronized Group, Asia Mineral Processing Co., Ltd., i-ecam Chemicals Group e iMinerals Inc. son ejemplos de otros proveedores especializados o diversificados. Las nuevas inversiones se están orientando a mejorar el producto para obtener grados de mayor valor añadido, en lugar de aumentar el volumen de extracción, debido a que los usuarios finales de cerámica y vidrio exigen cada vez más consistencia química, bajo contenido de hierro, control del tamaño de partícula y fiabilidad en la entrega.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del feldespato: Perspectivas estratégicas
Perspectivas regionales
Mercado de feldespato en Norteamérica
América del Norte representó aproximadamente entre el 18 % y el 22 % del mercado de feldespato en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,2 % durante el período 2026-2034. Estados Unidos sigue siendo el principal mercado regional, debido a la disponibilidad de envases de vidrio, vidrio plano, cerámica y cargas minerales con propiedades específicas. El país produce los materiales necesarios en su territorio; además, algunos suministros se importan. Es fundamental tener en cuenta los costos de electricidad industrial, gas natural, transporte y minería al producir estos materiales.
En cuanto a la industria manufacturera estadounidense, la necesidad de materiales con composición y tamaño de partícula uniformes es alta. En la fabricación de vidrio, se utiliza feldespato, ya que facilita la fusión y la formación de fundentes gracias a la presencia de álcalis en este mineral; mientras que en cerámica, el feldespato contribuye a la vitrificación y la cocción. En Canadá se pueden obtener recursos minerales para aplicaciones industriales específicas, mientras que México sirve como centro para la fabricación de cerámica y vidrio.
Mercado estadounidense de feldespato
En 2025, Estados Unidos representó aproximadamente entre el 58 % y el 62 % del mercado norteamericano de feldespato, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 % entre 2026 y 2034. La demanda de este material se concentra en la fabricación de vidrio, productos cerámicos y ciertos rellenos. El último informe sobre materias primas del USGS registró una producción nacional comercializable de 450 000 toneladas métricas, con una dependencia neta de las importaciones de alrededor del 33 %.
La industria del vidrio sigue siendo una de las principales aplicaciones del feldespato debido a su capacidad para reducir las temperaturas de fusión y mejorar la viscosidad. En la industria cerámica, también se prefieren los feldespatos de potasio y sodio con bajo contenido de hierro. Los yacimientos minerales, tanto nacionales como importados, garantizan el suministro de diferentes grados. En la mayoría de los casos, se requiere un procesamiento técnico de los productos.
Mercado europeo de feldespato
Europa representó aproximadamente entre el 24 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,8 % durante el período 2026-2034. Alemania, Italia, España, Francia y el Reino Unido constituyen centros de consumo vitales. Alemania basa su fortaleza en un sistema eficiente de procesamiento industrial y de minerales, mientras que Italia y España son importantes productores de cerámica que requieren minerales fundentes fiables. La logística europea ha estado otorgando cada vez mayor importancia a las credenciales ambientales, la trazabilidad y la eficiencia en el uso de las materias primas.
El Reino Unido sigue demandando vidrio, cerámica y minerales especiales, y las importaciones cumplen con ciertos requisitos. Alemania utiliza una combinación de recursos minerales nacionales con procesamiento avanzado y aplicaciones técnicas. Francia satisface la demanda de producción de cerámica y vidrio, además de la explotación de minerales industriales, mientras que Italia y España continúan asociadas con la producción de azulejos, sanitarios, vajillas y fritas.
Mercado de feldespato en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 14 % al 15 % durante el periodo 2026-2034. China constituye el principal mercado regional, seguida de India, Japón, Corea del Sur y Australia. La gran capacidad de producción de cerámica y vidrio, el desarrollo de infraestructuras y el creciente procesamiento a nivel nacional contribuyen al consumo.
Los mercados chino e indio destacan por su contribución a la producción y el procesamiento, mientras que Japón y Corea participan en el desarrollo de aplicaciones de cerámica y vidrio de alta complejidad técnica. Australia sigue siendo un país importante debido al desarrollo de sus recursos minerales. El enfoque de las políticas regionales en la modernización industrial, la minería y el procesamiento limpios, y la manufactura eficiente fomenta el procesamiento de minerales valiosos.
Mercado de feldespato de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 11,5 % al 12,5 % entre 2026 y 2034. La demanda de vidrio y cerámica para la construcción impulsa el crecimiento en Arabia Saudita y los Emiratos Árabes Unidos. Sudáfrica contribuye al crecimiento a través de sus sectores minero y manufacturero. El resto de los países de Oriente Medio y África cuentan con mercados más pequeños, pero podrían ofrecer un potencial de crecimiento adicional a medida que se expanda su capacidad industrial.
Arabia Saudita se beneficia de su sector de la construcción, la diversificación de su industria manufacturera y las inversiones en materiales de construcción. Los Emiratos Árabes Unidos se benefician de la demanda de vidrio, cerámica y materiales de ingeniería relacionada con la construcción y la infraestructura. Sudáfrica es un país con recursos minerales y una importante demanda manufacturera. La energía, las redes de transporte, el desarrollo minero y la diversificación industrial en la región serán cruciales para el abastecimiento de feldespato.
Análisis de segmentación
Tipo
La segmentación por tipo distingue entre feldespato plagioclasa y feldespato potásico , y se prevé que el segmento general por tipo se expanda junto con la fabricación de vidrio y cerámica. Se proyecta que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente 12,8-13,8% durante el período 2026-2034 . La selección del producto depende de la composición alcalina, el contenido de hierro, el comportamiento de fusión, la blancura y los requisitos de formulación de los fabricantes posteriores.
- Feldespato plagioclasa: Los grados de plagioclasa son importantes minerales que contienen sodio y calcio y se utilizan en diversas formulaciones de vidrio y cerámica. Su posición comercial depende de la consistencia química, la calidad del procesamiento y la compatibilidad con condiciones específicas de cocción o fusión.
- Feldespato potásico: El feldespato potásico tiene una posición destacada en las formulaciones cerámicas debido a que su composición química rica en potasio favorece la vitrificación y el comportamiento durante la cocción. La demanda es particularmente relevante para azulejos, sanitarios, vajillas, fritas y ciertos productos cerámicos técnicos.
Uso final
El segmento de uso final comprende vidrio , cerámica y rellenos , y se prevé que crezca a una tasa de crecimiento anual compuesta ( TCAC) de aproximadamente el 12,9 % al 13,9 % durante el período 2026-2034 . Los patrones de consumo están influenciados por la producción industrial, la formulación de materias primas, la eficiencia energética y la demanda de grados minerales con composición química y tamaño de partícula controlados.
- Vidrio: El vidrio es la principal aplicación, ya que el feldespato actúa como fundente y aporta alúmina y álcalis. La demanda abarca la fabricación de envases, vidrio plano, fibra de vidrio y vidrios especiales, donde el control del comportamiento de fusión es de gran importancia comercial.
- Cerámica: La cerámica representa una importante aplicación que consume mucho valor en azulejos, sanitarios, vajillas y productos técnicos. El feldespato favorece la vitrificación, la eficiencia de cocción, la resistencia y las características superficiales, por lo que una composición química mineral uniforme es fundamental para la producción de cerámica a gran escala.
- Rellenos: Las aplicaciones de relleno utilizan feldespato procesado, cuya dureza, resistencia química, brillo y tamaño de partícula controlado ofrecen ventajas funcionales. La demanda abarca recubrimientos, polímeros, plásticos, adhesivos y formulaciones especiales que requieren refuerzo mineral.
Resumen de la oportunidad
|
Uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Vaso |
Alto |
Eficiencia de fusión |
Maduro |
|
Cerámica |
Alto |
Control de vitrificación |
Maduro |
|
Rellenos |
Medio |
Mineral funcional |
Escalada |
Factores que impulsan el crecimiento del mercado del feldespato y análisis de su impacto
Expansión de la fabricación de baldosas cerámicas y sanitarios
El aumento de la capacidad de fabricación de cerámica y artículos sanitarios es un factor de demanda evidente, ya que el feldespato forma parte de la formulación para lograr una vitrificación y cocción adecuadas. Entre los países con ecosistemas clave en la industria cerámica se encuentran India, China, el Sudeste Asiático, Turquía, Italia y España, lo que genera centros geográficos con necesidades de materias primas minerales fiables. El mayor tamaño de las baldosas y la mayor calidad de las superficies cerámicas también hacen más relevante contar con una química y una distribución del tamaño de partícula fiables, lo que reduce las tolerancias de formulación. Por lo tanto, las empresas que operan en estas regiones pueden obtener mayor valor de sus productos mediante el procesamiento, la mezcla y el servicio técnico, en lugar de limitarse a vender materia prima mineral. Este efecto es especialmente relevante para los grados de feldespato potásico, que se utilizan con frecuencia en formulaciones cerámicas.
Creciente demanda de fabricación de vidrio energéticamente eficiente
La eficiencia del horno, la eficiencia de los lotes y la eficiencia de la fusión son algunas de las áreas clave de mejora para los fabricantes de vidrio debido al aumento de los costos de la energía. Los feldespatos añaden álcalis y alúmina a los lotes de vidrio y pueden reducir las necesidades de fusión, lo que los hace útiles en la fabricación de vidrio para envases, vidrio plano, fibra de vidrio y vidrios especiales. Sin embargo, el efecto comercial no solo está impulsado por la demanda de feldespatos, sino también por la creciente necesidad de los fabricantes de vidrio de consistencia en la química de sus minerales para garantizar la eficiencia del horno y productos de alta calidad. Los proveedores de feldespato que puedan producir material con bajo contenido de hierro y una distribución granulométrica predecible tienen una ventaja para ofrecer productos de mayor especificación. Además, el reciclaje afectará las necesidades de materias primas, ya que una mayor utilización de vidrio reciclado cambiará la química de los lotes y los minerales necesarios para el equilibrio.
Preferencia industrial por los rellenos minerales procesados
Los usuarios industriales evalúan cada vez más los rellenos minerales según su rendimiento funcional, en lugar de su coste por tonelada. El feldespato aporta dureza, resistencia química, inercia, brillo y características de partículas controladas en determinados recubrimientos, polímeros, plásticos, adhesivos y formulaciones especiales. Esto abre la puerta a que los productores diversifiquen su oferta más allá de los clientes tradicionales de vidrio y cerámica. La micronización, la clasificación, el tratamiento superficial y la eliminación de impurezas amplían la gama de formulaciones que admiten rellenos a base de feldespato. El efecto comercial se traduce en una mayor rentabilidad de los recursos minerales existentes, ya que el procesamiento permite convertir el material estándar en grados específicos para cada aplicación. Los fabricantes también se benefician de la diversificación del suministro cuando el feldespato puede sustituir o complementar parcialmente otros rellenos minerales. Con el tiempo, este factor debería incentivar a los proveedores a desarrollar laboratorios técnicos, ensayos de aplicación y formulaciones específicas para cada cliente, especialmente en Europa, Norteamérica y los centros de fabricación avanzados de Asia, donde las especificaciones de rendimiento son relativamente estrictas.
Tendencias futuras del mercado del feldespato
Mayor adopción de grados con bajo contenido de hierro y alta pureza.
Las tendencias del mercado del feldespato se centran cada vez más en la pureza mineral, la química controlada y los grados con bajo contenido de hierro, a medida que los fabricantes buscan un mayor control sobre el color, la transparencia y el comportamiento durante la cocción. Los azulejos cerámicos de alta gama, los sanitarios, el vidrio especial y la cerámica técnica dan mayor importancia a la consistencia de la materia prima que las aplicaciones convencionales a granel. En consecuencia, los productores están invirtiendo en el beneficio, la flotación, la separación magnética, la micronización y las pruebas de laboratorio. Esta tendencia debería aumentar la diferenciación entre el feldespato común y los grados específicos para cada aplicación. Turquía, India, Europa y algunos proveedores norteamericanos están en una posición ventajosa donde los yacimientos pueden sustentar productos con baja impureza e infraestructura de procesamiento. Es probable que el monitoreo digital de la calidad también adquiera mayor importancia a medida que los clientes exijan especificaciones más estrictas y lotes trazables. Con el tiempo, la competitividad de los proveedores dependerá cada vez más de su capacidad para combinar la calidad del recurso con un rendimiento de procesamiento repetible y una logística confiable.
Eficiencia en el uso de recursos y procesamiento de minerales con menor impacto
Se espera que los productores de minerales pongan mayor énfasis en el reciclaje de agua, la molienda energéticamente eficiente, la rehabilitación de minas, la minimización de residuos y la optimización de la logística. Estas prácticas están adquiriendo relevancia comercial debido a que los permisos ambientales y los costos operativos afectan cada vez más la economía de los proyectos industriales de minerales. El beneficio del feldespato puede incluir trituración, cribado, separación magnética, flotación y molienda, lo que crea oportunidades para reducir la intensidad de energía y agua mediante un mejor diseño de procesos. Las empresas con minas de mayor vida útil e infraestructura de procesamiento integrada pueden distribuir las inversiones en sostenibilidad entre mayores volúmenes de producción. Es probable que las expectativas regulatorias europeas aceleren la adopción, mientras que los productores asiáticos responden cada vez más a los requisitos de los clientes en materia de abastecimiento responsable. Esta tendencia también favorece la eficiencia de los recursos mediante la recuperación de fracciones minerales utilizables de depósitos que anteriormente generaban mayores residuos. Esto puede mejorar la utilización de los depósitos y, al mismo tiempo, reducir la presión para desarrollar nuevas áreas de extracción.
Oportunidades de mercado del feldespato
Desarrollo de centros regionales de aprovechamiento y procesamiento.
Las previsiones del mercado del feldespato indican que los centros de procesamiento regionales pueden generar oportunidades atractivas en regiones donde la fabricación de cerámica y vidrio se expande más rápido que el suministro local de minerales de alta calidad. India, el sudeste asiático, Oriente Medio y algunos mercados africanos ofrecen potencial para instalaciones de trituración, molienda, clasificación, separación magnética y mezcla ubicadas cerca de los clientes finales. Estos centros pueden reducir los costos de transporte, acortar los plazos de entrega y permitir la producción de grados personalizados para formulaciones individuales de cerámica o vidrio. La inversión debe priorizar los yacimientos con una composición química favorable y una vida útil suficiente, seguida de una capacidad de procesamiento modular que pueda adaptarse a los compromisos de los clientes. Las alianzas entre productores de minerales, proveedores de equipos y fabricantes de cerámica pueden reducir el riesgo de entrada al mercado al alinear las especificaciones del producto con los requisitos reales de producción. Este enfoque también permite a los proveedores convertir los recursos disponibles localmente en productos de mayor valor, en lugar de competir únicamente en función del precio del mineral a granel.
Expansión hacia rellenos especiales y aplicaciones técnicas.
El feldespato procesado ofrece la oportunidad de diversificar los ingresos más allá del vidrio y la cerámica convencionales, mediante aplicaciones especializadas como relleno. Los grados de alta pureza y micronizados son ideales para formulaciones donde la dureza, la resistencia química, el brillo, el comportamiento óptico y el control del tamaño de partícula son factores clave. Entre las posibles aplicaciones se incluyen polímeros, recubrimientos, adhesivos, compuestos técnicos y formulaciones específicas para materiales dentales o de ingeniería. Los proveedores pueden mejorar sus perspectivas comerciales estableciendo laboratorios de aplicación y desarrollando grados que se ajusten a los requisitos de rendimiento del cliente, en lugar de comercializar únicamente la química mineral. Esta estrategia es especialmente relevante para los productores con infraestructura de molienda y clasificación ya existente, dado que el procesamiento incremental puede ampliar la base de aplicaciones potenciales. Las alianzas técnicas con fabricantes de compuestos, formuladores de recubrimientos y fabricantes de plásticos pueden acelerar la cualificación. A largo plazo, las aplicaciones especializadas también pueden reducir la exposición a la demanda cíclica vinculada a la construcción, al aumentar la participación en mercados industriales orientados al rendimiento.
Novedades recientes
- Marzo de 2025: Imerys — El proyecto EMILI se incorporó a la lista europea de Proyectos Estratégicos. Imerys declaró que el proyecto continuaría con sus compromisos medioambientales y sociales; además, la empresa decidió abandonar la producción de feldespato en la planta de Beauvoir para reducir el uso de productos químicos asociados al proyecto.
- Enero de 2025: Atlantic Lithium Limited, la empresa de exploración y desarrollo de litio centrada en África que aspira a construir la primera mina de litio de Ghana, anunció una estimación actualizada de recursos minerales, conforme a la norma JORC (2012), de 36,8 millones de toneladas con un 41,9 % de feldespato ("Feldspar MRE") para el proyecto insignia de la compañía, Ewoyaa Lithium Project ("Ewoyaa" o el "Proyecto"), en Ghana, África Occidental.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -