
Marché des capteurs optiques d’empreintes digitales : taille et croissance 2034
Taille et prévisions du marché des capteurs d'empreintes digitales optiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par composant (photodiode, dispositif à transfert de charge (CCD), autres) ; application (télécommunications, gouvernement, santé, maisons intelligentes, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00013155
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
1,65 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,71 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
12,35 %
taux de croissance
Marché adressable
27,80 milliards de dollars américains
(2026-2034)
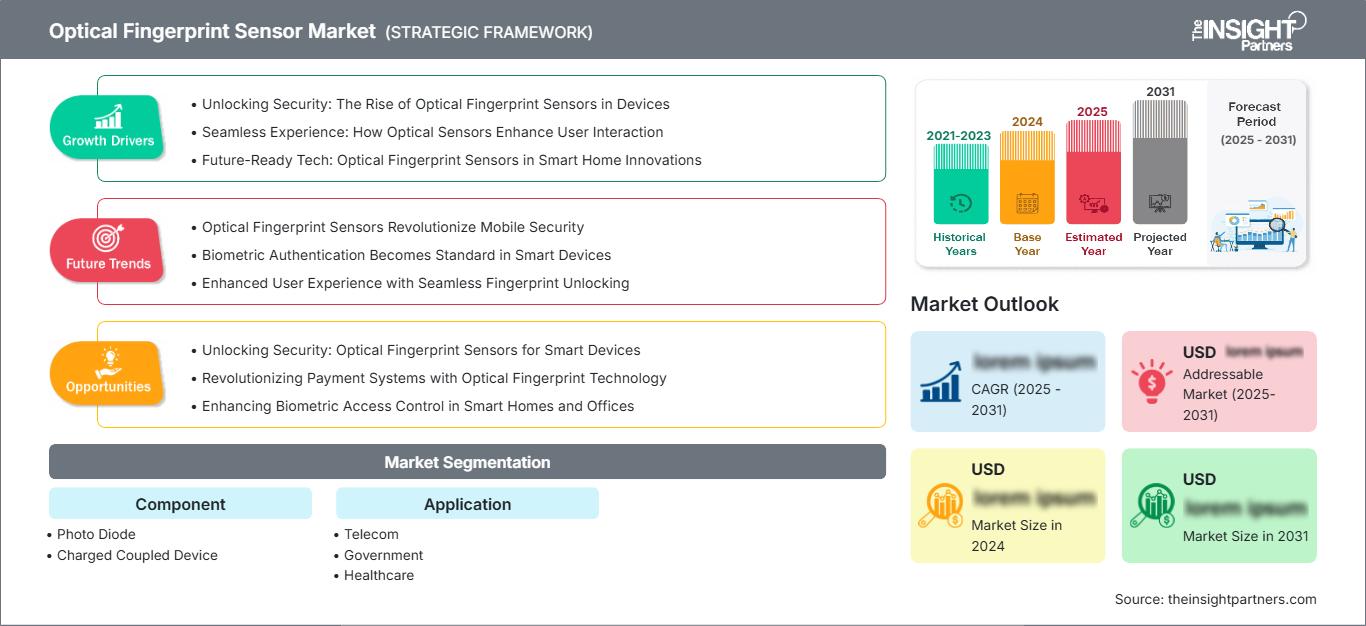
Le marché des capteurs d'empreintes digitales optiques a été évalué à 1,65 milliard de dollars américains en 2025 et devrait atteindre 4,71 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 12,35 % entre 2026 et 2034. L'intégration croissante de l'authentification biométrique dans l'électronique grand public, les systèmes d'identité gouvernementaux et les infrastructures de contrôle d'accès continue de renforcer la demande dans divers secteurs d'utilisation finale à travers le monde, soutenue par la baisse des coûts de fabrication des capteurs.
Le marché nord-américain des capteurs d'empreintes digitales optiques devrait connaître une croissance annuelle composée (TCAC) comprise entre 11 % et 12,5 % d'ici 2034, portée par l'adoption généralisée du contrôle d'accès biométrique dans la sécurité des entreprises, la numérisation des services financiers et les exigences strictes en matière de vérification d'identité. Les investissements publics continus dans la modernisation des contrôles aux frontières et la pénétration des appareils intelligents renforcent encore la trajectoire de croissance structurelle de la région, la positionnant parmi les marchés régionaux les plus matures et en expansion constante à l'échelle mondiale.
Analyse et perspectives du marché des capteurs d'empreintes digitales optiques
- Amérique du Nord : La région conserve une présence dominante, détenant une part de marché estimée entre 32 et 35 % en 2025, et devrait connaître une croissance annuelle composée de 11 à 12,5 % entre 2026 et 2034, portée par l'adoption de la sécurité des entreprises et de la vérification d'identité.
- États-Unis : Les États-Unis dominent la demande régionale, contribuant à hauteur d'environ 85 à 88 % aux revenus de l'Amérique du Nord en 2025, avec un TCAC de 11 à 12 % de 2026 à 2034 grâce à une forte intégration des appareils.
- Europe : L'Europe détenait une part d'environ 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 11,5 à 13 % jusqu'en 2034, l'Allemagne, le Royaume-Uni et la France étant en tête du déploiement régional dans les programmes d'identité bancaires et gouvernementaux.
- Asie-Pacifique : La région Asie-Pacifique représentait environ 30 à 33 % du marché en 2025 et devrait croître à un TCAC de 13,5 à 15 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce au développement des smartphones et des villes intelligentes.
- Segment le plus important : Les capteurs à photodiodes, dans la catégorie Composants, détenaient une part de marché estimée entre 55 et 60 % en 2025 et devraient connaître une croissance annuelle composée de 11 à 12 % entre 2026 et 2034, grâce à leur rentabilité et leur fiabilité.
- Segment à forte croissance : Les maisons intelligentes, dans la catégorie Applications, détenaient une part de marché d'environ 15 à 18 % en 2025 et devraient connaître une croissance annuelle composée de 15 à 17 % entre 2026 et 2034, portée par l'augmentation des installations de serrures biométriques résidentielles.
- Principales entreprises analysées en détail : BioEnable, BIO-key International, Inc., Fingerprint Cards AB, Mantra Softech (India) Pvt. Ltd., SECURLINX Corporation, Shenzhen CAMA Biometrics Co., Ltd., Shenzhen Goodix Technology Co., Ltd., Synaptics Incorporated, VKANSEE Technology Company Limited, VocalZoom Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La production de modules de détection optique a évolué, passant de conceptions complexes à base de prismes à des modèles plus petits intégrés directement sous l'écran des smartphones. Les procédés de fabrication, initialement basés sur l'assemblage à faible volume, ont cédé la place à des processus de production à plus grande échelle, tels que le conditionnement au niveau de la plaquette et la production de capteurs d'image CMOS, ce qui a permis de réduire considérablement les coûts unitaires. Ces avancées ont ainsi élargi l'accès à ces modules, qui équipent désormais notamment les téléphones de milieu de gamme, les terminaux de point de vente et les systèmes de contrôle d'accès. De ce fait, la stratégie d'approvisionnement en composants des fabricants d'équipement d'origine (OEM) produisant des appareils biométriques s'en trouve modifiée.
À l'avenir, les économies émergentes d'Asie du Sud-Est, d'Amérique latine et du Moyen-Orient devraient attirer davantage d'investissements manufacturiers, les gouvernements développant des programmes d'identification nationale basés sur la biométrie. Des évolutions réglementaires favorables, telles que les régimes de protection des données exigeant une authentification sécurisée, conjuguées à l'augmentation des investissements dans la localisation de la production de semi-conducteurs, entraîneront une expansion géographique de la production de capteurs au cours de la prochaine décennie.
Rapport sur le marché des capteurs d'empreintes digitales optiques : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,65 milliard de dollars américains |
| Taille du marché d'ici 2034 | 4,71 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,35% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs d'empreintes digitales optiques
La croissance du marché des capteurs d'empreintes digitales optiques repose essentiellement sur la demande croissante d'authentification biométrique sécurisée et économique pour les smartphones, les terminaux bancaires et les systèmes d'identification gouvernementaux. Les acteurs de la chaîne de valeur comprennent les fabricants de photodiodes et de puces CCD, les assembleurs de modules et les fabricants d'équipement d'origine (OEM), chacun contribuant à un écosystème intégré. L'utilisation croissante des paiements numériques et de l'e-KYC dans les pays en développement a élargi les perspectives d'adoption de la technologie de détection optique.
Il existe un risque de consolidation, conjugué à des économies d'échelle, compte tenu du nombre limité de fabricants de composants implantés en Asie. L'assemblage des plaquettes est localisé par les fabricants afin de se prémunir contre les tensions géopolitiques et les droits de douane qui en découlent. Par ailleurs, de nouvelles sources de demande pour ces composants émergent, notamment dans les secteurs de la santé et des solutions pour la maison connectée.
Cette analyse du marché des capteurs d'empreintes digitales optiques révèle un paysage concurrentiel relativement consolidé, marqué par une différenciation technologique continue. Synaptics Incorporated et Shenzhen Goodix Technology Co., Ltd. conservent leur position de leader grâce à des architectures de détection sous écran propriétaires, tandis que Fingerprint Cards AB et BIO-key International, Inc. se positionnent en concurrence via des plateformes d'authentification logicielles destinées aux entreprises et aux administrations. Des spécialistes de plus petite taille, tels que VKANSEE Technology Company Limited et VocalZoom Ltd., se différencient par des innovations de niche en imagerie optique ciblant les applications de haute sécurité.
Le marché des capteurs d'empreintes digitales optiques devrait connaître une croissance soutenue jusqu'en 2034, portée par la demande croissante d'authentification biométrique sécurisée pour les smartphones, les programmes d'identité gouvernementaux, le contrôle d'accès en entreprise, la santé et les applications domotiques. Les investissements dans ce secteur continueront probablement de se concentrer sur la précision de détection de nouvelle génération, les dispositifs anti-usurpation et la miniaturisation des capteurs. Des fabricants régionaux comme Shenzhen CAMA Biometrics Co., Ltd. et Mantra Softech (India) Pvt. Ltd. améliorent leurs capacités de production, tandis que BioEnable et SECURLINX Corporation développent des produits biométriques pour les entreprises. À l'avenir, la différenciation concurrentielle reposera davantage sur la miniaturisation des modules, la réduction des coûts, une précision d'authentification accrue et la transition des smartphones vers d'autres applications pour objets connectés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs d'empreintes digitales optiques : Perspectives stratégiques
Perspectives régionales
Marché des capteurs d'empreintes digitales optiques en Amérique du Nord
En 2025, la part de marché des capteurs d'empreintes digitales optiques en Amérique du Nord était estimée entre 32 et 35 %, grâce à une adoption déjà bien établie dans les secteurs bancaire, de la santé et de la vérification d'identité gouvernementale. La région devrait connaître une croissance annuelle composée (TCAC) de 11 à 12,5 % entre 2026 et 2034. La modernisation de la sécurité des entreprises et le renouvellement constant des smartphones alimentent une demande soutenue de modules optiques intégrés pour les systèmes de contrôle d'accès commerciaux et résidentiels tout au long de la période de prévision.
Les facteurs structurels comprennent des réglementations strictes en matière de vérification d'identité dans les institutions financières, l'augmentation des dépenses de modernisation de la sécurité frontalière et l'adoption croissante des serrures biométriques intelligentes par les particuliers. Le Canada contribue à ce marché, bien que sa part soit plus modeste, mais en constante augmentation, grâce aux initiatives gouvernementales en matière d'identité numérique. Globalement, la croissance de la région repose davantage sur la demande de remplacement et la pénétration progressive des systèmes de gestion de l'accès aux soins de santé que sur l'adoption de nouvelles technologies, ce qui la distingue des marchés émergents à croissance plus rapide.
Marché américain des capteurs d'empreintes digitales optiques
Les États-Unis représentent environ 85 à 88 % du chiffre d'affaires total de l'Amérique du Nord en 2025, avec un taux de croissance annuel composé (TCAC) de 11 à 12 % jusqu'en 2034. La forte présence d'acteurs majeurs de l'intégration technologique, tels que Synaptics Incorporated et BIO-key International, Inc., garantit l'approvisionnement national et les capacités d'innovation, tandis que les initiatives de vérification d'identité du gouvernement fédéral continuent d'accroître leur pouvoir d'achat au sein des agences chargées de l'application de la loi et du contrôle des frontières dans tout le pays.
Les tendances en matière d'application incluent l'intégration de dispositifs dans les systèmes de télécommunications et les initiatives gouvernementales de vérification d'identité, ainsi que leur mise en œuvre dans le secteur de la santé pour la protection des données des patients. L'authentification multifacteurs, qui utilise des capteurs optiques et des cartes d'identité mobiles, gagne en popularité auprès des entreprises, tandis que les serrures connectées à authentification biométrique séduisent de plus en plus les consommateurs, qui investissent davantage dans la sécurité et sont mieux informés sur le déverrouillage des appareils par empreinte digitale.
Marché européen des capteurs d'empreintes digitales optiques
L'Europe représentait environ 24 à 27 % du marché mondial des capteurs d'empreintes digitales optiques en 2025, avec un taux de croissance annuel composé (TCAC) de 11,5 à 13 % entre 2026 et 2034. L'Allemagne est le moteur de la demande régionale grâce à une forte intégration du contrôle d'accès dans les secteurs automobile et industriel, soutenue par des capacités de fabrication avancées et des investissements importants dans la sécurité des entreprises, tant au niveau financier que gouvernemental, dans l'ensemble du secteur technologique du pays.
Le Royaume-Uni suit de près, porté par le déploiement de l'authentification biométrique dans le secteur bancaire et l'expansion des programmes gouvernementaux d'identification numérique, qui soutiennent les systèmes de vérification aux frontières et d'immigration à l'échelle nationale. La croissance allemande s'explique par l'intégration de capteurs de qualité automobile et le déploiement du contrôle d'accès industriel dans les usines. La France, l'Italie et l'Espagne contribuent collectivement à une demande croissante et régulière, tirée par la modernisation des systèmes d'identification gouvernementaux, les améliorations de la sécurité bancaire et l'adoption progressive des serrures biométriques intelligentes par les particuliers dans les grandes métropoles urbaines.
Marché des capteurs d'empreintes digitales optiques en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 30 et 33 % en 2025 et devrait connaître une croissance annuelle composée de 13,5 à 15 % jusqu'en 2034, soit la plus rapide de toutes les régions. La Chine est le principal moteur de la demande régionale, grâce à un écosystème de production de smartphones dense et à une production nationale de composants menée par Shenzhen Goodix Technology Co., Ltd. et Shenzhen CAMA Biometrics Co., Ltd.
Le Japon et la Corée du Sud contribuent à la croissance grâce à une intégration avancée de l'électronique grand public, tandis que la croissance indienne est alimentée par les initiatives gouvernementales en matière d'identité numérique et par l'expansion de la production nationale, notamment grâce à Mantra Softech (India) Pvt. Ltd. L'Australie affiche une adoption constante des solutions de sécurité pour les entreprises. Le soutien politique à la localisation de la production de semi-conducteurs et aux infrastructures de villes intelligentes continue de renforcer la dynamique industrielle et manufacturière régionale.
Marché des capteurs d'empreintes digitales optiques au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 12,5 % à 14 % entre 2026 et 2034, sous l'impulsion de l'Arabie saoudite et des Émirats arabes unis, grâce à leurs programmes nationaux d'identité numérique et d'infrastructures de villes intelligentes. La modernisation des contrôles biométriques aux frontières, soutenue par les gouvernements, continue de stimuler l'acquisition de composants dans le cadre des grands projets de développement métropolitain.
L’Afrique du Sud contribue à ce progrès grâce à l’adoption de l’authentification dans le secteur bancaire, tandis que le reste du Moyen-Orient et de l’Afrique connaît une adoption progressive liée à la forte pénétration des appareils mobiles, elle-même impulsée par les télécommunications. Les investissements dans les infrastructures, associés aux programmes de diversification du secteur énergétique dans les économies du Golfe, intègrent de plus en plus le contrôle d’accès biométrique dans les systèmes de sécurité des bâtiments intelligents et des installations industrielles à l’échelle régionale.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 11,5 % à 12,5 % entre 2026 et 2034. Cette évolution du marché des capteurs d'empreintes digitales optiques reflète la baisse continue des coûts de fabrication des photodiodes, conjuguée à une demande croissante de précision pour l'imagerie CCD dans les applications de haute sécurité. Le choix des composants repose de plus en plus sur un équilibre entre les coûts de fabrication et les exigences de précision d'imagerie dans les secteurs des télécommunications, des administrations publiques et de la santé, influençant ainsi les stratégies d'approvisionnement des fournisseurs à l'échelle de l'industrie.
- Photodiode : Ce type de composant dominant offre une détection de lumière économique, adaptée à l'intégration en grand volume dans les smartphones et les appareils grand public, et est privilégié par les fabricants qui recherchent un équilibre entre performance et rentabilité de production à grande échelle.
- Dispositif à transfert de charges (CCD) : Ce composant d’imagerie de précision est utilisé dans des applications de haute sécurité exigeant une clarté d’image supérieure, et est particulièrement apprécié dans les systèmes d’identification gouvernementaux et d’authentification des soins de santé qui requièrent des normes de précision rigoureuses.
Application
Le segment des applications devrait connaître une croissance annuelle composée (TCAC) de 12 à 13,5 % entre 2026 et 2034. Les télécommunications demeurent le principal moteur de cette croissance, compte tenu des volumes d'intégration des smartphones, tandis que les applications de santé et de maison connectée constituent des leviers de croissance supplémentaires. Les programmes d'identité gouvernementaux continuent de soutenir un volume d'achats régulier, diversifiant ainsi la demande au-delà de l'électronique grand public pour s'étendre aux environnements institutionnels et résidentiels, tant dans les pays développés que dans les économies émergentes.
- Télécommunications : Ce segment stimule la demande d'applications grâce à l'intégration des empreintes digitales dans les smartphones et les appareils mobiles, soutenue par des cycles de renouvellement continus des appareils et une adoption croissante de la biométrie sur les smartphones de milieu de gamme sur les marchés de consommation mondiaux.
- Secteur public : Ce segment reflète une demande constante de la part des organismes nationaux de vérification d’identité, de contrôle des frontières et des bases de données biométriques des forces de l’ordre, soutenue par des investissements continus dans la modernisation de l’identité numérique du secteur public à l’échelle mondiale.
- Santé : Ce segment gagne du terrain grâce au contrôle d'accès aux dossiers des patients et à l'authentification de la distribution des médicaments, soutenus par des exigences croissantes en matière de cybersécurité institutionnelle et de conformité réglementaire au sein des réseaux hospitaliers.
- Maisons intelligentes : Ce segment est en pleine expansion grâce à l’adoption des serrures biométriques résidentielles, soutenue par une sensibilisation croissante des consommateurs à la sécurité et une intégration grandissante aux écosystèmes domotiques connectés.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Télécom |
Haut |
Capteur sous l'écran |
Mature |
|
Gouvernement |
Haut |
Vérification d'identité |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Authentification du patient |
Émergent |
|
Maisons intelligentes |
Moyen |
Serrures biométriques |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des capteurs d'empreintes digitales optiques
Extension de l'intégration biométrique des smartphones aux appareils de milieu de gamme
L'intégration de capteurs d'empreintes digitales optiques dans les appareils de milieu et d'entrée de gamme se généralise, les fabricants de smartphones intégrant ces capteurs non plus seulement dans leurs modèles haut de gamme. Cette généralisation de leur utilisation stimulera les volumes d'achat des fabricants de composants, car les constructeurs de smartphones doivent se différencier en termes de sécurité, tout en maîtrisant les coûts. Grâce à la baisse des coûts de l'encapsulation au niveau de la plaquette, les capteurs optiques sous l'écran sont désormais suffisamment abordables pour être utilisés à grande échelle. Les applications de télécommunications continuent de représenter une part importante de la production mondiale de composants. Les centres régionaux d'assemblage d'appareils en Chine, en Inde et en Asie du Sud-Est contribueront à l'augmentation des volumes d'achat, les fabricants locaux de smartphones rivalisant avec les entreprises étrangères sur le plan des fonctionnalités biométriques.
Les programmes d'identité numérique gouvernementaux stimulent les achats institutionnels
Les gouvernements d'Asie, du Moyen-Orient et de certaines régions d'Afrique poursuivent le déploiement de systèmes d'identification numérique qui imposent l'enregistrement biométrique et stimulent l'acquisition institutionnelle de dispositifs de détection optique. La modernisation des contrôles aux frontières, des systèmes d'identification nationaux et des systèmes biométriques des forces de l'ordre constitue une base de demande non cyclique, relativement peu affectée par les dépenses en électronique grand public. De plus en plus de réglementations exigent des systèmes d'authentification multifacteurs utilisant la technologie d'empreintes digitales en complément de la reconnaissance faciale, ce qui renforce les spécifications en faveur de capteurs à plus haute résolution. Cette demande institutionnelle offre aux fabricants un cycle d'achat plus stable, avec des volumes de commandes plus importants, contrairement à la demande en électronique grand public. Les investissements dans la gestion de l'identité resteront résilients malgré la conjoncture économique générale, grâce à la nécessité d'une base solide pour les systèmes de prestation de services publics et sociaux.
Adoption croissante du contrôle d'accès d'entreprise dans les installations commerciales
Les entreprises des secteurs de la finance, de la santé et de l'industrie utilisent désormais des capteurs d'empreintes digitales optiques dans leurs systèmes de contrôle d'accès physique, en remplacement des anciens badges d'accès, susceptibles d'être dupliqués et partagés. Cette évolution s'explique par le besoin croissant de conformité en matière de cybersécurité et par la nécessité de conserver une trace écrite des accès aux installations dans les secteurs sensibles et réglementés. Par ailleurs, les promoteurs immobiliers utilisent l'accès biométrique dans le cadre de leurs solutions de bâtiments intelligents afin de renforcer la sécurité des locataires et d'offrir une valeur ajoutée pour valoriser leurs biens. Ce type de marché offre une plus grande stabilité au cycle de vente des entreprises, contrairement à celui de l'électronique grand public, beaucoup plus volatil. Enfin, la tendance au travail hybride continue de stimuler l'adoption des systèmes de contrôle d'accès sécurisés sans contact.
Tendances futures du marché des capteurs d'empreintes digitales optiques
Convergence de l'authentification biométrique optique et multimodale
Le marché des capteurs d'empreintes digitales optiques s'oriente de plus en plus vers une convergence avec des modalités biométriques complémentaires, telles que la reconnaissance faciale et l'imagerie des réseaux veineux, afin d'améliorer la précision de l'authentification et de réduire les risques d'usurpation d'identité. Les fabricants d'appareils explorent actuellement des systèmes hybrides combinant capteurs optiques et technologies de détection capacitive ou ultrasonique pour offrir un double niveau de sécurité. Cette tendance émergente va contraindre à repenser la conception des modules et à renforcer la collaboration entre les fabricants de capteurs et les développeurs d'algorithmes logiciels. Les critères d'achat des entreprises et des administrations publiques privilégieront de plus en plus les solutions multimodales, intégrant ainsi les capteurs optiques à l'écosystème des méthodes d'authentification.
La miniaturisation permet l'expansion vers les dispositifs portables et l'Internet des objets
La miniaturisation des capteurs optiques devrait permettre leur intégration dans les objets connectés, les cartes à puce et les terminaux de l'Internet des objets, en plus des smartphones et des systèmes de contrôle d'accès. Grâce à la réduction de l'épaisseur des capteurs et à la diminution de leur consommation énergétique, la technologie de reconnaissance d'empreintes digitales optiques devient applicable aux petits appareils à faible autonomie, auparavant alimentés par des capteurs capacitifs. Cette tendance favorisera l'émergence de nouveaux segments d'application, tels que les dispositifs portables de paiement et les appareils de surveillance de la santé, qui nécessitent des fonctionnalités intégrées de vérification d'identité. Les fabricants de composants développant des capteurs ultra-fins bénéficieront de ces nouvelles opportunités.
Opportunités du marché des capteurs d'empreintes digitales optiques
Expansion de l'infrastructure d'authentification des soins de santé
L'adoption des capteurs d'empreintes digitales optiques dans les établissements de santé présente un potentiel considérable, notamment pour l'accès aux dossiers patients, la distribution de médicaments et la gestion des identifiants du personnel. Le renforcement des réglementations en matière de sécurité des données et la multiplication des violations de données dans le secteur de la santé incitent les établissements de santé à privilégier l'authentification biométrique au système actuel par mot de passe. Les fournisseurs proposant des capteurs d'empreintes digitales optiques durables et faciles à nettoyer, adaptés aux exigences spécifiques des environnements cliniques, peuvent conquérir de nouveaux marchés grâce aux opportunités de vente institutionnelles. L'association des fournisseurs de capteurs d'empreintes digitales optiques et des partenaires d'intégration informatique du secteur de la santé constitue une voie d'entrée potentielle sur le marché, compte tenu des spécificités du processus d'achat dans le secteur de la santé par rapport à l'électronique grand public. Ce marché est encore peu exploité, contrairement aux secteurs des télécommunications et public.
Investissements localisés dans le secteur manufacturier des économies émergentes
Le développement local des capacités de fabrication et d'assemblage de composants en Asie du Sud-Est, en Inde et dans certaines régions d'Amérique latine offre d'importantes opportunités d'investissement. En effet, les gouvernements concernés ont mis en place un cadre politique favorable à la production nationale de semi-conducteurs et de produits électroniques. En se relocalisant ou en renforçant leurs capacités de production au plus près des lieux d'assemblage, les fabricants pourraient réduire leurs coûts logistiques et s'affranchir des risques de perturbations commerciales aux frontières, susceptibles d'affecter l'acheminement des composants. Ces stratégies de localisation permettraient également aux fabricants de fournir des équipements aux gouvernements qui développent leurs programmes d'identité nationale en utilisant des composants produits localement.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -