
Mercado de sensores ópticos de huellas dactilares: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de sensores ópticos de huellas dactilares y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (fotodiodo, dispositivo de carga acoplada (CCD), otros); aplicación (telecomunicaciones, gobierno, atención médica, hogares inteligentes, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00013155
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
1.650 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.710 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,35 %
Índice de crecimiento
Mercado potencial
27.800 millones de dólares estadounidenses
(2026-2034)
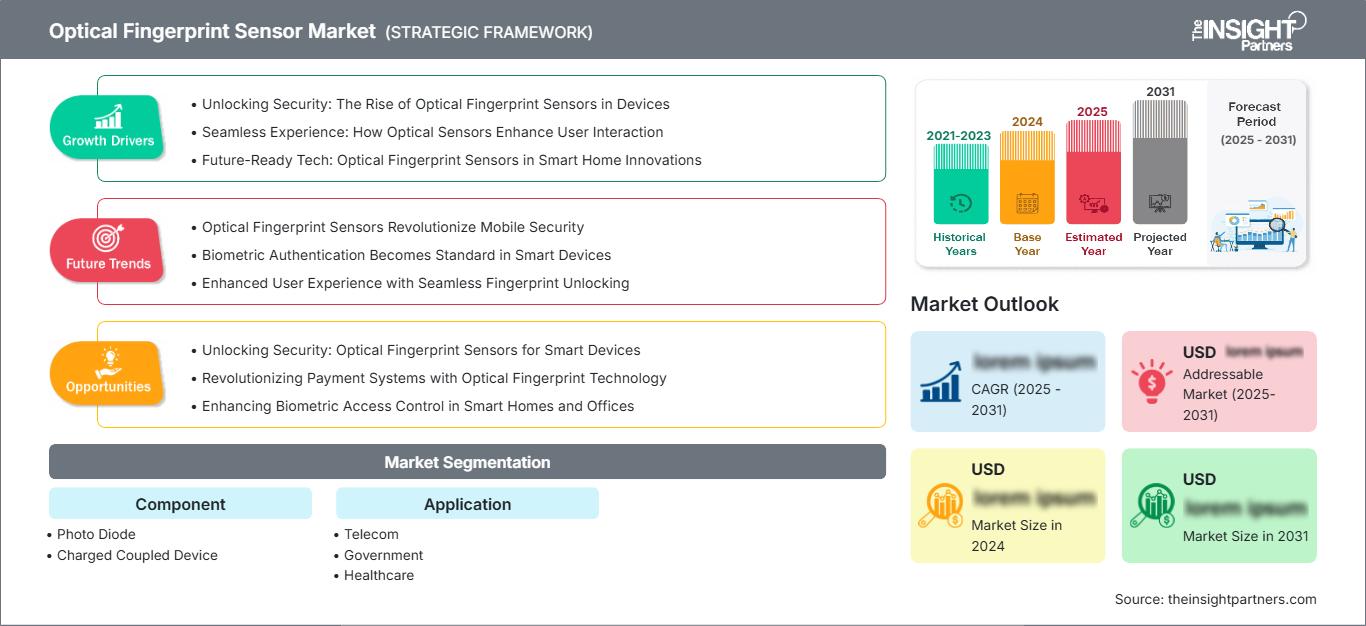
El mercado de sensores ópticos de huellas dactilares alcanzó una valoración de 1650 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4710 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 12,35 % entre 2026 y 2034. La creciente integración de la autenticación biométrica en la electrónica de consumo, los sistemas de identidad gubernamentales y la infraestructura de control de acceso sigue impulsando la demanda en diversos sectores de uso final en todo el mundo, gracias a la disminución de los costes de fabricación de los sensores.
Se estima que el mercado de sensores ópticos de huellas dactilares en Norteamérica crecerá a una tasa de crecimiento anual compuesta (TCAC) de entre el 11 % y el 12,5 % hasta 2034, impulsado por la adopción generalizada del control de acceso biométrico en la seguridad empresarial, la digitalización de los servicios financieros y las estrictas normativas de verificación de identidad. La continua inversión gubernamental en la modernización del control fronterizo y la penetración de dispositivos inteligentes refuerza aún más la trayectoria de crecimiento estructural de la región, posicionándola entre los mercados regionales más maduros, pero con una expansión constante, a nivel mundial.
Evaluación y perspectivas del mercado de sensores ópticos de huellas dactilares
- América del Norte : La región mantiene una presencia dominante, con una cuota estimada del 32-35% en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 11-12,5% entre 2026 y 2034, impulsada por la adopción de la seguridad empresarial y la verificación de identidad.
- EE. UU .: Estados Unidos domina la demanda regional, contribuyendo aproximadamente con el 85-88% de los ingresos de Norteamérica en 2025, con un crecimiento anual compuesto del 11-12% entre 2026 y 2034 gracias a una sólida integración de dispositivos.
- Europa : Europa representó entre el 24 % y el 27 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 13 % hasta 2034, con Alemania, el Reino Unido y Francia a la cabeza del despliegue regional en los programas de identidad bancaria y gubernamental.
- Asia Pacífico : La región de Asia Pacífico representó aproximadamente entre el 30 % y el 33 % de la cuota de mercado en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,5 % al 15 % entre 2026 y 2034, liderada por China, Japón, Corea del Sur e India gracias a la expansión de los teléfonos inteligentes y las ciudades inteligentes.
- Segmento más grande : Los sensores basados en fotodiodos, dentro del segmento de componentes, representaron una cuota estimada del 55-60% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11-12% entre 2026 y 2034, debido a su rentabilidad y fiabilidad.
- Segmento de alto crecimiento : Los hogares inteligentes, dentro de la categoría de Aplicaciones, representaron aproximadamente entre el 15 % y el 18 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 15 % al 17 % entre 2026 y 2034, impulsados por el aumento de las instalaciones de cerraduras biométricas residenciales.
- Empresas clave analizadas en detalle : BioEnable, BIO-key International, Inc., Fingerprint Cards AB, Mantra Softech (India) Pvt. Ltd., SECURLINX Corporation, Shenzhen CAMA Biometrics Co., Ltd., Shenzhen Goodix Technology Co., Ltd., Synaptics Incorporated, VKANSEE Technology Company Limited, VocalZoom Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción de módulos de detección óptica ha evolucionado desde diseños de mayor tamaño basados en ensamblajes con prismas hasta diseños más pequeños integrados directamente debajo de las pantallas de los teléfonos inteligentes. Los procesos de fabricación han pasado del ensamblaje de bajo volumen a procesos de mayor volumen de empaquetado a nivel de oblea y producción de sensores de imagen CMOS, lo que ha reducido significativamente los costos por unidad. Como resultado, estos avances han ampliado la accesibilidad a teléfonos móviles de gama media, terminales de punto de venta y dispositivos de control de acceso, entre otras aplicaciones. De esta manera, la estrategia de abastecimiento de componentes entre los fabricantes de equipos originales (OEM) que producen dispositivos con biometría se ha modificado.
En adelante, se prevé que las economías en desarrollo del Sudeste Asiático, América Latina y Oriente Medio atraigan más inversiones en manufactura a medida que los gobiernos desarrollen programas nacionales de identificación basados en biometría. Las tendencias regulatorias favorables, como los regímenes de protección de datos que exigen una autenticación segura, junto con el creciente gasto en la localización de semiconductores, impulsarán la expansión de la fabricación geográfica de sensores en la próxima década.
Alcance del informe de mercado de sensores ópticos de huellas dactilares
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.650 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.710 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,35% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores ópticos de huellas dactilares
El crecimiento del mercado de sensores ópticos de huellas dactilares se basa fundamentalmente en la creciente demanda de autenticación biométrica segura y de bajo costo en teléfonos inteligentes, terminales bancarias y sistemas de identificación gubernamentales. Los participantes de la cadena de valor incluyen fabricantes de chips de fotodiodos y CCD, ensambladores de módulos y fabricantes de equipos originales, todos desempeñando un papel dentro de un ecosistema integrado. El creciente uso de métodos de pago digitales y el proceso e-KYC en países en desarrollo ha generado un mayor abanico de oportunidades para la adopción de la tecnología de detección óptica.
Existe un riesgo de consolidación, junto con economías de escala, dado el número limitado de fabricantes de componentes ubicados en Asia. Los fabricantes están localizando el ensamblaje de obleas para protegerse de las tensiones geopolíticas y los aranceles asociados. Además, están surgiendo nuevas fuentes de demanda de componentes en el sector de la salud y las soluciones para hogares inteligentes.
Este análisis del mercado de sensores ópticos de huellas dactilares revela un panorama competitivo moderadamente consolidado, caracterizado por una continua diferenciación tecnológica. Synaptics Incorporated y Shenzhen Goodix Technology Co., Ltd. mantienen su liderazgo gracias a sus arquitecturas de detección bajo pantalla patentadas, mientras que Fingerprint Cards AB y BIO-key International, Inc. compiten mediante plataformas de autenticación integradas por software para clientes empresariales y gubernamentales. Empresas más pequeñas, como VKANSEE Technology Company Limited y VocalZoom Ltd., se diferencian a través de innovaciones en imágenes ópticas de nicho dirigidas a aplicaciones de alta seguridad.
El mercado de sensores ópticos de huellas dactilares prevé un crecimiento sostenido hasta 2034, impulsado por la creciente demanda de autenticación biométrica segura en smartphones, programas gubernamentales de identificación, control de acceso empresarial, atención médica y aplicaciones para hogares inteligentes. Es probable que la inversión en este sector siga centrándose en la precisión de detección de última generación, las funciones anti-suplantación y la tecnología de sensores en miniatura. Fabricantes regionales como Shenzhen CAMA Biometrics Co., Ltd. y Mantra Softech (India) Pvt. Ltd. están mejorando sus capacidades de fabricación, mientras que BioEnable y SECURLINX Corporation desarrollan productos biométricos para empresas. En el futuro, la diferenciación competitiva se basará en módulos miniaturizados, ahorro de costes, mayor precisión de autenticación y la transición de los smartphones a otras aplicaciones de dispositivos conectados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores ópticos de huellas dactilares: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sensores ópticos de huellas dactilares
En 2025, la cuota de mercado de los sensores ópticos de huellas dactilares en Norteamérica se situó entre el 32 % y el 35 %, impulsada por su amplia adopción en los sectores bancario, sanitario y de verificación de identidad gubernamental. Se prevé que la región experimente un crecimiento anual compuesto (CAGR) del 11 % al 12,5 % entre 2026 y 2034. La modernización de la seguridad empresarial y la continua renovación de los smartphones mantienen una demanda constante de módulos ópticos integrados en las implementaciones de control de acceso comerciales y residenciales durante todo el periodo previsto.
Entre los factores estructurales que impulsan este crecimiento se incluyen las estrictas regulaciones de verificación de identidad en las instituciones financieras, el creciente gasto en la modernización de la seguridad fronteriza y la mayor adopción de cerraduras biométricas inteligentes en los hogares. Canadá aporta una participación menor, pero en constante crecimiento, gracias a las iniciativas gubernamentales de identidad digital. En general, la trayectoria de crecimiento de la región se basa en la demanda de reemplazo y la penetración gradual en los sistemas de gestión de acceso a la atención médica, en lugar de la adopción de nuevas tecnologías, lo que la distingue de los mercados emergentes de crecimiento más rápido.
Mercado estadounidense de sensores ópticos de huellas dactilares
Estados Unidos concentra aproximadamente entre el 85 % y el 88 % de los ingresos totales de Norteamérica en 2025, con un crecimiento anual compuesto del 11 % al 12 % hasta 2034. La amplia presencia de importantes actores en la integración de tecnología, como Synaptics Incorporated y BIO-key International, Inc., garantiza la capacidad de abastecimiento e innovación a nivel nacional, mientras que las iniciativas de verificación de identidad del gobierno federal siguen ampliando su poder adquisitivo en las agencias responsables de la aplicación de la ley y el control de fronteras en todo el país.
Las tendencias de aplicación incluyen la integración de dispositivos en sistemas de telecomunicaciones e iniciativas gubernamentales de verificación de identidad, así como su implementación en el sector sanitario para la protección de datos de pacientes. La autenticación multifactor mediante sensores ópticos y tarjetas de identidad móviles está ganando popularidad entre las empresas, mientras que las cerraduras inteligentes para el hogar que utilizan verificación biométrica están ganando terreno entre los consumidores debido a sus crecientes inversiones en seguridad y su conocimiento sobre el desbloqueo de dispositivos mediante huellas dactilares.
Mercado europeo de sensores ópticos de huellas dactilares
Se estima que Europa representó entre el 24 % y el 27 % del mercado mundial de sensores ópticos de huellas dactilares en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 11,5 % al 13 % entre 2026 y 2034. Alemania lidera la demanda regional gracias a una sólida integración en el control de acceso automotriz e industrial, respaldada por capacidades de fabricación avanzadas y un gasto considerable en seguridad empresarial por parte de instituciones financieras y gubernamentales en todo el sector tecnológico del país.
El Reino Unido le sigue de cerca, impulsado por la implementación de sistemas de autenticación biométrica en el sector bancario y la expansión de los programas gubernamentales de credenciales de identidad digital que respaldan los sistemas de verificación de fronteras e inmigración en todo el país. El crecimiento de Alemania se debe a la integración de sensores de grado automotriz y al despliegue de sistemas de control de acceso industrial en las plantas de fabricación. Francia, Italia y España contribuyen en conjunto con una demanda incremental constante, liderada por la modernización de la identificación gubernamental, las mejoras en la seguridad bancaria y la creciente adopción de cerraduras biométricas inteligentes para hogares inteligentes entre los consumidores residenciales urbanos en las principales áreas metropolitanas.
Mercado de sensores ópticos de huellas dactilares en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 30 % y el 33 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13,5 % al 15 % hasta 2034, la más rápida entre todas las regiones. China lidera la demanda regional, gracias a sus densos ecosistemas de fabricación de teléfonos inteligentes y a la producción nacional de componentes, liderada por Shenzhen Goodix Technology Co., Ltd. y Shenzhen CAMA Biometrics Co., Ltd.
Japón y Corea del Sur contribuyen mediante la integración avanzada de la electrónica de consumo, mientras que el crecimiento de la India se ve impulsado por las iniciativas gubernamentales de identidad digital y la expansión de la manufactura nacional liderada por Mantra Softech (India) Pvt. Ltd. Australia muestra una adopción constante de la seguridad empresarial. El apoyo político a la localización de semiconductores y la infraestructura de ciudades inteligentes continúa reforzando el dinamismo industrial y manufacturero regional.
Mercado de sensores ópticos de huellas dactilares en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,5 % al 14 % entre 2026 y 2034, impulsada por Arabia Saudita y los Emiratos Árabes Unidos a través de programas nacionales de identidad digital e infraestructura para ciudades inteligentes. La modernización del control biométrico de fronteras, respaldada por el gobierno, sigue impulsando la adquisición de componentes en los principales proyectos de desarrollo metropolitano.
Sudáfrica contribuye mediante la adopción de la autenticación en el sector bancario, mientras que el resto de Oriente Medio y África muestra una adopción gradual vinculada a la penetración de dispositivos móviles impulsada por las telecomunicaciones. La inversión en infraestructura, vinculada a los programas de diversificación del sector energético en las economías del Golfo, está incorporando cada vez más el control de acceso biométrico en los marcos de seguridad de edificios inteligentes e instalaciones industriales en toda la región.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 12,5 % entre 2026 y 2034. El alcance de este mercado de sensores ópticos de huellas dactilares refleja la continua reducción de costes en la fabricación de fotodiodos, junto con la creciente demanda de precisión de las imágenes de dispositivos de carga acoplada (CCD) en aplicaciones de alta seguridad. La selección de componentes busca cada vez más equilibrar el coste de fabricación con los requisitos de precisión de imagen en entornos de telecomunicaciones, gobierno y atención médica, lo que influye en las estrategias de adquisición de proveedores en toda la industria.
- Fotodiodo : Este tipo de componente dominante ofrece una detección de luz rentable, adecuada para la integración en teléfonos inteligentes y dispositivos de consumo de alto volumen, y es el preferido por los fabricantes que buscan equilibrar el rendimiento con una economía de producción a gran escala asequible.
- Dispositivo de carga acoplada (CCD) : Este componente de imagen de precisión se utiliza en aplicaciones de alta seguridad que requieren una claridad de imagen superior, y es el preferido en los sistemas de identificación gubernamental y de autenticación sanitaria que exigen estrictos estándares de precisión.
Solicitud
Se estima que el segmento de aplicaciones crecerá a una tasa de crecimiento anual compuesta (TCAC) del 12-13,5% entre 2026 y 2034. El sector de las telecomunicaciones sigue siendo el principal contribuyente, dado el volumen de integración de teléfonos inteligentes, mientras que las aplicaciones para el sector salud y el hogar inteligente están emergiendo como fuentes de crecimiento adicionales. Los programas gubernamentales de identificación continúan reforzando la adquisición constante, diversificando colectivamente la demanda más allá de la electrónica de consumo hacia entornos de implementación institucionales y residenciales tanto en economías desarrolladas como emergentes.
- Telecomunicaciones : Este segmento lidera la demanda de aplicaciones mediante la integración de huellas dactilares en teléfonos inteligentes y dispositivos móviles, respaldada por ciclos continuos de renovación de dispositivos y la creciente adopción de la biometría en teléfonos inteligentes de gama media en los mercados de consumo globales.
- Gobierno : Este segmento refleja la demanda constante de bases de datos biométricas para la acreditación de identidad nacional, el control fronterizo y las fuerzas del orden, respaldada por la inversión sostenida en la modernización de la identidad digital del sector público en todo el mundo.
- Sector sanitario : Este segmento está ganando terreno gracias al control de acceso a los historiales de los pacientes y la autenticación en la dispensación de medicamentos, respaldados por el aumento de los requisitos de ciberseguridad institucional y de cumplimiento normativo en las redes hospitalarias.
- Hogares inteligentes : Este segmento se está expandiendo rápidamente gracias a la adopción de cerraduras biométricas residenciales, respaldada por una mayor concienciación de los consumidores sobre la seguridad y una creciente integración con los ecosistemas de automatización del hogar conectados.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Telecomunicaciones |
Alto |
Detección bajo la pantalla |
Maduro |
|
Gobierno |
Alto |
Credenciales de identidad |
Escalada |
|
Cuidado de la salud |
Medio |
Autenticación del paciente |
Emergente |
|
Hogares inteligentes |
Medio |
Cerraduras biométricas |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de sensores ópticos de huellas dactilares
Ampliación de la integración biométrica de los smartphones en dispositivos de gama media.
La tendencia de integrar sensores ópticos de huellas dactilares en dispositivos de gama media y económica está ganando terreno, ya que las compañías de smartphones los incorporan no solo en sus dispositivos insignia premium. De hecho, el mayor alcance de uso impulsará los volúmenes de adquisición de las empresas de componentes, dado que las compañías de smartphones necesitan diferenciarse en términos de funciones de seguridad, pero de una manera más rentable. Con la disminución de los costos del empaquetado a nivel de oblea, los sensores ópticos bajo la pantalla se han vuelto lo suficientemente rentables como para usarse a gran escala. Los requisitos de las aplicaciones de telecomunicaciones siguen consumiendo una proporción significativa de la producción mundial de componentes. Los centros regionales de ensamblaje de dispositivos en China, India y el sudeste asiático continuarán contribuyendo al aumento de los volúmenes de adquisición, con las compañías locales de smartphones compitiendo con las extranjeras en términos de funciones biométricas.
Los programas gubernamentales de identidad digital impulsan las adquisiciones institucionales.
Los gobiernos de Asia, Oriente Medio y algunas regiones de África siguen implementando sistemas de credenciales de identificación digital que exigen capacidades de registro biométrico e impulsan la adquisición institucional de dispositivos de detección óptica. La modernización de los controles fronterizos, los sistemas nacionales de identificación y los sistemas biométricos de las fuerzas del orden conforman una demanda no cíclica que se ve relativamente poco afectada por el gasto en electrónica de consumo. Cada vez más normativas exigen sistemas de autenticación multifactor que utilicen tecnología de huellas dactilares, además del reconocimiento facial, lo que refuerza las especificaciones hacia sensores de mayor resolución. Esta demanda institucional ofrece a los fabricantes un ciclo de compra más estable con un mayor volumen de pedidos, a diferencia de la demanda de electrónica de consumo. La inversión en gestión de identidades se mantendrá sólida a pesar de las condiciones económicas generales, debido a la necesidad de una base sólida en los sistemas de prestación de servicios gubernamentales y sociales.
Creciente adopción de sistemas de control de acceso empresarial en instalaciones comerciales.
Las empresas que operan en los sectores financiero, sanitario e industrial están utilizando sensores ópticos de huellas dactilares en sus sistemas de control de acceso físico, en sustitución de las antiguas credenciales basadas en tarjetas, que podían duplicarse y compartirse. Esto se debe a la creciente necesidad de cumplir con la normativa de ciberseguridad y a los registros de auditoría necesarios para el acceso a las instalaciones en sectores sensibles y regulados. Además, las empresas inmobiliarias comerciales están utilizando el acceso biométrico como parte de la tecnología de edificios inteligentes para mejorar la seguridad de los inquilinos y ofrecer un valor añadido a las propiedades de alta gama. Este modelo empresarial ofrece mayor estabilidad al ciclo de ventas de la empresa en comparación con el de la electrónica de consumo, que es bastante volátil. La tendencia hacia el trabajo híbrido sigue impulsando la adopción de sistemas de control de acceso seguros sin contacto.
Tendencias futuras del mercado de sensores ópticos de huellas dactilares
Convergencia de la autenticación biométrica óptica y multimodal
Las tendencias del mercado de sensores ópticos de huellas dactilares apuntan cada vez más hacia la convergencia con modalidades biométricas complementarias, como el reconocimiento facial y la imagen del patrón venoso, para mejorar la precisión de la autenticación y reducir las vulnerabilidades a la suplantación de identidad. Los fabricantes de dispositivos están explorando sistemas híbridos que combinan sensores ópticos con tecnología de detección capacitiva o ultrasónica para lograr dos niveles de seguridad. Esta tendencia emergente obligará a replantear los requisitos de diseño de los módulos y requerirá una relación más estrecha entre los fabricantes de sensores y los desarrolladores de algoritmos de software. Los criterios de adquisición en los sectores corporativo y gubernamental favorecerán cada vez más las soluciones multimodales, integrando así los sensores ópticos en el ecosistema de métodos de autenticación.
La miniaturización permite la expansión hacia dispositivos portátiles y de IoT.
Se prevé que la miniaturización de los sensores ópticos permita la incorporación del módulo de detección en dispositivos portátiles, tarjetas inteligentes y terminales del Internet de las Cosas, además de los teléfonos inteligentes y los sistemas de control de acceso. Gracias a la reducción del grosor del sensor y a la disminución de los requisitos de energía, la tecnología de detección óptica de huellas dactilares se vuelve aplicable en dispositivos pequeños con capacidad de batería limitada, que antes se alimentaban con sensores capacitivos. Este crecimiento dará lugar a nuevos segmentos de aplicación, como dispositivos portátiles con capacidad de pago y dispositivos de monitorización de la salud que requieren capacidades integradas de verificación de identidad. Los fabricantes de componentes que desarrollan sensores ultrafinos se beneficiarán de estas nuevas oportunidades.
Oportunidades de mercado de los sensores ópticos de huellas dactilares
Expansión de la infraestructura de autenticación en el sector sanitario
Existe una importante oportunidad para la adopción de sensores ópticos de huellas dactilares en instituciones sanitarias mediante el acceso a historiales clínicos, dispensadores de medicamentos y aplicaciones de gestión de credenciales de empleados. El creciente énfasis en las normativas de seguridad de datos, así como el aumento de las filtraciones de datos en el sector sanitario, está impulsando a las instituciones sanitarias a adoptar la autenticación biométrica en lugar del sistema actual basado en contraseñas. Los proveedores que ofrecen sensores ópticos de huellas dactilares duraderos y fáciles de limpiar, que satisfagan las necesidades específicas de los entornos clínicos, pueden obtener nuevos clientes a través de oportunidades de venta institucional. La combinación de proveedores de sensores ópticos de huellas dactilares y socios de integración de TI para el sector sanitario representa una vía potencial de entrada al mercado debido a las necesidades particulares del proceso de compra en el sector sanitario en comparación con la electrónica de consumo. Esta oportunidad está menos desarrollada en comparación con los sectores de telecomunicaciones y gubernamental.
Inversión en manufactura localizada en economías emergentes
El desarrollo local de capacidades de fabricación y ensamblaje de componentes en el sudeste asiático, India y algunas regiones de América Latina representa una importante oportunidad de inversión, dado que los respectivos gobiernos nacionales han implementado un marco normativo que apoya la fabricación nacional de semiconductores y productos electrónicos. Los fabricantes que se reubiquen o amplíen sus capacidades para operar más cerca de los lugares de ensamblaje podrían reducir los costos logísticos y evitar posibles interrupciones comerciales en la frontera que afectarían el envío de componentes. Estas estrategias de localización también permitirían a los fabricantes proporcionar equipos a los gobiernos que trabajan en sus programas de identidad nacional mediante el uso de componentes de producción nacional.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -