
Marché des systèmes d’alimentation hors réseau pour la télédétection : prévisions 2034
Systèmes d'alimentation hors réseau pour la télédétection : taille du marché et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de technologie (batteries de secours, piles à combustible) ; utilisateur final (pétrole et gaz, éolien, stations de surveillance météorologique) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00029435
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 15, 2026


Taille du marché en 2025
642,36 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 699,41 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,42 %
taux de croissance
Marché adressable
10 318,86 millions de dollars américains
(2026-2034)
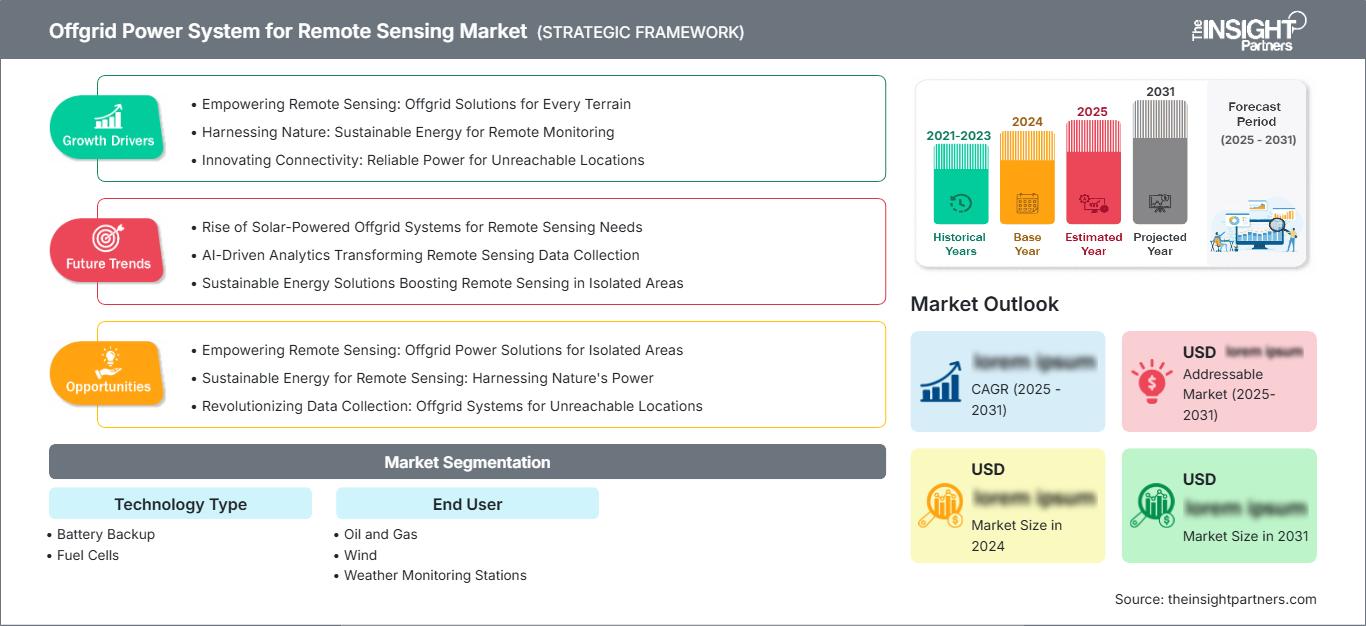
Le marché des systèmes d'alimentation hors réseau pour la télédétection est promis à une croissance soutenue, les infrastructures de surveillance à distance exigeant de plus en plus une alimentation électrique autonome et fiable. Évalué à 642,36 millions de dollars américains en 2025, ce marché devrait atteindre 1 699,41 millions de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 11,42 % sur la période 2026-2034. Cette demande est alimentée par le déploiement de capteurs fonctionnant en continu dans des zones où l'accès au réseau électrique, les possibilités de maintenance et les infrastructures électriques conventionnelles restent limités.
Le marché des systèmes d'alimentation hors réseau pour la télédétection en Amérique du Nord est porté par la surveillance des installations pétrolières et gazières, les infrastructures météorologiques distribuées et les installations d'énergies renouvelables nécessitant une alimentation électrique fiable sur des sites isolés. Son expansion régionale est également favorisée par les programmes de surveillance du méthane, le déploiement croissant de capteurs autonomes et la demande d'alternatives nécessitant moins d'entretien aux groupes électrogènes diesel pour les sites industriels isolés.
Systèmes d'alimentation hors réseau pour la télédétection : analyse et perspectives du marché
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 34 à 38 % en 2025, avec un TCAC de 10,8 à 11,7 % entre 2026 et 2034, grâce aux actifs pétroliers et gaziers situés à distance, à la surveillance du méthane, aux stations météorologiques et aux infrastructures d'énergies renouvelables distribuées.
- États-Unis : On estime que les États-Unis représenteront 76 à 81 % de l'Amérique du Nord en 2025, avec un taux de croissance annuel composé de 10,9 à 11,8 %, la télédétection devenant de plus en plus importante pour les infrastructures énergétiques et la conformité environnementale.
- Europe : L'Europe devrait détenir une part de 24 à 28 % en 2025 et croître à un TCAC de 10,4 à 11,3 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne grâce à l'éolien offshore, la surveillance environnementale et les investissements dans la transition énergétique.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique devrait atteindre 20 à 24 % en 2025, avec un taux de croissance annuel composé (TCAC) de 12,1 à 13,1 %, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie, grâce au développement des ressources en énergie, en éolien et en gestion des conditions météorologiques extrêmes.
- Segment le plus important : les systèmes d’alimentation de secours par batterie devraient détenir une part de marché de 54 à 58 % en 2025, avec un TCAC de 10,3 à 11,2 % jusqu’en 2034, reflétant leur fiabilité éprouvée et leur facilité d’intégration.
- Segment à forte croissance : Les piles à combustible devraient représenter une part de marché de 42 à 46 % en 2025, avec un TCAC de 12,4 à 13,4 % à mesure que le fonctionnement autonome de longue durée gagne en importance.
- Principales entreprises analysées en détail : Acumentrics Holding Corporation ; Azuri Technologies Ltd. ; Energy Solutions (UK) Limited ; Ensol Systems Inc. ; Evergreen Energy Technologies Inc. ; HES Energy Systems Pte. Ltd. ; Koninklijke Philips NV ; Omnivoltaic Power Co. Ltd. ; SFC Energy AG ; Solar Energy Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes d'alimentation hors réseau pour la télédétection a évolué, passant d'instruments rudimentaires alimentés par batterie à des systèmes autonomes avancés intégrant stockage, conditionnement de l'énergie, production d'énergie renouvelable et alimentation de secours par pile à combustible. Les réseaux de capteurs nécessitent désormais une alimentation électrique continue pour les opérations SCADA, le fonctionnement des stations météorologiques, la mesure du vent et la surveillance environnementale. L'Organisation météorologique mondiale coordonne la collecte de données provenant d'environ 16 300 stations météorologiques terrestres, illustrant l'étendue et la répartition géographique des infrastructures de surveillance qui requièrent une alimentation électrique fiable sur le terrain.
Les investissements se tournent de plus en plus vers les systèmes modulaires, déployables à distance sans travaux d'infrastructure importants et faciles à entretenir. Selon l'Agence internationale de l'énergie, les projets hors réseau continueront de contribuer à la croissance des installations solaires distribuées, tandis que le développement de l'éolien restera soutenu jusqu'en 2030. Ceci souligne l'importance des systèmes énergétiques hybrides dans les pays en développement, les zones industrielles isolées et les systèmes d'énergies renouvelables.
Rapport de marché sur les systèmes d'alimentation hors réseau pour la télédétection : périmètre
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 642,36 millions de dollars américains |
| Taille du marché d'ici 2034 | 1 699,41 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 11,42% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'alimentation hors réseau pour la télédétection
La croissance du marché des systèmes d'alimentation hors réseau pour la télédétection est stimulée par la nécessité d'assurer le fonctionnement continu des capteurs dans des zones où l'extension du réseau électrique est économiquement irréalisable. La demande débute par la spécification des capacités de détection, des besoins en communication et de la disponibilité par les opérateurs, suivie de l'intégration des batteries, des piles à combustible, des contrôleurs, des interfaces d'alimentation solaire, des boîtiers et des capacités de gestion à distance par les intégrateurs de systèmes.
Le marché est sensible à la disponibilité des batteries, à la logistique du carburant, aux semi-conducteurs et aux boîtiers. Les systèmes à batteries bénéficient de chaînes d'approvisionnement fiables et d'une installation aisée, tandis que les piles à combustible permettent de réduire la fréquence de maintenance en cas de besoin d'autonomie accrue. La capacité d'intégration influe sur la rentabilité des systèmes, notamment lorsque les températures extrêmes, la poussière, la corrosion ou un accès difficile rendent la maintenance et le remplacement encore plus onéreux.
Le rapport sur le marché des systèmes d'alimentation hors réseau pour la télédétection révèle une fragmentation de ce marché, composé d'entreprises spécialisées dans les piles à combustible, les systèmes d'énergie solaire, les systèmes de batteries et d'autres sociétés technologiques diversifiées. Le développement du marché est notamment dû à l'activité accrue de SFC Energy AG dans le domaine des piles à combustible au méthanol, tandis qu'Acumentrics Holding Corporation se concentre sur le développement de systèmes d'alimentation robustes. HES Energy Systems Pte. Ltd. est spécialisée dans les technologies hydrogène légères, qui se distinguent par leur poids, leur densité énergétique et leur autonomie.
Les tendances actuelles en matière d'investissements incluent l'hybridation, la surveillance et les services de proximité. Azuri Technologies Ltd., Omnivoltaic Power Co. Ltd., Energy Solutions (UK) Limited, Ensol Systems Inc., Evergreen Energy Technologies Inc., Koninklijke Philips NV et Solar Energy Company proposent leurs produits à différents segments du marché de l'énergie distribuée. De plus en plus, l'avantage concurrentiel stratégique dans ce secteur repose sur l'intégration de la production, du stockage, du contrôle, de la communication et des services au sein d'une architecture standardisée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Systèmes d'alimentation hors réseau pour le marché de la télédétection : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des systèmes d'alimentation hors réseau pour la télédétection
L’Amérique du Nord devrait représenter entre 34 et 38 % du marché mondial en 2025 et connaître une croissance annuelle composée de 10,8 à 11,7 % jusqu’en 2034. La région bénéficie d’infrastructures pétrolières et gazières étendues, de sites de production isolés, de parcs éoliens, de réseaux de surveillance météorologique et de programmes de surveillance environnementale. Aux États-Unis, les initiatives fédérales de surveillance du méthane incitent également les exploitants à déployer des équipements de détection autonomes dans les zones où l’accès au réseau électrique est limité.
L'offre régionale comprend des systèmes de batteries de secours, des piles à combustible, des panneaux solaires et des systèmes électroniques de puissance pour applications à distance. Le marché canadien est notamment concerné par la demande dans les secteurs des pipelines, des mines, des services énergétiques et des communications à distance, mais les États-Unis demeurent le principal marché. Une attention accrue est portée au coût total de possession, à la maintenance minimale, aux conditions climatiques extrêmes et à la surveillance à distance. Ces conditions exigent des systèmes modulaires capables d'assurer une détection continue avec une intervention technique minimale.
Marché américain des systèmes d'alimentation hors réseau pour la télédétection
Les États-Unis représenteront environ 76 à 81 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 10,9 à 11,8 % jusqu'en 2034. Les initiatives fédérales en faveur de la mesure et de la réduction des émissions de méthane renforcent l'importance d'une surveillance continue des installations pétrolières et gazières dispersées. La télédétection contribue également à garantir l'intégrité des pipelines, à observer les conditions météorologiques, à évaluer le potentiel éolien et à surveiller les infrastructures.
Parmi les entreprises opérant aux États-Unis, on trouve SFC Energy AG, Acumentrics Holding Corporation et des sociétés technologiques fournissant des services aux secteurs des télécommunications, de l'énergie et de la surveillance industrielle. On observe une tendance croissante sur le marché à privilégier les piles à combustible pour les applications nécessitant un fonctionnement continu et les batteries pour celles exigeant une autonomie plus courte et une facilité de remplacement.
Marché européen des systèmes d'alimentation hors réseau pour la télédétection
L'Europe devrait détenir une part de marché de 24 à 28 % en 2025 et connaître une croissance annuelle composée de 10,4 à 11,3 %. L'Allemagne est le principal marché, grâce à ses infrastructures de surveillance industrielle et d'énergies renouvelables, tandis que le Royaume-Uni, la France, l'Italie et l'Espagne y contribuent par le biais de leurs infrastructures météorologiques, éoliennes, environnementales et énergétiques distribuées.
Le Royaume-Uni a tout à gagner du développement des énergies renouvelables en mer et à terre, associé à des systèmes de surveillance environnementale de pointe. Ces systèmes de télédétection doivent fonctionner efficacement malgré les difficultés de maintenance des parcs éoliens et des infrastructures côtières. La demande s'oriente donc vers des systèmes d'alimentation électrique offrant une grande autonomie et des capacités de diagnostic à distance. L'Allemagne, forte d'une intégration industrielle et énergétique avancée, a besoin d'une production d'électricité fiable pour ses applications de surveillance énergétique et environnementale.
La France, l'Italie et l'Espagne bénéficient d'une opportunité unique. La France jouit d'un avantage intrinsèque grâce à la surveillance de sa météorologie et de ses infrastructures, tandis que la diversité des paysages et des ressources énergétiques de l'Italie offre un environnement propice au déploiement de la télédétection autonome. L'Espagne, quant à elle, dispose d'un environnement favorable avec d'abondantes installations solaires et éoliennes. L'accent mis en Europe sur le suivi des émissions et l'efficacité énergétique rend particulièrement intéressante l'application de systèmes de production d'énergie autonomes à faibles émissions.
Marché des systèmes d'alimentation hors réseau pour la télédétection en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 20 et 24 % du marché des systèmes d'alimentation hors réseau pour la télédétection en 2025 et devrait connaître une croissance annuelle composée de 12,1 à 13,1 %. La Chine est le principal acteur de la région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'expansion industrielle, le développement de l'énergie éolienne, la surveillance météorologique et les investissements dans les infrastructures de télédétection soutiennent la demande.
La capacité de production de la Chine lui confère un avantage concurrentiel en matière d'équipements, tandis que le Japon privilégie la fiabilité et la résilience face aux catastrophes. La Corée du Sud s'appuie sur des infrastructures industrielles et renouvelables, l'Inde sur le développement de la surveillance météorologique et énergétique, et l'Australie sur la répartition géographique de ses sites miniers, éoliens et environnementaux. Le soutien apporté par les décideurs politiques aux énergies renouvelables et à l'électricité distribuée accroît le besoin en énergie de détection autonome.
Marché des systèmes d'alimentation hors réseau pour la télédétection au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée de 9,8 % à 10,8 %, soutenue par des infrastructures énergétiques situées dans des zones reculées et un accès limité au réseau électrique. L'Arabie saoudite est en tête des investissements régionaux, suivie des Émirats arabes unis et de l'Afrique du Sud, tandis que d'autres marchés offrent des opportunités liées à la surveillance industrielle et environnementale en milieu isolé.
En Arabie saoudite et aux Émirats arabes unis, on observe des investissements dans les infrastructures permettant une production d'énergie autonome et stable, essentielle à la surveillance électrique et à la sécurité. L'Afrique du Sud tire profit de l'utilisation de l'énergie solaire hors réseau et des énergies renouvelables. Dans le reste de la région MENA, le recours à des centrales combinant énergie solaire et batteries est privilégié en raison d'un ensoleillement abondant et des contraintes infrastructurelles, tandis que les piles à combustible sont une solution envisageable pour une autonomie accrue.
Analyse de segmentation
Type de technologie
Le segment « Type de technologie » couvre les systèmes de secours par batterie et les piles à combustible , et le segment technologique global devrait connaître une croissance annuelle composée de 11,1 à 12,0 % entre 2026 et 2034. Le choix du système dépend de l’autonomie, de la fréquence de maintenance, de la température de fonctionnement, de la disponibilité du carburant, de la charge des capteurs et des conséquences d’une coupure de courant.
- Alimentation par batterie : L’alimentation par batterie demeure la solution privilégiée pour les stations météorologiques, les anémomètres et les capteurs distants basse consommation, grâce à sa simplicité d’installation et à la possibilité de la recharger à l’aide de l’énergie solaire. Son importance stratégique est renforcée par la fiabilité de ses composants et la simplicité de leur remplacement.
- Piles à combustible : Les piles à combustible offrent un fonctionnement autonome prolongé lorsque la maintenance est difficile ou qu’une disponibilité continue est essentielle. Leur rôle s’étend à la surveillance critique, aux télécommunications, à la surveillance des infrastructures et aux sites industriels où une plus grande autonomie peut compenser une complexité accrue du système.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 11,6 % à 12,5 % jusqu'en 2034, portée par l'expansion de la surveillance à distance dans les secteurs de l'énergie et de l'environnement. Les opérateurs considèrent de plus en plus l'alimentation autonome comme un élément essentiel de la fiabilité des systèmes de détection, et non plus comme un simple choix d'équipement périphérique.
- Pétrole et gaz : Le secteur pétrolier et gazier demeure stratégique car la dispersion des puits, des pipelines, des installations de traitement et des points de surveillance du méthane exige une détection fiable sans infrastructure de réseau électrique étendue. L’alimentation autonome permet une mesure continue tout en réduisant les interventions répétées sur site.
- Énergie éolienne : Les applications éoliennes nécessitent une alimentation électrique fiable pour les équipements météorologiques, structurels, de communication et de surveillance de l’état des éoliennes dispersées géographiquement. Les systèmes d’alimentation hybrides peuvent améliorer la disponibilité de l’énergie sur les sites où les raccordements au réseau sont coûteux ou l’accès pour la maintenance difficile.
- Stations de surveillance météorologique : Ces stations dépendent du fonctionnement continu de capteurs pour l’observation de la température, de la pression, des précipitations, de l’humidité et du vent. Les architectures combinant batteries et énergie solaire restent privilégiées car elles permettent un fonctionnement autonome dans des sites isolés et exposés aux intempéries.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Pétrole et gaz |
Haut |
Surveillance du méthane |
Mise à l'échelle |
|
Vent |
Haut |
Détection par turbine |
Mise à l'échelle |
|
Stations de surveillance météorologique |
Moyen |
Observation climatique |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'alimentation hors réseau pour la télédétection
Exigences de surveillance autonome des actifs énergétiques dispersés
Le développement des infrastructures énergétiques distribuées accroît le nombre de points de détection devant fonctionner indépendamment des réseaux électriques conventionnels. Les exploitants pétroliers et gaziers surveillent les puits, les pipelines, les compresseurs et les installations de traitement sur de vastes zones géographiques, tandis que les développeurs éoliens ont besoin d'énergie pour leurs équipements météorologiques et de surveillance. Les programmes du Département de l'Énergie américain (DOE) soutenant la mesure du méthane renforcent la pertinence économique de la télédétection continue. L'alimentation autonome réduit la dépendance au réseau électrique et limite les interventions techniques sur les sites éloignés. Les systèmes de batteries restent efficaces pour les charges modérées, tandis que les piles à combustible peuvent répondre aux besoins de plus longue durée. Cette demande croissante modifie les critères d'achat, privilégiant la disponibilité, le diagnostic à distance, les intervalles de maintenance et le coût du cycle de vie. Les fournisseurs capables d'intégrer la production, le stockage, le contrôle et la communication d'énergie dans des systèmes standardisés sont ainsi mieux placés pour répondre aux besoins récurrents des réseaux de surveillance distribués.
Accent mis davantage sur la mesure du méthane et le respect des normes environnementales
Les exigences en matière de surveillance environnementale renforcent l'intérêt opérationnel des capteurs permanents pour l'ensemble des infrastructures énergétiques. L'AIE estime que le secteur de l'énergie est responsable de plus de 35 % des émissions de méthane d'origine humaine, tandis que les programmes fédéraux américains ont alloué des ressources considérables à la surveillance, à la mesure et à la réduction de ces émissions. Ces exigences engendrent une demande en capteurs capables de collecter des données en continu ou à intervalles fréquents, même dans des zones dépourvues de réseau électrique fiable. Les systèmes d'alimentation autonomes comblent directement ce manque d'infrastructures. Les opérateurs peuvent installer des points de surveillance sur les puits, les réseaux de collecte, les pipelines et autres installations sans avoir à construire de raccordements électriques dédiés. Les piles à combustible peuvent assurer une alimentation de secours de longue durée lorsque les interventions de maintenance sont coûteuses, tandis que les batteries peuvent alimenter les équipements de faible puissance. Face à des cadres réglementaires exigeant des mesures vérifiables, une alimentation électrique fiable devient un élément essentiel de l'infrastructure pour la conformité, et non plus un simple confort.
Le développement des énergies renouvelables accroît la demande en énergie indépendante sur le terrain.
Le déploiement rapide des énergies renouvelables crée une base installée plus large d'actifs isolés nécessitant des infrastructures de détection et de communication. L'AIE prévoit une augmentation de 45 % des capacités éoliennes terrestres ajoutées entre 2025 et 2030 par rapport à la période 2019-2024, pour atteindre 732 GW. Chaque extension engendre des besoins en équipements de mesure météorologique, de surveillance des actifs, de communication et de contrôle. Les sites isolés sont souvent confrontés à des terrains difficiles, un accès limité au réseau électrique et des coûts de maintenance élevés, ce qui rend l'énergie autonome attractive. Les architectures solaires avec batteries peuvent fournir de l'électricité en continu aux capteurs basse consommation, tandis que les piles à combustible offrent une résilience accrue lors des périodes prolongées de faible production. À mesure que les projets d'énergies renouvelables se dispersent géographiquement, les intégrateurs de systèmes privilégient de plus en plus les solutions énergétiques modulaires et standardisées. Cette tendance favorise les fournisseurs capables de proposer des systèmes compacts intégrant production, stockage, contrôle, communication et protection de l'environnement, sans nécessiter d'importants travaux de construction sur site.
Tendances futures du marché des systèmes d'alimentation hors réseau pour la télédétection
Gestion intelligente de l'alimentation hybride pour les réseaux de capteurs
Le marché des systèmes d'alimentation hors réseau pour la télédétection évolue vers des architectures hybrides intelligentes qui coordonnent dynamiquement les batteries, les énergies renouvelables, les piles à combustible et les capteurs. Au lieu de dimensionner les systèmes uniquement pour la demande de pointe, les opérateurs évaluent de plus en plus la disponibilité énergétique, les prévisions météorologiques, l'état des batteries, les cycles de fonctionnement des capteurs et les besoins en communication. Des contrôleurs avancés peuvent prioriser la charge solaire, préserver les réserves des batteries et activer la pile à combustible de secours uniquement en cas de besoin. Le diagnostic à distance permet également d'identifier les anomalies de consommation d'énergie, la dégradation des batteries ou les défaillances de charge avant toute interruption de service. À terme, des algorithmes prédictifs pourront intégrer les prévisions météorologiques aux décisions de gestion de l'énergie, notamment pour les installations météorologiques et éoliennes. Cette approche permet de réduire la consommation de carburant, d'améliorer l'utilisation des batteries et d'accroître l'autonomie sans augmenter proportionnellement la capacité installée. Des interfaces logicielles standardisées permettront en outre aux opérateurs de gérer les capteurs répartis géographiquement depuis des environnements de contrôle centralisés.
Les architectures compatibles avec l'hydrogène s'étendent au-delà des applications de sauvegarde conventionnelles.
Le déploiement des piles à combustible devrait s'étendre à mesure que le stockage de l'hydrogène, la logistique et les systèmes stationnaires basse consommation gagneront en maturité. L'évolution la plus pertinente ne consiste pas simplement à remplacer les batteries, mais à créer des architectures hybrides où les batteries prennent en charge les fluctuations de courte durée tandis que les piles à combustible assurent une autonomie prolongée. De telles configurations peuvent réduire la capacité de batterie requise et garantir un fonctionnement continu lors de périodes prolongées de faible ensoleillement ou de conditions météorologiques extrêmes. Les exploitants d'infrastructures isolées pourraient accorder une importance croissante aux systèmes acceptant différents modèles d'approvisionnement en hydrogène, notamment le carburant livré et, potentiellement, l'hydrogène produit localement lorsque les ressources renouvelables le permettent. Des interfaces standardisées, des composants auxiliaires compacts et une maintenance simplifiée seront essentiels à une adoption plus large. Cette tendance est particulièrement pertinente pour les sites isolés de surveillance de l'énergie, de l'environnement et des infrastructures, où les temps d'arrêt peuvent compromettre les ensembles de données, les rapports réglementaires, la protection des actifs ou la prise de décision opérationnelle.
Opportunités de marché pour les systèmes d'alimentation hors réseau destinés à la télédétection
Groupes électrogènes intégrés pour la surveillance du méthane et des pipelines
Les prévisions du marché des systèmes d'alimentation hors réseau pour la télédétection mettent en évidence des opportunités offertes par les solutions intégrées conçues spécifiquement pour la surveillance du méthane, des pipelines et des actifs distribués. Les fournisseurs peuvent combiner alimentation pour capteurs, production d'énergie solaire, batteries, piles à combustible, communications, télémétrie et protection des boîtiers dans des unités de terrain standardisées. Ceci réduit les efforts d'ingénierie pour les opérateurs déployant des centaines, voire des milliers, de points de surveillance et crée des opportunités de revenus de services récurrents. L'argument commercial le plus convaincant reposera probablement sur la disponibilité mesurable, les intervalles de maintenance, les diagnostics à distance et le coût total de possession, plutôt que sur le seul prix de l'équipement. Les partenariats entre les fabricants de systèmes d'alimentation, les entreprises de capteurs, les fournisseurs de communications et les intégrateurs pétroliers et gaziers pourraient accélérer les déploiements. Les fournisseurs qui démontrent l'interopérabilité avec les plateformes SCADA et de gestion environnementale existantes pourraient bénéficier d'un avantage concurrentiel, car les opérateurs recherchent de plus en plus une visibilité centralisée sur l'ensemble des actifs distribués, plutôt qu'un matériel de surveillance isolé.
Écosystèmes de fabrication et de services localisés dans les marchés émergents
Une seconde opportunité réside dans la régionalisation de l'assemblage, de la maintenance et de la distribution des systèmes d'alimentation autonomes pour la détection en Asie-Pacifique, au Moyen-Orient et en Afrique. Les projets en zones reculées engendrent souvent des coûts logistiques élevés, faisant de la disponibilité d'un service de proximité un critère d'achat essentiel. Les fabricants peuvent développer des conceptions modulaires utilisant des batteries, des composants photovoltaïques, de l'électronique de puissance et des systèmes de boîtier disponibles localement, tout en conservant des architectures de contrôle standardisées. Les partenariats locaux peuvent raccourcir les cycles de remplacement et faciliter la formation technique, notamment pour les stations météorologiques, les parcs éoliens et les infrastructures énergétiques situés loin des grandes villes. Des modèles de financement combinant équipements, maintenance, surveillance et services de remplacement pourraient réduire davantage les freins à l'adoption. À mesure que les programmes d'énergies renouvelables distribuées et de surveillance environnementale se développent, les fournisseurs disposant de réseaux de soutien locaux peuvent améliorer la rentabilité des projets tout en réduisant la dépendance à l'égard d'équipes de terrain spécialisées se déplaçant sur de vastes territoires.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -