
Mercado de sistemas de energía fuera de red para teledetección: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos del sistema de energía fuera de la red para teledetección (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de tecnología (baterías de respaldo, pilas de combustible); usuario final (petróleo y gas, energía eólica, estaciones de monitoreo meteorológico) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00029435
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 15, 2026


Tamaño del mercado en 2025
642,36 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
US$ 1.699,41 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,42 %
Índice de crecimiento
Mercado potencial
10.318,86 millones de dólares estadounidenses
(2026-2034)
El mercado de sistemas de energía fuera de la red para la teledetección está preparado para una expansión sostenida, ya que la infraestructura de monitoreo remoto requiere cada vez más electricidad autónoma y confiable. El mercado, valorado en 642,36 millones de dólares en 2025, se prevé que alcance los 1.699,41 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 11,42 % durante el período 2026-2034. La demanda se ve impulsada por las implementaciones de sensores que deben operar de forma continua en zonas con acceso limitado a la red eléctrica, mantenimiento e infraestructura eléctrica convencional.
El mercado de sistemas de energía fuera de la red para teledetección en Norteamérica se ve impulsado por la monitorización de petróleo y gas, la infraestructura meteorológica distribuida y las instalaciones de energías renovables que requieren suministro eléctrico fiable en emplazamientos aislados. La expansión regional se ve influenciada, además, por los programas de monitorización de metano, el creciente despliegue de sensores autónomos y la demanda de alternativas de menor mantenimiento a la generación diésel en instalaciones industriales remotas.
Evaluación y perspectivas del mercado de sistemas de energía fuera de la red para teledetección.
- América del Norte: Se prevé que América del Norte represente entre el 34 % y el 38 % del mercado en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 11,7 % durante el período 2026-2034, gracias a los activos remotos de petróleo y gas, la monitorización del metano, las estaciones meteorológicas y la infraestructura distribuida de energías renovables.
- EE. UU.: Se estima que Estados Unidos representará entre el 76 % y el 81 % de América del Norte en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 10,9 % al 11,8 %, a medida que la teledetección adquiera mayor importancia para la infraestructura energética y el cumplimiento de la normativa medioambiental.
- Europa: Se prevé que Europa represente entre el 24 % y el 28 % del mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,4 % al 11,3 % hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España gracias a la energía eólica marina, la monitorización ambiental y las inversiones en la transición energética.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 20 % y el 24 % del mercado en 2025, con un crecimiento anual compuesto del 12,1 % al 13,1 %, liderado por China, Japón, Corea del Sur, India y Australia, a medida que se expanden los recursos meteorológicos, eólicos y energéticos en zonas remotas.
- Segmento más importante: Se estima que el mercado de sistemas de respaldo de batería tendrá una cuota de mercado del 54-58% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 10,3-11,2% hasta 2034, lo que refleja su fiabilidad consolidada y su fácil integración.
- Segmento de alto crecimiento: Se estima que las pilas de combustible alcanzarán una cuota de mercado del 42-46% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 12,4-13,4% a medida que la operación autónoma de larga duración cobre mayor importancia.
- Empresas clave analizadas en detalle: Acumentrics Holding Corporation; Azuri Technologies Ltd.; Energy Solutions (UK) Limited; Ensol Systems Inc.; Evergreen Energy Technologies Inc.; HES Energy Systems Pte. Ltd.; Koninklijke Philips NV; Omnivoltaic Power Co. Ltd.; SFC Energy AG; Solar Energy Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de sistemas de alimentación autónomos para teledetección ha evolucionado desde instrumentos rudimentarios alimentados por baterías hasta sistemas autónomos avanzados que integran almacenamiento, acondicionamiento de energía, generación de energía renovable y respaldo mediante pilas de combustible. Las redes de sensores ahora requieren energía ininterrumpida para el funcionamiento de los sistemas SCADA, las estaciones meteorológicas, la medición del viento y la monitorización ambiental. La Organización Meteorológica Mundial coordina la recopilación de datos de aproximadamente 16 300 estaciones meteorológicas terrestres, lo que da una idea de la extensión y la distribución geográfica de la infraestructura de monitorización que requiere alimentación fiable en campo.
La inversión se está orientando cada vez más hacia sistemas modulares que pueden implementarse de forma remota sin necesidad de grandes obras de infraestructura ni mantenimiento. Según la Agencia Internacional de Energía, los proyectos aislados de la red eléctrica seguirán contribuyendo al crecimiento de las instalaciones de energía solar distribuida en el futuro, mientras que la incorporación de capacidad eólica se mantendrá sólida hasta 2030. Esto refuerza la relevancia de los sistemas de energía híbridos en países en desarrollo, zonas industriales remotas y sistemas de energías renovables.
Alcance del informe de mercado sobre sistemas de energía fuera de la red para teledetección
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 642,36 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.699,41 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,42% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de sistemas de energía fuera de la red para teledetección
El crecimiento del mercado de sistemas de energía fuera de la red para teledetección se debe a la necesidad de garantizar el funcionamiento continuo de los sensores en lugares donde la expansión de la red eléctrica no es económicamente viable. La demanda comienza con la especificación de las capacidades de detección, las necesidades de comunicación y el tiempo de actividad por parte de los operadores, seguida de la integración de baterías, pilas de combustible, controladores, interfaces de energía solar, carcasas y capacidades de gestión remota por parte de los integradores de sistemas.
El mercado es vulnerable a la disponibilidad de baterías, la logística de combustible, los semiconductores y las carcasas. Los sistemas basados en baterías cuentan con cadenas de suministro fiables y una fácil instalación, mientras que las pilas de combustible pueden reducir la frecuencia de mantenimiento si se requiere mayor autonomía. La capacidad de integración influye en la rentabilidad de los sistemas, especialmente cuando las temperaturas extremas, el polvo, la corrosión o el difícil acceso encarecen aún más el mantenimiento y la sustitución.
El informe de mercado de sistemas de energía fuera de la red para teledetección muestra la fragmentación del mercado entre empresas de pilas de combustible, proveedores de sistemas de energía solar, proveedores de sistemas de baterías y otras empresas de tecnología diversificada. El desarrollo del mercado se debe al aumento de la actividad de las pilas de combustible de metanol de SFC Energy AG, mientras que Acumentrics Holding Corporation se concentra en el desarrollo de sistemas de energía robustos. HES Energy Systems Pte. Ltd. se especializa en tecnologías de hidrógeno ligeras que se distinguen por su peso, densidad energética y autonomía.
Las tendencias actuales en inversiones incluyen la hibridación, la monitorización y la capacidad de servicio local. Azuri Technologies Ltd., Omnivoltaic Power Co. Ltd., Energy Solutions (UK) Limited, Ensol Systems Inc., Evergreen Energy Technologies Inc., Koninklijke Philips NV y Solar Energy Company ofrecen sus productos para diferentes segmentos del mercado de energía distribuida. Cada vez más, la ventaja competitiva estratégica en el sector se basa en la integración de la generación, el almacenamiento, el control, la comunicación y los servicios de energía en una arquitectura estándar.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Sistemas de alimentación fuera de la red para el mercado de la teledetección: Perspectivas estratégicas
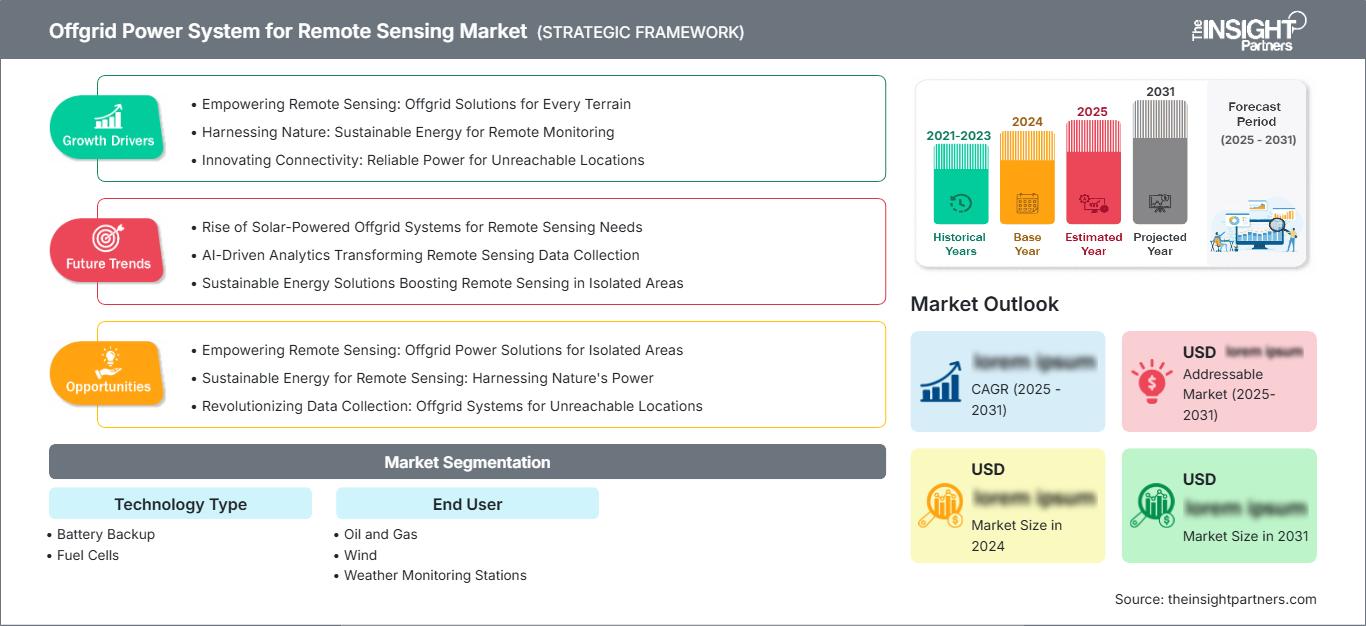
Perspectivas regionales
Sistema de energía fuera de la red en Norteamérica para el mercado de la teledetección
Se estima que Norteamérica representará entre el 34 % y el 38 % del mercado mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 11,7 % hasta 2034. La región se beneficia de una extensa infraestructura de petróleo y gas, yacimientos de producción remotos, parques eólicos, redes de monitoreo meteorológico y programas de detección ambiental. Las iniciativas federales estadounidenses de monitoreo de metano también incentivan a los operadores a implementar equipos de detección autónomos en zonas con acceso limitado a la red eléctrica.
La base de suministro regional se compone de sistemas de respaldo de baterías, pilas de combustible, energía solar y electrónica de potencia remota. El mercado canadiense abarca la demanda de oleoductos, minería, servicios energéticos y comunicaciones remotas, pero Estados Unidos sigue siendo el mercado clave. Se presta mayor atención al costo total de propiedad, el mantenimiento mínimo, el clima frío y la monitorización remota. Estas condiciones requieren sistemas modulares que permitan la detección continua con una mínima intervención técnica.
Sistema de energía fuera de la red eléctrica de EE. UU. para el mercado de la teledetección
Se estima que Estados Unidos representará entre el 76 % y el 81 % de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,9 % al 11,8 % hasta 2034. Las iniciativas federales que apoyan la medición y mitigación del metano están incrementando el valor del monitoreo continuo en los yacimientos de petróleo y gas dispersos. La teledetección también contribuye a la integridad de los oleoductos, la observación meteorológica, la evaluación del viento y la vigilancia de la infraestructura.
Entre las corporaciones que operan en Estados Unidos se encuentran SFC Energy AG, Acumentrics Holding Corporation y empresas tecnológicas que prestan servicios a los sectores de telecomunicaciones, servicios públicos y monitoreo industrial. Existe una tendencia creciente en el mercado que prefiere el respaldo de celdas de combustible para aplicaciones que requieren operación continua y el respaldo de baterías para aplicaciones que requieren menor autonomía y facilidad de reemplazo.
Sistemas de energía fuera de la red en Europa para el mercado de la teledetección.
Se prevé que Europa alcance una cuota de mercado del 24-28% en 2025 y crezca a una tasa anual compuesta (CAGR) del 10,4-11,3%. Alemania es el mercado líder, gracias a sus activos de monitorización industrial y energías renovables, mientras que el Reino Unido, Francia, Italia y España contribuyen mediante infraestructuras distribuidas de información meteorológica, eólica, medioambiental y energética.
El Reino Unido se beneficiará de la expansión de las energías renovables terrestres y marinas, junto con sistemas avanzados de monitorización ambiental. Estos sistemas de teledetección deben funcionar eficazmente a pesar de las dificultades de mantenimiento en las centrales eólicas y las infraestructuras costeras. Por lo tanto, la demanda se orienta hacia sistemas de energía con alta autonomía y diagnóstico remoto. Alemania cuenta con una industria y una integración energética avanzadas y, como tal, requiere una generación de energía fiable para aplicaciones de monitorización tanto energética como ambiental.
Para Francia, Italia y España, se presenta una oportunidad única. Francia cuenta con una ventaja inherente gracias al monitoreo de su meteorología e infraestructura, mientras que la diversidad del paisaje y la energía de Italia ofrecen un entorno propicio para la aplicación de sensores autónomos. España, por su parte, dispone de un entorno favorable con abundantes instalaciones de energía solar y eólica. El énfasis en el monitoreo de emisiones y eficiencia energética en Europa hace ventajosa la aplicación de sistemas de energía autónomos con bajas emisiones.
Sistema de energía fuera de la red en la región Asia-Pacífico para el mercado de la teledetección
Se estima que la región de Asia-Pacífico (APAC) representará entre el 20 % y el 24 % de la cuota de mercado de sistemas de energía fuera de la red para teledetección en 2025, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 12,1 % al 13,1 %. China lidera la región, seguida de Japón, Corea del Sur, India y Australia. La expansión industrial, el desarrollo de la energía eólica, la monitorización meteorológica y la inversión en infraestructura remota impulsan la demanda.
La capacidad de fabricación de China le otorga una ventaja competitiva en equipos, mientras que Japón se centra en la fiabilidad y la resistencia ante desastres. Corea del Sur se beneficia de su infraestructura industrial y de energías renovables, India de la expansión de sus sistemas de detección meteorológica y energética, y Australia de la distribución geográfica de sus yacimientos mineros, eólicos y medioambientales. El apoyo de los responsables políticos a las energías renovables y la electricidad distribuida incrementa la necesidad de sistemas de detección autónomos.
Sistemas de energía fuera de la red para el mercado de la teledetección en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 9,8 % al 10,8 %, impulsado por la infraestructura energética en zonas remotas y el acceso limitado a la red eléctrica. Arabia Saudita lidera la inversión regional, seguida de los Emiratos Árabes Unidos y Sudáfrica, mientras que otros mercados ofrecen oportunidades en torno a la monitorización industrial y ambiental en zonas aisladas.
En Arabia Saudita y los Emiratos Árabes Unidos se observa inversión en infraestructura donde la generación autónoma y estable de energía permitiría la vigilancia eléctrica y de seguridad. Sudáfrica se beneficia del uso de energía solar fuera de la red y energías renovables. En el resto de la región de Oriente Medio y África, el uso de centrales eléctricas combinadas de energía solar y baterías es favorable debido a la abundante luz solar y los desafíos de infraestructura, mientras que las pilas de combustible son aplicables para una mayor autonomía.
Análisis de segmentación
Tipo de tecnología
El segmento de Tipo de Tecnología abarca los sistemas de respaldo de baterías y las pilas de combustible , y se espera que el segmento tecnológico en general crezca a una tasa de crecimiento anual compuesta (CAGR) del 11,1 % al 12,0 % durante el período 2026-2034. La selección del sistema depende de la autonomía, la frecuencia de mantenimiento, la temperatura de funcionamiento, la disponibilidad de combustible, la carga de sensores y las consecuencias de una interrupción del suministro eléctrico.
- Sistemas de respaldo de batería: Los sistemas de respaldo de batería siguen siendo la opción preferida para estaciones meteorológicas, equipos de monitoreo de viento y sensores remotos de baja potencia, ya que su instalación es sencilla y la carga puede combinarse con la generación de energía solar. Su importancia estratégica se ve reforzada por la madurez de sus componentes y la simplicidad de sus procedimientos de reemplazo.
- Pilas de combustible: Las pilas de combustible permiten un funcionamiento autónomo prolongado en entornos donde el mantenimiento es complicado o la disponibilidad continua es esencial. Su papel se está expandiendo en la monitorización crítica, las telecomunicaciones, la vigilancia de infraestructuras y las instalaciones industriales, donde un mayor tiempo de funcionamiento compensa la mayor complejidad del sistema.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,6 % al 12,5 % hasta 2034, a medida que la monitorización remota se expanda en las aplicaciones energéticas y medioambientales. Los operadores valoran cada vez más la energía autónoma como un componente esencial para la fiabilidad de la detección, en lugar de considerarla un equipo periférico.
- Petróleo y gas: El petróleo y el gas siguen siendo estratégicamente importantes porque los pozos, oleoductos, instalaciones de procesamiento y puntos de monitoreo de metano dispersos requieren sensores confiables sin una infraestructura de red extensa. La energía autónoma permite la medición continua y reduce las visitas repetidas a las instalaciones.
- Energía eólica: Las aplicaciones eólicas requieren energía confiable para equipos meteorológicos, estructurales, de comunicaciones y de monitoreo de condiciones ubicados alrededor de turbinas geográficamente dispersas. Los sistemas de energía híbridos pueden mejorar la disponibilidad en sitios donde las conexiones a la red son costosas o el acceso para mantenimiento es difícil.
- Estaciones de monitoreo meteorológico: Estas estaciones dependen del funcionamiento continuo de sensores para la observación de temperatura, presión, precipitaciones, humedad y viento. Las arquitecturas con baterías solares siguen siendo atractivas porque permiten el funcionamiento autónomo en ubicaciones remotas y expuestas a condiciones ambientales adversas.
Resumen de la oportunidad
|
Usuarios finales |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Petróleo y gas |
Alto |
Monitoreo de metano |
Escalada |
|
Viento |
Alto |
Detección de turbinas |
Escalada |
|
Estaciones de monitoreo meteorológico |
Medio |
Observación del clima |
Maduro |
Análisis de los factores que impulsan el crecimiento del mercado de sistemas de energía fuera de la red para la teledetección y su impacto
Requisitos de monitorización autónoma en activos energéticos dispersos
La expansión de la infraestructura energética distribuida está incrementando el número de puntos de detección que deben operar independientemente de las redes eléctricas convencionales. Las empresas petroleras y gasísticas supervisan pozos, oleoductos, compresores y equipos de procesamiento en amplias zonas geográficas, mientras que los promotores eólicos requieren energía para equipos de monitoreo meteorológico y de condiciones. Los programas del Departamento de Energía de EE. UU. que apoyan la medición de metano refuerzan la relevancia económica de la teledetección continua. La energía autónoma reduce la dependencia de la extensión de la red y limita las visitas de técnicos a instalaciones distantes. Los sistemas de baterías siguen siendo eficaces para cargas moderadas, mientras que las pilas de combustible pueden satisfacer necesidades de mayor duración. La demanda resultante está modificando los criterios de compra, priorizando el tiempo de actividad, el diagnóstico remoto, los intervalos de servicio y el coste del ciclo de vida. Por consiguiente, los proveedores capaces de integrar la generación de energía, el almacenamiento, los controles y las comunicaciones en sistemas estandarizados están mejor posicionados para aprovechar las implementaciones recurrentes en redes de monitoreo distribuidas.
Mayor énfasis en la medición del metano y el cumplimiento ambiental.
Los requisitos de monitoreo ambiental están incrementando el valor operativo de la detección continua en toda la infraestructura energética. La AIE identifica al sector energético como responsable de más del 35 % de las emisiones de metano de origen humano, mientras que los programas federales de EE. UU. han destinado importantes recursos al monitoreo, la medición y la mitigación. Estos requisitos generan demanda de sensores capaces de recopilar datos de forma continua o a intervalos frecuentes en ubicaciones sin suministro eléctrico confiable. Los sistemas de energía autónomos abordan directamente esta deficiencia de infraestructura. Los operadores pueden instalar puntos de monitoreo en pozos, sistemas de recolección, oleoductos y otros activos sin necesidad de construir conexiones eléctricas dedicadas. Las pilas de combustible pueden proporcionar respaldo de larga duración donde las visitas de servicio son costosas, mientras que las baterías pueden alimentar equipos de menor potencia. A medida que los marcos regulatorios exigen cada vez más mediciones verificables, el suministro eléctrico confiable se convierte en una capa de infraestructura clave para el cumplimiento normativo, en lugar de ser simplemente una conveniencia.
La expansión de las energías renovables aumenta la demanda de energía independiente para los campos.
El rápido despliegue de energías renovables está creando una base instalada más amplia de activos remotos que requieren infraestructura de sensores y comunicaciones. La AIE prevé que la capacidad eólica terrestre acumulada durante el período 2025-2030 aumente un 45 % con respecto al período 2019-2024, alcanzando los 732 GW. Cada expansión genera requisitos para la medición meteorológica, el monitoreo de activos, las comunicaciones y los equipos de control. Los emplazamientos remotos suelen presentar terrenos difíciles, acceso limitado a la red eléctrica y altos costos de mantenimiento, lo que hace atractiva la energía autónoma. Las arquitecturas solares con baterías pueden proporcionar electricidad de forma rutinaria para sensores de baja potencia, mientras que las pilas de combustible ofrecen mayor resiliencia durante períodos prolongados de baja generación. A medida que los proyectos de energías renovables se dispersan geográficamente, los integradores de sistemas priorizan cada vez más los paquetes de energía modulares y estandarizados. Esta tendencia favorece a los proveedores capaces de ofrecer sistemas compactos que combinan generación, almacenamiento, control, comunicaciones y protección ambiental sin requerir una construcción extensa en el sitio.
Sistema de alimentación fuera de la red para el mercado de la teledetección: tendencias futuras
Gestión inteligente de energía híbrida para redes de sensores
Las tendencias del mercado de sistemas de energía fuera de la red para sensores remotos apuntan hacia arquitecturas híbridas inteligentes que coordinan dinámicamente baterías, fuentes de energía renovables, pilas de combustible y cargas de sensores. En lugar de dimensionar los sistemas únicamente para la demanda máxima, los operadores evalúan cada vez más la disponibilidad de energía, las condiciones previstas, el estado de la batería, los ciclos de trabajo de los sensores y los requisitos de comunicación de forma conjunta. Los controladores avanzados pueden priorizar la carga solar, preservar las reservas de la batería y activar la batería de respaldo solo cuando sea necesario. El diagnóstico remoto también permite identificar un consumo de energía anómalo, la degradación de la batería o fallos de carga antes de que se produzcan interrupciones del servicio. Con el tiempo, los algoritmos predictivos podrían vincular las previsiones meteorológicas con las decisiones de gestión energética, especialmente para instalaciones meteorológicas y eólicas. Este enfoque puede reducir el consumo de combustible, mejorar la utilización de la batería y aumentar la autonomía sin incrementar proporcionalmente la capacidad instalada. Las interfaces de software estandarizadas permitirán a los operadores gestionar activos de sensores distribuidos geográficamente desde entornos de control centralizados.
Las arquitecturas preparadas para el hidrógeno van más allá de las aplicaciones de respaldo convencionales.
Es probable que la implementación de pilas de combustible se extienda a medida que maduren el almacenamiento de hidrógeno, la logística y los sistemas estacionarios de baja potencia. El cambio más relevante no radica simplemente en reemplazar las baterías, sino en crear arquitecturas híbridas donde las baterías gestionen las fluctuaciones de corta duración, mientras que las pilas de combustible proporcionen una mayor autonomía. Estas configuraciones pueden reducir la capacidad de batería necesaria y permitir el funcionamiento continuo durante períodos prolongados de baja disponibilidad solar o condiciones climáticas extremas. Los operadores de infraestructuras remotas podrían valorar cada vez más los sistemas que aceptan diferentes modelos de suministro de hidrógeno, incluyendo el combustible suministrado y, potencialmente, el hidrógeno producido localmente cuando los recursos renovables lo permitan. Las interfaces estandarizadas, los componentes compactos del sistema auxiliar y el mantenimiento simplificado serán importantes para una mayor adopción. Esta tendencia es particularmente relevante para ubicaciones aisladas de monitoreo de energía, medio ambiente e infraestructura, donde el tiempo de inactividad puede comprometer los conjuntos de datos, los informes regulatorios, la protección de activos o la toma de decisiones operativas.
Sistema de energía fuera de la red para oportunidades de mercado en teledetección
Paquetes de energía integrados para el monitoreo de metano y tuberías.
Las previsiones del mercado de sistemas de energía fuera de la red para la teledetección apuntan a oportunidades en paquetes integrados diseñados específicamente para la monitorización de metano, oleoductos y activos distribuidos. Los proveedores pueden combinar la energía de detección, la generación solar, las baterías, las pilas de combustible, las comunicaciones, la telemetría y la protección de la carcasa en unidades de campo estandarizadas. Esto reduce el esfuerzo de ingeniería para los operadores que implementan cientos o miles de puntos de monitorización y crea oportunidades para obtener ingresos recurrentes por servicios. La propuesta comercial más sólida probablemente se centre en el tiempo de actividad medible, los intervalos de mantenimiento, el diagnóstico remoto y el coste total de propiedad, en lugar de solo en el precio del equipo. Las alianzas entre fabricantes de sistemas de energía, empresas de sensores, proveedores de comunicaciones e integradores de petróleo y gas podrían acelerar las implementaciones. Los proveedores que demuestren interoperabilidad con las plataformas SCADA y de gestión ambiental existentes pueden obtener una ventaja, ya que los operadores buscan cada vez más una visibilidad centralizada de los activos distribuidos en lugar de hardware de monitorización aislado.
Ecosistemas de fabricación y servicios localizados en mercados emergentes
Una segunda oportunidad reside en la regionalización del ensamblaje, el mantenimiento y la distribución de sistemas autónomos de energía con sensores en Asia Pacífico, Oriente Medio y África. Los proyectos en zonas remotas suelen generar altos costes logísticos, lo que convierte la capacidad de servicio local en un criterio de compra fundamental. Los fabricantes pueden desarrollar diseños modulares utilizando baterías, componentes fotovoltaicos, electrónica de potencia y sistemas de carcasa disponibles regionalmente, manteniendo arquitecturas de control estandarizadas. Las alianzas locales pueden acortar los ciclos de reemplazo y facilitar la formación técnica, especialmente para estaciones meteorológicas, parques eólicos e infraestructura energética ubicadas lejos de las grandes ciudades. Los modelos de financiación que combinan equipos, mantenimiento, monitorización y servicios de reemplazo podrían reducir aún más las barreras de adopción. A medida que se expanden los programas de energías renovables distribuidas y de monitorización ambiental, los proveedores con redes de soporte localizadas pueden mejorar la rentabilidad de los proyectos y reducir la dependencia de equipos de campo especializados que se desplacen por grandes territorios.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -