
Marché des robots d’inventaire : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des robots d'inventaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par composant (matériel, logiciel, services) ; utilisateur final (automobile, métallurgie et machines, commerce de détail et e-commerce, agroalimentaire, industrie pharmaceutique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007099
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
5,34 $ US milliards
valeur de l'année de base
Prévisions pour 2034
18,50 $ US milliards
Prévisions pour 2034
TCAC 2026-2034
14,80 %
taux de croissance
Marché adressable
102,03 $ US milliards
(2026-2034)
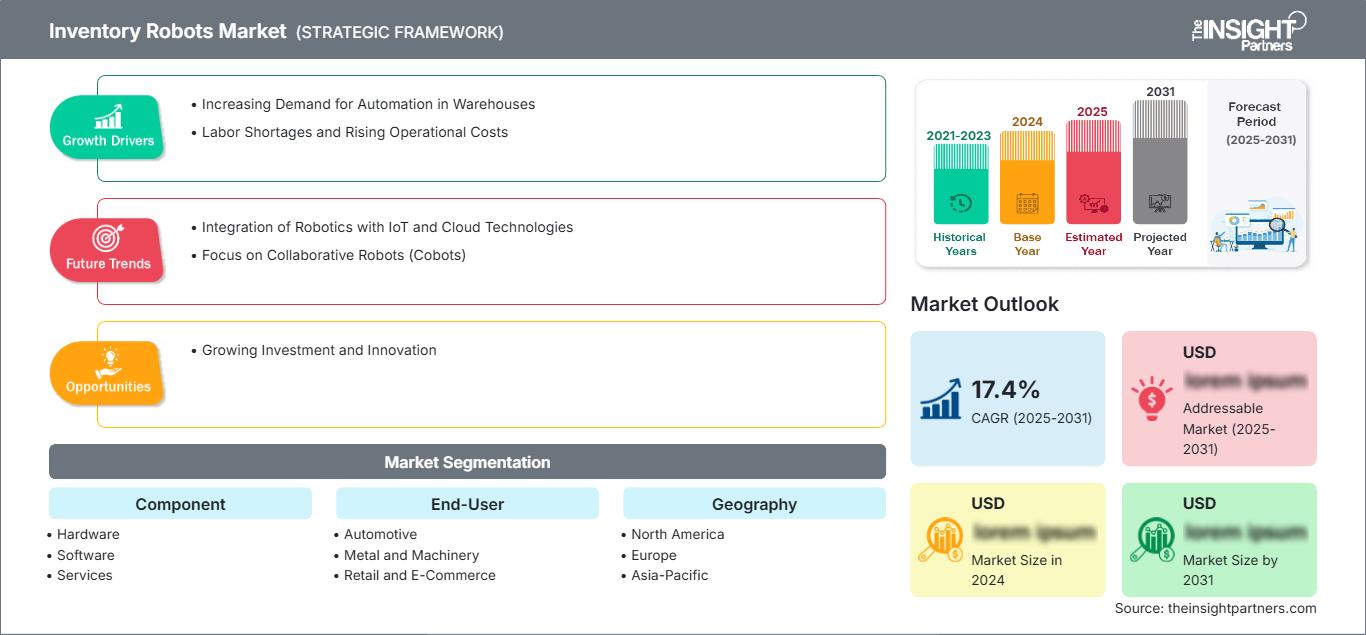
Le marché des robots d'inventaire est en pleine expansion, atteignant 5,34 milliards de dollars américains en 2025 et devrait atteindre 18,50 milliards de dollars américains d'ici 2034, soit un TCAC de 14,08 % entre 2026 et 2034. Les robots mobiles autonomes, la vision industrielle, la RFID, l'intelligence artificielle et les logiciels de gestion d'entrepôt contribuent à l'adoption de cette technologie, les entreprises cherchant à améliorer la visibilité de leurs stocks, à accélérer le réapprovisionnement et à réduire leur dépendance aux tâches manuelles répétitives.
Le marché des robots d'inventaire en Amérique du Nord devrait connaître une croissance importante, portée par le coût élevé de la main-d'œuvre, l'automatisation bien établie des entrepôts et les investissements constants dans la logistique omnicanale. Les prévisions tablent sur un TCAC de 12,5 % à 14 % entre 2024 et 2034 en Amérique du Nord, avec une intégration croissante des robots mobiles dans la gestion des entrepôts et les systèmes d'entreprise.
Analyse et perspectives du marché des robots d'inventaire
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 29 à 33 % en 2025, grâce à la maturité de l'automatisation des entrepôts, aux contraintes de main-d'œuvre et aux importants investissements dans le commerce de détail et la logistique, avec un TCAC de 12,5 à 14,0 % entre 2026 et 2034.
- NOUS : On estime que les États-Unis représenteront 78 à 82 % du marché nord-américain en 2025, avec un déploiement étendu dans les secteurs de la logistique, du commerce de détail et de la fabrication, et un TCAC de 12,8 à 14,2 % entre 2026 et 2034.
- Europe : La part de l'Europe est estimée entre 23 et 27 % en 2025, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne, l'automatisation de la production, la disponibilité de la main-d'œuvre et la modernisation des entrepôts soutenant un TCAC de 13,0 à 14,5 % entre 2026 et 2034.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 31 à 35 % en 2025, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde, avec des écosystèmes de fabrication denses et une automatisation logistique soutenant un TCAC de 15,0 à 16,5 % entre 2026 et 2034.
- Segment le plus important : Le commerce de détail et le commerce électronique devraient détenir une part de marché de 31 à 35 % en 2025, grâce à des volumes élevés de références et à des opérations omnicanales, avec un TCAC de 14,0 à 15,0 %.
- Segment à forte croissance : Le logiciel devrait représenter une part de marché de 19 à 23 % en 2025, bénéficiant des exigences en matière d'orchestration et d'analyse, avec un TCAC de 15,0 à 16,0 %.
- Principales entreprises analysées en détail : Bossa Nova Robotics, Fellow Inc., Fetch Robotics, Inc., GEEK+ INC., GreyOrange pte ltd., IAM Robotics, Locus Robotics, MetraLabs, PAL Robotics, Simbe Robotics.
Source: Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur a évolué, passant de l'automatisation fixe de la manutention à des systèmes mobiles dotés de nombreux capteurs, capables de se déplacer dans des installations dynamiques et de collecter en continu des données d'inventaire. La vision industrielle, la RFID, la localisation et la cartographie simultanées, l'informatique de périphérie et les logiciels de gestion de flotte fonctionnent de plus en plus comme des couches intégrées. Par conséquent, la conception des entrepôts évolue vers une automatisation flexible, pouvant être mise en œuvre sans modifications structurelles majeures, tandis que les opérations robotisées de prélèvement, de comptage, de transport et de scan des rayonnages sont de plus en plus coordonnées au sein des flux de travail.
Les progrès devraient se répercuter sur les plateformes logistiques existantes, à mesure que des pays comme l'Inde, l'Asie du Sud-Est, le Moyen-Orient et certaines régions d'Europe modernisent leurs infrastructures logistiques. On observe une augmentation des investissements dans des domaines tels que la robotique logicielle, la robotique en tant que service (RaaS), l'intégration et les systèmes d'aide à la décision basés sur l'intelligence artificielle. Les questions relatives à la sécurité des machines, à la coopération avec les humains, à la cybersécurité et à la gestion des données revêtiront une importance croissante dans les exigences d'acquisition d'équipements robotisés.
Portée du rapport sur le marché des robots d'inventaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,34 milliards de dollars américains |
| Taille du marché d'ici 2034 | 18,50 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 14,80% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des robots d'inventaire
L'analyse concurrentielle du marché des robots d'inventaire révèle une fragmentation exceptionnelle, où les acteurs historiques de la robotique d'entrepôt rivalisent avec les robots de scan autonomes destinés au commerce de détail, ainsi qu'avec les fournisseurs de solutions d'automatisation industrielle. GEEK+ INC. se concentre notamment sur la préparation de commandes et la robotique mobile pour l'entreposage, tandis que GreyOrange Pte Ltd. propose à la fois des solutions robotiques et d'orchestration. Locus Robotics privilégie la préparation de commandes autonome, et PAL Robotics est spécialisée dans la visibilité des stocks par RFID pour le commerce de détail. Simbe Robotics et MetraLabs, quant à eux, sont spécialisés dans l'acquisition de données autonome et l'analyse des stocks en magasin.
De plus en plus souvent, le positionnement stratégique prend en compte les aspects économiques de mise en œuvre, la compatibilité logicielle, le champ d'application et la capacité à répondre aux besoins des clients multinationaux. La manipulation robotique, l'intelligence artificielle, la perception, la gestion de flottes et les solutions récurrentes orientées services bénéficient d'investissements. Il peut être judicieux de coopérer avec des entreprises de logistique, des distributeurs, des intégrateurs de systèmes et des partenaires technologiques pour accélérer la mise en œuvre et élargir le champ d'application. Ainsi, l'avantage concurrentiel se déplace des solutions robotiques elles-mêmes vers des écosystèmes opérationnels capables d'optimiser la gestion des stocks et le rendement.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des robots d'inventaire : Perspectives stratégiques
Perspectives régionales
Marché des robots d'inventaire en Amérique du Nord
L'Amérique du Nord devrait détenir entre 29 et 33 % des parts de marché des robots d'inventaire en 2025 et afficher un TCAC de 12,5 à 14 % entre 2025 et 2034. Cette région bénéficie d'infrastructures d'entrepôt développées, de coûts de main-d'œuvre plus élevés, d'une forte pénétration du commerce électronique et d'une expertise reconnue des intégrateurs de solutions d'automatisation. Les solutions autonomes de transport, de comptage, d'assistance à la préparation de commandes et de réapprovisionnement sont de plus en plus utilisées par les détaillants américains et les prestataires logistiques. La contribution du Canada proviendra de l'automatisation de ses secteurs de la grande distribution, de l'agroalimentaire et de la production, tandis que le Mexique pourrait s'y ajouter grâce à la relocalisation croissante de ses entrepôts industriels et de ses opérations logistiques.
La demande évolue : elle n’est plus uniquement motivée par des facteurs économiques liés à l’automatisation complète, mais par la recherche d’un déploiement flexible. Les entreprises souhaitent des robots compatibles avec les employés humains, les systèmes de gestion d’entrepôt (WMS) et les différents sites. Les robots sont désormais utilisés non seulement dans les centres de distribution, mais aussi dans les magasins et les réserves, où la précision des stocks influe sur le réapprovisionnement et la disponibilité des produits pour les clients. Le contexte régional est favorable aux fournisseurs de services d’intégration logicielle, d’analyse de données et de gestion de flottes, en plus des fournisseurs de robots eux-mêmes.
Marché américain des robots d'inventaire
On prévoit que les États-Unis représenteront 78 à 82 % du marché nord-américain en 2025, avec un taux de croissance annuel composé (TCAC) de 12,8 à 14,2 % jusqu'en 2034. Les principaux clients sont les grandes enseignes de distribution, les transporteurs de colis, les fabricants et les prestataires logistiques. L'adoption de ces technologies se concentre dans les centres de traitement des commandes et les réseaux de distribution, où la productivité et la précision du personnel ont un impact direct sur la rentabilité des opérations. Les applications modernes des robots intègrent souvent des fonctionnalités de transport, d'aide à la préparation de commandes, de numérisation et d'analyse, et ne se limitent plus à leur fonctionnement en tant que machines indépendantes.
Par ailleurs, l'adoption de cette technologie aux États-Unis sera favorisée par une infrastructure logicielle de gestion d'entrepôt sophistiquée et le déploiement à grande échelle d'entrepôts automatisés. Des entreprises comme Locus Robotics et Simbe Robotics illustrent les différentes orientations de développement du secteur : l'automatisation de la préparation de commandes et la gestion intelligente des stocks en magasin, respectivement. Les systèmes robotiques autonomes permettent aux détaillants d'intégrer les informations relatives à leurs stocks dans leurs systèmes de réapprovisionnement et de merchandising. Des solutions robotiques flexibles peuvent garantir la continuité des opérations au sein de vastes réseaux multisites, compte tenu des disparités régionales en matière de disponibilité de main-d'œuvre.
Marché européen des robots d'inventaire
La part de marché des robots d'inventaire en Europe devrait atteindre 23 à 27 % d'ici 2025, avec un TCAC (taux de croissance annuel composé) estimé entre 13 et 14,5 % jusqu'en 2034. L'Allemagne détient la plus grande part de marché grâce à son secteur manufacturier développé, son ingénierie logistique et son niveau élevé d'automatisation industrielle. Le Royaume-Uni occupe la deuxième place, porté par une forte demande dans les domaines du e-commerce et de l'automatisation du commerce de détail. La France, l'Italie et l'Espagne connaissent également une forte demande, liée à la modernisation de la logistique, à l'automatisation de la grande distribution et à l'optimisation du travail en entrepôt.
Le marché britannique est porté par un vaste réseau de distribution, des technologies de pointe en matière de logistique et un besoin constant de visibilité précise des stocks. L'Allemagne possède un secteur de production automobile et mécanique de haut niveau, où les processus de transfert des stocks des entrepôts vers la production sont automatisés. La France se concentre sur les applications pour la distribution, l'agroalimentaire et la logistique, tandis que l'Italie et l'Espagne sont des marchés en pleine croissance grâce à la modernisation de la logistique et à la logistique omnicanale. Les normes de sécurité, la collaboration des employés et l'intégration aux infrastructures d'automatisation demeurent des critères d'achat essentiels.
Marché des robots d'inventaire de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter 31 à 35 % des parts de marché en 2025 et connaître une croissance annuelle composée de 15,0 à 16,5 % jusqu'en 2034, devenant ainsi le leader en termes de croissance régionale. La Chine est en tête du déploiement de la robotique, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La densité de production industrielle, le développement du commerce électronique et les initiatives gouvernementales en faveur de l'intégration de la robotique dans les usines et les entrepôts sont les principaux moteurs de cette adoption.
La Chine peut tirer parti de son écosystème robotique et de ses capacités logistiques bien développés, le Japon et la Corée du Sud bénéficient de leur secteur de l'automatisation développé ainsi que du vieillissement de leur main-d'œuvre, l'Inde s'oriente vers une numérisation accrue des entrepôts avec le développement du commerce de détail organisé et du commerce électronique, et l'Australie peut offrir des opportunités de distribution à grande échelle et des capacités de main-d'œuvre limitées dans le domaine de la logistique.
Marché des robots d'inventaire au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient adopter ce modèle à un taux de croissance annuel composé (TCAC) de 10 à 12 % d'ici 2034, les Émirats arabes unis étant le moteur de cette adoption régionale. Le développement de l'automatisation logistique en Arabie saoudite repose sur la diversification de son industrie et d'importantes initiatives de distribution, tandis que les Émirats arabes unis bénéficieront d'infrastructures logistiques très développées et d'un flux commercial international important. L'Afrique du Sud demeure le principal pays d'Afrique subsaharienne nécessitant la rénovation de ses entrepôts.
Les opportunités dans la région dépendent des infrastructures logistiques, de la diversification des industries et des investissements dans les solutions d'automatisation. La transformation de l'industrie saoudienne et les ambitions des Émirats arabes unis en matière de logistique peuvent servir de tremplin au développement d'installations de haute technologie. En Afrique du Sud, les besoins en automatisation proviendront du commerce de détail, de la distribution alimentaire et de la production.
Analyse de segmentation
Composant
Le segment des composants du marché des robots d'inventaire se répartit entre le matériel, les logiciels et les services. Les logiciels représentent le segment à la croissance la plus rapide, les clients exigeant une gestion centralisée de leur flotte, des analyses de données et une interopérabilité accrue. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 13,5 % à 15 % entre 2026 et 2034. Le matériel demeure essentiel au déploiement physique, tandis que les services prennent en charge l'installation, la maintenance, l'intégration et l'optimisation du cycle de vie.
- Matériel : Le matériel demeure le fondement physique des déploiements, englobant les plateformes autonomes, les capteurs, les lecteurs RFID, les caméras, les systèmes de navigation, les batteries et les composants informatiques. La demande est déterminée par les exigences en matière de charge utile, les environnements d’exploitation, les spécifications de sécurité et l’évolutivité de la flotte.
- Logiciels : Les logiciels jouent un rôle de plus en plus déterminant dans l’intelligence des systèmes grâce à l’orchestration des flottes, la cartographie, l’analyse des données, la gestion des flux de travail et l’intégration à l’entreprise. Leur importance stratégique s’accroît à mesure que les clients exploitent des flottes robotiques hétérogènes et recherchent une visibilité opérationnelle centralisée.
- Services : Nos services englobent le déploiement, l’intégration, la maintenance, la formation, l’optimisation et le support technique. Leur importance s’accroît à mesure que les clients privilégient la disponibilité, la mise en service rapide, la prévisibilité des coûts du cycle de vie et des performances homogènes sur l’ensemble de leurs sites géographiquement dispersés.
Utilisateur final
Le segment des utilisateurs finaux du marché des robots d'inventaire est tiré par le commerce de détail et le e-commerce, où le nombre élevé de références, la distribution omnicanale et la fréquence des mouvements de stock engendrent d'importants besoins d'automatisation. Ce segment devrait croître à un TCAC de 14,0 à 15,0 % entre 2026 et 2034. Les applications dans les secteurs de l'automobile et des machines demeurent importantes en raison de la structure des flux de matières et des besoins de réapprovisionnement réguliers.
- Automobile : Les installations automobiles exigent une disponibilité précise des matériaux dans les zones de production, de stockage et de séquençage. Les robots peuvent prendre en charge les transports répétitifs et la vérification des stocks, tout en réduisant les déplacements manuels et en améliorant la synchronisation entre l’entrepôt et les systèmes de production.
- Métaux et machines : Les opérations de transformation des métaux et des machines impliquent des composants variés, des matériaux lourds et des sites de stockage complexes. Les systèmes autonomes peuvent améliorer la visibilité et la circulation des matériaux lorsque les calendriers de production exigent un réapprovisionnement fiable et une traçabilité optimale.
- Commerce de détail et e-commerce : Le commerce de détail et le e-commerce exigent une visibilité continue des stocks dans les magasins, les réserves, les centres de distribution et les services de retours. Les robots d’inventaire facilitent le scan des rayons, la préparation des commandes, le réapprovisionnement et la détection des écarts au sein de modèles de distribution de plus en plus dynamiques.
- Agroalimentaire : Les opérations agroalimentaires bénéficient de l’automatisation des contrôles et des mouvements d’inventaire lorsque la rotation des produits est rapide et que les conditions de stockage peuvent compliquer les processus manuels. La robotique peut faciliter la traçabilité, le réapprovisionnement et les tâches logistiques internes répétitives.
- Industrie pharmaceutique : Les installations pharmaceutiques privilégient la précision, la traçabilité, le contrôle d’accès et la fiabilité de la manutention des produits. La robotique peut faciliter la vérification et le déplacement des stocks tout en s’intégrant aux flux de travail réglementés des entrepôts et aux données numériques.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Moyen |
Réapprovisionnement de la ligne |
Mise à l'échelle |
|
Métaux et machines |
Moyen |
Manutention lourde |
Mise à l'échelle |
|
Commerce de détail et commerce électronique |
Haut |
Visibilité en rayon |
Mature |
|
Nourriture et boissons |
Moyen |
Logistique du froid |
Mise à l'échelle |
|
Médicaments |
Moyen |
Stock traçable |
Mise à l'échelle |
|
Autres |
Faible |
Automatisation flexible |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des robots d'inventaire
La pression sur la productivité du travail accroît les économies d'automatisation.
La demande croissante de productivité renforce l'intérêt commercial des systèmes d'inventaire autonomes dans les entrepôts et les commerces de détail. Les robots peuvent effectuer des tâches répétitives comme le scan, le transport et le comptage, permettant ainsi aux employés de se concentrer sur les exceptions, le contact client, les décisions de réapprovisionnement ou d'autres tâches à plus forte valeur ajoutée. Cet impact sera d'autant plus marqué dans les établissements fonctionnant de longues heures et rencontrant des difficultés à maintenir un effectif suffisant. L'autonomie peut également réduire les déplacements et les recherches, optimisant ainsi l'utilisation du personnel existant sans nécessiter de modifications des installations. Face à l'augmentation des coûts opérationnels, les acheteurs évaluent désormais les performances des robots en termes de capacité, de précision, de disponibilité et de réaffectation de la main-d'œuvre, et non plus seulement leur prix unitaire.
La distribution omnicanale accroît les exigences en matière de visibilité des stocks
La convergence des magasins, des centres de distribution, des places de marché et des canaux de vente directe aux consommateurs accroît la valeur d'informations d'inventaire précises. Un produit affiché comme disponible en ligne doit également être physiquement localisable et accessible dans les délais de livraison annoncés. Les robots d'inventaire autonomes peuvent scanner en continu les rayons, les allées, les réserves et les zones de stockage, permettant ainsi d'identifier les écarts entre les données du système et la situation physique. Cette capacité s'avère particulièrement précieuse pour les détaillants qui gèrent de larges assortiments et une rotation rapide des produits. L'impact commercial dépasse le simple comptage, car les données d'inventaire peuvent optimiser le réapprovisionnement, le merchandising, la prévention des pertes, la validation des commandes et la priorisation des expéditions. Les fournisseurs qui connectent les observations robotisées aux plateformes d'inventaire d'entreprise peuvent ainsi passer de l'automatisation des tâches à une véritable aide à la décision. Ceci renforce la pertinence économique de la robotique pilotée par logiciel et favorise son déploiement à plus grande échelle dans les opérations de vente au détail et de logistique interconnectées.
La modernisation des entrepôts privilégie les architectures d'automatisation flexibles.
Les exploitants d'entrepôts ont de plus en plus besoin d'une automatisation capable de s'adapter à l'évolution des gammes de produits, à la configuration des installations, aux volumes saisonniers et aux projets d'expansion. Les systèmes fixes offrent un débit élevé, mais peuvent nécessiter des investissements importants en ingénierie et en capital lors de modifications des flux de travail. Les robots mobiles autonomes constituent une alternative, permettant un déploiement progressif, l'extension de la flotte et la modification des flux de travail par logiciel. Cette flexibilité est particulièrement pertinente pour les prestataires logistiques tiers qui servent plusieurs clients aux exigences différentes. L'impact sur le marché est une évolution vers des architectures modulaires où robots, capteurs, logiciels d'orchestration et systèmes d'entrepôt existants fonctionnent de concert. Les clients peuvent commencer par le transport ou la vérification des stocks, puis ajouter ultérieurement des fonctionnalités de prélèvement, de tri ou de manutention. Cette approche peut faciliter l'adoption et optimiser l'allocation des capitaux, tout en incitant les fournisseurs à développer des plateformes interopérables plutôt que des machines dédiées à une application spécifique.
Tendances futures du marché des robots d'inventaire
L'intelligence des stocks basée sur l'IA ira au-delà du simple comptage.
Les robots d'inventaire devraient évoluer, passant de simples dispositifs de collecte de données à de véritables plateformes d'aide à la décision autonomes. Les progrès en vision par ordinateur, en intelligence artificielle multimodale et en traitement en périphérie devraient permettre aux robots de reconnaître les produits, d'interpréter l'état des rayons, d'identifier les anomalies et de prioriser les tâches sans intervention humaine constante. Les systèmes futurs pourront combiner les observations d'inventaire avec la vitesse des ventes, les calendriers de réapprovisionnement, les promotions et les contraintes d'entrepôt afin de déterminer où le scan ou l'intervention est le plus pertinent. Ceci renforcera l'importance de l'architecture logicielle, de la gouvernance des modèles, de la qualité des données et de l'intégration aux systèmes d'entreprise. Les fournisseurs capables de proposer des analyses explicables et une gestion fiable des exceptions devraient bénéficier d'un avantage concurrentiel, les clients privilégiant les informations exploitables aux données brutes. La structure de marché qui en résultera devrait accorder une plus grande valeur économique aux couches d'intelligence artificielle qu'à la mobilité robotique isolée.
Les flottes de robots deviendront de plus en plus interopérables
Les installations futures exploiteront probablement plusieurs types de robots plutôt que de dépendre d'une plateforme unique. Robots d'inventaire, robots mobiles autonomes de transport, bras robotisés, systèmes de stockage automatisés et équipements de manutention conventionnels peuvent chacun répondre à des exigences de flux de travail différentes. L'orchestration des flottes doit donc évoluer vers des couches de contrôle technologiquement neutres, capables de coordonner des équipements, des logiciels et des tâches humaines hétérogènes. Les API ouvertes, les interfaces standardisées, les outils de simulation et la surveillance dans le cloud gagneront en importance lors des achats. Cette tendance du marché des robots d'inventaire peut réduire la dépendance vis-à-vis des fournisseurs et permettre aux clients d'étendre l'automatisation en fonction de l'évolution de leurs besoins. Elle accroît également la pression concurrentielle sur les entreprises de robotique, qui doivent fournir des capacités d'intégration, des contrôles de cybersécurité et une continuité de service. À terme, les clients pourraient moins évaluer les fournisseurs sur la base des spécifications individuelles des robots et davantage sur leur capacité à gérer des environnements d'exploitation automatisés complets.
Opportunités du marché des robots d'inventaire
Expansion des systèmes d'inventaire autonomes dans les plateformes logistiques émergentes
Les prévisions du marché des robots d'inventaire mettent en évidence d'importantes opportunités dans les plateformes logistiques émergentes où se développent des infrastructures de préparation de commandes modernes sans recours à une automatisation traditionnelle poussée. L'Inde, l'Asie du Sud-Est, le Moyen-Orient et certains marchés d'Amérique latine investissent dans des centres de distribution qui exigent de plus en plus un contrôle numérique des stocks dès leur conception. Les fournisseurs peuvent saisir cette opportunité en proposant des systèmes modulaires à installation rapide, un service localisé, des interfaces multilingues et une intégration aux plateformes d'entreprise courantes. Les modèles de financement et les contrats de robotique en tant que service (RaaS) peuvent réduire davantage les investissements initiaux pour les opérateurs de taille moyenne. Des partenariats stratégiques avec des promoteurs d'entrepôts, des prestataires logistiques, des intégrateurs de systèmes et des distributeurs de technologies peuvent accélérer l'accès au marché. Les projets les plus attractifs devraient combiner la visibilité des stocks avec les fonctions de transport ou de préparation de commandes, permettant ainsi aux clients de justifier l'automatisation par de multiples résultats opérationnels plutôt que par un seul cas d'utilisation.
Optimisation des revenus récurrents et de la flotte grâce aux logiciels
Les logiciels représentent une opportunité d'investissement attrayante car les flottes robotisées génèrent des données opérationnelles continues permettant des services d'analyse, d'optimisation et d'orchestration récurrents. Les fournisseurs peuvent développer des modèles d'abonnement axés sur la surveillance des flottes, la maintenance prédictive, la gestion des stocks, la simulation, l'optimisation des flux de travail et l'évaluation des performances. Ces offres améliorent la visibilité des revenus et fidélisent la clientèle après le déploiement du matériel. L'intégration des données robotisées aux systèmes de gestion d'entrepôt, de planification des ressources de l'entreprise, de merchandising et de planification de la chaîne logistique crée de la valeur ajoutée en reliant les observations physiques aux décisions commerciales. Les investisseurs et les acheteurs stratégiques doivent donc évaluer l'architecture logicielle, la taille de la flotte installée, les capacités d'intégration et le potentiel de revenus récurrents en parallèle des livraisons de robots. Les entreprises qui réussissent leur transition de fournisseurs d'équipements à fournisseurs de plateformes peuvent améliorer la rentabilité à long terme de leurs clients et se positionner avantageusement dans des écosystèmes logistiques de plus en plus automatisés.
Développements récents
- Juin 2026 : Amazon a présenté Proteus, le robot autonome de nouvelle génération, destiné à déplacer des chariots lourds dans ses centres de distribution. Conçu pour épauler les employés, il prend en charge les tâches physiquement exigeantes. Cette initiative s'inscrit dans le cadre d'un investissement de 10 milliards d'euros d'Amazon dans ses infrastructures logistiques européennes.
- Juin 2026 : B&R Stores a déployé le robot d’inventaire Tally de Simbe dans ses magasins du Nebraska. Tally scanne automatiquement les rayons pour identifier la disponibilité des produits, les prix et les problèmes d’agencement. Cette technologie permet de réduire les inventaires manuels et de libérer du temps pour le service client.
- Mars 2026 : Dexory lance une nouvelle génération de robots d’inventaire autonomes pour les entrepôts. Ces robots assurent un scan continu des stocks et peuvent travailler aux côtés des employés et des chariots élévateurs. Les données sont intégrées à DexoryView pour offrir une vue numérique en temps réel des stocks de l’entrepôt.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -