
Markt für Bestand Roboter: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Inventurroboter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponenten (Hardware, Software, Dienstleistungen); Endnutzer (Automobilindustrie, Metall- und Maschinenbau, Einzelhandel und E-Commerce, Lebensmittel und Getränke, Pharmazeutika, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00007099
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
5,34 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
18,5 Milliarden US-Dollar
Prognose bis 2034
CAGR 2026-2034
14,80 %
Wachstumsrate
Adressierbarer Markt
102,03 Mrd. US-Dollar
(2026–2034)
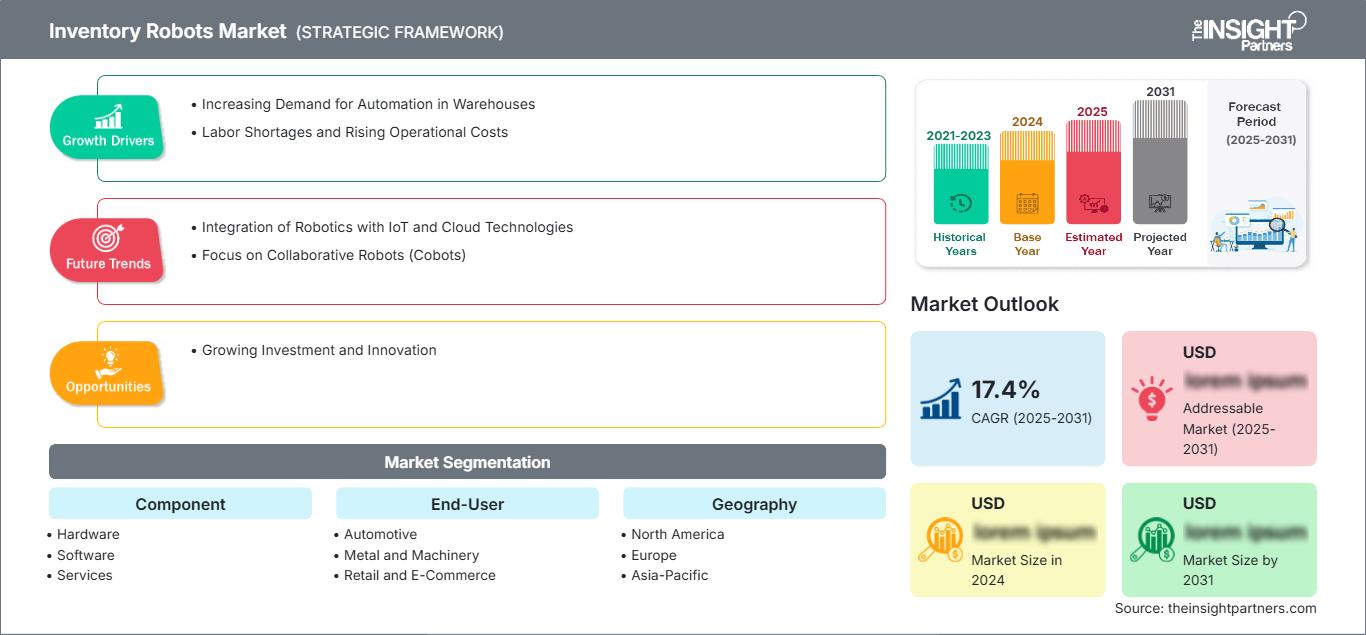
Der Markt für Inventurroboter steht vor einem deutlichen Wachstum und wird voraussichtlich im Jahr 2025 ein Volumen von 5,34 Milliarden US-Dollar erreichen und bis 2034 auf 18,50 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,08 % im Zeitraum 2026–2034 entspricht. Autonome mobile Roboter, maschinelles Sehen, RFID, künstliche Intelligenz und Lagerverwaltungssoftware tragen zur Verbreitung dieser Technologie bei, da Unternehmen eine bessere Transparenz ihrer Bestände, eine schnellere Nachbestellung und eine geringere Abhängigkeit von sich wiederholenden manuellen Tätigkeiten anstreben.
Der nordamerikanische Markt für Inventurroboter dürfte aufgrund hoher Lohnkosten, etablierter Lagerautomatisierung und kontinuierlicher Investitionen in Omnichannel-Fulfillment ein bedeutendes Marktvolumen für diese Technologie darstellen. Prognosen zufolge wird für Nordamerika von 2024 bis 2034 ein durchschnittliches jährliches Wachstum von 12,5–14,0 % erwartet, bedingt durch die zunehmende Integration mobiler Roboter in Lagerverwaltungs- und Unternehmenssysteme.
Marktanalyse und Einblicke zu Inventurrobotern
- Nordamerika : Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 29–33 % ausmachen wird, was auf den Reifegrad der Lagerautomatisierung, den Arbeitskräftemangel und starke Investitionen im Einzelhandel und in der Logistik zurückzuführen ist, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–14,0 % zwischen 2026 und 2034.
- USA : Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des nordamerikanischen Marktes ausmachen werden, mit einem breiten Einsatz in den Bereichen Fulfillment, Einzelhandel und Fertigung und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–14,2 % zwischen 2026 und 2034.
- Europa : Der Anteil Europas wird im Jahr 2025 auf 23–27 % geschätzt, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien. Fertigungsautomatisierung, Verfügbarkeit von Arbeitskräften und Modernisierung der Lagerhaltung tragen zu einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,5 % zwischen 2026 und 2034 bei.
- Asien-Pazifik : Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 31–35 % erwartet, angeführt von China, Japan, Südkorea und Indien. Dichte Produktionsökosysteme und Logistikautomatisierung unterstützen eine durchschnittliche jährliche Wachstumsrate (CAGR) von 15,0–16,5 % zwischen 2026 und 2034.
- Größtes Segment : Der Einzelhandel und der E-Commerce werden voraussichtlich im Jahr 2025 einen Marktanteil von 31–35 % halten, unterstützt durch hohe Artikelvolumina und Omnichannel-Aktivitäten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 %.
- Wachstumsstarkes Segment : Für Software wird im Jahr 2025 ein Marktanteil von 19–23 % prognostiziert, der von den Anforderungen an Orchestrierung und Analytik profitiert, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,0 %.
- Detaillierte Analyse der wichtigsten Unternehmen : Bossa Nova Robotics, Fellow Inc., Fetch Robotics, Inc., GEEK+ INC., GreyOrange pte ltd., IAM Robotics, Locus Robotics, MetraLabs, PAL Robotics, Simbe Robotics.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Sektor hat sich von stationärer Materialflussautomatisierung hin zu mobilen, sensorgestützten Systemen entwickelt, die in der Lage sind, sich in dynamischen Anlagen zurechtzufinden und kontinuierlich Bestandsdaten zu erfassen. Bildverarbeitung, RFID, SLAM, Edge Computing und Flottenmanagement-Software arbeiten zunehmend als integrierte Schichten zusammen. Lagerkonzepte wandeln sich daher hin zu flexibler Automatisierung, die ohne umfangreiche bauliche Veränderungen eingeführt werden kann, während robotergestütztes Kommissionieren, Zählen, Transportieren und Scannen der Regale immer stärker über die Arbeitsabläufe hinweg koordiniert werden.
Der Fortschritt wird sich voraussichtlich von bestehenden Logistikzentren ausbreiten, da Länder wie Indien, Südostasien, der Nahe Osten und Teile Europas ihre Logistikinfrastruktur modernisieren. Es gibt Anzeichen für steigende Investitionen in Bereiche wie softwaredefinierte Roboter, Robotik-as-a-Service, Integration und KI-gestützte Entscheidungssysteme. Themen wie Maschinensicherheit, Mensch-Maschine-Interaktion, Cybersicherheit und Datenmanagement werden bei der Beschaffung von Roboteranlagen zunehmend an Bedeutung gewinnen.
Marktbericht über Inventurroboter – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,34 Milliarden US-Dollar |
| Marktgröße bis 2034 | 18,50 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 14,80 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Inventurroboter
Im Hinblick auf die Wettbewerbsanalyse des Marktberichts für Inventurroboter fällt auf, dass der Markt äußerst fragmentiert ist. Etablierte Anbieter von Lagerrobotik konkurrieren mit autonomen Scanrobotern für den Einzelhandel sowie Anbietern von Industrieautomatisierung. GEEK+ INC. konzentriert sich insbesondere auf Lager- und Kommissionierungsrobotik sowie Mobilitätsrobotik, während GreyOrange Pte Ltd. sowohl Robotik als auch Orchestrierung anbietet. Locus Robotics fokussiert sich auf autonome Kommissionierung, PAL Robotics ist auf RFID-gestützte Bestandsübersicht im Einzelhandel spezialisiert. Simbe Robotics und MetraLabs sind Experten für die autonome Datenerfassung und Bestandsanalyse auf Filialebene.
Darüber hinaus berücksichtigt die strategische Positionierung zunehmend die Wirtschaftlichkeit der Implementierung, Softwarekompatibilität, Anwendungsbereiche und die Fähigkeit, die Bedürfnisse multinationaler Kunden zu erfüllen. Investitionen fließen in Robotermanipulation, künstliche Intelligenz, Sensorik, Flottenmanagement sowie serviceorientierte, wiederkehrende Lösungen. Die Zusammenarbeit mit Logistikunternehmen, Einzelhändlern, Systemintegratoren und Technologiepartnern kann die Implementierung beschleunigen und den Anwendungsbereich erweitern. Der Wettbewerbsvorteil verlagert sich somit von den Roboterlösungen selbst hin zu operativen Ökosystemen, die Bestands- und Durchsatzsteigerungen ermöglichen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Inventurroboter: Strategische Einblicke
Regionale Einblicke
Markt für Inventurroboter in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von 29–33 % im Bereich Inventurroboter erreichen und zwischen 2025 und 2034 ein durchschnittliches jährliches Wachstum von 12,5–14,0 % verzeichnen. Die Region profitiert von gut ausgebauten Lagerkapazitäten, höheren Lohnkosten, einer hohen E-Commerce-Durchdringung und Erfahrung in der Automatisierungsintegration. Autonome Lösungen für Transport, Zählung, Kommissionierung und Warennachschub werden zunehmend von amerikanischen Einzelhändlern und Logistikdienstleistern eingesetzt. Kanada wird durch seine Automatisierungslösungen im Lebensmittelhandel, Vertrieb und in der Fertigung einen Beitrag leisten, während Mexiko aufgrund der zunehmenden Verlagerung von Industrielagern und Logistikprozessen in die Nähe des Marktes hinzukommen kann.
Der Nachfragetreiber verlagert sich von rein wirtschaftlichen Faktoren der vollständigen Automatisierung hin zu flexiblen Einsatzmöglichkeiten. Unternehmen wünschen sich Roboter, die mit menschlichen Mitarbeitern, WMS und verschiedenen Standorten kompatibel sind. Roboter werden nicht nur in Distributionszentren, sondern auch in Filialen und Lagerräumen eingesetzt, wo die Genauigkeit der Bestandsführung die Warenverfügbarkeit und -auffüllung für die Kunden beeinflusst. Die regionalen Gegebenheiten sind neben den Robotern selbst auch für Anbieter von Softwareintegration, Datenanalyse und Flottenmanagement günstig.
US-Markt für Inventurroboter
Es wird erwartet, dass die USA im Jahr 2025 einen Marktanteil von 78–82 % in Nordamerika ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,8–14,2 % wachsen werden. Zu den Hauptkunden zählen große Einzelhändler, Paketdienstleister, Hersteller und Logistikunternehmen. Der Einsatz erfolgt in Fulfillment-Centern und Vertriebsnetzen, wo Produktivität und Genauigkeit der Mitarbeiter die Wirtschaftlichkeit des Betriebs direkt beeinflussen. Moderne Roboteranwendungen umfassen neben dem reinen Betrieb von Maschinen häufig auch Transport-, Kommissionierungs-, Scan- und Analysefunktionen.
Darüber hinaus wird die Einführung dieser Technologie in den USA durch eine hochentwickelte Infrastruktur für Lagerverwaltungssoftware und den flächendeckenden Einsatz automatisierter Lager vorangetrieben. Unternehmen wie Locus Robotics und Simbe Robotics veranschaulichen die verschiedenen Entwicklungsrichtungen der Branche – die Automatisierung der Auftragsabwicklung bzw. die intelligente Bestandsverwaltung im Einzelhandel. Autonome Robotersysteme ermöglichen es Einzelhändlern, Informationen über ihren Lagerbestand in Nachschub- und Warenwirtschaftssysteme zu integrieren. Flexible Roboterlösungen können angesichts regionaler Unterschiede in der Arbeitskräfteverfügbarkeit die Betriebskonsistenz in großen Filialnetzen gewährleisten.
Markt für Inventurroboter in Europa
Der Marktanteil von Lagerrobotern in Europa wird bis 2025 voraussichtlich 23–27 % betragen, mit einer modellierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,5 % bis 2034. Deutschland hält den größten Marktanteil aufgrund seiner hochentwickelten Fertigungsindustrie, Logistiktechnik und des hohen Automatisierungsgrades in der Industrie. Der zweitgrößte Markt ist Großbritannien mit einer hohen Nachfrage im Bereich E-Commerce und Einzelhandelsautomatisierung. Frankreich, Italien und Spanien verzeichnen aufgrund der Modernisierung der Logistik, der Automatisierung im Lebensmitteleinzelhandel und der Optimierung des Personaleinsatzes in Lagern ein weiteres Nachfragepotenzial.
Der britische Markt wird von einem umfassenden Einzelhandelsnetz, fortschrittlicher Fulfillment-Technologie und dem ständigen Bedarf an präziser Bestandsübersicht angetrieben. Deutschland verfügt über eine hoch entwickelte Automobil- und Maschinenbauindustrie, in der die Prozesse der Warenübertragung vom Lager zur Produktion zunehmend automatisiert werden. Frankreich konzentriert sich auf Anwendungen für Einzelhandel, Lebensmittelhandel und Logistik, während Italien und Spanien dank Logistikmodernisierung und Omnichannel-Logistik Wachstumsmärkte darstellen. Sicherheitsstandards, die Zusammenarbeit der Mitarbeiter und die Integration in die Automatisierungsinfrastruktur bleiben wichtige Beschaffungskriterien.
Markt für Inventurroboter im asiatisch-pazifischen Raum
Es wird erwartet, dass die APAC-Region 2025 einen Marktanteil von 31–35 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,0–16,5 % wachsen wird. Damit dürfte sie die führende Region im Hinblick auf das regionale Wachstum werden. China ist führend beim Einsatz von Robotern, gefolgt von Japan, Südkorea, Indien und Australien. Die Produktionsdichte, die Entwicklung des E-Commerce und staatlich geförderte Initiativen zur Implementierung von Robotern in Fabriken und Lagern treiben die Einführung dieser Technologien voran.
China kann sein gut entwickeltes Robotik-Ökosystem und seine Logistikkapazitäten nutzen, Japan und Südkorea profitieren von ihrem entwickelten Automatisierungssektor und der alternden Belegschaft, Indien steuert mit der Entwicklung des organisierten Einzelhandels und des E-Commerce auf eine verstärkte Digitalisierung der Lagerhäuser zu, und Australien kann großflächige Vertriebsmöglichkeiten und begrenzte Arbeitskräftekapazitäten in der Logistik bieten.
Markt für Inventurroboter im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 eine Übernahme des Modells mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–12,0 % prognostiziert, wobei die Vereinigten Arabischen Emirate (VAE) die regionale Entwicklung vorantreiben. Die Automatisierung der Logistik in Saudi-Arabien hängt von der Diversifizierung der Industrie und umfangreichen Vertriebsinitiativen ab, während die VAE von ihrer hochentwickelten Logistikinfrastruktur und dem internationalen Geschäftsverkehr profitieren können. Südafrika bleibt das Land südlich der Sahara mit dem größten Bedarf an Lagermodernisierungen.
Die Chancen in der Region hängen von der Logistikinfrastruktur, der Diversifizierung der Branchen und Investitionen in Automatisierungslösungen ab. Die Transformation der saudi-arabischen Industrie und die Logistikambitionen der VAE können als Grundlage für die Entwicklung hochmoderner Anlagen dienen. In Südafrika wird der Bedarf an Automatisierung im Einzelhandel, im Lebensmittelvertrieb und in der Produktion entstehen.
Segmentierungsanalyse
Komponente
Die Nachfrage im Marktsegment der Inventurroboter gliedert sich in Hardware, Software und Dienstleistungen. Software verzeichnet dabei das schnellste Wachstum, da Kunden zentralisiertes Flottenmanagement, Analysen und Interoperabilität benötigen. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 13,5–15,0 % prognostiziert. Hardware bleibt für die physische Implementierung unerlässlich, während Dienstleistungen Installation, Wartung, Integration und Lebenszyklusoptimierung unterstützen.
- Hardware : Die Hardware bildet weiterhin die physische Grundlage der Systeme und umfasst autonome Plattformen, Sensoren, RFID-Lesegeräte, Kameras, Navigationssysteme, Batterien und Rechenkomponenten. Die Nachfrage wird durch Nutzlastanforderungen, Betriebsumgebungen, Sicherheitsspezifikationen und die Skalierbarkeit der Flotte bestimmt.
- Software : Software bestimmt zunehmend die Systemintelligenz durch Flottenorchestrierung, Kartierung, Analysen, Workflow-Management und Unternehmensintegration. Ihre strategische Bedeutung steigt, da Kunden heterogene Roboterflotten betreiben und eine zentrale operative Transparenz anstreben.
- Dienstleistungen : Zu den Dienstleistungen gehören Bereitstellung, Integration, Wartung, Schulung, Optimierung und technischer Support. Ihre Bedeutung nimmt zu, wenn Kunden Wert auf Verfügbarkeit, schnelle Inbetriebnahme, planbare Lebenszykluskosten und gleichbleibende Leistung über geografisch verteilte Standorte hinweg legen.
Endbenutzer
Die Nachfrage im Markt für Inventurroboter wird im Endkundensegment von Einzelhandel und E-Commerce angeführt. Hier führen hohe Artikelanzahlen, Omnichannel-Fulfillment und häufige Lagerbewegungen zu einem starken Automatisierungsbedarf. Für dieses Segment wird ein jährliches Wachstum von 14,0–15,0 % zwischen 2026 und 2034 prognostiziert. Anwendungen in der Automobil- und Maschinenbauindustrie bleiben aufgrund strukturierter Materialflüsse und regelmäßiger Nachschubanforderungen weiterhin wichtig.
- Automobilindustrie : In der Automobilindustrie ist eine präzise Materialverfügbarkeit in Produktion, Lagerung und Sequenzierung unerlässlich. Roboter können wiederkehrende Transporte und Bestandsprüfungen unterstützen, manuelle Wege reduzieren und die Synchronisierung zwischen Lager- und Produktionssystemen verbessern.
- Metall- und Maschinenbau : Die Metall- und Maschinenbauindustrie umfasst vielfältige Komponenten, schwere Materialien und komplexe Lagerorte. Autonome Systeme können die Transparenz und den Materialfluss verbessern, wo Produktionspläne eine zuverlässige Nachschubversorgung und Rückverfolgbarkeit erfordern.
- Einzelhandel und E-Commerce : Im Einzelhandel und E-Commerce ist eine lückenlose Bestandsübersicht über Filialen, Lager, Logistikzentren und Retourenabwicklung hinweg unerlässlich. Inventurroboter unterstützen das Scannen der Regale, die Auftragsvorbereitung, die Warenauffüllung und die Identifizierung von Abweichungen in zunehmend dynamischen Vertriebsmodellen.
- Lebensmittel und Getränke : Betriebe der Lebensmittel- und Getränkeindustrie profitieren von automatisierten Bestandsprüfungen und Warenbewegungen, insbesondere dort, wo der Produktumschlag hoch ist und die Lagerbedingungen manuelle Prozesse erschweren. Robotik kann die Rückverfolgbarkeit, die Warenauffüllung und wiederkehrende interne Logistikprozesse unterstützen.
- Pharmazeutische Industrie : Pharmazeutische Betriebe legen Wert auf Genauigkeit, Rückverfolgbarkeit, kontrollierten Zugang und zuverlässiges Materialhandling. Robotik kann die Bestandsprüfung und -bewegung unterstützen und sich gleichzeitig in regulierte Lagerprozesse und digitale Datensätze integrieren.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Automobil |
Medium |
Leitungsauffüllung |
Skalierung |
|
Metall und Maschinen |
Medium |
Schwere Handhabung |
Skalierung |
|
Einzelhandel und E-Commerce |
Hoch |
Sichtbarkeit im Regal |
Reifen |
|
Speisen und Getränke |
Medium |
Kaltlogistik |
Skalierung |
|
Pharmazeutika |
Medium |
Rückverfolgbarer Bestand |
Skalierung |
|
Andere |
Niedrig |
Flexible Automatisierung |
Aufkommen |
Markt für Inventurroboter: Wachstumstreiber und Wirkungsanalyse
Der Druck auf die Arbeitsproduktivität verstärkt die Wirtschaftlichkeit der Automatisierung.
Der stetig steigende Produktivitätsdruck am Arbeitsplatz stärkt die wirtschaftliche Bedeutung autonomer Inventursysteme in Lagern und Einzelhandelsgeschäften. Roboter können wiederkehrende Aufgaben wie Scannen, Transportieren und Zählen übernehmen, sodass sich die Mitarbeiter auf Ausnahmefälle, Kundenbetreuung, Nachbestellungen oder andere wertvolle Tätigkeiten im Lager konzentrieren können. Dieser Effekt wird besonders in Betrieben mit langen Öffnungszeiten und Personalengpässen spürbar sein. Autonome Systeme reduzieren zudem Wege und Suchvorgänge und optimieren so den Personaleinsatz, ohne dass bauliche Veränderungen erforderlich sind. Angesichts steigender Betriebskosten achten Käufer neben dem reinen Gerätepreis auch auf die Leistung der Roboter hinsichtlich Kapazität, Genauigkeit, Verfügbarkeit und Arbeitsersparnis.
Omnichannel-Fulfillment erhöht die Anforderungen an die Bestandstransparenz.
Die zunehmende Vernetzung von Filialen, Fulfillment-Centern, Marktplätzen und Direktvertriebskanälen steigert den Wert präziser Bestandsinformationen. Ein digital als verfügbar angezeigtes Produkt muss auch physisch auffindbar und innerhalb des zugesagten Lieferzeitraums verfügbar sein. Autonome Inventurroboter können Regale, Gänge, Lagerräume und Lagerbereiche wiederholt scannen und so Diskrepanzen zwischen Systemdaten und tatsächlichem Zustand aufdecken. Diese Fähigkeit ist besonders wertvoll für Einzelhändler mit großen Sortimenten und hohem Produktumschlag. Die wirtschaftlichen Auswirkungen reichen über die reine Bestandszählung hinaus, da Bestandsdaten die Nachbestellung, das Merchandising, die Verlustprävention, die Auftragsvalidierung und die Priorisierung der Auftragsabwicklung unterstützen. Anbieter, die Roboterbeobachtungen mit unternehmensweiten Bestandsmanagementsystemen verknüpfen, können daher von der Aufgabenautomatisierung zur Entscheidungsunterstützung übergehen. Dies stärkt die wirtschaftliche Bedeutung softwarebasierter Robotik und fördert deren breiteren Einsatz in vernetzten Einzelhandels- und Logistikprozessen.
Die Modernisierung von Lagerhäusern begünstigt flexible Automatisierungsarchitekturen.
Lagerbetreiber benötigen zunehmend Automatisierungslösungen, die sich an wechselnde Produktmixe, Lagerlayouts, saisonale Mengen und Expansionspläne anpassen können. Feste Systeme bieten zwar einen hohen Durchsatz, erfordern aber bei Workflow-Änderungen oft erhebliche Investitionen in Engineering und Kapital. Autonome mobile Roboter bieten hier eine Alternative: Sie ermöglichen eine schrittweise Implementierung, Flottenerweiterung und softwarebasierte Workflow-Anpassung. Diese Flexibilität ist besonders relevant für Logistikdienstleister, die mehrere Kunden mit unterschiedlichen Anforderungen bedienen. Der Markt entwickelt sich hin zu modularen Architekturen, in denen Roboter, Sensoren, Orchestrierungssoftware und bestehende Lagersysteme nahtlos zusammenarbeiten. Kunden können mit Transport- oder Bestandsprüfungen beginnen und später Kommissionierungs-, Sortier- oder Manipulationsfunktionen integrieren. Dieser Ansatz senkt die Einführungshürden, optimiert die Kapitalallokation und fördert die Entwicklung interoperabler Plattformen anstelle anwendungsspezifischer Maschinen.
Markt für Inventurroboter: Zukunftstrends
KI-gestützte Bestandsintelligenz wird über das einfache Zählen hinausgehen
Es wird erwartet, dass sich Inventurroboter von reinen Datenerfassungsgeräten zu autonomen Entscheidungsplattformen weiterentwickeln. Fortschritte in der Computer Vision, multimodaler künstlicher Intelligenz und Edge-Computing ermöglichen es Robotern, Produkte zu erkennen, Regalbedingungen zu interpretieren, Anomalien zu identifizieren und Aufgaben ohne ständige menschliche Steuerung zu priorisieren. Zukünftige Systeme kombinieren möglicherweise Bestandsdaten mit Verkaufsgeschwindigkeit, Nachschubplänen, Werbeaktionen und Lagerkapazitäten, um zu ermitteln, wo Scannen oder Eingreifen am sinnvollsten ist. Dies erhöht die Bedeutung von Softwarearchitektur, Modellsteuerung, Datenqualität und der Integration in Unternehmenssysteme. Anbieter, die nachvollziehbare Analysen und ein zuverlässiges Ausnahmemanagement bereitstellen können, dürften sich einen Wettbewerbsvorteil verschaffen, da Kunden handlungsrelevante Informationen anstelle zusätzlicher Rohdaten suchen. Die daraus resultierende Marktstruktur wird voraussichtlich intelligenten Systemen einen höheren wirtschaftlichen Wert beimessen als der reinen Robotermobilität.
Roboterflotten werden zunehmend interoperabel.
Zukünftige Anlagen werden voraussichtlich mit verschiedenen Robotertypen arbeiten, anstatt sich auf eine einzige Plattform zu verlassen. Bestandsscanner-Roboter, Transport-AMRs, Roboterarme, automatisierte Lagersysteme und konventionelle Fördertechnik können jeweils unterschiedliche Arbeitsabläufe abdecken. Die Flottenorchestrierung sollte sich daher hin zu technologieneutralen Steuerungsebenen entwickeln, die heterogene Geräte, Software und menschliche Aufgaben koordinieren können. Offene APIs, standardisierte Schnittstellen, Simulationstools und cloudbasierte Überwachung werden bei der Beschaffung immer wichtiger. Dieser Trend im Markt für Bestandsroboter kann die Abhängigkeit von einzelnen Anbietern verringern und es Kunden ermöglichen, die Automatisierung bei sich ändernden Anforderungen zu erweitern. Er erhöht auch den Wettbewerbsdruck auf Robotikunternehmen, Integrationsfähigkeiten, Cybersicherheitskontrollen und Servicekontinuität bereitzustellen. Mit der Zeit werden Kunden Lieferanten möglicherweise weniger anhand einzelner Roboterspezifikationen und mehr anhand ihrer Fähigkeit bewerten, komplette automatisierte Betriebsumgebungen zu verwalten.
Marktchancen für Inventurroboter
Ausbau autonomer Bestandssysteme in aufstrebenden Logistikzentren
Marktprognosen für Inventurroboter deuten auf ein erhebliches Potenzial in aufstrebenden Logistikzentren hin, in denen moderne Fulfillment-Infrastrukturen ohne umfangreiche Altsysteme aufgebaut werden. Indien, Südostasien, der Nahe Osten und ausgewählte lateinamerikanische Märkte investieren in Distributionszentren, die zunehmend von Anfang an eine digitale Bestandskontrolle benötigen. Anbieter können dieses Potenzial nutzen, indem sie modulare Systeme mit schneller Installation, lokalem Service, mehrsprachigen Schnittstellen und Integration in gängige Unternehmensplattformen anbieten. Finanzierungsmodelle und Robotic-as-a-Service-Verträge können die anfänglichen Kapitalbarrieren für mittelständische Unternehmen weiter senken. Strategische Partnerschaften mit Lagerentwicklern, Logistikdienstleistern, Systemintegratoren und Technologievertrieben können den Marktzugang beschleunigen. Die attraktivsten Projekte dürften Bestandstransparenz mit Transport- oder Fulfillment-Funktionen kombinieren, sodass Kunden die Automatisierung anhand mehrerer operativer Ergebnisse und nicht nur eines einzigen Anwendungsfalls rechtfertigen können.
Softwaregestützte Optimierung wiederkehrender Einnahmen und Flottenmanagement
Software bietet attraktive Investitionsmöglichkeiten, da Roboterflotten kontinuierlich Betriebsdaten generieren, die wiederkehrende Analysen, Optimierungen und Orchestrierungsdienste ermöglichen. Anbieter können Abonnementmodelle für Flottenüberwachung, vorausschauende Wartung, Bestandsmanagement, Simulation, Workflow-Optimierung und Leistungsvergleiche entwickeln. Diese Angebote verbessern die Umsatzprognose und erhöhen die Kundenbindung nach der Hardware-Implementierung. Die Integration von Roboterdaten in Lagerverwaltungs-, ERP-, Warenwirtschafts- und Lieferkettenplanungssysteme schafft zusätzlichen Mehrwert, indem physische Beobachtungen mit Geschäftsentscheidungen verknüpft werden. Investoren und strategische Käufer sollten daher neben den Roboterlieferungen auch die Softwarearchitektur, die Größe der installierten Flotte, die Integrationsmöglichkeiten und das Potenzial für wiederkehrende Einnahmen bewerten. Unternehmen, die erfolgreich vom Geräteanbieter zum Plattformanbieter werden, können eine höhere Kundenbindung über die gesamte Kundenbeziehung hinweg erzielen und sich in zunehmend automatisierten Logistikökosystemen eine wettbewerbsfähige Position sichern.
Aktuelle Entwicklungen
- Juni 2026: Amazon stellte den autonomen Roboter Proteus der nächsten Generation vor, der schwere Transportwagen in Logistikzentren bewegen soll. Er wurde entwickelt, um Mitarbeiter bei körperlich anstrengenden Aufgaben zu unterstützen. Die Initiative ist Teil von Amazons 10 Milliarden Euro schweren Investitionen in die europäische Logistik.
- Juni 2026: B&R Stores führte den Inventurroboter Tally von Simbe in allen Filialen in Nebraska ein. Tally scannt selbstständig die Regale, um Probleme mit Warenverfügbarkeit, Preisen und Platzierung zu erkennen. Die Technologie reduziert manuelle Inventurprüfungen und entlastet die Mitarbeiter, sodass diese sich mehr dem Kundenservice widmen können.
- März 2026: Dexory brachte eine neue Generation autonomer Inventurroboter für Lagerhallen auf den Markt. Die Roboter scannen den Lagerbestand kontinuierlich und können Seite an Seite mit Mitarbeitern und Gabelstaplern eingesetzt werden. Die Daten werden in DexoryView integriert, um eine digitale Echtzeitansicht des Lagerbestands zu erstellen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -