
Marché de la thermographie infrarouge : taille et tendances 2034
Rapport d'analyse du marché de la thermographie infrarouge : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (caméras, endoscopes, modules), solution (caméra thermique portable, caméra fixe, système infrarouge sans pilote), plateforme (objectif IR, détecteur IR non refroidi).
- Statut : Données publiées
- Code du rapport : TIPRE00039481
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


Taille du marché en 2025
491,49 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
801,21 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,58 %
taux de croissance
Marché adressable
5 860,37 millions de dollars américains
(2026-2034)
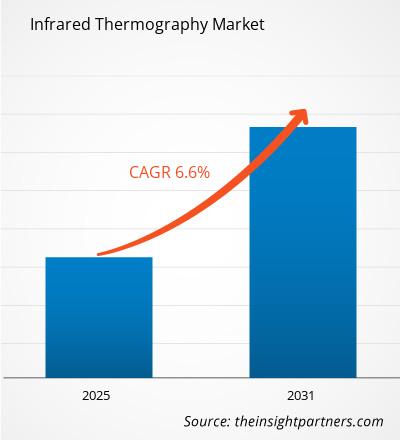
Le marché de la thermographie infrarouge était évalué à 491,49 millions de dollars américains en 2025 et devrait atteindre 801,21 millions de dollars américains d'ici 2034. Ce marché devrait croître à un TCAC de 5,58 % entre 2026 et 2034, reflétant l'adoption soutenue de la mesure de température sans contact dans la maintenance prédictive, l'inspection électrique, le diagnostic des bâtiments, la recherche, la surveillance et les systèmes sans pilote.
Le marché nord-américain de la thermographie infrarouge devrait croître à un TCAC estimé entre 5,2 % et 5,8 %, soutenu par des programmes de surveillance de l'état des équipements bien établis et par l'utilisation croissante de l'analyse thermique dans les secteurs des services publics, de la fabrication, de l'aérospatiale, de la sécurité et de l'inspection des bâtiments. Des réseaux de distribution performants, la formation des techniciens et les parcs de caméras intégrant des logiciels stimulent la demande de remplacement, tandis que les investissements dans les batteries, les centres de données et la résilience du réseau électrique élargissent les applications de surveillance continue.
Analyse et perspectives du marché de la thermographie infrarouge
- Amérique du Nord : Détenait 33 à 35 % de parts de marché dans le domaine de la thermographie infrarouge en 2025 et devrait croître à un TCAC de 5,2 à 5,8 % entre 2026 et 2034, grâce à la maintenance prédictive, la modernisation du réseau électrique, les acquisitions de défense et les écosystèmes de formation en thermographie établis.
- États-Unis : Représentaient 78 à 81 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 5,9 % entre 2026 et 2034.
- Europe : Elle a capté une part de marché de 26 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : Elle représentait une part de 27 à 29 % en 2025 et devrait enregistrer un TCAC de 6,1 à 6,7 % entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de la Corée du Sud, de l’Inde et de l’Australie.
- Segment le plus important : Les appareils photo détenaient une part de marché estimée entre 47 et 50 % en 2025 et devraient afficher un TCAC de 5,2 à 5,8 % entre 2026 et 2034.
- Segment à forte croissance : Le système infrarouge sans pilote représentait une part de marché modélisée de 18 à 21 % en 2025 et devrait enregistrer un TCAC de 6,6 à 7,2 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Teledyne FLIR LLC, Fluke Corporation, Axis Communications AB, GE HealthCare Technologies Inc., Hologic, Inc., SEMATECH, Inc., L3Harris Technologies, Inc., Honeywell International Inc., JENOPTIK AG, AB SKF, RTX Corporation, Xenics NV et Zhejiang Dali Technology Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution de la thermographie a conduit des systèmes manuels à caméra à une combinaison de solutions d'inspection intégrant la technologie de détection radiométrique, l'optique variable, le traitement des contours d'image, le guidage des flux de travail et des logiciels spécifiques aux actifs. Bien que les tendances industrielles privilégient progressivement l'utilisation à grande échelle de microbolomètres non refroidis, les capteurs refroidis demeurent essentiels pour toute application nécessitant une mesure de distance, de vitesse ou de sensibilité. Les fournisseurs intègrent des images visibles, des informations acoustiques et l'intelligence artificielle afin d'améliorer la précision de la détection des anomalies. Cette innovation élargit l'accès à la technologie au-delà des équipes d'inspection spécialisées et réduit les délais de reporting, tout en multipliant les opportunités de revenus grâce aux logiciels, à l'étalonnage, à la formation et à l'ingénierie d'application.
Entre 2025 et 2034, les dépenses seront orientées vers les producteurs d'électronique asiatiques, les réseaux électriques et les centres de données nord-américains, les initiatives européennes en matière d'efficacité énergétique, ainsi que les activités industrielles et de services publics au Moyen-Orient. Les achats de batteries, d'énergies renouvelables, de véhicules autonomes et de solutions de sécurité périmétrique stimuleront la demande en modules de petite taille et en systèmes de surveillance fixes. Les préoccupations liées à la sécurité électrique, à la performance énergétique des bâtiments et à la fiabilité des infrastructures critiques favoriseront la standardisation des processus d'inspection. Les fournisseurs de services locaux, de solutions de cybersécurité, d'optiques spécifiques et de capacités d'analyse seront idéalement positionnés.
Rapport sur le marché de la thermographie infrarouge : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 491,49 millions de dollars américains |
| Taille du marché d'ici 2034 | 801,21 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,58% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la thermographie infrarouge
La croissance du marché de la thermographie infrarouge est notamment due à la fiabilité des installations, la sécurité électrique, les audits énergétiques, la validation de la recherche et la surveillance. Les besoins du marché proviennent des propriétaires d'actifs, des entreprises de maintenance, des laboratoires, des intégrateurs de systèmes et des organismes gouvernementaux. Le marché de la thermographie infrarouge englobe la fabrication de plaquettes de détecteurs, l'électronique de détection du signal, l'optique, l'étalonnage des sources, l'électronique des caméras, les boîtiers de caméras, les logiciels d'analyse et de reporting, ainsi que les services sur site.
Les aspects économiques de la chaîne d'approvisionnement varient selon la conception du système. Il est possible de développer des caméras compactes et abordables utilisant des détecteurs non refroidis, contrairement aux détecteurs refroidis qui requièrent une technologie cryogénique et une conception spécifique. De plus en plus de clients adoptent des méthodes standardisées pour le calcul de l'émissivité, le format d'image et les procédures de test. La disponibilité des composants, les restrictions à l'exportation, la qualité de l'étalonnage et les qualifications des utilisateurs deviennent tout aussi importantes que la résolution de la caméra.
D'après les prévisions du marché de la thermographie infrarouge, la concurrence est forte entre les différents acteurs du secteur : fournisseurs de capteurs, d'instruments industriels, de solutions de sécurité et de détecteurs. Teledyne FLIR LLC et Fluke Corporation se positionnent sur le marché grâce à leurs technologies d'imagerie professionnelle et leurs logiciels de gestion des flux de travail, tandis qu'Axis Communications AB se concentre sur les solutions de surveillance thermique via les réseaux. Honeywell International Inc., JENOPTIK AG, RTX Corporation, L3Harris Technologies, Inc., Xenics NV et Zhejiang Dali Technology Co., Ltd. proposent des produits destinés à des secteurs spécifiques ou à des applications OEM.
Des investissements sont réalisés dans l'IA embarquée, la vidéo radiométrique, les solutions écoénergétiques et les services d'analyse. Les technologies d'imagerie médicale connexes sont fournies par GE HealthCare Technologies Inc. et Hologic, Inc. AB SKF représente le secteur de la surveillance de l'état des équipements. SEMATECH, Inc. est un acteur clé de la recherche sur les semi-conducteurs. L'avantage stratégique réside dans l'accès aux détecteurs, la facilité d'utilisation des logiciels, les certifications, la cybersécurité, les canaux de distribution et l'exploitation des données thermiques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la thermographie infrarouge : perspectives stratégiques

Perspectives régionales
Marché de la thermographie infrarouge en Amérique du Nord
L'Amérique du Nord détenait une part de marché estimée entre 33 et 35 % pour la thermographie infrarouge en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % jusqu'en 2034. La demande est forte dans les secteurs des services publics, de l'aérospatiale, de la défense, du pétrole et du gaz, de la fabrication de pointe, des bâtiments commerciaux et des centres de données. Des stratégies de maintenance préventive éprouvées permettent d'investir régulièrement dans l'imagerie, des imageurs de base aux équipements de surveillance radiométriques, en réseau et fixes. Le renforcement et l'électrification des réseaux électriques nécessitent des inspections plus fréquentes des sous-stations, des appareillages de commutation, des transformateurs, des batteries et des systèmes de charge.
Les achats évoluent vers une approche axée sur les actifs, les itinéraires et l'analyse, réduisant ainsi la dépendance à l'égard d'experts en thermographie, une ressource rare. Le Canada contribue dans les secteurs minier, énergétique, des services publics et de l'inspection des bâtiments, tandis que le Mexique apporte son expertise dans les domaines de l'automobile, de l'électronique et de l'inspection industrielle. Les acheteurs s'intéressent désormais à la cybersécurité, à la traçabilité de l'étalonnage, à la robustesse et aux capacités d'intégration logicielle. Des réseaux de formation et d'assistance performants compensent la domination régionale, mais la concurrence sur les prix exercée par les fabricants asiatiques de caméras et de détecteurs s'intensifie.
Marché américain de la thermographie infrarouge
Les États-Unis représentaient 78 à 81 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,3 à 5,9 % entre 2026 et 2034. Parmi les diverses applications figurent la fiabilité électrique, la modernisation de la défense, les investissements dans les semi-conducteurs, la fabrication de batteries, l'expansion des centres de données et les audits énergétiques commerciaux. Teledyne FLIR LLC, Fluke Corporation, Honeywell International Inc., RTX Corporation et L3Harris Technologies, Inc. possèdent les technologies ou les compétences nécessaires.
Les applications comprennent des caméras portables pour l'inspection des itinéraires, des caméras de surveillance continue et des caméras autonomes pour les inspections à distance. La thermographie est utilisée par les entreprises de services publics pour la maintenance des équipements en fonctionnement, par les fabricants pour l'inspection des moteurs et des équipements de production, et par les laboratoires pour l'étude des processus thermiques rapides. Le choix des produits dépend de critères tels que la résolution, la sensibilité, la capacité de mise au point, la plage de températures, la génération automatique de rapports et la compatibilité avec les systèmes de gestion d'actifs existants. La pénurie de main-d'œuvre constitue un facteur supplémentaire.
Marché européen de la thermographie infrarouge
L'Europe représentait une part de marché estimée entre 26 et 28 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % jusqu'en 2034. L'Allemagne est leader dans les domaines de la construction mécanique, de l'automobile, de la chimie, de l'électronique et des technologies d'efficacité énergétique des bâtiments. Le Royaume-Uni est spécialisé dans les services publics, la production d'énergie en mer, l'aérospatiale, le ferroviaire et l'inspection des bâtiments commerciaux par thermographie professionnelle à des fins de conformité et de gestion de la maintenance.
La France offre des atouts en matière d'énergie nucléaire, de transports, d'aérospatiale et de rénovation de bâtiments. Les pôles industriels et le réseau électrique italiens permettent l'application de la technologie des caméras portables, tandis que l'Espagne bénéficie de sa production d'énergies renouvelables et de l'expansion de ses centres de données. Les réglementations européennes relatives à l'efficacité énergétique, à la sécurité industrielle et à la décarbonation offrent de nombreuses possibilités pour l'imagerie thermique répétée. Les fournisseurs doivent garantir la conformité des installations vidéo au RGPD, la cybersécurité, le marquage CE, les options multilingues et les étalonnages.
Marché de la thermographie infrarouge en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 27 et 29 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,1 à 6,7 %, soit le rythme régional le plus rapide. La Chine domine le marché grâce à la production de détecteurs, l'électronique, les services publics, l'industrie manufacturière, la sécurité et les plateformes sans pilote. Le Japon et la Corée du Sud privilégient l'électronique de précision, l'automobile et les applications des semi-conducteurs.
En Inde, les secteurs des réseaux électriques, ferroviaires, du raffinage et de la construction stimulent la demande d'inspections, tandis qu'en Australie, les secteurs minier, des services publics et solaire favorisent l'utilisation de systèmes robustes sur le terrain. L'automatisation industrielle, la production locale de caméras et les politiques de soutien à l'efficacité énergétique encouragent l'adoption de ces systèmes, même si la sensibilité aux prix favorise les produits modulaires et les logiciels à plusieurs niveaux.
Marché de la thermographie infrarouge au Moyen-Orient et en Afrique
La région devrait connaître une croissance annuelle composée de 5,5 à 6,1 % jusqu'en 2034. L'Arabie saoudite est en tête grâce aux services publics, à la pétrochimie, aux projets de grande envergure, aux centres de données et à la diversification industrielle, tandis que les Émirats arabes unis développent les infrastructures intelligentes, l'aviation, l'énergie solaire et les applications de sécurité périmétrique.
L'Afrique du Sud contribue à la demande en matière d'inspections minières, énergétiques et commerciales. Le reste du Moyen-Orient et de l'Afrique offre des opportunités ciblées dans les domaines des réseaux électriques, des hydrocarbures, des transports et des grandes installations. Les températures ambiantes élevées, la poussière, l'éloignement des infrastructures et la disponibilité limitée de spécialistes renforcent l'importance des caméras robustes, des systèmes optiques adaptés, de l'analyse à distance et d'un service d'assistance local fiable.
Analyse de segmentation
Produit
Le segment des produits devrait croître à un TCAC de 5,3 % à 5,9 % entre 2026 et 2034. Les caméras demeurent la principale source de revenus, car elles combinent détection, affichage, mesure, stockage et génération de rapports. Les systèmes d'inspection par caméra infrarouge permettent d'inspecter des points d'inspection difficiles d'accès ou confinés, tandis que les modules facilitent l'intégration par les équipementiers dans les drones, les systèmes fixes, les instruments scientifiques et les systèmes d'automatisation. Le marché de la thermographie infrarouge inclut de plus en plus de solutions matérielles et logicielles qui réduisent la variabilité des inspections et améliorent la traçabilité des actifs.
- Caméras : Les caméras professionnelles portables et fixes sont les principales sources de demande dans les applications électriques, mécaniques, de bâtiment, de recherche et de sécurité, la résolution, la sensibilité, l'optique, la connectivité et les flux de travail de reporting étant les principaux facteurs déterminant les décisions de remplacement.
- Lunettes de visée : Les lunettes de visée thermiques servent à la défense, à la sécurité publique, à la faune sauvage, à la surveillance des périmètres et à l’observation sur le terrain, où l’autonomie en faible luminosité, la construction robuste, la portée, l’endurance de la batterie et les commandes intuitives déterminent leur valeur stratégique.
- Modules : Les modules radiométriques compacts prennent en charge le développement rapide des systèmes OEM pour les drones, la robotique, la lutte contre les incendies, l’automatisation industrielle et les systèmes scientifiques, rendant les interfaces, la consommation d’énergie, l’étalonnage et les kits de développement logiciel décisifs.
Solution
Le segment des solutions devrait connaître une croissance annuelle composée de 5,7 % à 6,3 % jusqu'en 2034. Les caméras thermiques portables facilitent l'inspection et le dépannage sur des itinéraires précis, les caméras fixes assurent une surveillance continue des infrastructures critiques et les systèmes infrarouges sans opérateur étendent la couverture aux zones dangereuses ou inaccessibles. L'adoption de ces solutions dépend de leur adéquation aux flux de travail, de la fréquence des inspections, du coût d'intégration, des compétences des opérateurs, de la fiabilité des communications et des besoins des clients (preuves radiométriques ou simple détection d'événements).
- Caméra thermique portable : les imageurs portables restent essentiels pour les rondes de maintenance, l’inspection électrique, le CVC, le diagnostic des bâtiments et le service sur le terrain, en équilibrant la qualité d’image, l’ergonomie, la mise au point, l’autonomie de la batterie et l’efficacité des rapports.
- Caméra à montage fixe : La surveillance continue convient aux sous-stations, aux fours, aux entrepôts, aux salles de batteries et aux lignes de production, où les alarmes automatisées, l’analyse en périphérie, la sécurité du réseau et l’intégration avec les plateformes de contrôle permettent une mise à l’échelle.
- Système infrarouge sans pilote : les drones et les plateformes robotisées permettent une inspection plus sûre et répétable des centrales solaires, des corridors de transport d’électricité, des toitures, des sites industriels et des infrastructures distantes, étendant la couverture tout en réduisant les coûts d’accès.
Plate-forme
Le segment des plateformes devrait progresser à un TCAC de 5,5 % à 6,1 % entre 2026 et 2034. Les lentilles infrarouges déterminent le champ de vision, la transmission, la mise au point et la géométrie de mesure, tandis que les détecteurs infrarouges non refroidis sont essentiels aux systèmes portables, fixes et embarqués produits en grande série. Cette croissance reflète l'amélioration de la sensibilité des détecteurs, de la densité de pixels, du conditionnement et de l'étalonnage, ainsi que l'élargissement de la gamme de lentilles. La différenciation des fournisseurs repose de plus en plus sur un accès stable aux composants, un rendement de production optimal, la conformité aux normes d'exportation et une assistance à l'intégration spécifique à l'application.
- Objectif IR : Les optiques interchangeables grand angle, standard, téléobjectif et macro étendent l’utilité de la caméra aux bâtiments, aux services publics, à l’électronique, à la recherche et à la surveillance à longue portée, ce qui rend la qualité de transmission et la compatibilité d’étalonnage stratégiquement importantes.
- Détecteur IR non refroidi : les détecteurs à microbolomètre permettent des systèmes compacts et à faible consommation d’énergie sans refroidissement cryogénique, favorisant une adoption industrielle et commerciale généralisée tandis que les améliorations continues améliorent la résolution, la sensibilité, le rendement et l’accessibilité.
Aperçu des opportunités
|
Solution |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Caméra thermique portable |
Haut |
Inspection guidée |
Mature |
|
Caméra à montage fixe |
Haut |
Surveillance continue |
Mise à l'échelle |
|
Système infrarouge sans pilote |
Moyen |
Inspection autonome |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la thermographie infrarouge
La maintenance prédictive devient axée sur les données
Les industriels adoptent des systèmes de surveillance de l'état des équipements, capables de détecter les anomalies thermiques avant que les défaillances électriques, mécaniques et de procédés ne deviennent critiques. Les caméras thermographiques permettent d'inspecter les équipements sous tension sans contact et de comparer les températures selon des profils similaires lors de plusieurs passages. L'impact du marché dépasse la simple vente de caméras : il s'étend aux bases de données d'actifs, aux systèmes d'inspection guidée, aux outils de reporting, à la formation et à l'étalonnage. Les entreprises de services publics, les usines, les centres de données et les bâtiments commerciaux tireront profit de ces systèmes si les images contiennent des informations sur l'historique des équipements et la priorité de leur maintenance. Les fabricants qui simplifient le processus, facilitent le réglage de l'émissivité et proposent des fonctionnalités d'annotation et d'analyse des tendances, peuvent élargir l'adoption de ces systèmes au-delà des opérateurs certifiés.
L'électrification renforce la surveillance des risques thermiques
L'électrification croissante entraîne une multiplication des appareils et des connexions, susceptibles de provoquer un échauffement par effet Joule, des déséquilibres, des problèmes d'isolation ou un emballement thermique. L'expansion des réseaux, les énergies renouvelables, les systèmes de stockage d'énergie par batteries, les bornes de recharge pour véhicules électriques, les usines de fabrication de semi-conducteurs et les centres de données offrent autant d'opportunités d'inspection des appareillages de commutation, transformateurs, barres omnibus, connecteurs, onduleurs, modules et boîtiers de batteries. La technologie d'imagerie thermique offre des capacités de détection à grande échelle, complémentaires aux capteurs ponctuels et aux tests électriques. On observe un intérêt croissant du marché pour les imageurs portables destinés à la mise en service et à la maintenance, les systèmes fixes d'alarme en temps réel et les drones pour la surveillance des équipements distants. Les fournisseurs peuvent se démarquer en proposant des thermomètres précis, des optiques adaptées, des capacités d'analyse et une intégration aux systèmes de contrôle-commande. Face à une densité d'équipements plus élevée, la priorisation automatisée et l'analyse à distance deviennent indispensables pour traduire les images en actions de maintenance.
Des détecteurs non refroidis à moindre coût élargissent l'accès
Les progrès réalisés dans la fabrication, le conditionnement, l'étalonnage et l'électronique des détecteurs non refroidis améliorent la qualité d'image tout en réduisant la taille, la consommation d'énergie et le coût du système. Ces évolutions favorisent un déploiement plus large dans les appareils photo professionnels d'entrée de gamme, les appareils fixes compacts, les accessoires mobiles, les drones, la robotique et les modules destinés aux fabricants d'équipement d'origine (OEM). Cet accès élargit la clientèle potentielle, des thermographes spécialisés aux électriciens, techniciens, inspecteurs du bâtiment, équipes de sécurité et systèmes automatisés. L'impact sur le marché se traduit par un volume de ventes plus important, mais aussi par une concurrence accrue sur les prix, incitant les fournisseurs à se différencier par leurs logiciels, leur assistance, leurs solutions optiques et leur expertise applicative. Un étalonnage fiable et des spécifications transparentes demeurent essentiels, car des prix plus bas peuvent accroître la variabilité des performances de mesure, notamment lorsque les utilisateurs ont besoin de données de température fiables plutôt que d'une simple détection de chaleur.
Tendances futures du marché de la thermographie infrarouge
Fusion de l'IA embarquée et des technologies multispectrales
Les tendances du marché de la thermographie infrarouge s'orienteront de plus en plus vers des caméras combinant données thermiques, visibles, acoustiques, radar ou environnementales avec une intelligence artificielle embarquée. La fusion de ces données permet d'améliorer la vérification des objets, de localiser les anomalies et de réduire les fausses alarmes dans les systèmes de surveillance et de contrôle industriel. Les modèles identifieront les schémas thermiques récurrents, signaleront les écarts et prioriseront les inspections sans transmettre chaque image à un serveur central. Cette approche réduit la bande passante et raccourcit le temps de réponse, mais les acheteurs exigeront des résultats interprétables, une cybersécurité renforcée et une validation en conditions réelles d'utilisation. Les fournisseurs proposant des interfaces ouvertes, des modèles évolutifs et des processus de validation humaine peuvent transformer les caméras, d'appareils d'imagerie passifs, en nœuds d'aide à la décision intégrés à des systèmes technologiques opérationnels plus vastes.
Thermographie guidée par application à grande échelle
Les applications guidées standardiseront les itinéraires d'inspection, les paramètres des caméras, l'identification des équipements, la capture d'images et la génération de rapports pour les utilisateurs moins expérimentés. Des instructions intégrées et une assistance à distance par des experts permettront de pallier la pénurie de techniciens tout en garantissant la cohérence des données pour les décisions de maintenance. Les caméras se synchroniseront de plus en plus avec les appareils mobiles, les plateformes cloud et les systèmes de maintenance informatisés, permettant ainsi l'intégration directe des résultats dans les ordres de travail. La formation restera indispensable car l'émissivité, les réflexions, la charge, la distance et les conditions environnementales influencent l'interprétation. L'évolution du marché favorise les fournisseurs qui proposent un matériel intuitif associé à des modèles configurables, une collaboration sécurisée et une gestion de parc. Les logiciels par abonnement et les services d'assistance devraient gagner en importance à mesure que les entreprises déploient des pratiques de thermographie communes sur plusieurs sites.
Opportunités du marché de la thermographie infrarouge
Surveillance continue des batteries et des centres de données
La fabrication de batteries, le stockage d'énergie et le calcul haute densité créent des infrastructures où un échauffement localisé peut précéder une perte de performance, un incendie ou une interruption de service. Les fournisseurs peuvent développer des systèmes radiométriques fixes qui surveillent les baies, les cellules, les barres omnibus, les appareillages de commutation, les équipements de refroidissement et l'infrastructure de charge, puis intégrer les alarmes aux systèmes de contrôle des bâtiments ou des installations. Les investissements doivent se concentrer sur la mesure de température calibrée, des champs de vision adaptés, la cybersécurité, l'enregistrement des événements et l'analyse des données permettant de distinguer les variations opérationnelles des défauts émergents. Des partenariats avec des sociétés d'ingénierie, des intégrateurs de batteries et des opérateurs de centres de données permettent d'intégrer la surveillance thermique dès la conception, plutôt qu'après un incident. Des revenus récurrents peuvent découler de la mise en service, des logiciels, des vérifications périodiques et du déploiement dans des installations standardisées.
Inspection automatisée des infrastructures distribuées
Les drones et les robots terrestres peuvent étendre l'application de la thermographie aux centrales solaires, aux lignes de transport d'électricité, aux pipelines, aux toitures, aux infrastructures ferroviaires, aux sites industriels et aux lieux d'intervention d'urgence. Le marché de la thermographie infrarouge offre les meilleures perspectives là où l'accès manuel est dangereux, lent ou coûteux, et où des relevés géoréférencés répétables facilitent la comparaison. Les fournisseurs devraient investir dans des modules légers, la précision radiométrique, l'optique stabilisée, le traitement en périphérie et un logiciel permettant de convertir les images en données exploitables au niveau de l'infrastructure. La collaboration avec les fabricants de plateformes sans pilote et les prestataires de services d'inspection peut accélérer le déploiement. Le succès commercial dépendra davantage des performances de la caméra que de la seule conformité réglementaire, de la sécurité des données, de l'autonomie de vol, de la robustesse environnementale et de l'intégration aux systèmes de maintenance.
Développements récents
- Septembre 2025 : Axis Communications a annoncé la caméra PTZ bispectrale AXIS Q6411-LE, une solution de surveillance tout-en-un combinant imagerie thermique et surveillance visuelle dans une seule caméra panoramique-inclinaison-zoom (PTZ). Selon l’entreprise, le système est conçu pour assurer une détection fiable et une vérification visuelle dans des conditions d’éclairage et météorologiques très variées.
- Septembre 2025 : Teledyne FLIR LLC a lancé le kit de développement Boson+ IQ, combinant un matériel de référence thermique avec le logiciel Prism et la puissance de traitement Qualcomm pour l’intelligence artificielle embarquée. Ce kit vise à accélérer l’intégration de la détection thermique dans les secteurs de la défense, de la sécurité, de l’automatisation industrielle, de la robotique et des plateformes autonomes, tout en prenant en charge les interfaces multisensorielles et les flux de travail de développement logiciel.
- Août 2025 : Teledyne FLIR LLC annonce la collaboration d’ACSL avec Thermal by FLIR pour la double charge utile thermique de SAMO. Cette intégration utilise le module Hadron 640R et prend en charge des applications d’inspection, de levés topographiques, de sécurité publique et d’intervention en cas de catastrophe sur la plateforme de drone SOTEN d’ACSL, illustrant ainsi le développement continu des modules thermiques radiométriques dans les systèmes sans pilote sécurisés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -