
Markt für Infrarot Thermography: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für die Infrarot-Thermografie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (Kameras, Endoskope, Module), Lösung (Handwärmebildkamera, fest installierte Kamera, unbemanntes Infrarotsystem), Plattform (IR-Objektiv, ungekühlter IR-Detektor)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039481
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
491,49 Mio. US$
Basisjahrwert
Prognose für 2034
801,21 Mio. US$
Prognose bis 2034
CAGR 2026-2034
5,58 %
Wachstumsrate
Adressierbarer Markt
5.860,37 Mio. US$
(2026–2034)
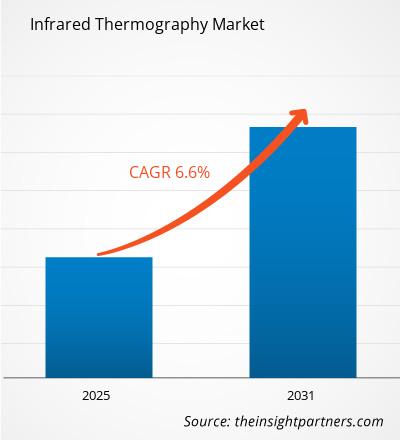
Der Markt für Infrarot-Thermografie wurde im Jahr 2025 auf 491,49 Millionen US-Dollar geschätzt und soll bis 2034 auf 801,21 Millionen US-Dollar anwachsen. Es wird erwartet, dass der Markt im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,58 % expandiert. Dies spiegelt die anhaltende Verbreitung der berührungslosen Temperaturmessung in den Bereichen vorausschauende Wartung, elektrische Inspektion, Gebäudediagnostik, Forschung, Überwachung und unbemannte Systeme wider.
Der nordamerikanische Markt für Infrarot-Thermografie wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen. Unterstützt wird dieses Wachstum durch ausgereifte Zustandsüberwachungsprogramme und den zunehmenden Einsatz von Wärmebildanalysen in den Bereichen Energieversorgung, Fertigung, Luft- und Raumfahrt, Sicherheit und Gebäudeinspektion. Starke Vertriebskanäle, Technikerschulungen und softwareintegrierte Kameraflotten stärken die Nachfrage nach Ersatzgeräten, während Investitionen in Batterien, Rechenzentren und Netzstabilität die Anwendungsmöglichkeiten der kontinuierlichen Überwachung erweitern.
Marktanalyse und Einblicke zur Infrarot-Thermografie
- Nordamerika: Hielt im Jahr 2025 einen Marktanteil von 33–35 % im Bereich der Infrarot-Thermografie und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen, unterstützt durch vorausschauende Wartung, Modernisierung der Stromnetze, Beschaffung im Verteidigungsbereich und etablierte Ausbildungsökosysteme für Thermografie.
- USA: Erwirtschaftete 2025 78–81 % des nordamerikanischen Umsatzes und soll laut Prognosen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen.
- Europa: Erreichte 2025 einen Marktanteil von 26–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,9–5,5 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Marktanteil lag 2025 bei 27–29 % und es wird erwartet, dass er zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,1–6,7 % verzeichnen wird, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Kameras hatten im Jahr 2025 einen modellierten Marktanteil von 47–50 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,2–5,8 % erzielen.
- Wachstumsstarkes Segment: Unbemannte Infrarotsysteme erreichten im Modell 2025 einen Marktanteil von 18–21 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,6–7,2 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: Teledyne FLIR LLC, Fluke Corporation, Axis Communications AB, GE HealthCare Technologies Inc., Hologic, Inc., SEMATECH, Inc., L3Harris Technologies, Inc., Honeywell International Inc., JENOPTIK AG, AB SKF, RTX Corporation, Xenics NV und Zhejiang Dali Technology Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Thermografie hat sich von manuellen, kamerabasierten Systemen mit qualifizierten Fachkräften hin zu Inspektionslösungen entwickelt, die radiometrische Sensortechnologie mit variabler Optik, Bildkantenbearbeitung, Workflow-Optimierung und anlagenspezifischer Software kombinieren. Obwohl sich die Fertigungstrends zunehmend in Richtung ungekühlter Mikrobolometer im großen Maßstab verschieben, bleiben gekühlte Sensoren für alle Anwendungsfälle, die Distanz, Geschwindigkeit oder Empfindlichkeit erfordern, unerlässlich. Anbieter integrieren sichtbare Bilder, akustische Informationen und künstliche Intelligenz, um die Genauigkeit der Anomalieerkennung zu erhöhen. Diese Innovation erweitert den Anwendungsbereich der Technologie über spezialisierte Inspektionsteams hinaus und verkürzt die Berichtsperiode. Gleichzeitig eröffnen sich neue Umsatzpotenziale durch Software, Kalibrierung, Schulungen und Anwendungsentwicklung.
Zwischen 2025 und 2034 werden die Ausgaben auf asiatische Elektronikhersteller, nordamerikanische Stromnetze und Rechenzentren, europäische Energieeffizienzmaßnahmen sowie Energieversorgungs- und Industrieanlagen im Nahen Osten konzentriert. Käufe von Batterien, erneuerbaren Energien, autonomen Fahrzeugen und Lösungen für die Perimetersicherheit werden die Nachfrage nach kleinen Modulen und stationärer Überwachung erhöhen. Bedenken hinsichtlich elektrischer Sicherheit, Gebäudeeffizienz und der Zuverlässigkeit kritischer Infrastrukturen werden den Trend zur Standardisierung von Inspektionsprozessen verstärken. Anbieter von lokalen Dienstleistungen, Cybersicherheit, anwendungsspezifischer Optik und Analyselösungen werden optimal positioniert sein.
Berichtsumfang zum Markt für Infrarot-Thermografie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 491,49 Millionen US-Dollar |
| Marktgröße bis 2034 | 801,21 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,58 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Infrarot-Thermografie
Zu den Wachstumstreibern des Marktes für Infrarot-Thermografie zählen Anlagenzuverlässigkeit, elektrische Sicherheit, Energieaudits, Forschungsvalidierung und Überwachung. Der Marktbedarf kommt von Anlagenbetreibern, Wartungsunternehmen, Laboren, Systemintegratoren und Regierungsbehörden. Der Markt für Infrarot-Thermografie umfasst die Herstellung von Detektorwafern, Elektronik zur Signalerfassung, Optik, Quellenkalibrierung, Kameraelektronik, Kameragehäuse, Analysesoftware, Berichtssoftware und Außendienstleistungen.
Die Wirtschaftlichkeit der Lieferkette variiert je nach Systemdesign. Die Entwicklung kompakter und kostengünstiger Kameras mit ungekühlten Detektoren ist im Vergleich zu gekühlten Detektoren, die Kryotechnik und spezielle Konstruktion erfordern, möglich. Immer mehr Kunden setzen standardisierte Verfahren für Emissionsgradberechnungen, Bildformate und Testverfahren ein. Die Verfügbarkeit von Komponenten, Exportbeschränkungen, Kalibrierungsqualität und die Qualifikation der Anwender sind ebenso wichtig wie die Kameraauflösung.
Laut Marktprognose für Infrarot-Thermografie herrscht ein starker Wettbewerb zwischen verschiedenen Anbietern von Sensortechnologie, industriellen Messgeräten, Sicherheitslösungen und Detektoren. Teledyne FLIR LLC und Fluke Corporation konkurrieren mit professioneller Bildgebungstechnologie und Workflow-Software, während Axis Communications AB sich auf thermische Überwachungslösungen über Netzwerke konzentriert. Honeywell International Inc., JENOPTIK AG, RTX Corporation, L3Harris Technologies, Inc., Xenics NV und Zhejiang Dali Technology Co., Ltd. bieten Produkte für spezifische Branchen oder OEM-Anwendungen an.
Es wird in Edge-KI, radiometrische Videotechnik, energieeffiziente Lösungen und analytische Dienstleistungen investiert. GE HealthCare Technologies Inc. und Hologic, Inc. bieten ergänzende Medizintechnik für die Bildgebung an. Im Bereich Zustandsüberwachung ist AB SKF ein wichtiger Akteur. SEMATECH, Inc. ist ein wichtiger Akteur in der Halbleiterforschung. Strategische Vorteile ergeben sich aus dem Zugang zu Detektoren, der Benutzerfreundlichkeit der Software, Zertifizierungen, Cybersicherheit, Vertriebskanälen und Informationen aus Wärmebilddaten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Infrarot-Thermografie: Strategische Einblicke

Regionale Einblicke
Markt für Infrarot-Thermografie in Nordamerika
Nordamerika hielt 2025 einen prognostizierten Marktanteil von 33–35 % im Bereich der Infrarot-Thermografie und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen. Die Nachfrage ist in den Bereichen Energieversorgung, Luft- und Raumfahrt, Verteidigung, Öl und Gas, Hightech-Fertigung, Gewerbegebäude und Rechenzentren hoch. Ausgereifte Strategien der vorbeugenden Instandhaltung ermöglichen regelmäßige Investitionen in die Bildgebung – von einfachen Kameras bis hin zu radiometrischen, vernetzten und fest installierten Überwachungssystemen. Der Ausbau der Stromnetze und die Elektrifizierung erfordern verstärkte Inspektionen von Umspannwerken, Schaltanlagen, Transformatoren, Batterien und Ladesystemen.
Der Einkauf wandelt sich hin zu einem anlagenorientierten, routenbasierten und analytischen Ansatz, der die Abhängigkeit von wenigen Thermografieexperten verringert. Kanada leistet seinen Beitrag in den Bereichen Bergbau, Energie, Versorgung und Gebäudeinspektion, während Mexiko verstärkt Anwendungen in der Automobil-, Elektronik- und Industrieinspektion einbringt. Käufer achten nun auf Cybersicherheit, Rückverfolgbarkeit der Kalibrierung, Robustheit und Softwareintegration. Umfassende Schulungs- und Supportnetzwerke gleichen die regionale Dominanz aus, doch der Preiswettbewerb asiatischer Kamera- und Detektorhersteller nimmt zu.
US-Markt für Infrarot-Thermografie
Die USA trugen 2025 78–81 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen. Zu den vielfältigen Anwendungsbereichen zählen unter anderem die Verbesserung der elektrischen Zuverlässigkeit, die Modernisierung der Verteidigungsinfrastruktur, Investitionen in Halbleiter, die Batterieherstellung, der Ausbau von Rechenzentren und Energieaudits für Unternehmen. Teledyne FLIR LLC, Fluke Corporation, Honeywell International Inc., RTX Corporation und L3Harris Technologies, Inc. verfügen über entsprechende Technologien und Kompetenzen.
Anwendungsbereiche umfassen Kameras für die Routeninspektion mit Handgeräten, Kameras zur kontinuierlichen Überwachung und unbemannte Kameras für Ferninspektionen. Thermografie wird von Energieversorgern für Wartungsarbeiten im laufenden Betrieb, von Herstellern zur Inspektion von Motoren und Prozessanlagen sowie von Laboren zur Untersuchung schneller thermischer Prozesse eingesetzt. Die Produktauswahl hängt von Kriterien wie Auflösung, Empfindlichkeit, Fokussierfähigkeit, Temperaturbereich, automatischer Berichtsfunktion und Integrationsfähigkeit in bestehende Anlagenmanagementsysteme ab. Auch der Fachkräftemangel spielt eine Rolle.
Europäischer Markt für Infrarot-Thermografie
Europa erreichte 2025 einen prognostizierten Marktanteil von 26–28 % und soll bis 2034 ein jährliches Wachstum von 4,9–5,5 % verzeichnen. Deutschland ist führend in den Bereichen Maschinenbau, Automobilindustrie, Chemie, Elektronik und Gebäudetechnik mit hoher Energieeffizienz. Großbritannien ist spezialisiert auf Energieversorgung, Offshore-Kraftwerke, Luft- und Raumfahrt, Eisenbahnwesen und die Inspektion von Gewerbeimmobilien mittels professioneller Thermografie für die Einhaltung von Vorschriften und das Instandhaltungsmanagement.
Frankreich bietet Kernenergie, Transportwesen, Luft- und Raumfahrt sowie sanierungsbedürftige Gebäude. Die italienischen Industriecluster und das Stromnetz ermöglichen den Einsatz tragbarer Kameratechnologie, während Spanien von seiner Produktion erneuerbarer Energien und dem Ausbau der Rechenzentrumskapazität profitiert. Vorschriften zu Energieeffizienz, Arbeitssicherheit und Dekarbonisierung in Europa bieten vielfältige Möglichkeiten für wiederholte Wärmebildaufnahmen. Die Anbieter müssen DSGVO-konforme Videoinstallationen, Cybersicherheit, CE-Kennzeichnung, mehrsprachige Optionen und Kalibrierungen gewährleisten.
APAC-Markt für Infrarot-Thermografie
Der asiatisch-pazifische Raum wird 2025 voraussichtlich einen Marktanteil von 27–29 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % das schnellste regionale Wachstum verzeichnen. China ist führend in den Bereichen Detektorproduktion, Elektronik, Energieversorgung, Fertigung, Sicherheit und unbemannte Plattformen. Japan und Südkorea konzentrieren sich auf Präzisionselektronik, Automobilindustrie und Halbleiteranwendungen.
Indiens Stromnetze, Schienenwege, Raffinerien und Bautätigkeit erweitern den Bedarf an Inspektionssystemen, während Australiens Bergbau, Energieversorgung und Solarenergie robuste Feldsysteme erfordern. Industrieautomation, lokale Kameraproduktion und politische Unterstützung für Energieeffizienz fördern die Akzeptanz, wobei die Preissensibilität modulare Produkte und gestaffelte Software begünstigt.
Markt für Infrarot-Thermografie im Nahen Osten und Afrika
Die Region soll laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen. Saudi-Arabien ist führend in den Bereichen Energieversorgung, Petrochemie, Gigaprojekte, Rechenzentren und industrielle Diversifizierung, während die VAE intelligente Infrastruktur, Luftfahrt, Solarenergie und Perimetersicherheit vorantreiben.
Südafrika trägt zur Nachfrage nach Inspektionen im Bergbau, der Energiewirtschaft und im gewerblichen Bereich bei. Im übrigen Nahen Osten und Afrika bieten sich gezielte Möglichkeiten in den Bereichen Stromnetze, Kohlenwasserstoffe, Transport und Großanlagen. Hohe Umgebungstemperaturen, Staub, abgelegene Anlagen und die begrenzte Verfügbarkeit von Fachkräften erhöhen den Wert robuster Kameras, geeigneter Optiken, Fernanalyse und zuverlässiger lokaler Dienstleistungen.
Segmentierungsanalyse
Produkt
Das Produktsegment soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,9 % wachsen. Kameras bleiben der wichtigste Umsatzträger, da sie Sensorik, Anzeige, Messung, Speicherung und Berichterstellung vereinen. Endoskope eignen sich für die Inspektion beengter oder geschlossener Bereiche, während Module die OEM-Integration in Drohnen, stationäre Systeme, wissenschaftliche Instrumente und Automatisierungssysteme ermöglichen. Der Markt für Infrarot-Thermografie umfasst zunehmend Hardware-Software-Pakete, die die Inspektionsvariabilität reduzieren und die Rückverfolgbarkeit von Anlagen verbessern.
- Kameras: Professionelle Hand- und Festkameras sind in den Bereichen Elektrotechnik, Maschinenbau, Bauwesen, Forschung und Sicherheit besonders gefragt. Auflösung, Empfindlichkeit, Optik, Konnektivität und Berichts-Workflows bestimmen die Entscheidungen über einen Austausch.
- Zielfernrohre: Wärmebildzielfernrohre dienen der Verteidigung, der öffentlichen Sicherheit, dem Schutz von Wildtieren, der Überwachung von Perimeterbereichen und der Feldbeobachtung, wobei die Unabhängigkeit bei schlechten Lichtverhältnissen, die robuste Bauweise, die Reichweite, die Batterieleistung und die intuitive Bedienbarkeit den strategischen Wert bestimmen.
- Module: Kompakte radiometrische Module unterstützen die schnelle OEM-Entwicklung für Drohnen, Robotik, Brandbekämpfung, industrielle Automatisierung und wissenschaftliche Systeme, wobei Schnittstellen, Leistungsaufnahme, Kalibrierung und Software Development Kits entscheidend sind.
Lösung
Das Lösungssegment soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Handgeführte Wärmebildkameras ermöglichen flexible, routenbasierte Inspektionen und Fehlersuche, fest installierte Kameras gewährleisten die kontinuierliche Überwachung kritischer Anlagen, und unbemannte Infrarotsysteme erweitern die Abdeckung auf gefährliche oder unzugängliche Bereiche. Die Akzeptanz hängt von der Workflow-Integration, der Inspektionshäufigkeit, den Integrationskosten, den Fähigkeiten des Bedieners, der Kommunikationszuverlässigkeit und den Anforderungen der Kunden an radiometrische Nachweise oder eine einfache Ereigniserkennung ab.
- Handwärmebildkamera: Tragbare Bildgebungssysteme sind nach wie vor unverzichtbar für Wartungsrundgänge, elektrische Inspektionen, HLK-Anlagen, Gebäudediagnostik und Außendienst. Dabei gilt es, Bildqualität, Ergonomie, Fokus, Akkulaufzeit und Berichtseffizienz in Einklang zu bringen.
- Festmontierte Kamera: Die kontinuierliche Überwachung eignet sich für Umspannwerke, Öfen, Lagerhallen, Batterieräume und Prozesslinien, wo automatisierte Alarme, Edge-Analytics, Netzwerksicherheit und die Integration mit Steuerungsplattformen die Skalierbarkeit unterstützen.
- Unbemanntes Infrarotsystem: Drohnen- und Roboterplattformen ermöglichen eine sicherere und wiederholbare Inspektion von Solarparks, Übertragungskorridoren, Dächern, Industrieanlagen und abgelegener Infrastruktur. Dadurch wird die Abdeckung erweitert und gleichzeitig die Zugangskosten gesenkt.
Plattform
Das Plattformsegment soll laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,1 % wachsen. IR-Linsen bestimmen Sichtfeld, Transmission, Fokus und Messgeometrie, während ungekühlte IR-Detektoren die Grundlage für tragbare, stationäre und eingebettete Systeme in großen Stückzahlen bilden. Das Wachstum ist auf die verbesserte Detektorempfindlichkeit, Pixeldichte, Gehäusebauweise und Kalibrierung sowie auf ein breiteres Linsenportfolio zurückzuführen. Die Differenzierung der Anbieter hängt zunehmend von einem stabilen Komponentenzugang, einer hohen Fertigungsausbeute, der Einhaltung von Exportbestimmungen und anwendungsspezifischer Integrationsunterstützung ab.
- IR-Objektiv: Austauschbare Weitwinkel-, Standard-, Tele- und Makrooptiken erweitern die Einsatzmöglichkeiten der Kamera in den Bereichen Gebäude, Versorgungsunternehmen, Elektronik, Forschung und Fernüberwachung, wodurch Übertragungsqualität und Kalibrierungskompatibilität von strategischer Bedeutung werden.
- Ungekühlter IR-Detektor: Detektoren auf Mikrobolometerbasis ermöglichen kompakte, energieeffiziente Systeme ohne kryogene Kühlung und unterstützen so eine breite industrielle und kommerzielle Anwendung. Kontinuierliche Verbesserungen erhöhen zudem Auflösung, Empfindlichkeit, Ausbeute und Wirtschaftlichkeit.
Momentaufnahme der Chancen
|
Lösung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Handwärmekamera |
Hoch |
Geführte Inspektion |
Reifen |
|
Festmontierte Kamera |
Hoch |
Kontinuierliche Überwachung |
Skalierung |
|
Unbemanntes Infrarotsystem |
Medium |
Autonome Inspektion |
Aufkommen |
Markttreiber und Wirkungsanalyse für die Infrarot-Thermografie
Vorausschauende Wartung wird datengesteuert
Industrielle Anwender setzen zunehmend auf Zustandsüberwachungssysteme, die Wärmeanomalien erkennen, bevor Störungen in Elektrik, Mechanik und Prozessen außer Kontrolle geraten. Thermografiekameras ermöglichen die berührungslose Inspektion von unter Spannung stehenden Anlagen und den Vergleich von Temperaturen mit ähnlichen Mustern auf verschiedenen Messstrecken. Die Marktwirkung geht über den reinen Kameraverkauf hinaus und umfasst Anlagendatenbanken, geführte Inspektionssysteme, Berichtswerkzeuge, Schulungen und Kalibrierung. Energieversorger, Industrieanlagen, Rechenzentren und Gewerbegebäude profitieren gleichermaßen, wenn die Bilder Informationen zur Anlagenhistorie und zur Priorität der Instandhaltung enthalten. Hersteller, die den Prozess reproduzierbarer gestalten, die Emissionsgradeinstellungen vereinfachen sowie die Annotation und Trendanalyse ermöglichen, können die Akzeptanz über zertifizierte Bediener hinaus erweitern.
Elektrifizierung erweitert die Überwachung des thermischen Risikos
Die zunehmende Elektrifizierung führt zu mehr Geräten und Verbindungen, die Widerstandserwärmung, Ungleichgewichte, Isolationsprobleme oder thermisches Durchgehen verursachen können. Netzausbau, erneuerbare Energien, Batteriespeichersysteme, Ladestationen für Elektrofahrzeuge, Halbleiterwerke und Rechenzentren bieten Inspektionsmöglichkeiten an Schaltanlagen, Transformatoren, Stromschienen, Steckverbindern, Wechselrichtern, Modulen und Batteriegehäusen. Wärmebildtechnik bietet großflächige Erfassungsmöglichkeiten, die Punktsensoren und elektrische Prüfungen ergänzen. Das Marktinteresse an tragbaren Kameras für Inbetriebnahme und Wartung, stationären Systemen für Echtzeitalarme und Drohnen zur Überwachung entfernter Anlagen steigt. Anbieter konkurrieren durch präzise Thermometer, geeignete Optiken, Analysefunktionen und die Integration in Leitsysteme. Bei einer höheren Anlagendichte werden die automatisierte Priorisierung und die Fernanalyse unerlässlich, um aus den Bildern Wartungsmaßnahmen abzuleiten.
Kostengünstigere ungekühlte Detektoren erweitern den Zugang
Fortschritte in der Fertigung, dem Packaging, der Kalibrierung und der Elektronik ungekühlter Detektoren verbessern die Bildqualität bei gleichzeitig reduzierter Größe, geringerem Stromverbrauch und niedrigeren Systemkosten. Diese Entwicklungen ermöglichen einen breiteren Einsatz in professionellen Einsteigerkameras, kompakten Festinstallationsgeräten, mobilem Zubehör, Drohnen, Robotern und OEM-Modulen. Der erweiterte Zugang vergrößert den potenziellen Nutzerkreis von spezialisierten Thermografen hin zu Elektrikern, Technikern, Bauinspektoren, Sicherheitsteams und automatisierten Systemen. Dies führt zu höheren Absatzzahlen, aber auch zu einem verschärften Preiswettbewerb. Anbieter werden daher dazu angehalten, sich durch Software, Support, Optik und Anwendungsexpertise zu differenzieren. Zuverlässige Kalibrierung und transparente Spezifikationen bleiben wichtig, da niedrigere Preise andernfalls die Variabilität der Messergebnisse erhöhen können, insbesondere dort, wo Anwender verlässliche Temperaturdaten anstelle einer qualitativen Wärmeerkennung benötigen.
Zukunftstrends auf dem Markt für Infrarot-Thermografie
Edge-KI und Multispektralfusion
Die Trends im Markt für Infrarot-Thermografie werden sich zunehmend auf Kameras konzentrieren, die thermische, sichtbare, akustische, Radar- oder Umgebungsdaten mit künstlicher Intelligenz kombinieren. Die Datenfusion kann die Objektverifizierung verbessern, Anomalien lokalisieren und Fehlalarme in Überwachungs- und Industriesystemen reduzieren. Modelle klassifizieren wiederkehrende Wärmemuster, kennzeichnen Abweichungen und priorisieren Inspektionen, ohne jedes einzelne Bild an einen zentralen Server zu übertragen. Dieser Ansatz senkt die Bandbreite und verkürzt die Reaktionszeit, doch die Anwender fordern nachvollziehbare Ergebnisse, Cybersicherheit und Validierung unter realen Betriebsbedingungen. Anbieter, die offene Schnittstellen, aktualisierbare Modelle und Workflows mit menschlicher Überprüfung bereitstellen, können Kameras von passiven Bildgebungsgeräten zu Entscheidungsunterstützungsknoten in umfassenderen betriebstechnischen Systemen machen.
App-gesteuerte Thermografie im großen Maßstab
Geführte Anwendungen standardisieren Inspektionsrouten, Kameraeinstellungen, Anlagenidentifizierung, Bildaufnahme und Berichterstellung für weniger erfahrene Anwender. Integrierte Anweisungen und Remote-Expertenunterstützung können den Fachkräftemangel beheben und gleichzeitig konsistente Nachweise für Wartungsentscheidungen gewährleisten. Kameras werden zunehmend mit Mobilgeräten, Cloud-Plattformen und computergestützten Wartungssystemen synchronisiert, sodass die Ergebnisse direkt in Arbeitsaufträge fließen. Schulungen bleiben notwendig, da Emissionsgrad, Reflexionen, Belastung, Entfernung und Umgebungsbedingungen die Interpretation beeinflussen. Der Markt bevorzugt Anbieter, die intuitive Hardware mit konfigurierbaren Vorlagen, sicherer Zusammenarbeit und Flottenverwaltung kombinieren. Abonnementsoftware und Supportleistungen dürften an Bedeutung gewinnen, wenn Unternehmen einheitliche Thermografieverfahren an mehreren Standorten einführen.
Marktchancen für Infrarot-Thermografie
Kontinuierliche Überwachung von Batterien und Rechenzentren
Batterieherstellung, Energiespeicherung und Hochleistungsrechner schaffen Anlagen, bei denen lokale Erwärmung Leistungseinbußen, Brände oder Betriebsunterbrechungen vorausgehen kann. Anbieter können fest installierte radiometrische Systeme entwickeln, die Racks, Zellen, Stromschienen, Schaltanlagen, Kühlgeräte und Ladeinfrastruktur überwachen und Alarme in die Gebäude- oder Anlagensteuerung integrieren. Investitionen sollten sich auf kalibrierte Temperaturmessung, geeignete Sichtfelder, Cybersicherheit, Ereignisprotokollierung und Analysen konzentrieren, die betriebliche Abweichungen von neu auftretenden Fehlern unterscheiden. Partnerschaften mit Ingenieurbüros, Batterieintegratoren und Rechenzentrumsbetreibern ermöglichen die Integration der thermischen Überwachung bereits in die Planungsphase, anstatt erst nach Vorfällen. Wiederkehrende Einnahmen können sich aus Inbetriebnahme, Software, regelmäßiger Überprüfung und der Erweiterung auf standardisierte Anlagen ergeben.
Unbemannte Inspektion verteilter Infrastruktur
Drohnen und Bodenroboter können die Thermografie auf Solarparks, Stromleitungen, Pipelines, Dächer, Bahnanlagen, Industriegelände und Einsatzorte ausweiten. Die größten Marktchancen für Infrarot-Thermografie ergeben sich dort, wo der manuelle Zugang gefährlich, langsam oder teuer ist und wiederholbare, georeferenzierte Messungen den Vergleich verbessern. Anbieter sollten in leichte Module, radiometrische Genauigkeit, stabilisierte Optiken, Edge-Computing und Software investieren, die Bildmaterial in Anlagenbefunde umwandelt. Die Zusammenarbeit mit Herstellern unbemannter Plattformen und Inspektionsdienstleistern kann die Implementierung beschleunigen. Der kommerzielle Erfolg hängt weniger von der Kameraleistung als vielmehr von der Einhaltung gesetzlicher Vorschriften, der sicheren Datenverarbeitung, der Flugdauer, der Robustheit gegenüber Umwelteinflüssen und der Integration in Wartungssysteme ab.
Aktuelle Entwicklungen
- September 2025: Axis Communications hat die AXIS Q6411-LE Bispektral-PTZ-Kamera vorgestellt, eine Komplettlösung für die Überwachung, die Wärmebildgebung und visuelle Überwachung in einer einzigen Schwenk-Neige-Zoom-Kamera (PTZ) vereint. Laut Hersteller bietet das System zuverlässige Erkennung und visuelle Überprüfung unter verschiedensten Licht- und Wetterbedingungen.
- September 2025: Teledyne FLIR LLC brachte das Boson+ IQ Development Kit auf den Markt. Es kombiniert thermische Referenzhardware mit der Prism-Software und Qualcomm-Prozessoren für Edge-KI. Das Kit zielt auf eine schnellere Integration von Wärmesensorik in Verteidigung, Sicherheit, industrielle Automatisierung, Robotik und autonome Plattformen ab und unterstützt gleichzeitig Multisensor-Schnittstellen und Softwareentwicklungs-Workflows.
- August 2025: Teledyne FLIR LLC gab die Partnerschaft von ACSL mit Thermal by FLIR für die duale Wärmebildnutzlast SAMO bekannt. Die Integration nutzt das Hadron 640R-Modul und unterstützt Inspektions-, Vermessungs-, Sicherheits- und Katastrophenschutzanwendungen auf der SOTEN-Drohnenplattform von ACSL. Dies verdeutlicht die kontinuierliche Verbreitung radiometrischer Wärmebildmodule in sicheren unbemannten Systemen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -