
Marché du diisocyanate de diphénylméthane (MDI) : taille et tendances 2034
Taille et prévisions du marché du diisocyanate de diphénylméthane (MDI) (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par produit (réactif garanti, réactif analytique, produit chimiquement pur) ; application (construction, isolation, réfrigération, emballage) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00015081
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
5,54 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
8,73 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,20 %
taux de croissance
Marché adressable
64,80 milliards de dollars américains
(2026-2034)
Le marché du diisocyanate de diphénylméthane était évalué à 5,54 milliards de dollars américains en 2025 et devrait atteindre 8,73 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 5,20 % entre 2026 et 2034. Ce marché couvre les produits à base de diisocyanate de diphénylméthane, classés par type de produit (réactif garanti, réactif analytique et produit chimiquement pur) et par application (construction, isolation, réfrigération et emballage).
L'Amérique du Nord devrait représenter 18 % du marché mondial du diisocyanate de diphénylméthane (MDI) en 2025 et connaître une croissance annuelle composée (TCAC) de 4,6 % entre 2026 et 2034 , grâce à l'isolation en polyuréthane, aux équipements frigorifiques, aux applications dans le secteur de la construction et à l'approvisionnement local en isocyanates. L'extension de l'usine de Geismar de BASF devrait porter sa capacité de production de MDI en Amérique du Nord de 380 000 tonnes par an à environ 600 000 tonnes en 2026, renforçant ainsi la résilience de l'approvisionnement régional.
Analyse et perspectives du marché du diisocyanate de diphénylméthane (MDI)
- Amérique du Nord : On estime que l'Amérique du Nord détiendra 18,0 % du marché mondial du diisocyanate de diphénylméthane en 2025 et connaîtra une croissance annuelle composée de 4,60 % jusqu'en 2034, grâce à une production de polyuréthane bien établie, à la demande en matière d'isolation pour la construction et de réfrigération, ainsi qu'à de nouvelles capacités régionales.
- États-Unis : On estime que les États-Unis représenteront 68,0 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 4,50 %, soutenue par l'isolation des bâtiments, les applications pour appareils électroménagers et les investissements nationaux dans les capacités de production d'isolants métalliques.
- Europe : L'Europe devrait représenter 24,0 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 4,80 %, tirée par l'Allemagne, l'Italie, la France, l'Espagne et le Royaume-Uni, où l'efficacité énergétique et les applications avancées du polyuréthane différencient la demande.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter 49,0 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 5,80 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde grâce aux secteurs de la construction, des appareils électroménagers, de la réfrigération et de la production croissante de polyuréthane.
- Segment le plus important : Le segment des applications est le plus important et devrait croître à un TCAC de 5,55 % entre 2026 et 2034, reflétant la large utilisation des systèmes en polyuréthane à base de MDI dans les domaines de l’isolation, de la construction, de la réfrigération et de l’emballage.
- Segment à forte croissance : L'application est également le principal segment à forte croissance, avec un TCAC de 5,55 % entre 2026 et 2034, car l'isolation écoénergétique et les équipements de chaîne du froid augmentent la consommation de MDI sur les marchés en développement et en voie d'industrialisation.
- Principales entreprises analysées en détail : BASF SE ; Covestro AG ; Jilin Connell Chemical Industry Co., Ltd. ; Dow Inc. ; Wanhua Chemical Group Co., Ltd. ; Huntsman Corporation ; Tosoh Corporation ; Kumho Mitsui Chemicals, Inc. ; Mitsui Chemicals, Inc. ; OCI Company Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
D'après le rapport sur le marché du diisocyanate de diphénylméthane (MDI), la demande de MDI, autrefois axée sur les matières premières comme c'était le cas pour le polyuréthane, s'est orientée vers un marché plus spécialisé de MDI polymériques, monomères, modifiés et destinés à des applications spécifiques. Les mousses de polyuréthane rigides sont devenues un matériau particulièrement important pour l'isolation, mais on les retrouve également dans les adhésifs, les élastomères, le collage du bois, les appareils électroménagers et les pièces automobiles. Selon Covestro, la demande mondiale de MDI s'élevait à environ 7,4 millions de tonnes en 2024 et devrait continuer de croître, tandis que l'offre reste concentrée entre les mains d'un nombre relativement restreint de grands producteurs.
La prochaine étape du développement du marché devrait se concentrer sur la sécurité d'approvisionnement régionale, la production de MDI écoénergétique et la réduction des émissions de carbone du MDI. Début juin 2026, Covestro a annoncé son projet de construction d'une nouvelle usine de MDI d'une capacité de 660 000 tonnes par an à Shanghai, dont la mise en service est prévue pour la fin de la décennie. Parallèlement, BASF poursuit l'expansion de son usine de Geismar aux États-Unis.
Rapport sur le marché du diisocyanate de diphénylméthane (MDI)
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,54 milliards de dollars américains |
| Taille du marché d'ici 2034 | 8,73 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,20% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du diisocyanate de diphénylméthane (MDI)
Les prévisions du marché du diisocyanate de diphénylméthane (MDI) indiquent que la demande est principalement tirée par la croissance des applications nécessitant des systèmes polyuréthanes aux performances thermiques améliorées. On observe une demande accrue de systèmes polyuréthanes rigides dans le secteur de la construction, ainsi qu'une demande croissante de polyuréthanes pour la réfrigération et la chaîne du froid, notamment pour des matériaux à faible conductivité thermique et à stabilité dimensionnelle élevée. Le MDI suit une chaîne de valeur complète, depuis l'aniline et d'autres intermédiaires jusqu'à sa fabrication, la formulation de systèmes polyuréthanes, la transformation en mousses et, enfin, l'intégration dans l'isolation ou les équipements. BASF décrit le MDI comme un isocyanate primaire utilisé dans les plastiques polyuréthanes rigides, semi-rigides et flexibles pour les secteurs de la construction et de l'électroménager.
Du côté de l'offre, la concentration structurelle s'explique par l'importance des investissements nécessaires à la fabrication industrielle du MDI, notamment l'intégration des matières premières (chlore et aniline), le procédé de phosgénation, les contrôles de processus et la manipulation de matières dangereuses. Les grandes entreprises se font donc concurrence sur la base de leur taille, de l'intégration de leurs matières premières, de leur présence géographique et de leur fiabilité, plutôt que sur le prix des matières premières. Huntsman possède des installations de production de MDI de dimension mondiale à Geismar, Rotterdam et Caojing, et son portefeuille comprend des formulations de MDI spécialisées pour les systèmes polyuréthanes.
La concurrence est forte entre BASF SE, Covestro AG, Wanhua Chemical Group Co., Ltd., Huntsman Corporation et Dow Inc. La position des entreprises asiatiques spécialisées se renforce sur ce marché. L'investissement de Covestro à Shanghai en 2026, notamment, témoigne de l'importance accordée à la capacité de production et à la sécurité de la chaîne d'approvisionnement. Le projet Geismar de BASF illustre sa présence en Amérique du Nord. Huntsman se distingue par ses produits à base de MDI et ses systèmes polyuréthanes en aval. Dow fournit des produits polymères et des MDI modifiés pour les mousses, les élastomères, les adhésifs, les revêtements et les mastics.
Les tendances du marché du diisocyanate de diphénylméthane (MDI) montrent que les investissements se concentrent de plus en plus non seulement sur l'augmentation des capacités de production, mais aussi sur la durabilité des procédés. Par exemple, en 2025, Kumho Mitsui Chemicals a décidé d'augmenter la capacité de son usine de Yeosu (MDI) à 710 000 tonnes par an en y ajoutant 100 000 tonnes de capacité supplémentaire. Parallèlement, des installations de recyclage ont été mises en place pour accompagner cette croissance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
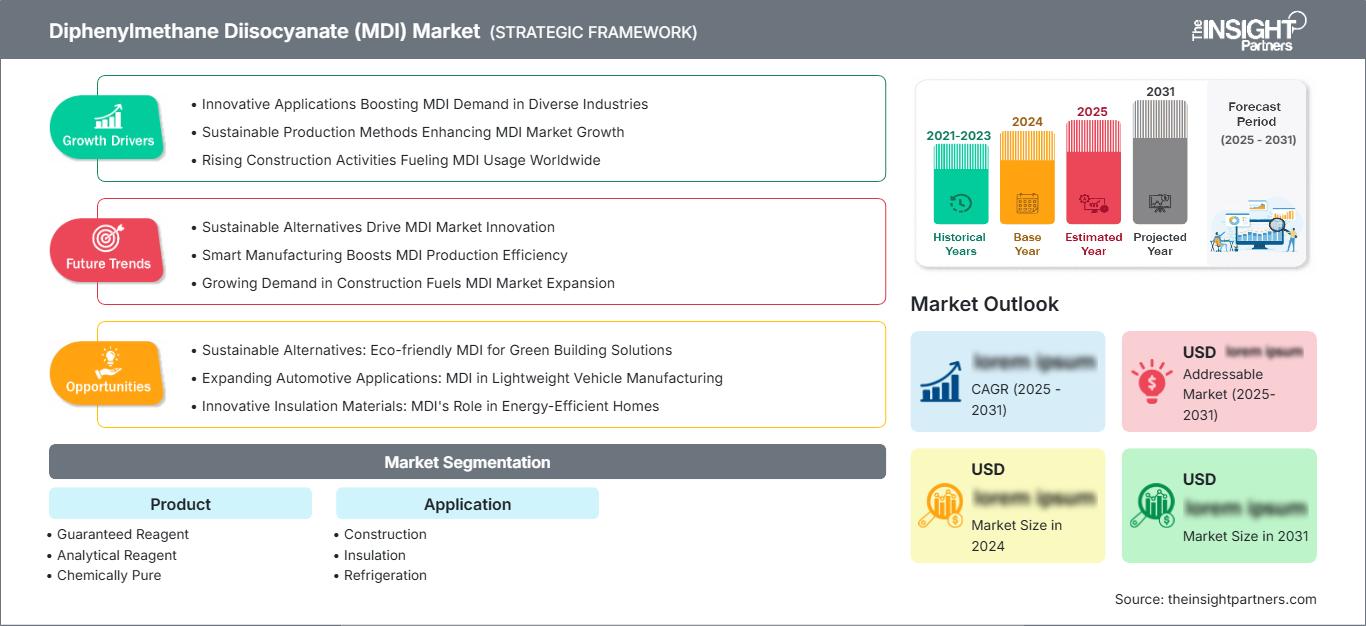
Marché du diisocyanate de diphénylméthane (MDI) : Perspectives stratégiques
Perspectives régionales
Marché du diphénylméthane diisocyanate en Amérique du Nord
L'Amérique du Nord devrait représenter 18 % du marché mondial du diisocyanate de diphénylméthane en 2025 et afficher une croissance annuelle composée de 4,6 % jusqu'en 2034. La région bénéficie d'une production établie de polyuréthane, d'isolants résidentiels et commerciaux, de systèmes de réfrigération, de composants automobiles et d'adhésifs industriels. Les États-Unis concentrent la majeure partie de la demande régionale grâce à leurs importants secteurs de la construction et de l'électroménager, ainsi qu'à leur solide base de production de MDI.
Les chaînes d'approvisionnement régionales se localisent de plus en plus. Le projet Geismar de BASF devrait être mis en service en 2026 et cette usine portera la capacité de production de MDI en Amérique du Nord de 380 000 à 600 000 tonnes par an. Outre BASF, Huntsman et Dow possèdent également des sites de production de MDI à Geismar, et Dow est présent dans la formulation de MDI aux États-Unis.
Marché américain du diphénylméthane diisocyanate
On estime que les États-Unis représenteront 68 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,5 %. La demande provient des applications du MDI dans l'isolation des bâtiments, la réfrigération, l'électroménager, les pièces automobiles, les adhésifs et les systèmes en polyuréthane. Cette utilisation du MDI favorise les systèmes à base de polyuréthane qui offrent des propriétés d'isolation ainsi que des propriétés dimensionnelles et mécaniques.
L'approvisionnement national et l'expertise technique en matière de procédés en aval proviennent de BASF, Huntsman et Dow. L'agrandissement de l'usine BASF de Geismar revêt une importance capitale car il accroît la capacité de production nationale de MDI et garantit aux clients un approvisionnement national fiable en MDI. Le caractère unique du marché américain repose sur la combinaison d'une production chimique à grande échelle, d'une expertise en formulation de polyuréthane et de matériaux de construction à haute performance énergétique.
Marché européen du diphénylméthane diisocyanate
L'Europe devrait détenir 24 % du marché mondial en 2025 et connaître une croissance annuelle composée de 4,8 % jusqu'en 2034. L'Allemagne est le pays leader grâce à son industrie chimique intégrée, son secteur automobile, sa base de matériaux de construction et la concentration de grands producteurs de MDI. La France et l'Italie contribuent significativement à la demande en aval, notamment dans les secteurs des matériaux de construction, de l'électroménager, du mobilier et des applications industrielles du polyuréthane.
Le Royaume-Uni dispose d'un marché mature pour la construction et l'isolation, tandis que l'Espagne bénéficie d'une production de MDI bien établie grâce à l'usine Covestro de Tarragone. En Italie, les secteurs des machines, des appareils électroménagers, du mobilier et de la fabrication industrielle génèrent une demande en systèmes polyuréthanes. La réglementation européenne met de plus en plus l'accent sur la performance énergétique et l'efficacité des bâtiments, favorisant ainsi la consommation de polyuréthane pour l'isolation. Le cadre réglementaire européen exige également une gestion rigoureuse de l'exposition aux diisocyanates, et l'ECHA veille au respect du règlement REACH concernant le MDI.
Marché du diphénylméthane diisocyanate en Asie-Pacifique
La région Asie-Pacifique devrait représenter 49 % du marché mondial en 2025 et afficher une croissance annuelle composée de 5,8 %. La Chine est le principal marché grâce à son important secteur de la construction, son vaste parc de production de polyuréthane, sa production d'appareils électroménagers et ses importantes capacités de production nationale de MDI. Wanhua a développé une plateforme chimique intégrée de grande envergure en Chine, renforçant ainsi la disponibilité des produits dans la région.
Le Japon et la Corée du Sud possèdent des industries du polyuréthane matures et une production de MDI techniquement différenciée. Kumho Mitsui Chemicals agrandit son usine de Yeosu, tandis que Tosoh fournit des produits MDI monomères et polymères pour les applications du polyuréthane. L'Inde représente un centre de demande émergent grâce à la construction, aux appareils électroménagers, aux infrastructures de la chaîne du froid et à l'industrialisation. L'Australie, bien que plus petite, connaît une demande liée à l'isolation des bâtiments, à la réfrigération et aux systèmes de polyuréthane importés.
Marché du diphénylméthane diisocyanate au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient représenter 5 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 5,4 %. L'Arabie saoudite et les Émirats arabes unis sont les principaux pôles de demande régionaux, grâce aux investissements dans la construction, au développement industriel et à l'intérêt croissant pour la production chimique locale. L'Afrique du Sud contribue à la demande par le biais de la construction, de la réfrigération, des applications automobiles et des produits industriels en polyuréthane.
La région demeure plus dépendante des importations que la Chine, l'Europe ou l'Amérique du Nord, ce qui offre des opportunités pour le développement d'infrastructures de production et de logistique locales. Les nouvelles discussions d'investissement dans le MDI au Moyen-Orient témoignent d'un intérêt croissant pour un positionnement plus proche de la demande en aval et des chaînes d'approvisionnement mondiales de polyuréthane. L'étude de faisabilité de Covestro pour 2026 concernant une ligne de production de MDI aux Émirats arabes unis conforte cette tendance.
Marché du diphénylméthane diisocyanate en Amérique du Sud et centrale
L'Amérique du Sud et l'Amérique centrale devraient représenter 4 % de la demande mondiale en 2025 et connaître une croissance annuelle composée de 5,1 %. Le Brésil est le principal marché, soutenu par la construction, l'électroménager, la réfrigération, la production automobile et l'industrie manufacturière. L'Argentine contribue également à la demande mondiale de polyuréthane, notamment pour la construction et l'électroménager.
La région demeure plus dépendante des importations de MDI que les principaux centres de production, ce qui fait de la logistique, des réseaux de distribution, de la gestion des stocks et des capacités de formulation locales des facteurs de compétitivité essentiels. La base industrielle plus importante du Brésil offre une plus grande diversification en aval, tandis que l'Argentine et d'autres marchés sont plus sensibles aux fluctuations du marché des importations et aux cycles de construction. La croissance régionale devrait donc favoriser les fournisseurs disposant d'un service de livraison fiable et d'un soutien technique performant.
Analyse de segmentation
Produit
Le segment « Produits » englobe les réactifs garantis, les réactifs analytiques et les produits chimiquement purs, conformément à la taxonomie du marché. Ce segment devrait connaître une croissance annuelle composée de 4,90 % entre 2026 et 2034. La demande est influencée par les spécifications, l’utilisation en laboratoire, les procédés chimiques et les applications exigeant une pureté contrôlée. La compétitivité des fournisseurs repose sur la constance de leurs prestations, la documentation fournie, le contrôle qualité rigoureux et la fiabilité de leur manipulation.
- Réactif garanti : ce grade est destiné aux applications exigeant des spécifications chimiques rigoureuses et une pureté fiable. Il est particulièrement adapté aux laboratoires et aux utilisateurs techniques qui requièrent des performances analytiques ou de formulation reproductibles.
- Réactifs analytiques : Les réactifs analytiques sont utilisés pour les tests de laboratoire, les analyses chimiques et les procédures expérimentales contrôlées. Le choix de l’acheteur repose sur la documentation relative à la pureté, la constance des lots, la traçabilité et la fiabilité des performances analytiques.
- Chimiquement pur : Le MDI chimiquement pur est destiné aux applications nécessitant une composition contrôlée sans pour autant exiger les spécifications rigoureuses des qualités analytiques spécialisées. Son utilisation dépend des exigences de pureté et de la compatibilité avec les procédés en aval.
Application
Le segment des applications, qui comprend la construction, l'isolation, la réfrigération et l'emballage, devrait connaître une croissance annuelle composée de 5,55 % entre 2026 et 2034. Sa position dominante s'explique par l'utilisation intensive du MDI dans les systèmes polyuréthanes. La demande est soutenue par les exigences de performance thermique, le développement de la chaîne du froid, l'efficacité énergétique des bâtiments et le besoin de matériaux de protection durables.
- Construction : Les systèmes polyuréthanes à base de MDI sont utilisés dans les matériaux de construction, les éléments structuraux, les adhésifs, les mastics et les systèmes d’isolation. Leur utilisation est favorisée par les exigences d’efficacité thermique et de légèreté des constructions.
- Isolation : La mousse de polyuréthane rigide offre une faible conductivité thermique et est largement utilisée dans les enveloppes de bâtiments, les panneaux, les tuyaux et les équipements. Les exigences en matière d’efficacité énergétique font de l’isolation une application stratégiquement importante consommatrice de MDI.
- Réfrigération : La mousse de polyuréthane à base de MDI est utilisée dans les réfrigérateurs, les congélateurs, les chambres froides, le transport frigorifique et les infrastructures de la chaîne du froid. La demande dépend des performances d’isolation thermique et du développement de la distribution de produits alimentaires à température contrôlée.
- Emballage : Les matériaux polyuréthanes à base de MDI permettent de réaliser des emballages et des systèmes de protection spécifiques nécessitant amortissement, adhérence, durabilité et propriétés thermiques. Leur utilisation est davantage liée à des applications spécifiques qu’à la construction et à l’isolation.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Construction |
Haut |
efficacité énergétique |
Mature |
|
Isolation |
Haut |
Performances thermiques |
Mature |
|
Réfrigération |
Moyen |
Chaîne du froid |
Mise à l'échelle |
|
Conditionnement |
Faible |
Protection matérielle |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du diisocyanate de diphénylméthane (MDI)
Demande croissante d'isolants en polyuréthane écoénergétiques
Les exigences croissantes en matière d'efficacité énergétique stimulent la demande de systèmes rigides en polyuréthane à base de MDI, car l'isolation réduit les transferts thermiques tout en permettant l'utilisation de composants de construction relativement fins. Les propriétaires de bâtiments, les entreprises de construction, les fabricants d'appareils électroménagers et les producteurs de panneaux privilégient de plus en plus les matériaux qui améliorent les performances thermiques sans augmenter sensiblement l'épaisseur du système. Il en résulte un lien direct entre les exigences accrues en matière d'efficacité énergétique des bâtiments et le recours plus fréquent aux formulations de polyuréthane haute performance, entraînant ainsi une hausse de la consommation de MDI. La politique européenne de la construction continue de soutenir les matériaux d'isolation avancés, tandis que des producteurs tels que BASF et Covestro proposent des gammes de MDI conçues pour les applications de polyuréthane rigide. De ce fait, l'isolation demeure un secteur de demande structurellement stable, même en cas de fluctuations de l'activité de construction en général.
Expansion de l'infrastructure de la chaîne du froid et de la réfrigération
L'essor de la logistique à température contrôlée accroît le besoin d'isolations haute performance pour les réfrigérateurs, congélateurs, chambres froides, véhicules frigorifiques et installations de transformation alimentaire. La mousse de polyuréthane rigide à base de MDI est parfaitement adaptée à ces systèmes grâce à ses propriétés d'isolation thermique qui contribuent au maintien de températures contrôlées tout en permettant la conception d'équipements compacts. Le mécanisme est simple : une plus grande pénétration de la chaîne du froid augmente le nombre d'équipements isolés, ce qui accroît la consommation de mousse de polyuréthane et, par conséquent, les besoins en MDI. Le catalogue de Huntsman mentionne spécifiquement la mousse de polyuréthane rigide à base de MDI comme un matériau utilisé dans les usines de transformation frigorifique, les entrepôts de stockage, les chambres froides, les véhicules de transport et les réfrigérateurs domestiques.
Régionalisation de la production et de la sécurité d'approvisionnement du MDI
La sécurité d'approvisionnement devient un facteur d'investissement majeur, les producteurs cherchant à rapprocher leurs capacités de production de MDI des principales régions consommatrices de polyuréthane. L'expansion de l'usine de Geismar de BASF, le projet d'unité de production de MDI à Shanghai de Covestro et l'expansion de l'usine de Yeosu de Kumho Mitsui Chemicals illustrent cette tendance vers de grandes installations intégrées, capables de réduire les risques logistiques et de garantir l'approvisionnement des clients sur le long terme. Ce mécanisme repose sur la localisation des capacités, suivie de circuits d'approvisionnement plus courts, d'une intégration client renforcée et d'une meilleure résilience face aux pannes ou aux perturbations commerciales. Ces investissements devraient consolider la disponibilité régionale tout en intensifiant la concurrence entre les producteurs établis. De ce fait, le positionnement concurrentiel futur dépendra de plus en plus de l'empreinte de production et de la rentabilité intégrée des matières premières, en plus des performances des produits.
Tendances futures du marché du diisocyanate de diphénylméthane (MDI)
Fabrication de MDI à faible émission de carbone et écoénergétique
Les producteurs de MDI associent de plus en plus leurs investissements de capacité à des technologies de production à faibles émissions, à l'intégration des matières premières et à une utilisation plus efficace des ressources. L'usine de Covestro prévue à Shanghai est conçue autour d'une production intégrée en amont et d'une technologie exclusive visant à réduire la consommation d'énergie, tandis que Kumho Mitsui Chemicals intègre une infrastructure de recyclage à son extension de Yeosu. Cette évolution impacte les producteurs qui doivent gérer des procédés chimiques énergivores et les clients à la recherche de polyuréthanes à faible empreinte carbone. Il en résultera probablement une différenciation accrue entre le MDI conventionnel et les produits issus de procédés de fabrication à faible empreinte carbone, de flux de procédés recyclés, d'approches basées sur le bilan massique et d'une meilleure efficacité énergétique.
Localisation accrue des capacités MDI à grande échelle
L'industrie évolue vers des pôles de capacité régionaux qui combinent la production de MDI avec les intermédiaires en amont et les clients en aval du secteur du polyuréthane. Cette tendance se dessine car les longues chaînes d'approvisionnement exposent les acheteurs à des contraintes de transport, des arrêts de production, des perturbations commerciales et la volatilité des matières premières. La Chine, l'Amérique du Nord, la Corée du Sud et le Moyen-Orient constituent des zones d'investissement de plus en plus importantes. L'expansion prévue de Covestro à Shanghai et le projet Geismar de BASF illustrent comment les grands producteurs adaptent leur capacité à la demande régionale. Les acheteurs bénéficient d'une meilleure fiabilité d'approvisionnement, tandis que les producteurs renforcent l'intégration client et améliorent leur logistique. Il en résulte, sur le plan concurrentiel, une plus grande importance accordée aux capacités de production locales plutôt qu'à la seule disponibilité mondiale des produits.
Opportunités de marché du diisocyanate de diphénylméthane (MDI)
Expansion de l'offre de MDI pour les marchés émergents de la construction en Asie
L'Inde et d'autres économies asiatiques émergentes offrent des opportunités d'investissement, car le secteur de la construction, la fabrication d'appareils électroménagers, les infrastructures de la chaîne du froid et la demande de matériaux écoénergétiques sont en pleine expansion, partant d'une base installée encore relativement faible. Les fournisseurs de MDI peuvent cibler les fabricants de systèmes polyuréthanes, les producteurs de panneaux isolants, les fabricants d'appareils électroménagers et les entreprises de matériaux de construction qui ont besoin d'un approvisionnement régional fiable. Le principal obstacle réside dans la dépendance aux importations et l'exposition à la volatilité des prix et des coûts de transport. La mise en place de services techniques locaux, d'infrastructures de stockage, de partenariats de formulation et, à terme, d'une production régionale permettra d'atténuer ces contraintes. Les producteurs disposant d'un accès intégré aux matières premières et proposant une gamme de MDI différenciée sont bien placés pour tirer profit de la localisation croissante des capacités de transformation du polyuréthane en Asie.
MDI à faible teneur en carbone pour des systèmes polyuréthanes durables
Le MDI à faible empreinte carbone offre une opportunité aux producteurs de matériaux de construction, de réfrigération, d'électroménager et aux entreprises soucieuses de réduire leurs émissions. Cette opportunité repose sur des produits fabriqués à partir d'électricité renouvelable, grâce à une meilleure efficacité énergétique, au recyclage des flux de procédés ou à l'utilisation de matières premières alternatives certifiées. Les acheteurs exigent de plus en plus des améliorations environnementales mesurables sans compromettre les performances de la mousse ni les caractéristiques de transformation. BASF, Covestro et Kumho Mitsui Chemicals associent déjà leurs investissements dans le MDI à des améliorations de production liées au développement durable. La principale opportunité commerciale consiste donc à développer des gammes de produits crédibles à faible empreinte carbone, étayées par une traçabilité et une validation technique, permettant aux fabricants de polyuréthane de réduire l'empreinte carbone de leurs produits tout en maintenant leurs conditions de transformation établies.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -