
Markt für Diphenylmethane Diisocyanate (MDI): Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Diphenylmethandiisocyanat (MDI) (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (garantiertes Reagenz, analytisches Reagenz, chemisch rein); Anwendung (Bauwesen, Isolierung, Kühlung, Verpackung) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00015081
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
5,54 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
8,73 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,20 %
Wachstumsrate
Adressierbarer Markt
64,80 Mrd. US-Dollar
(2026–2034)
Der Markt für Diphenylmethandiisocyanat (DPDI) hatte 2025 ein Volumen von 5,54 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 8,73 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,20 % von 2026 bis 2034 entspricht . Der Markt umfasst DPDI-Produkte, die nach Produktart in garantiertes Reagenz, analytisches Reagenz und chemisch reines DPDI sowie nach Anwendung in die Bereiche Bauwesen, Isolierung, Kältetechnik und Verpackung unterteilt sind.
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 18,0 % am globalen Markt für Diphenylmethandiisocyanat (MDI) ausmachen und von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60 % wachsen . Unterstützt wird dieses Wachstum durch Polyurethan-Isolierung, Kälteanlagen, Bauanwendungen und die lokale Isocyanatversorgung. Die geplante Erweiterung des BASF-Werks in Geismar soll die nordamerikanische MDI-Kapazität von 380.000 Tonnen jährlich auf rund 600.000 Tonnen im Jahr 2026 erhöhen und damit die regionale Versorgungssicherheit stärken.
Marktanalyse und Einblicke zu Diphenylmethandiisocyanat (MDI)
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen globalen Marktanteil von 18,0 % am Diphenylmethandiisocyanat halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,60 % wachsen. Unterstützt wird dies durch die etablierte Polyurethanherstellung, die Nachfrage nach Bauisolierung, die Kältetechnik und neue regionale Kapazitäten.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 68,0 % des nordamerikanischen Marktes ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 4,50 % wachsen werden, unterstützt durch Bauisolierung, Anwendungen in Haushaltsgeräten und inländische Investitionen in MDI-Kapazitäten.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 24,0 % der weltweiten Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 4,80 % wachsen wird. Führend sind dabei Deutschland, Italien, Frankreich, Spanien und Großbritannien, wo Energieeffizienz und fortschrittliche Polyurethan-Anwendungen die Nachfrage differenzieren.
- Asien-Pazifik: Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 49,0 % der globalen Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate von 5,80 % wachsen wird. Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien durch die Bereiche Bauwesen, Haushaltsgeräte, Kühltechnik und die expandierende Polyurethanherstellung.
- Größtes Segment: Das Segment Anwendung ist das größte und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,55 % wachsen. Dies spiegelt die breite Verwendung von MDI-basierten Polyurethansystemen in den Bereichen Isolierung, Bauwesen, Kältetechnik und Verpackung wider.
- Wachstumsstarkes Segment: Der Anwendungsbereich ist mit einer jährlichen Wachstumsrate von 5,55 % von 2026 bis 2034 ebenfalls das wachstumsstärkste Hauptsegment, da energieeffiziente Isolierung und Kühlkettenausrüstung den MDI-Verbrauch in Entwicklungs- und Schwellenländern erhöhen.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE; Covestro AG; Jilin Connell Chemical Industry Co., Ltd.; Dow Inc.; Wanhua Chemical Group Co., Ltd.; Huntsman Corporation; Tosoh Corporation; Kumho Mitsui Chemicals, Inc.; Mitsui Chemicals, Inc.; OCI Company Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Laut dem Marktbericht zu Diphenylmethandiisocyanat (MDI) hat sich die Nachfrage nach MDI von einer rein rohstofforientierten Nachfrage, wie sie für die Polyurethan-Rohstoffindustrie typisch war, hin zu einem spezialisierteren Markt für polymere, monomere, modifizierte und anwendungsspezifische MDIs entwickelt. Harte Polyurethanschäume sind zu einem besonders wichtigen Material für Dämmzwecke geworden, finden aber auch Anwendung in Klebstoffen, Elastomeren, Holzverklebungen, Haushaltsgeräten und Automobilteilen. Laut Covestro belief sich die weltweite MDI-Nachfrage im Jahr 2024 auf rund 7,4 Millionen Tonnen und wird voraussichtlich weiter steigen, während das Angebot von wenigen großen Herstellern kontrolliert wird.
Die nächste Phase der Marktentwicklung wird sich voraussichtlich auf regionale Versorgungssicherheit, energieeffiziente MDI-Herstellung und CO₂-armes MDI konzentrieren. Anfang Juni 2026 kündigte Covestro Pläne für den Bau einer neuen MDI-Anlage mit einer Kapazität von 660.000 Tonnen pro Jahr in Shanghai an, die Ende des Jahrzehnts in Betrieb genommen werden soll. Parallel dazu treibt BASF den Ausbau ihres Werks in Geismar, USA, voran.
Marktbericht zu Diphenylmethandiisocyanat (MDI) – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,54 Milliarden US-Dollar |
| Marktgröße bis 2034 | 8,73 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,20 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Diphenylmethandiisocyanat (MDI)
Die Marktprognose für Diphenylmethandiisocyanat (MDI) zeigt, dass der stärkste Nachfragetreiber das Wachstum von Anwendungen ist, die Polyurethansysteme mit verbesserter Wärmeleistung erfordern. Es besteht eine erhöhte Nachfrage nach Polyurethan-Hartschaumsystemen in der Bauindustrie sowie nach Polyurethanen in der Kältetechnik und Kühlkette, insbesondere nach Materialien mit geringer Wärmeleitfähigkeit und Dimensionsstabilität. MDI durchläuft eine Wertschöpfungskette, die von Anilin und anderen Zwischenprodukten über die Herstellung von MDI, die Formulierung von Polyurethansystemen und die Verarbeitung zu Schäumen bis hin zur Verwendung in Dämmstoffen oder Geräten reicht. BASF beschreibt MDI als ein primäres Isocyanat, das in Hart-, Halbhart- und Weichpolyurethankunststoffen für die Bau- und Haushaltsgeräteindustrie eingesetzt wird.
Auf der Angebotsseite ist die strukturelle Konzentration auf die kapitalintensive Herstellung von kommerziellem MDI, den Bedarf an integrierten Chlor- und Anilin-Rohstoffen, das Phosgenierungsverfahren, die Prozesssteuerung und den Umgang mit Gefahrstoffen zurückzuführen. Große Unternehmen konkurrieren daher – neben dem Rohstoffpreis – über Skaleneffekte, die Integration der Rohstoffe, die geografische Präsenz und die Zuverlässigkeit. Huntsman betreibt MDI-Anlagen im Weltmaßstab in Geismar, Rotterdam und Caojing und bietet spezialisierte MDI-Formulierungen für Polyurethansysteme an.
Der Wettbewerb zwischen BASF SE, Covestro AG, Wanhua Chemical Group Co., Ltd., Huntsman Corporation und Dow Inc. ist intensiv. Die Position spezialisierter asiatischer Unternehmen festigt sich in diesem Markt. Insbesondere die Investition von Covestro in Shanghai im Jahr 2026 unterstreicht die Bedeutung von Produktionskapazität und gesicherter Lieferkette. Das Geismar-Projekt von BASF demonstriert die Position des Unternehmens in Nordamerika. Huntsman zeichnet sich durch MDI-Produkte und nachgelagerte Polyurethansysteme aus. Dow bietet polymere und modifizierte MDI-Produkte für Schäume, Elastomere, Klebstoffe, Beschichtungen und Dichtstoffe an.
Die Marktentwicklungen im Bereich Diphenylmethandiisocyanat (MDI) zeigen, dass Investitionen zunehmend nicht nur auf den Ausbau der Produktionskapazität, sondern auch auf nachhaltige Prozesse ausgerichtet sind. So hat beispielsweise Kumho Mitsui Chemicals für 2025 beschlossen, die MDI-Kapazität in Yeosu durch den Bau zusätzlicher 100.000 Tonnen auf bis zu 710.000 Tonnen pro Jahr zu erhöhen. Gleichzeitig werden Recyclinganlagen in den Ausbau integriert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
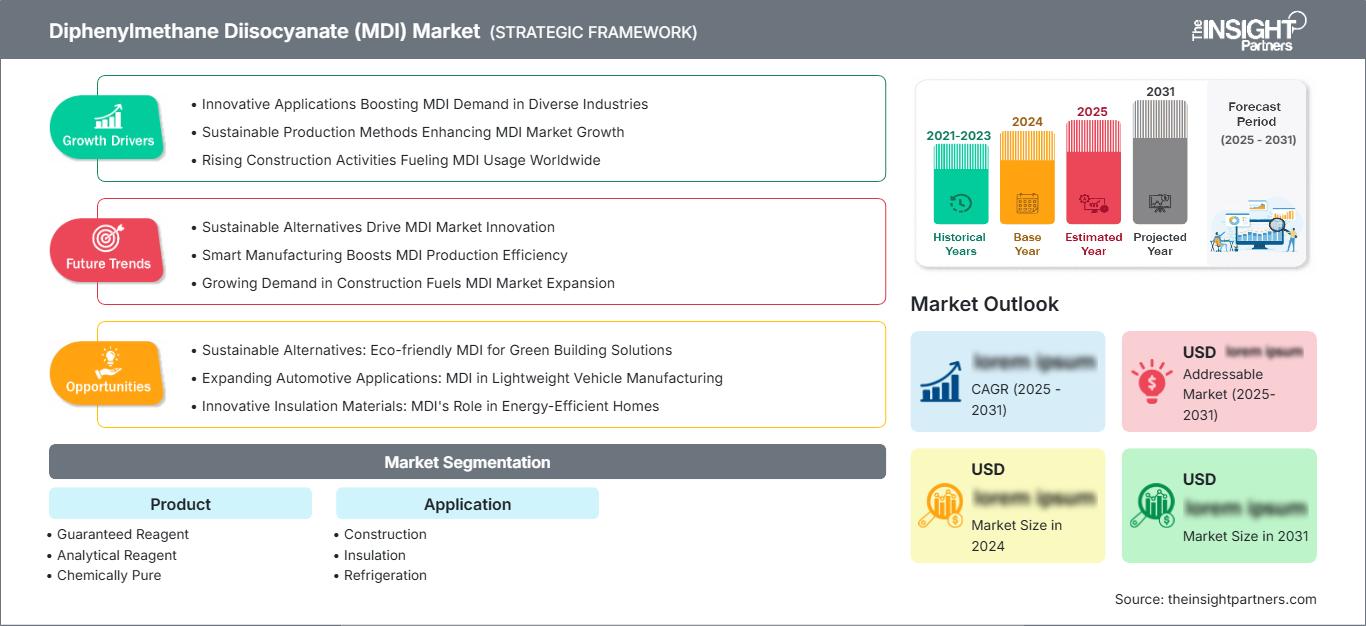
Markt für Diphenylmethandiisocyanat (MDI): Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Diphenylmethandiisocyanat
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 18,0 % am globalen Markt für Diphenylmethandiisocyanat (MDI) ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,60 % wachsen. Die Region profitiert von einer etablierten Polyurethanproduktion sowie von der Herstellung von Dämmstoffen für Wohn- und Gewerbegebäude, Kälteanlagen, Automobilkomponenten und Industrieklebstoffen. Die USA decken den Großteil der regionalen Nachfrage ab, bedingt durch ihre große Bau- und Haushaltsgeräteindustrie sowie ihre etablierte MDI-Produktionsbasis.
Regionale Lieferketten werden zunehmend lokaler. Das BASF-Projekt in Geismar soll 2026 in Betrieb gehen und die nordamerikanische MDI-Produktionskapazität von 380.000 Tonnen auf 600.000 Tonnen jährlich erhöhen. Neben BASF betreiben auch Huntsman und Dow MDI-Produktionsanlagen in Geismar, wobei Dow auch an der MDI-Formulierung in den USA beteiligt ist.
US-Markt für Diphenylmethandiisocyanat
Es wird geschätzt, dass die USA im Jahr 2025 68,0 % des nordamerikanischen Marktes ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,50 % wachsen werden. Die Nachfrage stammt aus den Bereichen Bauisolierung, Kältetechnik, Haushaltsgeräte, Automobilteile, Klebstoffe und Polyurethansysteme. Diese Anwendungen von MDI begünstigen Polyurethan-basierte Systeme, die neben Isolationseigenschaften auch Dimensions- und mechanische Eigenschaften aufweisen.
Die heimische Versorgung und das technische Know-how für nachgelagerte Prozesse stammen von BASF, Huntsman und Dow. Die Erweiterung des BASF-Werks in Geismar ist von entscheidender Bedeutung, da sie die heimische Produktionskapazität für MDI erhöht und gleichzeitig Kunden unterstützt, die auf eine zuverlässige heimische MDI-Versorgung angewiesen sind. Die Einzigartigkeit des US-Marktes ergibt sich aus der Kombination von großtechnischer Chemieproduktion, Expertise in der Polyurethanformulierung und energieeffizienten Baustoffen.
Europäischer Markt für Diphenylmethandiisocyanat
Europa wird im Jahr 2025 voraussichtlich 24,0 % des Weltmarktes ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,80 % wachsen. Deutschland ist aufgrund seiner integrierten Chemieindustrie, der Automobilproduktion, der Baustoffindustrie und der Konzentration bedeutender MDI-Hersteller das führende Land. Frankreich und Italien generieren durch Baustoffe, Haushaltsgeräte, Möbel und industrielle Polyurethananwendungen eine signifikante Nachfrage.
Das Vereinigte Königreich verfügt über einen etablierten Markt für Bau- und Dämmstoffe, während Spanien mit dem Werk von Covestro in Tarragona eine etablierte MDI-Produktionsstätte besitzt. Italiens Maschinenbau-, Haushaltsgeräte-, Möbel- und Industrieindustrie schaffen Nachfrage nach Polyurethansystemen. Die europäische Gesetzgebung legt zunehmend Wert auf Energieeffizienz und Gebäudeeffizienz und fördert so den Verbrauch von Polyurethan im Dämmstoffbereich. Das europäische Rechtsumfeld erfordert zudem ein sorgfältiges Management der Diisocyanat-Exposition, und die ECHA hält MDI im Rahmen der REACH-Verordnung unter Aufsicht.
APAC-Markt für Diphenylmethandiisocyanat
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich 49,0 % des Weltmarktes ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,80 % wachsen. China ist aufgrund seines großen Bausektors, seiner umfangreichen Polyurethan-Produktion, seiner Haushaltsgeräteproduktion und seiner bedeutenden inländischen MDI-Kapazitäten der führende Markt. Wanhua hat in China eine umfassende, integrierte Chemieplattform aufgebaut und damit die regionale Lieferverfügbarkeit gestärkt.
Japan und Südkorea verfügen über ausgereifte Polyurethanindustrien und eine technisch differenzierte MDI-Produktion. Kumho Mitsui Chemicals erweitert sein Werk in Yeosu, während Tosoh monomere und polymere MDI-Produkte für Polyurethananwendungen liefert. Indien entwickelt sich aufgrund der Bauindustrie, der Haushaltsgeräteindustrie, der Kühlketteninfrastruktur und der Industrialisierung zu einem aufstrebenden Nachfragezentrum. Australien ist zwar noch kleiner, weist aber eine Nachfrage im Bereich der Bauisolierung, der Kältetechnik und importierter Polyurethansysteme auf.
Markt für Diphenylmethandiisocyanat im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich 2025 5,0 % der weltweiten Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,40 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund von Bauinvestitionen, industrieller Entwicklung und dem wachsenden Interesse an lokaler chemischer Produktion die wichtigsten regionalen Nachfragezentren. Südafrika generiert Nachfrage durch Bauwesen, Kältetechnik, Anwendungen im Automobilbereich und industrielle Polyurethanprodukte.
Die Region ist nach wie vor stärker importabhängig als China, Europa oder Nordamerika, was Chancen für eine lokale Produktions- und Logistikinfrastruktur eröffnet. Neue Investitionsgespräche im Bereich MDI mit Beteiligung des Nahen Ostens deuten auf ein wachsendes Interesse hin, die Region näher an die nachgelagerte Nachfrage und die globalen Polyurethan-Lieferketten heranzuführen. Die Machbarkeitsstudie von Covestro für eine MDI-Anlage in den VAE aus dem Jahr 2026 unterstreicht diese Entwicklung.
Markt für Diphenylmethandiisocyanat in Süd- und Mittelamerika
Süd- und Mittelamerika werden voraussichtlich 2025 4,0 % der weltweiten Nachfrage ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,10 % wachsen. Brasilien ist der führende Markt, gestützt durch die Branchen Bauwesen, Haushaltsgeräte, Kühltechnik, Automobilproduktion und industrielle Fertigung. Argentinien trägt durch die Nachfrage nach Polyurethan im Bauwesen und im Bereich Haushaltsgeräte zum Wachstum bei.
Die Region ist nach wie vor stärker von importiertem MDI abhängig als die großen Produktionszentren. Daher sind Logistik, Vertriebsnetze, Bestandsmanagement und lokale Formulierungskompetenz wichtige Wettbewerbsfaktoren. Brasiliens größere industrielle Basis ermöglicht eine breitere Diversifizierung der nachgelagerten Wertschöpfungskette, während Argentinien und andere Märkte stärker von der Importkonjunktur und Bauzyklen abhängen. Regionales Wachstum dürfte daher Anbieter mit zuverlässiger Lieferung und technischem Support begünstigen.
Segmentierungsanalyse
Produkt
Das Produktsegment umfasst die Kategorien „Garantierte Reagenzien“, „Analytische Reagenzien“ und „Chemisch Reine Reagenzien“ innerhalb der Marktklassifizierung. Für dieses Segment wird ein jährliches Wachstum von 4,90 % von 2026 bis 2034 prognostiziert . Die Nachfrage wird durch Spezifikationsanforderungen, Laboranwendungen, chemische Prozesse und Anwendungen, bei denen kontrollierte Reinheit wichtig ist, beeinflusst. Anbieter konkurrieren durch Konsistenz, Dokumentation, Qualitätskontrolle und zuverlässige Handhabung.
- Garantiertes Reagenz: Diese Reinheitsstufe eignet sich für Anwendungen, die kontrollierte chemische Spezifikationen und zuverlässige Reinheitseigenschaften erfordern. Sie wird von Laboren und technischen Anwendern eingesetzt, die reproduzierbare analytische oder formulierungsrelevante Ergebnisse benötigen.
- Analytische Reagenzien: Unsere analytischen Reagenzien unterstützen Labortests, chemische Analysen und kontrollierte experimentelle Verfahren. Käufer legen bei der Auswahl Wert auf Reinheitsdokumentation, Chargenkonsistenz, Rückverfolgbarkeit und zuverlässige analytische Leistung.
- Chemisch rein: Chemisch reines MDI eignet sich für Anwendungen, bei denen eine kontrollierte Zusammensetzung erforderlich ist, ohne dass die engen Spezifikationen spezialisierter analytischer Reinheitsgrade zwingend notwendig sind. Seine Eignung hängt von den Reinheitsanforderungen und der Kompatibilität mit nachgelagerten Prozessen ab.
Anwendung
Das Anwendungssegment umfasst Bauwesen, Isolierung, Kältetechnik und Verpackung und wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,55 % wachsen . Seine führende Position spiegelt den weitverbreiteten Einsatz von MDI in Polyurethansystemen wider. Die Nachfrage wird durch Anforderungen an die Wärmeleistung, die Entwicklung der Kühlkette, die Energieeffizienz von Gebäuden und den Bedarf an langlebigen Schutzmaterialien gestützt.
- Konstruktion: MDI-basierte Polyurethansysteme werden in Baustoffen, Bauteilen, Klebstoffen, Dichtstoffen und Dämmsystemen eingesetzt. Ihre Verbreitung wird durch Anforderungen an Wärmeeffizienz und Leichtbauweise begünstigt.
- Wärmedämmung: Polyurethan-Hartschaum bietet eine geringe Wärmeleitfähigkeit und wird häufig für Gebäudehüllen, Paneele, Rohre und Anlagen eingesetzt. Aufgrund der Anforderungen an die Energieeffizienz ist die Wärmedämmung ein strategisch wichtiger Anwendungsbereich für MDI.
- Kältetechnik: Polyurethanschaum auf MDI-Basis wird in Kühlschränken, Gefrierschränken, Kühlräumen, Kühltransporten und der Kühlketteninfrastruktur eingesetzt. Die Nachfrage hängt von der Wärmedämmleistung und dem Ausbau des temperaturgeführten Lebensmittelvertriebs ab.
- Verpackung: MDI-basierte Polyurethanmaterialien eignen sich für spezielle Verpackungsstrukturen und Schutzsysteme, bei denen Polsterung, Haftung, Haltbarkeit und Wärmedämmeigenschaften erforderlich sind. Der Einsatz ist anwendungsspezifischer als im Bauwesen und der Isolierung.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Konstruktion |
Hoch |
Energieeffizienz |
Reifen |
|
Isolierung |
Hoch |
Thermische Leistung |
Reifen |
|
Kühlung |
Medium |
Kühlkette |
Skalierung |
|
Verpackung |
Niedrig |
Materialschutz |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Diphenylmethandiisocyanat-Marktes (MDI)
Steigende Nachfrage nach energieeffizienter Polyurethan-Dämmung
Die Anforderungen an die Energieeffizienz verstärken die Nachfrage nach MDI-basierten Polyurethan-Hartschaumsystemen, da Dämmstoffe den Wärmeverlust reduzieren und gleichzeitig relativ dünne Bauteile ermöglichen. Bauherren, Bauunternehmen, Gerätehersteller und Plattenproduzenten legen zunehmend Wert auf Materialien, die die Wärmeleistung verbessern, ohne die Systemdicke wesentlich zu erhöhen. Dies führt direkt von höheren Anforderungen an die Gebäudeeffizienz zu einem verstärkten Einsatz von Hochleistungs-Polyurethanformulierungen und damit zu einem höheren MDI-Verbrauch. Die europäische Baupolitik fördert weiterhin fortschrittliche Dämmstoffe, während Hersteller wie BASF und Covestro MDI-Portfolios für Polyurethan-Hartschaumanwendungen anbieten. Dies bedeutet, dass Dämmstoffe auch bei Schwankungen in der allgemeinen Baukonjunktur ein stabiler Nachfragefaktor bleiben.
Ausbau der Kühlketten- und Kühlinfrastruktur
Die zunehmende Verbreitung temperaturgeführter Logistik erhöht den Bedarf an Hochleistungsisolierung für Kühlschränke, Gefrierschränke, Kühlräume, Kühltransporte und Lebensmittelverarbeitungsbetriebe. MDI-basierter Polyurethan-Hartschaum eignet sich hervorragend für diese Systeme, da seine Wärmedämmeigenschaften zur Aufrechterhaltung kontrollierter Temperaturen beitragen und gleichzeitig kompakte Gerätekonstruktionen ermöglichen. Der Mechanismus ist einfach: Eine stärkere Durchdringung der Kühlkette führt zu einer höheren Anzahl isolierter Anlagen, was den Verbrauch von Polyurethanschaum und damit den Bedarf an MDI erhöht. Huntsmans Portfolio weist MDI-basierter Polyurethan-Hartschaum als Material aus, das in Kühlanlagen, Lagerhallen, Kühlzellen, Transportfahrzeugen und Haushaltskühlschränken eingesetzt wird.
Regionalisierung der MDI-Produktion und Versorgungssicherheit
Die Versorgungssicherheit gewinnt als Investitionsfaktor zunehmend an Bedeutung, da Hersteller ihre MDI-Kapazitäten näher an die wichtigsten Polyurethan-Abnehmerregionen verlagern. Die Erweiterung des BASF-Werks in Geismar, die geplante MDI-Anlage von Covestro in Shanghai und die Erweiterung von Kumho Mitsui Chemicals in Yeosu verdeutlichen den Trend hin zu großen, integrierten Anlagen, die die Logistikabhängigkeit reduzieren und die langfristige Kundenversorgung sichern. Der Mechanismus basiert auf der Lokalisierung der Kapazitäten, gefolgt von kürzeren Lieferwegen, einer stärkeren Kundenintegration und einer verbesserten Ausfallsicherheit bei Produktionsausfällen oder Handelsstörungen. Diese Investitionen dürften die regionale Verfügbarkeit stärken und gleichzeitig den Wettbewerb zwischen etablierten Herstellern verschärfen. Daraus folgt, dass die zukünftige Wettbewerbspositionierung neben der Produktleistung zunehmend von der Produktionsstruktur und der Wirtschaftlichkeit der integrierten Rohstoffversorgung abhängen wird.
Zukunftstrends auf dem Diphenylmethandiisocyanat (MDI)-Markt
CO2-arme und energieeffiziente MDI-Herstellung
MDI-Hersteller verknüpfen zunehmend Kapazitätsinvestitionen mit emissionsärmeren Produktionstechnologien, Rohstoffintegration und Ressourceneffizienz. Covestros geplante Anlage in Shanghai ist auf integrierte Upstream-Produktion und firmeneigene Technologie zur Reduzierung des Energieverbrauchs ausgelegt, während Kumho Mitsui Chemicals im Rahmen seiner Erweiterung in Yeosu eine Recyclinginfrastruktur integriert. Diese Entwicklung betrifft Hersteller, die energieintensive chemische Prozesse beherrschen müssen, sowie Kunden, die kohlenstoffärmere Polyurethanmaterialien suchen. Die wahrscheinliche Folge ist eine stärkere Differenzierung zwischen konventionellem Standard-MDI und Produkten, die auf kohlenstoffärmeren Herstellungsverfahren, recycelten Prozessströmen, Massenbilanzierungsansätzen und verbesserter Energieeffizienz basieren.
Stärkere Lokalisierung der MDI-Kapazität im großen Maßstab
Die Branche entwickelt sich hin zu regionalen Produktionsclustern, die die MDI-Produktion mit vorgelagerten Zwischenprodukten und nachgelagerten Polyurethan-Abnehmern kombinieren. Dieser Trend entsteht, weil lange Lieferketten Abnehmer Transportengpässen, Produktionsausfällen, Handelsstörungen und Rohstoffpreisschwankungen aussetzen. China, Nordamerika, Südkorea und der Nahe Osten gewinnen als Investitionsstandorte zunehmend an Bedeutung. Die geplante Erweiterung von Covestro in Shanghai und das Projekt von BASF in Geismar zeigen, wie große Hersteller ihre Kapazitäten an die regionale Nachfrage anpassen. Abnehmer profitieren von einer höheren Versorgungssicherheit, während Hersteller eine stärkere Kundenintegration und logistische Vorteile erzielen. Die Folge im Wettbewerb ist eine stärkere Betonung lokaler Produktionskapazitäten anstelle rein globaler Produktverfügbarkeit.
Marktchancen für Diphenylmethandiisocyanat (MDI)
Ausbau der MDI-Lieferungen für aufstrebende asiatische Baumärkte
Indien und andere asiatische Schwellenländer bieten Investitionsmöglichkeiten, da Bautätigkeit, Haushaltsgeräteherstellung, Kühlketteninfrastruktur und die Nachfrage nach energieeffizienten Materialien von einer noch geringeren installierten Basis aus wachsen. MDI-Lieferanten können sich auf Polyurethan-Systemhäuser, Dämmplattenhersteller, Haushaltsgerätehersteller und Baustoffunternehmen konzentrieren, die eine zuverlässige regionale Versorgung benötigen. Die größte Hürde ist die Abhängigkeit von Importmaterialien und die damit verbundenen Fracht- und Preisschwankungen. Der Aufbau lokaler technischer Dienstleistungen, Lagerkapazitäten, Partnerschaften in der Rezepturentwicklung und schließlich die regionale Produktion können diese Einschränkungen verringern. Hersteller mit integriertem Rohstoffzugang und differenzierten MDI-Qualitäten sind gut positioniert, um von der zunehmenden Lokalisierung der Polyurethan-Verarbeitungskapazitäten in Asien zu profitieren.
MDI mit geringerem CO₂-Ausstoß für nachhaltige Polyurethansysteme
CO₂-ärmere MDI-Produkte bieten Herstellern von Baustoffen, Kälteanlagen, Haushaltsgeräten und Unternehmen mit Emissionszielen neue Möglichkeiten. Im Fokus stehen Produkte, die mit erneuerbarem Strom, verbesserter Energieeffizienz, recycelten Prozessströmen oder zertifizierten alternativen Rohstoffen hergestellt werden. Käufer fordern zunehmend messbare Umweltverbesserungen, ohne Kompromisse bei der Schaumleistung oder den Verarbeitungseigenschaften einzugehen. BASF, Covestro und Kumho Mitsui Chemicals verknüpfen bereits MDI-Investitionen mit nachhaltigen Produktionsverbesserungen. Die wichtigste Geschäftschance besteht daher in der Entwicklung glaubwürdiger, CO₂-ärmerer Produktportfolios mit Rückverfolgbarkeit und technischer Validierung. Dies ermöglicht Polyurethanherstellern, den ökologischen Fußabdruck ihrer Produkte zu reduzieren und gleichzeitig die etablierten Verarbeitungsbedingungen beizubehalten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -