
Panorama general de los ingresos, la demanda y las tendencias del mercado de generación de hidrógeno.
Tamaño y pronóstico del mercado de generación de hidrógeno (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (hidrógeno verde, hidrógeno azul, hidrógeno gris y negro, y otros), modo de entrega (comercial y cautivo), tecnología (reformado de metano con vapor (SMR), oxidación parcial (POX), gasificación de carbón, electrólisis y otros), aplicación (refinería de petróleo, producción de amoníaco, producción de metanol, transporte, generación de energía y otros) y geografía.
- Estado : Publicada
- Código de informe : TIPTE100001037
- Categoría : Energía y potencia
- Número de páginas : 288
- Formatos de informe disponibles :


- Fecha de última actualización : October 07, 2026


Tamaño del mercado en 2025
210.370 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
401.380 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,44 %
Índice de crecimiento
Mercado potencial
2.757,31 mil millones de dólares estadounidenses
(2026-2034)
El mercado global de generación de hidrógeno está entrando en una fase de expansión moderada a medida que la demanda industrial consolidada converge con la inversión en producción con bajas emisiones. El mercado estaba valorado en 210.370 millones de dólares en 2025 y se prevé que alcance los 401.380 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,44 % entre 2026 y 2034. Este crecimiento refleja el consumo continuo de hidrógeno en la refinación y la industria química, junto con la comercialización gradual de la electrólisis, la producción con captura de carbono y las nuevas aplicaciones de movilidad y energía.
Se prevé que Norteamérica experimente un crecimiento anual compuesto estimado del 6,84 % hasta 2034. El tamaño del mercado global de generación de hidrógeno en la región se ve impulsado por la gran demanda de refinerías y amoníaco, la extensa infraestructura de gas natural y gases industriales, y los mecanismos normativos que mejoran la rentabilidad de los proyectos de hidrógeno con bajas emisiones de carbono. El desarrollo de centros de distribución, la disponibilidad de almacenamiento de carbono y las estructuras de compra a largo plazo están contribuyendo al progreso de los proyectos, si bien los costes de la electricidad, los permisos y la certeza de la demanda siguen siendo factores determinantes para la inversión.
Evaluación y perspectivas del mercado de generación de hidrógeno
Perspectivas regionales
- América del Norte: 28,1 % del mercado global en 2025 | 6,84 % de CAGR hasta 2034. Posición en el mercado: La región ocupa el segundo lugar, gracias a la demanda de refinerías, la abundancia de gas, los recursos de almacenamiento de carbono, los centros industriales y los incentivos para una producción con bajas emisiones.
- EE. UU.: 92 % de los ingresos del mercado norteamericano en 2025 | 6,78 % de CAGR hasta 2034. Posición en el mercado: El país lidera Norteamérica gracias a sus redes integradas de gases industriales, el refinado y el consumo de amoníaco, su experiencia en el desarrollo de proyectos y sus aplicaciones emergentes en transporte y energía.
- Europa: 23 % del mercado mundial en 2025 | 6,53 % de CAGR hasta 2034. Posición en el mercado: La demanda industrial madura se combina con estrictas normas de descarbonización; Alemania lidera Europa, mientras que Francia, el Reino Unido, Italia y España desarrollan vías complementarias de producción e importación.
- Asia Pacífico: 43 % del mercado global en 2025 | 8,24 % de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región más grande y de más rápido crecimiento, con China como principal referente y respaldada por proyectos en expansión en Japón, Corea del Sur, India y Australia.
Perspectivas del segmento
- Hidrógeno gris y negro: 92,36 % de cuota de mercado en 2025 | 5,57 % de tasa de crecimiento anual compuesta hasta 2034. Posición en el mercado: La producción instalada a base de carbón y gas para refinación, amoníaco y metanol mantiene el liderazgo, aunque los costos del carbono y la inversión en reemplazo reducen gradualmente su contribución relativa.
- Hidrógeno verde: 6,6 % de cuota de mercado en 2025 | 20,9 % de CAGR hasta 2034. Posición en el mercado: La adquisición de energía renovable, la ampliación de la producción de electrolizadores, los mandatos de descarbonización industrial y los proyectos derivados de la exportación impulsan el mayor crecimiento a partir de una pequeña base comercial.
Cobertura competitiva
China Petroleum & Chemical Corporation (Sinopec), Linde plc, Air Liquide SA, ENGIE SA, Shell plc, Plug Power Inc., Enapter AG, Ørsted A/S, Siemens Energy AG, Bloom Energy Corporation, Iwatani Corporation, Messer SE & Co. KGaA, Adani Group, Reliance Industries Limited
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La producción de hidrógeno está pasando de ser una actividad industrial dependiente en gran medida de combustibles fósiles a una combinación de suministro comercial, electrólisis renovable y gas natural, junto con la captura de carbono. El reformado de metano con vapor sigue siendo una opción comercialmente viable debido a que las refinerías, las plantas de amoníaco, los gasoductos y la experiencia operativa existentes reducen los costos de entrega. Al mismo tiempo, la fabricación de electrolizadores se está industrializando, el tamaño de los proyectos está aumentando y los desarrolladores están integrando cada vez más la energía renovable con las plantas de hidrógeno. Por lo tanto, el mercado global de generación de hidrógeno refleja dos sistemas simultáneos: un suministro convencional confiable que satisface la demanda actual y una transición intensiva en capital hacia moléculas con menores emisiones.
Hasta 2034, el crecimiento rentable se concentrará en zonas donde confluyan electricidad o gas a bajo costo, acceso al agua, almacenamiento, infraestructura de transporte y una demanda asegurada. China, India, el Golfo Pérsico, Australia y determinados corredores industriales de Europa y Norteamérica ofrecen ventajas de producción distintivas. Las normas regulatorias sobre intensidad de carbono, los contratos por diferencia, el apoyo fiscal y la contratación pública pueden reducir las diferencias de costos, pero la ejecución seguirá siendo selectiva. Los proyectos vinculados a refinerías, plantas de fertilizantes, siderurgia, puertos y derivados de exportación tienen más probabilidades de avanzar que la capacidad especulativa sin compradores comprometidos.
Alcance del informe de mercado sobre la generación de hidrógeno
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 210.370 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 401.380 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,44% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de generación de hidrógeno
El mercado de generación de hidrógeno se rige principalmente por la necesidad a largo plazo de materia prima de las industrias de refinación de petróleo, amoníaco y metanol, y no por la adopción masiva de hidrógeno en nuevas aplicaciones. Dado el número de participantes en cada nueva aplicación, los productores gestionan el suministro de gas natural, carbón, electricidad renovable, agua y equipos para producir el hidrógeno que entregan al cliente mediante plantas propias, gasoductos, camiones cisterna o redes de licuefacción; siendo la intensidad de carbono un factor cada vez más importante en la selección. La fuente de energía, la mitigación del metano, la tasa de captura y la certificación son de creciente importancia para el cliente.
La oferta se concentra principalmente cerca de los polos industriales debido al elevado coste del transporte en relación con el alto contenido energético del hidrógeno. Las instalaciones integradas, que utilizan servicios públicos, almacenamiento y compradores existentes, reducen el riesgo de comercialización. Cada vez más productores de hidrógeno a partir de electricidad, contratistas de ingeniería, desarrolladores de energías renovables, empresas de gases industriales y compradores están formando consorcios de proyectos. Este enfoque comparte el riesgo tecnológico y financiero, al tiempo que limita la ampliación de capacidad a una demanda creíble.
Análisis del mercado mundial de generación de hidrógeno: la competencia se divide entre los operadores establecidos que tienen la infraestructura y las relaciones con los clientes y los especialistas que tienen electrólisis modular o generación distribuida. Linde plc, Air Liquide SA Messer SE&Co. KGaA están utilizando las redes operativas existentes y Plug Power Inc. Enapter AG, Siemens Energy AG, Bloom Energy Corporation están compitiendo utilizando plataformas de equipos. Sinopec, Shell plc, ENGIE SA, rsted A/S, Iwatani Corporation, Adani Group, Reliance Industries Limited vinculan la producción a la cartera de energía o a la demanda cautiva;
La inversión en capital se está alejando de la simple puesta en marcha y, en cambio, se centra en proyectos con subvenciones para permisos, suministro eléctrico garantizado y contratos vinculantes. Los promotores se enfocan en la expansión modular, la garantía tecnológica y la ubicación conjunta con plantas de amoníaco, refinerías o siderúrgicas. Los factores clave de posicionamiento ahora son menos la capacidad nominal y más los costos del hidrógeno suministrado, la tasa de utilización, la verificación de emisiones y la capacidad de financiar nuevas infraestructuras antes de su expansión.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
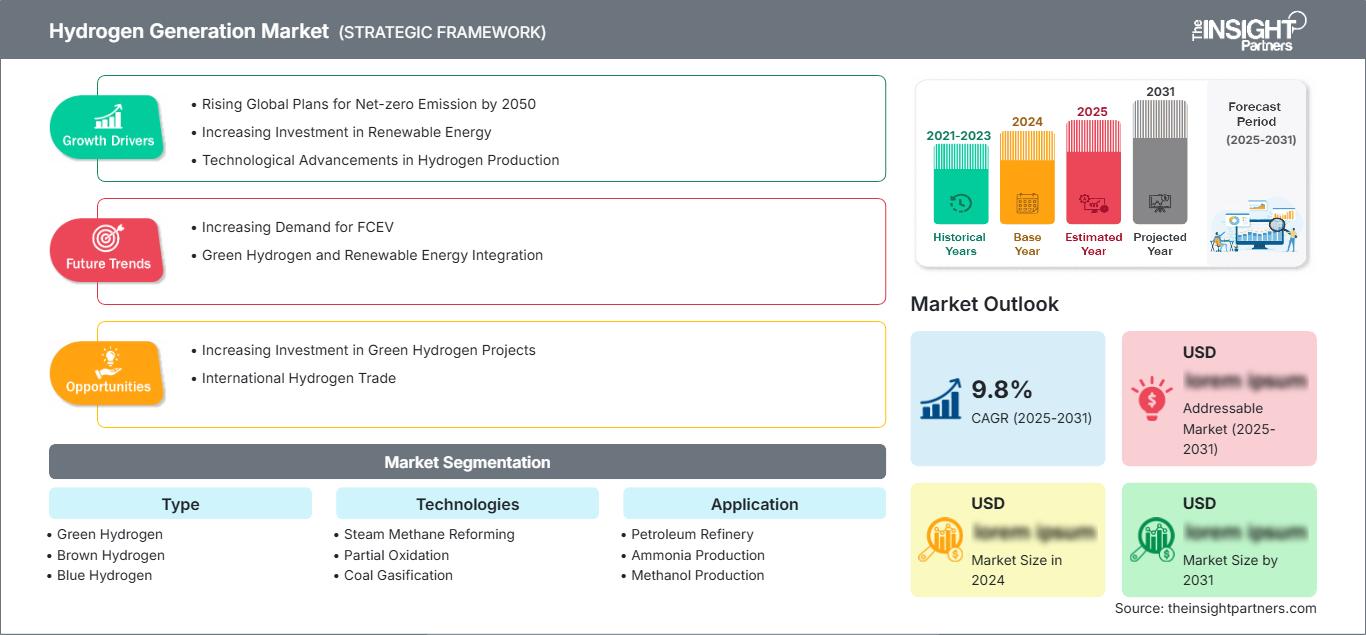
Mercado de generación de hidrógeno: Perspectivas estratégicas
Perspectivas regionales
Mercado global de generación de hidrógeno en Norteamérica
Es probable que Norteamérica registre un promedio del 6,84 % entre la actualidad y 2034 debido a la temprana adopción del hidrógeno en la refinación, la industria química y la producción de fertilizantes. Los corredores de crecimiento industrial de la costa del Golfo de Estados Unidos y Canadá ofrecen oleoductos, puertos y contratistas de ingeniería con amplia experiencia que, en conjunto, combinan todas las necesidades energéticas, la geología de almacenamiento de carga y la infraestructura necesarias para impulsar el hidrógeno azul, listo para la emisión de carbono, como un puente confiable para que los clientes lo integren con energías renovables.
La selección de proyectos regionales es más metódica. Las exenciones fiscales y las normas sobre hidrógeno verde impulsarán la economía, pero criterios como la elegibilidad, las emisiones del ciclo de vida, la matriz energética y los créditos de compra seguirán siendo importantes. Los proveedores comerciales pueden combinar la demanda entre los usuarios, mientras que las plantas de autoconsumo son adecuadas para refinerías y productores de amoníaco que necesitan seguridad energética. La participación de Norteamérica en el mercado global de generación de hidrógeno puede mantenerse mediante la sustitución de la producción existente y el crecimiento específico en el transporte pesado, los combustibles sostenibles y la electricidad gestionable.
Mercado global de generación de hidrógeno en EE. UU.
Estados Unidos representa el 92,1 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,78 % hasta 2034. El liderazgo estadounidense en Norteamérica se debe a la concentración de refinerías, la importante producción de amoníaco, la gran infraestructura de gas natural y las múltiples regiones de gestión de carbono. Los clústeres de la Costa del Golfo ofrecen la mayor integración a corto plazo, ya que concentran gasoductos, terminales de exportación y las mayores oportunidades de exploración y producción de secuestro de carbono.
Linde plc, Air Liquide SA, Plug Power Inc., Bloom Energy Corporation y Shell plc aportan fortalezas distintivas en el suministro de electrolizadores para gases industriales, sistemas in situ y logística energética. El refinado de petróleo y el amoníaco siguen representando los volúmenes, mientras que los proyectos de combustibles electrónicos, la resiliencia de los centros de datos HDM y el soporte a la red eléctrica amplían el mercado potencial. La rentabilidad de la inversión dependerá más de la utilización y de los contratos a largo plazo que de la capacidad nominal instalada.
Mercado mundial de generación de hidrógeno en Europa
Se estima que Europa contribuirá con el 23,9 % de los ingresos mundiales en 2025 y crecerá a una tasa compuesta anual del 6,53 % hasta 2034. Europa representa la combinación de una demanda madura de refinerías y productos químicos, políticas vinculantes de descarbonización, expansión de energías renovables, planificación de infraestructuras transfronterizas y financiación pública. Alemania será el país dominante en Europa debido a su base industrial, su red de electrolizadores, la planificación de su red troncal y la demanda de la industria química, de refinación y, potencialmente, de la siderúrgica.
Francia cuenta con electricidad baja en carbono y clústeres industriales sincronizados; el Reino Unido, con hidrógeno azul y verde de origen basado en clústeres, almacenamiento de carbono y energía eólica marina; Italia, centrada en la conversión de redes de gas, el refinado y las importaciones mediterráneas; y España, con una sólida presencia de energía solar y eólica, complementa la producción de amoníaco, sus derivados y su exportación. Si bien las rutas comerciales son complementarias y no idénticas en todos los países, la certificación y la interoperabilidad de las infraestructuras impulsarán el comercio.
El problema regional es que la demanda hace que los objetivos de política sean viables... Air Liquide SA Linde plc, ENGIE SA Shell plc, rsted AS Siemens Energy AG Enapter AG y Messer SE & Co. KG tienen actores en producción, equipos y entrega. Un proyecto con usuarios existentes en la cadena de suministro puede lograr una mayor tasa de utilización a lo largo del tiempo, pero la exportación de proyectos nuevos sigue expuesta al precio de la energía, los permisos y la disposición a pagar del comprador.
Mercado global de generación de hidrógeno en la región Asia-Pacífico
Asia-Pacífico. Si bien Asia-Pacífico representa un porcentaje mayor de la cuota global, casi el 43,1 % en 2025, se prevé que esta región crezca a la tasa de crecimiento anual compuesta (CAGR) más alta, del 8,24 %, entre 2015 y 2034. China es el país líder en el mercado de Asia-Pacífico, gracias a la mayor base de producción de hidrógeno convencional del mundo, la creciente fabricación de electrolizadores y los proyectos de demostración industrial respaldados por el gobierno.
Japón y Corea del Sur se centran en la importación dispersa de combustibles limpios, la generación de energía y los ecosistemas de movilidad. India se enfoca en vincular el hidrógeno renovable con refinerías, fertilizantes y derivados de exportación. Australia planifica proyectos basados en recursos que apoyen la energía renovable, los puertos y la logística de exportación. Empresas como Sinopec, Iwatani Corporation, Adani Group y Reliance Industries Limited ejemplifican estos diferentes enfoques. La reducción de costos, la integración a la red, la gestión del agua y la demanda industrial garantizada determinarán el ritmo de la comercialización.
Resto del mercado mundial de generación de hidrógeno
Se prevé que el mercado del resto del mundo registre una tasa de crecimiento anual compuesta (TCAC) del 7,85 % hasta 2034. Oriente Medio y África constituyen la región clave, donde confluyen importantes recursos renovables, experiencia en hidrocarburos, puertos y proyectos de amoníaco orientados a la exportación. En el resto de las regiones de Oriente Medio y África, la viabilidad económica de los proyectos depende del coste de la energía, la disponibilidad de agua, el riesgo político y el acceso al mercado. Los grandes proyectos integrados pueden alcanzar escalas de exportación, mientras que los sistemas más pequeños y de autoconsumo pueden abastecer los mercados locales de fertilizantes, refinación y energía.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,44 % entre 2026 y 2034. El mercado global de generación de hidrógeno abarca rutas convencionales y de bajo costo, lo que permite a los clientes optimizar costos, confiabilidad y objetivos de CO2. Las rutas grises y negras mantendrán su base instalada, mientras que las verdes y azules atraerán inversiones en entornos con políticas favorables: acceso a energía renovable, disponibilidad de gas natural, infraestructura de captura y demanda certificada.
- Hidrógeno verde: La electrólisis vinculada a la electricidad renovable está pasando de las demostraciones a los proyectos industriales. Su adopción es más fuerte donde la energía de bajo costo, la alta utilización y la demanda contratada compensan los costos de equipo y financiamiento.
- Hidrógeno azul: La producción de gas natural combinada con la captura de carbono resulta idónea para clústeres industriales con acceso a almacenamiento. Su valor estratégico reside en un alto rendimiento de captura, emisiones controladas de metano en la fase inicial de la cadena de suministro y una certificación transparente.
- Hidrógeno gris y negro: Estas vías siguen abasteciendo la mayor parte de la demanda de refinerías, amoníaco y metanol. Su ventaja en costos se ve cada vez más sopesada frente a la exposición al carbono y los requisitos de reemplazo.
Modo de entrega
Se prevé que el modelo de entrega crezca a una tasa compuesta anual del 7,44 % entre 2026 y 2034. El suministro propio predomina en las instalaciones de alto consumo energético que requieren volúmenes continuos, mientras que las redes comerciales agregan la demanda de los clientes y reducen las inversiones individuales. La elección depende de la escala de consumo, la distancia, la pureza, la fiabilidad, el acceso a la red de oleoductos, el almacenamiento y la duración del contrato. El desarrollo de clústeres está reduciendo las barreras, ya que la infraestructura compartida conecta a los usuarios con suministro propio con la distribución comercial.
- Modelo comercial: Las plantas centralizadas, los oleoductos, los remolques cisterna y el hidrógeno líquido abastecen a múltiples clientes. Los modelos comerciales cobran relevancia cuando la demanda agregada mejora la utilización de los activos y respalda la logística especializada.
- Producción propia: La producción in situ sigue siendo estratégicamente importante para las refinerías y las plantas de amoníaco y metanol. Los compradores priorizan el suministro ininterrumpido, la integración de procesos, el control de la materia prima y la reducción de los costes de transporte.
Tecnología
Se prevé que la tecnología crezca a una tasa anual compuesta del 7,44 % entre 2026 y 2034. El reformado de metano con vapor constituye la base instalada, mientras que la electrólisis marca el impulso de transición más fuerte. La oxidación parcial y la gasificación del carbón mantienen su relevancia en contextos industriales específicos para cada materia prima. La elección de la tecnología se determina en función del coste de entrega, la intensidad de carbono, la capacidad de la planta, la disponibilidad de materia prima, la flexibilidad operativa y la integración con la captura de carbono o la energía renovable.
- Reformado de metano con vapor (SMR): El SMR sigue siendo el referente comercial para los grandes usuarios industriales debido a su avanzada ingeniería y la integración de gases. La incorporación de sistemas de captura de carbono puede reducir las emisiones en lugares donde existen instalaciones de transporte y almacenamiento.
- Oxidación Parcial (POX): La POX facilita la conversión de hidrocarburos pesados y residuos, especialmente en plantas integradas de refinación y química. Su valor reside en la flexibilidad de la materia prima y la integración del gas de síntesis.
- Gasificación del carbón: La producción a base de carbón sigue concentrada en zonas donde el carbón nacional y los complejos químicos establecidos son económicamente viables. La intensidad de carbono y la presión política limitan la expansión sin una captura efectiva.
- Electrólisis: La electrólisis permite convertir la electricidad renovable y baja en carbono en hidrógeno. El despliegue modular, la disminución de los costos de fabricación y la flexibilidad operativa favorecen su adopción, si bien el costo y el consumo de energía siguen siendo factores determinantes.
Solicitud
Se prevé que la aplicación crezca a una tasa compuesta anual del 7,44 % entre 2026 y 2034. El refinado y el amoníaco representan la mayor demanda existente, creando oportunidades prácticas para la sustitución por alternativas con menores emisiones. El metanol aporta potencial para la industria química y de combustibles, mientras que el transporte y la generación de energía se encuentran en una fase inicial. El crecimiento comercial depende de si los nuevos usos pueden garantizar la infraestructura, la disponibilidad de equipos, las normas de seguridad y la visibilidad de los precios a largo plazo.
- Refinería de petróleo: Las refinerías consumen hidrógeno para el hidrotratamiento y la desulfuración, lo que las convierte en clientes clave. La sustitución del suministro convencional ofrece una descarbonización a corto plazo sin necesidad de un nuevo proceso de uso final.
- Producción de amoníaco: El amoníaco genera una demanda concentrada y continua, y contribuye a la seguridad del suministro de fertilizantes. El hidrógeno de bajas emisiones puede reducir el impacto ambiental de la producción y permitir la exportación de amoníaco como fuente de energía.
- Producción de metanol: El metanol combina el hidrógeno con productos químicos, combustibles marinos y productos sintéticos. Su crecimiento requiere fuentes de carbono compatibles, electricidad competitiva y compradores que acepten primas por bajas emisiones.
- Transporte: La adopción se centra en flotas de vehículos pesados, autobuses, corredores logísticos y usos ferroviarios o marítimos seleccionados donde el repostaje rápido y la alta utilización justifican la infraestructura.
- Generación de energía: El hidrógeno y el amoníaco pueden utilizarse para el almacenamiento a largo plazo, como combustible para turbinas y para equilibrar la red eléctrica. La rentabilidad depende de un suministro de bajo coste, una alta eficiencia de conversión y el reconocimiento del valor de la capacidad.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Refinería de petróleo |
Alto |
Cambio de materia prima |
Maduro |
|
Producción de amoníaco |
Alto |
Fertilizante limpio |
Escalada |
|
Producción de metanol |
Medio |
Combustibles marinos |
Escalada |
|
Transporte |
Bajo |
Corredores de carga |
Emergente |
|
Generación de energía |
Bajo |
Almacenamiento estacional |
Emergente |
|
Otros |
Bajo |
Calor industrial |
Emergente |
Factores impulsores del crecimiento del mercado de generación de hidrógeno y análisis de su impacto
Descarbonización industrial de la demanda de hidrógeno establecida
Las refinerías, las plantas de amoníaco y las de metanol ya utilizan hidrógeno en su producción continua, lo que permite a los proveedores usar una fuente menos contaminante. No tienen que esperar a que surjan nuevos mercados de usuarios finales. Esto genera una demanda sólida para los electrolizadores, las unidades de captura de carbono, los gasoductos y el almacenamiento necesarios. El ciclo es más eficiente en clústeres industriales que comparten infraestructura común, lo que reduce los costos unitarios y permite que un gran número de compradores respalden un mecanismo de pago mediante el uso coordinado. Factores clave como los límites de intensidad de carbono y los objetivos de emisiones de los clientes incentivarán la adquisición, pero las instalaciones deberán cumplir con los estándares de pureza y garantizar la fiabilidad del suministro. Por ello, se prevé que la mayor parte de la transición del mercado global de generación de hidrógeno se oriente desde el consumo actual hacia usos menos maduros.
Disminución de los costos de los equipos y producción a gran escala
Las fábricas de electrolizadores, los módulos estándar, la fabricación automatizada de pilas y la competencia en las plataformas alcalinas, PEM y de óxido sólido mejorarán las opciones de adquisición. La escala también puede reducir el costo de capital, acelerar los plazos de entrega y contribuir a la estandarización del diseño de proyectos. Sin embargo, un equipo de bajo costo por sí solo no garantiza la rentabilidad del hidrógeno si no se dispone de energía eléctrica a bajo costo. Otros factores influyen en el costo final, como el costo de la electricidad, el factor de capacidad, la financiación del proyecto, el tratamiento del agua y el rendimiento de los sistemas auxiliares. Por otro lado, los proveedores de equipos que ofrezcan garantías de rendimiento y derechos de servicio reducirán el riesgo y evitarán problemas de ejecución. Este factor en particular amplía el abanico de proyectos prioritarios, principalmente aquellos donde el exceso de generación renovable se vería interrumpido o donde se dispone de electricidad baja en carbono mediante contratos a largo plazo.
Apoyo político vinculado a la intensidad de carbono medible
Las subastas de incentivos a la producción, los contratos por diferencia, los mandatos y la contratación pública pueden reducir la diferencia de costes entre el hidrógeno convencional y el de bajas emisiones. Los efectos en el mercado son más fuertes cuando existen reglas de elegibilidad duraderas y tecnológicamente neutrales, alineadas con la medición de las emisiones del ciclo de vida, con una certificación verificable que permite a los compradores comparar fuentes y facilita el comercio transfronterizo de derivados del hidrógeno. Sin embargo, los cambios en las reglas pueden suspender las decisiones finales de inversión. A partir de 2034, las políticas favorecerán la elección de la ubicación y la ruta a lo largo del tiempo, con proyectos que demuestren al menos el 80 % de origen de la electricidad, una línea base de metano, así como una tasa de captura y adicionalidad de uso final, en lugar de solo etiquetas de producción.
Tendencias futuras del mercado de generación de hidrógeno
Los centros de hidrógeno se convierten en plataformas industriales integradas.
Las tendencias en el mercado global de generación de hidrógeno parecen favorecer la generación compartida, el almacenamiento, los puertos y la infraestructura de gestión de carbono en lugar de una planta para cada uno. Los centros logísticos pueden optimizar múltiples rutas de suministro con múltiples puntos de destino, aumentando la eficiencia y reduciendo los costos de infraestructura. Posteriormente, la integración con combustibles sostenibles de amoníaco-metanol y proyectos de acero bajo en carbono convertirá al hidrógeno en un componente de infraestructura sectorial dentro de un sistema de fabricación bajo en carbono de múltiples partes. Las plataformas digitales de despacho y contabilidad podrían mejorar la planificación y el seguimiento. Comercialmente, el éxito se logrará mediante la captación anticipada de usuarios clave antes de la expansión especulativa, ya que la interconexión técnica no es suficiente para financiar un centro logístico, que aún necesita una demanda contratada.
El comercio se orienta hacia los derivados del hidrógeno.
El transporte a larga distancia parece más probable que evolucione hacia el amoníaco, el metanol y los combustibles sintéticos, donde las pérdidas relativas de conversión pueden compensarse con una manipulación más flexible y redes de transporte bien utilizadas. Las economías productoras con abundancia de gas y energía solar convertirán las energías renovables a precios competitivos o el hidrógeno bajo en carbono derivado del gas en moléculas de exportación, mientras que la ventaja competitiva de los mercados de importación será una mayor amplitud de la oferta. Este resultado intensificará la competencia portuaria y generará demanda de activos de craqueo, almacenamiento, certificación y terminales. Dentro de las áreas industriales contiguas, las futuras rutas para gasoductos dedicados al hidrógeno seguirán siendo relevantes. Para 2034, serán las relaciones contractuales, las normas de carbono y la economía del transporte marítimo los que determinarán qué corredores de exportación anunciados se convertirán en cadenas de suministro operativas.
Oportunidades de mercado para la generación de hidrógeno
Refinería cautiva y suministro de fertilizantes
Los desarrolladores pueden optar por unidades de hidrógeno cautivas existentes con modernizaciones por fases, captura de carbono o electrólisis adyacente. Estas ubicaciones ofrecen demanda conocida, servicios públicos, operadores capacitados y especificaciones de producto establecidas, lo que reduce el riesgo de creación de mercado. Las previsiones del mercado global de generación de hidrógeno respaldan la priorización de proyectos donde la capacidad de reemplazo coincide con mejoras en refinerías, expansión de fertilizantes o inversiones para el cumplimiento de normativas de emisiones. Los planes de acción deben comenzar con balances energéticos específicos del sitio, acceso al almacenamiento, contratos de energía y líneas base de carbono medibles. Las ampliaciones modulares permiten a los compradores probar el rendimiento antes de la conversión completa, mientras que los acuerdos de suministro a largo plazo pueden asignar electricidad, materia prima y riesgo de disponibilidad.
Construir un sistema de suministro modular para clústeres industriales desatendidos.
Las industrias dispersas de menor escala podrían no estar conectadas por gasoductos dedicados al hidrógeno, incluso si existe demanda (metales, vidrio, electrónica, procesamiento de alimentos, flotas de vehículos). La electrólisis modular o los sistemas de gas más pequeños podrían satisfacer las necesidades de estos usuarios, ya sea in situ o a corto plazo. Los inversores podrían necesitar reunir compradores, personalizar las plantas y combinarlas con sistemas de almacenamiento para maximizar su utilización. El arrendamiento de equipos y la oferta de hidrógeno como servicio a precios fijos pueden reducir las barreras para que los clientes finales posean el capital. La combinación de acceso a electricidad limpia, el costoso transporte de hidrógeno por camión y el valor para los clientes en un suministro resiliente es donde estos activos distribuidos resultan más atractivos que las grandes redes centralizadas.
Novedades recientes
- Abril de 2026: Air Liquide SA – Air Liquide presentó la ampliación de su cartera europea de electrólisis, incluido el electrolizador PEM Normand'Hy de 200 MW, actualmente en construcción cerca de Port-Jérôme-sur-Seine, Francia. Su puesta en marcha está prevista para 2026, con una producción estimada de alrededor de 28 000 toneladas anuales de hidrógeno renovable y con bajas emisiones de carbono para la zona industrial del valle del Sena.
- Septiembre de 2025: Plug Power Inc. – Plug Power informó que su planta de hidrógeno verde en Woodbine, Georgia, produjo 324 toneladas métricas durante agosto de 2025, con un tiempo de actividad del 97 % y una disponibilidad del 99,7 %, excluyendo una interrupción del suministro eléctrico. Este logro demostró la viabilidad operativa de la electrólisis PEM a escala comercial y el suministro integrado de hidrógeno líquido para clientes en Estados Unidos.
- Julio de 2025: Siemens Energy AG – Siemens Energy anunció la adjudicación de un contrato para un proyecto de hidrógeno alimentado con energía renovable en Tamura, prefectura de Fukushima, Japón. El sistema PEM está diseñado para producir hasta 1900 toneladas métricas anuales para la fabricación de vidrio de cuarzo, con un excedente destinado a usuarios cercanos, lo que vincula la descarbonización industrial con el desarrollo de un ecosistema regional de hidrógeno.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -