
Markt für Wasserstofferzeugung: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognose für die Wasserstofferzeugung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (grüner, blauer, grauer und schwarzer Wasserstoff sowie Sonstige), Lieferart (kommerziell und Eigenversorgung), Technologie (Dampfreformierung (SMR), partielle Oxidation (POX), Kohlevergasung, Elektrolyse und Sonstige), Anwendung (Erdölraffinerie, Ammoniakproduktion, Methanolproduktion, Transport, Stromerzeugung und Sonstige) und Geografie.
- Status : Veröffentlicht
- Berichtscode : TIPTE100001037
- Kategorie : Energie und Leistung
- Anzahl der Seiten : 288
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


Marktgröße 2025
210,37 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
401,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,44 %
Wachstumsrate
Adressierbarer Markt
2.757,31 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Wasserstofferzeugung tritt in eine Phase moderaten Wachstums ein, da die etablierte industrielle Nachfrage mit Investitionen in emissionsärmere Produktionsmethoden zusammenfällt. Der Markt hatte 2025 einen Wert von 210,37 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 401,38 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,44 % im Zeitraum 2026–2034 entspricht. Das Wachstum spiegelt den anhaltenden Wasserstoffverbrauch in der Raffinerie- und Chemieindustrie sowie die schrittweise Kommerzialisierung der Elektrolyse, der CO₂-Abscheidung in der Produktion und neuer Anwendungen in den Bereichen Mobilität und Energie wider.
Nordamerika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,84 % wachsen. Das Marktwachstum in der Region wird durch den hohen Bedarf an Raffinerien und Ammoniak, die umfangreiche Erdgas- und Industriegasinfrastruktur sowie politische Maßnahmen zur Verbesserung der Wirtschaftlichkeit von Projekten für kohlenstoffärmeren Wasserstoff gestützt. Die Entwicklung von Hubs, die Verfügbarkeit von Kohlenstoffspeichern und langfristige Abnahmevereinbarungen fördern den Projektfortschritt, obwohl Stromkosten, Genehmigungsverfahren und die Nachfragesicherheit weiterhin entscheidende Investitionskriterien darstellen.
Marktanalyse und Einblicke zur Wasserstofferzeugung
Regionaler Ausblick
- Nordamerika: 28,1 % des Weltmarktes im Jahr 2025 | 6,84 % jährliches Wachstum bis 2034. Marktposition: Die Region belegt den zweiten Platz, unterstützt durch die Raffinerienachfrage, reichlich vorhandenes Gas, Kohlenstoffspeicherressourcen, Industriezentren und Anreize für eine emissionsärmere Produktion.
- USA: 92 % des Umsatzes des nordamerikanischen Marktes im Jahr 2025 | 6,78 % CAGR bis 2034. Marktposition: Das Land ist in Nordamerika führend durch integrierte Industriegasnetze, Raffinerie- und Ammoniakverbrauch, Projektentwicklungskompetenz sowie neue Transport- und Energieanwendungen.
- Europa: 23 % des Weltmarktes im Jahr 2025 | 6,53 % jährliches Wachstum bis 2034. Marktposition: Eine gesättigte industrielle Nachfrage trifft auf strenge Dekarbonisierungsvorschriften; Deutschland ist führend in Europa, während Frankreich, Großbritannien, Italien und Spanien komplementäre Produktions- und Importwege entwickeln.
- Asien-Pazifik: 43 % des Weltmarktes im Jahr 2025 | 8,24 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die größte und am schnellsten wachsende Region, angeführt von China und unterstützt durch expandierende Projekte in Japan, Südkorea, Indien und Australien.
Segmentausblick
- Grauer und schwarzer Wasserstoff: 92,36 % Marktanteil im Jahr 2025 | 5,57 % jährliches Wachstum bis 2034. Marktposition: Die installierte kohle- und gasbasierte Produktion für Raffinerien, Ammoniak und Methanol behauptet ihre Führungsposition, obwohl die Kohlenstoffkosten und die Investitionen in Ersatzanlagen ihren relativen Beitrag allmählich verringern.
- Grüner Wasserstoff: 6,6 % Marktanteil im Jahr 2025 | Jährliche Wachstumsrate von 20,9 % bis 2034. Marktposition: Die Beschaffung erneuerbarer Energien, der Ausbau von Elektrolyseuren, die Vorgaben zur industriellen Dekarbonisierung und exportorientierte Projekte unterstützen das stärkste Wachstum von einer kleinen kommerziellen Basis aus.
Wettbewerbsfähige Berichterstattung
China Petroleum & Chemical Corporation (Sinopec), Linde plc, Air Liquide SA, ENGIE SA, Shell plc, Plug Power Inc., Enapter AG, Ørsted A/S, Siemens Energy AG, Bloom Energy Corporation, Iwatani Corporation, Messer SE & Co. KGaA, Adani Group, Reliance Industries Limited
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Wasserstoffproduktion wandelt sich von einer weitgehend auf fossile Brennstoffe basierenden industriellen Versorgung hin zu einem Portfolio aus freier Lieferung, erneuerbarer Elektrolyse und Erdgas in Kombination mit CO₂-Abscheidung. Die Dampfreformierung von Methan ist nach wie vor wirtschaftlich etabliert, da bestehende Raffinerien, Ammoniakanlagen, Pipelines und das vorhandene Betriebs-Know-how die Lieferkosten senken. Gleichzeitig industrialisiert sich die Elektrolyseurfertigung, die Projektgrößen nehmen zu und Entwickler integrieren erneuerbare Energien enger in Wasserstoffanlagen. Der globale Markt für die Wasserstofferzeugung spiegelt daher zwei parallele Systeme wider: eine zuverlässige konventionelle Versorgung zur Deckung des aktuellen Bedarfs und einen kapitalintensiven Übergang zu emissionsärmeren Molekülen.
Bis 2034 wird sich das investierbare Wachstum auf Standorte konzentrieren, an denen kostengünstiger Strom oder Gas, Wasserzugang, Speicherkapazitäten, Verkehrsinfrastruktur und bankfähige Abnahmemöglichkeiten zusammentreffen. China, Indien, die Golfregion, Australien und ausgewählte Industriegebiete in Europa und Nordamerika bieten deutliche Produktionsvorteile. Regulierungsstandards für die CO₂-Intensität, Differenzverträge, Steuervergünstigungen und öffentliche Auftragsvergabe können Kostenunterschiede verringern, die Umsetzung wird jedoch selektiv bleiben. Projekte im Zusammenhang mit Raffinerien, Düngemittelwerken, Stahlwerken, Häfen und Exportderivaten haben bessere Chancen auf Realisierung als spekulative Kapazitätsprojekte ohne feste Abnehmer.
Berichtsumfang zum Markt für Wasserstofferzeugung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 210,37 Milliarden US-Dollar |
| Marktgröße bis 2034 | 401,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,44 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Wasserstofferzeugung
Der Markt für Wasserstofferzeugung wird hauptsächlich durch den langfristigen Rohstoffbedarf der Erdölraffinerien sowie der Ammoniak- und Methanolindustrie getrieben und nicht durch die breite Anwendung von Wasserstoff in neuen Bereichen. Je nach den Marktteilnehmern in den einzelnen Anwendungsgebieten stellen die Produzenten die Bereitstellung von Erdgas, Kohle, erneuerbarem Strom, Wasser und der entsprechenden Ausrüstung zur Wasserstoffproduktion sicher. Der Wasserstoff wird dann über eigene Anlagen, Pipelines, Tankwagen oder Verflüssigungsnetze an die Kunden geliefert. Dabei gewinnt die CO₂-Intensität zunehmend an Bedeutung bei der Auswahl der Energiequelle. Energiequelle, Methanreduzierung, Abscheiderate und Zertifizierung sind für die Kunden immer wichtiger.
Das Angebot konzentriert sich aufgrund der hohen Transportkosten im Verhältnis zum hohen Energiegehalt von Wasserstoff stark in der Nähe von Industriezentren. Integrierte Anlagen, die bestehende Versorgungsnetze, Speicher und Abnehmer nutzen, reduzieren das Kommerzialisierungsrisiko. Immer mehr Wasserstoffproduzenten, Ingenieurbüros, Entwickler erneuerbarer Energien, Industriegasunternehmen und Abnehmer bilden Projektkonsortien. Dieser Ansatz teilt das Technologie- und Finanzierungsrisiko und begrenzt gleichzeitig den Kapazitätsausbau auf eine realistische Nachfrage.
Analyse des globalen Wasserstofferzeugungsmarktes: Der Wettbewerb teilt sich in etablierte Unternehmen mit etablierter Infrastruktur und Kundenbeziehungen sowie Spezialisten mit modularer Elektrolyse oder dezentraler Erzeugung. Linde plc, Air Liquide SA und Messer SE&Co. KGaA nutzen die bestehenden Netze, während Plug Power Inc., Enapter AG, Siemens Energy AG und Bloom Energy Corporation mit Anlagenplattformen konkurrieren. Sinopec, Shell plc, ENGIE SA, rsted A/S, Iwatani Corporation, Adani Group und Reliance Industries Limited verknüpfen ihre Produktion mit ihrem Energieportfolio oder decken den Eigenbedarf.
Die Hauptstadt verlagert ihren Fokus weg von der reinen Stromversorgung hin zu Projekten mit Genehmigungssubventionen, gesicherter Stromversorgung und verbindlichen Abnahmeverträgen. Projektentwickler setzen auf modulare Erweiterungen, Technologiegarantien und die räumliche Nähe zu Ammoniak-, Raffinerie- oder Stahlwerken. Entscheidende Positionierungsfaktoren sind nun weniger die beworbene Kapazität, sondern vielmehr die Kosten für gelieferten Wasserstoff, die Auslastung, der Emissionsnachweis und die Möglichkeit, neue Infrastruktur vor der Skalierung zu finanzieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
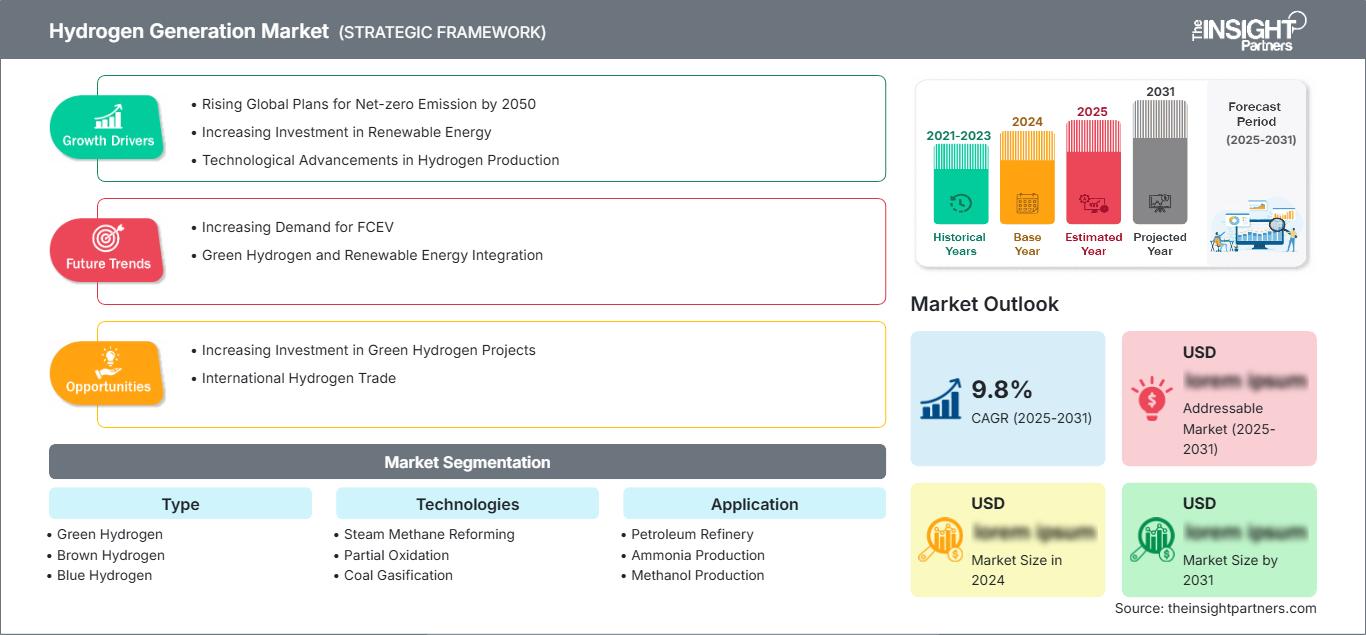
Markt für Wasserstofferzeugung: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer globaler Wasserstofferzeugungsmarkt
Nordamerika wird voraussichtlich bis 2034 einen durchschnittlichen Anteil von 6,84 % an erneuerbaren Energien verzeichnen, da Wasserstoff frühzeitig in der Raffinerie-, Chemie- und Düngemittelindustrie eingesetzt wird. Die industriellen Wachstumskorridore an der US-Golfküste und in Kanada bieten Pipelines, Häfen und erfahrene Ingenieurbüros, die gemeinsam alle notwendigen Energiebedürfnisse, Speichermöglichkeiten und Infrastrukturen vereinen, um emissionsfreien blauen Wasserstoff als zuverlässige Brücke für die Beimischung erneuerbarer Energien zu fördern.
Die Auswahl regionaler Projekte erfolgt methodischer. Steuervergünstigungen und Standards für grünen Wasserstoff werden die Wirtschaftlichkeit steigern, doch Kriterien wie Förderfähigkeit, Lebenszyklusemissionen, Strommix und Abnahmevergütung bleiben weiterhin relevant. Freie Anbieter können die Nachfrage verschiedener Nutzer bündeln, während Eigenversorgungsanlagen für Raffinerien und Ammoniakproduzenten mit Bedarf an Energiesicherheit geeignet sind. Der nordamerikanische Anteil am globalen Wasserstofferzeugungsmarkt kann durch die Verdrängung bestehender Produktionsstätten und gezieltes Wachstum in den Bereichen Schwerlastverkehr, nachhaltige Kraftstoffe und bedarfsgerechte Stromerzeugung gehalten werden.
US-amerikanischer globaler Wasserstofferzeugungsmarkt
Die USA tragen 2025 zu 92,1 % zum Umsatz in Nordamerika bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,78 % wachsen. Die führende Position der USA in Nordamerika basiert auf der hohen Dichte an Raffinerien, der bedeutenden Ammoniakproduktion, der umfangreichen Erdgasinfrastruktur und den zahlreichen Regionen mit CO₂-Management. Die Ballungsräume an der Golfküste bieten die stärkste kurzfristige Integration, da sich dort die Pipelines der Wasserstoffproduktionskunden, Exportterminals und die größten Explorations- und Produktionsmöglichkeiten zur CO₂-Abscheidung befinden.
Linde plc, Air Liquide SA, Plug Power Inc., Bloom Energy Corporation und Shell plc bringen jeweils spezifische Stärken in die Bereitstellung von Elektrolyseuren für Industriegase, Vor-Ort-Systemen und Energielogistik ein. Erdölraffinerien und Ammoniakproduktion stellen weiterhin die größten Absatzmärkte dar, wobei Projekte für E-Fuels, HDM, die Ausfallsicherheit von Rechenzentren und die Netzstützung den potenziellen Kundenkreis erweitern. Die Rentabilität von Investitionen hängt stärker von der Auslastung und langfristigen Verträgen als von der installierten Nennleistung ab.
Europäischer globaler Markt für Wasserstofferzeugung
Europa wird Schätzungen zufolge im Jahr 2025 23,9 % des weltweiten Umsatzes beitragen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,53 % wachsen. Europa vereint eine etablierte Raffinerie- und Chemieindustrie mit verbindlichen Dekarbonisierungsrichtlinien, dem Ausbau erneuerbarer Energien, grenzüberschreitender Infrastrukturplanung und öffentlicher Finanzierung. Deutschland wird aufgrund seiner industriellen Basis, des Elektrolyseurnetzes, der Planung des Kernnetzes und der Nachfrage aus der Chemie-, Raffinerie- und potenziellen Stahlindustrie das dominierende Land in Europa sein.
Frankreich verfügt über CO₂-arme Stromerzeugung und synchronisierte Industriecluster, Großbritannien über Cluster-basierte Produktion von blauem und grünem Wasserstoff mit CO₂-Speicherung und Offshore-Windkraft, Italien konzentriert sich auf die Umstellung des Gasnetzes, Raffinerien und Importe aus dem Mittelmeerraum, und Spanien setzt stark auf Solar- und Windenergie, die Ammoniak, Derivate und Exporte ergänzen. Die Produktionswege ergänzen sich, sind aber in jedem Land nicht identisch; daher werden Zertifizierung und die Interoperabilität der Infrastruktur den Handel vorantreiben.
Das regionale Problem besteht darin, dass die Abnahme die politischen Ziele bankfähig macht. Air Liquide SA, Linde plc, ENGIE SA, Shell plc, rsted AS, Siemens Energy AG, Enapter AG und Messer SE & Co. KG sind Akteure in den Bereichen Produktion, Ausrüstung und Lieferung. Ein Projekt mit bestehenden Abnehmern in der Lieferkette kann im Laufe der Zeit eine höhere Auslastung erreichen, aber der Export von neuen Anlagen ist weiterhin von Strompreisen, Genehmigungen und der Zahlungsbereitschaft der Käufer abhängig.
Globaler Wasserstofferzeugungsmarkt im asiatisch-pazifischen Raum
Asien-Pazifik: Obwohl der asiatisch-pazifische Raum mit fast 43,1 % im Jahr 2025 den größten Anteil am globalen Wasserstoffmarkt ausmacht, wird für diese Region das höchste durchschnittliche jährliche Wachstum (CAGR) von 8,24 % im Zeitraum 2015–2034 prognostiziert. China ist das führende Land auf dem asiatisch-pazifischen Markt, gestützt durch die weltweit größte konventionelle Wasserstoffproduktionsstätte, die wachsende Elektrolyseurproduktion und staatlich geförderte industrielle Demonstrationsprojekte.
Japan und Südkorea konzentrieren sich auf dezentrale, importierte saubere Kraftstoffe, Stromerzeugung und Mobilitätsökosysteme. Indien fokussiert sich auf die Verknüpfung von erneuerbarem Wasserstoff mit Raffinerien, Düngemitteln und Exportderivaten. Australien plant ressourcenbasierte Projekte zur Förderung erneuerbarer Energien, Häfen und Exportlogistik. Diese unterschiedlichen Ansätze werden beispielhaft von Sinopec, Iwatani Corporation, der Adani Group und Reliance Industries Limited umgesetzt. Kostensenkung, Netzintegration, Wassermanagement und eine sichere industrielle Abnahme werden die Geschwindigkeit der Kommerzialisierung maßgeblich beeinflussen.
Rest der Welt – Globaler Wasserstofferzeugungsmarkt
Für den übrigen Weltmarkt wird bis 2034 ein jährliches Wachstum von 7,85 % prognostiziert. Der Nahe Osten und Afrika sind die Schlüsselregionen, in denen große Vorkommen an erneuerbaren Energien, Erfahrung im Kohlenwasserstoffsektor, Häfen und exportorientierte Ammoniakprojekte zusammentreffen. In den übrigen MEA-Regionen hängt die Wirtschaftlichkeit von Projekten von den Energiekosten, der Wasserverfügbarkeit, dem politischen Risiko und dem Marktzugang ab. Große integrierte Projekte können Exportkapazitäten aufbauen, während kleinere, auf den Eigenbedarf ausgerichtete Anlagen lokale Düngemittel-, Raffinerie- und Energiemärkte bedienen können.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,44 % wachsen. Der globale Markt für Wasserstofferzeugung umfasst kostengünstige und konventionelle Verfahren, die es Kunden ermöglichen, Kosten, Zuverlässigkeit und CO₂-Ziele zu optimieren. Graue und schwarze Verfahren werden ihre bestehende Infrastruktur beibehalten, während grüne und blaue Verfahren Investitionen anziehen werden, wo die Rahmenbedingungen günstig sind: Zugang zu erneuerbarer Energie, Verfügbarkeit von Erdgas, Abscheidungsinfrastruktur und zertifizierte Nachfrage.
- Grüner Wasserstoff: Die Elektrolyse mit erneuerbarem Strom schreitet von Demonstrationsprojekten hin zu industriellen Anwendungen voran. Die Akzeptanz ist dort am größten, wo kostengünstiger Strom, hohe Auslastung und vertraglich gesicherte Nachfrage die Kosten für Ausrüstung und Finanzierung ausgleichen.
- Blauer Wasserstoff: Die Erdgasproduktion in Kombination mit CO₂-Abscheidung eignet sich für Industriecluster mit Speichermöglichkeiten. Sein strategischer Wert hängt von einer hohen Abscheidungseffizienz, kontrollierten Methanemissionen in der vorgelagerten Produktionsphase und transparenter Zertifizierung ab.
- Grauer und schwarzer Wasserstoff: Diese Wege decken weiterhin den Großteil des Bedarfs etablierter Raffinerien an Ammoniak und Methanol. Ihr Kostenvorteil wird zunehmend gegen die CO₂-Belastung und die Anforderungen an den Ersatz von Emissionen abgewogen.
Lieferart
Der Liefermodus wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,44 % wachsen. Die Eigenversorgung dominiert energieintensive Standorte mit einem Bedarf an kontinuierlichen Mengen, während Händlernetzwerke die Nachfrage verschiedener Kunden bündeln und so den individuellen Kapitalaufwand reduzieren. Die Wahl des Anbieters hängt von Verbrauchsmenge, Entfernung, Reinheit, Zuverlässigkeit, Pipeline-Anbindung, Lagerkapazität und Vertragslaufzeit ab. Die Clusterentwicklung verringert die Grenzen, da eine gemeinsame Infrastruktur die Eigenversorgung der Kunden mit dem Vertrieb durch Händler verbindet.
- Händler: Zentrale Anlagen, Pipelines, Tankwagen und flüssiger Wasserstoff beliefern mehrere Kunden. Händlermodelle gewinnen an Bedeutung, wenn die aggregierte Nachfrage die Anlagenauslastung verbessert und spezialisierte Logistik unterstützt.
- Eigenproduktion: Die Vor-Ort-Produktion bleibt für Raffinerien, Ammoniak- und Methanolanlagen von strategischer Bedeutung. Käufer legen Wert auf unterbrechungsfreie Versorgung, Prozessintegration, Rohstoffkontrolle und vermiedene Transportkosten.
Technologie
Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 7,44 % erwartet. Die Dampfreformierung von Methan bildet die installierte Basis, während die Elektrolyse die stärkste Übergangsdynamik aufweist. Partielle Oxidation und Kohlevergasung behalten in rohstoffspezifischen industriellen Kontexten ihre Relevanz. Die Wahl der Technologie hängt von den Anschaffungskosten, der CO₂-Intensität, der Anlagenkapazität, der Rohstoffverfügbarkeit, der betrieblichen Flexibilität und der Integration mit CO₂-Abscheidung oder erneuerbarer Energie ab.
- Dampfreformierung von Methan (SMR): SMR gilt aufgrund ausgereifter Technik und Gasintegration weiterhin als kommerzieller Standard für große Industrieanwender. Der Einsatz von CO₂-Abscheidungssystemen kann die Emissionen dort senken, wo Transport und Speicherung möglich sind.
- Partielle Oxidation (POX): POX unterstützt die Umwandlung von schweren Kohlenwasserstoffen und Rückständen, insbesondere in integrierten Raffinerien und Chemieanlagen. Ihr Vorteil liegt in der Flexibilität der Einsatzstoffe und der Integration von Synthesegas.
- Kohlevergasung: Die kohlebasierte Produktion konzentriert sich weiterhin auf Regionen mit heimischen Kohlevorkommen und etablierten Chemieanlagen, die die Wirtschaftlichkeit gewährleisten. Die hohe Kohlenstoffintensität und der politische Druck begrenzen den Ausbau ohne effektive Kohlenstoffabscheidung.
- Elektrolyse: Durch Elektrolyse wird aus erneuerbarem und kohlenstoffarmem Strom Wasserstoff erzeugt. Modulare Bauweise, sinkende Herstellungskosten und flexible Betriebsweise fördern die Akzeptanz, wobei Stromkosten und -nutzung weiterhin entscheidend sind.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,44 % prognostiziert. Raffinerien und Ammoniak bieten die größte bestehende Nachfrage und schaffen damit praktische Einstiegsmöglichkeiten für emissionsärmere Alternativen. Methanol birgt Potenzial für die Bereiche Chemie und Kraftstoffe, während Transport und Energieerzeugung noch in einem frühen Entwicklungsstadium sind. Das kommerzielle Wachstum hängt davon ab, ob die neuen Anwendungsgebiete die notwendige Infrastruktur, die Verfügbarkeit von Ausrüstung, die Einhaltung von Sicherheitsstandards und langfristige Preisstabilität gewährleisten können.
- Erdölraffinerien: Raffinerien verbrauchen Wasserstoff für die Hydrierung und Entschwefelung und sind daher wichtige Abnehmer. Der Ersatz konventioneller Versorgungsstrukturen ermöglicht eine kurzfristige Dekarbonisierung, ohne dass ein neues Endverarbeitungsverfahren erforderlich ist.
- Ammoniakproduktion: Ammoniak erzeugt eine konzentrierte und kontinuierliche Nachfrage und sichert die Düngemittelversorgung. Emissionsarmer Wasserstoff kann den Produktionsaufwand reduzieren und den Export von Ammoniak als Energieträger ermöglichen.
- Methanolproduktion: Methanol verbindet Wasserstoff mit Chemikalien, Schiffstreibstoffen und synthetischen Produkten. Wachstum erfordert kompatible Kohlenstoffquellen, wettbewerbsfähigen Strom und Abnehmer, die Aufpreise für emissionsarme Produkte akzeptieren.
- Transportwesen: Der Schwerpunkt der Einführung liegt auf Nutzfahrzeugflotten, Bussen, Logistikkorridoren und ausgewählten Anwendungen im Schienen- oder Schiffsverkehr, wo schnelles Betanken und hohe Auslastung den Infrastrukturaufwand rechtfertigen.
- Stromerzeugung: Wasserstoff und Ammoniak eignen sich für die Langzeitspeicherung, als Turbinenbrennstoff und zur Netzstabilisierung. Wirtschaftlichkeit hängt von einer kostengünstigen Versorgung, hoher Umwandlungseffizienz und der Realisierung des Kapazitätswerts ab.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Erdölraffinerie |
Hoch |
Rohstoffwechsel |
Reifen |
|
Ammoniakproduktion |
Hoch |
Sauberer Dünger |
Skalierung |
|
Methanolproduktion |
Medium |
Schiffstreibstoffe |
Skalierung |
|
Transport |
Niedrig |
Güterkorridore |
Aufkommen |
|
Stromerzeugung |
Niedrig |
Saisonale Lagerung |
Aufkommen |
|
Andere |
Niedrig |
Industriewärme |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Wasserstofferzeugungsmarktes
Industrielle Dekarbonisierung der etablierten Wasserstoffnachfrage
Raffinerien, Ammoniak- und Methanolanlagen nutzen Wasserstoff bereits in der kontinuierlichen Produktion, wodurch Lieferanten auf eine weniger umweltschädliche Quelle zurückgreifen können. Sie sind nicht auf neue Endabnehmermärkte angewiesen. Dies schafft eine verlässliche Nachfrage nach Elektrolyseuren, CO₂-Abscheidungsanlagen, Pipelines und Speicherkapazitäten. Der Kreislauf ist in Industrieclustern mit gemeinsamer Infrastruktur am stärksten ausgeprägt, da diese die Stückkosten senkt und es einer großen Anzahl von Abnehmern ermöglicht, durch koordinierte Nutzung einen Zahlungsmechanismus zu unterstützen. Dominante Faktoren wie CO₂-Intensitätsgrenzen und Emissionsziele der Kunden fördern die Beschaffung, jedoch müssen die Anlagen Reinheitsstandards und eine hohe Versorgungssicherheit gewährleisten. Daher wird erwartet, dass sich der Großteil des globalen Wasserstofferzeugungsmarktes von bestehenden Verbrauchsmethoden hin zu weniger ausgereiften Anwendungsbereichen verlagern wird.
Sinkende Ausrüstungskosten und Skaleneffekte in der Fertigung
Elektrolyseurfabriken, Standardmodule, automatisierte Stack-Fertigung und der zunehmende Wettbewerb auf den Plattformen für alkalische, PEM- und Festoxid-Elektrolyseure verbessern die Beschaffungsmöglichkeiten. Skaleneffekte senken zudem die Investitionskosten, verkürzen die Vorlaufzeiten und tragen zur Standardisierung der Projektplanung bei. Kostengünstige Ausrüstung allein führt jedoch nicht zu wirtschaftlichem Wasserstoff, wenn kein Zugang zu kostengünstigem Strom besteht. Weitere Faktoren beeinflussen die Gesamtkosten, darunter die Stromkosten, der Kapazitätsfaktor, die Projektfinanzierung, die Wasseraufbereitung und die Anlagenleistung. Ausrüstungslieferanten, die Leistungsgarantien und Servicerechte anbieten, reduzieren das Risiko und vermeiden Ausführungsprobleme. Dieser Faktor erweitert den Kreis der anzuvisierenden Projekte, insbesondere dort, wo überschüssige erneuerbare Energien andernfalls abgeschaltet würden oder wo CO₂-armer Strom über langfristige Verträge verfügbar ist.
Politische Unterstützung, die an messbare Kohlenstoffintensität gekoppelt ist
Produktionsanreize, Auktionen, Differenzverträge, Mandate und öffentliche Beschaffung können die Kostenunterschiede zwischen konventionellem und emissionsarmem Wasserstoff ausgleichen. Die Markteffekte sind am stärksten, wenn dauerhafte, technologieneutrale Zulassungsregeln auf Basis der Lebenszyklusemissionsmessung gelten und verifizierbare Zertifizierungen Käufern den Vergleich von Quellen ermöglichen sowie den grenzüberschreitenden Handel mit Wasserstoffderivaten fördern. Regeländerungen können jedoch endgültige Investitionsentscheidungen verzögern. Ab 2034 wird die Politik die Standort- und Pfadwahl im Zeitverlauf begünstigen, wobei Projekte, die mindestens 80 Prozent der Stromerzeugung, die Methan-Basiswerte sowie die Abscheiderate und die zusätzliche Endverwendung nachweisen, anstatt sich lediglich auf Produktionskennzeichen zu beschränken, bevorzugt werden.
Zukunftstrends auf dem Markt für Wasserstofferzeugung
Wasserstoffzentren entwickeln sich zu integrierten Industrieplattformen
Trends im globalen Wasserstofferzeugungsmarkt scheinen gemeinsame Erzeugungs- und Speicherinfrastrukturen, Häfen und CO₂-Managementinfrastrukturen anstelle von jeweils eigenen Anlagen zu begünstigen. Solche Hubs können mehrere Lieferwege mit verschiedenen Endpunkten optimieren, die Effizienz steigern und die Infrastrukturkosten senken. Die Integration mit nachhaltigen Kraftstoffen aus Ammoniak, Methanol und kohlenstoffarmem Stahl wird Wasserstoff zu einem integralen Bestandteil eines mehrstufigen, kohlenstoffarmen Produktionssystems machen. Digitale Dispatch- und Abrechnungsplattformen könnten die Planung und Nachverfolgung verbessern. Wirtschaftlich erfolgreich wird dies durch die frühzeitige Gewinnung von Ankerkunden vor spekulativen Erweiterungen erreicht, da die technische Vernetzung allein nicht ausreicht, um einen Hub zu finanzieren – dieser benötigt weiterhin eine vertraglich gesicherte Nachfrage.
Handelsverlagerung hin zu Wasserstoffderivaten
Der Ferntransport von Wasserstoff dürfte sich zunehmend in Richtung Ammoniak, Methanol und synthetischer Kraftstoffe entwickeln, da die relativen Umwandlungsverluste durch flexiblere Umschlagmethoden und gut ausgelastete Schifffahrtsnetze kompensiert werden können. Gas- und solarreiche Produktionsländer werden wettbewerbsfähige erneuerbare Energien oder aus Gas gewonnenen kohlenstoffarmen Wasserstoff in Exportmoleküle umwandeln, während der Wettbewerbsvorteil der Importmärkte in einer breiteren Angebotspalette liegt. Dies wird den Wettbewerb in den Häfen verschärfen und die Nachfrage nach Anlagen zum Cracken, Speichern, Zertifizieren und für Terminals steigern. Innerhalb angrenzender Industriegebiete bleiben zukünftige Routen für dedizierte Wasserstoffpipelines relevant. Bis 2034 werden Vertragsbeziehungen, CO₂-Standards und die Wirtschaftlichkeit der Schifffahrt darüber entscheiden, welche angekündigten Exportkorridore zu funktionierenden Lieferketten werden.
Marktchancen für die Wasserstofferzeugung
Umstellung der firmeneigenen Raffinerie- und Düngemittelversorgung
Entwickler können bestehende Wasserstoffanlagen mit schrittweisen Nachrüstungen, CO₂-Abscheidung oder angrenzender Elektrolyse gezielt nutzen. Diese Standorte bieten bekannte Nachfrage, Versorgungseinrichtungen, geschultes Personal und etablierte Produktspezifikationen, wodurch das Marktrisiko reduziert wird. Prognosen zum globalen Wasserstofferzeugungsmarkt unterstützen die Priorisierung von Projekten, bei denen der Kapazitätsersatz mit Raffineriemodernisierungen, Düngemittelerweiterungen oder Investitionen zur Einhaltung von Emissionsvorschriften zusammenfällt. Aktionspläne sollten mit standortspezifischen Energiebilanzen, Speichermöglichkeiten, Stromlieferverträgen und messbaren CO₂-Referenzwerten beginnen. Modulare Erweiterungen ermöglichen es Käufern, die Leistung vor der vollständigen Umstellung zu testen, während langfristige Lieferverträge die Risiken von Strom, Rohstoffen und Verfügbarkeit minimieren können.
Aufbau einer modularen Lieferkette für unterversorgte Industriecluster
Kleinere, dezentralisierte Industrien (z. B. in der Metall-, Glas- und Elektronikindustrie, der Lebensmittelverarbeitung und bei Fahrzeugflotten) sind möglicherweise nicht durch dedizierte Wasserstoffpipelines angebunden, selbst wenn Bedarf besteht. Modulare Elektrolyseanlagen oder kleinere gasbasierte Systeme könnten diese Nutzer vor Ort und im Nahbereich bedienen. Investoren müssen gegebenenfalls Abnehmer finden, Anlagen anpassen und diese mit Speichern kombinieren, um eine optimale Auslastung zu gewährleisten. Das Leasing von Anlagen und das Angebot von Wasserstoff als Dienstleistung zu Festpreisen können die Investitionsbarrieren für Endkunden senken. Die Kombination aus Zugang zu sauberem Strom, teurem per Lkw transportiertem Wasserstoff und einem Mehrwert für Kunden durch eine zuverlässige Versorgung macht diese dezentralen Anlagen im Vergleich zu größeren, zentralisierten Netzen besonders attraktiv.
Aktuelle Entwicklungen
- April 2026: Air Liquide SA – Air Liquide hat den Ausbau seines europäischen Elektrolyseportfolios vorgestellt, darunter den 200-MW-PEM-Elektrolyseur Normand'Hy, der in der Nähe von Port-Jérôme-sur-Seine (Frankreich) errichtet wird. Die Inbetriebnahme ist für 2026 geplant, die geplante Jahresproduktion liegt bei rund 28.000 Tonnen erneuerbarem und CO₂-armem Wasserstoff für das Industriegebiet des Seine-Tals.
- September 2025: Plug Power Inc. – Plug Power gab bekannt, dass seine Anlage zur Erzeugung von grünem Wasserstoff in Woodbine, Georgia, im August 2025 324 Tonnen produzierte. Die Anlage erreichte eine Betriebszeit von 97 % und eine Verfügbarkeit von 99,7 % (ohne Berücksichtigung eines Netzausfalls). Dieser Meilenstein belegt die Funktionsfähigkeit der PEM-Elektrolyse im kommerziellen Maßstab und die integrierte Versorgung von US-amerikanischen Kunden mit flüssigem Wasserstoff.
- Juli 2025: Siemens Energy AG – Siemens Energy gab die Vergabe eines Elektrolyseurauftrags für ein Projekt zur Erzeugung von Wasserstoff aus erneuerbaren Energien in Tamura, Präfektur Fukushima, Japan, bekannt. Die PEM-Anlage ist für die Produktion von bis zu 1.900 Tonnen Wasserstoff pro Jahr für die Quarzglasherstellung ausgelegt. Überschüssiger Wasserstoff ist für Abnehmer in der Nähe bestimmt und verbindet so die Dekarbonisierung der Industrie mit dem Aufbau eines regionalen Wasserstoff-Ökosystems.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -