
歯科注射器市場:規模・成長・予測 2034
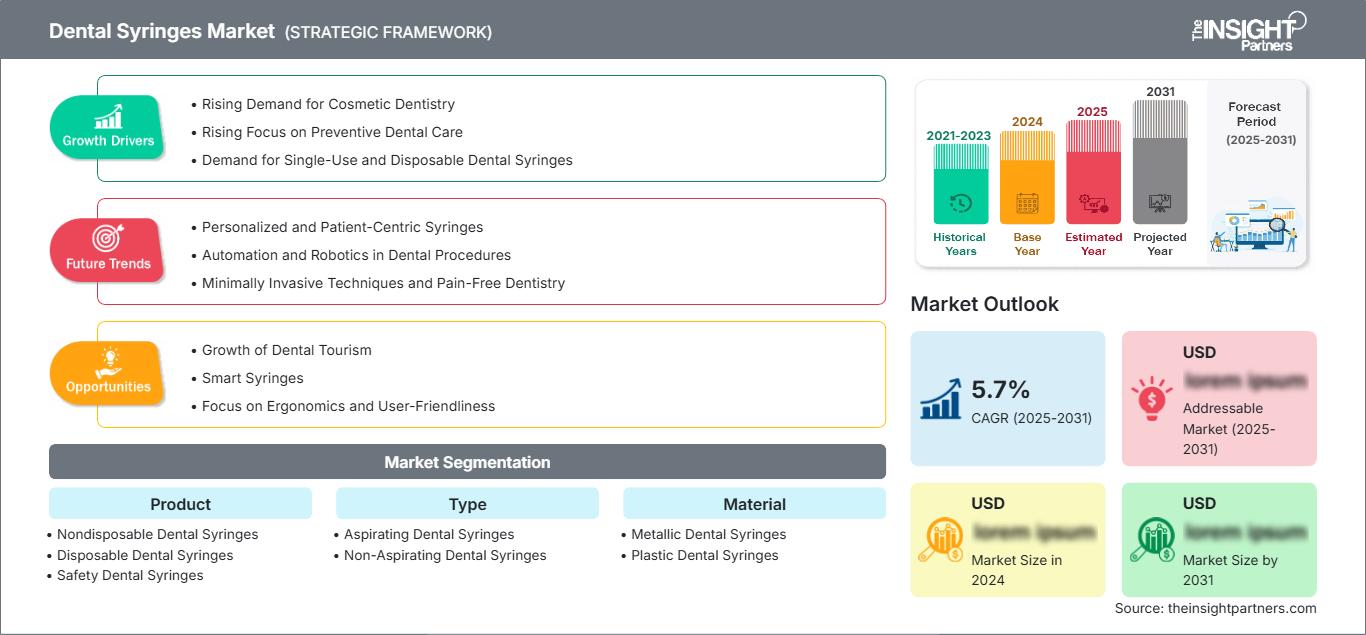
歯科用注射器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(使い捨てではない歯科用注射器、使い捨ての歯科用注射器、安全歯科用注射器)、タイプ別(吸引式歯科用注射器、非吸引式歯科用注射器)、材質別(金属製歯科用注射器、プラスチック製歯科用注射器)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00007431
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
1億8735 万米ドル
基準年値
2034年の予測
2億9592 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.21 %
成長率
対象市場
21億9234 万米ドル
(2026年~2034年)
歯科用注射器市場は、2025年に1億8,735万米ドルと評価され、2034年までに2億9,592万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.21%を記録しています。この市場は、再利用可能なものと使い捨てのもの、吸引式と非吸引式のモデル、金属製とプラスチック製の構造など、さまざまな供給システムで構成されており、歯科医療現場における感染制御、人間工学、処置の精度、滅菌、所有コストに関する懸念が、購入決定にますます影響を与えるようになっています。
北米は、歯科医療インフラの充実、実施される処置数の多さ、そして地域における感染管理対策の徹底といった要因により、依然として市場として構造的な重要性を保っています。北米の歯科用注射器市場規模は、2026年から2034年にかけて、年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。
歯科用注射器市場の評価と洞察
- 北米:この地域は2025年には42~45%のシェアを占め、成熟した歯科インフラ、継続的な交換需要、感染管理要件、確立された流通ネットワークに支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されている。
- 米国: 2025年には北米の需要の82~86%を米国が占め、2026~2034年の間に年平均成長率(CAGR)4.5~5.0%の成長が見込まれており、これは歯科医療の利用率の高さと購買意識の高度化を反映している。
- 欧州:欧州は2025年に24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%で成長すると予測されています。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な市場であり、調達においては耐久性、滅菌効率、および機器の性能に関する文書化がますます重視されるようになっています。
- アジア太平洋地域:アジア太平洋地域は2025年には推定18~21%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されています。歯科医療能力と組織化されたクリニックの拡大に伴い、中国、日本、インド、韓国、オーストラリアが主要な需要基盤となっています。
- 最大のセグメント:吸引式歯科用シリンジは、2025年には59~63%の市場シェアを占めると予測されており、手順の習熟度と吸引ベースの注射プロトコルに支えられ、2026~2034年には4.8~5.3%のCAGRを記録すると予想されています。
- 高成長分野:使い捨て歯科用注射器は、2025年には市場シェアの16~20%を占め、感染対策の優先順位が高まるにつれて、2026~2034年には年平均成長率(CAGR)6.0~6.6%で成長すると予測されています。
- 詳細に分析された主要企業: 4TEK SRL、A. Titan Instrument Inc.、ACTEON、Delmaks Surgico、Dentsply Sirona Inc.、Integra LifeSciences Corporation、Power Dental USA, Inc.、Septodont、Vista Dental Products、およびUltradent Products, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
歯科用注射器市場は、再利用可能な金属製器具が主流だった時代から、高品質な再利用可能製品、使い捨て製品、安全装置など、バランスの取れた製品群へと発展を遂げてきました。現在、製造において重要な要素としては、耐腐食性、カートリッジとの互換性、適切なグリップ設計、制御されたプランジャー機構、滅菌性などが挙げられます。軽量性と使い捨て性が金属の耐久性よりも重要視される用途では、プラスチック素材がますます重要になってきています。
将来の需要は、歯科診療の拡大ペースが既存の器具在庫の供給ペースを上回る地域から最も多く発生すると予想される。インド、中国、東南アジア、そして中東の一部の国々では、現地の流通チャネルを通じて製品を供給し、コスト効率の高いバリエーションを生産する機会がある一方、ヨーロッパと北米では比較的安定した交換需要が見込まれる。規制においては、機器のトレーサビリティ、安全性、滅菌可能性が重要な課題となるだろう。
歯科用注射器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1億8735万米ドル |
| 2034年までの市場規模 | 2億9592万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.21% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用注射器市場分析
歯科用シリンジ市場の成長要因としては、局所麻酔処置、修復処置、歯内療法、および物質の制御された投与を伴う手術の繰り返し使用が挙げられます。バリューチェーンには、精密金属成形、ポリマー成形、カートリッジインターフェース、組立工程、滅菌工程、包装工程、販売業者、および歯科医院が含まれます。再利用可能なカートリッジシリンジは使用ごとに滅菌する必要があり、使い捨てカートリッジシリンジは管理された方法で廃棄する必要があるため、感染制御への懸念も購入決定に影響を与えます。CDCは、歯科用カートリッジシリンジの滅菌方法についても指示を出しています。
供給の動向は、使用される材料と製品の種類によって異なります。金属製シリンジは高品質の金属加工、表面処理、および腐食防止に依存しますが、プラスチック製シリンジは医療グレードのポリマーとその成形に依存します。そのため、製造業者は部品の調達を地域と世界規模で慎重にバランスさせる必要があります。小規模クリニック、グループ診療、および医療機関からの需要の高まりにより、標準化されたカートリッジインターフェース、適切なパッケージング、およびサプライチェーン管理の重要性が増しています。
歯科用シリンジ市場レポートによると、専門の歯科用品サプライヤーと多角的なヘルスケア企業間の競争により、市場は中程度の細分化が進んでいることが明らかになりました。Septodontは麻酔薬投与と人間工学に基づいた吸引シリンジに特化していることで知られていますが、Dentsply Sirona Inc.は多様な製品ポートフォリオと流通チャネルを持つことで優位に立っています。一方、A. Titan Instrument Inc.、Vista Dental Products、Power Dental USA, Inc.、4TEK SRLなどの競合他社は、それぞれの機器ポートフォリオで競争しており、ACTEONとIntegra LifeSciences Corporationは多様な臨床機器を提供しています。
現在、ポジショニングは価格だけでなく、製品ポートフォリオの強み、ドキュメント、製造能力、販売チャネルのリーチといった要素に基づいて行われるようになっています。例えば、デントスプライシロナは、機器、器具、重要な歯科ソリューション、インプラント、CAD/CAMに関する2025年の売上高予測を発表しました。これは、製品ポートフォリオ間の連携が商業的に重要であることを示しています。他のサプライヤーは、人間工学、カスタマイズ、地域化、コスト効率の高い構成などを差別化のポイントとして活用できます。そのため、投資は製造の柔軟性、品質管理、在庫管理、製品拡張に重点が置かれるようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
歯科用注射器市場:戦略的洞察
地域別分析
北米歯科用注射器市場
北米は2025年までに歯科用注射器市場の42~45%のシェアを占め、2034年まで年平均成長率(CAGR)4.6~5.1%で拡大すると予測されています。米国は、確立された歯科機器基盤、開業歯科医、歯科サービス組織、そして修復および外科処置の高い使用率を背景に、主要な消費地となっています。カナダは安定した需要基盤を提供しており、調達においては滅菌適合性、人間工学、および供給の継続性がますます重視されています。
再利用可能なデバイスの場合、使用後に洗浄と検査および熱滅菌の検証が必要となるため、交換は引き続き重要になります。使い捨てデバイスと安全デバイスの両方は、診療所での感染制御への注目とターンアラウンドタイムの簡素化への要望により、需要が高まっています。地域的な競争には、Septodont、A. Titan Instrument Inc.、Dentsply Sirona Inc.、Vista Dental Products、Power Dental USA, Inc.などの企業が含まれます。購入者は、新規診療所建設主導の需要よりも、交換主導の成長を支えるために、品質システム認証、信頼性の高いカートリッジの入手可能性、および広範な販売代理店ネットワークを持つ企業をますます好むようになっています。
米国歯科用注射器市場
2025年には、北米の歯科用注射器市場の需要の82~86%を米国が占め、2034年まで年平均成長率(CAGR)4.5~5.0%で成長すると予測されています。歯科サービス組織、個人開業医、病院、専門センターは、修復歯科、歯内療法、口腔外科、局所麻酔治療において定期的な需要を生み出しています。製品選択においては、ワークフローの効率性や感染予防も考慮されるようになっています。
Septodont、Dentsply Sirona Inc.、Vista Dental Products、A. Titan Instrument Inc.、Power Dental USA, Inc.、Integra LifeSciences Corporationなどは、既に市場で認知されている企業の一部です。取り扱いが容易で、滅菌プロセスが簡素化され、カートリッジとの互換性を損なうことなく制御性が向上する製品が好まれています。CDCのガイドラインによると、歯科用カートリッジシリンジは使用の合間に消毒および熱滅菌する必要があります。
欧州歯科用注射器市場
2025年には欧州が24~27%を占め、2034年には年平均成長率(CAGR)4.4~4.9%で成長すると予測されています。欧州で市場シェアが最も高い国は、ドイツ、英国、フランス、イタリア、スペインです。購入時の検討事項は、機器の寿命、再処理の可能性、安全性、およびライフサイクル全体における総コストに集中しています。実績のある歯科用機器は、診療所や病院での確実なリピート購入を促します。
英国は、組織的な歯科医療と感染対策によって需要を支えている。ドイツは、医療機器製造における強固な能力に加え、広範な導入実績を特徴としている。フランスには、確立された歯科サプライチェーンと国内の専門家が存在する一方、イタリアとスペインには民間の歯科医院が存在する。ヨーロッパでは、サプライヤー選定において、文書化と持続可能性への重視が高まっている。材料のトレーサビリティ、洗浄検証、包装保証を提供する企業は、選定される可能性が高い。
アジア太平洋地域の歯科用注射器市場
2025年時点で、アジア太平洋地域は18~21%のシェアを占め、2034年まで年平均成長率(CAGR)5.8~6.4%で成長し、最も急速に成長する大規模地域セグメントになると予測されている。確立された需要は中国と日本が牽引しており、インドと韓国は大きな成長の可能性を秘めている。オーストラリアは、成熟した規制主導型の消費によって貢献している。
産業の発展、開業医における歯科医療能力の向上、そして人々の口腔衛生への関心の高まりが、これらの器具の普及を促進している。WHOによると、世界中で約35億人が口腔疾患に苦しんでおり、口腔医療施設における満たされていないニーズの大きさを示している。現地流通と効率的な製品設計の観点から最も有望な市場は、インド、中国、韓国である。
中東・アフリカの歯科用注射器市場
中東・アフリカ地域およびアフリカにおける医療機器の需要は、2034年まで年平均成長率(CAGR)4.9~5.5%で増加すると予測されています。主要な消費国はサウジアラビア、アラブ首長国連邦、南アフリカであり、その他の中東・アフリカ地域市場は依然として細分化されています。歯科ツーリズムの増加、民間クリニックの拡大、医療インフラの近代化が、標準化された医療機器の消費を促進しています。
サウジアラビアとアラブ首長国連邦は医療インフラと専門歯科医療に多額の投資を行っているが、この地域で最も発達した民間歯科ネットワークは南アフリカにある。上記3カ国以外の中東・アフリカ地域の需要は、効率的な流通と地域内の通貨状況に左右される。エネルギー資源収入は、湾岸諸国の医療インフラ開発への設備投資に役立つ可能性がある。
セグメンテーション分析
製品
歯科用注射器市場の製品セグメンテーションは、再利用可能な製品の経済性、感染管理の優先順位、および臨床医の嗜好のバランスを反映しています。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.5%で成長すると予測されています。滅菌設備が整っている場所では、使い捨てではないデバイスが依然として重要ですが、診療所が回転率の向上と鋭利物管理の簡素化を優先するにつれて、使い捨ておよび安全性の高いフォーマットの重要性が高まっています。
- 再利用可能な歯科用注射器:耐久性のある金属製構造により繰り返し臨床で使用できるため、再利用可能な器具は確固たる普及基盤を維持しています。その普及状況は、滅菌設備、メンテナンス方法、ライフサイクル経済性によって左右されます。
- 使い捨て歯科用注射器:単回使用型の製品は、取り扱いの簡素化と再処理の手間軽減を求める歯科医院にとって魅力的です。感染管理のワークフローや患者の回転率が高い環境では、器具の迅速な入手が重要となり、その戦略的重要性が高まります。
- 安全歯科用注射器:安全設計は、鋭利物によるリスクを低減するための機構を組み込むことで、職業上の曝露に関する懸念に対処します。採用の可否は、使いやすさ、手順との適合性、トレーニング要件、および追加的な調達コストによって決まります。
タイプ
注射器の種類別分類は、注射手技、医師の習熟度、および処置要件によって左右されます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.4%で拡大すると予測されています。吸引式注射器は、確立された注射プロトコルに対応できるため広く普及しており、一方、非吸引式注射器は日常的な処置を簡素化できます。
- 吸引機能付き歯科用シリンジ:吸引機能により注射前に医師が状態を評価できるため、これらの機器は局所麻酔のワークフローにおいて依然として中心的な役割を果たしています。その需要は、使い慣れていること、確立されたトレーニング方法、そして幅広いカートリッジ互換性によって支えられています。
- 非吸引式歯科用シリンジ:非吸引式シリンジは、特定の日常的な用途において、よりシンプルな機械的操作を実現します。その戦略的な位置づけは、処置の適合性、臨床医の好み、人間工学に基づいた操作性、および代替的な注射ワークフローの受容性によって異なります。
材料
材料の選択は、耐久性、重量、滅菌性能、コスト、および環境への配慮に影響を与えます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.3%で成長すると予測されています。金属製デバイスは臨床的に依然として高い重要性を持ち、一方、プラスチック製デバイスは軽量設計と使い捨て用途のメリットを享受しています。
- 金属製歯科用注射器:ステンレス鋼やアルミニウムは耐久性、精密加工、繰り返し滅菌が可能であるため、金属製器具は依然として相当な普及率を誇っています。使用頻度の高い臨床環境において、これらは戦略的に重要な位置を占めています。
- プラスチック製歯科用注射器:プラスチック製は軽量構造と使い捨てワークフローを可能にします。その採用は、ポリマーの性能、成形の一貫性、包装要件、廃棄物管理上の考慮事項、および感染管理手順の簡素化に対する需要によって左右されます。
機会の概要
|
製品 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
使い捨てではない歯科用注射器 |
高い |
無菌再利用 |
成熟した |
|
使い捨て歯科用注射器 |
中くらい |
使い捨て |
スケーリング |
|
安全な歯科用注射器 |
低い |
鋭利物管理 |
新興 |
歯科用注射器市場の成長要因と影響分析
組織化された歯科医療ネットワークの拡大
組織化された歯科診療所の拡大は、断片的で臨床医主導の購買行動から標準化された調達へと変化させています。歯科サービス組織や複数拠点を持つクリニックは、より広範な製品契約を交渉し、優先する器具仕様を確立し、拠点間のばらつきを減らすことができます。これは、一貫したロット、ドキュメント、トレーニング資料、そして信頼できる補充を提供できるメーカーにとって有利です。新興国では、新しいクリニックが従来の機器を引き継ぐのではなく、標準化された器具在庫を確立することが多いため、さらに複雑な側面が加わります。ネットワークが拡大するにつれて、サプライヤーは再利用可能な注射器を滅菌プロトコルと統合したり、使い捨てフォーマットをより広範な消耗品プログラムと組み合わせたりすることで、市場シェアを獲得できます。したがって、その影響はユニット数の増加だけにとどまりません。標準化によって平均注文サイズが増加し、販売代理店との関係が強化され、臨床医が特定の器具プラットフォームに慣れることで、切り替えを減らすことができます。
鋭利物安全と感染予防への重点強化
歯科診療所が回避可能な職業上の曝露を減らし、コンプライアンスを向上させるにつれ、鋭利物に対する安全性はより明確な購入基準になりつつあります。CDCの勧告では、使用済み使い捨て注射器と針の適切な取り扱い、耐穿刺性廃棄容器、臨床的に必要な場合の安全な再キャップ方法が求められています。これらの要件は、安全性を重視した注射器の設計と、管理された廃棄をサポートする包装システムのための商業的な余地を生み出しています。この効果は、標準化されたプロトコルを複数の施術者に実施できる大規模な診療所で最も顕著です。直感的な安全機能と確立された注射手技への最小限の混乱を組み合わせたサプライヤーは、実用上の障壁を克服できます。時間の経過とともに、文書化された安全性の実績、ユーザー研修、既存のカートリッジとの互換性が、基本的な購入価格よりも購入決定においてより影響力を持つようになる可能性があります。
処置別歯科器具の成長
歯科医療における専門化の進展に伴い、汎用的な構成ではなく、特定の処置に特化した器具への需要が高まっています。歯内療法、口腔外科、小児歯科、インプラント治療、修復治療などでは、グリップ、吸引、針の位置決め、カートリッジの互換性、薬剤送達制御などに関して異なる要件が課せられます。こうした状況から、メーカーは標準的なバレルとプランジャーの設計にとどまらず、差別化された構成へと製品展開を拡大しています。専門性の高いサプライヤーは、専門分野に特化した製品ポートフォリオによって、臨床ワークフローや歯科医師の好みに密接に対応できるため、メリットを享受できます。大手企業も、注射器と麻酔薬、歯内療法用製品、修復用製品、外科用製品などを組み合わせることで、同様の機会を捉えることができます。その結果、人間工学、処置との互換性、ワークフローの統合によってプレミアムな位置付けを支える、より幅広い製品アーキテクチャが市場に生まれます。製品の専門化は、販売代理店にとっても、汎用的な器具1つに頼るのではなく、ターゲットを絞った品揃えを構築する機会を生み出します。
歯科用注射器市場の将来動向
デジタルトレーサビリティとスマートな機器管理
歯科用注射器市場の今後の購買決定では、特に大規模な歯科グループや医療機関において、より詳細な器具のトレーサビリティが重視されるようになるでしょう。デジタル在庫プラットフォームは、製品識別子を滅菌サイクル、メンテナンス記録、交換スケジュール、調達履歴と連携させることができます。完全に接続された注射器は依然としてニッチな概念ですが、関連するワークフロー技術によって、従来の器具の測定可能性と説明責任を高めることができます。サプライヤーは、シリアル番号付きのパッケージ、デジタル説明書、診療管理システムと統合された器具レベルのドキュメントをますます提供するようになるでしょう。これにより、在庫の不確実性を軽減し、クリニックが再利用可能な器具を無期限に維持するのではなく、いつ交換すべきかを判断できるようになります。ソフトウェアによる追跡機能により、基本的な臨床メカニズムを大きく変更することなく、継続的なサービス関係を構築し、予測精度を向上させ、顧客維持率を高めることができるため、商業的な機会は物理的な注射器にとどまりません。
環境負荷の低い素材と包装構造
環境への配慮は、材料選定、包装削減、製品ライフサイクル計画を通じて、今後の製品開発に影響を与える可能性が高い。再利用可能な金属製注射器は長寿命を支えることができる一方、使い捨て製品は安全性や性能を損なうことなく材料使用量を最小限に抑えるよう、ますます強い圧力にさらされている。そのため、メーカーは軽量ポリマー、リサイクル可能な包装部品、最適化されたブリスター包装、より効率的な輸送構成などを検討する可能性がある。課題は、環境特性と滅菌適合性、保存安定性、機械的強度、規制要件とのバランスを取ることである。購入者は、臨床性能を損なうような持続可能性に関する主張を受け入れる可能性は低い。その代わりに、調達チームは、測定可能な材料削減、包装の再設計、文書化されたライフサイクル改善によって裏付けられた製品を優先する可能性がある。この傾向は、サプライヤーが単に材料を別の材料に置き換えるのではなく、製品システム全体を再設計することを促す可能性がある。
歯科用注射器の市場機会
高成長経済における地域密着型の製造・流通
歯科診療所の収容能力が拡大しているものの、専門機器の供給が依然として輸入に依存している国々では、投資機会が生まれています。現地での組み立て、委託製造、地域倉庫、販売代理店との提携により、完全な垂直統合を必要とせずにリードタイムを短縮し、価格競争力を向上させることができます。インド、中国、東南アジア、および一部の湾岸諸国は、製造能力と臨床需要のさまざまな組み合わせを提供しています。投資家は、金属製およびポリマー製の構成全体にわたって柔軟性を維持しながら、医療機器の品質要件を満たすことができる施設を優先すべきです。地域化は、国際貨物輸送の混乱によるリスクを軽減し、大規模な在庫を維持できない小規模診療所へのサービスを向上させることもできます。最も有望なモデルは、現地での最終組み立てと世界的に検証されたコンポーネントを組み合わせることで、サプライヤーが品質の一貫性を維持しながら、パッケージ、製品構成、販売チャネルを現地の要件に適応させることを可能にするでしょう。
大規模歯科ネットワーク向け特殊安全プラットフォーム
大規模な歯科ネットワークは、調達決定を多くの拠点で標準化できるため、差別化された安全シリンジプラットフォームを開発するサプライヤーにとって魅力的なターゲットとなります。投資は、確立された注射手技に大きな変更を加えることなく、鋭利な器具の取り扱いを改善する製品に重点を置くべきです。成功するプラットフォームは、人間工学に基づいた設計、制御された安全作動、カートリッジの互換性、明確な視覚的インジケーター、およびトレーニングサポートを組み合わせたものであるべきです。歯科用シリンジ市場予測における商業モデルには、取引的な器具販売ではなく、複数年供給契約、集中在庫プログラム、臨床医教育が含まれる可能性があります。このような戦略は、個々の製品購入からアカウントレベルの関係へと移行する機会を生み出します。手順を遅らせたり、過度の力を必要とする安全機構は抵抗に遭う可能性があるため、サプライヤーは規模を拡大する前に、複数の臨床医グループでユーザビリティを検証する必要があります。したがって、設計エンジニアリングと実装サポートが一体となって開発される場合に、最大の機会が生まれます。
最近の動向
- 2026年2月:デントスプライ・シロナ社は、2025年第4四半期および通期の業績を発表し、コネクテッドデンティストリーに焦点を当てたイノベーション、臨床教育、販売教育を含む「成長への回帰行動計画」に年間約1億2000万米ドルを振り向けることを目的とした2026年のリストラ計画を発表しました。
- 2025年11月:ACTEONは、複数の歯科医療機器ファミリーに関する技術文書および規制関連文書を更新しました。これには、2025年中に歯科用チップおよび器具に関する新しい文書も含まれています。今回の更新は、国際市場全体において、最新の機器取扱説明書および規制関連文書を維持することへの継続的な取り組みを示すものです。
- 2024年5月:セプトドント社と提携するスペインの歯科ソリューション企業、ラボラトリオス・イニブサ社は、プレストジェクト歯科用シリンジシリーズを発表しました。このステンレス製シリンジシリーズは、1.8mLの歯科用カートリッジとメートルねじの針に対応するように設計されており、人間工学に基づいた構造と構成により、手動吸引法と自己吸引法の両方をサポートします。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -