
Marché des seringues de dentaire : taille, part de marché et prévisions 2034
Taille et prévisions du marché des seringues dentaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par produit (seringues dentaires non jetables, seringues dentaires jetables, seringues dentaires de sécurité) ; type (seringues dentaires avec aspiration, seringues dentaires sans aspiration) ; matériau (seringues dentaires métalliques, seringues dentaires en plastique) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00007431
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
187,35 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
295,92 millions de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,21 %
taux de croissance
Marché adressable
2 192,34 millions de dollars US
(2026-2034)
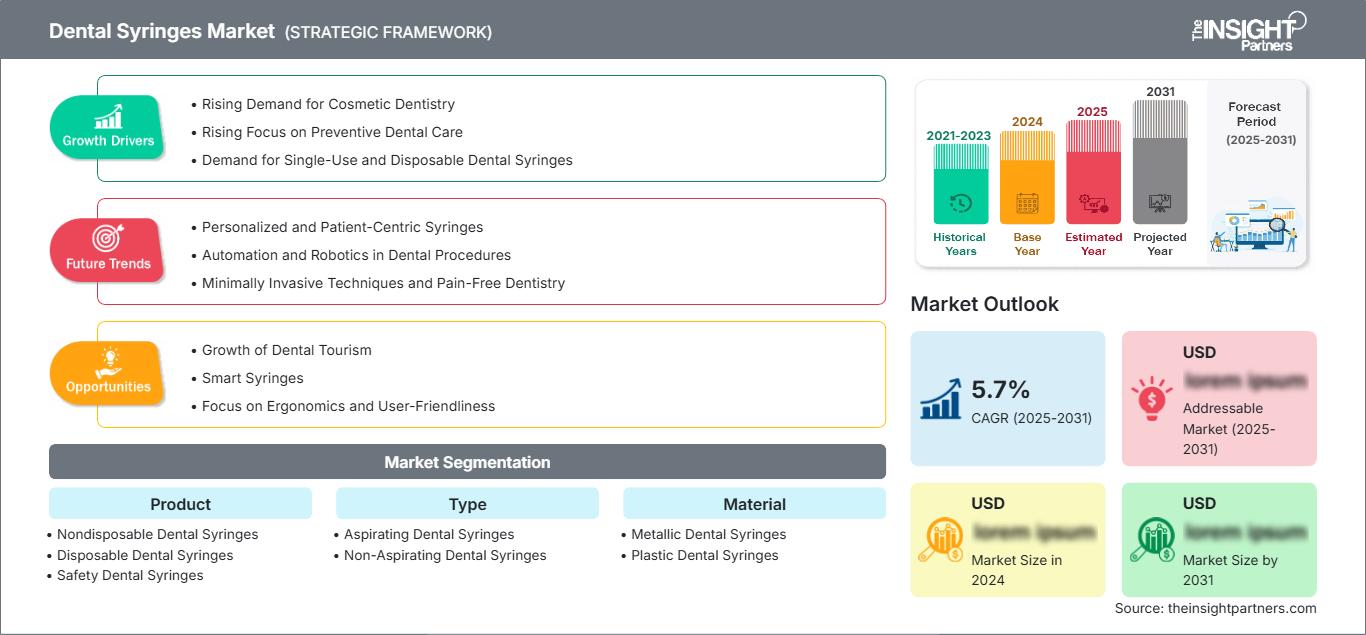
Le marché des seringues dentaires était évalué à 187,35 millions de dollars américains en 2025 et devrait atteindre 295,92 millions de dollars américains d'ici 2034, enregistrant un TCAC de 5,21 % entre 2026 et 2034. Ce marché comprend des systèmes d'administration réutilisables et jetables, des modèles avec et sans aspiration, ainsi que des constructions en métal et en plastique. Les décisions d'achat sont de plus en plus influencées par les préoccupations liées au contrôle des infections, à l'ergonomie, à la précision des procédures, à la stérilisation et au coût total de possession dans les cabinets dentaires.
L'Amérique du Nord conserve une importance structurelle en tant que marché grâce à la forte présence d'infrastructures de soins dentaires, au grand nombre d'interventions pratiquées et aux pratiques de contrôle des infections dans la région. La taille du marché des seringues dentaires en Amérique du Nord devrait croître à un TCAC modélisé de 4,6 % à 5,1 % entre 2026 et 2034.
Analyse et perspectives du marché des seringues dentaires
- Amérique du Nord : La région représentait une part de 42 à 45 % en 2025 et devrait croître à un TCAC de 4,6 à 5,1 % entre 2026 et 2034, grâce à une infrastructure dentaire mature, une demande de remplacement récurrente, des exigences en matière de contrôle des infections et des réseaux de distribution établis.
- États-Unis : Les États-Unis représentaient 82 à 86 % de la demande nord-américaine en 2025, avec une croissance annuelle composée de 4,5 à 5,0 % entre 2026 et 2034, reflétant une utilisation élevée des soins dentaires et une grande sophistication en matière d'achat.
- Europe : L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 4,4 à 4,9 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants, les achats mettant de plus en plus l'accent sur la durabilité, l'efficacité de la stérilisation et les performances documentées des dispositifs.
- Asie-Pacifique : La région Asie-Pacifique représentait une part estimée entre 18 et 21 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. La Chine, le Japon, l'Inde, la Corée du Sud et l'Australie constituent les principaux moteurs de la demande, à mesure que les capacités dentaires et le nombre de cliniques organisées augmentent.
- Segment le plus important : Les seringues dentaires à aspiration détenaient une part de marché modélisée de 59 à 63 % en 2025 et devraient enregistrer un TCAC de 4,8 à 5,3 % entre 2026 et 2034, grâce à la familiarité avec la procédure et aux protocoles d’injection basés sur l’aspiration.
- Segment à forte croissance : Les seringues dentaires jetables représentaient 16 à 20 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,0 à 6,6 % entre 2026 et 2034, à mesure que les priorités en matière de contrôle des infections se renforcent.
- Principales sociétés analysées en détail : 4TEK SRL, A. Titan Instrument Inc., ACTEON, Delmaks Surgico, Dentsply Sirona Inc., Integra LifeSciences Corporation, Power Dental USA, Inc., Septodont, Vista Dental Products et Ultradent Products, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des seringues dentaires, autrefois dominé par les instruments métalliques réutilisables, propose désormais une gamme équilibrée de produits réutilisables de haute qualité, de dispositifs à usage unique et de dispositifs de sécurité. Parmi les aspects essentiels de leur production figurent la résistance à la corrosion, la compatibilité avec les cartouches, une prise en main ergonomique, un mécanisme de piston contrôlé et la stérilisabilité. Le plastique prend une place de plus en plus importante dans les applications où la légèreté et le caractère jetable priment sur la durabilité du métal.
La demande future proviendra très probablement des régions où la pratique dentaire se développe plus rapidement que le stock actuel d'instruments. En Inde, en Chine, en Asie du Sud-Est et dans certains pays du Moyen-Orient, il sera possible de fournir le produit via des circuits de distribution locaux et de produire des variantes économiques, tandis qu'en Europe et en Amérique du Nord, la demande de remplacement restera relativement stable. La traçabilité, la sécurité et la stérilisabilité du dispositif figureront parmi les principaux enjeux réglementaires.
Rapport sur le marché des seringues dentaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 187,35 millions de dollars américains |
| Taille du marché d'ici 2034 | 295,92 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 5,21% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des seringues dentaires
La croissance du marché des seringues dentaires est notamment due à l'utilisation fréquente d'anesthésies locales, aux procédures de restauration, aux traitements endodontiques et aux interventions chirurgicales nécessitant l'administration contrôlée de substances. La chaîne de valeur comprend le formage de précision des métaux, le moulage des polymères, les interfaces des cartouches, l'assemblage, la stérilisation, le conditionnement, la distribution et les cabinets dentaires. Les préoccupations liées à la prévention des infections influencent également les décisions d'achat : les seringues à cartouche réutilisables doivent être stérilisées après chaque utilisation, tandis que les seringues à cartouche jetables doivent être éliminées de manière contrôlée. Le CDC fournit d'ailleurs des instructions sur la stérilisation des seringues à cartouche dentaires.
La dynamique d'approvisionnement varie selon le matériau utilisé et le type de produit. Les seringues métalliques nécessitent un usinage de qualité, un traitement de surface rigoureux et une protection anticorrosion, tandis que les seringues en plastique reposent sur des polymères de qualité médicale et leur moulage. Les fabricants doivent donc trouver un juste équilibre entre l'approvisionnement local et international en composants. La demande croissante des petites cliniques, des cabinets de groupe et des établissements de santé renforce l'importance d'une interface de cartouche standardisée, d'un emballage adapté et d'une gestion efficace de la chaîne d'approvisionnement.
Le rapport sur le marché des seringues dentaires révèle une fragmentation modérée due à la concurrence entre les fournisseurs dentaires spécialisés et les entreprises de santé diversifiées. Septodont est reconnu pour son expertise dans l'administration d'anesthésiques et les seringues d'aspiration ergonomiques, tandis que Dentsply Sirona Inc. bénéficie d'un portefeuille diversifié et de canaux de distribution étendus. Par ailleurs, des concurrents tels que A. Titan Instrument Inc., Vista Dental Products, Power Dental USA, Inc. et 4TEK SRL misent sur leurs gammes d'instruments, tandis qu'ACTEON et Integra LifeSciences Corporation proposent des dispositifs cliniques diversifiés.
Le positionnement repose désormais davantage sur la solidité du portefeuille de produits, la documentation, les capacités de production et l'étendue du réseau de distribution que sur le seul prix. Par exemple, Dentsply Sirona a dévoilé ses prévisions de chiffre d'affaires pour 2025 concernant les équipements, les instruments, les solutions dentaires critiques, les implants et les solutions de CAO/FAO. Cela démontre l'importance des partenariats transversaux sur le plan commercial. D'autres fournisseurs peuvent se différencier par l'ergonomie, la personnalisation, l'adaptation aux spécificités régionales et une configuration économique. Ainsi, les investissements se concentrent davantage sur la flexibilité de la production, la gestion de la qualité, la gestion des stocks et l'élargissement de la gamme de produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des seringues dentaires : Perspectives stratégiques
Perspectives régionales
Marché des seringues dentaires en Amérique du Nord
L'Amérique du Nord représentera 42 à 45 % du marché des seringues dentaires en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,1 % jusqu'en 2034. Les États-Unis constituent le principal marché de consommateurs, grâce à un parc d'équipements dentaires bien établi, un grand nombre de dentistes libéraux, d'organisations de services dentaires et une utilisation plus fréquente des procédures restauratrices et chirurgicales. Le Canada assure une demande stable, tandis que les achats privilégient de plus en plus la compatibilité avec la stérilisation, l'ergonomie et la continuité de l'approvisionnement.
Le remplacement des dispositifs médicaux restera essentiel, notamment en raison de l'exigence de validation du nettoyage, de l'inspection et de la stérilisation à la chaleur après chaque utilisation pour les dispositifs réutilisables. Les dispositifs jetables et de sécurité connaissent un essor grâce à l'accent mis sur la prévention des infections en clinique et la volonté de réduire les délais d'exécution. La concurrence régionale est assurée par des entreprises telles que Septodont, A. Titan Instrument Inc., Dentsply Sirona Inc., Vista Dental Products et Power Dental USA, Inc. Les acheteurs privilégient de plus en plus les entreprises disposant d'une certification de système qualité, d'une disponibilité fiable des cartouches et d'un vaste réseau de distribution, afin de soutenir la croissance du marché par rapport à la demande liée à la construction de nouvelles cliniques.
Marché américain des seringues dentaires
Les États-Unis représentaient entre 82 % et 86 % des besoins du marché nord-américain des seringues dentaires en 2025 et devraient connaître une croissance annuelle composée de 4,5 % à 5 % jusqu'en 2034. Les organisations de services dentaires, les cabinets individuels, les hôpitaux et les centres spécialisés génèrent une demande régulière en dentisterie restauratrice, endodontie, chirurgie buccale et anesthésie locale. Le choix des produits tient désormais également compte de l'efficacité du flux de travail et de la prévention des infections.
Septodont, Dentsply Sirona Inc., Vista Dental Products, A. Titan Instrument Inc., Power Dental USA, Inc. et Integra LifeSciences Corporation sont quelques-unes des entreprises déjà présentes sur le marché. La préférence va aux produits qui facilitent la manipulation, simplifient les processus de stérilisation ou offrent un meilleur contrôle sans compromettre leur compatibilité avec les cartouches. Conformément aux recommandations du CDC, les seringues à cartouches dentaires doivent être désinfectées et stérilisées à la chaleur entre chaque utilisation.
Marché européen des seringues dentaires
L'Europe représentera 24 à 27 % du marché en 2025 et devrait enregistrer un TCAC de 4,4 à 4,9 % en 2034. Les pays européens les plus présents sur ce marché sont l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. Les critères d'achat principaux sont la durée de vie du dispositif, sa recyclabilité, sa sécurité et son coût total sur l'ensemble de son cycle de vie. La fiabilité des dispositifs dentaires éprouvés garantit des achats réguliers et réguliers au sein des cliniques et des hôpitaux.
Le Royaume-Uni répond à ses exigences grâce à une organisation rigoureuse des soins dentaires et à des mesures strictes de contrôle des infections. L'Allemagne se caractérise par un parc de dispositifs médicaux largement développé et de solides capacités de production. En France, on trouve des filières d'approvisionnement dentaire bien établies ainsi que des experts locaux, tandis qu'en Italie et en Espagne, les cabinets dentaires privés sont prédominants. En Europe, la documentation et la durabilité sont des critères de plus en plus importants dans la sélection des fournisseurs. Les entreprises qui proposent la traçabilité des matériaux, la validation du nettoyage et la garantie de la qualité des emballages ont de fortes chances d'être retenues.
Marché des seringues dentaires en Asie-Pacifique
En 2025, la région Asie-Pacifique détenait une part de marché de 18 à 21 % et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % jusqu'en 2034, devenant ainsi le segment régional à forte croissance. La demande établie est tirée par la Chine et le Japon, tandis que l'Inde et la Corée du Sud offrent des perspectives de croissance importantes. L'Australie contribue à ce marché grâce à une consommation mature, encadrée par la réglementation.
Le développement du secteur dentaire, l'augmentation des capacités des cabinets privés et l'intérêt croissant de la population pour la santé bucco-dentaire favorisent l'adoption de ces instruments. Selon l'OMS, environ 3,5 milliards de personnes dans le monde souffrent de maladies bucco-dentaires, ce qui souligne l'ampleur des besoins non satisfaits en matière de soins bucco-dentaires. L'Inde, la Chine et la Corée du Sud représentent les marchés les plus prometteurs en termes de distribution locale et de conception de produits performants.
Marché des seringues dentaires au Moyen-Orient et en Afrique
La demande d'instruments dentaires au Moyen-Orient, en Afrique et en Afrique devrait croître à un TCAC de 4,9 % à 5,5 % jusqu'en 2034. Les principaux consommateurs seront l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud, tandis que les autres marchés de la région MENA demeurent fragmentés. L'essor du tourisme dentaire, la croissance des cliniques privées et la modernisation des infrastructures de santé stimulent la consommation d'instruments standardisés.
L’Arabie saoudite et les Émirats arabes unis investissent massivement dans leurs infrastructures de santé et leurs soins dentaires spécialisés, mais le réseau dentaire privé le plus développé de la région se trouve en Afrique du Sud. La demande au Moyen-Orient et en Afrique, en dehors de ces trois pays, dépend de l’efficacité de la distribution et de la situation monétaire dans la région. Les revenus tirés des ressources énergétiques pourraient contribuer aux investissements dans le développement des infrastructures de santé sur les marchés du Golfe.
Analyse de segmentation
Produit
La segmentation des produits sur le marché des seringues dentaires reflète l'équilibre entre les avantages économiques de la réutilisation, les priorités en matière de contrôle des infections et les préférences des praticiens. Ce segment devrait connaître une croissance annuelle composée de 5,0 à 5,5 % entre 2026 et 2034. Les dispositifs non jetables restent importants là où une infrastructure de stérilisation est en place, tandis que les dispositifs jetables et de sécurité gagnent en importance à mesure que les cabinets dentaires privilégient une gestion simplifiée des stocks et des objets tranchants.
- Seringues dentaires non jetables : Les instruments réutilisables conservent une part importante de leur utilisation grâce à leur construction métallique robuste qui permet une utilisation clinique répétée. Leur popularité dépend des infrastructures de stérilisation, des pratiques d’entretien et du coût de leur cycle de vie.
- Seringues dentaires à usage unique : leur format à usage unique séduit les cabinets dentaires qui recherchent une manipulation simplifiée et des besoins de retraitement réduits. Leur importance stratégique s’accroît lorsque les protocoles de contrôle des infections et la forte rotation des patients rendent la disponibilité rapide des instruments essentielle.
- Seringues dentaires de sécurité : leur conception sécuritaire tient compte des risques d’exposition professionnelle grâce à des mécanismes visant à réduire les risques liés aux objets tranchants. Leur adoption dépend de la facilité d’utilisation, de la compatibilité avec les procédures, des exigences en matière de formation et du coût d’acquisition supplémentaire.
Taper
La segmentation par type est influencée par la technique d'injection, l'expérience du praticien et les exigences de la procédure. Ce segment devrait connaître une croissance annuelle composée de 5,0 à 5,4 % entre 2026 et 2034. Les dispositifs à aspiration restent largement utilisés car ils sont compatibles avec les protocoles d'injection établis, tandis que les alternatives sans aspiration peuvent simplifier les procédures de routine.
- Seringues dentaires d'aspiration : Ces dispositifs demeurent essentiels aux protocoles d'anesthésie locale, car leur fonction d'aspiration facilite l'évaluation du praticien avant l'injection. Leur popularité repose sur leur utilisation courante, des formations bien établies et une large compatibilité avec les cartouches.
- Seringues dentaires sans aspiration : Les modèles sans aspiration offrent une utilisation mécanique simplifiée pour certaines applications courantes. Leur utilisation dépend de la procédure, des préférences du praticien, de l’ergonomie et de l’acceptation de protocoles d’injection alternatifs.
Matériel
Le choix des matériaux influe sur la durabilité, le poids, les performances de stérilisation, le coût et l'impact environnemental. Ce segment devrait connaître une croissance annuelle composée de 4,9 % à 5,3 % entre 2026 et 2034. Les dispositifs métalliques conservent une forte pertinence clinique, tandis que les dispositifs en plastique bénéficient de conceptions légères et d'applications à usage unique.
- Seringues dentaires métalliques : Les instruments métalliques restent largement utilisés car l’acier inoxydable et l’aluminium garantissent durabilité, usinage de précision et stérilisation répétée. Ils demeurent essentiels dans les environnements cliniques à forte activité.
- Seringues dentaires en plastique : les formats en plastique permettent une fabrication légère et des flux de travail à usage unique. Leur adoption est influencée par les performances du polymère, la régularité du moulage, les exigences en matière d’emballage, les considérations de gestion des déchets et la demande de procédures de contrôle des infections simplifiées.
Aperçu des opportunités
|
Produit |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Seringues dentaires non jetables |
Haut |
Réutilisation stérile |
Mature |
|
Seringues dentaires jetables |
Moyen |
Usage unique |
Mise à l'échelle |
|
Seringues dentaires de sécurité |
Faible |
Contrôle des objets tranchants |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des seringues dentaires
Expansion des réseaux de soins dentaires organisés
L'expansion des cabinets dentaires organisés modifie les pratiques d'achat, passant d'une gestion fragmentée et individualisée à une standardisation des approvisionnements. Les organisations de services dentaires et les cliniques multisites peuvent négocier des contrats de produits plus étendus, définir des spécifications d'instruments privilégiées et réduire les variations entre les sites. Ceci avantage les fabricants capables de fournir des lots homogènes, une documentation adéquate, des supports de formation et un réapprovisionnement fiable. Les économies émergentes ajoutent une dimension supplémentaire, car les nouvelles cliniques constituent souvent des stocks d'instruments standardisés plutôt que d'hériter d'équipements anciens. À mesure que les réseaux se développent, les fournisseurs peuvent gagner des parts de marché en intégrant les seringues réutilisables aux protocoles de stérilisation ou en associant les formats jetables à des programmes de consommables plus complets. L'impact ne se limite donc pas à la croissance du volume des ventes. La standardisation peut augmenter le panier moyen, renforcer les relations avec les distributeurs et limiter les changements de fournisseur lorsque les praticiens s'habituent à une plateforme d'instruments définie.
Renforcement de l'accent mis sur la sécurité des objets tranchants et la prévention des infections
La sécurité des objets tranchants devient un critère d'achat de plus en plus explicite pour les cabinets dentaires qui cherchent à réduire l'exposition professionnelle évitable et à améliorer la conformité aux normes. Les recommandations du CDC préconisent une manipulation appropriée des seringues et aiguilles jetables usagées, l'utilisation de conteneurs résistants à la perforation et des pratiques de recapuchonnage sécuritaires lorsque cela est cliniquement nécessaire. Ces exigences créent un marché pour les seringues et les systèmes d'emballage axés sur la sécurité et permettant une élimination contrôlée. L'impact est maximal dans les grands cabinets où des protocoles standardisés peuvent être mis en œuvre par plusieurs praticiens. Les fournisseurs qui combinent des fonctionnalités de sécurité intuitives et une perturbation minimale des techniques d'injection établies peuvent lever un obstacle pratique à l'adoption. À terme, les performances de sécurité documentées, la formation des utilisateurs et la compatibilité avec les cartouches existantes pourraient devenir des facteurs plus déterminants que le prix d'achat.
Développement de l'instrumentation dentaire spécifique à chaque procédure
La spécialisation croissante en dentisterie engendre une demande d'instruments adaptés à des procédures spécifiques, plutôt que de modèles universels. L'endodontie, la chirurgie buccale, la dentisterie pédiatrique, l'implantologie et les soins restaurateurs peuvent imposer des exigences différentes en matière de préhension, d'aspiration, de positionnement de l'aiguille, de compatibilité des cartouches et de contrôle de la délivrance. Ceci incite les fabricants à diversifier leurs conceptions, au-delà des modèles standard à piston et corps de seringue. Les fournisseurs spécialisés peuvent en tirer profit, car des gammes de produits ciblées permettent une meilleure adéquation aux flux de travail cliniques et aux préférences des praticiens. Les grandes entreprises peuvent saisir cette même opportunité en associant les seringues à des produits anesthésiques, endodontiques, restaurateurs ou chirurgicaux. Il en résulte une architecture produit plus large, où l'ergonomie, la compatibilité avec les procédures et l'intégration aux flux de travail favorisent un positionnement haut de gamme. La spécialisation des produits offre également aux distributeurs la possibilité de constituer des assortiments ciblés, au lieu de se reposer sur un seul instrument universel.
Tendances futures du marché des seringues dentaires
Traçabilité numérique et gestion plus intelligente des instruments
Les futures décisions d'achat sur le marché des seringues dentaires devraient intégrer une traçabilité plus détaillée des instruments, notamment au sein des grands groupes dentaires et des établissements de santé. Les plateformes numériques d'inventaire permettent de relier les identifiants des produits aux cycles de stérilisation, aux dossiers de maintenance, aux calendriers de remplacement et à l'historique des achats. Bien que la seringue entièrement connectée demeure un concept de niche, les technologies associées aux flux de travail peuvent rendre les instruments conventionnels plus mesurables et traçables. Les fournisseurs pourraient de plus en plus proposer des emballages sérialisés, des instructions numériques et une documentation détaillée pour chaque instrument, intégrables aux systèmes de gestion de cabinet. Ceci pourrait réduire l'incertitude liée aux stocks et aider les cliniques à déterminer le moment opportun pour remplacer les instruments réutilisables plutôt que de les conserver indéfiniment. L'opportunité commerciale dépasse le cadre de la seringue physique, car le suivi informatisé peut créer des relations de service récurrentes, améliorer les prévisions et fidéliser la clientèle sans modifier fondamentalement le fonctionnement clinique.
Matériaux à faible impact et architectures d'emballage
Les considérations environnementales influenceront probablement le développement futur des produits, notamment par le choix des matériaux, la réduction des emballages et la planification de leur fin de vie. Les seringues métalliques réutilisables peuvent avoir une longue durée de vie, tandis que les dispositifs à usage unique sont soumis à une pression croissante pour minimiser l'utilisation de matériaux sans compromettre la sécurité ni les performances. Les fabricants pourraient donc explorer des polymères plus légers, des composants d'emballage recyclables, des blisters optimisés et des solutions d'expédition plus efficaces. Le défi consistera à concilier les atouts environnementaux avec la compatibilité avec la stérilisation, la stabilité en rayon, la résistance mécanique et les exigences réglementaires. Les acheteurs sont peu susceptibles d'accepter des arguments de durabilité qui compromettent les performances cliniques. Les équipes d'approvisionnement privilégieront donc les produits qui présentent des réductions de matériaux mesurables, une refonte des emballages et des améliorations documentées tout au long de leur cycle de vie. Cette tendance pourrait inciter les fournisseurs à repenser l'ensemble des systèmes de produits plutôt que de simplement substituer un matériau par un autre.
Opportunités du marché des seringues dentaires
Production et distribution localisées dans les économies à forte croissance
Des opportunités d'investissement émergent dans les pays où la capacité des cliniques dentaires se développe, mais où l'approvisionnement en instruments spécialisés reste dépendant des importations. L'assemblage local, la fabrication à façon, l'entreposage régional et les partenariats avec des distributeurs peuvent réduire les délais de livraison et améliorer la compétitivité des prix sans nécessiter une intégration verticale complète. L'Inde, la Chine, l'Asie du Sud-Est et certains marchés du Golfe offrent différentes combinaisons de capacités de production et de demande clinique. Les investisseurs devraient privilégier les installations capables de répondre aux exigences de qualité des dispositifs médicaux tout en conservant une flexibilité quant aux configurations métalliques et polymères. La régionalisation peut également réduire l'exposition aux perturbations du transport international de marchandises et améliorer le service pour les petits cabinets qui ne peuvent pas maintenir d'importants stocks. Les modèles les plus performants devraient combiner un assemblage final localisé avec des composants validés à l'échelle mondiale, permettant aux fournisseurs de maintenir une qualité constante tout en adaptant l'emballage, la gamme de produits et les canaux de distribution aux exigences locales.
Plateformes de sécurité spécialisées pour les grands réseaux dentaires
Les grands réseaux dentaires représentent une cible de choix pour les fournisseurs développant des plateformes de seringues de sécurité différenciées, car les décisions d'approvisionnement peuvent être standardisées sur plusieurs sites. Les investissements devraient privilégier les produits améliorant la manipulation des objets tranchants sans modifier sensiblement les techniques d'injection établies. Une plateforme performante pourrait combiner conception ergonomique, activation de sécurité contrôlée, compatibilité avec les cartouches, indicateurs visuels clairs et assistance à la formation. Les modèles commerciaux envisagés dans les prévisions du marché des seringues dentaires pourraient inclure des contrats d'approvisionnement pluriannuels, des programmes de gestion des stocks centralisés et la formation des praticiens, plutôt que la vente d'instruments à l'unité. Ces stratégies permettent de passer d'un achat individuel de produits à des relations commerciales au niveau du compte. Les fournisseurs devraient valider l'ergonomie auprès de plusieurs groupes de praticiens avant toute commercialisation à grande échelle, car les mécanismes de sécurité qui ralentissent les procédures ou nécessitent une force excessive pourraient se heurter à des réticences. Le potentiel est donc maximal lorsque la conception et l'assistance à la mise en œuvre sont développées conjointement.
Développements récents
- Février 2026 : Dentsply Sirona Inc. a publié ses résultats du quatrième trimestre et de l’exercice 2025 et a annoncé une initiative de restructuration pour 2026 visant à réorienter environ 120 millions de dollars américains par an vers son plan d’action de retour à la croissance, notamment l’innovation, la formation clinique et la formation commerciale axées sur la dentisterie connectée.
- Novembre 2025 : ACTEON a mis à jour la documentation technique et réglementaire de plusieurs familles de dispositifs dentaires, y compris une nouvelle documentation pour les embouts et instruments dentaires au cours de l’année 2025. Ces mises à jour témoignent de l’importance accordée à la mise à jour des instructions d’utilisation et de la documentation réglementaire des dispositifs sur les marchés internationaux.
- Mai 2024 : Laboratorios Inibsa, société espagnole de solutions dentaires associée à Septodont, a lancé la gamme de seringues dentaires Prestoject. Cette gamme de seringues en acier inoxydable est conçue pour les cartouches dentaires de 1,8 ml et les aiguilles à filetage métrique. Son ergonomie et ses configurations permettent une utilisation manuelle et une auto-aspiration.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -