
コンクリート床コーティング市場:規模・シェア・予測 2034
コンクリート床コーティング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材料タイプ別(エポキシ、ポリアスパラギン酸、アクリル、ポリウレタン、その他)、用途別(屋内および屋外)、最終用途別(住宅および住宅)
- ステータス : 公開されたデータ
- レポートコード : TIPTE100001093
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
28億3000 万米ドル
基準年値
2034年の予測
50億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.67 %
成長率
対象市場
356億7000 万米ドル
(2026年~2034年)
コンクリート床コーティング市場は、2025年には28億3,000万米ドルと評価され、2034年には50億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.67%で拡大すると見込まれています。この需要は、産業施設全体で耐久性、耐薬品性、衛生性に優れた床材システムの仕様が増加していることに支えられています。樹脂技術、用途要件、環境への配慮、メンテナンスサイクルなどが、主要な最終用途環境における製品選定に影響を与え続けています。
北米におけるコンクリート床コーティング市場は、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で拡大すると予測されています。老朽化した産業施設の改修や、製造、物流、食品加工、輸送インフラへの継続的な投資が、構造的な成長を支えています。また、耐摩耗性、迅速な運用再開、耐薬品性、滑り止め性能、低排出性コーティングシステムへのニーズも、需要に影響を与えています。
コンクリート床コーティング市場の評価と洞察
- 北米:北米は2025年には27~31%のシェアを占め、産業施設の改修、倉庫建設、および厳格な性能要件に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で成長すると予測されている。
- 米国: 2025年には北米の需要の79~83%を米国が占め、製造業や物流業の用途に牽引され、年平均成長率(CAGR)6.0~6.6%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に25~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.9%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが産業の近代化と持続可能性を重視したコーティング仕様を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年に31~35%のシェアを獲得し、製造業の拡大とインフラ投資の恩恵を受け、年平均成長率(CAGR)は7.1~7.8%で成長すると予測されている。
- 樹脂タイプ別で最大のセグメントであるエポキシ樹脂は、2025年に54~58%の市場シェアを占め、耐久性と耐薬品性によりリーダーシップを維持しながら、年平均成長率(CAGR)6.3~6.8%で成長すると予想されています。
- 高成長セグメント:樹脂タイプ別ハイブリッドは、2025年には市場シェアの10~13%を占め、性能カスタマイズに支えられ、年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。
- 詳細に分析された主要企業: A&I Coatings、dsm-firmenich AG、日本ペイント株式会社、The Lubrizol Corporation、3M Company、Akzo Nobel NV、BASF SE、Axalta Coating Systems Ltd.、Asian Paints PPG Pvt. Ltd.、およびPPG Industries, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
コンクリート床コーティング市場は、従来の保護層から、樹脂化学、骨材、プライマー、シーラー、機能性トップコートを組み合わせたエンジニアリング床システムへと進化を遂げています。エポキシ樹脂は接着性と耐薬品性において依然として重要な位置を占めており、ポリウレタン、ポリアスパラギン酸、ハイブリッドコーティングは、柔軟性、紫外線安定性、速硬化性、そしてメンテナンス頻度の高い環境に適しています。現在、配合の開発は、塗布量、表面処理、耐久性、排出量の削減に重点を置いています。
今後のイノベーションは、水性で高固形分、速硬化性システム、そして産業環境向けの特殊コーティング剤を中心としたものになると思われる。アジア太平洋地域の製造拠点が、欧州の厳しい環境規制への対応に加え、投資の大部分を受けると予想される。
コンクリート床コーティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億3000万米ドル |
| 2034年までの市場規模 | 50億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.67% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
コンクリート床コーティング市場分析
メンテナンス間隔の延長と床補修による業務中断の軽減を求める産業施設からの需要が高まっています。コンクリート床コーティング市場の成長は、製造業の生産量、倉庫建設、食品加工能力、既存床版の改修と密接に関連しています。バリューチェーンには、樹脂および添加剤のサプライヤー、配合業者、骨材生産者、販売業者、専門床材施工業者、施設運営者などが含まれ、システムの性能は表面処理と施工品質に大きく左右されます。
供給動向は、個々のコーティング材料よりも完全な床システムを提供できるサプライヤーにますます有利になっています。エポキシ樹脂とポリウレタン樹脂は依然として中心的な役割を果たしていますが、硬化剤、顔料、骨材、機能性添加剤によって最終システムが差別化されています。地域的な生産拠点は、輸送リスクを軽減し、技術的な対応力を向上させるのに役立ちます。コンクリート床コーティング市場のシェアは、コーティング価格だけでなく、ライフサイクル性能、ダウンタイム要件、下地との適合性、請負業者の能力によってますます左右されるようになっています。
これらの企業の競争の激しさは、配合技術、応用技術、地域生産設備、および製品の多様性によって左右される。シカ、BASF、アクゾノーベル、アクサルタ、日本ペイント、アジアンペイントPPGといった企業は、塗料に関して幅広い製品ポートフォリオで競合している。ルブリゾール社は、ポリマーと配合技術において競争力を誇っている。
投資は、低排出化学、生産の柔軟性、および地域に根ざした技術インフラにますます向けられています。コンクリート床コーティング市場の分析によると、強力な樹脂プラットフォームを持つサプライヤーは、硬化プロファイル、耐薬品性、滑り特性、および装飾特性を調整することで、複数の産業用途に事業を拡大できます。その結果、戦略的なポジショニングは、単体コーティングから、仕様策定支援、請負業者との関係、およびライフサイクルサービス機能によって支えられる統合システムへと移行しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
コンクリート床コーティング市場:戦略的洞察
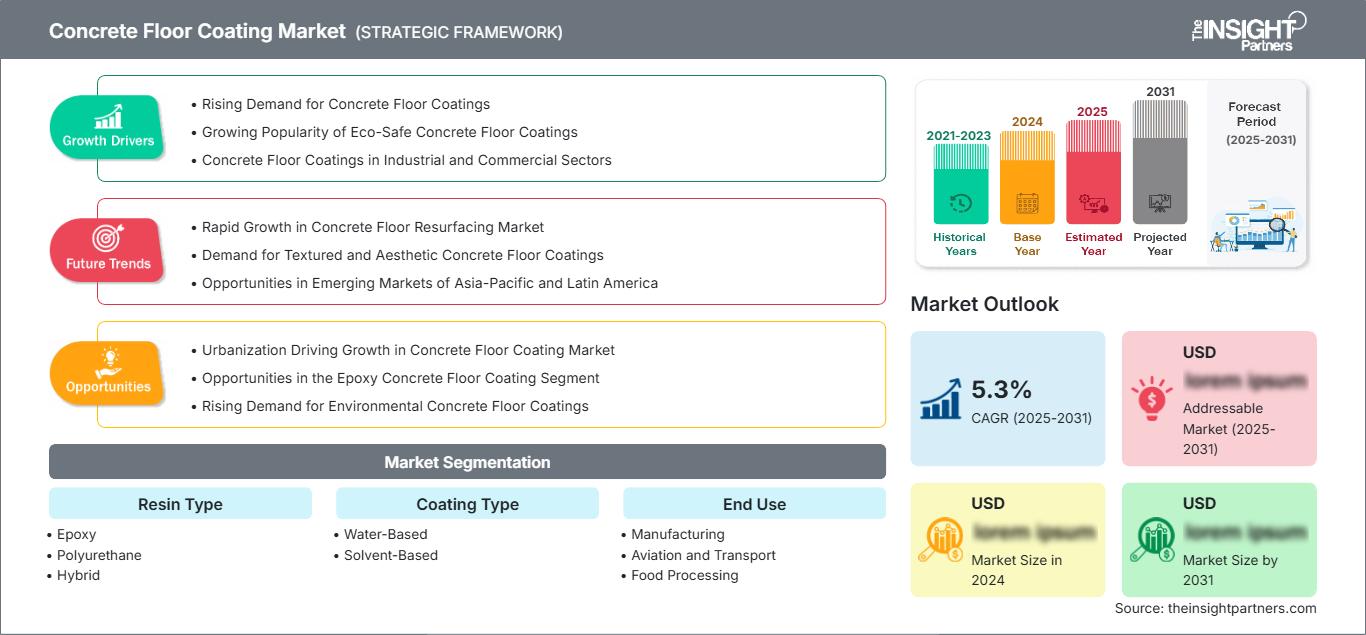
地域別分析
北米コンクリート床コーティング市場
コンクリート床コーティング市場レポートによると、北米は2025年に世界の需要の27~31%を占め、2034年まで年平均成長率(CAGR)6.1~6.7%で成長すると予測されている。米国が地域別消費をリードしており、カナダは製造業、倉庫業、食品加工業、インフラ整備などを通じて市場を支えている。産業施設では、耐摩耗性、耐薬品性、衛生性、メンテナンス性に優れた表面材が不可欠になりつつある。床の老朽化による交換も、定期的な需要の源となっている。
地域市場は、既存の産業施設の多さと物流施設への投資の恩恵を受けています。エポキシ樹脂は過酷な条件下で引き続き人気を博す一方、ポリウレタンや水性樹脂は柔軟性と臭気に関するニーズを満たします。請負業者や施設所有者は、操業停止期間を挟まずに迅速な施工を求める傾向が強まっています。地域市場は、食品、医薬品、自動車、航空機、先端製造業向けの特殊床材に対する需要の高まりからも恩恵を受けるでしょう。
米国コンクリート床コーティング市場
コンクリート床コーティング市場予測によると、2025年には北米の需要の79~83%を米国が占め、年平均成長率(CAGR)は6.0~6.6%で拡大すると予想されています。需要は製造工場、流通センター、食品施設、航空関連施設、工業用作業場に集中しています。Sika、BASF、Axalta、PPG、3M Companyなどのサプライヤーは、幅広い製品供給と施工業者ネットワークを支えるため、営業拠点または技術拠点を設けています。
現在の用途トレンドは、速乾性、低臭性、耐摩耗性に優れたコーティングシステムへと向かっています。食品・飲料業界では、清掃しやすく滑りにくい表面が求められ、倉庫では、メンテナンスが容易な耐摩耗性システムが好まれています。製造業では、導電性、帯電防止性、耐薬品性を備えたコーティングが求められています。また、構造的な工事を伴わない床システムを求める事業者もいるため、改修工事も必要となります。
欧州コンクリート床コーティング市場
2025年には欧州が25~29%のシェアを占め、2034年まで年平均成長率(CAGR)6.2~6.9%で成長すると予測されており、ドイツが主導国となっています。英国、ドイツ、フランス、イタリア、スペインは、広範な産業基盤を提供しており、環境規制は低排出配合と効率的な塗布方法を奨励しており、進化するコンクリート床コーティング市場のトレンドを反映しています。
英国市場は、物流、食品加工、製造、改修、輸送インフラによって支えられています。ドイツは、耐久性のある床システムを必要とする自動車、エンジニアリング、化学、および工業生産施設の恩恵を受けています。フランス、イタリア、スペインは、製造、倉庫業、食品加工、商業・工業施設の改修を通じて需要を高めています。ヨーロッパ全体では、コーティング仕様において、初期費用に加えて、排出物、作業員の曝露、下地処理、耐久性、メンテナンス間隔などがますます考慮されるようになっています。
アジア太平洋地域のコンクリート床コーティング市場
アジア太平洋地域におけるコンクリート床コーティング市場は、 2025年には31~35%のシェアを占め、2034年まで年平均成長率(CAGR)7.1~7.8%で成長すると予測されています。中国が市場をリードし、次いで日本、韓国、インド、オーストラリアが続きます。製造業の拡大、物流の発展、電子機器生産、産業の近代化が需要を支えています。
中国は地域最大の製造拠点であり、インドは産業回廊と倉庫開発によって支えられている。日本と韓国は、先端製造業、エレクトロニクス、自動車関連施設において高性能床材を重視している。オーストラリアは、鉱業関連インフラ、物流、産業施設の改修を通じて貢献している。製造能力、インフラ投資、環境性能を重視する政策は、エンジニアリングコーティングシステムの普及を促進している。
中東・アフリカのコンクリート床コーティング市場
コンクリート床コーティング市場、比較的小規模な地域市場であり、サウジアラビアとアラブ首長国連邦が産業の多角化、物流、航空、インフラ整備プログラムを通じて需要を牽引しています。南アフリカは、製造業、鉱山施設、倉庫、食品加工などの分野で貢献しています。この地域市場の成長率は、2034年まで年平均成長率(CAGR)5.8~6.5%と予測されています。
サウジアラビアは産業とインフラへの投資から利益を得ており、UAEは物流、航空、製造、商業施設への需要が高い。エネルギー集約型の施設には化学薬品と耐摩耗性が求められ、食品や医薬品には衛生性が求められる。RO-MEAの需要は細分化されているものの、インフラ整備と産業成長によって支えられている。
セグメンテーション分析
樹脂の種類
樹脂の種類は依然として性能差別化の主要な基準であり、エポキシ樹脂が最大の導入実績を維持しています。コンクリート床コーティング市場の範囲は、柔軟性、紫外線安定性、速硬化性、または特殊な耐薬品性が求められるポリウレタン系およびハイブリッド系システムへと拡大しています。産業ユーザーがライフサイクル性能と用途固有の仕様を優先するようになるにつれ、この分野は2026年から2034年にかけて年平均成長率(CAGR)6.3~7.1%で拡大すると予測されています。
- エポキシ樹脂:エポキシ樹脂は、強力な接着性、耐薬品性、機械的耐久性、そして重工業用床材としての適性から、依然として主要な樹脂として君臨しています。製造工場、倉庫、加工施設などで広く採用されています。
- ポリウレタン:ポリウレタンシステムは、柔軟性、耐摩耗性、耐熱サイクル性、および紫外線安定性の向上を必要とする環境に対応します。過酷な使用条件にも適しているため、産業施設や輸送関連施設での採用が進んでいます。
- ハイブリッド:ハイブリッドシステムは、複数の樹脂化学組成から選択された性能特性を組み合わせたものです。ユーザーが単一の床材仕様内で、カスタマイズされた硬化、耐久性、美観、および施工特性を必要とする場合、その戦略的重要性は高まっています。
コーティングの種類
コンクリート床用コーティング市場において、コーティングの種類は、塗布条件、環境特性、硬化挙動、および施設への適合性に影響を与えます。低臭気と溶剤曝露の低減が重要な用途では水性製剤が注目を集めていますが、高い性能が求められる用途では溶剤系システムが依然として有効です。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.1~7.0%で成長すると予測されています。
- 水性:水性塗料は、低臭気、取り扱いやすさ、溶剤排出量の削減が重視される用途に適しています。既存施設の改修や、持続可能性を重視した調達要件によって、水性塗料の採用が促進されています。
- 溶剤系:溶剤系システムは、浸透性、塗布特性、または確立された性能要件が仕様に影響を与える場合において、依然として重要です。経験豊富な施工業者と管理された塗布条件を備えた特定の産業環境において、その使用は継続されています。
最終用途
用途によって、交通量、暴露条件、衛生要件、操業停止時間などを考慮した上で、コーティング材の選択が決定されます。製造業は主要な需要基盤であり、航空・運輸、食品加工、工場などの分野では、ますます高度化されたシステムが求められています。この分野は、産業施設の改修や近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。
- 製造業:製造施設では、機械的摩耗、油、化学薬品、衝撃、および車両の連続的な移動に対する耐性が求められます。また、コーティングは清掃の容易化と生産エリア全体の視覚的な区画分けにも役立ちます。
- 航空・輸送分野:航空・輸送施設では、燃料、作動油、摩耗、重機の動きに対する耐性が最優先事項となります。運用の中断を最小限に抑える必要がある場合、速硬化性は戦略的に非常に重要です。
- 食品加工:食品加工施設では、衛生性、清掃性、滑り止め性能、耐薬品性、耐熱性が重視されます。床材は、繰り返し行われる洗浄、消毒、および食品加工用化学物質への曝露に耐えられるよう選定されます。
- 工業用作業場床:工業用作業場床には、通行、摩耗、衝撃、こぼれなどから確実に保護する性能が求められます。コーティングの仕様は、一般的に耐久性、施工速度、メンテナンス要件、および総ライフサイクルコストのバランスを考慮して決定されます。
機会の概要
|
最終用途 |
収益貢献 |
トレンドタグ |
導入段階 |
|
製造業 |
高い |
ヘビーデューティー |
成熟した |
|
航空・運輸 |
中くらい |
迅速な治療 |
スケーリング |
|
食品加工 |
中くらい |
衛生的な床 |
スケーリング |
|
工業用工場の床 |
高い |
耐摩耗性 |
成熟した |
コンクリート床コーティング市場の成長要因と影響分析
自動化製造・物流施設の拡張
フォークリフト、移動ロボット、パレットシステム、その他の機械が常に稼働することでコンクリート床にかかる機械的負荷が増大し、耐摩耗性、耐衝撃性、清浄性、そして予測可能な間隔でのメンテナンスの必要性が高まっています。さらに、新しい工場では、塗料メーカーが施設の建設初期段階で塗料を指定できる機会が生まれています。塗料メーカーにとって、この傾向はプライマー、樹脂、骨材、トップコートを使用したシステムアプローチへの需要増加につながっています。施設所有者は、表面摩耗の低減とメンテナンスの容易化というメリットを享受できます。この要因の影響は、床の損傷が資材の流れに影響を与える可能性がある高スループット施設において特に顕著です。自動化レベルの向上に伴い、この傾向は今後も続くと考えられます。
産業衛生と職場安全への重点強化
産業用床材は、単なる保護材としてではなく、施設の衛生と安全の一部としてますます重視されるようになっています。クリーンルーム、食品加工施設、その他の管理された環境では、洗浄剤、頻繁な洗浄、熱衝撃、交通量に耐え、かつ滑り止め特性を維持する床材が必要です。製造工場でも同様のニーズがあり、床材には粉塵の発生を最小限に抑え、清掃が容易で、視覚的に整理されている必要があります。これにより、樹脂コーティングや特殊トップコートの技術的な重要性が高まります。このような条件下で製品の適合性を証明できるメーカーは、仕様採用の可能性が高くなります。新しい建物の需要に加えて、古い施設は操業基準を維持するために改修が必要になることが多いため、市場への影響も大きくなります。
低排出・高効率製剤への移行
環境への配慮は、工業用コーティング用途における配合選択を左右する要因となっており、特に改修工事中に施設が稼働している場合や、作業員の曝露を厳密に管理する必要がある場合に顕著です。水性、高固形分、低臭気、速硬化性のシステムは、環境目標を満たしながら、用途の制約を軽減します。配合者は、溶剤の使用を制限したり、塗布効率を向上させたりしながら、耐摩耗性、密着性、耐薬品性、美観を維持する必要があるため、これは新たな競争要因となります。ポリマーおよび硬化剤技術において最先端を行くサプライヤーは、排出量を削減した性能によって差別化を図ることができます。一方、速硬化性は、ユーザーのダウンタイム削減に役立ちます。徐々に、調達基準は、樹脂の種類やコストだけでなく、配合品質と塗布性能に重点を置くようになるでしょう。
コンクリート床コーティング市場の将来動向
スマート仕様とデジタルアプリケーションツールの統合
将来の床材購入は、よりデータ指向型になり、デジタル技術によって、施工業者や施設所有者は、下地の状態、交通量、化学物質への曝露、温度、メンテナンスの必要性などを考慮した床材の選定を容易に行えるようになるでしょう。デジタルによる製品選定は、プライマー、樹脂、骨材、トップコートなど、互いに互換性のある床材と運用要因を関連付けることで、仕様上のミスを防ぐのに役立ちます。設置条件やメンテナンススケジュールをデジタルで記録することで、プロセスのトレーサビリティを高めることができます。メーカーの視点から見ると、デジタル化は顧客との技術的な関係構築に役立ち、営業所への訪問を不要にします。長期的には、このプロセスによってシステム選定の一貫性が保たれ、施工業者の効率性が向上します。この傾向は、特に国際的な製造企業ネットワークにおいて顕著に現れるでしょう。
バイオベース樹脂および低炭素樹脂プラットフォームの成長
塗料の配合者は、必要な高性能基準を満たせる限り、再生可能原料または低炭素原料への置き換えを奨励されるべきである。工業用床材には高いレベルの耐薬品性、耐機械性、耐熱性が求められるため、この移行は一律には進まないだろう。むしろ、バイオベースの成分は、性能を維持する特定の樹脂、バインダー、添加剤、または硬化剤によって置き換えられることになるだろう。ハイブリッドシステムは、性能と環境負荷の低減を両立できる中間点を提供する。耐久性とカーボンフットプリントは、メンテナンスサイクルに加えて評価されるべきである。これは、寿命が長ければ、交換に伴う環境コストの一部を相殺できるからである。
コンクリート床コーティング市場の機会
高付加価値製造業向け特殊床材システム
高付加価値製造現場は、一般的な工業規格ではなく、特定のプロセス固有の課題に合わせてコーティングをカスタマイズできるサプライヤーにとって、興味深い可能性を秘めています。半導体、電子機器、医薬品、バッテリー、精密工学などの業界では、耐薬品性、静電気制御、清浄度、粒子発生の抑制、寸法安定性といった特別なニーズがある場合があります。サプライヤーは、システムエンジニアリングサービス、基材分析、コーティング塗布のモニタリング、メンテナンス計画などをサービスに追加することで、付加価値を高めることができます。地域における製造業への投資は、仕様策定や請負業者向けトレーニングサービスを提供できる地域の技術センターにとって、大きなチャンスとなります。さらに、メーカーは必ずしも樹脂価格ではなく、コーティングシステムの性能と信頼性に基づいて競争する必要があります。
老朽化した産業用建物の改修ソリューション
工業用建物は、スラブを交換することなく表面改修のニーズがあることを考えると、この点において大きなチャンスを提供します。システムは、ひび割れ、劣化、化学汚染、および酷使された表面向けに特別に設計でき、同時にダウンタイムを削減できます。さらに、このような用途向けに、速硬化システム、耐湿性プライマー、薄層表面改修システム、および局所的な補修を開発する機会があります。また、改修プロセスの成功は、表面の準備、水分評価、混合、塗布厚さなどに左右されるため、請負業者は製品を販売するためのもう一つのチャネルとなります。
最近の動向
- 2026年3月: ARMOVEXは、画期的なコンクリート床コーティングシステムの正式発売を発表しました。このスプレー塗布式ソリューションは、プロの施工業者と本格的なDIYユーザーの両方を対象として開発されました。長年コンクリートコーティング業界を特徴づけてきた複雑さ、汚れ、危険性を排除することを当初から目指して設計されたARMOVEXは、床の施工方法を根本的に変える、業界をリードする製品として登場しました。
- 2026年6月:高性能な住宅用および商業用床材ソリューションを専門とする高級コンクリートコーティング会社であるTORQ Coatingsは、シカゴランド地域全体での正式サービス開始を発表し、ミルウォーキー市場への進出も既に開始している。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -