
Markt für Beton Boden Beschichtung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Betonbodenbeschichtungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Materialtyp (Epoxid, Polyaspartic, Acryl, Polyurethan und andere), Anwendung (Innen- und Außenbereich) und Endverwendung (Wohn- und Gewerbebereich).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100001093
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
2,83 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,67 %
Wachstumsrate
Adressierbarer Markt
35,67 Mrd. US-Dollar
(2026–2034)
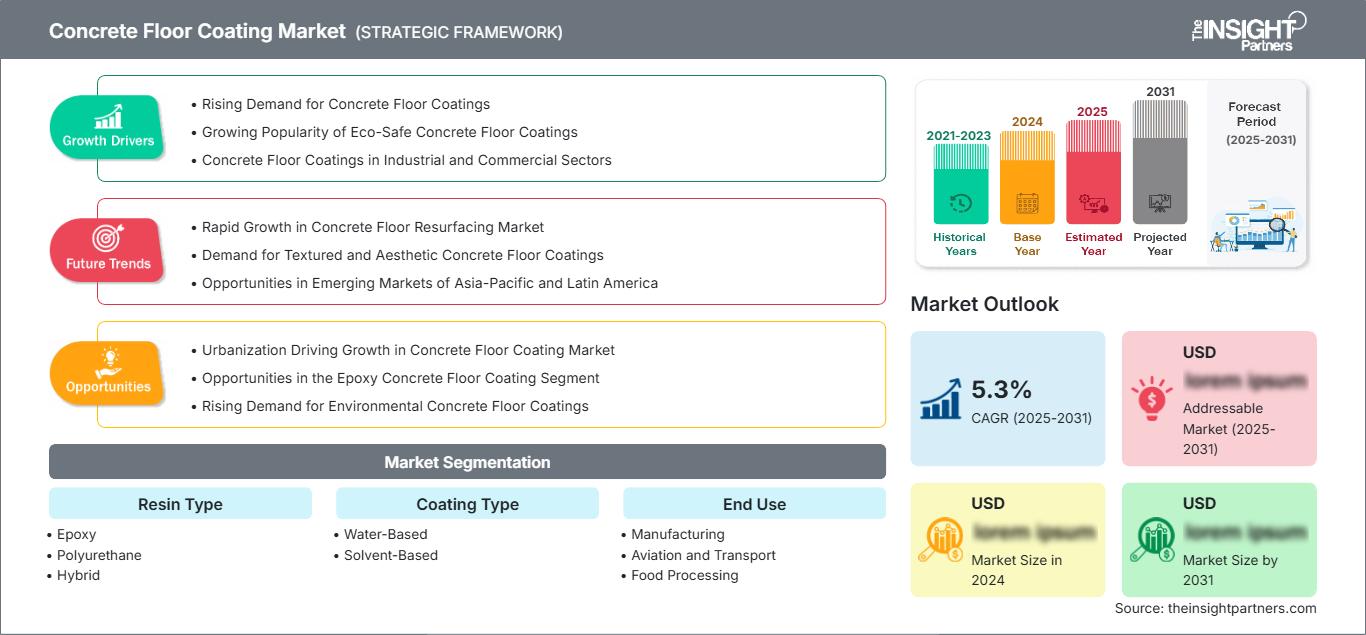
Der Markt für Betonbodenbeschichtungen wird im Jahr 2025 auf 2,83 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,06 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,67 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die zunehmende Anforderung an langlebige, chemikalienbeständige und hygienische Bodensysteme in Industrieanlagen gestützt. Harztechnologie, Anwendungsanforderungen, Umweltaspekte und Wartungszyklen beeinflussen weiterhin die Produktauswahl in den wichtigsten Endanwendungsbereichen.
In Nordamerika wird der Markt für Betonbodenbeschichtungen voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen. Dieses strukturelle Wachstum wird durch die Sanierung veralteter Industrieanlagen und kontinuierliche Investitionen in die Infrastruktur von Fertigung, Logistik, Lebensmittelverarbeitung und Transportwesen begünstigt. Die Nachfrage wird zudem durch Anforderungen an Abriebfestigkeit, schnelle Wiederinbetriebnahme, Chemikalienschutz, Rutschfestigkeit und emissionsarme Beschichtungssysteme beeinflusst.
Marktanalyse und Einblicke für Betonbodenbeschichtungen
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Anteil von 27–31 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen, unterstützt durch industrielle Sanierungen, den Bau von Lagerhallen und strenge Leistungsanforderungen.
- USA: Die USA machten im Jahr 2025 79–83 % der nordamerikanischen Nachfrage aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen, wobei Anwendungen in der Fertigung und Logistik an erster Stelle stehen.
- Europa: Europa hielt 2025 einen Anteil von 25–29 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–6,9 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien stützen die Nachfrage durch industrielle Modernisierung und nachhaltigkeitsorientierte Beschichtungsspezifikationen.
- Asien-Pazifik: Asien-Pazifik erreichte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen, wobei China, Japan, Indien und Südkorea von Produktionsausweitungen und Infrastrukturinvestitionen profitieren.
- Größtes Segment: Epoxidharze innerhalb der Harztypen hielten im Jahr 2025 einen Marktanteil von 54–58 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,8 % wachsen, wobei sie ihre Führungsposition durch Langlebigkeit und Chemikalienbeständigkeit behaupten.
- Wachstumsstarkes Segment: Hybridharze stellten im Jahr 2025 einen Marktanteil von 10–13 % dar und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen, unterstützt durch die Möglichkeit der Leistungsanpassung.
- Detaillierte Analyse der wichtigsten Unternehmen: A&I Coatings, dsm-firmenich AG, Nippon Paint Co., Ltd., The Lubrizol Corporation, 3M Company, Akzo Nobel NV, BASF SE, Axalta Coating Systems Ltd., Asian Paints PPG Pvt. Ltd. und PPG Industries, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Betonbodenbeschichtungen hat sich von herkömmlichen Schutzschichten hin zu komplexen Bodensystemen entwickelt, die Harzchemie, Zuschlagstoffe, Grundierungen, Versiegelungen und funktionelle Decklacke kombinieren. Epoxidharze sind nach wie vor relevant für ihre Haftung und Chemikalienbeständigkeit, während Polyurethan-, Polyaspartic- und Hybridbeschichtungen sich durch Flexibilität, UV-Beständigkeit, schnelle Aushärtung und den Einsatz in wartungsintensiven Umgebungen auszeichnen. Die Entwicklung von Formulierungen konzentriert sich heute verstärkt auf die Auftragsgeschwindigkeit, die Oberflächenvorbereitung, die Langlebigkeit und die Reduzierung von Emissionen.
Zukünftige Innovationen werden sich voraussichtlich auf wasserbasierte, hochfeste Formulierungen, schnellhärtende Systeme und Spezialbeschichtungen für industrielle Umgebungen konzentrieren. Produktionsstätten im asiatisch-pazifischen Raum werden voraussichtlich einen Großteil der Investitionen erhalten, da die strengen Umweltauflagen in Europa erfüllt werden müssen.
Berichtsumfang zum Markt für Betonbodenbeschichtungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,83 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,67 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Betonbodenbeschichtungen
Die Nachfrage wird durch Industrieanlagen verstärkt, die längere Wartungsintervalle und weniger Betriebsunterbrechungen durch Bodenreparaturen anstreben. Das Wachstum des Marktes für Betonbodenbeschichtungen ist eng mit der Produktionsleistung, dem Bau von Lagerhallen, der Lebensmittelverarbeitung und der Sanierung bestehender Betonplatten verknüpft. Die Wertschöpfungskette umfasst Harz- und Additivlieferanten, Formulierer, Zuschlagstoffproduzenten, Händler, spezialisierte Bodenleger und Anlagenbetreiber. Die Systemleistung hängt dabei maßgeblich von der Oberflächenvorbereitung und der Qualität der Installation ab.
Die Angebotsdynamik begünstigt zunehmend Anbieter, die komplette Bodensysteme anstelle einzelner Beschichtungsmaterialien liefern können. Epoxid- und Polyurethanharze bleiben zentral, während Härter, Pigmente, Zuschlagstoffe und funktionelle Additive die fertigen Systeme differenzieren. Regionale Produktionsstandorte tragen dazu bei, Transportkosten zu reduzieren und die technische Reaktionsfähigkeit zu verbessern. Der Marktanteil von Betonbodenbeschichtungen wird zunehmend von der Lebensdauerleistung, den Anforderungen an die Ausfallzeiten, der Untergrundverträglichkeit und den Kompetenzen der Auftragnehmer bestimmt und nicht mehr allein vom Beschichtungspreis.
Die Wettbewerbsstärke dieser Unternehmen hängt von ihren Formulierungs- und Anwendungskompetenzen, regionalen Produktionsstätten und der Produktvielfalt ab. Firmen wie Sika, BASF, Akzo Nobel, Axalta, Nippon Paint und Asian Paints PPG verfügen über breit gefächerte Produktportfolios im Bereich Farben und Lacke. Die Lubrizol Corporation hingegen punktet mit ihrer Wettbewerbsstärke im Bereich Polymere und Formulierungen.
Investitionen konzentrieren sich zunehmend auf emissionsarme Chemie, flexible Produktion und lokale technische Infrastruktur. Die Marktanalyse für Betonbodenbeschichtungen zeigt, dass Anbieter mit starken Harzplattformen ihr Angebot durch die Anpassung von Aushärtungsprofilen, Chemikalienbeständigkeit, Rutschfestigkeit und dekorativen Eigenschaften auf vielfältige industrielle Anwendungen ausweiten können. Die strategische Positionierung verschiebt sich daher von Einzelbeschichtungen hin zu integrierten Systemen, die durch Unterstützung bei der Spezifikation, Partnerschaften mit Auftragnehmern und umfassende Serviceleistungen über den gesamten Lebenszyklus hinweg ergänzt werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Betonbodenbeschichtungen: Strategische Einblicke
Regionale Einblicke
Markt für Betonbodenbeschichtungen in Nordamerika
Nordamerika machte 2025 27–31 % der weltweiten Nachfrage aus und wird laut dem Marktbericht für Betonbodenbeschichtungen bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen . Die USA sind der größte regionale Verbraucher, während Kanada durch die Bereiche Fertigung, Lagerhaltung, Lebensmittelverarbeitung und Infrastrukturmodernisierung einen wichtigen Beitrag leistet. Der Bedarf an Oberflächen mit abriebfesten, chemikalienbeständigen, hygienischen und pflegeleichten Eigenschaften wird in Industrieanlagen immer wichtiger. Auch der Austausch abgenutzter Böden trägt kontinuierlich zur Nachfrage bei.
Der regionale Markt profitiert von der hohen Anzahl bestehender Industrieanlagen und Investitionen in Logistikeinrichtungen. Epoxidharze bleiben unter anspruchsvollen Bedingungen weiterhin gefragt, während Polyurethan und wasserbasierte Technologien den Anforderungen an Flexibilität und Geruchsneutralität gerecht werden. Bauunternehmen und Anlagenbetreiber benötigen zunehmend schnelle Installationen ohne Produktionsunterbrechungen. Der regionale Markt profitiert zudem von der steigenden Nachfrage nach Spezialbodenbelägen für die Lebensmittel-, Pharma-, Automobil-, Luftfahrt- und Hightech-Fertigungsindustrie.
US-Markt für Betonbodenbeschichtungen
Die USA repräsentierten 2025 79–83 % der nordamerikanischen Nachfrage und werden laut Marktprognose für Betonbodenbeschichtungen voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,6 % wachsen . Die Nachfrage konzentriert sich auf Produktionsanlagen, Vertriebszentren, Lebensmittelbetriebe, Flughäfen und Industriehallen. Sika, BASF, Axalta, PPG, 3M und andere Anbieter sind mit einer starken kommerziellen oder technischen Präsenz vor Ort vertreten und gewährleisten so eine breite Produktverfügbarkeit und ein dichtes Netzwerk an Auftragnehmern.
Aktuelle Anwendungstrends gehen hin zu schnelltrocknenden, geruchsarmen und strapazierfähigen Beschichtungssystemen. Die Lebensmittel- und Getränkeindustrie benötigt leicht zu reinigende und rutschfeste Oberflächen, während Lagerhallen abriebfeste und pflegeleichte Systeme bevorzugen. Die Fertigungsindustrie benötigt leitfähige, antistatische und chemikalienbeständige Beschichtungen. Eine Sanierung ist notwendig, da Betreiber häufig Bodensysteme ohne bauliche Veränderungen wünschen.
Europäischer Markt für Betonbodenbeschichtungen
Europa hielt 2025 einen Marktanteil von 25–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,9 % wachsen, wobei Deutschland die führende Rolle einnimmt. Großbritannien, Deutschland, Frankreich, Italien und Spanien bilden zusammen eine breite industrielle Basis, während Umweltauflagen emissionsärmere Rezepturen und effiziente Anwendungsmethoden fördern und damit die sich wandelnden Trends im Markt für Betonbodenbeschichtungen widerspiegeln .
Der britische Markt wird durch Logistik, Lebensmittelverarbeitung, Fertigung, Sanierung und Transportinfrastruktur gestützt. Deutschland profitiert von Produktionsstätten der Automobil-, Maschinenbau-, Chemie- und Industriebranche, die langlebige Bodensysteme benötigen. Frankreich, Italien und Spanien tragen durch Fertigung, Lagerhaltung, Lebensmittelverarbeitung und gewerbliche/industrielle Sanierung zur Nachfrage bei. Europaweit werden bei der Spezifikation von Beschichtungen neben den Anschaffungskosten zunehmend auch Emissionen, die Belastung der Arbeiter, die Untergrundvorbereitung, die Haltbarkeit und die Wartungsintervalle berücksichtigt.
Markt für Betonbodenbeschichtungen im asiatisch-pazifischen Raum
Der Markt für Betonbodenbeschichtungen im asiatisch-pazifischen Raum (APAC) erreichte 2025 einen Anteil von 31–35 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,8 % wachsen. China ist Marktführer, gefolgt von Japan, Südkorea, Indien und Australien. Produktionsausweitung, Logistikentwicklung, Elektronikproduktion und industrielle Modernisierung stützen die Nachfrage.
China verfügt über den größten regionalen Produktionsstandort, während Indien von Industriegebieten und dem Ausbau von Lagerhallen profitiert. Japan und Südkorea setzen in ihren Produktionsstätten für Hightech-Fertigung, Elektronik und Automobilindustrie auf Hochleistungsböden. Australien leistet seinen Beitrag durch Infrastrukturprojekte im Bergbau, Logistik und die Modernisierung von Industrieanlagen. Die politische Ausrichtung auf Produktionskapazitäten, Infrastrukturinvestitionen und Umweltverträglichkeit fördert die verstärkte Nutzung von technischen Beschichtungssystemen.
Markt für Betonbodenbeschichtungen im Nahen Osten und Afrika
Der Markt für Betonbodenbeschichtungen im Nahen Osten und in Afrika ist regional kleiner, wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die Nachfrage durch industrielle Diversifizierung, Logistik, Luftfahrt und Infrastrukturprogramme anführen. Südafrika trägt hauptsächlich durch den Fertigungssektor, Bergbauanlagen, Lagerhallen und die Lebensmittelverarbeitung zum Markt bei. Das Wachstum des regionalen Marktes wird bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,8 bis 6,5 % geschätzt.
Saudi-Arabien profitiert von Investitionen in Industrie und Infrastruktur; die VAE verzeichnen eine hohe Nachfrage nach Logistik-, Luftfahrt-, Produktions- und Gewerbeanlagen. Energieintensive Anlagen benötigen Chemikalienbeständigkeit und Abriebfestigkeit, während in der Lebensmittel- und Pharmaindustrie Hygienevorschriften gelten. Die Nachfrage in der RO-MEA-Region ist fragmentiert, wird aber durch Infrastrukturmodernisierung und die Industrie gestützt.
Segmentierungsanalyse
Harztyp
Die Harzart bleibt das Hauptkriterium für die Leistungsdifferenzierung, wobei Epoxidharz weiterhin die größte installierte Basis aufweist. Der Markt für Betonbodenbeschichtungen umfasst zunehmend Polyurethan- und Hybridsysteme, wenn Flexibilität, UV-Beständigkeit, schnelle Aushärtung oder spezielle Chemikalienbeständigkeit erforderlich sind. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen wird, da industrielle Anwender der Lebenszyklusleistung und anwendungsspezifischen Spezifikationen Priorität einräumen.
- Epoxidharz: Aufgrund seiner starken Haftung, chemischen Beständigkeit, mechanischen Belastbarkeit und Eignung für stark beanspruchte Industrieböden ist Epoxidharz nach wie vor das dominierende Harz. Es wird häufig für Produktionsstätten, Lagerhallen und Verarbeitungsanlagen eingesetzt.
- Polyurethan: Polyurethansysteme eignen sich für Umgebungen, die Flexibilität, Abriebfestigkeit, Temperaturwechselbeständigkeit und verbesserte UV-Beständigkeit erfordern. Ihre Eignung für anspruchsvolle Betriebsbedingungen begünstigt den Einsatz in Industrie- und Transportanlagen.
- Hybrid: Hybridsysteme kombinieren ausgewählte Leistungseigenschaften verschiedener Harzarten. Ihre strategische Bedeutung nimmt zu, wenn Anwender innerhalb einer einzigen Bodenbelagsspezifikation maßgeschneiderte Aushärtungs-, Haltbarkeits-, Ästhetik- und Anwendungseigenschaften benötigen.
Beschichtungsart
Im Markt für Betonbodenbeschichtungen beeinflusst die Beschichtungsart die Anwendungsbedingungen, das Umweltprofil, das Aushärtungsverhalten und die Eignung für verschiedene Anlagen. Wasserbasierte Formulierungen gewinnen an Bedeutung, wenn geringe Geruchsentwicklung und reduzierter Lösemitteleinsatz wichtig sind, während lösemittelbasierte Systeme weiterhin relevant bleiben, wenn hohe Leistungsanforderungen bestehen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–7,0 % erwartet.
- Wasserbasiert: Wasserbasierte Beschichtungen eignen sich für Anwendungen, bei denen geringere Geruchsentwicklung, einfachere Handhabung und reduzierte Lösemittelemissionen Priorität haben. Ihre Verwendung wird durch die Sanierung von genutzten Gebäuden und nachhaltigkeitsorientierte Beschaffungsanforderungen begünstigt.
- Lösemittelbasierte Systeme: Lösemittelbasierte Systeme spielen weiterhin eine wichtige Rolle, wenn Penetration, Anwendungseigenschaften oder festgelegte Leistungsanforderungen die Spezifikation beeinflussen. Sie werden nach wie vor in ausgewählten industriellen Umgebungen mit erfahrenen Anwendern und unter kontrollierten Anwendungsbedingungen eingesetzt.
Endverwendung
Die Endanwendung bestimmt die Auswahl der Beschichtung durch Verkehrsaufkommen, Expositionsbedingungen, Hygieneanforderungen und Betriebsstillstände. Die Fertigungsindustrie stellt einen Hauptabnehmer dar, während Luftfahrt und Transport, Lebensmittelverarbeitung und industrielle Produktionshallen zunehmend spezialisierte Systeme benötigen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,2 % prognostiziert, unterstützt durch industrielle Sanierungen und Anlagenmodernisierungen.
- Fertigung: Fertigungsanlagen müssen beständig gegen mechanischen Verschleiß, Öle, Chemikalien, Stöße und ständigen Fahrzeugverkehr sein. Beschichtungen erleichtern zudem die Reinigung und die visuelle Zonierung der Produktionsbereiche.
- Luftfahrt und Transport: In der Luftfahrt und im Transportwesen ist Beständigkeit gegenüber Kraftstoffen, Hydraulikflüssigkeiten, Abrieb und dem Einsatz schwerer Maschinen von höchster Bedeutung. Eine schnelle Aushärtung ist strategisch wertvoll, wenn Betriebsunterbrechungen minimiert werden müssen.
- Lebensmittelverarbeitung: In Lebensmittelverarbeitungsbetrieben wird besonderer Wert auf Hygiene, Reinigungsfähigkeit, Rutschfestigkeit, Chemikalienbeständigkeit und thermische Beständigkeit gelegt. Bodensysteme werden so ausgewählt, dass sie wiederholtem Waschen, Desinfizieren und dem Kontakt mit Lebensmittelverarbeitungschemikalien standhalten.
- Industriehallenböden: Industriehallenböden benötigen zuverlässigen Schutz vor Beanspruchung durch Verkehr, Abrieb, Stöße und Verschmutzungen. Beschichtungsspezifikationen berücksichtigen üblicherweise ein ausgewogenes Verhältnis zwischen Haltbarkeit, Installationsgeschwindigkeit, Wartungsaufwand und Gesamtlebenszykluskosten.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Herstellung |
Hoch |
Hochleistungsausführung |
Reifen |
|
Luftfahrt und Verkehr |
Medium |
Schnelle Heilung |
Skalierung |
|
Lebensmittelverarbeitung |
Medium |
Hygienische Fußböden |
Skalierung |
|
Industriehalle |
Hoch |
Verschleißfestigkeit |
Reifen |
Markt für Betonbodenbeschichtungen: Wachstumstreiber und Wirkungsanalyse
Erweiterung der automatisierten Fertigungs- und Logistikanlagen
Die Anforderungen an Abriebfestigkeit, Stoßfestigkeit, Sauberkeit und regelmäßige Wartung gewinnen aufgrund der zunehmenden mechanischen Belastungen von Betonböden durch Gabelstapler, mobile Roboter, Palettensysteme und andere Maschinen, die ständig im Einsatz sind, an Bedeutung. Zudem bieten neue Fabriken Beschichtungsherstellern die Möglichkeit, die Beschichtungen bereits in der Planungsphase der Anlagen festzulegen. Für Beschichtungshersteller bedeutet dies eine steigende Nachfrage nach Systemlösungen mit Grundierungen, Harzen, Zuschlagstoffen und Decklacken. Anlagenbetreiber profitieren von geringerem Oberflächenverschleiß und einfacherer Wartung. Dieser Faktor ist besonders in Anlagen mit hohem Durchsatz relevant, wo Beschädigungen der Böden den Materialfluss beeinträchtigen können. Dieser Trend wird sich mit zunehmendem Automatisierungsgrad fortsetzen.
Stärkerer Fokus auf Betriebshygiene und Arbeitssicherheit
Industrieböden rücken zunehmend als integraler Bestandteil von Hygiene und Sicherheit in den Fokus, anstatt nur als Schutz zu dienen. Reinräume, Lebensmittelverarbeitungsbetriebe und andere kontrollierte Umgebungen benötigen Bodenbeläge, die Reinigungsmitteln, häufigem Waschen, Temperaturschocks und starker Beanspruchung standhalten und gleichzeitig rutschfest sind. Ähnliche Anforderungen bestehen in Produktionsstätten, wo Bodenbeläge Staubbildung minimieren, leicht zu reinigen und optisch ansprechend sein sollten. Dies erhöht die technische Relevanz von Harzbeschichtungen und speziellen Decklacken. Hersteller, die die Kompatibilität ihrer Produkte unter solchen Bedingungen nachweisen können, haben bessere Chancen auf eine Auftragsvergabe. Neben der durch Neubauten generierten Nachfrage entsteht ein weiterer Markteffekt: Alte Anlagen müssen häufig saniert werden, um die Betriebsstandards aufrechtzuerhalten.
Umstellung auf emissionsärmere und effizientere Rezepturen
Umweltaspekte beeinflussen die Formulierungswahl bei industriellen Beschichtungen maßgeblich, insbesondere wenn Anlagen während der Sanierung genutzt werden oder die Exposition von Mitarbeitern streng kontrolliert werden muss. Wasserbasierte, hochfeste, geruchsarme und schnellhärtende Systeme reduzieren Anwendungsbeschränkungen und erfüllen gleichzeitig die Umweltziele. Dies wird zu einem neuen Wettbewerbsfaktor, da die Formulierer Abriebfestigkeit, Haftung, Chemikalienbeständigkeit und Ästhetik gewährleisten und gleichzeitig den Lösemitteleinsatz begrenzen oder die Anwendungseffizienz steigern müssen. Lieferanten, die bei Polymer- und Härtertechnologien führend sind, können sich durch Leistung bei reduzierten Emissionen profilieren. Schnellere Aushärtung hilft Anwendern zudem, Ausfallzeiten zu minimieren. Zunehmend werden sich die Beschaffungskriterien stärker auf die Formulierungsqualität und die Anwendungsleistung konzentrieren als allein auf die Harzart oder die Kosten.
Zukunftstrends auf dem Markt für Betonbodenbeschichtungen
Integration von intelligenten Spezifikations- und digitalen Anwendungstools
Der Einkauf von Bodenbelägen wird zukünftig datenorientierter erfolgen. Digitale Lösungen erleichtern die Auswahl geeigneter Beschichtungen für Bauunternehmen und Gebäudeeigentümer, indem sie die Anforderungen an Untergrundbeschaffenheit, Verkehrsbelastung, Chemikalienbelastung, Temperatur und Wartungsbedarf berücksichtigen. Die digitale Produktauswahl hilft, Fehler in der Spezifikation zu vermeiden, indem Betriebsfaktoren mit kompatiblen Beschichtungen hinsichtlich Grundierungen, Harzen, Zuschlagstoffen und Decklacken verknüpft werden. Die digitale Dokumentation von Installationsbedingungen und Wartungsplänen erhöht die Rückverfolgbarkeit der Prozesse. Für Hersteller bietet die Digitalisierung die Möglichkeit, technische Kundenbeziehungen aufzubauen und persönliche Besuche im Vertrieb zu reduzieren. Langfristig führt dies zu einer einheitlicheren Systemauswahl und einer höheren Effizienz der Bauunternehmen. Dieser Trend dürfte insbesondere in internationalen Netzwerken von Produktionsunternehmen Anwendung finden.
Wachstum biobasierter und kohlenstoffärmerer Harzplattformen
Hersteller von Beschichtungen sollen dazu angehalten werden, erneuerbare oder kohlenstoffärmere Rohstoffe zu verwenden, wo immer diese die erforderlichen hohen Leistungsstandards erfüllen können. Da Industrieböden eine hohe chemische, mechanische und thermische Beständigkeit aufweisen müssen, wird dieser Wandel voraussichtlich nicht einheitlich verlaufen. Biobasierte Inhaltsstoffe werden vielmehr durch selektive Harze, Bindemittel, Additive oder Härtungsmittel ersetzt, die die Leistungsfähigkeit erhalten. Hybridsysteme bieten einen Kompromiss zwischen Leistung und geringerer Umweltbelastung. Neben den Wartungszyklen sind auch die Langlebigkeit und der CO₂-Fußabdruck zu bewerten, da eine längere Lebensdauer einen Teil der Umweltkosten für den Austausch ausgleichen kann.
Marktchancen für Betonbodenbeschichtungen
Spezialisierte Bodensysteme für die hochwertige Fertigung
Hochwertige Fertigungsumgebungen bieten interessante Möglichkeiten für Anbieter, die ihre Beschichtungen an prozessspezifische Herausforderungen anpassen können, anstatt sich an allgemeine Industriespezifikationen zu halten. Die Halbleiter-, Elektronik-, Pharma-, Batterie- und Feinmechanikindustrie hat möglicherweise besondere Anforderungen an chemische Beständigkeit, elektrostatische Kontrolle, Reinheit, reduzierte Partikelbildung und Dimensionsstabilität. Anbieter können den Wert steigern, indem sie Systementwicklungsdienstleistungen, Substratanalysen, Überwachung der Beschichtungsapplikation und Wartungsplanung in ihr Angebot aufnehmen. Regionale Investitionen in die Fertigung können eine gute Chance für Technologiezentren in der Region darstellen, die Spezifikations- und Auftragnehmerschulungen anbieten können. Darüber hinaus müssen Hersteller nicht unbedingt über den Harzpreis konkurrieren, sondern über die Leistung und Zuverlässigkeit ihrer Beschichtungssysteme.
Sanierungslösungen für alternde Industriegebäude
Industriegebäude bieten in diesem Bereich ein großes Potenzial, da hier eine Oberflächensanierung erforderlich ist, ohne dass die Bodenplatte unbedingt ausgetauscht werden muss. Die Systeme lassen sich speziell für Risse, Abnutzungserscheinungen, chemische Verunreinigungen und stark beanspruchte Oberflächen entwickeln und reduzieren gleichzeitig Ausfallzeiten. Darüber hinaus besteht die Möglichkeit, schnellhärtende Systeme, feuchtigkeitstolerante Grundierungen, Dünnschichtsysteme und lokale Reparaturen für diese Anwendungsbereiche zu entwickeln. Bauunternehmen stellen zudem einen weiteren Vertriebskanal für die Produkte dar, da der Erfolg der Sanierung unter anderem von der Oberflächenvorbereitung, der Feuchtigkeitsmessung, der Mischung und der Auftragsdicke abhängt.
Aktuelle Entwicklungen
- März 2026: ARMOVEX kündigte die offizielle Markteinführung seines bahnbrechenden Betonbodenbeschichtungssystems an – eine Sprühlösung, die speziell für professionelle Verarbeiter und ambitionierte Heimwerker entwickelt wurde. ARMOVEX wurde von Anfang an so konzipiert, dass es die Komplexität, die Verschmutzung und die Gefahren beseitigt, die die Betonbeschichtungsbranche lange Zeit geprägt haben. Das Produkt setzt neue Maßstäbe und revolutioniert die Art und Weise, wie Fußböden verlegt werden.
- Juni 2026: TORQ Coatings, ein Premium-Betonbeschichtungsunternehmen, das sich auf leistungsstarke Bodenlösungen für Wohn- und Gewerbeimmobilien spezialisiert hat, gab seinen offiziellen Markteintritt in der Region Chicago bekannt. Die Expansion in den Markt von Milwaukee ist bereits im Gange.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -