
空港インフラ市場:予測、動向、市場シェアに関するレポート
空港インフラ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:インフラタイプ別(ターミナル、管制塔、誘導路および滑走路、格納庫、その他)、空港タイプ別(商業空港、軍用空港、一般航空空港)、および地域別
- ステータス : 出版
- レポートコード : TIPRE00023774
- カテゴリー : 航空宇宙および防衛
- ページ数 : 245
- 利用可能なレポート形式 :


- 最終更新日 : October 07, 2026


2025年の市場規模
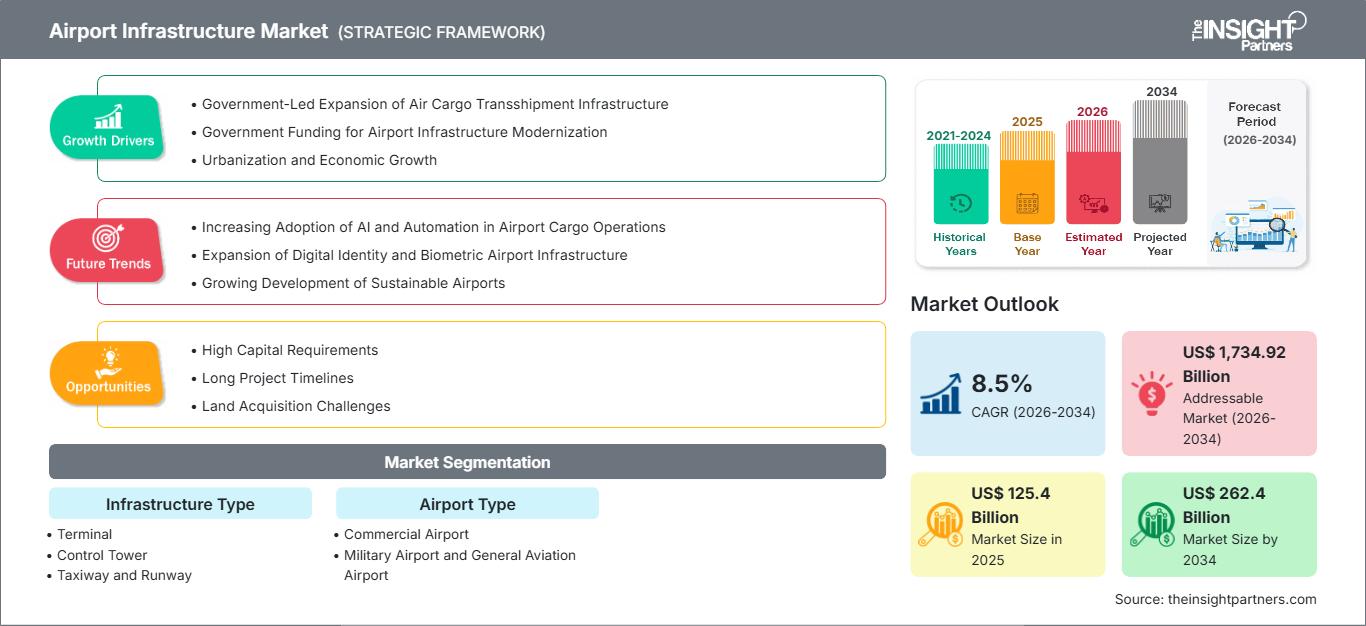
1,254 億米ドル
基準年値
2034年の予測
2,624 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.5 %
成長率
対象市場
1兆7349億 2000万米ドル
(2026年~2034年)
世界の空港インフラ市場は、2025年に1,254億米ドルに達し、2034年には2,624億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.5%を記録する見込みです。この市場は、ターミナル、管制塔、誘導路および滑走路、格納庫、そして商業空港、軍用空港、一般航空空港にサービスを提供する関連資産を対象としています。容量増強、資産更新、安全基準への準拠、デジタル化された旅客処理などが、支出の優先順位を決定づけています。
北米地域を合わせると、世界の空港インフラ市場は2034年まで年平均成長率(CAGR)8.7%で成長すると予測されています。高い既存設備稼働率により、既存ターミナルインフラの更新に加え、空港全体の滑走路工事、耐障害性の高いユーティリティ設備、手荷物処理設備の拡張が促進されます。主要空港における大規模な複数年計画が請負業者の受注残高を支え、連邦政府の追加補助金、空港収益債、旅客施設向け資金調達、さらには官民連携による事業展開も資本基盤を強化するでしょう。
空港インフラ市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の24.66%を占める|2034年までの年平均成長率(CAGR)は8.7%。市場における位置付け:老朽化したハブ資産、高い建設コスト、厳格な安全基準、および資金提供を受けた近代化プログラムにより、大規模プロジェクトの価値が維持され、この地域は第1位にランクされています。
- 米国: 2025年には北米市場収益の78%を占める|2034年までの年平均成長率(CAGR)は8.9%。市場における地位:米国は、主要ハブ空港および地方空港における主要ターミナル、滑走路、管制施設、および陸上施設プログラムを通じて、北米をリードしている。
- 欧州: 2025年には世界市場の26%を占める|2034年までの年平均成長率(CAGR)は8.4%。市場における位置付け:成熟したネットワークは脱炭素化と既存施設の効率化を重視しており、英国、ドイツ、フランス、スペイン、イタリアが調達の中心となっている。
- アジア太平洋地域: 2025年には世界市場の34%を占める|2034年までの年平均成長率(CAGR)は9.1%。市場における位置付け:アジア太平洋地域では中国が主導し、インドも強力なパイプラインを構築しており、新規空港とハブ空港の拡張が組み合わさった最も急速に成長している地域。
セグメント別見通し
- 商業空港: 2025年には47.30%のシェアを獲得 | 2034年までの年平均成長率(CAGR)は8.6%。市場における位置付け:旅客および貨物取扱量、航空会社の接続性、非航空収入、義務付けられたセキュリティ投資により、資本は商業施設に集中している。
- インフラの種類: 2034年までの年平均成長率(CAGR)は8.5%。市場における位置付け:ターミナルプログラムが旅客システム、ユーティリティ、アクセシビリティ、商業スペース、低炭素建築物の改修などを統合するにつれて、このカテゴリーは拡大する。
競合報道
Hensel Phelps Construction Co.、AECOM、Skanska AB、Turner Construction Company、TAV Tepe Akfen Investment Construction and Operation Co. Inc.、Austin Industries, Inc.、PCL Constructors Inc.、Hill International, Inc.、Sundt Construction, Inc.、McCarthy Building Companies, Inc.
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
空港開発は、個別の土木工事から、ターミナル建築、飛行場形状、セキュリティ、手荷物、ユーティリティ、デジタルシステム、地上アクセスなどを統合的に調整するプログラムへと移行している。請負業者は、閉鎖やスケジュールリスクを軽減するために、ビルディングインフォメーションモデル、モジュール式組立、デジタルツイン、オフサイト製造などを活用し、稼働中の空港運営に合わせて作業の順序を調整することが増えている。コンクリート、骨材、労働力、許認可は地域固有のものであるため、生産は依然として地域密着型である一方、専門システムやプログラム管理の専門知識は国境を越えて移動する。
2034年まで、拡張計画は均一な新規建設ではなく、交通量の回復、都市化、貨物輸送回廊、防衛態勢、および更新サイクルに沿って進められるようになるだろう。アジア太平洋地域と一部の中東市場では、容量主導型のパイプラインが提供される一方、北米とヨーロッパでは近代化とレジリエンスに重点が置かれる。調達においては、段階的なパッケージ、成果重視の設計、および容量トリガーと航空会社のコミットメントを結びつける資金調達構造が優先されるだろう。炭素排出基準、異常気象への適応、アクセス規則、および航空航法システムのアップグレードが仕様に影響を与える。
空港インフラ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1254億米ドル |
| 2034年までの市場規模 | 2,624億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.5% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
空港インフラ市場分析
世界の空港インフラ市場の成長は、容量の問題と資産の質の問題の両方を同時に抱えています。旅客数と航空機の運航が増加するにつれて、ゲート、誘導路での航空機の移動能力、駐機場、手荷物処理能力の増強が求められるとともに、老朽化した舗装、電力供給設備、ターミナル外壁の改修または交換のための投資も必要となります。そのため、需要は建築家やエンジニアから建設業者やシステムインテグレーター、機器供給会社、運営会社、航空会社、規制当局、投資家まで広がっています。計画から投資に至るまでには長い時間がかかりますが、環境審査、用地確保、利害関係者の承認、運用段階の調整といったプロセスが、発表された資本プロジェクトを実際の建設収益に結びつけるのを遅らせています。
インターフェースは、舗装材、照明、排水設備、限られた(短い)閉鎖期間を必要とする再電動滑走路工事や、構造パッケージと高度に統合された機械、電気、セキュリティ、旅客処理パッケージの組み合わせを必要とするターミナル納入など、それらに対応できる企業にとって価値があります。建設専門家と資材供給業者は、熟練労働者のコスト上昇と不安定な資材価格、早期の請負業者関与、プレハブ化、規律ある調達の利点に直面しています。
世界の空港インフラ市場の分析によると、国際的なプログラムマネージャーと国内の請負業者および航空専門家の間で、競争の激しい分野が分かれていることが明らかになっています。AECOMとHill International, Inc.は計画とプログラム管理で競争していますが、Skanska AB、Turner Construction Company、PCL Constructors Inc.、およびMcCarthy Building Companies, Inc.は複雑な建設デリバリーを提供しています。地域的な実行力と統合された能力は、Hensel Phelps Construction Co.、Austin Industries, Inc.、Sundt Construction, Inc.、およびTAV Tepe Akfen Investment Construction and Operation Co. Inc.によって提供されています。
投資戦略は、プロジェクトの総額よりも、資金調達の確実性、段階的な実施、そして利益率調整後のリスクに重点を置くべきである。空港事業に改めて注力する企業は、運用上の制約をより正確に価格設定し、専門的な下請け業者を確保して作業を完了させることができる。戦略的な優位性は、デジタル連携、モジュール式納入、低炭素材料、ライフサイクルサービスへと移行しつつある。保守性とエネルギー効率を高める設計上の決定を下す請負業者は、建設後も生き残り、成長することができるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
空港インフラ市場:戦略的洞察
地域別分析
北米のグローバル空港インフラ市場
北米は2034年まで年平均成長率8.7%で成長すると予測されている。その強みはネットワーク構築ではなく、既存施設の近代化にある。ターミナルは変化する旅客の流れに対応する必要があり、空港は繰り返し改修が必要であり、老朽化したインフラ設備は耐障害性を強化する必要がある。大規模空港は複数年計画に投資する一方、小規模な地方空港は公的補助金や段階的な調達に大きく依存している。また、旅客処理システムが高度に自動化されエネルギー消費が増加するにつれ、空港所有者は空港周辺の交通の流れ、複合一貫輸送への接続性、電力容量にも注力している。
北米は、高い単位コスト、厳格な運用基準、そして潤沢な金融市場によって支えられ、世界の空港インフラ市場において大きなシェアを占めている。空港所有者が手荷物保安検査、路側インターフェース、発電、旅客アメニティを統合したプログラムとして実施することで、確かなスケジュール管理能力を備えた経験豊富な「稼働中の空港」請負業者への需要が高まっている。カナダはターミナル経済、北部へのアクセス、気候変動への耐性に注力しており、メキシコの主要空港は観光動向と都市圏の成長に合わせた拡張計画を策定している。地域全体を通して、従来型の資金調達源と段階的な着実な計画策定が、承認された資本プログラムによって生み出される設計の推進力の実現可能なペースを支えている。
米国グローバル空港インフラ市場
米国は2025年に北米収益の78%を占め、2034年までのCAGRは9.3%です。この規模は、ポートフォリオ活動による大規模空港システム、主要ハブの再開発、滑走路と誘導路の更新、航空交通管制施設の改善により拡大しています。FAAは空港債券の完成、航空会社の取り決め、乗客由来の料金を支援しています。一方、連邦インフラプログラムの空港インフラ補助金の最終分は、主要空港と非主要空港の両方に及ぶパイプラインを構築し、ターミナル補助金は航空会社の関心のある老朽化した旅客ターミナルと空港所有の管制塔に焦点を当てています。
AECOM、Skanska AB、Turner Construction Company、Hensel Phelps Construction Co.、PCL Constructors Inc.、Sundt Construction, Inc.、および McCarthy Building Companies, Inc. は、関連する事業展開実績を有しています。用途は、ターミナルコンコース、手荷物システム、耐震・耐候性、道路アクセス、照明、レーダーサポート、および運用を維持するための段階的な飛行場工事など多岐にわたります。大規模空港では、航空会社、警備会社、公益事業会社、およびテナントとの調整が可能な統合チームが好まれる一方、小規模空港では、舗装、照明、格納庫、または安全区域の個別パッケージを調達することがよくあります。この組み合わせにより、全国規模のプログラムマネージャーと地域に特化した請負業者の両方に機会が生まれます。
欧州のグローバル空港インフラ市場
欧州は2025年には収益の26%を占め、2034年まで年平均成長率(CAGR)8.4%で成長すると予測されている。コンパクトな空港システムと限られた土地が、ターミナルの再構成とピアの拡張、手荷物自動輸送、滑走路の改修、騒音低減、地上アクセス統合への重点化を促している。脱炭素化政策では、電気駆動の地上業務、高性能な冷暖房、グリーン電力、そして製造時の炭素排出量が少ない材料の使用も推奨されている。
英国は、ハブ空港の規模、近代化の必要性、成熟した民間空港モデルといった点で、欧州上位5カ国の中でトップと評価されている。ドイツは、容量効率と鉄道・航空統合に重点を置いている点で比較対象となり、フランスは主要ハブ空港プログラムと地方空港の改善を組み合わせた体制を採用している。最後に、スペインは、イタリアと同様に、ゲートウェイ空港の近代化と地域アクセスの両立を目指しており、観光業を原動力として容量と旅客数の増加を図っている。
プロジェクトが閉鎖された既存の駅構内で行われることが増えているため、調達は依然として技術的な課題となっています。ヨーロッパでは、システム統合、安全性、環境承認、エンドツーエンドのライフサイクル性能に関する契約が、地上電力供給や充電設備、公共交通機関との連携、データ主導型運用と競合しています。空港運営会社、航空会社、エネルギー供給会社、規制当局、地方都市計画当局間の連携の必要性、排出量、容量、旅客の流れに関する過去のデータを活用した初期段階の計画のメリットは、ますます重要になっています。
アジア太平洋地域のグローバル空港インフラ市場
アジア太平洋地域は2025年までに世界の収益の34%を占め、2034年までの年平均成長率(CAGR)9.1%で最も急速に成長する地域となる見込みです。中国は大規模な空港ネットワークと継続的なハブ空港への投資に支えられ、アジア太平洋地域をリードする国となっています。インドは新規空港建設とターミナル容量の増強を進めており、日本と韓国は既存施設の刷新、自動化、そしてレジリエンス強化に重点を置いています。
オーストラリアは、都市圏の拡大と地方空港の近代化を両立させている。地域全体では、都市化、航空ネットワークの発展、産業回廊、観光、公共インフラ政策が、新たなターミナル、滑走路、誘導路、複合交通アクセスを支えている。韓国のハブ戦略は、乗り継ぎ効率と統合物流に重点を置いている一方、制約の多い日本の空港は、自動化と資産生産性を重視している。インドは、新たな空港とターミナル容量によって急速に拡大する国内接続を支えるという、異なる仕組みを採用している。用地取得、地方自治体の承認、インフラ整備、そして実施の複雑さが、依然として主なスケジュール上の制約となっている。
中東・アフリカのグローバル空港インフラ市場
中東・アフリカ市場は、2034年まで年平均成長率(CAGR)6.9%で成長すると予測されている。アラブ首長国連邦(UAE)は、国際的なハブ空港運営と統合的な航空戦略に支えられ、中東・アフリカ地域をリードする国となっている一方、サウジアラビアは観光、物流、経済の多角化を中心に能力強化を進めている。
南アフリカは、空港の復旧、運用上の信頼性、および選択的な拡張に重点を置いている。中東・アフリカのその他の地域では、国家資金、開発金融、エネルギー供給、および都市部の接続性がプロジェクトのタイミングを決定する。湾岸諸国のプロジェクトでは、空港容量を航空会社、物流ゾーン、観光地区、および地上交通機関と統合できる一方、アフリカのプログラムでは、滑走路、ターミナル、航行、およびユーティリティの信頼性が優先されることが多い。耐熱性、水効率、安定した電力供給、および段階的な建設は、特にサプライチェーンと専門労働者を長距離にわたって動員する必要がある場合、設計上の重要な考慮事項となる。
セグメンテーション分析
インフラストラクチャの種類
インフラタイプ別市場は、2026年から2034年にかけて年平均成長率(CAGR)8.5%で成長すると予測されています。インフラタイプ別市場における世界の空港インフラ市場の範囲は、旅客ターミナルビル、航空交通施設、エアサイド舗装、航空機用シェルター、および関連設備を含みます。航空交通施設の設計需要は、容量制約、舗装の頻繁な更新、安全規制、および既存の航空交通施設へのデジタル、電気、低炭素技術の導入といった要因によって影響を受けます。
- ターミナル:ターミナルは、構造工事、手荷物処理、セキュリティ、旅客処理、小売、アクセス、エネルギーシステムなど、複数の要素が一体となっているため、最も資本が集中する分野です。モジュール式建設と段階的なゲート納入により、稼働中の空港への混乱を最小限に抑えることができます。
- 管制塔:管制塔への投資は、空域の近代化、視界要件、監視システムのアップグレード、老朽化した設備の更新などに対応して行われます。調達においては、堅牢な通信システム、冗長電源、人間工学に基づいた操作環境、遠隔管制やデジタル管制との互換性が重視されます。
- 誘導路と滑走路:飛行場舗装は依然として極めて重要であり、航空機の積載量、安全区域基準、排水、照明、容量最適化といった要素が需要を左右します。夜間閉鎖と速硬化性材料の使用は、空港が改修工事中もスケジュールを維持するのに役立ちます。
- 格納庫:格納庫の需要は、機体数の増加、整備拠点の現地化、ビジネス航空、軍事即応態勢に連動しています。柱のない構造、防火設備、工具設備、エプロンへの近接性などが、コストと運用価値を左右します。
空港の種類
空港タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.5%で成長すると予測されています。収益の大部分は、大量の旅客と貨物を必要とする商業空港によって牽引されています。一方、空軍空港や一般航空空港は、ニッチなニーズに対応する必要があります。投資モデル、セキュリティレベル、交通量、所有形態によって、空港が容量の持続的な成長を目指すのか、ライフサイクルの更新を目指すのかが決まります。
- 商業空港:商業空港は最大の需要層であり、ターミナル拡張、手荷物自動化、滑走路改修、貨物施設、陸上アクセスなどの整備によって支えられています。航空会社との協定や航空関連以外の収益は、段階的な設備投資プログラムの資金調達を強化します。
- 軍用空港:軍用空港では、任務遂行の確実性、堅牢な設備、安全な通信、滑走路の強度、迅速な展開、および専用格納庫が最優先事項となります。調達は厳格な基準に基づいて行われ、管理された現場での経験と信頼できるプログラム管理能力を持つ請負業者が優先される傾向があります。
- 一般航空空港:一般航空空港は、滑走路、エプロン、格納庫、固定基地運営施設、安全システムなどに重点的に投資を行っています。ビジネス航空、飛行訓練、緊急サービス、地域経済発展が需要を支えています。
機会の概要
|
空港の種類 |
収益貢献 |
トレンドタグ |
導入段階 |
|
商業空港 |
高い |
ハブ更新 |
スケーリング |
|
軍用空港 |
中くらい |
ミッションレジリエンス |
成熟した |
|
一般航空空港 |
低い |
格納庫拡張 |
スケーリング |
空港インフラ市場の成長要因と影響分析
旅客および貨物輸送の持続的な拡大に対応するための容量増強
ターミナルと飛行場の交通量の増加は、ゲートエプロン、誘導路、手荷物処理能力、および処理エリアの拡大に直接つながります。ピーク時の遅延、航空会社のスケジュール、および乗客の受け入れ度が低下すると、既存の空港リソースの改善はもはや持続可能ではなくなります。容量プロジェクトは、道路、公共施設、駐車場、貨物エリアなどの地域インフラにも波及効果をもたらします。これらの効果は、航空ネットワーク、インバウンド観光、都市型イベント、および貨物活動が同時に増加する場所で増大します。空港プロジェクトは常に完全に安全で運用が継続する必要があるため、建設支出は毎年段階的に行われます。そのため、場当たり的な停滞した調達の急増ではなく、一連の長期的なエンジニアリングおよび建設パイプラインが作成されます。
老朽化した飛行場、ターミナル、管制施設の改修
成熟した空港システムは、交通量が緩やかに増加している場合でも、繰り返し交換が必要になる。舗装は航空機の繰り返しの荷重によって劣化し、ターミナルシステムは非効率になり、古い管制施設には最新の通信、監視、電力供給の安定性が求められる。安全性、信頼性、アクセス性、規制遵守が運用継続性を左右するため、更新費用は単なる美観向上のための改修よりも裁量的な支出は少ない。この仕組みが、経済サイクルを問わず世界の空港インフラ市場を支えている。所有者が構造改修とエネルギー、手荷物、セキュリティ、旅客の流れの改善をパッケージ化すれば、請負業者は利益を得られるが、稼働中の現場での作業順序や短い占有期間が実行リスクを高める。
回復力、持続可能性、およびデジタル運用要件
空港では、極端な高温による浸水に対するインフラの耐性、エネルギーの確保、デジタル/サイバーの耐性、ライフサイクル全体の炭素排出量の削減にも注力しています。これにより、プロジェクトが拡大します。水文マイクログリッド、高性能な建物の外皮、電動地上支援車両充電、スマート照明、統合資産管理はすべて資本計画に統合されます。デジタル配信により、特に現場に制約のあるプロジェクトにおいて、干渉検出と建設シーケンスが改善されます。これにより、ポートフォリオ設計の要件は、土木、建物、システム、運用データセットをシームレスに重ね合わせることができる、より高度な設計チームへとシフトします。市場は、最低資本コストから、信頼性、保守性、ライフサイクル全体の設計パフォーマンスの尺度へと移行しています。
空港インフラ市場の将来動向
モジュール式デリバリーとデジタルツインがプロジェクト実行のあり方を変革する
国際空港インフラ市場は、オフサイト製造、モジュール式空港ターミナル要素、設計・建設・運用を連携させるデジタルツインへと移行しつつあります。プレハブ化により、複雑な作業を空港敷地内の保安区域から移動させることができ、労働力の過密化や空港敷地内の閉鎖を回避できます。デジタルツインは、数量管理、ユーティリティの干渉検出、試運転、およびその後のメンテナンスに役立ちます。しかし、2034年を含む今後20年間で、空港所有者は引き渡し時に構造化された資産データを求めるようになると予測されています。これは、情報の質が契約上の成果物として必要となるためです。空港固有のインターフェースを維持しながら、より標準化された反復可能な要素を開発できるサプライヤーは、標準的な空港設計を押し付けることなく、スケジュールの確実性を得ることができます。
インフラはエネルギーと気候変動への適応性を備える
次世代の空港プログラムでは、容量確保のための電力、水、熱、および暴風雨への耐性を、需要の漸進的な増加と捉えるでしょう。新しい電動地上車両群、充電システム、再生可能エネルギー発電、蓄電、およびターミナルシステムは、空港の電力システムに新たな需要を生み出します。気候変動への適応により、舗装材、排水溝のサイズ、冷却要件、および機器の配置が再設計されます。設備投資は、必然的に、混乱の回避と変動する運用コストとの初期投資とのトレードオフとなります。ターミナルやエプロンの拡張に先立って統合的なマスタープランニングによるユーティリティ設備の設置が、容量制約を回避するという財務上のメリットをもたらすことを金融業界に示す必要があります。
空港インフラ市場の機会
事業拠点における既存施設の近代化パッケージ
最も実行可能な機会は、ターミナル、手荷物、飛行場、ユーティリティ、アクセスなどのアップグレードを、運用を維持しながら段階的に実施するパッケージにまとめることです。世界の空港インフラ市場予測では、成熟したハブ空港は比例的な土地拡張なしに処理能力を向上させる必要があるため、このモデルには長い成長の余地があるとされています。請負業者は、早期の施工性に関する情報提供、占有計画、デジタル調整、透明性の高いコスト管理を通じて、受注率を向上させることができます。投資家と空港所有者は、パッケージを交通量のトリガーや航空会社のコミットメントに連動させることで、過剰な規模の単一フェーズを開始するよりも、納入リスクを軽減できます。
高成長航空路線における地域密着型配送プラットフォーム
アジア太平洋地域および一部の中東市場は、グローバルなプログラム管理能力と現地のエンジニアリング、資材、労働市場を融合させる機会を提供します。対象となる事業は、新規空港建設、ターミナル増設、並行誘導路、整備格納庫、複合輸送接続など多岐にわたります。アプローチにおいては、適格な現地提携、現在の能力の持続性、サプライチェーン分析、為替リスクの価格設定を通じて、現地への適合性を重視する必要があります。実績のある拡張可能な地域配送メカニズムを持つ成功企業は、交通量の増加に伴うその後の成長段階に参加できるでしょう。この市場は、単一の投機的な需要源に依存するのではなく、空港の変革が観光物流、都市統合、政府の接続戦略を補完する形で展開される場合に最も有利な立場にあります。
最近の動向
- 2026年1月:スカンスカAB - スカンスカはフラットアイアンとの合弁事業で、ロサンゼルス国際空港の飛行場およびターミナル近代化プログラムにおける道路改良工事に関して、ロサンゼルス・ワールド・エアポーツから追加契約を締結しました。契約総額は8億6,800万米ドルで、スカンスカの負担額は4億4,500万米ドルです。工事内容には、道路の再編成、橋梁、信号機、交通監視システムの設置などが含まれ、2030年の完成が予定されています。
- 2025年12月:AECOM社は、米国連邦航空局(FAA)から、10年間で総額2億7,000万米ドルを超えるプログラムの上限額を持つ、不定量・不定期間の建築・エンジニアリング契約を受注しました。この契約は、航空管制塔、ターミナルレーダー進入管制施設、航行援助施設、照明、多分野にわたる設計、および建設管理を3つのサービス分野にわたって網羅しています。
- 2025年7月:マッカーシー・ビルディング・カンパニーズ社 - 同社は、リノ・タホ国際空港の次世代AおよびBコンコース建設プロジェクトを受注しました。事前承認済みの総額6億5,000万米ドルのこのプロジェクトは、老朽化したコンコースをより広い旅客エリア、統合された旅行技術、充実したアメニティ、集中型ユーティリティプラントを備えた施設に置き換えるもので、航空会社との10年間の契約によって支えられています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -